

Dimensioni e quota del mercato dei sistemi di accesso senza chiave per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.83 miliardo di dollari |
| Dimensione del mercato (2031) | 2.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.09% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
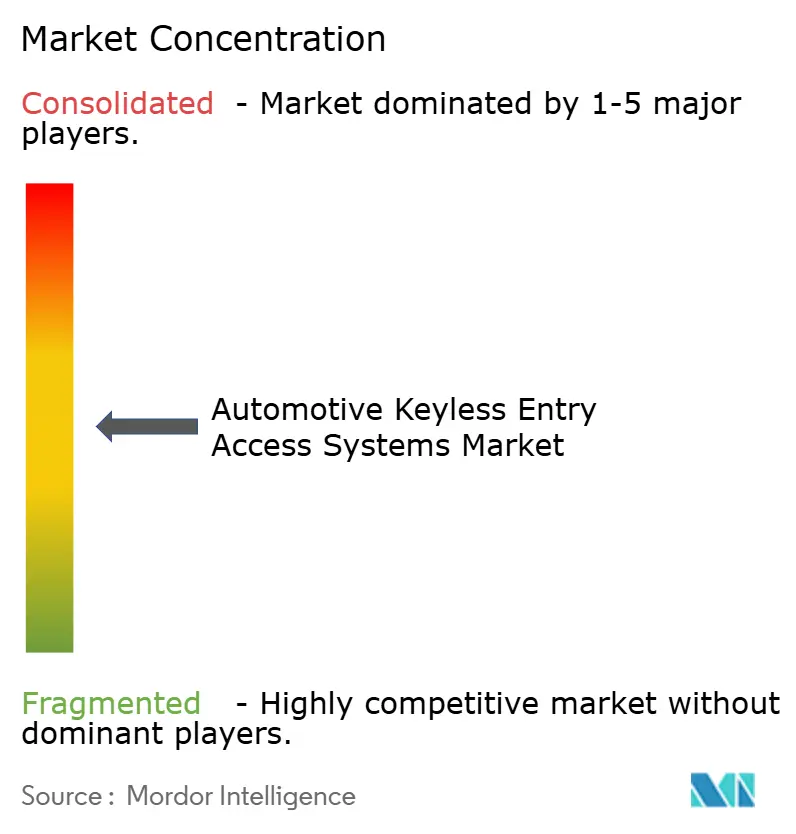
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di accesso senza chiave per autoveicoli di Mordor Intelligence
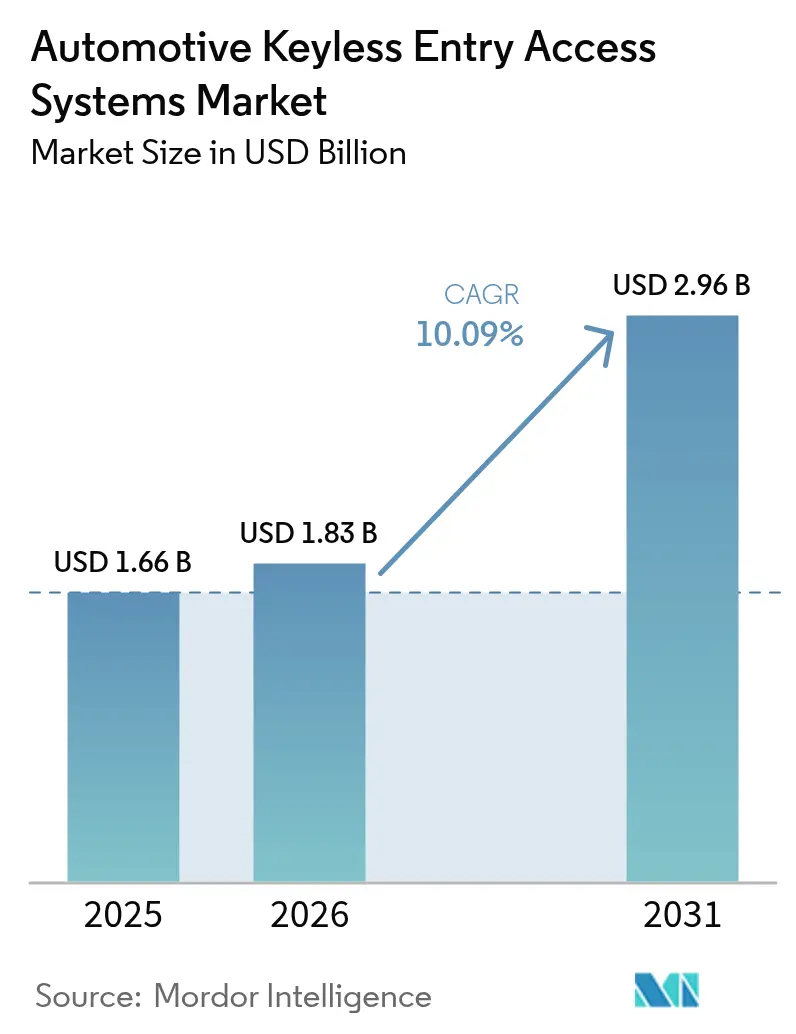
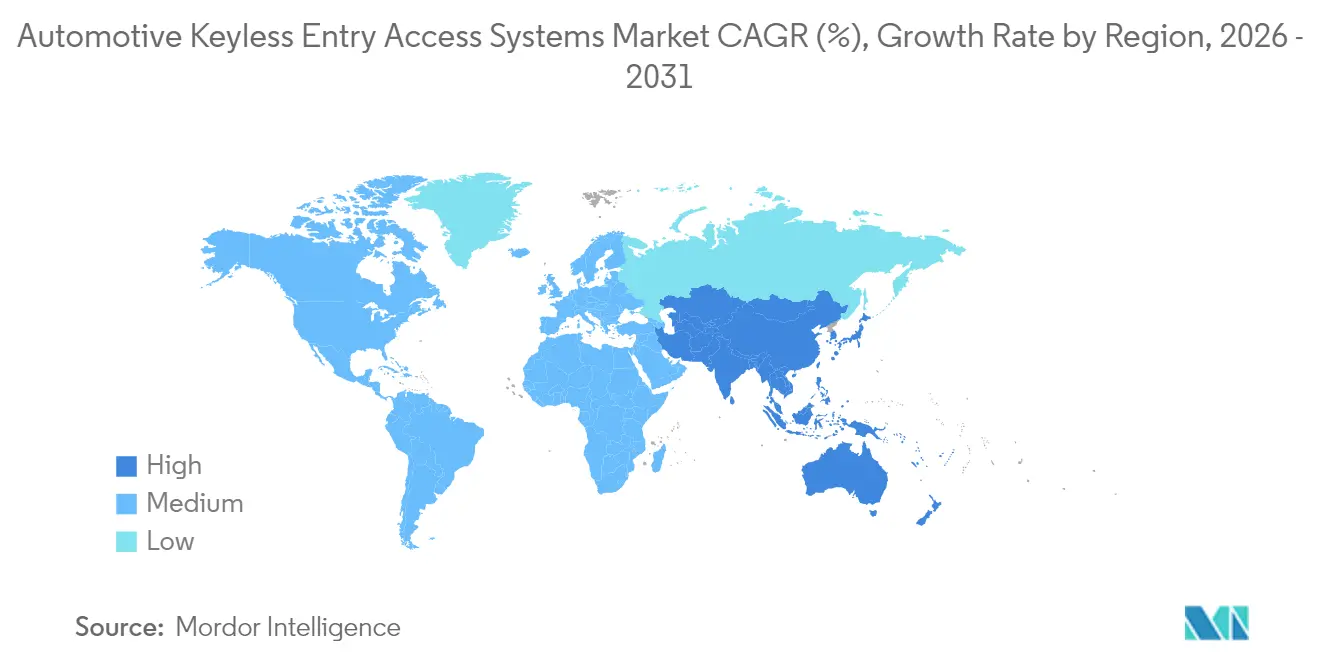
Si prevede che il mercato dei sistemi di accesso senza chiave per autoveicoli crescerà da 1.66 miliardi di dollari nel 2025 a 1.83 miliardi di dollari nel 2026, per poi raggiungere i 2.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.09% nel periodo 2026-2031. Questa crescita è trainata dalla crescente domanda di veicoli definiti via software, dalle maggiori aspettative in materia di sicurezza e da normative più stringenti in materia di cybersecurity. L'implementazione della tecnologia a banda ultralarga (UWB) da parte dei principali produttori di apparecchiature originali (OEM) offre una precisione di prossimità a livello centimetrico, riducendo i rischi di attacchi di tipo relay. Le soluzioni "phone-as-a-key" incentrate sugli smartphone, sviluppate da Apple e Google, trasformano la tecnologia da un semplice accessorio a un sottosistema fondamentale del veicolo. La regione Asia-Pacifico detiene la maggiore presenza regionale e registra il CAGR più elevato, grazie alla produzione di veicoli elettrici in Cina e alla maturazione del settore dell'elettronica automobilistica in India.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 59.62 il sistema di accesso senza chiave remoto ha detenuto il 2025% della quota di mercato dei sistemi di accesso senza chiave per automobili, mentre si prevede che il sistema di accesso senza chiave passivo registrerà un CAGR dell'10.58% fino al 2031.
- In base alla tecnologia, nel 72.98 le soluzioni a radiofrequenza rappresentavano il 2025% del mercato dei sistemi di accesso keyless per autoveicoli; la banda ultralarga avanza a un CAGR del 10.31% fino al 2031.
- Per canale di vendita, nel 82.77 le installazioni OEM hanno conquistato l'2025% del mercato dei sistemi di accesso keyless per autoveicoli; il segmento aftermarket sta crescendo a un CAGR dell'10.22%.
- In base alla tipologia di veicolo, nel 71.84 le autovetture rappresentavano il 2025% del mercato dei sistemi di accesso keyless per autoveicoli; si prevede che i veicoli commerciali leggeri cresceranno a un CAGR del 10.44%.
- In termini geografici, l'area Asia-Pacifico è stata leader con una quota di mercato del 48.55% dei ricavi dei sistemi di accesso senza chiave per autoveicoli nel 2025 e sta crescendo a un CAGR dell'11.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di accesso senza chiave per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei furti di veicoli spinge gli OEM ad aggiornare la sicurezza | + 2.1% | Globale, con un impatto massimo in Nord America ed Europa | Medio termine (2-4 anni) |
| L'adozione di auto connesse e intelligenti aumenta la domanda di chiavi digitali | + 1.8% | Nucleo Asia-Pacifico, espansione verso il Nord America | A lungo termine (≥ 4 anni) |
| Penetrazione Premium ed EV che rende PKE un equipaggiamento standard | + 1.5% | Globale, guidato dai mercati cinese ed europeo | Medio termine (2-4 anni) |
| Le API "Phone-A-Key" delle Big Tech espandono gli ecosistemi OEM | + 1.3% | Globale, con penetrazione dell'ecosistema Apple/Google | Medio termine (2-4 anni) |
| Regolamentazioni antifurto basate sulle assicurazioni negli Stati Uniti e nell'UE | + 1.2% | Nord America e UE principalmente | A breve termine (≤ 2 anni) |
| Piattaforme di car sharing abilitate UWB (flotta e MaaS) | + 0.9% | Centri urbani a livello globale, adozione precoce nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei furti di veicoli spinge gli OEM ad aggiornare la sicurezza
Negli Stati Uniti, nel 2024, i furti di veicoli sono aumentati vertiginosamente, spingendo i produttori a rafforzare i sistemi di controllo degli accessi. I modelli sprovvisti di immobilizzatore sono diventati i principali bersagli, costringendo gli OEM a fornire rapidamente patch software e kit di retrofit. La criminalità organizzata utilizza dispositivi di attacco a relè economici che clonano i segnali dei telecomandi in pochi secondi, inducendo investimenti in UWB, telecomandi con sensori di movimento e autenticazione a più fattori. Le compagnie assicurative adeguano i premi in base alla sofisticatezza dei sistemi antifurto, allineando la gestione del rischio aziendale con l'implementazione avanzata dell'accesso senza chiave [1] “2024 Auto Theft Statistics,” National Insurance Crime Bureau, nicb.org.
L'adozione di auto connesse e intelligenti aumenta la domanda di chiavi digitali
Le API Apple CarKey e Google Digital Car Key forniscono framework chiavi in mano che consentono alle case automobilistiche di implementare l'accesso tramite smartphone senza la necessità di sviluppare app personalizzate. Il benchmark di integrazione digitale senza soluzione di continuità di Tesla innalza le aspettative dei consumatori a tutti i livelli di prezzo. La specifica Digital Key 3.0 del Car Connectivity Consortium combina Bluetooth Low Energy e UWB, consentendo ai conducenti di sbloccare i veicoli senza usare le mani, mantenendo al contempo la sicurezza crittografica [2] “Digital Key Release 3.0,” Car Connectivity Consortium, carconnectivity.org . Le chiavi digitali sono quindi passate da optional di lusso a infrastruttura di base per gli aggiornamenti dei veicoli over-the-air (OTA) e i profili di guida personalizzati.
Penetrazione Premium ed EV che rende PKE un equipaggiamento standard
Le piattaforme per veicoli elettrici sono dotate di elettronica centralizzata e architetture a 48 volt che semplificano l'integrazione del Passive Keyless Entry. Marchi cinesi come BYD integrano il PKE di serie sui modelli ad alto volume, ridefinendo le aspettative dei consumatori nei mercati di esportazione. I marchi del lusso aggiungono livelli biometrici, come l'impronta palmare o il riconoscimento facciale, che nel tempo si estendono alle auto di segmento medio. Con l'aumento dell'adozione di modelli premium, i costi hardware per unità diminuiscono, accelerando la penetrazione nel mercato di massa.
Regolamentazioni antifurto basate sulle assicurazioni negli Stati Uniti e nell'UE
Il Cyber Resilience Act dell'Unione Europea impone percorsi di aggiornamento software sicuri per i componenti connessi, compresi i moduli di accesso senza chiave [3] “Cyber Resilience Act Implications for Automotive,” TUV SUD, tuvsud.com . Il Canada stanzia 1.1 milioni di dollari canadesi per progetti pilota antifurto basati sulla biometria, rafforzando lo slancio politico [4] “Government Funds Vehicle Anti-Theft Projects,” Transport Canada, tc.canada.ca . Gli OEM che soddisfano questi standard ottengono un'approvazione normativa più rapida e costi assicurativi della flotta inferiori, mentre i concorrenti a basso costo si trovano ad affrontare barriere di conformità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le vulnerabilità degli attacchi relay erodono la fiducia dei consumatori | -1.4% | Globale, colpisce in particolare i segmenti premium | A breve termine (≤ 2 anni) |
| Elevato costo della distinta base per i modelli del segmento economico | -0.8% | Mercati emergenti e segmenti sensibili ai costi | Medio termine (2-4 anni) |
| Carenza di chip sicuri in concomitanza con il picco della domanda di smartphone | -1.1% | Globale, con un impatto acuto nei centri manifatturieri dell’Asia-Pacifico | A breve termine (≤ 2 anni) |
| La bozza di legge dell'UE che rende obbligatorio l'AMF potrebbe ritardarne l'implementazione | -0.6% | Unione Europea in primo luogo, con ricadute sugli OEM globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le vulnerabilità degli attacchi relay erodono la fiducia dei consumatori
I tutorial sui social media mostrano ladri che aprono veicoli di lusso in meno di 30 secondi utilizzando amplificatori a relè. Gli incidenti pubblicizzati minano la sicurezza percepita dei sistemi keyless, soprattutto tra gli acquirenti di fascia alta. I produttori rispondono con controlli di prossimità UWB crittografati e modalità di sospensione in base al movimento, ma i veicoli più vecchi rimangono esposti. L'esitazione dei consumatori potrebbe ritardare gli aggiornamenti finché le garanzie di sicurezza non saranno rafforzate.
Elevato costo BOM per i modelli del segmento economico
Elementi di sicurezza, transceiver RF e processori crittografici aggiungono un costo considerevole alla distinta base per le auto a basso margine. Si prevede che la spesa per i semiconduttori automobilistici per veicolo raddoppierà entro il 2030, riducendo i budget per i segmenti entry-level. La concorrenza nella catena di fornitura con i marchi di elettronica di consumo spesso dà priorità alla produzione di telefoni rispetto agli ordini per l'automotive, allungando i tempi di consegna e aumentando i prezzi dei componenti.
Analisi del segmento
Per tipo di prodotto: le chiavi digitali interrompono il tradizionale dominio di RKE
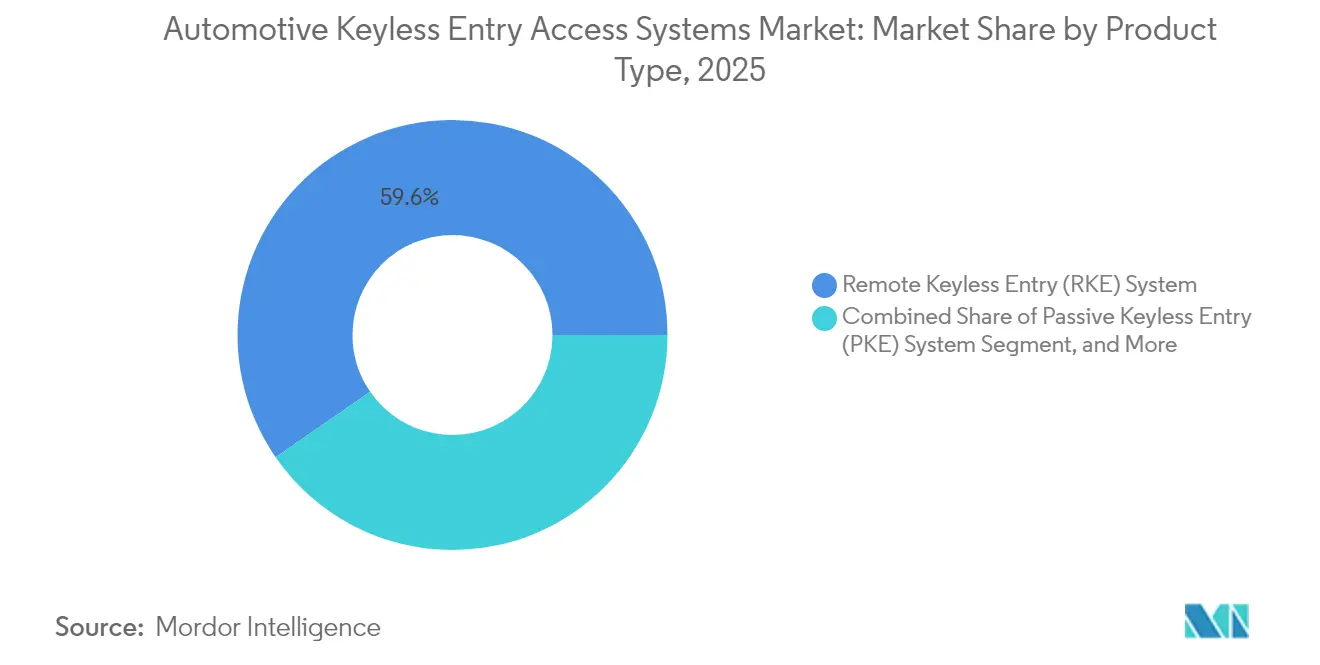
Nel 59.62, i sistemi di accesso senza chiave a distanza (KKI) rappresentavano il 2025% del mercato dei sistemi di accesso senza chiave per autoveicoli, sfruttando un'architettura RF matura e un costo per veicolo interessante. Il sistema di accesso senza chiave passivo (KKI) sta crescendo a un CAGR dell'10.58%, supportato dalla progettazione della piattaforma per veicoli elettrici che semplifica il rilevamento continuo della prossimità. Il sistema di accesso senza chiave a distanza (KKI) attualmente rappresenta il punto di riferimento per le prestazioni, ma la crescita del PKE suggerisce una futura parità. I consumatori apprezzano la praticità dell'accesso senza chiave, mentre gli operatori di flotte considerano questa tecnologia come un percorso verso l'autenticazione del conducente a livello di audit.
Le chiavi digitali, sebbene oggi rappresentino la fetta più piccola, registrano una crescita a due cifre, con la saturazione degli smartphone che si avvicina all'universalità. Con la maturazione delle API, i retrofit aftermarket contribuiscono alla crescita prevista, garantendo ai modelli più vecchi un controllo degli accessi moderno senza dover riprogettare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: UWB sfida la supremazia RF attraverso l'innovazione della sicurezza
Nel 72.98, la tecnologia RF tradizionale rappresenterà ancora il 2025% del mercato dei sistemi di accesso keyless per autoveicoli. Il suo basso costo e la familiarità con le certificazioni globali ne garantiscono la continua rilevanza, in particolare nelle classi di veicoli sensibili al prezzo. Tuttavia, il CAGR del 10.31% della tecnologia UWB deriva dalla sua immunità agli exploit dei relè di segnale e dalla sua precisa misurazione del tempo di volo. Apple, Samsung e Google introducono chip UWB nei telefoni, consentendo agli OEM di affidarsi alle roadmap dell'elettronica di consumo piuttosto che a chip per autoveicoli personalizzati.
Bluetooth Low Energy rimane un protocollo di collegamento, particolarmente utile quando i veicoli devono comunicare con telefoni privi di radio UWB. NFC supporta l'accesso in modalità valet e service, mentre NearLink, prodotto dalla Cina, potrebbe introdurre divergenze regionali. I fornitori ora rilasciano sistemi su chip multiprotocollo che integrano RF, BLE e UWB, riducendo la complessità e facilitando la migrazione.
Da parte dell'utente finale: la crescita del mercato dei ricambi segnala un'accelerazione della domanda di retrofit
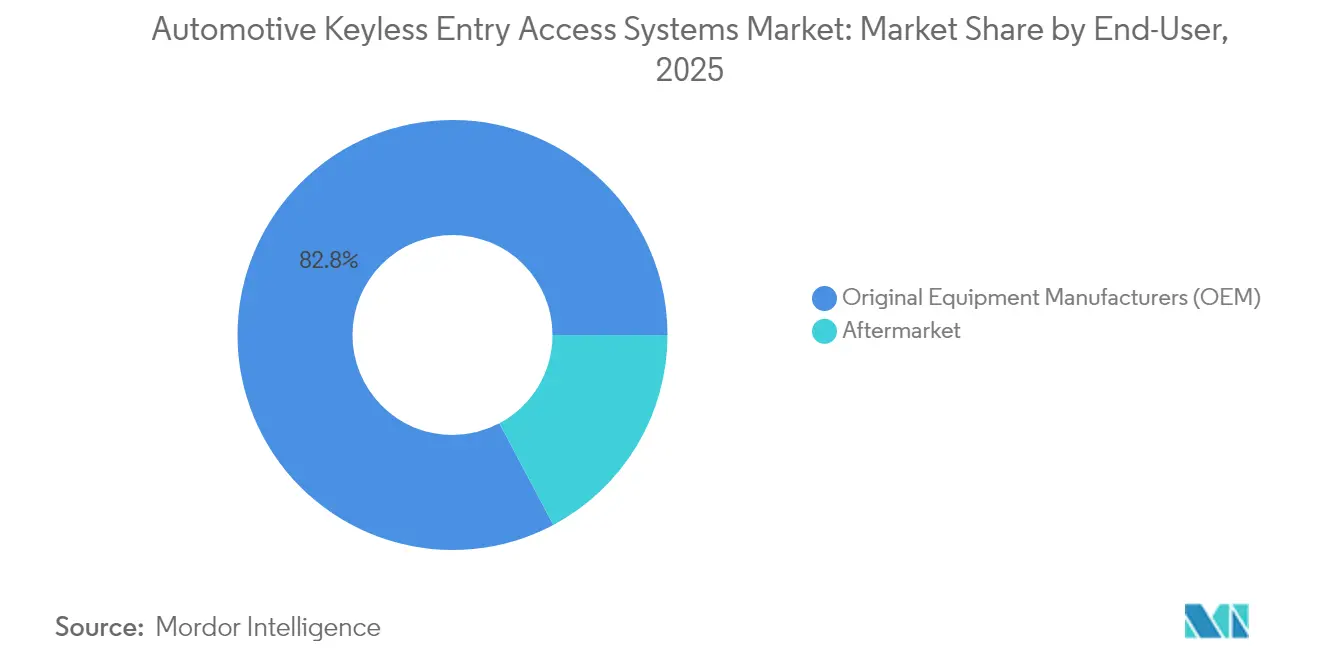
Le installazioni OEM hanno assorbito l'82.77% del fatturato del mercato dei sistemi di accesso keyless per autoveicoli nel 2025, trainate dalle funzionalità di accesso digitale installate in fabbrica su piattaforme di veicoli ad alto volume. Il mercato dell'aftermarket registra un CAGR dell'10.22%, poiché i proprietari di auto più datate cercano una maggiore protezione antifurto e la praticità degli smartphone. I gestori di flotte implementano kit di retrofit per limitare le consegne delle chiavi e automatizzare i registri dei conducenti. Gli incentivi normativi in Canada e l'aumento dei premi assicurativi negli Stati Uniti supportano ulteriormente gli aggiornamenti.
Il lancio di 700 nuovi codici di ricambio aftermarket da parte di Continental nel 2025 dimostra l'impegno verso questo canale. Gli installatori indipendenti beneficiano di cablaggi semplificati e strumenti di provisioning cloud, riducendo i tempi di manodopera. Tuttavia, le problematiche relative alla garanzia e gli ostacoli all'integrazione specifica per ogni veicolo ne limitano ancora l'adozione in alcune regioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le flotte commerciali guidano l'innovazione della chiave digitale
Le autovetture rappresentavano il 71.84% del mercato dei sistemi di accesso keyless per autoveicoli nelle installazioni del 2025, riflettendo i loro volumi di produzione dominanti. I veicoli commerciali leggeri, tuttavia, mostrano un CAGR del 10.44%, poiché i fornitori di servizi logistici danno priorità alla condivisione digitale delle chiavi per i percorsi con più conducenti.
Le iniziative di car sharing richiedono prenotazioni e riconsegne senza intoppi, promuovendo l'innovazione nell'ambito delle credenziali temporanee e dei tracciati di controllo basati su cloud. Le società di noleggio citano come vantaggi chiave la riduzione delle controversie relative ai danni e la rapidità dei tempi di consegna. I camion pesanti adottano la tecnologia in modo più graduale, concentrandosi sull'identificazione del conducente piuttosto che sulla praticità, ma i piloti di veicoli pesanti elettrici segnalano un'accelerazione futura.
Analisi geografica
L'area Asia-Pacifico ha generato il 48.55% del fatturato del mercato dei sistemi di accesso keyless per autoveicoli nel 2025 e sta registrando un CAGR dell'11.03%. L'impennata dei veicoli elettrici in Cina posiziona i sistemi keyless come equipaggiamento standard anche sui modelli di fascia media, costringendo i concorrenti stranieri a eguagliare le loro funzionalità. I programmi di incentivi legati alla produzione in India promuovono gli impianti di elettronica nazionali, riducendo i costi di approvvigionamento locali. Fornitori giapponesi come Denso adattano i moduli UWB alle piattaforme globali, mentre gli OEM sudcoreani estendono l'accesso esclusivo tramite smartphone alle nuove gamme elettriche.
Il Nord America si colloca al secondo posto per valore. L'aumento delle statistiche sui furti e la pressione assicurativa rendono le soluzioni keyless avanzate un elemento fondamentale. Il Canada finanzia otto progetti antifurto, consolidando gli aggiornamenti basati su biometria e intelligenza artificiale. Gli hub OEM del Messico integrano moduli conformi per supportare i programmi di esportazione statunitensi, diffondendo la domanda di elementi sicuri in tutta la regione. L'ampia diffusione degli smartphone rafforza l'accettazione delle chiavi digitali e un considerevole mercato post-vendita supporta i retrofit.
L'Europa beneficia di rigorosi obblighi in materia di sicurezza informatica. I marchi del lusso sono all'avanguardia nell'adozione di UWB, mentre i modelli di fascia media integrano BLE crittografato. La chiarezza normativa prevista dal Cyber Resilience Act garantisce ai pionieri un vantaggio in termini di conformità, definendo le liste dei fornitori nei cicli di approvvigionamento.
Panorama normativo
Le normative in materia di omologazione e sicurezza dei prodotti stanno inasprendo gli obblighi relativi alla sicurezza informatica e agli aggiornamenti software per le funzioni di accesso connesso. Il Regolamento UNECE n. 155 impone ai produttori di apparecchiature originali (OEM) di implementare un sistema di gestione della sicurezza informatica (CSMS) per l'intero ciclo di vita del veicolo, per le categorie di veicoli interessate, rendendo la valutazione e la mitigazione del rischio informatico un prerequisito per l'accesso al mercato nelle giurisdizioni che applicano i quadri normativi UNECE. Anche la norma ISO 24089:2023 per l'ingegneria degli aggiornamenti software in ambito automobilistico, con un emendamento pubblicato nel luglio 2024, rafforza le aspettative di processo per la distribuzione sicura degli aggiornamenti, che diventa un requisito imprescindibile poiché le chiavi digitali e le centraline di controllo senza chiave ricevono aggiornamenti software via etere.
Negli Stati Uniti, la NHTSA continua a considerare la sicurezza informatica come un rischio per la sicurezza ai sensi del National Traffic and Motor Vehicle Safety Act, attraverso linee guida e ricerche. Gli sforzi di modernizzazione degli standard FMVSS indicano inoltre un continuo allineamento degli standard di sicurezza preesistenti con le architetture dei veicoli definite dal software. Nel maggio 2025, la NHTSA ha pubblicato una proposta di regolamento per rimuovere i requisiti ridondanti nello standard FMVSS n. 206 (serrature e componenti di ritenzione delle portiere) e, nel marzo 2026, ha proposto aggiornamenti agli standard FMVSS n. 103 e n. 104, sottolineando la continua manutenzione normativa degli standard di sicurezza e controllo relativi all'accesso ai veicoli. Questi aggiornamenti influenzano la progettazione, la convalida e la documentazione di conformità dei produttori di apparecchiature originali (OEM) per i sistemi elettronici di chiusura e accesso.
Analisi della catena del valore
La catena del valore inizia con i semiconduttori e i materiali di partenza (elementi di sicurezza, microcontrollori, ricetrasmettitori RF/BLE/UWB, driver per antenne a bassa frequenza e materie plastiche o metalli per telecomandi e schede di backup), seguiti dalla progettazione e integrazione dei moduli da parte di fornitori di primo livello che forniscono controller RKE, PKE/PEPS e chiavi digitali agli OEM per l'integrazione nelle piattaforme veicolari. I livelli software e crittografici, inclusi gli strumenti di provisioning e la gestione del ciclo di vita delle credenziali, si affiancano sempre più all'hardware, allineando l'accesso senza chiave con le piattaforme veicolari definite dal software e le pipeline di aggiornamento OTA.
Gli organismi di standardizzazione e interoperabilità plasmano l'integrazione a valle. Il Car Connectivity Consortium (CCC) funge da punto di riferimento per l'ecosistema delle chiavi digitali attraverso programmi di specifiche e certificazione che convalidano il comportamento tra telefoni e veicoli diversi utilizzando la sicurezza PKI basata su standard, riducendo la frammentazione per i programmi OEM che devono supportare i portafogli di dispositivi Apple e Android. La distribuzione è orientata verso l'installazione OEM, mentre il mercato aftermarket si affida a installatori e fornitori di kit in grado di adattare cablaggi, accoppiamento e fornitura di sicurezza a diverse architetture di veicoli. La resilienza della catena di approvvigionamento rimane un vincolo a causa della dipendenza da semiconduttori standardizzati; l'intervento previsto per la fine del 2025 che ha interessato Nexperia ha evidenziato il rischio di concentrazione nella fornitura di componenti elettronici per autoveicoli, spingendo i produttori di moduli di primo livello ad adottare un doppio approvvigionamento e una pianificazione di emergenza.
Panorama competitivo
Il mercato dei sistemi di accesso keyless per autoveicoli comprende diversi fornitori di primo livello con portafogli differenziati. Continental, Denso e Valeo detengono posizioni significative e rappresentano un settore moderatamente concentrato. Continental lancia il marchio Aumovio per promuovere strategie software-defined, tra cui l'accesso UWB CoSmA e la gestione delle credenziali over-the-air. Denso sfrutta i consolidati legami con gli OEM in Giappone e Nord America, concentrandosi sull'integrazione di elementi sicuri con i controller ADAS. Valeo punta sulle piattaforme NFC-plus-BLE, scalabili su tutti gli allestimenti base.
Le alleanze strategiche sostituiscono i silos verticali. BMW collabora con Apple per garantire il supporto multipiattaforma per le chiavi digitali, mentre Hyundai si affida a Google per la compatibilità con Android. I fornitori di semiconduttori STMicroelectronics e NXP gareggiano per fornire chipset multiprotocollo, vendendo progetti di riferimento che accelerano il time-to-market.
L'attività di acquisizione è costante: nel gennaio 2025, ASSA ABLOY ha acquisito 3millID Corporation e Third Millennium Systems Ltd. per ampliare le competenze biometriche, mentre Samsung sta valutando l'acquisto di parti dei display e delle unità ADAS di Continental, a dimostrazione della convergenza intersettoriale. La competenza in materia di sicurezza informatica e la conformità normativa determinano sempre più l'esito delle offerte, emarginando le aziende prive di certificazione ISO/SAE 21434.
Leader del settore dei sistemi di accesso senza chiave per autoveicoli
Continental AG
Corporazione Denso
Valeo SA
HELLA GmbH & Co. KGaA
TOKAIRIKA, CO, LTD.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Il Car Connectivity Consortium ha portato avanti i test della Digital Key versione 4 durante il suo 18° Plugfest sull'interoperabilità presso il DEKRA Lausitzring in Germania. Il lavoro si è concentrato sul comportamento end-to-end per una migliore condivisione e accesso alle flotte, rafforzando il percorso dalle chiavi digitali premium verso implementazioni standardizzate che supportano credenziali gestite e revocabili in ecosistemi misti di dispositivi e veicoli.
- Giugno 2025: Continental ha iniziato a fornire il suo sistema di accesso digitale CoSmA basato su dispositivi intelligenti, inclusa la tecnologia di ricetrasmissione UWB, per l'Audi Q6 e-tron. La fornitura in serie evidenzia l'integrazione della tecnologia UWB nelle piattaforme per veicoli elettrici ad alto volume e rafforza la rete di fornitori per la mitigazione degli attacchi di relay tramite misurazione precisa della distanza e accesso sicuro incentrato sullo smartphone.
- Marzo 2024: FORVIA HELLA ha ricevuto ulteriori ordini di produzione in serie per il suo sistema digitale Smart Car Access. Queste acquisizioni sottolineano l'interesse dei produttori di apparecchiature originali (OEM) verso le architetture di accesso digitale ed espandono la base installata per i fornitori in grado di combinare funzionalità pratiche con sicurezza e gestione delle credenziali per l'intero ciclo di vita.
Ambito del rapporto sul mercato globale dei sistemi di accesso senza chiave per autoveicoli
Settore automobilistico I sistemi di accesso senza chiave consentono alla persona di sbloccare e bloccare le porte del veicolo senza utilizzare una chiave. La maggior parte dei veicoli moderni è dotata di un sistema di accesso senza chiave di base che include un trasmettitore remoto a corto raggio. L’ambito del mercato dei sistemi di accesso senza chiave per autoveicoli copre la segmentazione per tipo di prodotto, utente finale, tipo di veicolo e area geografica.
Per tipo di prodotto, il mercato è segmentato in Sistemi Passive Keyless Entry (PKE) e Sistemi Remote Keyless Entry (RKE). Per utente finale, il mercato è segmentato in OEM e Aftermarket.
Per tipo di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e resto del mondo. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (miliardi di dollari).
| Sistema di accesso passivo senza chiave (PKE). |
| Sistema di accesso remoto senza chiave (RKE). |
| Sistema digitale / telefono come chiave |
| RF (315/433 MHz) |
| Bluetooth Low Energy (BLE) |
| Near Field Communication (NFC) |
| Banda ultralarga (UWB) |
| Produttori di apparecchiature originali (OEM) |
| aftermarket |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Philippines | |
| Vietnam | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Israele | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Sistema di accesso passivo senza chiave (PKE). | |
| Sistema di accesso remoto senza chiave (RKE). | ||
| Sistema digitale / telefono come chiave | ||
| Per tecnologia | RF (315/433 MHz) | |
| Bluetooth Low Energy (BLE) | ||
| Near Field Communication (NFC) | ||
| Banda ultralarga (UWB) | ||
| Per utente finale | Produttori di apparecchiature originali (OEM) | |
| aftermarket | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali pesanti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Philippines | ||
| Vietnam | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Israele | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Cosa determina la rapida crescita del mercato dei sistemi di accesso senza chiave?
L'aumento dei tassi di furto di veicoli, la crescente diffusione dei veicoli elettrici e le chiavi digitali standardizzate basate sugli smartphone stanno spingendo l'adozione di questi sistemi, con una previsione di CAGR del 10.09% fino al 2031.
Quale regione è leader oggi nel mercato dei sistemi di accesso senza chiave?
Nel 48.55, la regione Asia-Pacifico detiene il 2025% del fatturato globale, grazie all'elevata produzione di veicoli elettrici della Cina e alla rapida standardizzazione della tecnologia.
In che modo la banda ultralarga migliora la sicurezza dei veicoli?
La tecnologia UWB consente la misurazione della distanza a livello centimetrico, bloccando i metodi di attacco relay comuni con i tradizionali portachiavi RF, migliorando l'affidabilità dell'autenticazione di prossimità.
Quale ruolo svolgono le normative nell’espansione del mercato?
Politiche come l'EU Cyber Resilience Act e il finanziamento antifurto del Canada impongono una sicurezza informatica più rigorosa, favorendo i fornitori consolidati e accelerando l'adozione da parte degli OEM di sistemi avanzati senza chiave.
Quale segmento di prodotto mostra il potenziale di crescita più elevato?
Il Passive Keyless Entry è in testa con un CAGR del 10.58%, che riflette la sua diffusione dai veicoli di fascia alta a quelli di fascia media, poiché le piattaforme elettriche adottano l'accesso a mani libere come funzionalità standard.


