

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
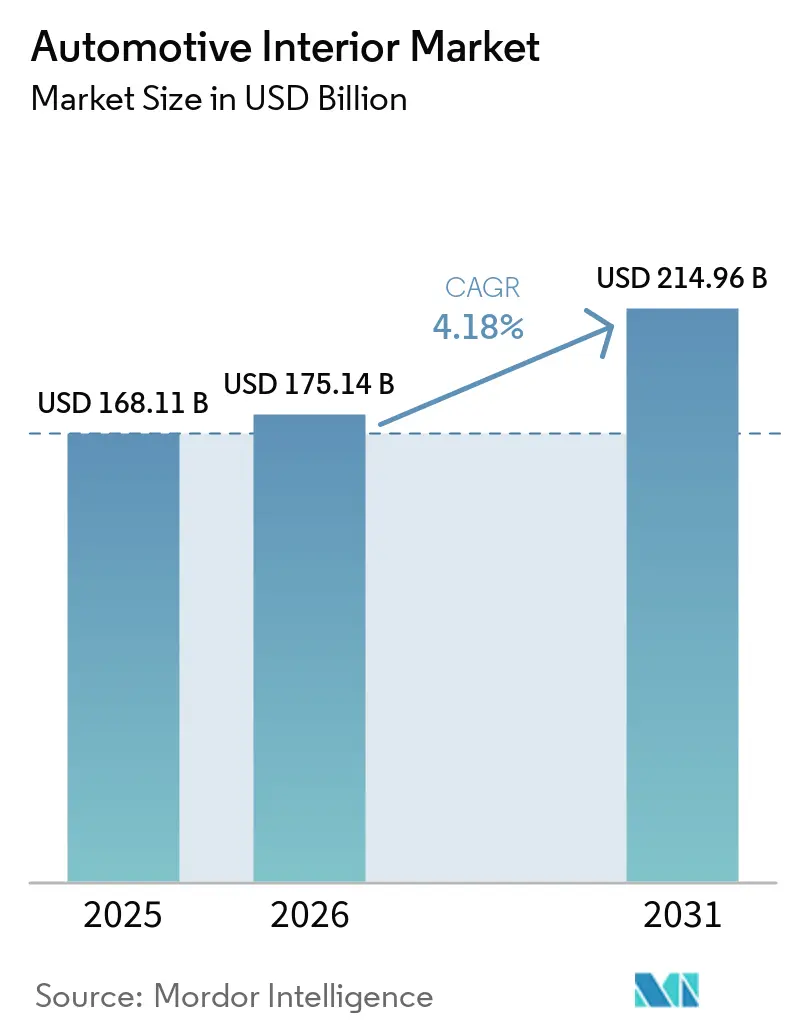
| Dimensione del mercato (2026) | 175.14 miliardo di dollari |
| Dimensione del mercato (2031) | 214.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.18% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
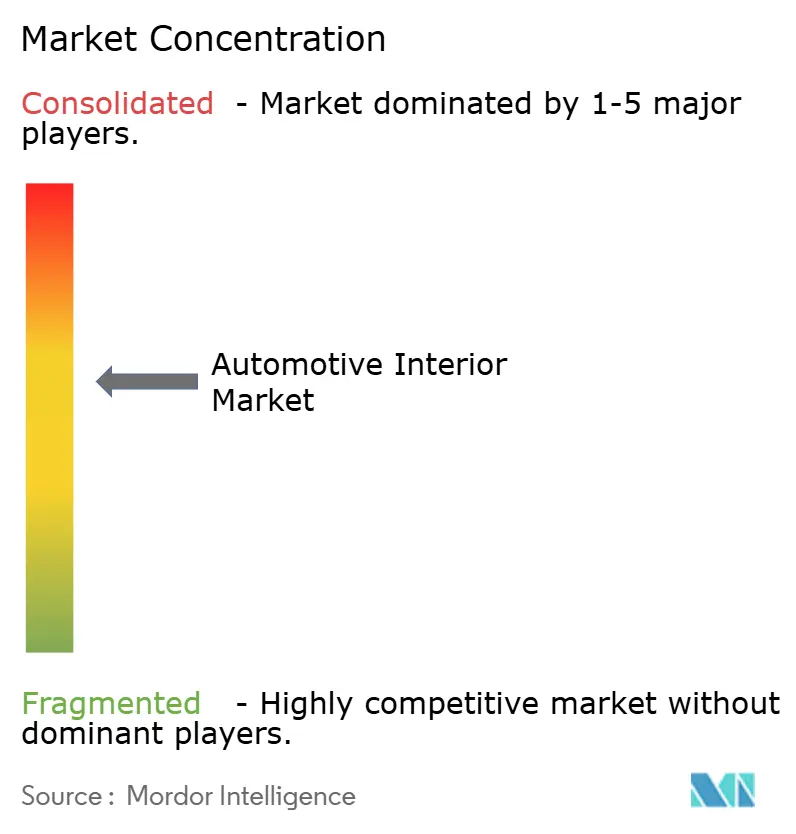
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli interni automobilistici di Mordor Intelligence
Si stima che il mercato degli interni per auto nel 2026 raggiungerà i 175.14 miliardi di dollari, in crescita rispetto ai 168.11 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 214.96 miliardi di dollari, con un CAGR del 4.18% nel periodo 2026-2031. Questa espansione misurata nasconde una trasformazione più profonda, con i cockpit software-defined, il monitoraggio biometrico e i materiali sostenibili che passano da opzioni di nicchia a specifiche mainstream. I produttori di componenti auto riprogettano i layout degli abitacoli attorno a display ad alta densità e unità di elaborazione centralizzate, mentre i fornitori esplorano i ricavi da abbonamento legati agli aggiornamenti delle funzionalità over-the-air. Le piattaforme per veicoli elettrici aggiungono ulteriori contenuti per auto, poiché gli abitacoli silenziosi aumentano l'importanza di superfici premium, illuminazione ambientale e funzionalità per il benessere. La regione Asia-Pacifico detta già il ritmo per questi aggiornamenti e il suo vantaggio in termini di volume incoraggia una rapida iterazione locale. Allo stesso tempo, la domanda del mercato dei ricambi rimane resiliente perché i gestori di flotte e i proprietari di negozi al dettaglio continuano a rinnovare le finiture usurate con moduli più duraturi e aggiornabili digitalmente, attenuando i timori che la mobilità condivisa possa erodere i cicli di sostituzione.
Punti chiave del rapporto
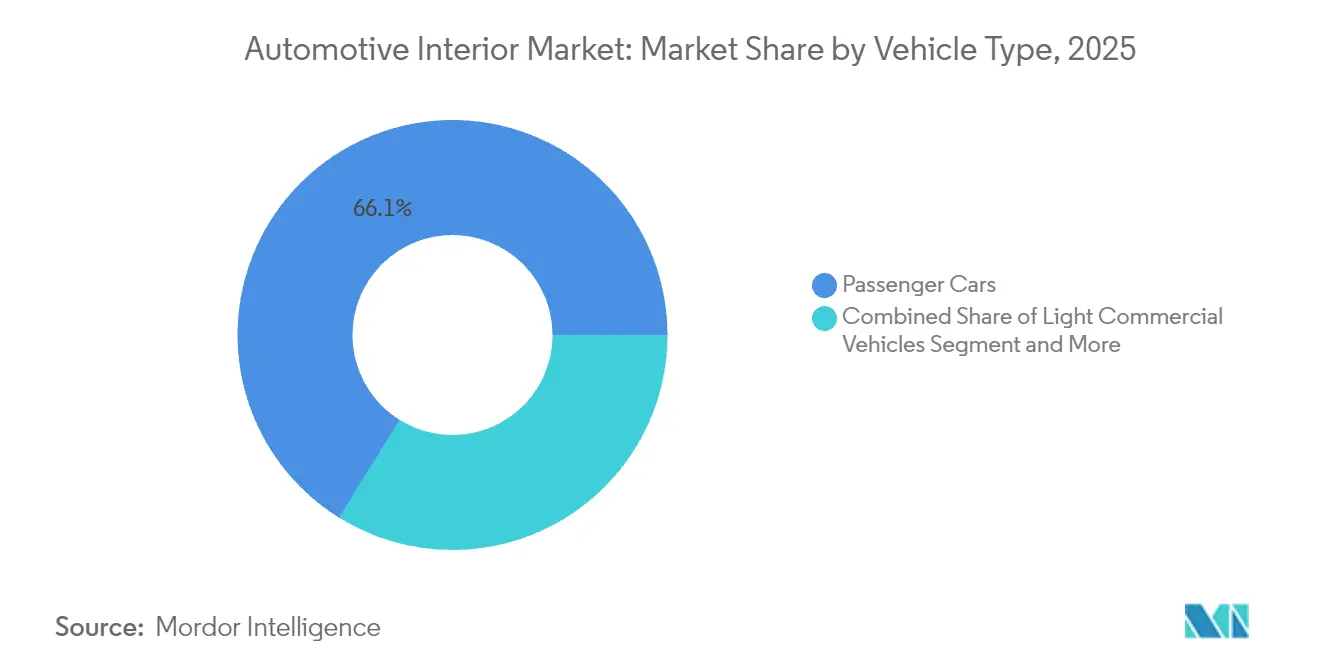
- Per tipologia di veicolo, nel 2025 le autovetture rappresentavano il 66.13% del mercato degli interni automobilistici, mentre si prevede che le autovetture elettriche cresceranno a un CAGR del 4.21% entro il 2031.
- In base alla propulsione, nel 2025 i veicoli con motore a combustione interna detenevano una quota di mercato del 72.47% per gli interni automobilistici, mentre si prevede che i veicoli elettrici registreranno la crescita più rapida, con un CAGR del 4.27% fino al 2031.
- Per componente, i sistemi di seduta hanno conquistato una quota di fatturato del 34.05% nel 2025; i sistemi di monitoraggio del conducente e degli occupanti detengono il CAGR previsto più elevato, pari al 4.23% durante il periodo di previsione.
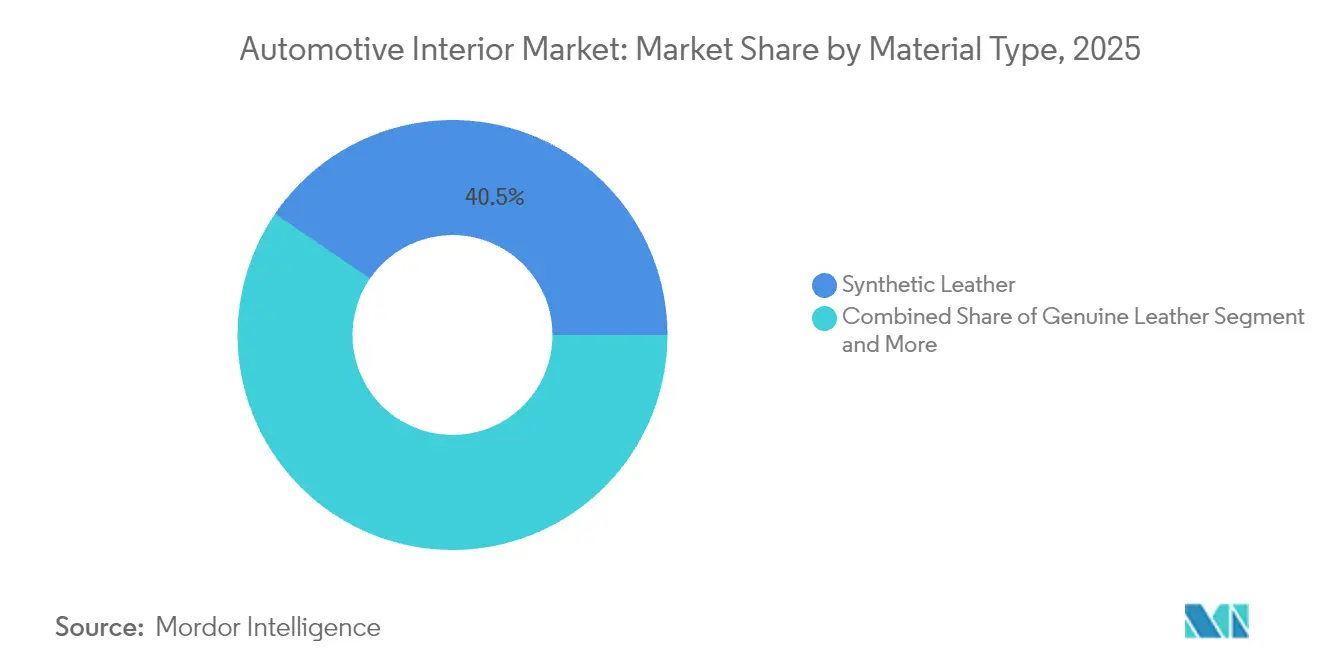
- In base al materiale, nel 2025 la pelle sintetica deteneva una quota del 40.46% del mercato degli interni automobilistici, mentre i materiali naturali e riciclati cresceranno a un CAGR del 4.24% fino al 2031.
- Per canale di vendita, il segmento aftermarket ha rappresentato il 72.77% del mercato degli interni per autoveicoli nel 2025 e mantiene una previsione di CAGR del 4.29% fino al 2031.
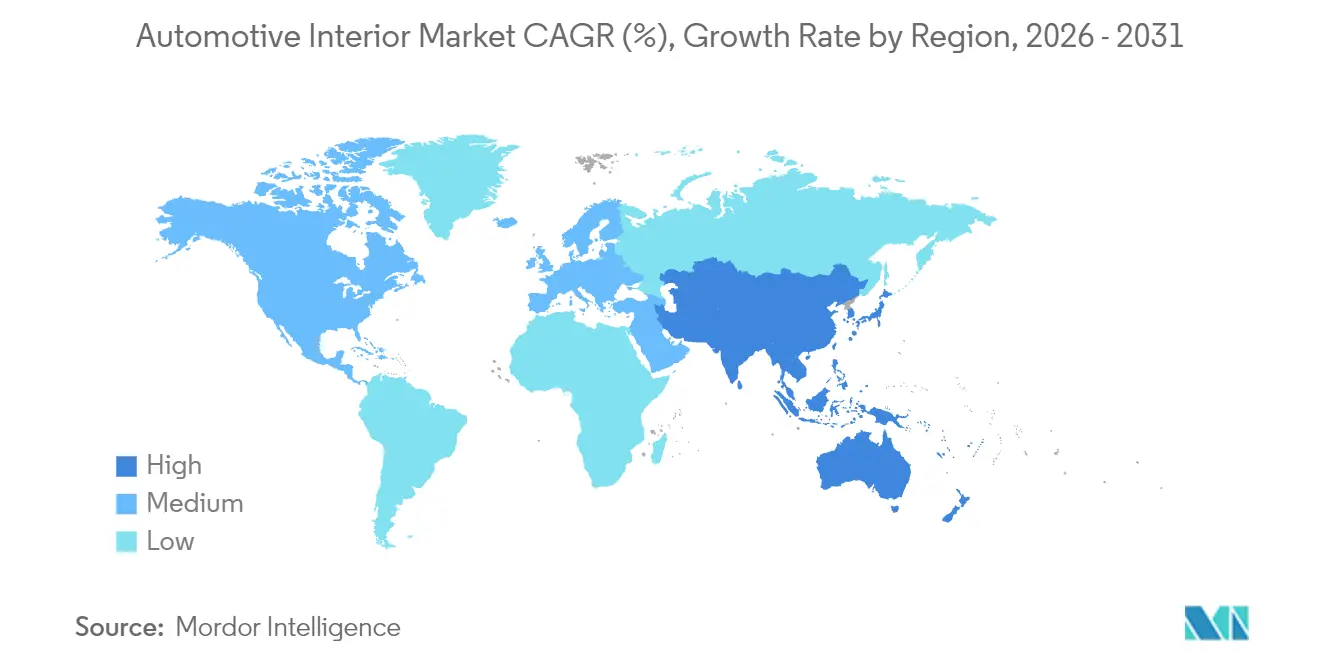
- In termini geografici, l'area Asia-Pacifico è stata in testa con il 37.43% della quota di mercato degli interni automobilistici nel 2025; la regione è sulla buona strada per espandersi a un CAGR del 4.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli interni automobilistici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio ai veicoli definiti dal software | + 0.8% | Globale, guidato da Nord America e Cina | Medio termine (2-4 anni) |
| Aumento della domanda di SUV premium ed elettrici | + 0.6% | Nucleo Asia-Pacifico, ricadute a livello globale | A breve termine (≤ 2 anni) |
| Architetture di cabina di pilotaggio aggiornabili via etere | + 0.5% | Adozione anticipata da parte del Nord America e dell'UE | Medio termine (2-4 anni) |
| Materiali leggeri e sostenibili richiesti dagli obiettivi di carbonio degli OEM | + 0.4% | Leadership normativa globale ed europea | A lungo termine (≥ 4 anni) |
| Adozione di misure di salute e sicurezza in cabina | + 0.3% | Leadership dell’UE, adozione globale | Medio termine (2-4 anni) |
| L'illuminazione ambientale a stato solido come elemento distintivo del marchio. | + 0.2% | Segmenti premium globali al primo posto | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio ai veicoli definiti dal software e ai display HD
La progettazione incentrata sul software disaccoppia le funzioni della cabina dall'hardware fisso e consente aggiornamenti continui tramite patch over-the-air sicure. Continental offre ora domini della cabina di pilotaggio che ospitano tre o più display ad altissima risoluzione gestiti da processori che superano i 1,000 DMIPS [1] “Integrated High-Performance Cockpit Platforms,” Continental AG, continental-automotive.com . Lo Snapdragon Digital Chassis di Qualcomm alimenta numerosi modelli di veicoli e sottolinea come i produttori di semiconduttori influenzino l'elettronica di bordo [2] “Snapdragon Digital Chassis Adoption Update,” Qualcomm Incorporated, qualcomm.com . I fornitori che integrano elettronica, software e progettazione dell'esperienza utente stanno monetizzando sempre più le nuove funzionalità molto tempo dopo la produzione iniziale del veicolo, trasformando i tradizionali contratti a costo maggiorato in modelli di ricavi ricorrenti che estendono il valore del ciclo di vita. Suite avanzate di sensori interni consentono la manutenzione predittiva, l'assicurazione basata sull'utilizzo e esperienze di bordo personalizzate, creando ulteriori flussi di entrate e rafforzando il coinvolgimento del cliente. I dati raccolti dai sistemi di sedili, infotainment e monitoraggio degli occupanti costituiscono un'infrastruttura condivisa che supporta continui aggiornamenti software, miglioramenti delle funzionalità via etere e servizi di analisi. Questo cambiamento sta incoraggiando la collaborazione tra i produttori di componenti hardware e le aziende di tecnologia digitale per offrire esperienze connesse e senza interruzioni. I fornitori tradizionali di soli componenti rischiano un calo dei ricavi se non si adattano, poiché i loro prodotti da soli non sono più in grado di catturare appieno il valore degli interni intelligenti.
Crescente domanda di SUV premium ed elettrici in Cina e nell'ASEAN
I SUV elettrici premium venduti in Cina presentano una distinta base dei materiali interni superiore di circa un quinto rispetto ai modelli con motore a combustione interna comparabili, a causa di caratteristiche come l'illuminazione ambientale, l'infotainment multi-schermo e i sistemi avanzati di monitoraggio degli occupanti. Aziende come NIO e XPeng hanno integrato sensori biometrici anche negli allestimenti di fascia media, incoraggiando i fornitori globali a stabilire la produzione locale di moduli avanzati a Changzhou, Wuhan e Rayong. La base di esportazione di veicoli elettrici della Thailandia, in rapida espansione, sta attirando fornitori di sedili, rivestimenti e abitacoli nel Sud-est asiatico, riducendo i tempi di consegna per i produttori OEM giapponesi, coreani e occidentali che assemblano veicoli nella regione. La crescente popolazione a reddito medio dell'ASEAN considera sempre più l'esperienza interna quando acquista il suo primo SUV, spingendo i fornitori locali di primo livello a investire in studi di colore, materiali e finiture vicino a Bangkok e Ho Chi Minh City.
Architetture di cabina di pilotaggio aggiornabili via etere
Stellantis dota la STLA Brain di elaborazione centralizzata e gateway sicuri, consentendo l'aggiornamento delle funzionalità dell'abitacolo in pochi minuti anziché durante le visite annuali in officina, migliorando significativamente la funzionalità del veicolo e l'esperienza utente. Per i fornitori, i livelli di abbonamento per i modelli di massaggio dei sedili, i temi di illuminazione ambientale e il monitoraggio avanzato del conducente creano flussi di entrate a vita che scalano con i chilometri percorsi, trasformando le tradizionali vendite di hardware in entrate digitali ricorrenti. I costi di garanzia diminuiscono poiché la diagnostica remota consente di risolvere i guasti del software senza sostituire i componenti, migliorando l'efficienza del servizio e la soddisfazione del cliente. I componenti hardware devono comunque soddisfare rigorosi standard di livello automobilistico, spingendo i fornitori a investire nella certificazione di sicurezza informatica e nella conformità alla norma ISO 21434. Sebbene l'investimento iniziale sia elevato, i primi ad adottare queste tecnologie si assicurano partnership OEM per più cicli di programma, rendendo costoso il passaggio a un altro fornitore e rafforzando la fidelizzazione a lungo termine.
Materiali leggeri e sostenibili richiesti dagli obiettivi di carbonio degli OEM
Le case automobilistiche si stanno impegnando a raggiungere obiettivi di emissioni nette zero e stanno integrando questi impegni nelle regole di approvvigionamento che privilegiano le materie prime riciclate o di origine biologica, rimodellando le strategie di approvvigionamento dei materiali in tutto il settore. BMW punta a un contenuto di plastica riciclata del 50% in tutti i nuovi interni entro il 2030, stabilendo un punto di riferimento per la progettazione sostenibile degli abitacoli. Il produttore di sedili Adient ha stretto una partnership con diverse startup di biomateriali per fornire alternative "plug-and-play" alle tradizionali schiume petrolchimiche, accelerando l'adozione di materiali sostenibili. I più recenti standard californiani per i veicoli rispecchiano le iniziative europee sull'economia circolare, offrendo ai fornitori nordamericani segnali di incentivazione comparabili per investire nella produzione ecocompatibile. I fornitori che producono su larga scala poliuretano a base di alghe o tessuti in PET riciclato sono in grado di ottenere prezzi più elevati e di assicurarsi contratti a lungo termine con gli OEM focalizzati sugli obiettivi di sostenibilità. Le aziende petrolchimiche tradizionali si trovano ad affrontare una compressione dei margini mentre perseguono la conformità attraverso costose compensazioni o materiali di riadattamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza persistente di chipset | -0.3% | Globale, acuto nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Ciclo di aggiornamento più breve nelle flotte di mobilità condivisa | -0.2% | Mercati delle flotte del Nord America e dell'UE | Medio termine (2-4 anni) |
| Elevata volatilità delle materie prime | -0.2% | Complessità normativa globale e UE | Medio termine (2-4 anni) |
| Frammentazione della proprietà intellettuale e degli standard | -0.1% | Globale, acuto in Android Automotive | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Persistente carenza di chipset nel settore dell'infotainment
I tempi di consegna per i processori di livello automotive continuano a variare da 26 a 52 settimane, interrompendo i programmi di produzione degli interni e costringendo gli OEM a dare priorità ai controller di sicurezza rispetto alle unità di infotainment. I fornitori di primo livello che implementano architetture indipendenti dal chip sono in grado di mitigare parte di questo rischio, ma i produttori più piccoli faticano ad assicurarsi le allocazioni rispetto alle grandi aziende di elettronica di consumo, limitando la loro flessibilità produttiva. I margini sono ulteriormente compressi poiché i fornitori accumulano scorte di semiconduttori ai prezzi spot massimi, immobilizzando ingenti capitali circolanti e aumentando la pressione finanziaria. Nei mercati emergenti, gli OEM sensibili ai costi stanno riducendo le specifiche degli interni o posticipando il lancio di sistemi di monitoraggio multicamera per gestire i vincoli di approvvigionamento. La carenza sta anche accelerando l'integrazione verticale, con aziende come Continental e ZF che aggiungono capacità interne di progettazione ASIC per assicurarsi componenti strategici. Fornitori e OEM stanno esplorando sempre più strategie di approvvigionamento alternative, approcci di progettazione modulare e contratti a lungo termine per mitigare le continue interruzioni. Nel complesso, queste dinamiche stanno rimodellando l'economia, le tempistiche e le priorità di progettazione per i fornitori di interni automotive in tutto il mondo.
Elevata volatilità delle materie prime per i polimeri poliuretanici e di origine biologica.
Nel 2024, i costi della schiuma di poliuretano sono aumentati di circa un quarto, rispecchiando i picchi paralleli del prezzo del petrolio greggio, mentre le alternative di origine biologica hanno subito una volatilità ancora maggiore a causa dell'incertezza sui raccolti. I produttori di sedili e rivestimenti si tutelano tramite contratti futures, ma i fornitori di secondo livello spesso non hanno le dimensioni necessarie per assorbire gli shock di prezzo o rinegoziare i termini con gli OEM, lasciando i margini sotto pressione. Questa volatilità complica la transizione verso input più ecologici, poiché il prezzo dei materiali di origine biologica dipende fortemente dai raccolti di mais, soia o canna da zucchero, che fluttuano di anno in anno. I fornitori con divisioni chimiche interne, come Lear, riportano un utile lordo più stabile grazie all'approvvigionamento integrato e alla mitigazione del rischio. Le aziende più piccole stanno valutando contratti indicizzati a lungo termine o adottando design multimateriale che riducono il volume di poliuretano per sedile, bilanciando gli obiettivi di sostenibilità con la gestione dei costi.
Analisi del segmento
Per tipo di veicolo: la premiumizzazione elettrica stimola la crescita dei contenuti
Le autovetture hanno sostenuto il 66.13% del fatturato complessivo nel 2025, dimostrando il vantaggio di scala del segmento nel mercato degli interni automobilistici. Le autovetture elettriche rappresentano la fetta in più rapida crescita, con un CAGR del 4.21%, poiché una maggiore densità tecnologica in cabina aumenta il valore del paniere per unità. Le dimensioni del mercato degli interni automobilistici per le auto elettriche beneficiano di pavimenti ampi e piatti che liberano moduli di stivaggio, sedili in stile lounge e superfici espositive panoramiche. I veicoli commerciali leggeri seguono l'espansione della consegna dei pacchi, ma gli aggiornamenti dell'abitacolo rimangono funzionali, quindi la crescita deriva principalmente dal monitoraggio obbligatorio del conducente piuttosto che dalle finiture di lusso. I camion medi e pesanti rimangono sensibili ai tempi di fermo; pertanto, i fornitori propongono tessuti resistenti e superfici antimicrobiche agli acquirenti di flotte.
L'ondata di elettrificazione consente ai fornitori di integrare funzioni di benessere come la cancellazione attiva del rumore e gli ionizzatori d'aria, in precedenza proibitivi in termini di costi. Tesla ha dato il via a layout minimalisti, ma gli OEM tradizionali dimostrano che c'è ancora interesse per quadri elettrici robusti abbinati a cluster multi-schermo. Le nuove normative UE che impongono telecamere rivolte verso l'interno sui camion pesanti generano una domanda incrementale di kit di monitoraggio degli occupanti. Nel tempo, la differenziazione dell'abitacolo si sposta dalla lavorazione meccanica alla personalizzazione basata su software che si aggiorna durante il ciclo di vita del veicolo, estendendo il potenziale dell'aftermarket anche nelle flotte commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: il predominio dei motori a combustione interna maschera la traiettoria di crescita dei veicoli elettrici
I veicoli a combustione interna hanno rappresentato ancora il 72.47% del fatturato nel 2025, ancorando i volumi nel mercato degli interni automobilistici. Ciononostante, i modelli elettrici crescono del 4.27% all'anno e dettano il linguaggio del design del futuro. La disposizione delle batterie elimina i tunnel di trasmissione, quindi i sensori montati sul pavimento e i vani portaoggetti illuminati acquisiscono importanza. La quota di mercato degli interni automobilistici per i componenti specifici per veicoli elettrici aumenta poiché la bassa rumorosità dell'abitacolo aumenta la consapevolezza degli occupanti di rumori e fessure tra i pannelli, imponendo tolleranze di produzione più strette. I veicoli ibridi fungono da prodotti di transizione e spesso abbinano display più grandi e tessuti pregiati per giustificare prezzi più elevati nonostante la modesta autonomia in modalità puramente elettrica.
L'architettura dei veicoli elettrici aumenta la domanda di visualizzazioni energetiche in tempo reale, spingendo i fornitori a riconfigurare la grafica del quadro strumenti e l'esperienza utente della consolle centrale per visualizzare i dati di ricarica. Il silenzio all'interno dell'abitacolo accentua la qualità audio e incoraggia gli OEM a specificare altoparlanti con potenza maggiore e tappetini antivibrazioni, migliorando ulteriormente la qualità dei contenuti per auto. La gestione termica per la longevità della batteria influenza il routing HVAC, offrendo ai fornitori esperti in climatizzazione bi-zona e tri-zona un vantaggio competitivo.
Per tipologia di componente: i sistemi di monitoraggio superano le priorità tradizionali
I sedili sono rimasti il singolo gruppo di componenti più grande, rappresentando il 34.05% delle dimensioni del mercato degli interni automobilistici nel 2025, poiché ogni veicolo necessita di sedili e la maggior parte degli allestimenti offre più pacchetti di upgrade. Tuttavia, le unità di monitoraggio del conducente e degli occupanti hanno registrato il CAGR più rapido, pari al 4.23%, grazie ai requisiti del Regolamento Generale sulla Sicurezza dell'UE e agli sconti delle compagnie assicurative per le auto con rilevamento della stanchezza. L'infotainment si colloca al secondo posto in termini di valore e beneficia di un'elaborazione centralizzata che supporta roadmap software di sei anni. L'illuminazione ambientale va oltre l'estetica e ora segnala lo stato di carica, i segnali di navigazione e gli avvisi al conducente.
I fornitori di porte e pannelli laterali introducono compositi espansi leggeri che integrano sensori tattili. I moduli HVAC si evolvono verso bolle microclimatiche personalizzate con filtrazione attiva di polline e particolato. I produttori di tappezzeria adottano il riciclo a circuito chiuso, recuperando il tessuto dei sedili quando i veicoli vengono ritirati dai centri di demolizione. L'"altro" segmento, principalmente moduli biometrici e per il benessere, registra guadagni di quota a due cifre, partendo da una base bassa, il che suggerisce una futura adozione su larga scala.
Per tipo di materiale: i mandati di sostenibilità rimodellano le preferenze
La pelle sintetica ha guidato il fatturato con un 40.46% nel 2025 grazie all'efficienza dei costi e a un'ampia palette di colori. La vera pelle rimane ambita, ma risente della pressione delle critiche vegane e legate al carbonio. Le dimensioni del mercato degli interni automobilistici legate a input naturali e riciclati crescono a un CAGR del 4.24% perché i crediti normativi orientano la selezione della distinta base verso minori emissioni durante il ciclo di vita. I tessuti in PET riciclato ora soddisfano specifiche di durata un tempo esclusive del PVC, riducendo il divario prestazionale. Plastics ospita linee di estrusione retrofit per ospitare bio-PA e PP riciclato, assorbendo gli investimenti in conto capitale per rimanere nelle liste di approvvigionamento OEM.
L'approvvigionamento dei materiali si evolve in una storia di brand che gli OEM commercializzano direttamente ai consumatori, quindi le piattaforme di tracciabilità mappano le catene di approvvigionamento fino alla piantagione o alla raffineria. I fornitori che gestiscono cicli completi dalla culla alla tomba si assicurano una nomina preferenziale, poiché le case automobilistiche si aspettano il ritiro a fine vita. I premi di costo vengono gradualmente mitigati da finanziamenti di scala e green bond che finanziano l'espansione della capacità produttiva di nuovi biomateriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: la resilienza del mercato post-vendita sfida le previsioni della flotta
Nonostante le tesi di ride-hailing e car-sharing, l'aftermarket ha mantenuto il 72.77% del fatturato nel 2025 e mantiene una previsione di CAGR del 4.29%. I gestori di flotte allungano la vita utile dei beni, ma richiedono finiture robuste e facili da usare; pertanto, i fornitori si concentrano su inserti modulari che riducono al minimo i tempi di fermo. I canali integrati OEM generano margini unitari più elevati, ma si muovono più lentamente in termini di volumi, mantenendo l'aftermarket cruciale per la crescita del mercato degli interni per auto. I portali di e-commerce offrono ai piccoli marchi una portata globale, stimolando la concorrenza.
Hardware aggiornabile digitalmente, come i controller dei sedili o i driver per l'illuminazione ambientale, consente ai proprietari di sbloccare le funzionalità dopo l'acquisto, integrando i ricavi del mercato aftermarket con quelli del software. I kit diretti al consumatore includono cablaggi plug-and-play con codici di attivazione cloud, riducendo le barriere di installazione. Il mix di canali sottolinea che l'usura fisica, le perdite e le preferenze personali spingono alla sostituzione, anche con l'evoluzione dei modelli di proprietà.
Analisi geografica
Mercato degli interni automobilistici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 37.43% del fatturato globale degli interni automobilistici e si prevede che crescerà al tasso annuo composto (CAGR) più rapido, pari al 4.31%, fino al 2031. I marchi cinesi equipaggiano sempre più SUV compatti con cruscotti multi-schermo e sedili orientati al benessere, determinando una maggiore spesa media per gli interni. I volumi di produzione della Cina continentale, combinati con le zone di libero scambio regionali, incoraggiano fornitori come Yanfeng e Magna a localizzare la ricerca e sviluppo e a creare laboratori di materiali vicino ai centri di progettazione degli OEM. La crescente produzione di veicoli elettrici in Thailandia, destinata all'esportazione in Australia e Medio Oriente, sta catalizzando la creazione di nuovi cluster di secondo livello che forniscono telai per sedili, rivestimenti e sistemi di visualizzazione, mentre Giappone e Corea del Sud sfruttano algoritmi di sensori avanzati per il monitoraggio degli occupanti, spesso concedendo in licenza il software a livello globale. L'aumento del reddito disponibile in Indonesia e Vietnam sta inoltre incrementando la domanda di caratteristiche di comfort e praticità, sostenendo la crescita nonostante le fluttuazioni macroeconomiche.
Mercato degli interni automobilistici del Nord America
Il Nord America rimane il secondo mercato più importante per gli interni automobilistici. Negli Stati Uniti, l'ampliamento dei requisiti FMVSS relativi al monitoraggio del conducente sta aumentando la dotazione di sensori di base su autovetture e SUV, mentre la popolarità di pickup e SUV incrementa la superficie dell'abitacolo, favorendo l'offerta di rivestimenti e sistemi di infotainment ad alto margine. I rigidi inverni canadesi stimolano l'adozione di funzionalità aggiuntive come volanti e sedili riscaldati, ampliando ulteriormente la dotazione dei veicoli. Il Messico beneficia di costi del lavoro competitivi e delle regole di origine dell'USMCA, mantenendo attiva la produzione di interni sia per le vendite regionali che per le esportazioni. I produttori di apparecchiature originali (OEM) della regione stanno inoltre investendo in design modulari e funzionalità di aggiornamento over-the-air per migliorare la funzionalità dell'abitacolo.
Mercato europeo degli interni automobilistici
L'Europa mantiene una crescita moderata, sostenuta da rigorosi obblighi in materia di ambiente e sicurezza. Il Regolamento generale sulla sicurezza (GDPR) dell'UE impone il monitoraggio passivo del conducente per tutte le nuove auto a partire dal 2026, garantendo una domanda costante di telecamere interne e sistemi di sensori. I marchi premium tedeschi continuano a sperimentare con gruppi oLED ad alta risoluzione e materiali compositi riciclati, mentre l'Europa orientale offre opzioni di assemblaggio economicamente vantaggiose per i modelli di volume. I requisiti di circolarità spingono i fornitori ad implementare flussi di materiali a ciclo chiuso e il riorientamento della catena di approvvigionamento dopo la Brexit offre opportunità ai produttori continentali che possono rifornire gli stabilimenti del Regno Unito senza essere soggetti a dazi. Nel complesso, fattori normativi, tecnologici ed economici stanno plasmando traiettorie di crescita differenziate nella regione, bilanciando innovazione, sostenibilità ed efficienza dei costi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I fornitori di componenti per interni operano nel rispetto di una serie di requisiti in materia di sicurezza, resistenza al fuoco e materiali per l'abitacolo che variano a seconda della regione, rendendo la validazione multi-standard una parte fondamentale del lancio dei programmi. Negli Stati Uniti, i materiali per interni devono soddisfare i requisiti di infiammabilità FMVSS 302 (49 CFR 571.302), mentre la NHTSA ha aggiornato la FMVSS 208 tramite una norma finale provvisoria sulla protezione degli occupanti in caso di incidente e sui sistemi di avviso per le cinture di sicurezza, con data di entrata in vigore nell'aprile 2026 e un'ulteriore tappa di conformità prevista per la fine del 2026.
Analisi della catena del valore
La catena del valore degli interni automobilistici inizia con i produttori a monte di prodotti chimici, polimeri e tessili che forniscono termoplastiche (ad esempio TPO e ABS), schiume poliuretaniche, adesivi speciali e tessuti, seguiti dai produttori di livello 2 e 3 che trasformano le materie prime in sottocomponenti (rivestimenti, imbottiture in schiuma, telai, rivestimenti, elementi di illuminazione e parti relative ai display). Gli integratori di moduli di livello 1 assemblano moduli abitacolo, pannelli porta e sistemi di sedili e gestiscono le interfacce dirette di nomina e ingegneria con gli acquisti OEM e i team di piattaforma veicolo; tra le aziende attive come integratori o fornitori di sistemi figurano Grupo Antolin, Inteva Products, Tata AutoComp (sistemi interni Artifex), Zettl Group e Hope Global.
La logistica a valle è dominata dalla fornitura just-in-time e just-in-sequence, che utilizza centri di sequenziamento situati vicino agli stabilimenti di assemblaggio dei veicoli per rispettare i programmi di produzione caratterizzati da un'elevata varietà di varianti. I principali vincoli riguardano gli stampi e la validazione, con lunghi tempi di consegna per gli stampi a iniezione complessi (spesso da 12 a 18 mesi) e cicli di validazione e stampaggio estesi da parte degli OEM (comunemente da 18 a 36 mesi), che aumentano il costo delle modifiche di progettazione tardive per abitacoli con display complessi e finiture multimateriale. La persistente volatilità dei prezzi delle materie prime e l'allocazione dei semiconduttori per l'elettronica di infotainment e monitoraggio continuano a esercitare pressione sul capitale circolante e sulle prestazioni di consegna, rafforzando le scelte dei fornitori verso l'approvvigionamento regionalizzato, la doppia qualificazione dei materiali e una maggiore integrazione di progettazione, collaudo e produzione in prossimità dei principali hub degli OEM.
Panorama competitivo
I fornitori globali di primo livello mantengono un notevole potere contrattuale grazie alla profonda integrazione progettuale, alla scala logistica e alle partnership pluridecennali con gli OEM, con Adient, Lear e Magna che controllano circa i due quinti della spesa totale per gli interni automobilistici, a testimonianza di un mercato moderatamente concentrato. Gli operatori regionali come Yanfeng e Hyundai Mobis sfruttano i vantaggi in termini di costi e i rapidi cicli di sviluppo per aggiudicarsi contratti con gli OEM cinesi e coreani, mentre le aziende che sviluppano software nativo collaborano sempre più con i produttori storici, concedendo in licenza algoritmi di monitoraggio del conducente o controller per l'illuminazione ambientale che si sovrappongono all'hardware esistente. Questa dinamica sottolinea un mercato in cui la scalabilità, le competenze tecnologiche e le partnership strategiche determinano il posizionamento competitivo e influenzano il ritmo dell'innovazione negli interni automobilistici.
Le mosse strategiche nel mercato degli interni automobilistici si concentrano sempre più sull'integrazione verticale e sull'acquisizione di capacità digitali, consentendo ai fornitori di migliorare sia la funzionalità del prodotto che la velocità di innovazione. Lear ha acquisito boutique di software embedded per accelerare il lancio delle funzionalità di intelligenza dei sedili ComfortMax in collaborazione con General Motors, integrando sensori avanzati e software per l'esperienza utente direttamente nei sistemi di seduta. Allo stesso modo, FORVIA ha emesso obbligazioni per supportare la ricerca e lo sviluppo di materiali sostenibili e lo sviluppo di piattaforme modulari per l'abitacolo, rafforzando la sua capacità di offrire soluzioni complete per gli interni, soddisfacendo al contempo i requisiti in continua evoluzione degli OEM in termini di sostenibilità e tecnologia. Queste iniziative evidenziano una tendenza di mercato in cui il consolidamento dei fornitori, la digitalizzazione e gli investimenti in sostenibilità sono fondamentali per mantenere un vantaggio competitivo [3] “Completion of Senior Notes Offering,” FORVIA SE, forvia.com.
Nell'anno in corso, le domande di brevetto nel settore delle tecnologie per interni sono aumentate vertiginosamente, a dimostrazione della crescente concorrenza, in particolare nei settori dell'analisi e dei materiali ecologici. Le startup devono affrontare sfide dovute ai rigorosi requisiti di conformità alle norme ISO 26262 e ISO 21434, il che spinge molte di loro a evitare il confronto diretto con i player affermati. Di conseguenza, la differenziazione del mercato si concentra sempre più su esperienze basate su software e sostenibilità convalidata, allontanandosi dall'attenzione esclusiva alla lavorazione meccanica.
Leader del settore degli interni automobilistici
Adient plc
Lear Corporation
Interni automobilistici Yanfeng
Magna International Inc.
FORVIA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: FORVIA ha avviato la produzione di set completi di sedili per auto per Luxeed a Wuhu, segnalando un'espansione delle soluzioni di sedili integrati a supporto dei programmi di veicoli elettrici di Luxeed in Cina. Questa mossa aumenta la capacità di produzione di moduli interni ad alto volume ed è in linea con la tendenza dei produttori di apparecchiature originali (OEM) verso piattaforme interne modulari.
- Ottobre 2025: Adient e Autoliv hanno presentato un concept di soluzione dinamica per la sicurezza dei sedili che collega l'architettura dei sedili alle prestazioni dei sistemi di ritenuta. La collaborazione evidenzia un cambiamento verso la protezione integrata degli occupanti a livello del sedile, che può ridefinire il modo in cui i produttori di apparecchiature originali (OEM) si riforniscono di sedili, airbag e altri componenti interni come moduli combinati.
- Novembre 2024: Adient ha firmato un accordo di sviluppo congiunto con Paslin Company per automatizzare le linee di assemblaggio dei sedili, riducendo i costi e aumentando la produttività in termini di personalizzazione. Questa iniziativa supporta una maggiore complessità delle varianti nei programmi di produzione di sedili e affronta i problemi di efficienza e di manodopera nella produzione di sedili su larga scala.
Ambito e metodologia
Gli interni automobilistici dei veicoli sono costituiti da sistemi di infotainment, pannelli strumenti, pannelli della carrozzeria, ecc. Gli interni automobilistici svolgono un ruolo vitale nelle prestazioni, nell'aspetto estetico e nella vendibilità di un veicolo.
Il mercato degli interni automobilistici è segmentato per tipologia di veicolo, tipo di propulsione, tipologia di componente, tipologia di materiale, canale di vendita e area geografica. Per tipologia di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri e veicoli commerciali medi e pesanti. Per tipologia di propulsione, il mercato è segmentato in veicoli con motore a combustione interna (ICE) e veicoli elettrici (EV). Per tipologia di componente, il mercato è segmentato in cruscotti e moduli abitacolo, sistemi di infotainment e display connessi, sistemi di seduta, illuminazione interna, pannelli di rivestimento di porte e carrozzeria, sistemi HVAC e comfort termico, rivestimenti e materiali di superficie, sistemi di monitoraggio del conducente/occupante e altri componenti. Per tipologia di materiale, il mercato è segmentato in pelle sintetica (PU e PVC), vera pelle, tessuti e materiali tessili, plastica e compositi e materiali naturali e riciclati. Per canale di vendita, il mercato è segmentato in OEM e aftermarket. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Il rapporto offre dimensioni di mercato e previsioni in valore (USD) per tutti i segmenti sopra menzionati.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (miliardi di dollari).
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
Per tipo di propulsione
| Motore a combustione interna (ICE) |
| Veicolo elettrico (EV) |
Per tipo di componente
| Pannelli strumenti e moduli della cabina di pilotaggio |
| Sistemi di infotainment e display connessi |
| Sistemi di seduta |
| Illuminazione interna (ambientale, funzionale) |
| Pannelli di rivestimento per porte e carrozzeria |
| Riscaldamento, ventilazione e condizionamento (HVAC) e comfort termico |
| Materiali per tappezzeria e rivestimento |
| Sistemi di monitoraggio del conducente/occupante |
| altri componenti |
Per tipo di materiale
| Pelle sintetica (PU, PVC) |
| Vero Cuoio |
| Tessuti e tessili: |
| Materie plastiche e compositi |
| Materiali naturali e riciclati |
Per canale di vendita
| OEM |
| aftermarket |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Veicolo elettrico (EV) | ||
| Per tipo di componente | Pannelli strumenti e moduli della cabina di pilotaggio | |
| Sistemi di infotainment e display connessi | ||
| Sistemi di seduta | ||
| Illuminazione interna (ambientale, funzionale) | ||
| Pannelli di rivestimento per porte e carrozzeria | ||
| Riscaldamento, ventilazione e condizionamento (HVAC) e comfort termico | ||
| Materiali per tappezzeria e rivestimento | ||
| Sistemi di monitoraggio del conducente/occupante | ||
| altri componenti | ||
| Per tipo di materiale | Pelle sintetica (PU, PVC) | |
| Vero Cuoio | ||
| Tessuti e tessili: | ||
| Materie plastiche e compositi | ||
| Materiali naturali e riciclati | ||
| Per canale di vendita | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli interni per auto nel 2026?
Il mercato degli interni per autoveicoli ammonta a 175.14 miliardi di dollari nel 2026 e si prevede che raggiungerà i 214.96 miliardi di dollari entro il 2031, con un CAGR del 4.18%.
Quale categoria di componenti è attualmente in testa alla spesa?
I sistemi di seduta sono in testa con una quota di fatturato del 34.05% nel 2025, a dimostrazione del loro potenziale di adattamento universale e di aggiornamento.
Quale regione registra la crescita più rapida entro il 2031?
La regione Asia-Pacifico registra il CAGR più rapido, pari al 4.31%, grazie al boom dei SUV premium in Cina e alle esportazioni di veicoli elettrici dal Sud-Est asiatico.
Perché i sistemi di monitoraggio dei conducenti stanno guadagnando terreno?
Le normative UE e USA impongono ora il rilevamento della stanchezza e della distrazione, spingendo il segmento a un CAGR del 4.23%.
In che modo la sostenibilità influenza la scelta dei materiali?
Gli obiettivi di neutralità carbonica degli OEM promuovono l'impiego di input riciclati e di origine biologica, consentendo ai materiali naturali e riciclati di crescere a un CAGR del 4.24% entro il 2031.


