

Dimensioni e quota di mercato degli specchietti retrovisori interni per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.45 miliardo di dollari |
| Dimensione del mercato (2031) | 4.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.74% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli specchietti retrovisori interni per autoveicoli di Mordor Intelligence
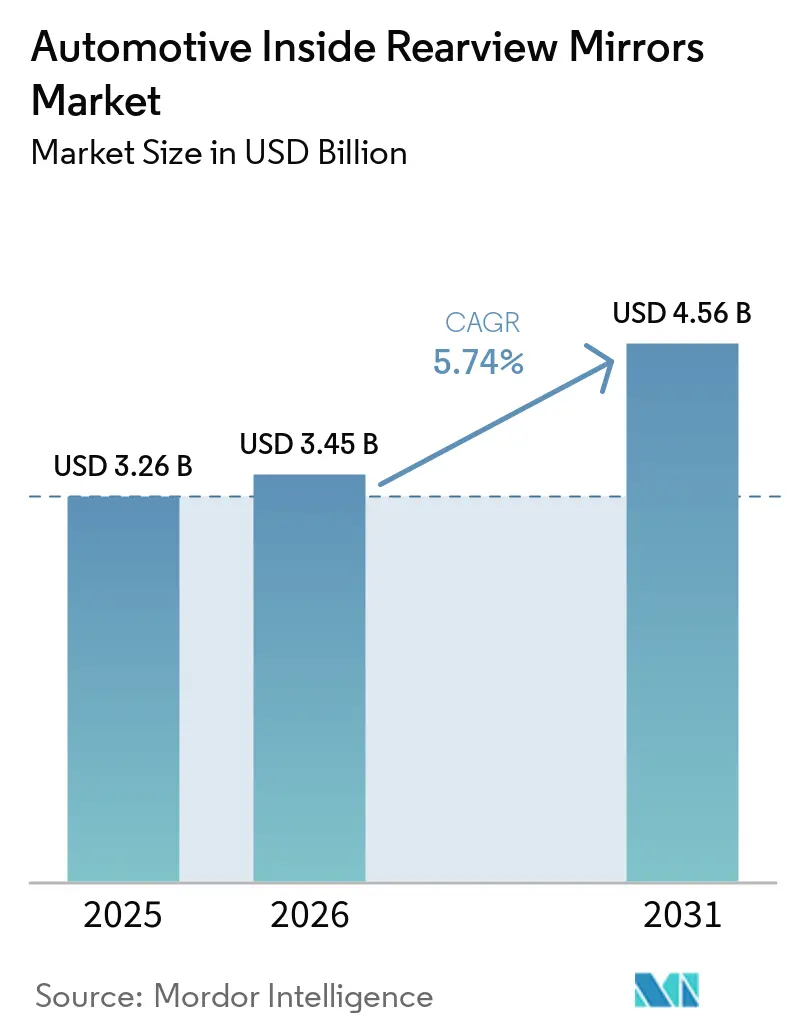
Si prevede che il mercato degli specchietti retrovisori interni per autoveicoli crescerà da 3.26 miliardi di dollari nel 2025 a 3.45 miliardi di dollari nel 2026, per poi raggiungere i 4.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.74% nel periodo 2026-2031. Questa crescita è sostenuta dai crescenti requisiti di sicurezza dei veicoli, dall'integrazione delle funzioni ADAS (Advanced Driver-Assistance Systems) nel modulo dello specchietto e dalla costante ripresa della produzione globale di veicoli leggeri.
Gli specchietti retrovisori interni si sono evoluti da semplici superfici riflettenti a elementi fondamentali dell'architettura di sicurezza dell'abitacolo. Oggi, gli specchietti retrovisori interni integrano spesso display digitali basati su telecamere, funzioni di oscuramento automatico e sistemi integrati di monitoraggio del conducente. Questi miglioramenti contribuiscono a ridurre l'abbagliamento, a migliorare la visibilità e ad ampliare il campo visivo, consentendo nuove funzionalità di sicurezza come gli avvisi di superamento della corsia, gli avvisi di collisione e il monitoraggio degli occupanti. [1] “Digital Rearview Systems and Camera Monitoring Systems”, UNECE, unece.org
Lo slancio normativo rafforza questa transizione. Agenzie per la sicurezza come NHTSA e IIHS evidenziano le collisioni con angoli ciechi e gli incidenti in retromarcia come cause principali di lesioni, spingendo i costruttori di veicoli ad adottare specchietti retrovisori più intelligenti e, in alcuni casi, soluzioni di "retrovisore digitale" basate su telecamere che integrano o sostituiscono i vetri tradizionali. Anche le tendenze parallele nell'elettrificazione e nella guida autonoma supportano il mercato: le piattaforme dei veicoli elettrici privilegiano sistemi di specchietti retrovisori aerodinamici, leggeri e snelli, mentre livelli di automazione più elevati richiedono l'integrazione di telecamere e sensori aggiuntivi sullo specchio o nelle sue vicinanze.
Punti chiave del rapporto
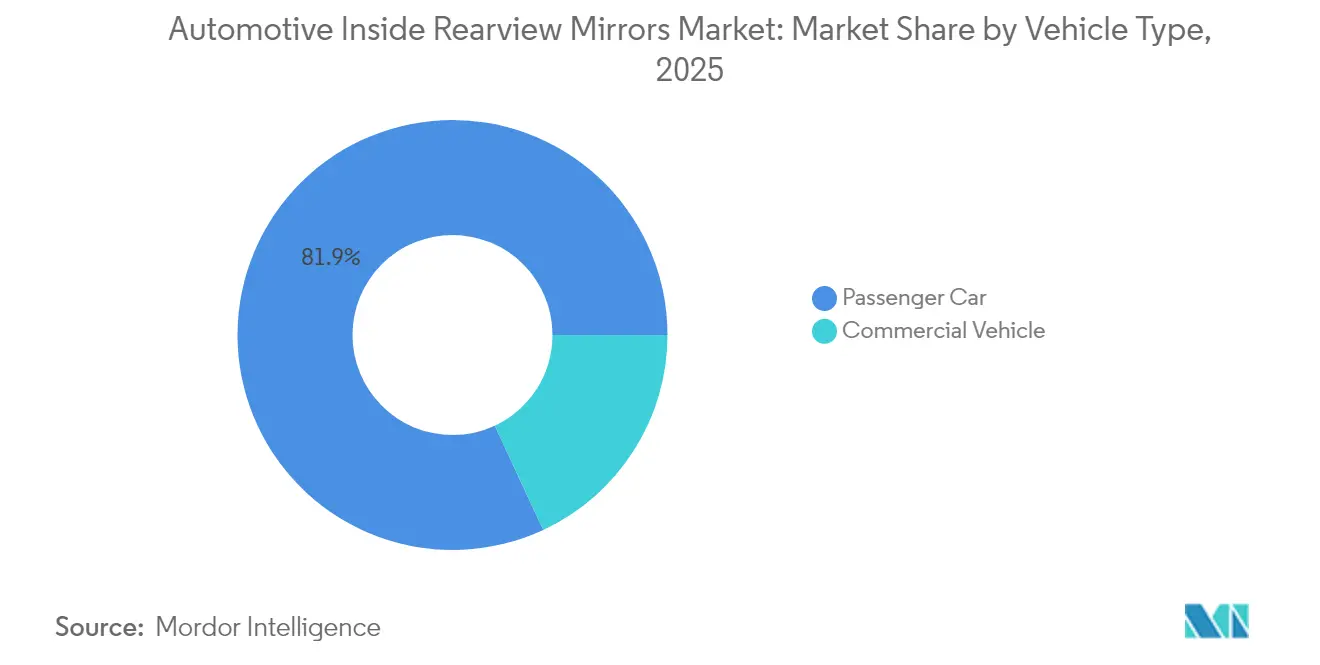
- Per tipologia di veicolo, nel 2025 le autovetture rappresenteranno circa l'81.94% del mercato degli specchietti retrovisori interni per autoveicoli e si prevede che cresceranno di circa il 6.18% nel periodo 2026-2031.
- In base al tipo di propulsore, i veicoli ICE detengono una quota vicina all'84.92% nel 2025, mentre si prevede che i veicoli elettrici cresceranno a un CAGR di circa il 20.95% nel periodo 2026-2031.
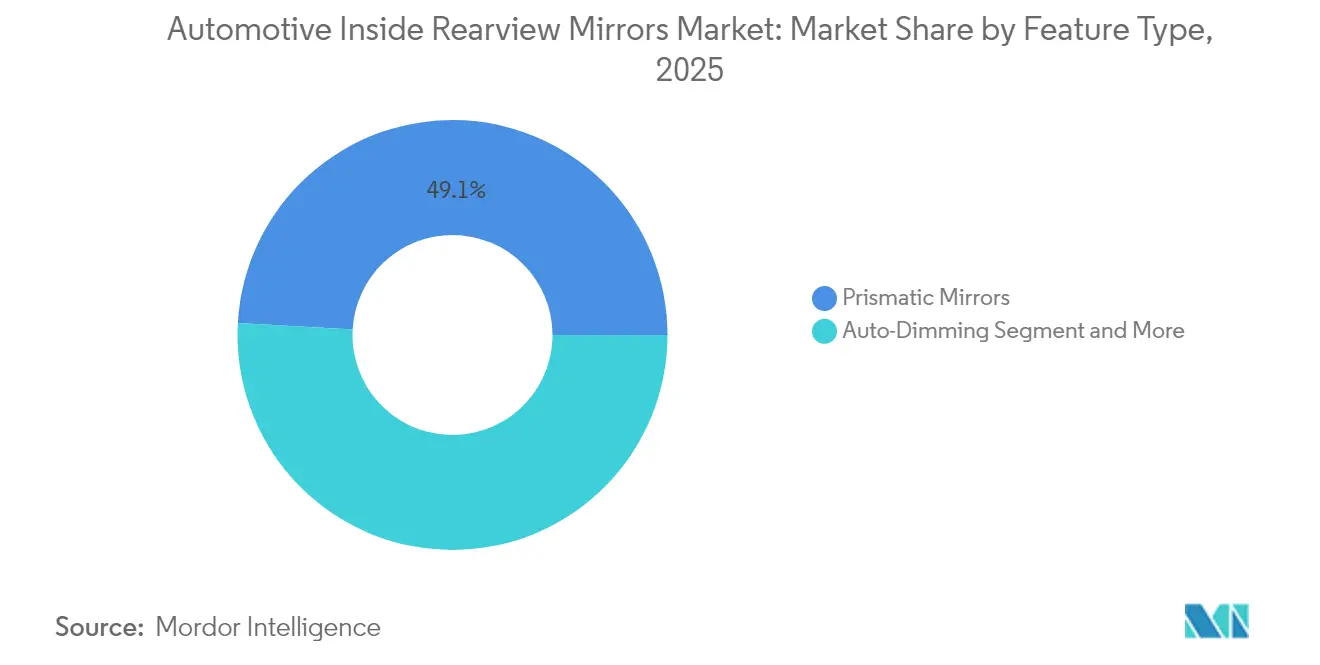
- In base al tipo di caratteristica, gli specchi prismatici rappresenteranno circa il 49.12% della quota nel 2025; gli specchi indicatori di angolo cieco costituiscono il gruppo di caratteristiche in più rapida crescita, con un CAGR di circa il 11.74% fino al 2031.
- Per canale di vendita, l'equipaggiamento OEM rappresenta circa l'85.14% del valore di mercato nel 2025 e si prevede che crescerà di quasi il 6.06% entro il 2031, superando il mercato dei ricambi in termini di guadagni di valore assoluto.
- In termini geografici, l'area Asia-Pacifico è il mercato regionale più grande e in più rapida crescita, rappresentando il 41.05% dei ricavi globali degli specchietti retrovisori interni per autoveicoli nel 2025 e prevedendo una crescita a un CAGR del 6.63% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli specchietti retrovisori interni per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme più severe in materia di sicurezza e visibilità posteriore | + 1.7% | Globale, più forte in Europa, Nord America, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Adozione di moduli ADAS e specchietti intelligenti | + 1.5% | Nord America, Europa, Cina, Corea del Sud | Medio termine (2–4 anni) |
| Mix di veicoli premium e aggiornamenti delle funzionalità nei segmenti di massa | + 1.1% | Globale, guidato da Stati Uniti, Cina, Europa occidentale | Medio termine (2–4 anni) |
| Elettrificazione e riprogettazione degli interni dei veicoli elettrici | + 1.0% | Europa, Cina, Nord America, mercati avanzati dei veicoli elettrici asiatici | A lungo termine (≥ 4 anni) |
| Programmi di sicurezza per flotte e veicoli commerciali | + 0.8% | Nord America, Europa, Asia urbana (Giappone, India, aree metropolitane dell'ASEAN) | Medio termine (2–4 anni) |
| Crescita della produzione di veicoli nei mercati emergenti | + 0.6% | Asia-Pacifico (India, ASEAN), America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme più severe sulla sicurezza e sulla visibilità posteriore
Le autorità di regolamentazione di tutto il mondo continuano a inasprire i requisiti in materia di visibilità posteriore, angolo cieco e prevenzione degli incidenti, il che aumenta direttamente la domanda di specchietti retrovisori più performanti. I nuovi programmi di valutazione delle auto e le agenzie per la sicurezza stradale collegano sempre più spesso le valutazioni a stelle o le etichette di conformità alle prestazioni di visibilità, alla riduzione dell'abbagliamento e ai sistemi di sensibilizzazione del conducente. Questo spinge i produttori di automobili ad aggiornare gli specchietti dai semplici modelli prismatici a unità con campi visivi più ampi, funzionalità antiabbagliamento migliorate e indicatori di avvertimento integrati.
Parallelamente, le normative sui veicoli commerciali per autobus, pullman e camion impongono zone di copertura degli specchietti definite e, in alcune regioni, sistemi di telecamere supplementari. Anche quando vengono aggiunte telecamere, di solito è comunque richiesto uno specchietto retrovisore interno certificato o un display digitale, rafforzando il modulo specchietto come componente di sicurezza imprescindibile. Poiché queste normative evolvono lentamente ma con un andamento crescente, creano un'influenza strutturale a lungo termine sul contenuto e sulla qualità degli specchietti in tutte le principali regioni del settore automobilistico.
Adozione di moduli ADAS e Smart Mirror
I sistemi avanzati di assistenza alla guida (ADAS) vengono sempre più spesso integrati o visualizzati nel modulo dello specchietto retrovisore interno. La funzione di oscuramento automatico, gli indicatori di angolo cieco, gli avvisi di abbandono della corsia e lo streaming delle immagini provenienti dai sistemi di visione posteriore o surround sono ora spesso integrati nel corpo dello specchietto. Questa scelta progettuale centralizza le informazioni critiche nella linea visiva naturale del conducente, senza aumentare l'ingombro sul cruscotto.
Man mano che un numero sempre maggiore di veicoli di massa aggiunge pacchetti ADAS, lo specchietto retrovisore diventa un nodo di integrazione logico per sensori, telecamere e display. I fornitori rispondono offrendo piattaforme di specchietti intelligenti con componenti aggiuntivi modulari: vetro elettrocromico, LED integrati, microfoni per assistenti vocali e persino telecamere per il monitoraggio del conducente. Questa tendenza trasforma lo specchietto retrovisore da un prodotto a basso margine in un hub elettronico di maggior valore, aumentando i prezzi medi di vendita e rafforzando le partnership tra fornitori e OEM. [2] “New Car Assessment Program Final Decision | ADAS”, National Highway Traffic Safety Administration, nhtsa.gov
Mix di veicoli premium e aggiornamenti delle funzionalità nei segmenti di massa
Le vendite globali si stanno orientando verso SUV, crossover e livelli di allestimento più equipaggiati, che in genere richiedono specchietti retrovisori interni più sofisticati. Linee del tetto più alte, montanti più larghi e poggiatesta posteriori più spessi in questi stili di carrozzeria aumentano la dipendenza da specchietti retrovisori ottimizzati o sistemi di retrovisione digitale per mantenere un'adeguata visibilità posteriore. I marchi premium utilizzano da tempo specchietti retrovisori antiriflesso e senza cornice come elementi distintivi; ora queste caratteristiche si stanno diffondendo costantemente nei modelli di fascia medio-alta e persino nei modelli più diffusi.
Allo stesso tempo, la pressione competitiva nei segmenti di volume spinge gli OEM a integrare funzionalità di comfort e sicurezza, come l'oscuramento automatico, i display integrati di bussola e temperatura o i comandi integrati per l'apertura del garage, negli allestimenti di fascia media. Questi aggiornamenti di funzionalità si verificano anche in mercati con una forte sensibilità al prezzo, poiché i consumatori si aspettano sempre più abitacoli "di livello premium". Il risultato è un graduale aumento dei contenuti per specchio retrovisore nell'intero parco auto globale, non solo nel segmento di lusso.
Elettrificazione e riprogettazione degli interni dei veicoli elettrici
I veicoli elettrici rappresentano un catalizzatore per ripensare la disposizione degli interni e le soluzioni di visibilità, e lo specchietto retrovisore beneficia direttamente di questa riprogettazione. Le piattaforme dei veicoli elettrici presentano spesso portelloni posteriori più alti, montanti posteriori più spessi e vetri posteriori distinti per l'efficienza aerodinamica, tutti elementi che possono compromettere la tradizionale visibilità posteriore e richiedere soluzioni di specchietti retrovisori o telecamere migliorate. Gli specchietti retrovisori digitali in grado di passare dalla riflessione ottica all'alimentazione tramite telecamera diventano particolarmente interessanti nei veicoli elettrici, dove i consumatori sono già predisposti ad interni high-tech.
Inoltre, i veicoli elettrici vengono spesso lanciati con sistemi avanzati di monitoraggio del conducente e sistemi ADAS di serie o quasi. Posizionare telecamere ed emettitori a infrarossi all'interno o attorno allo specchietto retrovisore interno semplifica il posizionamento e la calibrazione dei sensori, preservando al contempo la libertà di progettazione del cruscotto. Questa stretta integrazione significa che ogni incremento incrementale nella penetrazione dei veicoli elettrici aumenta in modo sproporzionato la domanda di moduli per specchietti retrovisori di alta qualità rispetto ai veicoli a combustione interna di base. Nel lungo termine, con la crescita della quota di veicoli elettrici, questo fattore determina un aumento significativo sia dei volumi che del valore unitario nel mercato degli specchietti retrovisori interni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo degli specchietti retrovisori avanzati nei segmenti sensibili al prezzo | –1.3% | Mercati emergenti in Asia, America Latina, Africa | Breve-medio termine (≤4 anni) |
| Volatilità dell'offerta di semiconduttori ed elettronica | –1.0% | Globale, con un impatto acuto in Europa, Nord America, Asia orientale | Medio termine (2–4 anni) |
| Pressione al ribasso dei costi OEM e mercificazione degli specchi | –0.8% | Programmi globali, in particolare per le autovetture destinate al mercato di massa | A lungo termine (≥ 4 anni) |
| Incertezza normativa e progettuale sui sistemi puramente telecamera-specchio | –0.7% | Europa, Giappone, OEM selezionati del Nord America e della Cina | Medio-lungo termine (≥3 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo degli specchietti avanzati nei segmenti sensibili al prezzo
Gli specchietti retrovisori auto-oscuranti, con telecamera integrata e ricchi di sensori aumentano significativamente i costi di produzione rispetto alle tradizionali unità prismatiche. Nei mercati maturi, questo si traduce in prezzi di allestimento più elevati, ma nelle economie emergenti, dove prevalgono le auto entry-level e i veicoli commerciali di base, gli OEM incontrano una forte resistenza a trasferire questi costi ai consumatori. Di conseguenza, molti modelli in India, Sud-est asiatico, Africa e America Latina vengono ancora forniti con specchietti di base e le funzionalità intelligenti sono limitate alle varianti premium o ai pacchetti opzionali con bassi tassi di acquisto.
Questa barriera di costo è particolarmente evidente se combinata con l'aumento dei prezzi dei prodotti elettronici e la volatilità valutaria. Gli OEM più piccoli e i marchi regionali potrebbero ritardare l'aggiornamento delle specifiche degli specchietti per evitare l'erosione dei margini, anche quando le normative consentono soluzioni più avanzate. Di conseguenza, la curva di adozione degli specchietti intelligenti si appiattisce nei mercati a basso e medio reddito, attenuando la crescita globale che altrimenti sarebbe supportata dai trend in materia di sicurezza e tecnologia.
Volatilità dell'offerta di semiconduttori ed elettronica
Gli specchietti retrovisori interni avanzati dipendono sempre più da semiconduttori, sensori di immagine, microcontrollori e circuiti integrati di pilotaggio specializzati. Periodiche carenze o picchi di prezzo di questi componenti possono ritardare i programmi di produzione, imporre semplificazioni progettuali o spingere gli OEM a dare priorità all'allocazione dei chip verso sistemi con margini più elevati, come l'infotainment e il controllo del gruppo propulsore. I programmi per specchietti retrovisori, spesso considerati componenti elettronici secondari, possono subire ritardi nel lancio o una temporanea riduzione delle funzionalità in caso di scarsità di offerta.
Anche quando i componenti sono disponibili, i lunghi tempi di consegna e le brusche oscillazioni dei prezzi complicano la pianificazione per i fornitori di primo livello, che in genere operano con contratti pluriennali a prezzo fisso con le case automobilistiche. Ciò riduce i margini e scoraggia il lancio aggressivo di nuove piattaforme di specchietti retrovisori intelligenti, in particolare nelle regioni instabili. Nel complesso, l'imprevedibilità della supply chain sopprime sottilmente il CAGR effettivo del mercato degli specchietti retrovisori interni, limitando la velocità con cui le funzionalità elettroniche avanzate possono essere implementate su larga scala.
Analisi del segmento
Per tipo di veicolo: domanda di ancoraggio per autovetture
Le autovetture dominano il mercato degli specchietti retrovisori interni per autoveicoli, con una quota di circa l'81.94% nel 2025. Gli elevati volumi di produzione globale di hatchback, berline, SUV e crossover rafforzano questo predominio, insieme alle norme sempre più severe sulla sicurezza degli occupanti che rendono gli specchietti retrovisori interni avanzati di serie o quasi su molti allestimenti. La funzione antiriflesso automatica, i display integrati e i sensori integrati sono ora spesso installati su veicoli di fascia media e premium, aumentando il numero di specchietti retrovisori per veicolo. L'ascesa di SUV e crossover compatti con linee di cintura più alte e poggiatesta posteriori ha anche aumentato la dipendenza da design ottimizzati degli specchietti e specchietti digitali per la visibilità posteriore.
I veicoli commerciali rappresentano un segmento più piccolo ma strategicamente importante, in particolare per le applicazioni critiche per la sicurezza. Camion e autobus richiedono specchietti retrovisori interni specializzati, spesso abbinati a complessi set di specchietti retrovisori esterni e sistemi di telecamere per gestire angoli ciechi prolungati. Gli operatori di flotte e gli enti regolatori spingono per una migliore visibilità posteriore negli scuolabus, nei pullman e nei camion per il trasporto a lungo raggio, incentivando i produttori OEM a integrare moduli di retrovisione digitale e sistemi di monitoraggio del conducente nelle cabine specifiche della flotta. Nel periodo di previsione, si prevede che i veicoli commerciali cresceranno costantemente, con l'inasprimento delle norme di sicurezza per gli autisti professionisti da parte dei governi e l'aggiornamento delle flotte di logistica e trasporto passeggeri a sistemi di specchietti più avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsore: i motori a combustione interna sono ancora dominanti, i veicoli elettrici crescono rapidamente
I veicoli con motore a combustione interna (ICE) continueranno a rappresentare circa l'84.92% della domanda di specchietti retrovisori interni nel 2025, riflettendo l'ampia flotta globale in uso e le vendite di veicoli ICE in corso nei mercati emergenti. Le specifiche degli specchietti retrovisori interni per i veicoli ICE vengono aggiornate man mano che gli OEM rispondono alle nuove normative di sicurezza e ai benchmark competitivi, aggiungendo l'antiabbagliamento automatico, display con bussola/temperatura e avvisi ADAS di base all'alloggiamento dello specchietto. Ciò mantiene il segmento ICE strutturalmente importante per i fornitori di specchietti, nonostante l'accelerazione della crescita dei veicoli elettrici.
Si prevede che il segmento dei veicoli elettrici (EV), sebbene oggi più piccolo, crescerà a un impressionante CAGR del 20.95% entro il 2031 nel mercato degli specchietti retrovisori interni. Le architetture dei veicoli elettrici spesso incorporano sistemi di specchietti retrovisori basati su telecamere e monitoraggio integrato del conducente come caratteristiche standard, aumentando il contenuto elettronico e software per specchio. Mentre gli OEM riprogettano gli abitacoli attorno a grandi display centrali e cruscotti digitali, lo specchietto retrovisore interno diventa una posizione logica per sensori ADAS, telecamere di monitoraggio del conducente e display per lo streaming video. Questo rende i veicoli elettrici un motore smisurato per l'adozione di tecnologie avanzate per gli specchietti, con modelli elettrici premium che spesso presentano nuove configurazioni di specchietti digitali che in seguito si integreranno nelle piattaforme ICE a volumi più elevati.
Per tipo di caratteristica: Specchi prismatici in testa, funzioni intelligenti in evidenza
Gli specchietti prismatici rimangono il cavallo di battaglia del settore, con una quota di mercato di circa il 49.12% degli specchietti retrovisori interni per autoveicoli nel 2025. Il loro costo relativamente basso, la comprovata durata e le prestazioni antiabbagliamento semplici ma efficaci li rendono ampiamente utilizzati nei veicoli di fascia base e media in tutte le regioni. Per molti OEM di volume, gli specchietti prismatici forniscono una funzione di sicurezza di base a un costo incrementale minimo, garantendo la piena conformità alle normative sulla visibilità anche nei segmenti sensibili ai costi.
Allo stesso tempo, gli specchietti retrovisori con indicatore di angolo cieco rappresentano il gruppo di funzionalità in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto di circa l'11.74% fino al 2031, supportato da standard più rigorosi per la prevenzione degli incidenti e dalla crescente consapevolezza dei consumatori in merito agli incidenti dovuti ai cambi di corsia. Gli specchietti retrovisori auto-oscuranti e gli specchietti intelligenti con display e telecamere integrati stanno guadagnando terreno nei veicoli premium e di fascia medio-alta, dove la riduzione dell'abbagliamento, lo streaming video e la grafica sul vetro (bussola, temperatura, avvisi) offrono un chiaro valore percepito. Questa crescente adozione di tecnologie elettrocromiche e di riduzione automatica dell'abbagliamento sta anche supportando la domanda nel più ampio mercato degli specchietti retrovisori auto-oscuranti , in particolare nei veicoli passeggeri premium e di fascia media. Queste funzionalità avanzate si traducono in prezzi medi di vendita più elevati per i fornitori e incoraggiano i produttori di primo livello a investire in materiali elettrocromici, display compatti e tecnologie di integrazione delle telecamere che possono essere scalate in segmenti di volume più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: prevale il montaggio OEM, l'aftermarket consente gli aggiornamenti
Il canale OEM rappresenterà circa l'85.14% del fatturato globale degli specchietti retrovisori interni per autoveicoli nel 2025 e sta anche seguendo la traiettoria di crescita più elevata, attestandosi intorno al 6.06% fino al 2031. Questa predominanza deriva dal fatto che gli specchietti retrovisori sono componenti critici per la sicurezza, strettamente integrati nella progettazione del veicolo, nel posizionamento dei sensori ADAS e nell'omologazione. Le case automobilistiche specificano sempre più moduli per specchietti personalizzati, tra cui l'integrazione di telecamere, sensori e display, durante lo sviluppo del veicolo, stipulando accordi di fornitura a lungo termine con i principali produttori di specchietti. Con l'evoluzione dei requisiti normativi e l'aumento della penetrazione degli ADAS, gli OEM continuano ad ampliare la gamma di funzionalità integrate negli specchietti montati in fabbrica, rafforzando ulteriormente l'importanza di questo canale.
L'aftermarket svolge un ruolo complementare, concentrandosi sulla sostituzione degli specchietti retrovisori per danni da collisione e sugli aggiornamenti tecnologici per veicoli più datati. I proprietari di veicoli più datati installano sempre più specchietti retrovisori antiabbaglianti, specchietti retrovisori integrati con dash cam e specchietti retrovisori con display integrati per la retromarcia o il parcheggio. I fornitori dell'aftermarket si rivolgono a regioni con flotte di veicoli ampie e obsolete e requisiti di omologazione meno stringenti, offrendo aggiornamenti plug-and-play per gli specchietti attraverso canali di accessori e piattaforme online. Sebbene la crescita assoluta sia più lenta rispetto al canale OEM, l'aftermarket rimane significativo grazie alla persistente domanda di ricambi e all'interesse dei consumatori nell'aggiungere moderne funzionalità di sicurezza senza acquistare un veicolo nuovo.
Analisi geografica
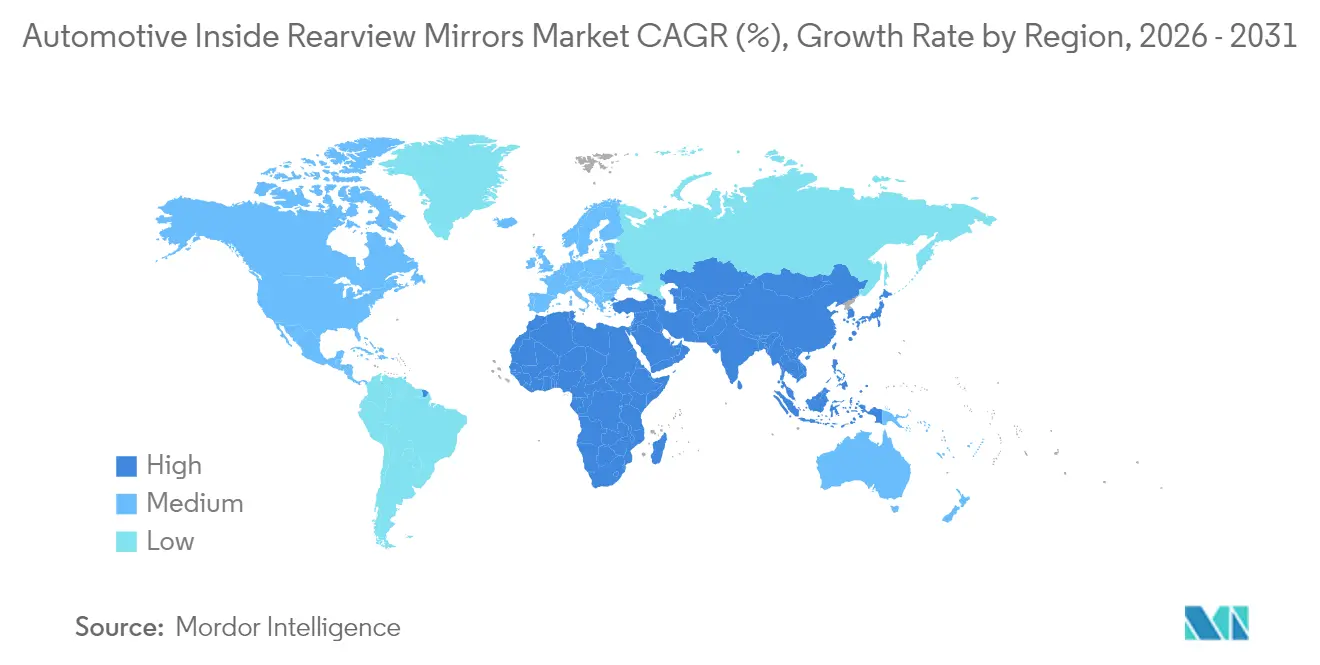
L'area Asia-Pacifico è il fulcro della domanda di specchietti retrovisori interni per autoveicoli, con una stima del 41.05% del valore del mercato globale nel 2025 e una crescita di circa il 6.63% di CAGR nel periodo 2026-2031. Ciò riflette il predominio della regione nella produzione di veicoli, con Cina, Giappone, India e Corea del Sud che insieme contribuiscono alla quota maggiore della produzione globale di veicoli leggeri e delle nuove immatricolazioni. Gli elevati volumi di autovetture, l'aumento delle vendite di SUV e crossover e l'accelerazione dell'adozione di veicoli elettrici si traducono in una forte presenza OEM di specchietti retrovisori interni, sia convenzionali che intelligenti. Con l'aumento del valore dei marchi locali, gli allestimenti di fascia media e premium adottano sempre più specchietti retrovisori antiriflesso e ricchi di funzionalità, aumentando ulteriormente il contenuto per veicolo nell'area Asia-Pacifico.
Nord America ed Europa rimangono mercati importanti, ma con una crescita relativamente più lenta, trainati da severe normative sulla sicurezza e da un'elevata penetrazione dei sistemi ADAS, mentre il resto del mondo (America Latina, Medio Oriente e Africa) offre sacche di domanda più piccole ma in costante espansione, legate alla crescita del parco veicoli e ai graduali aggiornamenti dei sistemi di sicurezza. Tuttavia, nessuna delle due regioni eguaglia la combinazione di scala e crescita dell'Asia-Pacifico: i programmi OEM in Cina e India da soli possono spostare la domanda globale di specchietti retrovisori avanzati quando migrano una funzionalità da optional a standard. Nel periodo di previsione, questa dinamica mantiene l'Asia-Pacifico sia il mercato regionale più grande che l'area geografica in più rapida crescita, rendendola il fulcro strategico per l'espansione della capacità produttiva, la localizzazione e i programmi di co-sviluppo dei fornitori di specchietti con case automobilistiche globali e regionali.
Panorama normativo
I requisiti relativi alla visibilità posteriore e alla visione indiretta sono definiti da importanti normative che regolano la progettazione e l'omologazione degli specchietti retrovisori interni a livello globale. Negli Stati Uniti, la NHTSA disciplina le prestazioni di visibilità posteriore attraverso la norma FMVSS n. 111 (49 CFR 571.111), che stabilisce i requisiti per gli specchietti retrovisori di autovetture, veicoli multiuso, camion e autobus, comprese le disposizioni relative al campo visivo e al montaggio.
Al di fuori degli Stati Uniti, il Regolamento UNECE n. 46 disciplina i dispositivi per la visione indiretta e la loro installazione, compresi gli specchietti retrovisori interni di Classe I e l'inclusione dei sistemi telecamera-monitor nel quadro della visione indiretta. La coesistenza di FMVSS 111 e UNECE R46 obbliga i fornitori a concentrarsi sui percorsi di conformità specifici per regione, in particolare quando le soluzioni basate su telecamera e le soluzioni ibride ottico-digitali devono essere validate rispetto a diverse disposizioni tecniche e processi di approvazione.
Analisi della catena del valore
La catena del valore è strutturata su più livelli, con fornitori di materiali e sottocomponenti che alimentano gli integratori di sistemi di specchietti retrovisori di primo livello (Tier 1), i quali progettano, validano e assemblano moduli completi per specchietti retrovisori interni destinati al montaggio OEM. Gli input a monte includono substrati e rivestimenti in vetro (compresi i moduli elettrocromici per l'oscuramento automatico), materie plastiche per alloggiamenti e supporti, ed elettronica come sensori di immagine, microcontrollori, LED/componenti IR e pannelli di visualizzazione per specchietti retrovisori digitali o a schermo intero. I fornitori di primo livello come Gentex, Magna e Ficosa gestiscono in genere l'ingegneria di sistema, l'integrazione della sicurezza funzionale e la validazione del programma del veicolo, per poi consegnare i moduli sequenziati agli stabilimenti di assemblaggio OEM tramite una logistica just-in-time.
Con l'integrazione di un numero sempre maggiore di funzioni ADAS negli specchietti retrovisori (videocamere, monitoraggio del conducente/occupante, indicatori di avvertimento), la filiera produttiva si è orientata verso una maggiore componente elettronica e software. Ciò aumenta la dipendenza dalla disponibilità di semiconduttori e sensori e allunga i cicli di validazione per i nuovi sistemi di visione. La produzione rimane concentrata in Asia e l'approvvigionamento di componenti elettronici espone i fornitori alla volatilità delle forniture, spingendoli verso una maggiore integrazione verticale dei sottosistemi (integrazione telecamera/display, architetture "dietro il vetro") e l'automazione dei processi negli stabilimenti di produzione di specchietti retrovisori, al fine di controllare costi, qualità e produttività per i programmi OEM.
Panorama competitivo
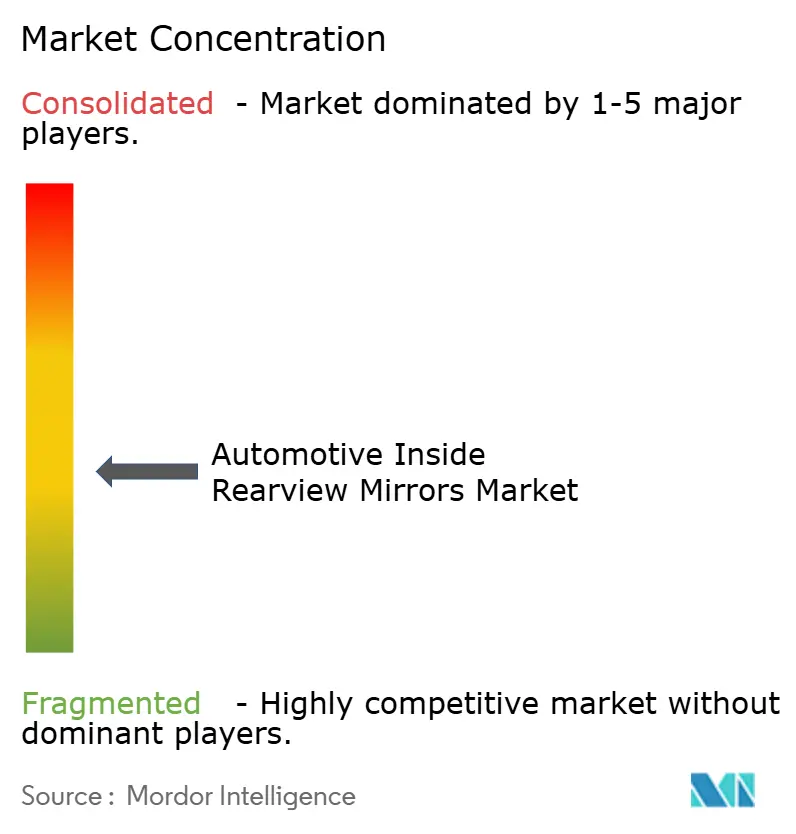
Il mercato degli specchietti retrovisori interni per autoveicoli è moderatamente consolidato, con una manciata di fornitori globali di primo livello che si aggiudicano un'ampia quota di contratti OEM. Tra i principali attori figurano Gentex Corporation, Magna International, Samvardhana Motherson Reflectec, Ficosa International e Murakami Corporation, oltre a diversi specialisti regionali. Queste aziende investono massicciamente in ricerca e sviluppo per sviluppare specchietti elettrocromici (auto-oscuranti), moduli indicatori di angolo cieco, specchietti digitali integrati con telecamera e soluzioni di monitoraggio del conducente integrate nell'alloggiamento degli specchietti.
Le priorità strategiche si concentrano sulla differenziazione tecnologica, sulla scala produttiva e sulle partnership OEM a lungo termine. I fornitori stanno espandendo la propria presenza produttiva nell'area Asia-Pacifico, adottando pratiche di produzione avanzate (automazione, gemelli digitali, controllo qualità basato sull'intelligenza artificiale) e perseguendo joint venture o acquisizioni per garantire le competenze in ambito elettronico e software. Mentre il confine tra specchietti retrovisori, telecamere e sistemi di rilevamento in abitacolo si assottiglia, i fornitori più competitivi sono quelli in grado di fornire moduli di specchietti retrovisori integrati e basati su software che soddisfano le normative di sicurezza in continua evoluzione, pur rimanendo competitivi in termini di costi sia sulle piattaforme ICE che su quelle EV.
Leader del settore degli specchietti retrovisori interni per autoveicoli
Società Gentex
Magna International, Inc.
Samvardhana Motherson Reflectec
Ficosa International SA
Corporazione Murakami
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Magna International Inc. si è aggiudicata un programma per un sistema di monitoraggio del conducente e degli occupanti con un produttore OEM europeo, utilizzando un'architettura con telecamera integrata nel modulo dello specchietto retrovisore interno. L'aggiudicazione conferma lo specchietto retrovisore interno come posizione preferenziale per l'integrazione dell'hardware DMS/OMS, in quanto consolida i sensori con modifiche minime visibili all'abitacolo e supporta le roadmap delle funzionalità di sicurezza dei produttori OEM su diverse piattaforme.
- Novembre 2025: Gentex Corporation ha annunciato la serie GNTX-R, uno specchietto retrovisore auto-oscurante in fibra di carbonio dal profilo sottile, destinato a veicoli personalizzati e applicazioni aftermarket, con disponibilità prevista tramite Ringbrothers nel primo trimestre del 2026. Il lancio amplia la presenza di Gentex oltre il montaggio OEM, puntando alla domanda di retrofit premium, dove stile e dimensioni compatte possono giustificare prezzi più elevati.
- Aprile 2024: Gentex ha annunciato che la Polestar 4 avrebbe utilizzato il suo sistema di specchietto retrovisore digitale al posto del tradizionale lunotto, affidandosi a una telecamera posteriore e a un display HD integrato nello specchietto. Questa integrazione nel veicolo ha fornito un programma di riferimento ad alta visibilità per la visione posteriore basata su telecamera nelle autovetture e ha rafforzato la validità degli specchietti digitali laddove la visibilità posteriore è limitata dal design.
Ambito e metodologia
Lo specchietto retrovisore interno per autoveicoli è lo specchio montato al centro del parabrezza all'interno dell'abitacolo, che aiuta il conducente a ottenere una visione chiara dell'area retrostante il veicolo. Questo specchietto retrovisore interno (IRVM) è fondamentale durante la retromarcia, il cambio di corsia e il monitoraggio degli angoli ciechi, migliorando così il comfort del conducente e la sicurezza stradale complessiva. Con l'integrazione di vetro elettrocromico, display integrati, telecamere e sensori di monitoraggio del conducente, l'IRVM si sta evolvendo da semplice superficie riflettente a un nodo chiave per la sicurezza e le informazioni all'interno dell'abitacolo.
Il mercato degli specchietti retrovisori interni per autoveicoli è segmentato in base al tipo di veicolo, al tipo di propulsore, al tipo di funzionalità, al canale di vendita e all'area geografica. Per tipologia di veicolo, il mercato è suddiviso in autovetture e veicoli commerciali. Per tipologia di propulsore, è segmentato in veicoli con motore a combustione interna (ICE) e veicoli elettrici (EV). Per tipologia di funzionalità, il mercato è segmentato in specchietti prismatici, specchietti retrovisori auto-oscuranti, specchietti con indicatori di angolo cieco e altri specchietti intelligenti/digitali. Per canale di vendita, il mercato è suddiviso in OEM e aftermarket.
In termini geografici, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ciascuno di questi segmenti, vengono fornite le dimensioni del mercato e le previsioni in termini di valore (milioni di USD) per il periodo di studio, con il 2025 come anno di base e proiezioni fino al 2030.
| Carrozza passeggeri |
| Veicolo commerciale |
| ICE |
| Elettrico |
| Auto-oscuramento |
| prismatico |
| Indicatore punto cieco |
| Altri specchietti intelligenti/digitali |
| OEM |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Resto d'Europa | |
| Asia Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Resto del mondo | Brasile |
| Emirati Arabi Uniti | |
| Altri paesi |
| Per tipo di veicolo | Carrozza passeggeri | |
| Veicolo commerciale | ||
| Per tipo di propulsore | ICE | |
| Elettrico | ||
| Per tipo di caratteristica | Auto-oscuramento | |
| prismatico | ||
| Indicatore punto cieco | ||
| Altri specchietti intelligenti/digitali | ||
| Per tipo di canale di vendita | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Resto del mondo | Brasile | |
| Emirati Arabi Uniti | ||
| Altri paesi | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli specchietti retrovisori interni per autoveicoli?
Si stima che il mercato valga circa 3.45 miliardi di dollari nel 2026, con proiezioni che indicano che potrebbe raggiungere circa 4.56 miliardi di dollari entro il 2031, con un CAGR del 5.74% nel periodo 2026-2031.
Quali fattori stanno determinando la crescita di questo mercato?
Tra i principali fattori di crescita figurano normative più severe in materia di sicurezza e visibilità posteriore, la crescente adozione di ADAS e moduli per specchietti retrovisori intelligenti, la crescente produzione di veicoli elettrici e la premiumizzazione degli interni dei veicoli nei principali mercati.
Chi sono i principali attori del mercato degli specchietti retrovisori interni per autoveicoli?
Tra i principali attori figurano Gentex Corporation, Magna International Inc., Samvardhana Motherson Reflectec, Ficosa International SA e Murakami Corporation, che insieme detengono una quota significativa della fornitura OEM globale.
Quale regione si prevede crescerà più rapidamente?
L'area Asia-Pacifico è la regione più grande e in più rapida crescita, sostenuta dall'elevata produzione di veicoli in Cina, Giappone, India e Corea del Sud e dalla rapida adozione di tecnologie di sicurezza avanzate.
In che modo gli specchi digitali e quelli dotati di fotocamera stanno influenzando il mercato?
Nel 2025, l’Asia Pacifico rappresenta la maggiore quota di mercato nel mercato Automotive Inside Rearview Mirrors (IRVM).


