

Dimensioni e quota del mercato dei fendinebbia per autoveicoli
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.15 miliardo di dollari |
| Dimensione del mercato (2031) | 1.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.65% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei fendinebbia per autoveicoli di Mordor Intelligence
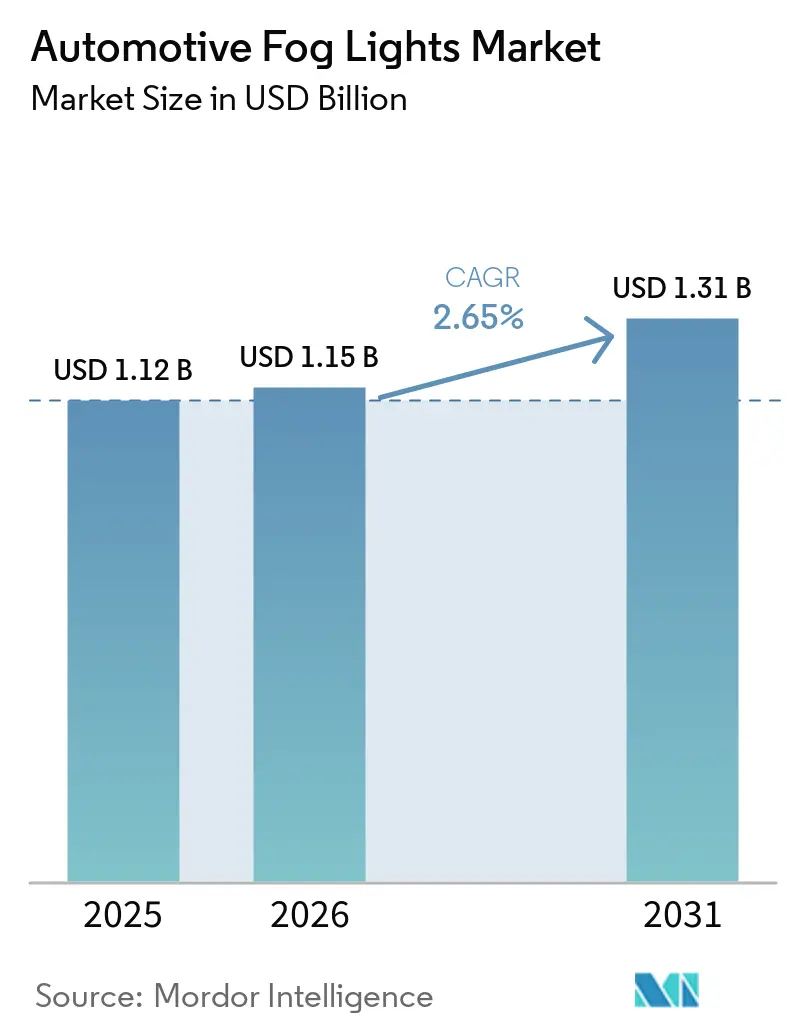
Il mercato dei fendinebbia per autoveicoli aveva un valore di 1.12 miliardi di dollari nel 2025 e si prevede che crescerà da 1.15 miliardi di dollari nel 2026 a 1.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.65% durante il periodo di previsione (2026-2031). La crescita moderata riflette la crescente adozione di soluzioni di illuminazione a basso consumo energetico, l'implementazione di normative di montaggio più severe e l'integrazione di sistemi avanzati di assistenza alla guida. I fendinebbia a LED mantengono attualmente una posizione dominante sul mercato, mentre i progressi nel software di gestione adattiva del fascio luminoso e nelle tecnologie di fusione dei sensori continuano a guidare la differenziazione dei prodotti. La localizzazione delle catene di approvvigionamento all'interno della regione Asia-Pacifico contribuisce a una maggiore competitività dei costi, mentre l'emergere dell'illuminazione definita via software sta trasformando i fendinebbia in dispositivi di sicurezza aggiornabili, offrendo un valore aggiunto agli utenti finali.
Punti chiave del rapporto
- In base al tipo di luce, i LED hanno conquistato una quota del 51.96% nel mercato dei fendinebbia per autoveicoli nel 2025 e si prevede che cresceranno a un CAGR del 3.63% durante il periodo di previsione (2026-2031).
- Per tipologia di veicolo, le autovetture hanno dominato il mercato dei fendinebbia per auto con una quota del 59.81% nel 2025 e si prevede che registreranno il CAGR più rapido, pari al 9.24%, durante il periodo di previsione (2026-2031).
- Per applicazione, i fendinebbia anteriori detengono una quota del 70.59% del mercato dei fendinebbia per autoveicoli nel 2025 e si prevede che cresceranno a un CAGR del 3.82% durante il periodo di previsione (2026-2031).
- In base alla tecnologia, nel 2025 i sistemi statici convenzionali hanno mantenuto una quota del 76.47% nel mercato dei fendinebbia per autoveicoli; si prevede che i sistemi adattivi registreranno un CAGR del 3.92% durante il periodo di previsione (2026-2031).
- By distribution channel, OEMs commanded a 54.91% share in the automotive fog light market in 2025, whereas the aftermarket is projected to grow at a 3.06% CAGR during the forecast period (2026-2031).
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota del 37.25% nel mercato dei fendinebbia per autoveicoli nel 2025 e si prevede che sarà la regione in più rapida crescita, con un CAGR del 2.75% durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fendinebbia per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione dei sensori ADAS | + 1.1% | A livello globale, con leadership in Nord America ed Europa. | Medio termine (2-4 anni) |
| Passaggio alle lampade a LED | + 0.9% | Globale, accelerato nell'Asia-Pacifico | Breve termine (≤ 2 anni) |
| Norme di sicurezza rigorose | + 0.8% | Mercati emergenti, focus su India e Cina | Medio termine (2-4 anni) |
| Software OTA Adaptive Beam | + 0.7% | Segmenti Premium Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Domanda di illuminazione a bassa tensione | + 0.5% | Centri urbani globali, leader nell'UE | Breve termine (≤ 2 anni) |
| Crescita della produzione di veicoli passeggeri | + 0.4% | Asia-Pacifico, Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione dei fendinebbia con gli alloggiamenti dei sensori ADAS
Oggigiorno i produttori integrano LiDAR, radar e telecamere all'interno dei gruppi ottici fendinebbia per creare unità di sicurezza multifunzionali [1] “Koito Showcases LiDAR-Integrated Lighting,” MarkLines, marklines.com . La fusione dei sensori facilita la regolazione in tempo reale dei modelli di fascio, garantendo una visibilità costante in condizioni meteorologiche difficili come nebbia, pioggia e neve. L'array di micro-LED a 16,000 pixel di Infineon ha dimostrato l'efficacia di questo approccio nel migliorare le capacità di rilevamento degli oggetti, in particolare a basse velocità. Questa architettura offre anche una notevole flessibilità di progettazione, poiché i sensori possono essere integrati senza soluzione di continuità nelle strutture di illuminazione esistenti, mantenendo l'aspetto estetico del veicolo. Tuttavia, le sfide relative all'efficienza dei costi e alla gestione termica continuano a rappresentare degli ostacoli. Nonostante queste sfide, i principali fornitori del settore prevedono l'adozione di questa piattaforma nei modelli di veicoli che dovrebbero essere lanciati nel 2026, a testimonianza della crescente importanza delle tecnologie avanzate dei sensori nelle applicazioni automobilistiche.
Passaggio ai fendinebbia a LED per l'efficienza energetica
I fendinebbia a LED consumano circa il 75% in meno di energia rispetto alle unità alogene, contribuendo ad aumentare l'autonomia dei veicoli elettrici e a ridurre le emissioni di CO₂. La serie NIGHT BREAKER SMART 2024, introdotta da ams OSRAM, integra sistemi avanzati di controllo termico e funzionalità di luminosità adattiva. Nel 2024, i prezzi dei componenti hanno subito una riduzione di circa il 20%, principalmente grazie all'aumento della capacità produttiva degli impianti di confezionamento back-end cinesi. Questo sviluppo ha ridotto significativamente la differenza di prezzo tra le tecnologie LED e alogene. I quadri normativi stabiliti dall'Unione Europea e dalla California, che impongono la dismissione delle lampade alogene entro il 2027, stanno incoraggiando i produttori di apparecchiature originali ad accelerare l'adozione di soluzioni di illuminazione a LED. Inoltre, la disponibilità di temperature di colore personalizzabili e di schemi di illuminazione programmabili sta alimentando una maggiore domanda, in particolare tra i marchi che privilegiano il design e l'estetica.
Norme di sicurezza severe che impongono l'uso di fendinebbia anteriori/posteriori
Le autorità di regolamentazione in India e Cina hanno introdotto nuove norme fotometriche e cromatiche, incrementando la domanda globale. L'emendamento NHTSA alla norma FMVSS 108 del 2022 ha spianato la strada ai fari adattivi negli Stati Uniti.[2]“NHTSA aggiorna FMVSS 108”, InterRegs, interregs.comGli aggiornamenti dello standard cinese GB 4785 richiedono prestazioni fotometriche migliorate per i fendinebbia e introducono restrizioni specifiche sulla temperatura del colore, favorendo l'adozione della tecnologia LED rispetto ai tradizionali sistemi alogeni.[3]"Pubblicata la versione aggiornata della norma cinese sull'installazione di impianti di illuminazione per autoveicoli e rimorchi", InterRegs, interregs.comQueste modifiche normative offrono vantaggi ai fornitori con piattaforme globali certificate, consentendo loro di allinearsi efficacemente ai requisiti di conformità. Inoltre, questi aggiornamenti creano significative opportunità nel segmento dell'aftermarket, in particolare per lo sviluppo e la vendita di kit di retrofit conformi. Si prevede che l'enfasi sulla tecnologia LED stimolerà l'innovazione e incoraggerà i produttori a investire in soluzioni di illuminazione avanzate per soddisfare gli standard aggiornati.
Software Adaptive Beam aggiornabile via etere
L'illuminazione definita via software consente di aggiornare i fendinebbia durante l'intero ciclo di vita di un veicolo. L'introduzione da parte di Tesla della funzionalità di fari adattivi tramite aggiornamenti over-the-air nel 2024 sottolinea il potenziale dei progressi nell'illuminazione basata su software, che possono essere implementati su flotte di veicoli esistenti. Aziende come Valeo e ams OSRAM stanno sviluppando attivamente ecosistemi di driver RGB compatibili con le reti veicolari aperte, consentendo la comunicazione di pericolo tramite l'uso di fasci luminosi codificati a colori. Questi progressi mirano a migliorare la sicurezza e le capacità di comunicazione dei veicoli. Inoltre, le matrici di LED a pixel offrono una maggiore granularità nei sistemi di illuminazione; tuttavia, si prevede che i loro elevati costi di produzione ne limiteranno l'adozione su larga scala nei segmenti di mercato di massa fino al 2027. Il continuo sviluppo di queste tecnologie riflette l'attenzione dell'industria automobilistica all'integrazione di soluzioni di illuminazione innovative per migliorare la funzionalità e l'adattabilità nel tempo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale | -0.7% | Globale, più acuto nei mercati sensibili al prezzo | Breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime | -0.5% | Hub di produzione globali | Medio termine (2-4 anni) |
| Problemi termici | -0.4% | Segmenti di veicoli premium a livello globale | A lungo termine (≥ 4 anni) |
| Divieti regionali sulla temperatura del colore | -0.3% | Europa, mercati asiatici selezionati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei fendinebbia a LED/adattivi
L'elevato costo dei fendinebbia a LED e adattivi continua a rappresentare un ostacolo significativo alla loro diffusione, soprattutto nei mercati sensibili al prezzo e nel segmento dei veicoli commerciali. I fendinebbia a LED sono generalmente da tre a quattro volte più costosi delle unità alogene, mentre i sistemi adattivi possono costare fino a dieci volte di più a causa dell'integrazione di sensori avanzati. Inoltre, l'aumento delle tariffe e dei costi del lavoro nel corso del 2024 ha esercitato un'ulteriore pressione sui produttori, in particolare sulle aziende più piccole che non beneficiano delle economie di scala. Il processo produttivo è ulteriormente complicato dalla necessità di attrezzature specializzate e dal rispetto di rigorosi standard di controllo qualità, che contribuiscono ad aumentare i costi di produzione. Tuttavia, si prevede che i progressi nei processi produttivi e nell'efficienza ridurranno gradualmente il costo dei fendinebbia a LED, potenzialmente allineandoli maggiormente alle unità alogene entro il periodo 2027-2028. È probabile che questi sviluppi migliorino l'accessibilità e l'economicità dei fendinebbia a LED e adattivi, favorendone così l'adozione in una gamma più ampia di mercati e segmenti di veicoli.
Volatilità dei prezzi delle materie prime per lenti e alloggiamenti
La fluttuazione dei prezzi di materiali essenziali come alluminio, policarbonato ed elementi delle terre rare sta creando notevoli problemi di costi e di catena di approvvigionamento per i produttori di fendinebbia. I prezzi dell'alluminio hanno registrato un aumento significativo, mentre il policarbonato è soggetto a un maggiore controllo normativo a causa di problematiche ambientali, costringendo le aziende a esplorare materiali alternativi più costosi. La dipendenza dalla Cina per gli elementi delle terre rare introduce considerevoli rischi geopolitici, che potrebbero causare interruzioni nella fornitura di fosfori per LED. Inoltre, l'aumento dei costi di trasporto dall'Asia sta intensificando queste difficoltà, in particolare per i produttori più piccoli che hanno una flessibilità limitata nella gestione delle scorte. È probabile che questi fattori portino a un maggiore consolidamento del mercato, favorendo i produttori più grandi che possiedono capacità di catena di approvvigionamento più solide e resilienti. Questa tendenza sottolinea la crescente importanza di una gestione strategica della catena di approvvigionamento e della diversificazione delle risorse per mitigare i rischi e mantenere la competitività in un panorama di mercato in continua evoluzione.
Analisi del segmento
Per tipo di luce: la tecnologia LED guida l'evoluzione del mercato
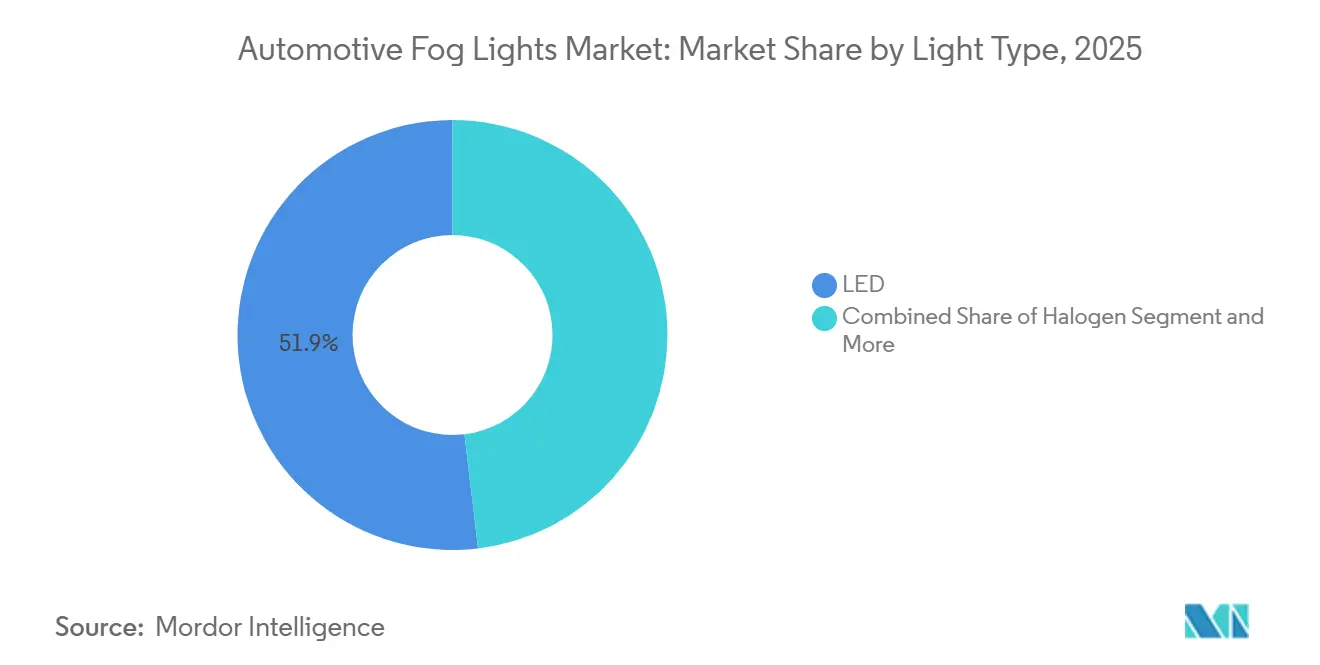
Nel 2025, i fendinebbia a LED rappresentavano il 51.96% del mercato dei fendinebbia per autoveicoli e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3.63% durante il periodo di previsione (2026-2031). Questa crescita è trainata dalla loro maggiore durata, dal ridotto consumo energetico e dalla compatibilità con i requisiti di efficienza dei veicoli elettrici. Le soluzioni alogene rimangono rilevanti per i mercati di sostituzione sensibili ai costi, ma l'adozione da parte dei produttori di apparecchiature originali (OEM) è in calo a causa dell'enfasi normativa sull'efficienza energetica. I sistemi Xenon/HID, precedentemente comuni negli allestimenti premium, stanno perdendo quote di mercato a causa della complessità dei ballast e degli elevati costi. Anche i cicli di sostituzione si stanno allungando, poiché i LED di nuova generazione spesso durano per tutta la vita utile del veicolo.
I fendinebbia laser, introdotti con i prototipi BMW, offrono fasci luminosi precisi ma presentano problematiche legate alla dissipazione del calore. I principali fornitori stanno sviluppando moduli ibridi LED-laser che combinano alta intensità con una migliore gestione termica, aprendo la strada a sistemi adattivi avanzati. I progressi nella gestione termica e la riduzione dei costi potrebbero favorire l'adozione di questa tecnologia dopo il 2028, in particolare nei veicoli ad alte prestazioni. Le startup stanno esplorando l'utilizzo di dissipatori di calore in grafene per ridurre le dimensioni dei moduli laser. In caso di successo, i laser potrebbero rivoluzionare il design dei fendinebbia di alta gamma nel prossimo ciclo di prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: i segmenti commerciali accelerano l'adozione
Nel 2025, le autovetture rappresentavano il 59.81% del mercato dei fendinebbia per autoveicoli. Si prevede che questo segmento registrerà il CAGR (tasso di crescita annuale composto) più elevato, pari al 9.24%, dal 2026 al 2031, trainato dalla crescente adozione dei LED nei modelli compatti e di medie dimensioni. I LED riducono la manutenzione e i tempi di inattività, a vantaggio dei servizi di consegna che operano in condizioni urbane difficili. Le architetture a bassa tensione nei furgoni elettrici migliorano l'efficienza, rendendo i fendinebbia a LED una caratteristica comune nelle gare d'appalto per l'acquisto di flotte del 2025. Gli incentivi normativi che collegano gli sconti assicurativi agli aggiornamenti moderni dell'illuminazione stimolano ulteriormente la domanda.
Le funzioni adattive, precedentemente limitate ai veicoli di lusso, stanno ora entrando nei segmenti di mercato generalisti grazie alla diminuzione dei costi dei sistemi di controllo. Studi che associano i moderni fendinebbia a una riduzione del tasso di incidenti incoraggiano i consumatori a investire in aggiornamenti. I programmi di incentivi governativi in Cina e India, che promuovono le caratteristiche di sicurezza avanzate, stanno alimentando la domanda di unità LED e adattive. Entro il 2031, si prevede una riduzione del divario di quota di mercato tra veicoli passeggeri e veicoli commerciali. La crescita dell'e-commerce continua a sostenere i volumi di vendita in entrambi i segmenti.
Per applicazione: Dominanza della nebbia anteriore con innovazione adattiva
Nel 2025, i fendinebbia anteriori rappresentavano il 70.59% del mercato dei fendinebbia per autoveicoli, grazie al loro ruolo fondamentale per la sicurezza in caso di pioggia intensa e nebbia. Il montaggio OEM rimane forte, con una crescita annua composta (CAGR) prevista del 3.82% dal 2026 al 2031. I fendinebbia posteriori, pur essendo significativi secondo le normative UE e cinesi, mostrano una crescita più lenta a causa della loro natura monofunzionale. Tuttavia, i moduli fendinebbia posteriori a LED con bilanciamento del colore stanno guadagnando terreno per una migliore visibilità senza abbagliamento. I marchi premium stanno integrando le funzioni fendinebbia posteriori nelle barre luminose continue, valorizzando il design.
I sistemi fendinebbia anteriori adattivi, che utilizzano LED a matrice e sensori, regolano con precisione il taglio del fascio luminoso. L'illuminazione posteriore del modello 2024 di Forvia Hella per LYNK & CO ha dimostrato il potenziale dei concetti adattivi anche al di fuori del frontale. Il regolamento UNECE R149 fornisce un quadro di certificazione chiaro, accelerando i piani di lancio globali per le linee di modelli 2026. L'aggiornamento del firmware via etere consente di implementare, ad esempio, nuovi schemi di fascio luminoso o modalità meteo anche dopo la vendita, migliorando la flessibilità e supportando la crescita dei ricavi a lungo termine per OEM e fornitori.
Per tecnologia: i sistemi convenzionali affrontano la disgregazione adattiva
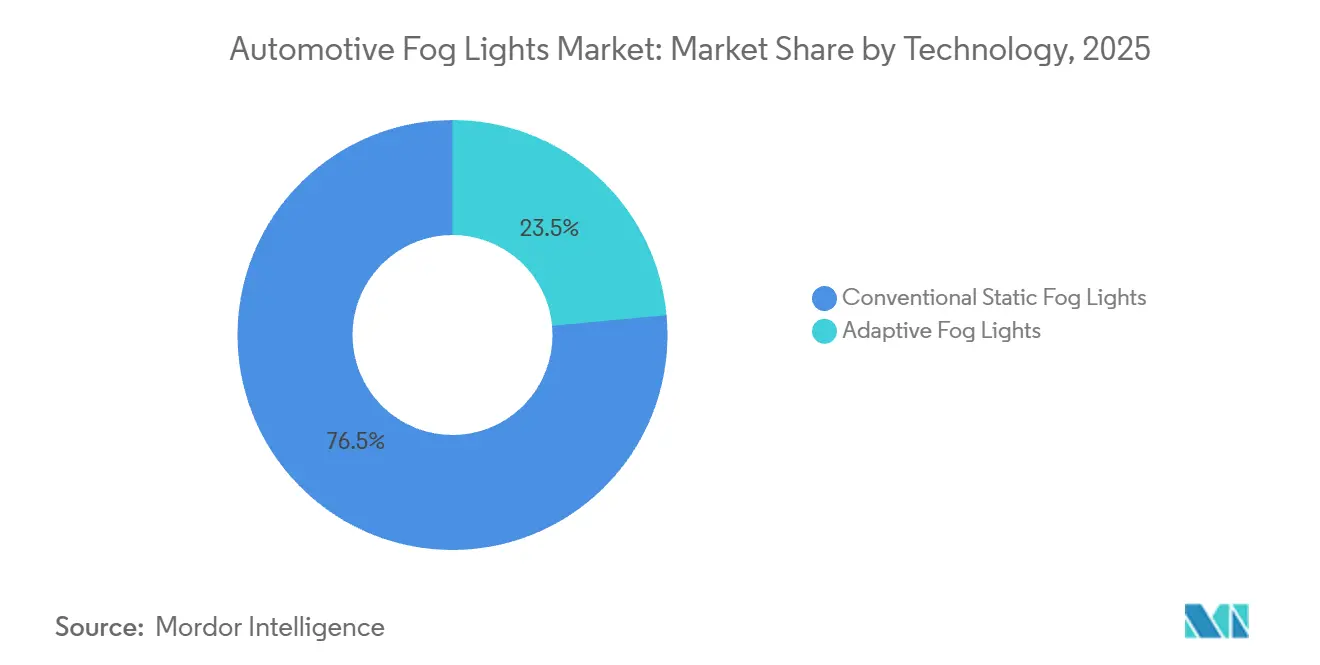
Nel 2025, i fendinebbia statici convenzionali rappresentavano il 76.47% del mercato dei fendinebbia per autoveicoli, grazie ai bassi costi di produzione e alla familiarità con le normative. La loro semplicità circuitale li rende adatti a modelli economici e veicoli nei mercati emergenti, caratterizzati da un'elevata sensibilità al prezzo. Si prevede che i sistemi adattivi cresceranno a un tasso di crescita annuo composto (CAGR) del 3.92% dal 2026 al 2031, in linea con l'attenzione dei produttori di apparecchiature originali (OEM) verso un'illuminazione intelligente e basata sui dati. Funzionalità come le matrici di LED riducono l'abbagliamento per il traffico in arrivo e migliorano l'illuminazione in curva. Le compagnie assicurative stanno integrando i fari adattivi nelle valutazioni del rischio, il che potrebbe favorirne l'adozione.
La joint venture tra Stanley Electric e Mitsubishi Electric Mobility, che dovrebbe partire dal 2025, si propone di sviluppare moduli adattivi a controllo di pixel a costi competitivi. Entro il 2031, si prevede che la quota di mercato della tecnologia adattiva nei fendinebbia per autoveicoli raddoppierà, grazie alle economie di scala. Gli aggiornamenti software offrono opportunità di guadagno nel mercato aftermarket, consentendo ai proprietari di sbloccare modelli di fascio luminoso avanzati. Gli enti regolatori stanno elaborando parametri per il controllo dell'abbagliamento nei progetti adattivi. Questi sviluppi indicano un cambiamento in cui le lampade statiche potrebbero perdere la loro posizione dominante sul mercato.
Per canale di distribuzione: leadership OEM con innovazione aftermarket
Nel 2025, i canali OEM rappresentavano il 54.91% del mercato dei fendinebbia per autoveicoli. Le case automobilistiche integrano i fendinebbia con uno stile coerente, sistemi elettrici e servizi di omologazione globali. La validazione interna garantisce la conformità agli standard fotometrici in tutte le regioni, supportando piattaforme globali. Si prevede che il mercato aftermarket crescerà a un CAGR del 3.06% durante il periodo di previsione (2026-2031), trainato dai kit di retrofit a LED che migliorano le prestazioni dei veicoli più datati. La domanda di sostituzione aumenta dopo le stagioni con condizioni meteorologiche avverse, poiché gli automobilisti riconoscono i vantaggi di una migliore visibilità. I rivenditori forniscono cablaggi specifici per veicolo per semplificare l'installazione e ridurre i tempi di manodopera.
Aziende specializzate offrono fendinebbia RGB controllabili tramite Bluetooth, proiettori tricolore e moduli spot ispirati ai laser per gli appassionati. I programmi europei di certificazione dei componenti garantiscono l'omologazione stradale a molti aggiornamenti, riducendo i rischi normativi. Tutorial online e simulatori di fascio luminoso aumentano la fiducia dei consumatori nell'installazione fai-da-te. Con l'adozione da parte delle flotte di kit LED retrofit per raggiungere gli obiettivi di sostenibilità, si prevede che il divario di quota di mercato tra OEM e aftermarket si ridurrà. I fornitori con capacità di rapido aggiornamento dei prodotti sono ben posizionati per capitalizzare su questa crescita.
Analisi geografica
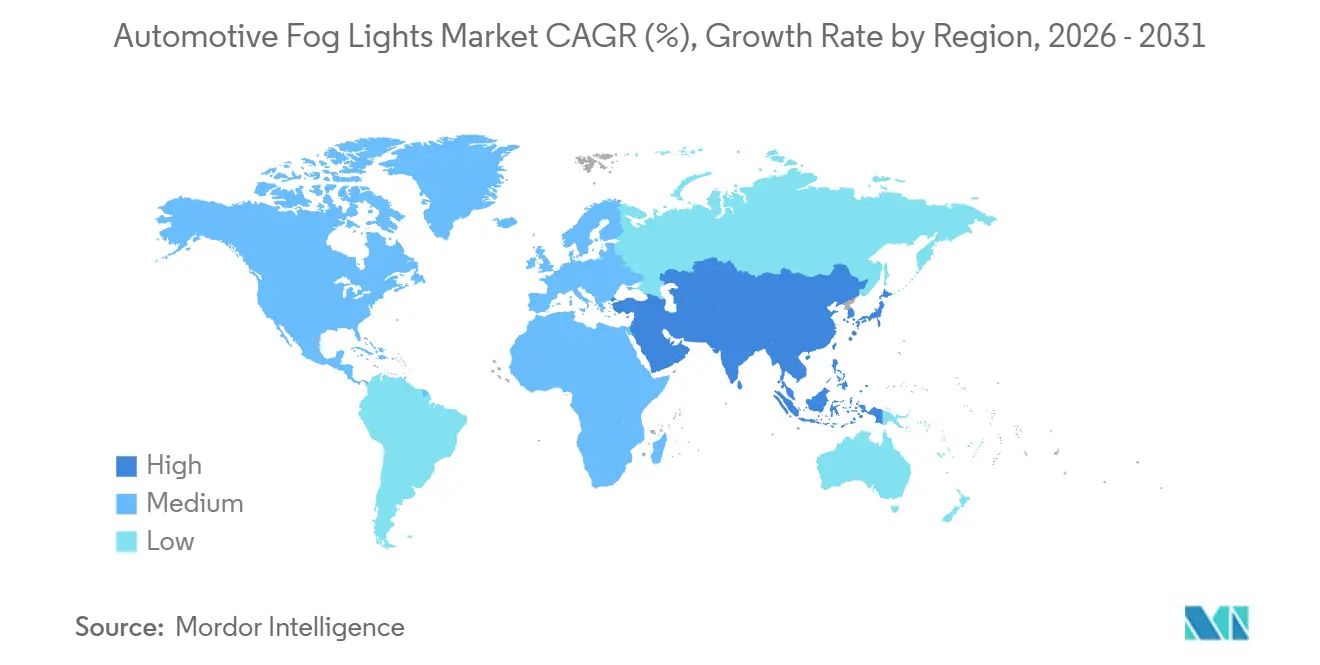
Nel 2025, la regione Asia-Pacifico rappresentava il 37.25% della quota di mercato e ha registrato un CAGR del 2.75%. L'ecosistema cinese dei componenti per l'illuminazione beneficia delle economie di scala, mentre l'obbligo indiano di installare fendinebbia posteriori aumenta i volumi di produzione OEM e di retrofit. I fornitori locali, grazie alla loro vicinanza alle case automobilistiche, riducono i costi logistici e partecipano a cicli di progettazione congiunti. Thailandia e Indonesia si concentrano su parchi tecnologici che integrano pressofusione, confezionamento LED e linee di assemblaggio, rafforzando il loro predominio regionale.
L'Europa rimane tecnologicamente avanzata, aderendo agli standard UNECE e alle politiche di sostenibilità. Le iniziative di economia circolare, come i fari a LED rigenerati di Stellantis-Valeo, riducono le emissioni di CO₂ del 70% e generano flussi di entrate secondarie. Le direttive UE che prevedono l'eliminazione graduale delle lampade alogene entro il 2027 incentivano l'adozione dei LED nei segmenti OEM e aftermarket. Le difficoltà economiche limitano la crescita delle unità vendute, ma l'elevato valore unitario sostiene i ricavi.
Il Nord America mostra una crescita costante grazie alle revisioni della norma FMVSS 108, che consentono l'adozione di fari adattivi. La domanda dei consumatori di aggiornamenti a LED sostiene il mercato dei ricambi, mentre l'elettrificazione delle flotte commerciali aumenta la domanda di illuminazione a bassa tensione. Il ruolo del Messico come hub manifatturiero near-shore rafforza la resilienza della catena di approvvigionamento. L'America Latina e il Medio Oriente e l'Africa, partendo da basi più piccole, si stanno espandendo grazie al rafforzamento delle normative di sicurezza e all'aumento della produzione di veicoli in Brasile, Turchia e Sudafrica.
Panorama competitivo
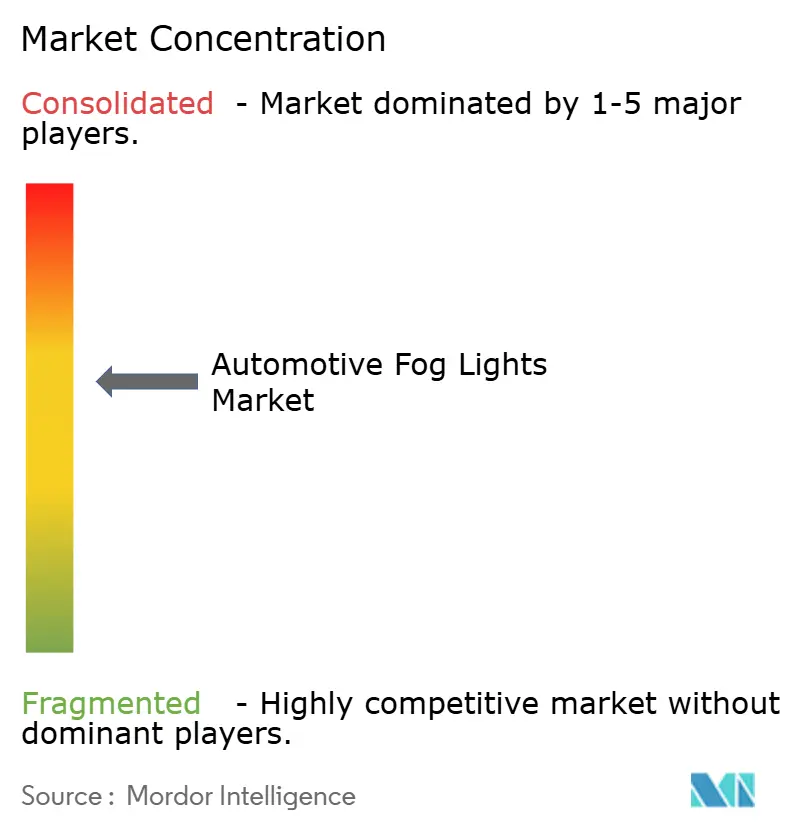
Il mercato dei fendinebbia per autoveicoli, caratterizzato da una moderata concentrazione, offre opportunità di crescita sia ai fornitori affermati che agli specialisti di tecnologie emergenti, grazie all'innovazione e al posizionamento strategico. Koito, forte della sua tempestiva adozione di fendinebbia predisposti per sensori e delle solide relazioni con i produttori di apparecchiature originali (OEM), è leader di mercato. Valeo la segue con un solido portafoglio di proprietà intellettuale nel campo dei fari adattivi e una presenza globale. Forvia Hella si distingue per le sue piattaforme modulari a LED a matrice. Queste aziende stanno investendo in modo significativo nei team di sviluppo software, a testimonianza della transizione del settore verso ecosistemi di illuminazione digitale.
Nel 2024 e nel 2025, operazioni strategiche hanno ridefinito il panorama del mercato. Nell'agosto 2024, Lumileds ha ceduto la sua divisione lampade e accessori a First Brands Group per 238 milioni di dollari, consentendole di concentrarsi su chip LED e fosfori. Stanley Electric e Mitsubishi Electric Mobility hanno costituito una joint venture focalizzata sui moduli adattivi di nuova generazione, unendo le loro competenze in optoelettronica e software di controllo. Inoltre, le start-up specializzate in materiali termici e firmware over-the-air stanno stringendo partnership con aziende leader del settore, promuovendo l'innovazione nel mercato.
Il panorama competitivo è ora definito dalla profondità dei brevetti relativi agli array di LED pixelati e dalla capacità di superare audit COP (Conformità di Produzione) multisito. Poiché gli OEM richiedono sempre più una qualità costante in tutte le operazioni di produzione globali, questi audit stanno diventando cruciali. Inoltre, le capacità interne di simulazione termica sono essenziali per ottimizzare le prestazioni e la durata dei LED, soprattutto in condizioni ambientali variabili. I fornitori di medie dimensioni si stanno differenziando grazie a linee di prodotti per il retrofit rapido e a credenziali di economia circolare. Tuttavia, le barriere all'ingresso nel mercato stanno aumentando poiché i test di conformità si stanno espandendo per includere parametri di controllo dell'abbagliamento e standard di sicurezza informatica per i sistemi di illuminazione gestiti da software.
Leader del settore dei fendinebbia per autoveicoli
-
Koito Manufacturing Co., Ltd.
-
Valeo SA
-
Forvia Hella
-
Magneti Marelli SpA
-
Stanley Electric Co., Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- July 2026: FORVIA HELLA announced the start of series production of its LeanLED II in June 2026, an LED lighting system that can be used for both front and rear applications. The compact lamp is targeted at commercial and special vehicles, including trucks, agricultural machinery, municipal vehicles, and trailers. The development reflects the industry's shift toward modular LED lighting platforms and integrated front-lighting solutions, expanding the addressable value chain beyond conventional headlamps and fog lamps toward multifunctional lighting modules.
- Luglio 2025: Mahindra ha presentato il SUV XUV 3XO, che include caratteristiche come fendinebbia anteriori a LED, tetto panoramico e cerchi in lega da 17 pollici. Queste aggiunte sono progettate per migliorare sia la funzionalità che l'aspetto estetico del veicolo, in linea con le preferenze dei consumatori per SUV moderni e ben equipaggiati.
- Marzo 2025: Maruti Suzuki ha presentato la eVitara EV, dotata di luci diurne a LED a matrice e fendinebbia a LED. Questo lancio sottolinea l'impegno dell'azienda nell'integrare tecnologie di illuminazione avanzate nella sua offerta di veicoli elettrici, con l'obiettivo di migliorarne sia la funzionalità che l'estetica.
Ambito del rapporto sul mercato globale dei fendinebbia per autoveicoli
Il rapporto analizza il mercato in base a tipologia di luce, tipo di veicolo, applicazione, tecnologia, canale di distribuzione e area geografica. Per tipologia di luce, il mercato è segmentato in alogene, LED, xenon/HID e laser. Per tipo di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri (LCV) e veicoli commerciali medi e pesanti (MHCV). Per applicazione, il mercato è segmentato in fendinebbia anteriori e fendinebbia posteriori. Per tecnologia, il mercato è segmentato in fendinebbia statici convenzionali e fendinebbia adattivi. Per canale di distribuzione, il mercato è segmentato in OEM e aftermarket. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Alogena |
| LED |
| Xenon/HID |
| Laser |
| Veicoli passeggeri |
| Veicoli commerciali leggeri (LCV) |
| Veicoli commerciali medi e pesanti (MHCV) |
| Fendinebbia anteriori |
| Fendinebbia posteriori |
| Fendinebbia statici convenzionali |
| Fari fendinebbia adattivi |
| OEM |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di luce | Alogena | |
| LED | ||
| Xenon/HID | ||
| Laser | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri (LCV) | ||
| Veicoli commerciali medi e pesanti (MHCV) | ||
| Per Applicazione | Fendinebbia anteriori | |
| Fendinebbia posteriori | ||
| Per tecnologia | Fendinebbia statici convenzionali | |
| Fari fendinebbia adattivi | ||
| Per canale di distribuzione | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei fendinebbia per auto nel 2025?
Nel 2025 il mercato dei fendinebbia per autoveicoli ha raggiunto 1.12 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che crescerà a un CAGR del 2.65% tra il 2026 e il 2031.
Quale tipo di luce è la più richiesta a livello mondiale?
I fendinebbia a LED dominano con una quota del 51.96%.
Quale categoria di veicoli sta crescendo più rapidamente?
Le autovetture registrano il CAGR più rapido, pari al 9.24% fino al 2031.
Perché i fendinebbia adattivi stanno guadagnando terreno?
Sono compatibili con l'integrazione ADAS, offrono il controllo del fascio luminoso e possono ricevere aggiornamenti via etere.
Quale regione contribuisce maggiormente alle entrate?
L'area Asia-Pacifico detiene la quota regionale maggiore, pari al 37.25% nel 2025.


