

Dimensioni e quota di mercato del fintech automobilistico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
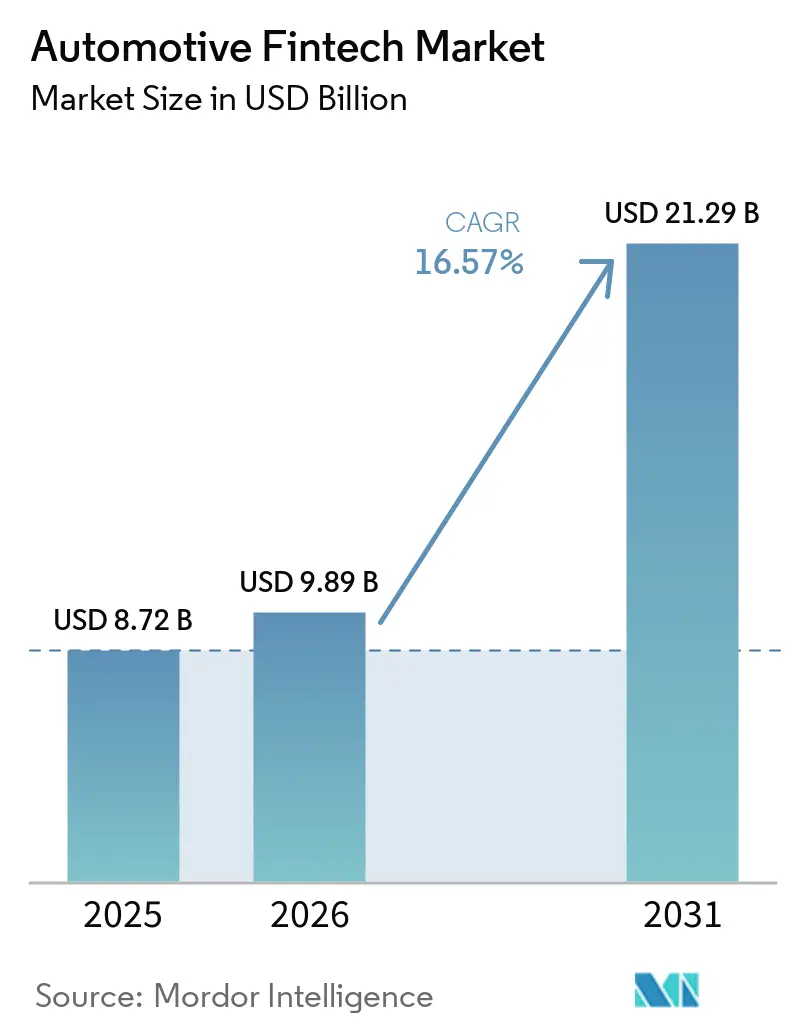
| Dimensione del mercato (2026) | 9.89 miliardo di dollari |
| Dimensione del mercato (2031) | 21.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.57% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
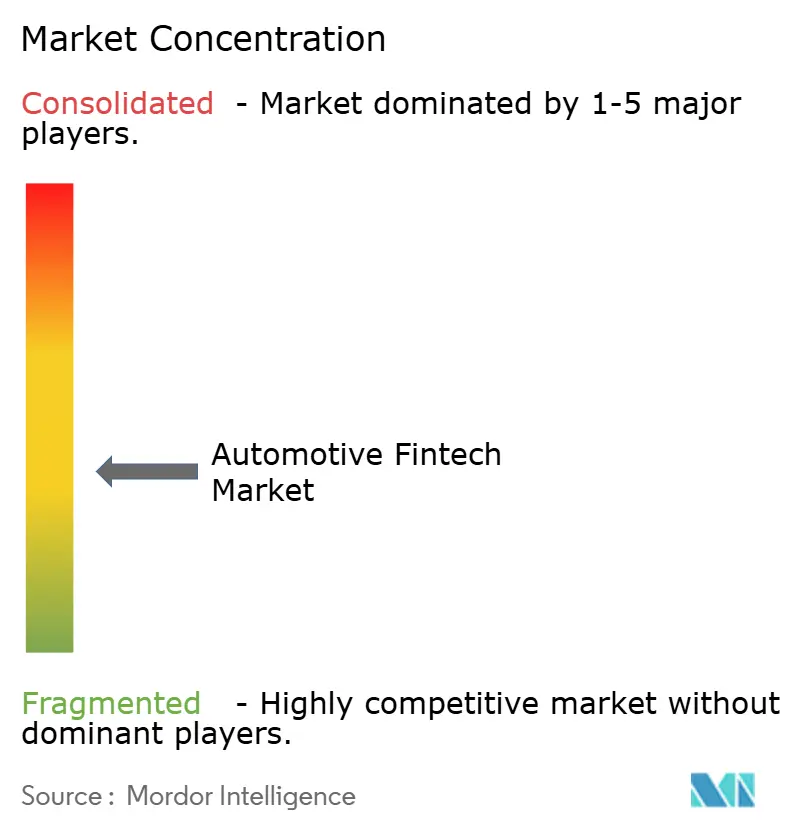
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato fintech automobilistico a cura di Mordor Intelligence
Il mercato fintech automobilistico aveva un valore di 8.72 miliardi di dollari nel 2025 e si stima che crescerà da 9.89 miliardi di dollari nel 2026 a 21.29 miliardi di dollari entro il 2031, con un CAGR del 16.57% durante il periodo di previsione (2026-2031).
Il mercato fintech automobilistico è in espansione, poiché i veicoli a definizione software stanno trasformando finanziamenti, assicurazioni e pagamenti in funzioni digitali integrabili direttamente nel percorso di acquisto e possesso del veicolo. Il mercato fintech automobilistico beneficia anche dell'ingresso di società tecnologiche non bancarie che stanno ampliando l'accesso al credito auto e modificando la distribuzione dell'erogazione tra concessionari, case automobilistiche e piattaforme. L'adozione dei veicoli elettrici sta aggiungendo un ulteriore livello di domanda, poiché molti acquirenti e gestori di flotte necessitano ora di strutture di finanziamento che includano batterie, ricarica, abbonamenti e pacchetti di servizi, anziché i tradizionali prestiti auto. Il mercato fintech automobilistico sta diventando più competitivo perché le unità finanziarie captive non controllano più l'intero percorso di erogazione, mentre le piattaforme BaaS (Battery-as-a-Service) e gli istituti di credito basati sull'intelligenza artificiale stanno creando un accesso diretto ai clienti attraverso i sistemi dei concessionari e i punti di contatto digitali. La frammentazione normativa e la minore qualità del credito dei mutuatari rimangono vincoli reali, ma stanno anche imponendo maggiori capacità di valutazione del credito, gestione e conformità, in grado di supportare una crescita sostenibile.
Punti chiave del rapporto
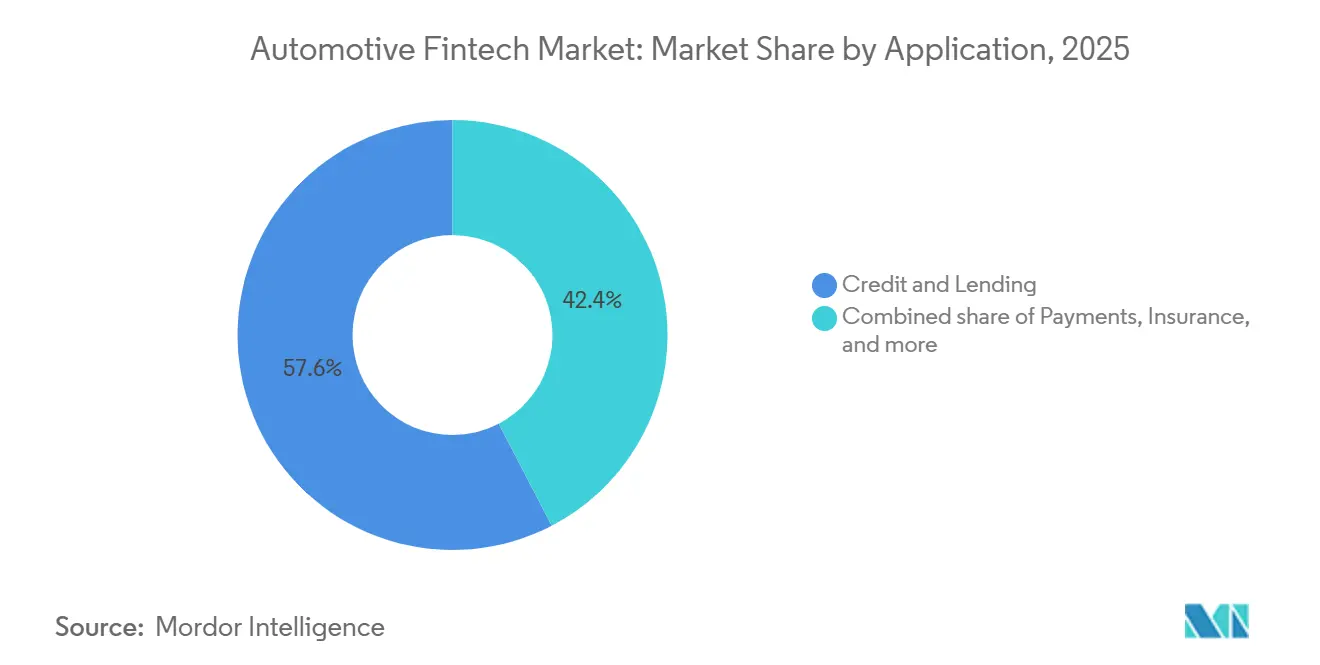
- Nel 2025, il settore fintech automobilistico, in termini di applicazioni, rappresentava il 57.6% della quota di mercato, mentre si prevede che i pagamenti cresceranno a un tasso annuo composto del 21.1% fino al 2031.
- Per tipologia di veicolo, le autovetture detenevano il 68.3% della quota di mercato del fintech automobilistico nel 2025, mentre si prevede che i veicoli commerciali cresceranno a un tasso annuo composto del 19.4% fino al 2031.
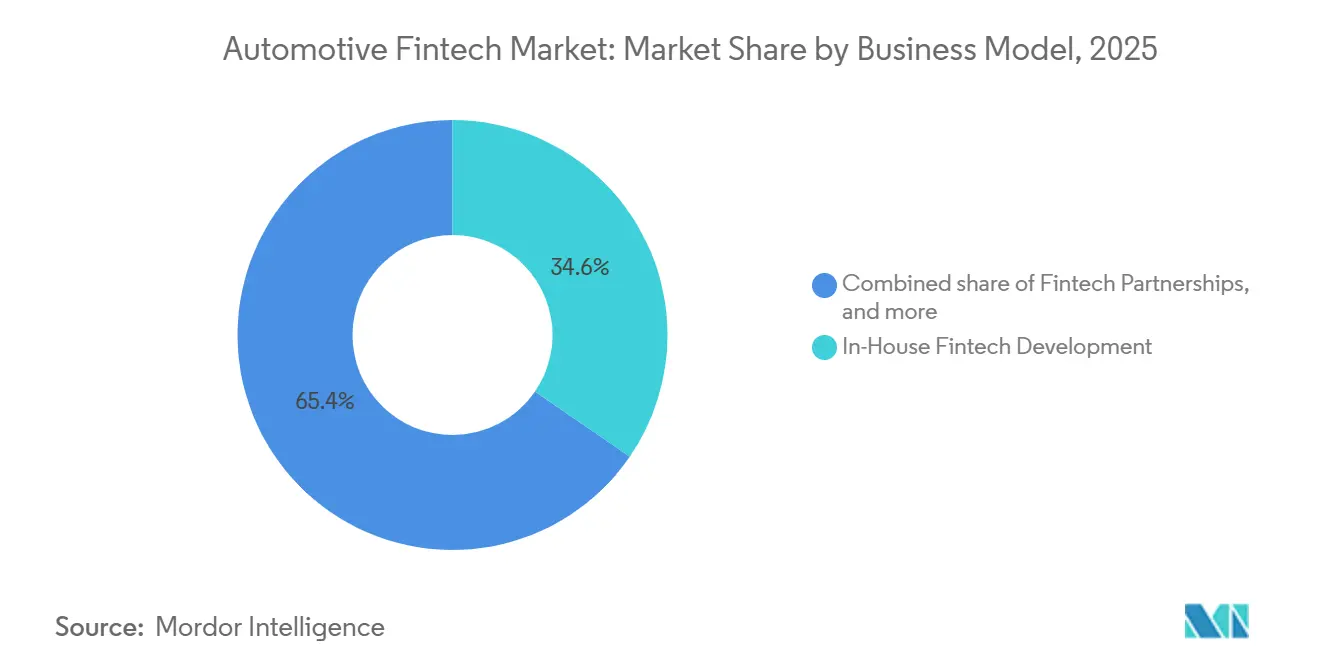
- In base al modello di business, lo sviluppo interno di soluzioni fintech deteneva il 34.6% della quota di mercato fintech nel settore automobilistico nel 2025, mentre si prevede che il banking-as-a-service (BAS) crescerà a un tasso annuo composto del 22.3% fino al 2031.
- Per quanto riguarda gli utenti finali, i consumatori al dettaglio rappresentavano il 52.9% della quota di mercato del fintech automobilistico nel 2025, mentre si prevede che gli operatori di flotte e le aziende di logistica cresceranno a un tasso annuo composto del 20.7% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 37.5% della quota di mercato del fintech automobilistico nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del fintech automobilistico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di finanziamenti integrati per veicoli | + 3.5% | Globale, concentrato in Nord America e nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione degli ecosistemi digitali di finanziamento per concessionari e produttori di apparecchiature originali (OEM). | + 3.0% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita delle assicurazioni basate sull'utilizzo e dei prodotti telematici con prezzi calcolati in base all'utilizzo. | + 2.5% | Nord America, Europa, India | Medio termine (2-4 anni) |
| Valutazione del credito e riduzione delle frodi basate sull'intelligenza artificiale | + 2.0% | Global | A breve termine (≤ 2 anni) |
| Pacchetti di finanziamento e abbonamento incentrati sui veicoli elettrici | + 2.0% | Asia-Pacifico, Europa, Nord America | A lungo termine (≥ 4 anni) |
| Frammentazione dell'architettura di identità, KYC e consenso multipiattaforma | + 1.5% | Globale, con i primi guadagni in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di finanziamenti integrati per veicoli
Il mercato fintech automobilistico sta spostando il finanziamento da una fase separata presso la concessionaria all'interno del più ampio percorso digitale di acquisto del veicolo. Le offerte pre-approvate vengono sempre più spesso integrate nei configuratori OEM, nelle app mobili dei concessionari e nelle interfacce di mobilità connessa, modificando il momento in cui viene presa la prima decisione di credito. Questo è importante perché il cliente può ora visualizzare le condizioni in una fase più precoce del percorso di acquisto, prima che il tradizionale ufficio finanziario diventi il principale punto di riferimento. Tale cambiamento riduce il potere di determinazione dei prezzi per gli istituti di credito che dipendono ancora dalle concessionarie e dalle piattaforme di fidelizzazione in grado di raggiungere i consumatori al primo segno di intenzione di acquisto. Il mercato fintech automobilistico sta quindi assistendo a uno spostamento del valore distributivo verso le aziende che controllano i punti di contatto digitali, piuttosto che verso quelle che controllano solo i portafogli prestiti.
Espansione degli ecosistemi digitali di finanziamento per concessionari e produttori di apparecchiature originali (OEM).
Il mercato fintech automobilistico sta guadagnando il supporto di OEM e banche che stanno costruendo ecosistemi di finanziamento digitale più ampi attorno alle piattaforme di concessionarie e marchi. Volkswagen Group Mobility ha firmato 11.5 milioni di nuovi contratti di finanziamento, leasing, assistenza e assicurazione nel 2025 e il suo tasso di penetrazione è salito al 37.2% dal 34.1% del 2024, dimostrando che l'integrazione della finanza digitale sta incrementando le conversioni lungo tutto il ciclo di proprietà [1] Volkswagen Group, “Financial Services, Volkswagen Group Annual Report 2025,” Volkswagen Group, volkswagen-group.com . Honda e Crédit Agricole Personal Finance & Mobility hanno annunciato una partnership finanziaria paneuropea nel febbraio 2026 che copre 8 paesi nell'ambito di un modello white-label Honda Financial Services, il che dimostra come gli OEM senza una società captive possano comunque scalare la finanza integrata in più mercati. Questi accordi migliorano la capacità dei marchi di standardizzare le offerte di credito, leasing, assistenza e assicurazione su tutti i canali. Il mercato fintech automobilistico sta quindi diventando sempre più orientato alle piattaforme, con la proprietà dei dati e il controllo dell'interfaccia che assumono un peso strategico maggiore rispetto alla sola presenza di filiali o concessionarie.
Crescita delle assicurazioni basate sull'utilizzo e dei prodotti telematici con prezzi calcolati in base all'utilizzo.
Anche il mercato fintech automobilistico sta beneficiando di prodotti finanziari basati sull'assicurazione e sulla telematica, che collegano la sottoscrizione al comportamento di guida reale. Roadzen ha riferito che la sua piattaforma DrivebuddyAI ha superato 1.8 miliardi di chilometri di dati di guida entro giugno 2026 e che le flotte dei clienti hanno ridotto i tassi di incidenti di oltre il 72%, il che rafforza l'importanza dei modelli di prezzo basati sulla telematica e sui modelli di rischio basati sulla sicurezza [2] Roadzen Inc., “Roadzen Reports Full Fiscal Year 2025 Financial Results,” Roadzen Investor Relations, roadzen.ai . La normativa indiana AIS184 è entrata in vigore nell'aprile 2026 per i veicoli commerciali e tale requisito sta ampliando la base installata di sistemi di monitoraggio e sicurezza del conducente che possono alimentare modelli assicurativi e di credito. La Coalition Against Insurance Fraud afferma che le frodi costano al settore assicurativo statunitense 80 miliardi di dollari all'anno, il che spiega perché le compagnie assicurative sono più propense ad adottare strumenti di intelligenza artificiale e telematica che riducono le false richieste di risarcimento e migliorano le prestazioni delle polizze. Con il miglioramento dei rapporti sinistri/premi, le compagnie assicurative e le piattaforme di mobilità hanno maggiore margine per includere la copertura assicurativa in offerte mensili e renderla parte integrante di un pacchetto di mobilità ricorrente, anziché un acquisto annuale separato.
Valutazione del credito e riduzione delle frodi basate sull'intelligenza artificiale
Il mercato fintech automobilistico sta ampliando la sua base di mutuatari potenziali attraverso una valutazione del credito guidata dall'IA che va oltre i punteggi di credito tradizionali. Lendbuzz ha rivelato nei suoi documenti alla SEC che i ricavi sono cresciuti del 38% nella prima metà del 2025 e la sua piattaforma AIRA utilizza dati alternativi per valutare i mutuatari con una storia creditizia limitata o inesistente in un mercato statunitense che include 119 milioni di consumatori con una storia creditizia convenzionale limitata [3] Lendbuzz Inc., “Registration Statement Form S-1,” US Securities and Exchange Commission, sec.gov . L'azienda ha anche completato una cartolarizzazione di prestiti auto da 266 milioni di dollari, il che indica che gli investitori istituzionali sono disposti a finanziare portafogli basati sulla selezione del credito supportata dall'IA. Capital One ha aggiunto un ulteriore livello a questo cambiamento implementando Chat Concierge sui siti web dei concessionari nel 2026 per combinare la scoperta, il confronto, la pianificazione e la prequalificazione del finanziamento dei veicoli in un'unica interazione digitale. Il mercato fintech automobilistico sta quindi utilizzando l'intelligenza artificiale non solo per ampliare l'accesso ai prestiti, ma anche per abbreviare i cicli di approvazione, migliorare il controllo delle frodi e anticipare le decisioni di finanziamento all'inizio del percorso del cliente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità normativa nei settori dei prestiti, delle assicurazioni e dei pagamenti. | -1.5% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Difficoltà di integrazione con i sistemi di gestione dei concessionari preesistenti | -1.2% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Monetizzazione semplificata in casi d'uso di servizi a basso margine e a basso costo. | -0.8% | Global | A lungo termine (≥ 4 anni) |
| Diritti sui dati e rischi di responsabilità relativi ai dati di veicoli, conducenti e sistemi telematici. | -0.7% | Europa, Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità normativa nei settori dei prestiti, delle assicurazioni e dei pagamenti.
Il mercato fintech automobilistico si trova ad affrontare un onere normativo sempre più frammentato tra prestiti, assicurazioni e pagamenti. Negli Stati Uniti, nell'agosto 2025, il CFPB ha proposto di innalzare la soglia per i grandi operatori nel finanziamento automobilistico fino a 1.05 milioni di erogazioni annuali complessive, il che potrebbe ridefinire il perimetro di vigilanza federale per molti fornitori. Allo stesso tempo, i requisiti di informativa e finanziamento a livello statale stanno diventando meno uniformi, il che aumenta il costo di creazione di un unico modello di conformità nazionale per istituti di credito, concessionari e piattaforme integrate. Anche l'Europa si sta muovendo verso norme di pagamento più rigorose attraverso il quadro normativo PSD3 e PSR, il che significa che le piattaforme di pagamento per il settore automobilistico richiederanno standard di autenticazione, prestazioni API e controlli più rigorosi con l'implementazione delle normative. Il mercato fintech automobilistico, pertanto, premia le istituzioni più grandi, in grado di assorbire più facilmente i costi legali, operativi e di audit rispetto alle piattaforme di medie dimensioni.
Difficoltà di integrazione con i sistemi di gestione dei concessionari preesistenti.
Il mercato fintech automobilistico si basa ancora sull'integrazione dei sistemi delle concessionarie, che rimane un ostacolo importante all'implementazione. All'inizio del 2025, eLEND Solutions ha segnalato che la maggior parte delle concessionarie auto statunitensi riscontrava lacune nei dati tra i propri sistemi CRM, DMS e di gestione finanziaria per oltre il 25% del tempo, mentre un miglioramento delle integrazioni API potrebbe aumentare l'efficienza delle concessionarie di almeno il 20%. Queste lacune rallentano il flusso delle richieste, aumentano il lavoro manuale e peggiorano l'esperienza del cliente in un momento in cui il finanziamento deve risultare immediato e semplice. AutoFi ha cercato di ridurre questo attrito attraverso l'integrazione con il marketplace Fortellis di CDK Global, che aiuta a instradare le richieste di credito nei flussi di lavoro delle concessionarie e fornisce una maggiore connettività con gli istituti di credito. Il mercato fintech automobilistico sta quindi crescendo più rapidamente nelle aree in cui i gruppi di concessionarie dispongono del budget e del supporto interno per modernizzare le interfacce, mentre molte concessionarie indipendenti rimangono vincolate a sistemi più vecchi e meno flessibili.
Analisi del segmento
Applicazione per applicazione: il credito domina, ma le infrastrutture di pagamento definiscono il prossimo ciclo
Nel 2025, il settore del credito e dei prestiti rappresentava il 57.6% del mercato fintech automobilistico, risultando l'applicazione più importante. Questa posizione di leadership riflette l'elevato valore delle transazioni di finanziamento auto e il ruolo centrale dei prestiti nell'acquisto di veicoli sia nei mercati sviluppati che in quelli emergenti. I prodotti di credito rimangono inoltre il punto di partenza più semplice per l'integrazione fintech, poiché sono già strettamente legati ai processi di vendita dei concessionari, ai programmi dei produttori e alle decisioni di acquisto dei consumatori. La valutazione del credito basata sull'intelligenza artificiale sta ampliando la portata degli istituti di credito verso gruppi di mutuatari con rating creditizio basso o basso, contribuendo ad aumentare i volumi di erogazione senza richiedere un corrispondente aumento della distribuzione fisica. Il mercato fintech automobilistico continua a basarsi sul credito come principale fonte di reddito, poiché i prestiti rappresentano ancora il volume di transazioni più elevato e offrono il percorso più chiaro per la vendita incrociata di prodotti assicurativi e di servizi.
Il settore dei pagamenti è quello in più rapida crescita, con un CAGR previsto del 21.1% dal 2026 al 2031, a dimostrazione che la prossima fase del mercato fintech automobilistico si sta spostando dal finanziamento all'infrastruttura transazionale. Element Fleet Management ha annunciato l'acquisizione di Car IQ nel dicembre 2025 per creare una piattaforma scalabile per pagamenti senza carta avviati direttamente dal veicolo, e Element ha poi registrato un fatturato record di 324 milioni di dollari nel primo trimestre del 2026, in crescita del 17% rispetto all'anno precedente. Questa direzione è importante perché i pagamenti open-loop, tokenizzati e nativi del veicolo possono collegare carburante, ricarica, pedaggi, parcheggio e manutenzione nello stesso livello di transazione. L'assicurazione rimane la terza applicazione più importante e sta diventando sempre più strettamente connessa al credito e ai pagamenti, poiché i fornitori includono la protezione in offerte di finanziamento per la mobilità più ampie. Il settore fintech automobilistico si sta quindi spostando dalla fornitura di un singolo prodotto verso architetture finanziarie connesse in cui prestiti, assicurazioni e pagamenti si rafforzano a vicenda all'interno di un'unica esperienza di proprietà.
Per tipologia di veicolo: le autovetture guidano per volume, le flotte commerciali dettano l'agenda del fintech
Nel 2025, le autovetture rappresentavano il 68.3% del mercato fintech automobilistico, risultando il principale motore di crescita in termini di finanziamenti, assicurazioni e pagamenti a bordo. Questa posizione riflette l'entità della domanda di prestiti auto per privati e l'ampia diffusione di vendite digitali, prequalificazioni e pacchetti assicurativi nei canali di vendita al dettaglio. Le autovetture rimangono inoltre la base più importante per i finanziamenti gestiti dai produttori, poiché le società finanziarie interne ai marchi, le reti di concessionari e i servizi per veicoli connessi sono già ben consolidati in questa categoria. La leadership di mercato non significa che l'innovazione di prodotto sia concentrata solo in questo segmento, ma dimostra dove si concentra ancora oggi la maggiore fonte di ricavi. Il mercato fintech automobilistico continua a dipendere dai volumi di finanziamento delle autovetture per sostenere la redditività di un'espansione più ampia della piattaforma.
Si prevede che i veicoli commerciali cresceranno a un tasso di crescita annuo composto (CAGR) del 19.4% dal 2026 al 2031, posizionandosi al centro del prossimo ciclo di prodotto nel mercato fintech automobilistico. Le flotte generano flussi di dati più ricchi su utilizzo, comportamento sui percorsi, sicurezza e tempi di inattività, fornendo a finanziatori e assicuratori informazioni più precise per modelli di prezzo e rimborso dinamici. DrivebuddyAI di Roadzen ha ottenuto la certificazione AIS184 nel dicembre 2024 e l'obbligo, entrato in vigore nell'aprile 2026 in India, di dotare i prodotti di sistemi di sicurezza per veicoli commerciali sta ampliando l'ambiente dati utilizzabile dai prodotti di finanziamento per flotte. Le due ruote rimangono più piccole in termini di valore, ma continuano a mostrare una forte propensione alla sperimentazione di prodotto nei mercati emergenti, dove il finanziamento dei veicoli elettrici, la distribuzione tramite concessionari e le strutture di prestito a basso costo sono importanti. È quindi probabile che il settore fintech automobilistico veda le flotte commerciali dettare il ritmo per le sottoscrizioni legate alla telematica, anche se le autovetture rimangono la principale fonte di ricavi.
Per modello di business: le soluzioni interne difendono la scalabilità, il BaaS rivoluziona i margini.
Nel 2025, lo sviluppo interno di soluzioni fintech deteneva il 34.6% del mercato fintech automobilistico, a dimostrazione del fatto che gli operatori consolidati continuano a dare valore al controllo della piattaforma e alla proprietà dei dati. Le captive OEM e i grandi istituti di credito spesso preferiscono soluzioni interne perché consentono un maggiore controllo sulle interfacce con i clienti, sui prezzi, sull'assistenza e sulle opportunità di cross-selling. Questi operatori godono inoltre di vantaggi consolidati in termini di concessionari, marchio e bilancio, che rendono più facile giustificare un'architettura interamente di proprietà. Il risultato è una struttura di modello di business in cui gli operatori di grandi dimensioni rimangono sulla difensiva per quanto riguarda le fasi del percorso finanziario che generano i dati più significativi sui clienti. Il mercato fintech automobilistico offre ancora un chiaro vantaggio alle aziende in grado di integrare i dati relativi all'erogazione del finanziamento, all'assistenza e agli utenti in un unico sistema controllato.
Si prevede che il Banking-as-a-Service (BaaS) crescerà a un tasso annuo composto (CAGR) del 22.3% dal 2026 al 2031, diventando il modello di business in più rapida crescita nel mercato fintech automobilistico. Il BaaS riduce i tempi di lancio per i produttori di apparecchiature originali (OEM), i gestori di flotte e i fornitori di servizi di mobilità che desiderano offrire prestiti, carte o assicurazioni senza dover costruire una propria infrastruttura bancaria regolamentata. Abbassa inoltre le barriere all'ingresso per le aziende che desiderano offrire prodotti finanziari in white label e concentrarsi sulla distribuzione, sull'esperienza del cliente e sulla progettazione del prodotto. Le partnership e i modelli di integrazione con terze parti traggono vantaggio dalla possibilità per gli operatori di mercato di accedere a funzionalità esterne di sottoscrizione, pagamento e conformità senza rinunciare alla piena relazione con il cliente. Il mercato fintech automobilistico si sta quindi muovendo verso una struttura mista, in cui i grandi operatori storici proteggono le economie di scala con sistemi interni, mentre i nuovi entranti utilizzano modelli BaaS e partnership per acquisire velocità e flessibilità.
Per utente finale: il volume al dettaglio costituisce la base, gli operatori di flotte guidano l'innovazione di prodotto.
Nel 2025, i consumatori al dettaglio hanno rappresentato il 52.9% della domanda, risultando il gruppo di utenti finali più numeroso nel mercato fintech automobilistico. Ciò riflette il peso costante dei prestiti auto personali, della prequalificazione diretta al consumatore, dell'assicurazione auto e del crescente interesse per le funzionalità di pagamento digitale legate alla proprietà quotidiana di un veicolo. La domanda dei consumatori supporta anche la più ampia rete di distribuzione, poiché concessionari, portali OEM e siti web di istituti di credito competono per le stesse interazioni di finanziamento. Questa dimensione rende il segmento retail la base principale per i volumi, anche se emergono nuovi casi d'uso relativi a flotte, ricarica e modelli di abbonamento. Il mercato fintech automobilistico rimane ancorato ai volumi dei consumatori perché gli acquisti individuali di veicoli generano ancora il maggior bacino combinato di domanda di finanziamento e protezione.
Si prevede che gli operatori di flotte e le aziende di logistica cresceranno a un tasso di crescita annuo composto (CAGR) del 20.7% dal 2026 al 2031, diventando così il segmento di utenti finali più dinamico nel mercato fintech automobilistico. CH Robinson ha lanciato LoadPay nel gennaio 2025 per fornire anticipi di cassa ad accesso immediato ai trasportatori, combinando pagamenti e supporto al capitale circolante su un'unica piattaforma per gli operatori logistici. Questa direzione riflette un più ampio spostamento verso la gestione in tempo reale delle spese di flotta, strumenti di liquidità integrati e sistemi di pagamento che si connettono direttamente con le operazioni di trasporto. Anche i produttori automobilistici si stanno orientando verso ruoli di piattaforma, poiché la finanza integrata diventa parte integrante dell'offerta di veicoli, mentre i concessionari rimangono il punto di distribuzione fisico e digitale più conteso. Il mercato fintech automobilistico sta quindi utilizzando la domanda di flotte e logistica come banco di prova per prodotti che potranno poi essere implementati in altre categorie di mobilità commerciale.
Analisi geografica
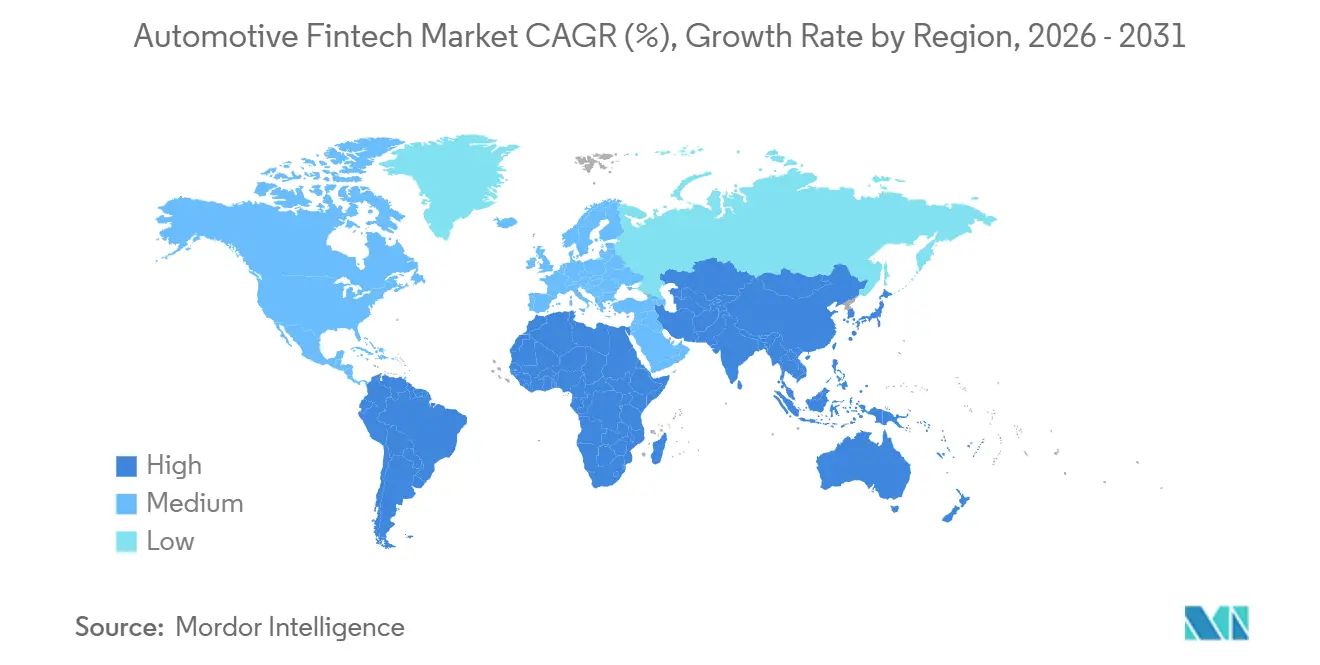
Nel 2025, il Nord America ha rappresentato una quota sostanziale del mercato fintech automobilistico, grazie a una solida infrastruttura di credito auto, a pratiche di erogazione digitale efficaci e a ecosistemi software maturi per i concessionari. Ally Financial ha riportato che nel secondo trimestre del 2025 le erogazioni di prestiti auto sono aumentate del 12.2% su base annua, raggiungendo gli 11 miliardi di dollari, mentre i premi assicurativi sottoscritti per l'intero anno 2025 hanno toccato 1.5 miliardi di dollari, il dato annuale più alto dalla sua IPO. Anche Capital One ha ampliato la sua offerta digitale nel 2026 con Chat Concierge, che integra confronto, prenotazione e prequalificazione del finanziamento in un'unica esperienza sul sito web del concessionario. Canada e Messico contribuiscono alla profondità del mercato regionale, soprattutto nei casi d'uso relativi ai pagamenti per flotte e logistica, che dipendono da operazioni transfrontaliere. Il mercato fintech automobilistico nordamericano rimane attraente grazie alle sue dimensioni, all'accesso ai dati e alla predisposizione dei clienti, nonostante gli obblighi di conformità stiano diventando sempre più stringenti.
Nel 2025, la regione Asia-Pacifico deteneva il 37.5% della quota di mercato del fintech automobilistico ed è anche il mercato fintech automobilistico regionale a più rapida crescita, con un CAGR del 18.9% fino al 2031. La Cina rimane importante grazie alla sua ampia base di prestiti digitali e finanziamenti tramite piattaforme, mentre l'India sta accelerando grazie ai finanziamenti per veicoli elettrici, all'attività delle società finanziarie non bancarie (NBFC) e a una maggiore penetrazione nelle aree non metropolitane. AMU ha registrato una crescita media dei ricavi del 60% tra gli anni fiscali 24-25 e 25-26 e un aumento del 45% degli asset in gestione, a dimostrazione di come la domanda di finanziamenti per veicoli elettrici si stia espandendo oltre le principali città indiane. Corea del Sud, Giappone e Australia continuano a sviluppare il leasing digitale e i finanziamenti in abbonamento, mentre i mercati ASEAN stanno maturando grazie alla cooperazione tra OEM e banche e a un più ampio accesso al credito digitale. Il mercato del fintech automobilistico nella regione Asia-Pacifico si sta quindi espandendo partendo da diversi punti di partenza, ma tutti si stanno muovendo verso una maggiore integrazione della finanza digitale.
L'Europa rappresenta un mercato fintech automobilistico consolidato, con un forte slancio nell'integrazione di finanziamenti nei produttori di apparecchiature originali (OEM) e nell'integrazione di servizi basati su piattaforme. Volkswagen Group Mobility ha riportato un tasso di penetrazione più elevato nel 2025, pari al 37.2%, e un portafoglio di circa 30 milioni di contratti attivi, a dimostrazione della portata dei finanziamenti integrati già operativi nella regione. L'accordo siglato da Honda nel febbraio 2026 con Crédit Agricole Personal Finance & Mobility aggiunge un modello white-label transnazionale che può contribuire a standardizzare l'erogazione di finanziamenti per un OEM privo di una propria infrastruttura interna. Il Sud America continua a mostrare una domanda di credito non bancario e infrastrutture di pagamento digitali, soprattutto laddove la portata del sistema bancario tradizionale è più limitata. Il Medio Oriente e l'Africa stanno costruendo un percorso a medio termine attraverso sandbox BaaS e infrastrutture fintech regolamentate, il che posiziona il mercato fintech automobilistico per una più ampia espansione una volta che i livelli di finanziamento e pagamento dei veicoli saranno più profondamente localizzati.
Panorama competitivo
Il mercato fintech automobilistico rimane moderatamente frammentato, con le divisioni finanziarie interne dei produttori di automobili, le grandi banche e gli istituti di credito nativi digitali che competono in diverse fasi della catena del valore. BMW Financial Services, Volkswagen Financial Services, Toyota Financial Services, Ford Motor Credit e GM Financial mantengono un vantaggio competitivo grazie all'accesso ai dati dei produttori, alle relazioni con i concessionari e alla capacità di collegare direttamente i prodotti finanziari alle vendite di veicoli. Il Gruppo BMW ha registrato circa 1.73 milioni di nuovi contratti di finanziamento e leasing nel 2025, mentre la quota di nuovi veicoli BMW finanziati dalla divisione finanziaria interna è salita al 46.6%, a dimostrazione del forte attaccamento dei clienti al finanziamento integrato nel marchio. Anche Volkswagen Group Mobility ha riportato una solida performance operativa nel 2025 e un'ampia base di contratti attivi, a conferma del fatto che gli operatori storici, grazie alle loro dimensioni, mantengono importanti vantaggi in termini di distribuzione e assistenza. Il mercato fintech automobilistico non presenta ancora una struttura dominante univoca, poiché gli operatori storici sono leader in termini di dimensioni, mentre le nuove fintech continuano a trovare opportunità nei settori della valutazione del credito, dei pagamenti e dell'esperienza utente.
Grandi istituti di credito come Ally Financial, Capital One, Wells Fargo e Santander Consumer USA competono in base alla capacità di erogazione e alla rete di concessionari, ma il fulcro della competizione si sta allontanando dalla sola determinazione dei prezzi. Il lancio di Chat Concierge da parte di Capital One nel 2026 dimostra come gli strumenti di coinvolgimento digitale possano diventare parte integrante del processo di finanziamento, anziché un semplice elemento di marketing separato. Lendbuzz rappresenta l'estremo opposto del modello, poiché si concentra su mutuatari non adeguatamente serviti dai sistemi di valutazione del credito tradizionali e ha ottenuto il supporto del mercato dei capitali attraverso una cartolarizzazione da 266 milioni di dollari. Il mercato fintech automobilistico sta quindi differenziando i partecipanti in base all'infrastruttura, ai dati dei mutuatari e al controllo del flusso di lavoro, piuttosto che esclusivamente in base al prezzo dei prestiti. Questo cambiamento sta ampliando il divario tra le aziende che si limitano a fornire finanziamenti e quelle che gestiscono anche l'intero percorso digitale, dalla richiesta alla gestione del prestito.
Le funzionalità di pagamento e integrazione stanno diventando un ulteriore livello di competizione all'interno del mercato fintech automobilistico. L'accordo di Element Fleet Management per l'acquisizione di Car IQ nel dicembre 2025 ha creato una piattaforma scalabile per pagamenti senza carta avviati dal veicolo, conferendo a Element una posizione diretta nelle transazioni delle flotte connesse. AutoFi compete attraverso l'integrazione dei flussi di lavoro dei concessionari e l'instradamento dei finanziamenti, trasformando la connettività DMS in un vantaggio operativo strutturale piuttosto che in una semplice funzionalità tecnica di back-end. Anche le credenziali di sicurezza stanno diventando sempre più importanti, poiché i produttori di apparecchiature originali (OEM) e le flotte necessitano di maggiore fiducia nei dati relativi a veicoli, conducenti e pagamenti prima di scegliere un partner per la piattaforma. Il mercato fintech automobilistico rimarrà quindi probabilmente frammentato in termini di proprietà, diventando al contempo più selettivo e privilegiando le aziende in grado di combinare finanziamenti, integrazione software e gestione sicura dei dati.
Leader del settore fintech automobilistico
Alleato finanziario Inc.
AutoFi, Inc.
Servizi finanziari BMW
Bumper International Limited
Capital One società finanziaria
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: DrivebuddyAI di Roadzen ha superato 1.8 miliardi di chilometri di dati di guida, consentendo alle flotte dei clienti di ridurre il tasso di incidenti di oltre il 72%. Questo traguardo rafforza il vantaggio di Roadzen in termini di dati telematici, proprio mentre la normativa indiana AIS184 sulla sicurezza dei veicoli commerciali entra pienamente in vigore.
- Marzo 2026: Hyundai ha lanciato in Germania il pacchetto di abbonamento MOCEAN x IONITY, il primo abbonamento auto a includere un piano di ricarica per veicoli elettrici a tariffa fissa che combina 1,000 km di chilometraggio mensile con 250 kWh di ricarica presso le stazioni IONITY. Il pacchetto dimostra come i modelli di abbonamento dei produttori si stiano evolvendo in prodotti finanziari per la mobilità a 360 gradi.
- Febbraio 2026: Honda e Crédit Agricole Personal Finance & Mobility hanno annunciato una partnership finanziaria paneuropea che copre 8 paesi, con Crédit Agricole che opera con un marchio white-label "Honda Financial Services" supportato da 122.5 miliardi di euro di crediti in essere gestiti.
- Dicembre 2025: Element Fleet Management ha annunciato un accordo definitivo per l'acquisizione di Car IQ, creando la prima piattaforma su larga scala per il settore delle flotte aziendali per pagamenti senza carta avviati direttamente dal veicolo. I risultati del primo trimestre 2026 di Element hanno successivamente mostrato un fatturato record di 324 milioni di dollari, in crescita del 17% rispetto all'anno precedente.
Ambito del rapporto sul mercato globale del fintech automobilistico
| Pagamenti |
| Credito e prestito |
| DAN |
| Altre applicazioni |
| Veicoli passeggeri |
| Veicoli commerciali |
| Due ruote |
| Servizi bancari come servizio (BaaS) |
| Partnership Fintech |
| Sviluppo Fintech interno |
| Integrazione di terze parti |
| Consumatori al dettaglio |
| Produttori automobilistici |
| Operatori di flotte e aziende di logistica |
| Compagnie di assicurazione |
| Fornitori di servizi di mobilità |
| Rivenditori e distributori |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Pagamenti | |
| Credito e prestito | ||
| DAN | ||
| Altre applicazioni | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Due ruote | ||
| Per modello di business | Servizi bancari come servizio (BaaS) | |
| Partnership Fintech | ||
| Sviluppo Fintech interno | ||
| Integrazione di terze parti | ||
| Per utente finale | Consumatori al dettaglio | |
| Produttori automobilistici | ||
| Operatori di flotte e aziende di logistica | ||
| Compagnie di assicurazione | ||
| Fornitori di servizi di mobilità | ||
| Rivenditori e distributori | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori trainano la crescita del settore fintech automobilistico fino al 2031?
La crescita è sostenuta dal finanziamento integrato dei veicoli, dalla sottoscrizione basata sull'intelligenza artificiale, dagli ecosistemi digitali di finanziamento dei produttori di apparecchiature originali (OEM) e dai modelli di assicurazione e pagamento collegati alla telematica. Si prevede che il mercato raggiungerà i 21.3 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.6%.
Quale area applicativa genera attualmente il maggior fatturato?
Il credito e i finanziamenti rimangono l'applicazione più importante, con una quota del 57.6% nel 2025. Rimangono centrali perché il finanziamento auto continua a essere un fattore determinante per l'acquisto di veicoli nella maggior parte delle regioni.
Quale applicazione si sta espandendo più velocemente?
Il settore dei pagamenti è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 21.1% dal 2026 al 2031. I pagamenti avviati da veicoli e quelli tokenizzati stanno ampliando il ruolo del fintech oltre il semplice credito.
Quale categoria di veicoli sta creando le maggiori opportunità per nuovi prodotti?
Si prevede che il mercato dei veicoli commerciali crescerà a un tasso annuo composto del 19.4% fino al 2031. I dati relativi alle flotte, la telematica e le esigenze di pagamento operative rendono questo segmento importante per la definizione dinamica dei prezzi e per i prodotti finanziari integrati.
Quale regione è leader nella domanda e nella crescita globale?
La regione Asia-Pacifico ha guidato il mercato con una quota del 37.5% nel 2025 ed è anche la regione a più rapida crescita, con un CAGR del 18.9% fino al 2031. Cina, India e ASEAN si stanno tutte muovendo verso una maggiore integrazione della finanza digitale, partendo da punti di riferimento diversi.
Qual è il rischio principale per i partecipanti in questo settore?
La frammentazione normativa rimane il rischio principale, poiché i fornitori devono gestire regole diverse in materia di prestiti, assicurazioni e pagamenti. Anche l'integrazione dei sistemi legacy dei concessionari continua a rallentare le implementazioni e ad aumentare i costi di esecuzione.


