

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 85.17 miliardo di dollari |
| Dimensione del mercato (2031) | 95.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.37% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
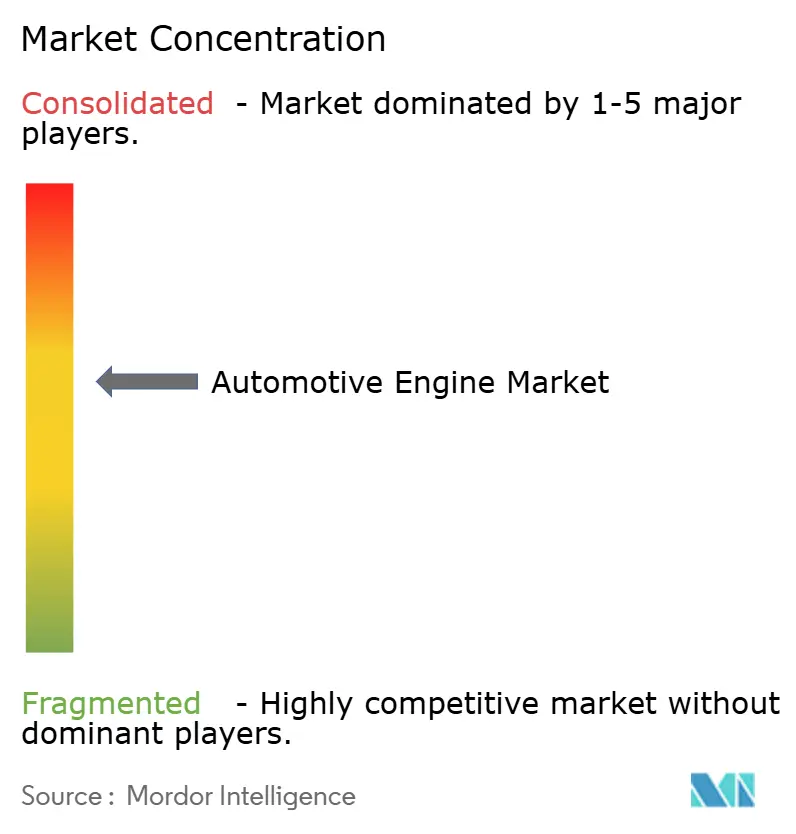
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei motori automobilistici di Mordor Intelligence
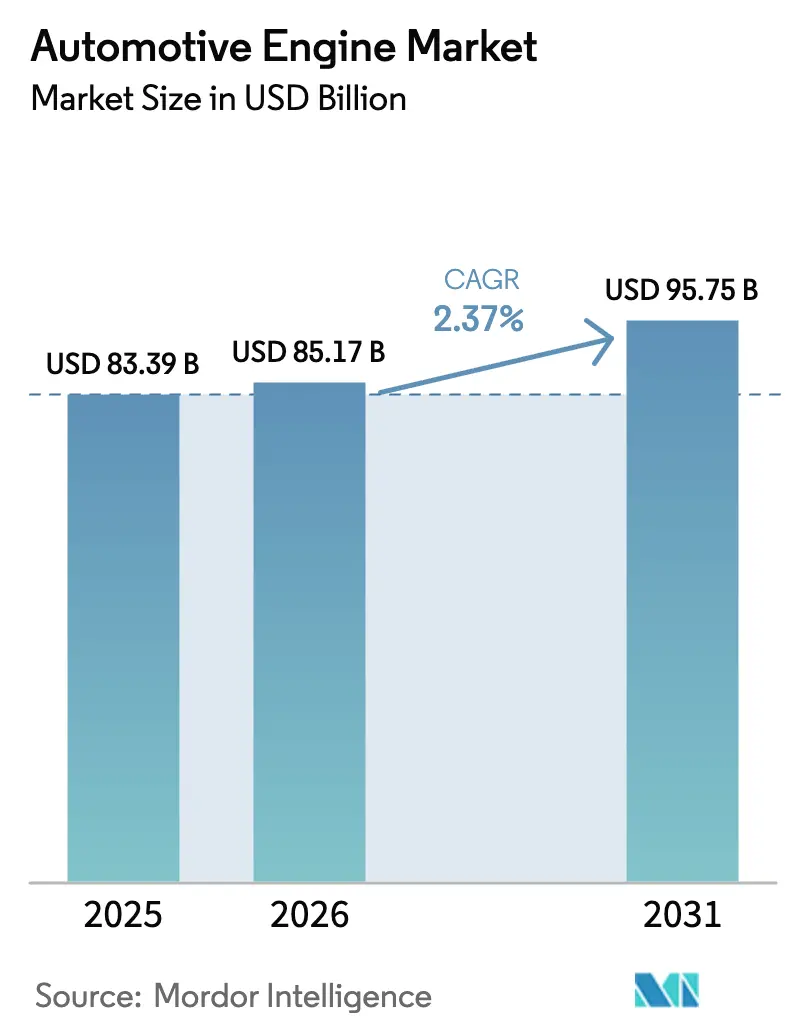
Il mercato dei motori per autoveicoli è stato valutato a 83.39 miliardi di dollari nel 2025 e si stima che crescerà da 85.17 miliardi di dollari nel 2026 a 95.75 miliardi di dollari entro il 2031, con un CAGR del 2.37% durante il periodo di previsione (2026-2031). La persistente legislazione sulle emissioni, il crescente slancio dell'elettrificazione e la sostenibilità economica delle piattaforme a combustione interna ibride stanno plasmando questa traiettoria misurata. Le case automobilistiche stanno convogliando capitali verso sistemi a 48 volt, rapporti di compressione variabili e aggiornamenti del post-trattamento che consentono di ottenere guadagni senza abbandonare le consuete impronte produttive. Il peso produttivo dell'area Asia-Pacifico la mantiene in pole position, ma i crescenti obblighi a zero emissioni nelle megalopoli cinesi e indiane frenano l'aumento dei volumi. I segmenti dei veicoli commerciali, i carburanti elettronici sintetici e i progetti pilota di motori a combustione interna a idrogeno costituiscono collettivamente un ponte a medio termine che posticipa la brusca sostituzione dei motori a batteria con quelli elettrici.
Punti chiave del rapporto
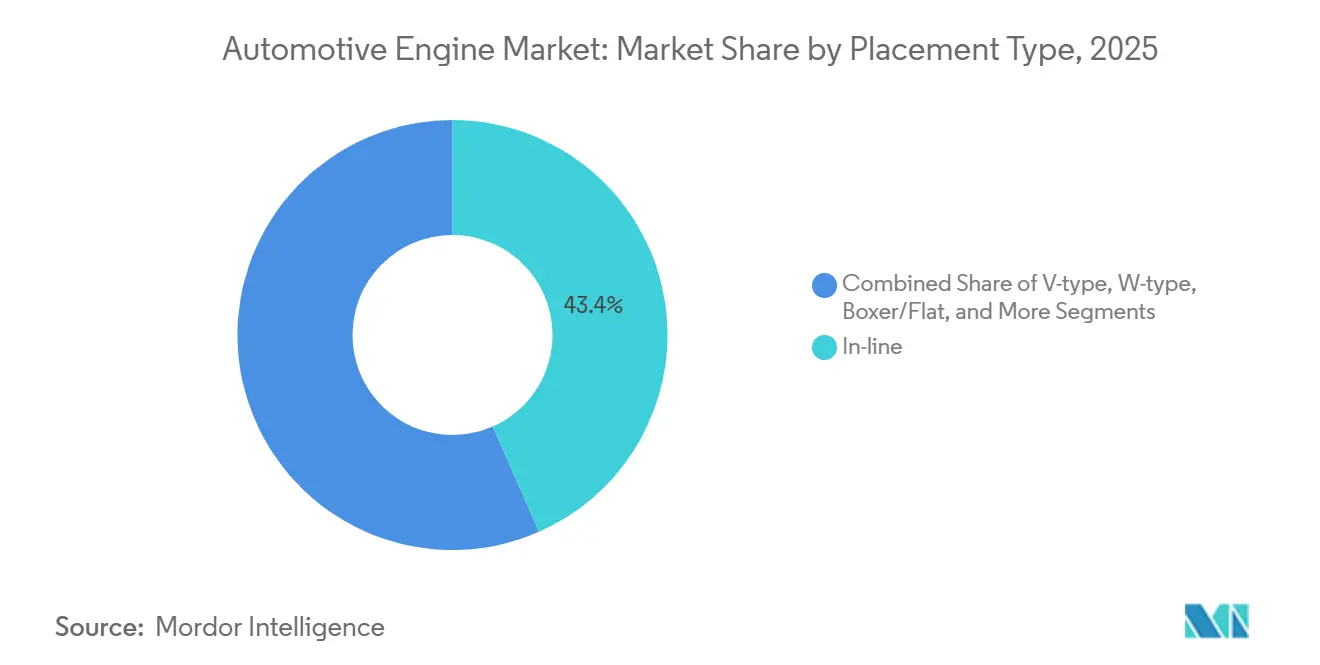
- In base al tipo di posizionamento, i layout in linea hanno rappresentato il 43.36% nel 2025, mentre i modelli a pistoni contrapposti stanno avanzando a un CAGR del 2.39% fino al 2031.
- In base al tipo di carburante, nel 2025 i motori a benzina detenevano il 63.31% della quota di mercato dei motori per autoveicoli, mentre si prevede che le configurazioni ibride-ICE cresceranno a un CAGR del 2.47% fino al 2031.
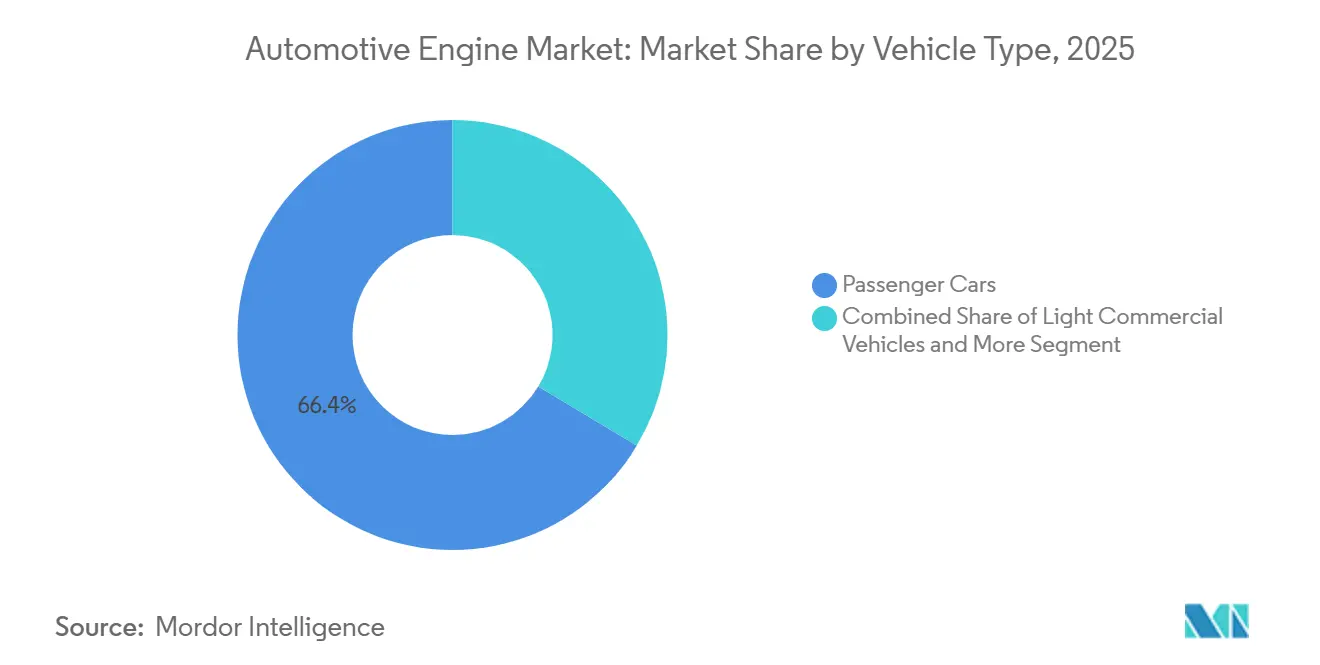
- Per tipologia di veicolo, le autovetture hanno rappresentato il 66.37% della domanda nel 2025; i veicoli commerciali medi e pesanti sono destinati a crescere a un CAGR del 2.49%, il più rapido tra i segmenti.
- In base alla cilindrata, la fascia da 1.5 a 3 litri ha conquistato il 54.45% del mercato dei motori per autoveicoli nel 2025, mentre si prevede che le unità turbocompresse inferiori a 1.5 litri cresceranno a un CAGR del 2.41%.
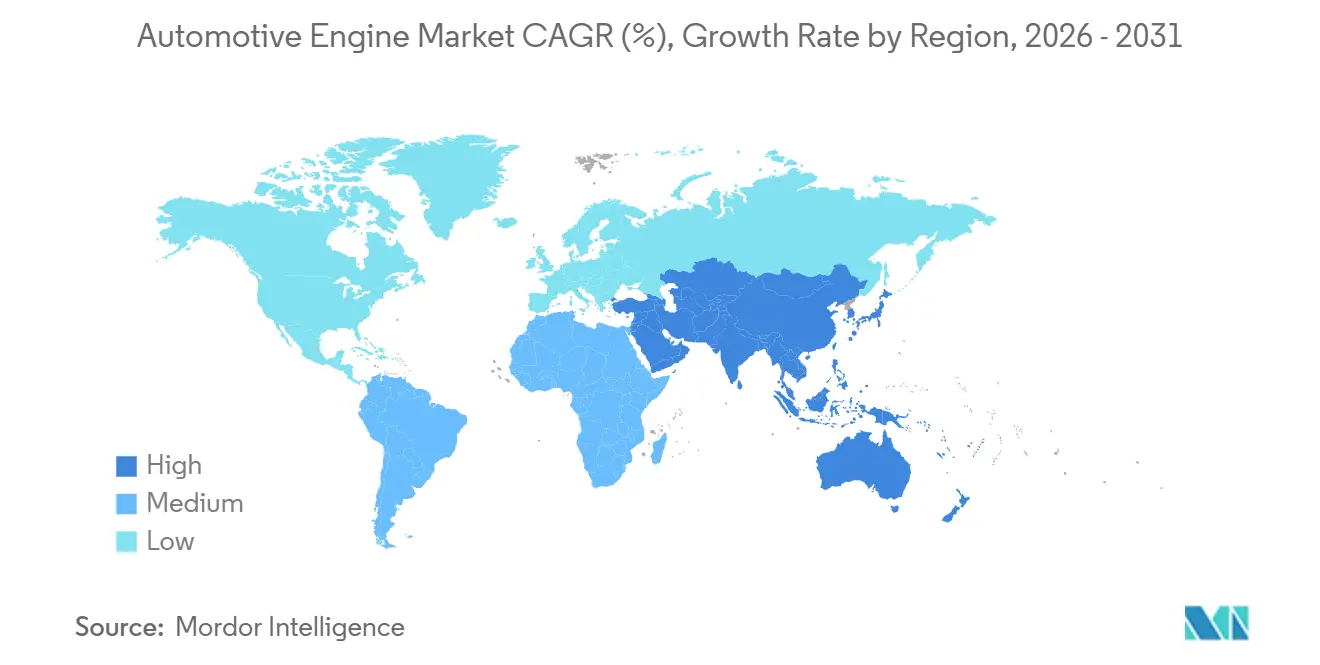
- In termini geografici, l'area Asia-Pacifico ha ottenuto una quota di volume del 38.71% nel 2025 e si prevede che crescerà a un CAGR del 2.45% fino al 2031, il ritmo regionale più rapido.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei motori automobilistici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della produzione di veicoli nelle economie emergenti dell'Asia-Pacifico | + 0.6% | Nucleo dell'Asia Pacifica (Cina, India, ASEAN), espansione verso l'Asia meridionale | A breve termine (≤ 2 anni) |
| Normative globali più severe sulle emissioni guidano gli aggiornamenti dell'efficienza dei motori a combustione interna | + 0.5% | Globale, con conformità accelerata in Europa, Cina e California | Medio termine (2-4 anni) |
| Sistemi micro-ibridi a 48 V che rafforzano la rilevanza dei motori a combustione interna | + 0.4% | Globale, con adozione precoce in Europa e Cina | A breve termine (≤ 2 anni) |
| La logistica dell'e-commerce aumenta la domanda di motori per veicoli commerciali leggeri | + 0.3% | Nord America, Europa, Asia-Pacifico urbana | A breve termine (≤ 2 anni) |
| L'avvento dei carburanti elettronici sintetici estende il ciclo di vita dei motori a combustione interna | + 0.2% | Europa (Germania, Paesi Bassi), programmi pilota in Giappone e California | A lungo termine (≥ 4 anni) |
| Piloti ICE alimentati a idrogeno per camion medi e pesanti | + 0.1% | Giappone, Europa (Germania), studi selezionati in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della produzione di veicoli nelle economie emergenti dell'Asia-Pacifico
Nel 2025, l'India ha aumentato significativamente la sua produzione di veicoli passeggeri, registrando una crescita notevole grazie all'espansione della capacità produttiva in Gujarat e Tamil Nadu. Nel frattempo, la Cina ha mantenuto la sua posizione di produttore leader di veicoli leggeri, concentrandosi su ibridi ed esportazioni, in particolare verso il Sud-est asiatico, dove persistono sfide infrastrutturali. Sia l'Indonesia che la Thailandia hanno attratto investimenti sostanziali in propulsori flessibili, consolidando il loro ruolo di hub chiave nella regione ASEAN per le varianti a benzina, ibride e a metano, tutte prodotte utilizzando attrezzature condivise. Sfruttando i vantaggi in termini di costi del lavoro, i motori di produzione indiana vengono esportati in Africa e America Latina a prezzi significativamente inferiori rispetto alle loro controparti europee, garantendo la continua competitività dei motori a combustione interna (ICE). Questa crescita della produzione sta spingendo in avanti il mercato dei motori automobilistici, anche se le politiche di elettrificazione urbana diventano sempre più stringenti [1] "Passenger Vehicles Sales Data", SIAM, www.siam.in.
Normative globali più severe sulle emissioni favoriscono l'aggiornamento dell'efficienza dei motori a combustione interna
Gli standard Euro 7, China VI-b e Tier 4 Final dell'Agenzia per la protezione ambientale degli Stati Uniti (USEPA) convergono per inasprire i limiti di particolato e NOₓ, obbligando i produttori a implementare filtri antiparticolato per motori a benzina, parità di diagnostica di bordo e calibrazioni di durata a basse temperature. L'aumento dell'hardware incrementa il costo per motore di circa 300 dollari, ma salvaguarda la conformità normativa per le autovetture ad alto volume [2] "Joint Venture Partners between China's National VI-b and California Air Resources", Commissione europea, climate.ec.europa.eu . La riduzione catalitica selettiva e l'iniezione diretta ad alta pressione sono ormai diffuse sia nelle macchine edili compatte che nei veicoli leggeri, ampliando i mercati di riferimento dei fornitori. Il continuo inasprimento spinge la ricerca e sviluppo verso strategie di combustione magra, fasatura variabile delle valvole e adattamenti del ciclo Miller che mirano a ridurre ogni grammo di CO₂. Il risultato è un flusso continuo di innovazioni ingegneristiche che mantiene rilevante il mercato dei motori automobilistici anche con l'aumento della quota di mercato dei veicoli elettrici.
La logistica dell'e-commerce aumenta la domanda di motori per veicoli commerciali leggeri
Nel 2025, Amazon, FedEx e DHL hanno aggiunto un numero significativo di veicoli commerciali leggeri (LCV) alle loro flotte. Queste aziende hanno mostrato una netta preferenza per i motori turbodiesel di medie dimensioni, in particolare quelli con potenza moderata e conformi alle normative sui filtri antiparticolato. Sebbene i veicoli commerciali leggeri elettrici a batteria stiano guadagnando terreno, devono affrontare sfide come la riduzione del carico utile e l'autonomia ridotta nei mesi più freddi. Di conseguenza, gli operatori si stanno orientando verso motori Ford e Mercedes-Benz conformi agli standard delle zone urbane. Il motore diesel di Stellantis vanta un'efficienza termica impressionante e intervalli di manutenzione prolungati, riducendo efficacemente il costo totale per fermata di consegna. Dato che le flotte logistiche danno priorità ai tempi di attività e ai rifornimenti rapidi, stanno mantenendo gli ordini per i motori a combustione interna (ICE) nel prossimo futuro. Questa tendenza consolida il ruolo fondamentale del segmento nel mercato dei motori per autoveicoli.
L'avvento dei carburanti elettronici sintetici estende il ciclo di vita dei motori a combustione interna
A metà degli anni '2020, il progetto pilota Haru Oni di Porsche ha prodotto un volume significativo di e-fuel, miscelandolo in piccola percentuale alla benzina venduta al dettaglio in Germania, dimostrandone la compatibilità con i motori tradizionali. Recenti emendamenti dell'UE consentono ai veicoli con motore a combustione interna (ICE) esclusivamente e-fuel di essere classificati come a zero emissioni. Questa classificazione si basa sul mantenimento delle emissioni di CO₂ durante il ciclo di vita a un livello minimo, un obiettivo raggiungibile attraverso l'energia elettrica rinnovabile e la cattura del carbonio. Bosch e Mahle stanno riprogettando le camere di combustione per carburanti ad alto numero di ottano, puntando a un notevole aumento dell'efficienza attraverso una maggiore compressione e strategie ultra-magre. Sebbene i costi di produzione a metà degli anni '2020 siano relativamente elevati, aumentare la produzione a volumi molto maggiori potrebbe ridurre significativamente i prezzi entro la fine del decennio. Questa fascia di prezzo diventa particolarmente competitiva nei mercati con tasse sulle emissioni di carbonio consistenti. Tale percorso non solo fornisce ai produttori di apparecchiature originali (OEM) una tutela contro gli investimenti in motori a combustione interna bloccati, ma prolunga anche la longevità del mercato dei motori automobilistici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La rapida adozione dei veicoli elettrici a batteria devia i budget di ricerca e sviluppo | -0.6% | Globale, più acuto in Cina, Europa e California | A breve termine (≤ 2 anni) |
| La carenza critica di leghe fa aumentare i costi dei motori | -0.4% | Globale, più acuto nelle catene di fornitura che servono Europa e Nord America | A breve termine (≤ 2 anni) |
| Zone urbane a zero emissioni: frenano le vendite di ICE | -0.3% | Città europee (Londra, Parigi, Milano), Pechino, Tokyo | Medio termine (2-4 anni) |
| Spostamento di valore guidato da OTA verso l'elettronica di potenza | -0.2% | Globale, guidato dai segmenti premium in Nord America, Europa e Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rapida adozione dei veicoli elettrici a batteria sta deviando i budget per la ricerca e lo sviluppo
Negli ultimi anni, le vendite globali di veicoli elettrici a batteria (BEV) hanno registrato una crescita significativa, conquistando una quota considerevole del mercato dei veicoli leggeri. Questo cambiamento ha spinto le case automobilistiche a concentrare la propria attenzione ingegneristica sui pacchi batteria e sulle architetture software. Volkswagen, con una mossa coraggiosa, ha stanziato un budget sostanziale per iniziative di elettrificazione nel prossimo decennio. Questa decisione ha comportato una significativa riduzione del budget destinato ai motori a combustione interna (ICE) e un consolidamento delle sue famiglie di motori a combustione. Nel frattempo, General Motors ha annunciato che avrebbe interrotto lo sviluppo di nuove piattaforme ICE nel prossimo futuro, limitando le spese future agli adeguamenti di conformità e ai miglioramenti del sistema mild-hybrid. In un chiaro segno dell'evoluzione del panorama del settore, fornitori di primo livello come Bosch hanno fatto notizia riducendo la propria forza lavoro dedicata ai gruppi propulsori. Questa mossa sottolinea un crescente consenso: il settore della combustione, un tempo fiorente, è ora solo una tecnologia sostenibile. Con la diminuzione degli investimenti di capitale, l'innovazione in settori quali l'accensione per compressione a carica omogenea e l'accensione assistita dal plasma ha subito un rallentamento, indirizzando l'industria dei motori automobilistici verso miglioramenti incrementali anziché verso innovazioni rivoluzionarie.
Zone urbane a zero emissioni che limitano le vendite di motori a combustione interna
Nel 2024, Londra ha ampliato la sua Zona a Emissioni Ultra Basse per includere tutti i distretti, imponendo una tariffa giornaliera per i veicoli con motore a combustione interna (ICE) più vecchi. Questa iniziativa sta accelerando il passaggio ai veicoli ibridi ed elettrici a batteria (BEV). A metà degli anni 2020, Parigi ha vietato alle auto diesel di circolare all'interno della Périphérique e si prevede che le restrizioni per i veicoli a benzina seguiranno a breve. Queste azioni stanno riducendo significativamente il volume di veicoli indirizzabili per i motori a combustione interna. Più o meno nello stesso periodo, Pechino ha dichiarato la sua tangenziale esterna zona a emissioni zero per i veicoli commerciali, portando alla rimozione di un numero considerevole di veicoli commerciali leggeri (LCV) diesel in un breve periodo. Di conseguenza, i produttori ora gestiscono due linee di prodotto: veicoli a emissioni zero per le aree urbane e motori a combustione interna per soddisfare i mercati rurali. Questa strategia sta diluendo le economie di scala precedentemente godute nella produzione di motori. Con l'aumento dei rischi di conformità e l'incombente minaccia di sanzioni, i produttori stanno convogliando più capitali nelle capacità elettriche, frenando di conseguenza le prospettive di crescita per il mercato dei motori per autoveicoli.
Analisi del segmento
Per tipo di piazzamento: il motore a pistoni contrapposti avanza nella corsa all'efficienza
I motori in linea hanno dominato il 43.36% del mercato dei motori per autoveicoli nel 2025, sfruttando la scalabilità modulare e la compatibilità ibrida delle famiglie Dynamic Force di Toyota e EA888 di Volkswagen. Si prevede che le unità a pistoni contrapposti, sebbene di nicchia, cresceranno a un CAGR del 2.39% fino al 2031, poiché gli operatori del trasporto merci hanno convalidato il design a due tempi di Achates Power, che consente un terzo dei risparmi di carburante rispetto ai diesel convenzionali e soddisfa le normative EPA 2027 NOₓ senza riduzione catalitica selettiva.
Il V6 EcoBoost da 3.5 litri di Ford e il V8 da 6.2 litri di GM mantengono la pertinenza del motore a V per i pick-up orientati al traino, mentre l'architettura boxer di Subaru persiste nei crossover a trazione integrale, dove un baricentro basso compensa la maggiore complessità produttiva. L'attenzione normativa alla potenza piuttosto che all'architettura ha incoraggiato le case automobilistiche a ridurre le dimensioni dei cilindri pur mantenendo le configurazioni familiari, ma l'efficienza tangibile delle sperimentazioni con motori a pistoni contrapposti potrebbe far pendere l'ago della bilancia per gli appalti nel settore dei trasporti a lungo raggio oltre la finestra temporale prevista.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di carburante: le configurazioni ibride-ICE superano la combustione convenzionale
Nel 2025, la benzina deteneva il 63.31% del mercato dei motori per autoveicoli, ma i propulsori ibridi a combustione interna, che comprendono sistemi mild, full e plug-in, cresceranno a un CAGR del 2.47% fino al 2031, il più rapido tra le categorie di carburante. Il Dynamic Force Hybrid da 2.5 litri di Toyota raggiunge l'efficienza termica, mentre Stellantis integra sistemi a 48 volt sui motori turbo a quattro cilindri da 1.5 litri dei modelli Jeep e Peugeot.
Il declino del diesel nelle autovetture europee contrasta con la sua resistenza nei camion pesanti, dove la densità del carburante e la velocità di rifornimento rimangono determinanti. Le flotte a gas naturale stanno crescendo negli autobus urbani, poiché il biometano offre riduzioni sostenibili di CO₂ nel ciclo di vita, e i motori flex-fuel brasiliani preservano i vantaggi dell'etanolo a basso costo. I piloti di motori a combustione interna a idrogeno hanno mostrato potenze di 300 cavalli nelle gare di endurance del 2025, illustrando un percorso a zero emissioni di carbonio che sfrutta le risorse di fusione e lavorazione esistenti.
Per tipo di veicolo: i segmenti commerciali guidano l'arco di crescita
Nel 2025, le autovetture rappresentavano il 66.37% del mercato dei motori per autoveicoli, ma saranno al di sotto dei veicoli commerciali medi e pesanti, che dovrebbero crescere a un CAGR del 2.49% entro il 2031. Il trasporto su strada a lungo raggio resta legato al diesel e alla combustione emergente dell'idrogeno, perché le attuali composizioni chimiche delle batterie penalizzano il carico utile e impongono tempi di inattività prolungati per la ricarica.
I veicoli commerciali leggeri, alimentati da efficienti turbo da 2.0 litri, sostengono un incremento a due cifre delle flotte dovuto alla logistica dell'e-commerce, mentre i veicoli a due ruote continuano a servire le aree rurali dell'Asia nonostante i progressi dell'elettrificazione nei corridoi urbani. I veicoli fuoristrada soddisfano le normative Tier 4 Final grazie alla catalisi ad alta efficienza, e il motore Caterpillar a sei cilindri in linea da 7.1 litri, lanciato nel 2025 senza ricircolo dei gas di scarico, riduce i cicli di manutenzione per le flotte a noleggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per cilindrata: la riduzione delle dimensioni accelera per raggiungere gli obiettivi di CO₂
Il segmento da 1.5 a 3 litri ha conquistato il 54.45% dei volumi del 2025, ma le unità turbocompresse inferiori a 1.5 litri sono destinate a crescere a un CAGR del 2.41%, poiché i costruttori europei e cinesi puntano a raggiungere limiti di emissioni di CO₂ medi per la flotta inferiori a 95 g/km. Il tre cilindri TSI da 1.0 litri di Volkswagen è diventato il motore più venduto in Europa nel 2025, registrando un miglioramento delle emissioni di CO₂ rispetto al suo predecessore da 1.6 litri.
Il PureTech da 1.2 litri di Stellantis ha aggiunto un generatore-starter a cinghia da 48 volt nel 2025, consentendo la disattivazione dei cilindri che riduce di poco i consumi di carburante in città. I motori superiori a 3.0 litri occupano sempre più ruoli di nicchia nel traino e nelle prestazioni, con l'EcoBoost da 3.5 litri di Ford che venderà ancora 450,000 unità nel 2025, combinando iniezione diretta e turbocompressore per 400 cavalli nell'F-150.
Analisi geografica
Mercato dei motori automobilistici nella regione APAC
L'Asia-Pacifico ha rappresentato il 38.71% del volume globale del 2025 e si prevede che crescerà a un CAGR del 2.45% fino al 2031, trainata dall'aumento della produzione in India e dall'ascesa dell'ASEAN come hub flessibile per i sistemi di propulsione. La Cina rimane il più grande produttore mondiale di veicoli leggeri con 26.8 milioni di unità, mantenendo le linee di motori a combustione interna per ibridi ed esportazioni, nonostante Pechino punti alla penetrazione dei veicoli elettrici entro il 2030. La produzione nazionale di motori in Giappone è diminuita nel 2025, poiché gli OEM hanno trasferito la capacità produttiva nelle zone dell'Accordo Stati Uniti-Messico-Canada (USMCA).
Mercato dei motori automobilistici in Nord America ed Europa
Negli ultimi anni, le vendite di veicoli leggeri negli Stati Uniti hanno registrato un andamento positivo, con veicoli con motore a combustione interna (ICE) e ibridi a dominare il mercato, grazie all'elevata domanda di camion di grandi dimensioni che privilegiano la praticità del traino e del rifornimento. Lo stabilimento Ford di Kentucky Truck e lo stabilimento GM di Flint continuano a operare a piena capacità, producendo motori V6 e V8 conformi agli standard EPA Tier 3. In Europa, la produzione di autovetture ha registrato un leggero calo, influenzato dalla crescente implementazione di zone urbane a emissioni zero. Tuttavia, lo stabilimento tedesco di Salzgitter ha effettuato investimenti significativi per la transizione verso la produzione di moduli mild-hybrid, in aggiunta ai motori tradizionali, garantendo la sicurezza del posto di lavoro a migliaia di lavoratori.
Mercato dei motori automobilistici in Medio Oriente e Sud America
In Sud America, Medio Oriente e Africa, la domanda di veicoli rimane solida, ma l'adozione di veicoli elettrici a batteria (BEV) deve affrontare sfide dovute ai costi e alle limitazioni infrastrutturali. Il Brasile ha sfruttato il suo vantaggio competitivo nell'etanolo da canna da zucchero, più conveniente della benzina, per mantenere una solida produzione di veicoli flex-fuel. Nel frattempo, l'Arabia Saudita e gli Emirati Arabi Uniti hanno avviato progetti pilota di veicoli a combustione interna a idrogeno per la logistica urbana, sfruttando la produzione nazionale di idrogeno e affrontando le sfide termiche associate alle batterie agli ioni di litio in climi estremi. Il Sudafrica continua a concentrarsi sulla produzione di veicoli a combustione interna con guida a destra per l'esportazione nei mercati subsahariani, dove l'infrastruttura di ricarica è ancora nelle sue fasi iniziali di sviluppo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le normative in materia di emissioni e durata rimangono il principale fattore determinante per la conformità dei nuovi propulsori a combustione interna. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) ha finalizzato gli standard sulle emissioni multi-inquinante per i veicoli leggeri e medi, validi per gli anni modello 2027-2032, rafforzando la necessità di un controllo più rigoroso degli ossidi di azoto (NOx) e del particolato attraverso l'ottimizzazione della combustione e il post-trattamento, incluso un uso più ampio di filtri antiparticolato per motori a benzina e sistemi diagnostici più avanzati. Allo stesso tempo, il quadro normativo globale considera sempre più i propulsori come un problema di sistema che comprende motore, calibrazione e integrazione del veicolo, spingendo i produttori e i fornitori verso architetture ibride e una conformità basata sul software.
La pressione politica sta aumentando anche attraverso le normative commerciali e di sicurezza nazionale che possono modificare le decisioni di approvvigionamento di componenti elettronici legati ai sistemi di controllo del motore. Il Dipartimento del Commercio degli Stati Uniti ha finalizzato le norme sulla catena di fornitura dei veicoli connessi, che limitano determinate transazioni legate alla Cina o alla Russia, con effetto dal 17 marzo 2025, con divieti relativi al software applicabili ai veicoli modello 2027 e divieti relativi all'hardware applicabili ai veicoli modello 2030 (o unità non relative a quell'anno). Parallelamente a queste norme, le misure tariffarie introdotte nel 2025 su automobili e componenti auto, e i successivi adeguamenti dei dazi doganali dell'UE formalizzati nel Regolamento (UE) 2026/1455, aggiungono variabilità ai costi e ai tempi di consegna dei componenti del motore provenienti da tutto il mondo, rafforzando il legame tra pianificazione della conformità e strategia di approvvigionamento.
Analisi della catena del valore
La catena del valore dei motori automobilistici si estende dai metalli e prodotti chimici a monte (alluminio e leghe speciali, ghisa, catalizzatori e lubrificanti) fino alla lavorazione di precisione e alla produzione di sottosistemi (blocchi/testate, alberi motore, distribuzione, iniezione, turbocompressore e post-trattamento), seguiti dall'assemblaggio dei motori OEM, dalla calibrazione e dai test di fine linea prima del trasferimento agli stabilimenti di produzione dei veicoli. I fornitori di primo livello come Bosch e Continental supportano le prestazioni e la conformità attraverso sistemi di iniezione, sensori e controlli, mentre i produttori di componenti specializzati forniscono parti critiche soggette ad usura e per il flusso d'aria, come valvole e componenti per turbocompressori. La distribuzione avviene principalmente da OEM a OEM all'interno di reti di produzione interne o in appalto, con una quota minore di motori completi per applicazioni fuoristrada e speciali.
Le partnership tecniche a lungo termine e le basi produttive multilocalizzate plasmano sempre più la catena di fornitura, riducendo le interruzioni dovute agli attriti commerciali e supportando la modularizzazione delle piattaforme. Nel 2026, Stellantis ha rinnovato ed ampliato la sua partnership con TotalEnergies per oli motore e lubrificanti per tutti i suoi marchi, e SPR Auto ha esteso una collaborazione tecnica con FUJI OOZX a supporto della produzione di valvole in India, a dimostrazione di come i materiali di consumo e i componenti di precisione siano collegati alla qualità e ai risultati di garanzia degli OEM. Gli ecosistemi dei veicoli commerciali mostrano un'integrazione simile, con IVECO che ha rinnovato una partnership pluriennale con PETRONAS Lubricants International (fino al 2032), allineando lo sviluppo dei lubrificanti ai cicli di lavoro del motore e agli intervalli di manutenzione. La regionalizzazione continua con la concentrazione della crescita della produzione manifatturiera in Asia, mentre i flussi di componenti sono sempre più sensibili ai porti, alla programmazione just-in-time e ai requisiti di conformità che includono sempre più protocolli di sicurezza informatica oltre alle emissioni.
Panorama competitivo
A medio termine, i cinque principali produttori, Toyota, Volkswagen, Hyundai, General Motors e Stellantis, detenevano una quota significativa della produzione globale, a indicare un mercato moderatamente concentrato. Con una mossa strategica, Stellantis ha ridotto il numero delle sue piattaforme ICE, incanalando il capitale liberato verso la scalabilità dei mild-hybrid, garantendo al contempo i benefici di ammortamento per le sue linee Jeep e Peugeot. Nel frattempo, Ford ha annunciato la decisione di interrompere i nuovi investimenti nelle piattaforme ICE nel prossimo futuro, reindirizzando il budget rimanente verso adeguamenti di conformità e preparando i suoi camion pesanti per la tecnologia a idrogeno.
Leader di nicchia come Cummins, Volvo Group e Caterpillar sono all'avanguardia nei settori commerciale e off-road. Sono pionieri nell'integrazione di idrogeno e diesel rinnovabile, prolungando potenzialmente la vita utile dei motori a combustione interna in ambienti con cicli di lavoro impegnativi. I prototipi a pistoni contrapposti di Achates Power, che vantano significativi risparmi di carburante nei test su strada, hanno catturato l'attenzione delle flotte, soprattutto dove i costi operativi superano i prezzi di acquisto. Aziende come Bosch e Continental stanno sfruttando algoritmi di apprendimento automatico per ottimizzare l'iniezione, la sovralimentazione del turbo e la fasatura dell'accensione. Questo non solo migliora l'efficienza in tempo reale, ma consente anche calibrazioni over-the-air, garantendo che i veicoli mantengano il loro valore residuo.
Le dimostrazioni di combustione a idrogeno, come quella del V6 Toyota presentato sulla GR Corolla H2, hanno ottenuto prestazioni encomiabili durante le gare di endurance. Questo successo sottolinea il potenziale delle linee di fusione tradizionali di passare a carburanti a zero emissioni di carbonio con una riorganizzazione minima. Inoltre, i brevetti depositati relativi alla compressione variabile, alla soppressione del battito in testa con iniezione d'acqua e all'accensione assistita dal plasma suggeriscono un potenziale di efficienza inesplorato, suggerendo un passaggio più lento dai motori a combustione interna ai veicoli elettrici nelle applicazioni pesanti e specializzate.
Leader del settore dei motori automobilistici
Toyota Motor Corporation
Volkswagen AG
Hyundai Motor Group
General Motors
Stellantis NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Toyota Motor North America ha annunciato un ampliamento da 3.6 miliardi di dollari del suo stabilimento di San Antonio per aumentare la capacità produttiva del pick-up Tacoma, inclusa una seconda linea di assemblaggio il cui completamento è previsto entro il 2030. Questa iniziativa rafforza la continua domanda di propulsori per pick-up ad alto volume e supporta l'approvvigionamento locale in Nord America di componenti relativi ai motori dei pick-up.
- Novembre 2025: Toyota ha avviato la produzione di batterie presso il suo stabilimento di Liberty, nella Carolina del Nord, per rifornire la sua gamma di veicoli ibridi, tra cui Camry, Corolla Cross e RAV4 HEV. L'aumento della produzione locale di batterie per veicoli ibridi rafforza i piani di sviluppo dei veicoli ibridi con motore a combustione interna, riducendo la dipendenza dalla logistica delle celle all'estero e migliorando l'integrazione dei sistemi ausiliari elettrificati attorno ai motori a combustione.
- Marzo 2024: Stellantis ha annunciato un programma di investimenti in Brasile da 30 miliardi di BRL (6.1 miliardi di dollari) per il periodo 2025-2030, incentrato sulle tecnologie bio-ibride e sui nuovi propulsori. Il programma amplia il mercato potenziale per le famiglie di motori flex-fuel e ibridi-ICE in Sud America, rafforzando al contempo le capacità locali di ingegneria e produzione di propulsori.
Ambito e metodologia
I motori automobilistici sono il cuore centrale del veicolo, chiamato anche la centrale elettrica. Questi motori sono generalmente offerti come motore a benzina e diesel, che utilizza l'energia termica prodotta durante la combustione per fornire potenza meccanica all'albero motore.
Il mercato dei motori per autoveicoli è segmentato per tipo di posizionamento (motore in linea, motore W e tipo V), tipo di veicolo (autovetture e veicoli commerciali), tipo di carburante (benzina e diesel) e geografia (Nord America, Europa, Asia-Pacifico e resto del mondo). Il rapporto offre le dimensioni e le previsioni del mercato per il motore automobilistico in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di posizionamento
| In linea |
| V-tipo |
| Tipo W |
| Boxer / Piatto |
| Pistoni contrapposti |
Per tipo di carburante
| Benzina |
| Diesel |
| Gas naturale / CNG |
| Ibrido-ICE (Mild, Full, Plug-in) |
| Carburanti alternativi (etanolo, GPL, e-carburanti) |
| Motore a combustione interna a idrogeno (ICE) |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Veicoli a due ruote e sport motoristici |
| Fuoristrada / Agricolo / Edilizia |
Per capacità del motore
| Sotto i 1.5 litri |
| Da 1.5 a 3 L |
| Oltre 3 L |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di posizionamento | In linea | |
| V-tipo | ||
| Tipo W | ||
| Boxer / Piatto | ||
| Pistoni contrapposti | ||
| Per tipo di carburante | Benzina | |
| Diesel | ||
| Gas naturale / CNG | ||
| Ibrido-ICE (Mild, Full, Plug-in) | ||
| Carburanti alternativi (etanolo, GPL, e-carburanti) | ||
| Motore a combustione interna a idrogeno (ICE) | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Veicoli a due ruote e sport motoristici | ||
| Fuoristrada / Agricolo / Edilizia | ||
| Per capacità del motore | Sotto i 1.5 litri | |
| Da 1.5 a 3 L | ||
| Oltre 3 L | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei motori per autoveicoli?
Il mercato dei motori per autoveicoli ha raggiunto gli 85.17 miliardi di dollari nel 2026 e si prevede che raggiungerà i 95.75 miliardi di dollari entro il 2031.
Quanto velocemente cresce la domanda di propulsori ibridi a combustione interna?
Si prevede che le configurazioni ibride-ICE registreranno un CAGR del 2.47% tra il 2026 e il 2031, il più rapido tra i segmenti a carburante.
Quale regione domina la produzione di motori?
Nel 2025, l'area Asia-Pacifico ha assorbito il 38.71% del volume globale, sostenuta dalla portata manifatturiera di Cina e India.
Perché i motori a pistoni contrapposti stanno guadagnando attenzione?
I test condotti sulle flotte dimostrano che i motori diesel a pistoni contrapposti possono aumentare il risparmio di carburante di circa il 30% rispetto alle alternative convenzionali a quattro tempi.
In che modo le zone urbane a zero emissioni incidono sulle vendite di veicoli a combustione interna?
L'aumento dei divieti e dei pedaggi giornalieri in città come Londra e Parigi sta riducendo la domanda di autovetture con motore a combustione interna (ICE) all'interno dei confini metropolitani.
Quali combustibili potrebbero prolungare la durata dei motori a combustione interna?
I carburanti elettronici sintetici e la combustione di idrogeno stanno emergendo come opzioni immediate o che richiedono un basso retrofit, in grado di rispettare i rigorosi obiettivi di CO₂.


