

Dimensioni e quota del mercato delle unità di controllo elettronico per autoveicoli
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 109.35 miliardo di dollari |
| Dimensione del mercato (2031) | 144.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.75% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
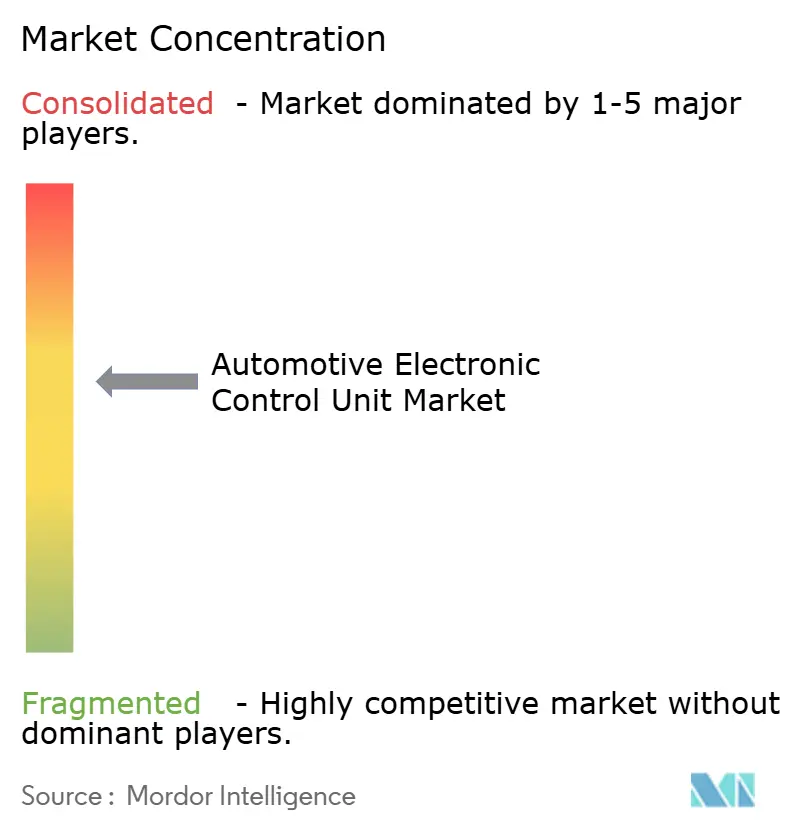
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle unità di controllo elettronico per autoveicoli di Mordor Intelligence
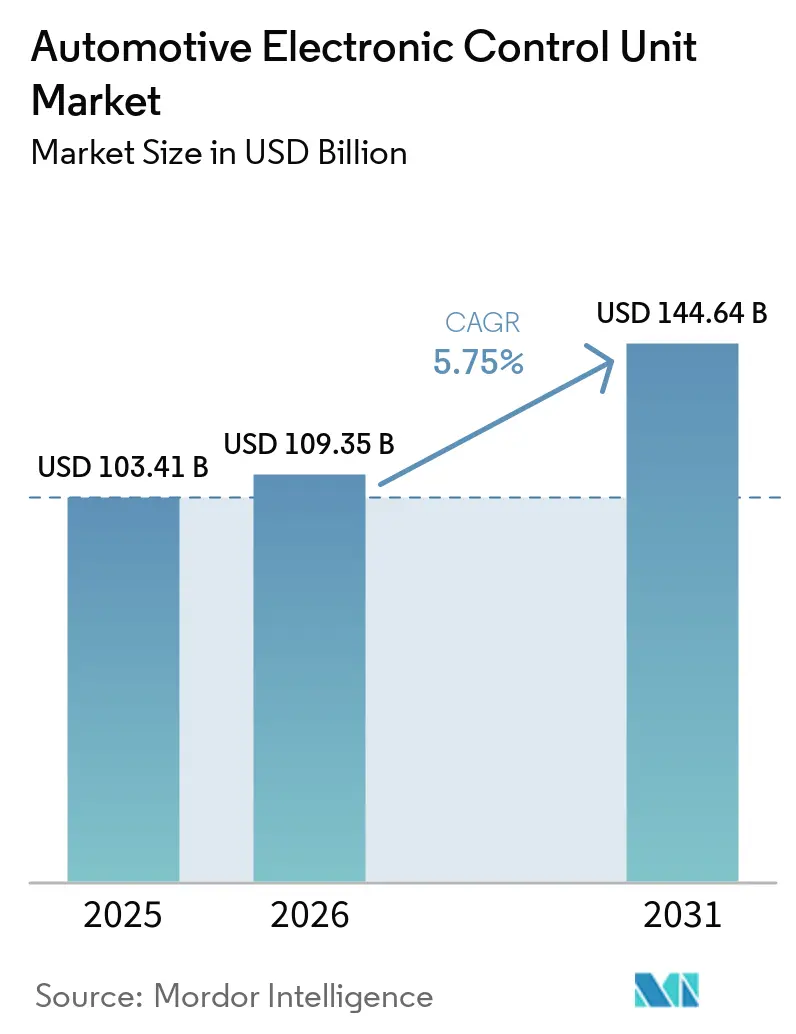
Si stima che il mercato delle centraline elettroniche per autoveicoli nel 2026 raggiungerà i 109.35 miliardi di dollari, in crescita rispetto ai 103.41 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 144.64 miliardi di dollari, con un CAGR del 5.75% nel periodo 2026-2031. I principali motori di crescita sono le scadenze normative per i sistemi avanzati di assistenza alla guida, la rapida elettrificazione delle flotte passeggeri e commerciali e la migrazione verso architetture centralizzate dei veicoli. I veicoli elettrici a batteria richiedono molteplici nuovi domini di controllo: batteria, inverter, caricabatterie di bordo e gestione termica, moltiplicando la distinta base dei semiconduttori per veicolo.
Punti chiave del rapporto
- Nel 2025, i veicoli a combustione interna detenevano il 60.78% della quota di mercato delle centraline elettroniche per autoveicoli, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 6.51% fino al 2031.
- Per applicazione, nel 40.92 i sistemi di propulsione rappresentavano il 2025% del mercato delle centraline elettroniche per autoveicoli; i sistemi ADAS e di sicurezza stanno registrando un CAGR del 4.27% entro il 2031.
- In termini di capacità delle ECU, i dispositivi a 32 bit detenevano la quota di mercato maggiore, pari al 53.74%, nel 2025, mentre i dispositivi a 64 bit si stavano espandendo a un tasso di crescita annuo composto (CAGR) del 6.79%.
- Per livello di autonomia, i veicoli convenzionali di livello L0-L1 rappresentavano il 72.85% del mercato nel 2025, mentre i sistemi di livello L4-L5 registravano la crescita annua composta (CAGR) più rapida, pari all'8.27%.
- In base alla tipologia di veicolo, nel 68.15 le autovetture erano in testa con il 2025% della quota di mercato delle centraline elettroniche per autoveicoli; mentre i veicoli commerciali crescono a un CAGR del 5.73%.
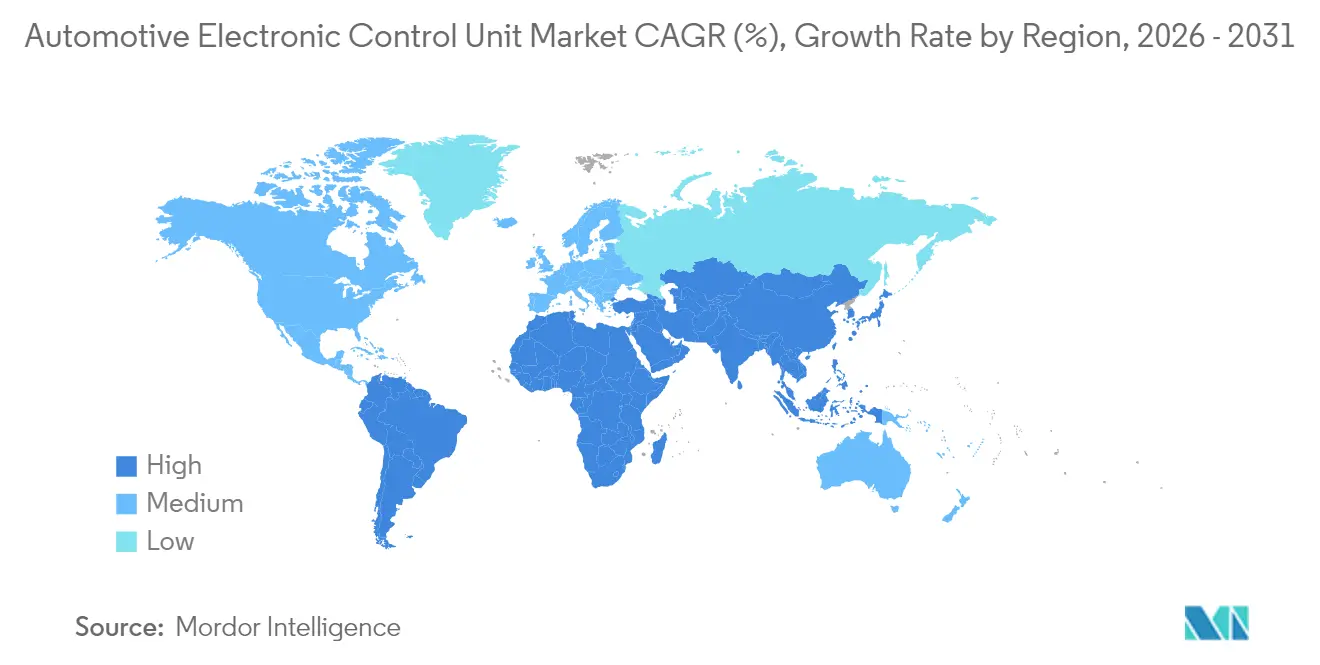
- In termini geografici, nel 48.29 la regione Asia-Pacifico rappresentava il 2025% della quota di mercato delle centraline elettroniche per autoveicoli; al contempo, è in continua espansione con un robusto CAGR del 7.72% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle unità di controllo elettronico per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ondata di elettrificazione aumenta la ECU | + 1.8% | Globale, guidato da Cina ed Europa | Medio termine (2-4 anni) |
| Mandati ADAS negli Stati Uniti, nell'UE e in Cina | + 1.2% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Architetture E/E centralizzate/zonali | + 0.9% | Adozione globale e anticipata nei segmenti premium | A lungo termine (≥ 4 anni) |
| Rapido calo dei costi dei semiconduttori | + 0.7% | Globale, accelerato nei mercati sviluppati | Medio termine (2-4 anni) |
| Capacità di aggiornamento over-the-air sicura per la sicurezza informatica | + 0.5% | Focus globale e normativo nell'UE e negli USA | A breve termine (≤ 2 anni) |
| Elettrificazione per impieghi gravosi e fuoristrada | + 0.4% | Cina, Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ondata di elettrificazione aumenta il numero di ECU per veicolo
I propulsori elettrici a batteria introducono unità di controllo dedicate per la gestione della batteria, la logica dell'inverter, la negoziazione della carica e la frenata rigenerativa. Ogni funzione aggiunge un sovraccarico di elaborazione che le piattaforme a combustione tradizionali non hanno mai richiesto, aumentando la spesa per semiconduttori per veicolo da 420 dollari nel 2019 a 1,350 dollari previsti entro il 2030. [1] "Semiconductor Demand Forecast for EVs", NITI Aayog, niti.gov.in Le configurazioni ibride amplificano la complessità dell'integrazione perché gli algoritmi devono coordinare due fonti di propulsione senza soluzione di continuità. Cummins riferisce che i suoi moduli di controllo elettronico del propulsore ottimizzano i sistemi diesel, a idrogeno, a gas naturale e completamente elettrici, un'anteprima di come le strategie di carburante diversificate manterranno elevato il numero di ECU. Di conseguenza, il mercato delle ECU automobilistiche guadagna volume incrementale ogni volta che un OEM lancia un nuovo programma di propulsione elettrica a batteria o a celle a combustibile.
I mandati ADAS negli Stati Uniti, nell'UE e in Cina aumentano la domanda
Nel luglio 2024, l'Unione Europea ha attivato il Regolamento generale sulla sicurezza rivisto, che obbliga ogni nuova auto a essere dotata di sistemi intelligenti di assistenza alla velocità, frenata automatica d'emergenza e rilevamento della retromarcia. In Cina, la penetrazione dei sistemi ADAS di Livello 2 ha raggiunto il 42.4% delle vendite di nuove autovetture nel primo semestre del 2024, in base alle normative sui veicoli connessi intelligenti, e la NHTSA sta promuovendo disposizioni simili per i sistemi ADAS in Nord America. Ciascun requisito prevede un controller ad alta affidabilità in grado di effettuare la fusione dei sensori in tempo reale e la diagnostica funzionale della sicurezza. Il conseguente aumento dei volumi alimenta direttamente il mercato delle centraline elettroniche per autoveicoli.
Le architetture E/E centralizzate/zonali necessitano di ECU ad alte prestazioni
I produttori di apparecchiature originali (OEM) stanno passando da oltre 100 centraline distribuite a 20-30 controller di zona che gestiscono più sottosistemi, riducendo peso e costi di cablaggio. Solo il 2% dei veicoli utilizzava configurazioni a zone nel 2024, ma l'adozione salirà al 38% entro il 2034. La piattaforma S32 CoreRide di NXP integra reti Ethernet multi-gigabit, sicurezza hardware ed elaborazione di dominio su un'unica scheda per rispondere a questa transizione. Con il progressivo consolidamento dei domini, ogni centralina rimanente dovrà gestire carichi di calcolo molto più elevati, aumentando i prezzi medi di vendita ed espandendo il potenziale di fatturato nel mercato delle centraline per autoveicoli.
La capacità di aggiornamento over-the-air e cyber-sicura diventa il criterio di approvvigionamento
I regolamenti ONU 155 e 156 impongono la gestione obbligatoria della sicurezza informatica e la governance degli aggiornamenti software per ogni nuovo modello lanciato nei mercati che adottano le normative UNECE. HARMAN gestisce già gli aggiornamenti software over-the-air per 35 milioni di veicoli e riporta una riduzione delle dimensioni dei file fino al 97% grazie alla tecnologia smart delta. I produttori di apparecchiature originali (OEM) considerano gli aggiornamenti OTA una leva di riduzione dei costi da miliardi di dollari, poiché eliminano molti interventi di richiamo per motivi di sicurezza. Di conseguenza, i contratti stipulati prevedono sempre più spesso l'avvio sicuro, la crittografia dei dati a riposo e gli stack OTA, spingendo i fornitori a integrare queste funzionalità nelle centraline elettroniche (ECU) di nuova generazione e sostenendo la crescita del mercato delle ECU per autoveicoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dell'offerta globale di chip | -1.1% | Globale, acuto nei nodi specifici dell'automotive | A breve termine (≤ 2 anni) |
| Riluttanza degli OEM a cedere il controllo dei dati ai Tier 1 | -0.8% | Globale, pronunciato nei segmenti premium | Medio termine (2-4 anni) |
| Complessità dell'integrazione software-hardware | -0.6% | Globale, amplificato nelle architetture avanzate dei veicoli | Medio termine (2-4 anni) |
| Nuove leggi sul diritto alla riparazione | -0.4% | Nord America, Europa, applicazione selettiva | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dell'offerta globale di chip
Le centraline elettroniche per autoveicoli si basano ancora su una tecnologia di processo matura a 90 nm e oltre, una classe di nodi in cui la capacità globale dei wafer è cronicamente limitata. VDA stima che la domanda di semiconduttori da parte delle case automobilistiche triplicherà entro il 2030, mentre la loro quota sulla produzione complessiva di chip aumenterà solo dall'8% al 14%. I fornitori non possono facilmente spostare le linee di fonderia verso nodi di tipo trailing-edge, quindi le carenze persistono anche con il miglioramento dell'offerta di soluzioni all'avanguardia. Siemens promuove la verifica basata su modelli che consente ai team software di convalidare il codice della centralina prima dell'arrivo del silicio, isolando in qualche modo i programmi dalla scarsità di chip fisici. Tuttavia, le carenze possono ritardare il lancio di interi veicoli, riducendo le percentuali di crescita annuale composta (CAGR) del mercato delle centraline elettroniche per autoveicoli.
Riluttanza degli OEM a cedere il controllo dei dati ai Tier 1
I dati dei veicoli sono alla base della manutenzione predittiva, delle assicurazioni basate sull'utilizzo e degli abbonamenti per i servizi in auto. I produttori di apparecchiature originali (OEM) ne proteggono quindi l'accesso, complicando l'integrazione per i fornitori che realizzano centraline elettroniche (ECU) indipendenti. Negli Stati Uniti, il REPAIR Act del 2025, approvato da entrambi i partiti, mira a garantire ai riparatori indipendenti l'accesso alle informazioni diagnostiche a lungo controllate dai produttori. Il Regolamento europeo 715/2007 impone già una trasparenza simile, ma la sua attuazione rimane spesso parziale. Finché la normativa non chiarirà chi può leggere e scrivere i dati dei veicoli, il ritmo con cui le piattaforme unificate sostituiranno le architetture tradizionali potrebbe rallentare, limitando le opportunità di crescita per il mercato delle centraline elettroniche per autoveicoli.
Analisi del segmento
Per propulsione: l'elettrificazione guida la complessità architettonica
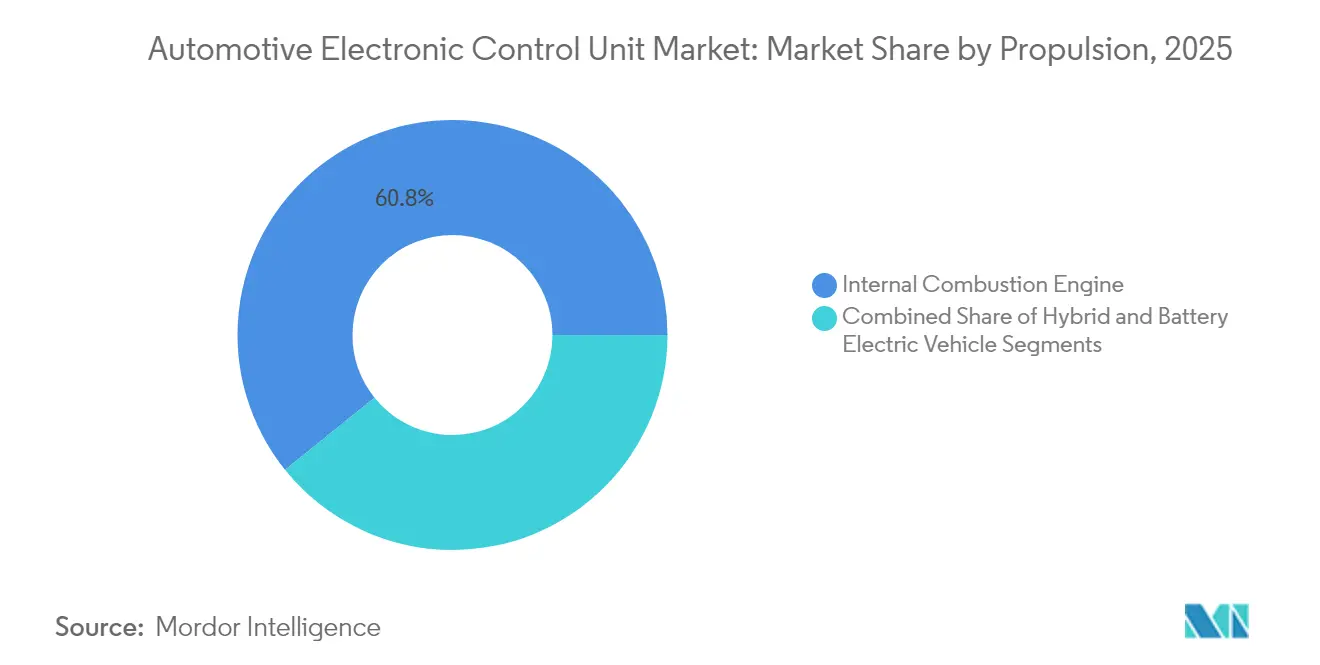
Sebbene le piattaforme a combustione interna abbiano mantenuto il 60.78% della quota di mercato delle centraline elettroniche per autoveicoli nel 2025, i veicoli elettrici a batteria hanno registrato la crescita annua composta (CAGR) più rapida, pari al 6.51%, tra il 2026 e il 2031. Il segmento dei veicoli pesanti ha dato un'ulteriore spinta a questa tendenza: le immatricolazioni globali di camion elettrici sono aumentate di quasi l'80% nel 2024, con la Cina che ha lanciato oltre 430 modelli di veicoli pesanti elettrici a batteria. Cummins sottolinea la flessibilità del firmware di controllo, in grado di adattarsi dal diesel all'idrogeno fino ai pacchi batteria completi, illustrando come la diversità dei sistemi di propulsione aumenti la complessità del codice e la domanda complessiva di centraline elettroniche.
Al contrario, le piattaforme di combustione continuano a effettuare ingenti ordini di unità di gestione del motore a causa delle normative sulle emissioni sempre più restrittive a ogni anno di produzione. La normativa Euro 7, pubblicata nel 2024, impone il monitoraggio a bordo dei filtri antiparticolato e della durata della batteria, aggiungendo nuovi canali diagnostici alle centraline elettroniche dei gruppi propulsori esistenti. Gli OEM si trovano quindi ad affrontare una strategia a doppia piattaforma per tutto il decennio: mantenere solidi controlli della combustione e, al contempo, aggiungere componenti elettronici incrementali per i programmi ibridi e veicoli elettrici puri. Questa tensione sostiene un fatturato incrementale costante per il mercato delle centraline elettroniche per autoveicoli, nonostante la divergenza delle architetture dei gruppi propulsori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i sistemi di sicurezza guidano l'innovazione mentre i gruppi propulsori dominano il volume
Nel 2025, i controller del gruppo propulsore hanno generato il 40.92% della quota di mercato, poiché ogni veicolo, a combustione, ibrido o completamente elettrico, necessita comunque di gestione della coppia, termica ed energetica. I controller ADAS e di sicurezza, tuttavia, crescono a un tasso annuo composto del 4.27%, affermandosi come il fiore all'occhiello dell'innovazione nel mercato delle centraline elettroniche per autoveicoli. Il Regolamento generale sulla sicurezza (GDPR) europeo e le linee guida cinesi per la connettività intelligente richiedono funzionalità come la frenata automatica di emergenza, le telecamere di monitoraggio del conducente e l'assistenza intelligente alla velocità, ognuna delle quali si basa su microcontrollori dedicati ad alta larghezza di banda. Con la progressiva riduzione dei prezzi di lidar e radar, aumentano i carichi di lavoro legati alla fusione dei sensori, intensificando la domanda di processori multicore a 64 bit.
I sottosistemi relativi a carrozzeria, comfort e illuminazione illustrano l'evoluzione dei settori tradizionali; i controller di zona sostituiscono ormai le numerose centraline separate per finestrini, climatizzazione e motori dei sedili. Questi sistemi sono sempre più integrati con i pannelli di controllo automobilistici , che forniscono interfacce centralizzate per la gestione di funzioni del veicolo come il controllo del clima, l'illuminazione, i finestrini e altre caratteristiche di comfort. L'infotainment e la telematica rappresentano ancora la fetta più piccola del mercato, ma i servizi OTA e i modelli di abbonamento spingono i produttori di apparecchiature originali (OEM) ad aggiornare le centraline con system-on-chip di classe gigahertz. La spinta combinata delle normative sulla sicurezza e dei ricavi derivanti dai servizi digitali garantisce al mercato delle centraline elettroniche per autoveicoli un margine di crescita continuo anche dopo la saturazione del segmento dei propulsori.
In base alla capacità della centralina: la migrazione a 64 bit accelera nonostante il predominio dei 32 bit
Mentre le architetture a 32 bit rappresentavano un'importante quota di mercato del 53.74% delle centraline elettroniche per autoveicoli nel 2025, i dispositivi a 64 bit stanno accelerando a un CAGR del 6.79%, riflettendo il salto di potenza di calcolo richiesto per la fusione dei sensori e l'inferenza AI. La quota di mercato delle centraline elettroniche per autoveicoli per progetti a 64 bit cresce ogni volta che gli OEM implementano controller zonali o di dominio, poiché questi progetti aggregano più carichi di lavoro con classificazione di sicurezza funzionale sotto un unico processore di fascia bassa. La famiglia di microcontrollori S32K5 a 16 nm di NXP incorpora MRAM integrata per scritture 15 volte più veloci rispetto alla flash NOR, consentendo il patching over-the-air in tempo reale senza tempi di inattività. La nuova linea RISC-V AURIX di Infineon mostra l'interesse del settore per set di istruzioni aperti in grado di personalizzare le pipeline di calcolo per la trazione elettrica o la guida autonoma.
Le unità legacy a 16 bit persistono in attuatori sensibili ai costi come i motorini dei tergicristalli e i pretensionatori delle cinture di sicurezza, ma la crescita del codice per la diagnostica e la sicurezza informatica spinge lentamente questi nodi verso l'alto. Anche i microcontrollori entry-level ora integrano CAN-FD, LIN ed Ethernet, funzionalità che superano il margine di manovra dei core a 8 o 16 bit. Di conseguenza, la spinta migratoria rimane saldamente a favore di dispositivi con profondità di bit più elevata, rafforzando la tesi di un'espansione a lungo termine per il mercato delle centraline elettroniche per autoveicoli.
Per livello di autonomia: i sistemi L4–L5 guidano la crescita dei premi
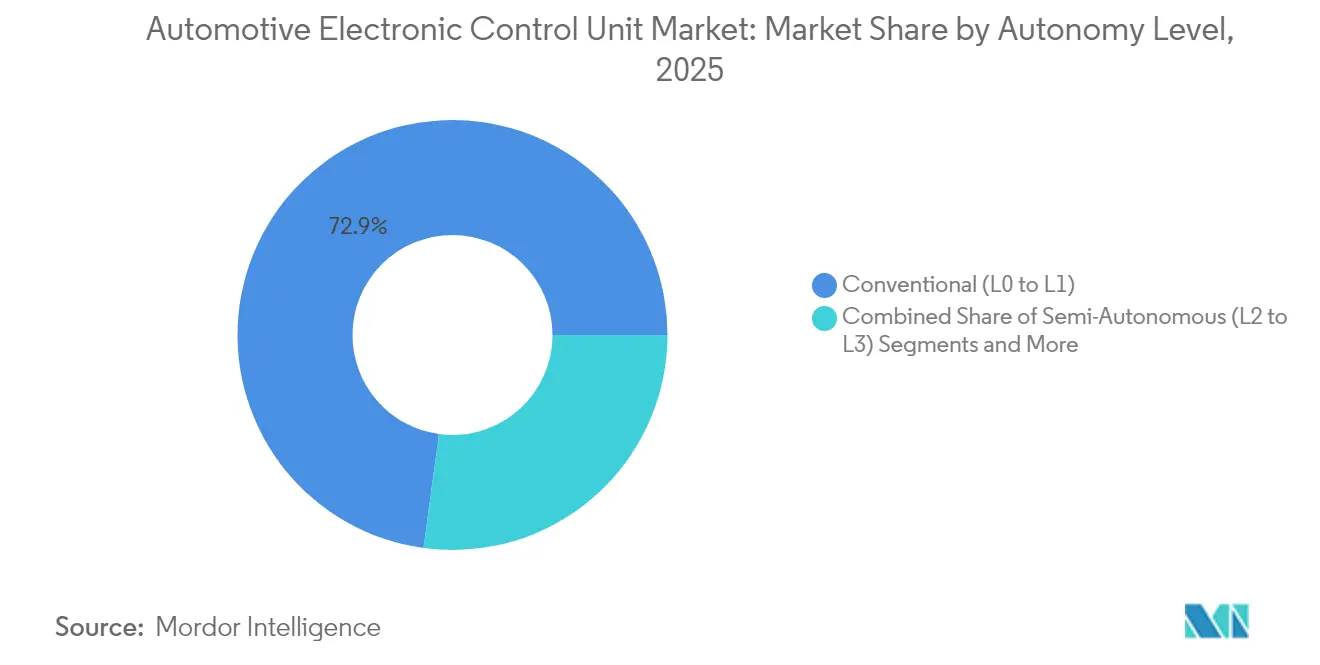
Nel 2025, le piattaforme convenzionali L0-L1 rappresentavano il 72.85% della quota di mercato delle centraline elettroniche per autoveicoli, ma si prevede che le piattaforme L4-L5 cresceranno a un tasso annuo composto (CAGR) dell'8.27% fino al 2031. La crescita dei sistemi L4-L5 sta inoltre ampliando la domanda di controller ad alte prestazioni, supportando lo sviluppo del mercato delle centraline elettroniche per veicoli autonomi, poiché le case automobilistiche adottano architetture centralizzate per la percezione e il processo decisionale avanzati. Ogni passo avanti nella scala SAE amplifica esponenzialmente il carico computazionale, soprattutto per gli algoritmi di percezione e pianificazione del percorso. La Cina ha già dimostrato di essere un early adopter: i sistemi di livello 2 hanno conquistato il 42.4% delle vendite di autovetture nella prima metà del 2024, preparando gli acquirenti a livelli di autonomia superiori.
Il Regolamento UNECE 171, in vigore da settembre 2024, standardizza i requisiti di sicurezza per l'assistenza stradale, imponendo la ridondanza dei controller e solide strategie di fallback. I fornitori, pertanto, investono in piattaforme hardware scalabili che possono spaziare dall'assistenza alla guida di Livello 2+ ai robotaxi di Livello 4 completi all'interno dello stesso stack software. Questi controller ad alto margine aumentano sia il prezzo medio di vendita che il contenuto per veicolo, incrementando i ricavi nel mercato delle centraline elettroniche per autoveicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: i veicoli commerciali guidano l'innovazione dell'elettrificazione
Nel 2025, le autovetture rappresentavano il 68.15% della quota di mercato delle centraline elettroniche per autoveicoli, ma i camion medi e pesanti rappresentano il laboratorio per i sistemi avanzati ad alta tensione. La Clean Freight Coalition stima che la completa elettrificazione della flotta di camion statunitense richieda 620 miliardi di dollari in hardware di ricarica e 370 miliardi di dollari in potenziamento della rete, il che implica un enorme parco di componenti elettronici indirizzabili.
I livelli di tensione nei camion pesanti potrebbero raggiungere i 48 V per i carichi ausiliari e gli 800 V per la trazione entro il 2030, ciascuno dei quali richiederà un monitoraggio dedicato e controller di isolamento di sicurezza. Il contratto da 5 milioni di unità di ZF per il sistema brake-by-wire dimostra come i moduli meccatronici sostituiscano la pneumatica, con centraline a doppio canale conformi ai requisiti ISO 26262 ASIL-D. Con l'espansione delle flotte commerciali a un CAGR del 5.73%, alla ricerca di risparmi sul costo totale di proprietà e di conformità alle emissioni, la loro domanda di controller robusti e ad alta potenza apporta valore incrementale al mercato delle centraline elettroniche per autoveicoli.
Analisi geografica
Mercato delle centraline elettroniche per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 48.29% della quota di mercato, grazie alla roadmap cinese per i veicoli intelligenti e connessi e ai solidi vantaggi derivanti dalla sua catena di fornitura nazionale di semiconduttori, con un tasso di crescita annuo composto (CAGR) del 7.72%. La penetrazione dei veicoli di livello 2, superiore al 40%, sottolinea la rapidità con cui la regione adotta nuovi domini di controllo, e i produttori OEM cinesi hanno lanciato oltre 430 modelli di camion elettrici a batteria solo nel 2024. Giappone e Corea del Sud hanno dato ulteriore impulso con una legislazione unificata sulla guida autonoma, mentre il programma indiano di incentivi legati alla produzione (Production Linked Incentive) posiziona il Paese come futuro polo produttivo di elettronica. Nel complesso, questi programmi garantiscono un flusso costante di contratti per le centraline elettroniche (ECU), consolidando la leadership della regione Asia-Pacifico nel mercato automobilistico delle ECU.
Mercato europeo delle centraline elettroniche per autoveicoli
L'Europa si conferma come il paese con le normative più rigorose. La normativa Euro 7, pubblicata nel maggio 2024, sovrappone parametri di durata delle batterie ai limiti di emissione principali, richiedendo controller di propulsione più complessi. Il Regolamento generale sulla sicurezza (GDPR) impone contemporaneamente l'obbligo di assistenza intelligente alla velocità, telecamere per la retromarcia e sistemi di monitoraggio del conducente in tutti i veicoli leggeri. Per localizzare la fornitura di chip, la Banca europea per gli investimenti ha concesso un prestito di 1 miliardo di euro a NXP per la ricerca e sviluppo nel settore dei radar automobilistici e dei processori a 5 nm. Continental ha risposto aggiungendo 700 nuove referenze di gestione del motore per il mercato aftermarket, a dimostrazione di come i fornitori europei monetizzino i cambiamenti normativi. Questi fattori pongono l'Europa in una posizione favorevole per una crescita costante della quota di mercato.
Mercato nordamericano delle centraline elettroniche per autoveicoli
In Nord America, gli incentivi finanziari sono fondamentali per colmare il divario tecnologico. Bosch ha ottenuto fino a 225 milioni di dollari dal CHIPS Act statunitense per la produzione di wafer di carburo di silicio destinati ai sistemi di propulsione elettrica, e il piano EPA di Fase 3 per la riduzione delle emissioni di gas serra obbliga i produttori di apparecchiature originali (OEM) a tagliare drasticamente le emissioni dei veicoli pesanti a partire dal 2027. Il REPAIR Act propone la condivisione dei dati diagnostici per favorire l'assistenza indipendente, influenzando la ripartizione del software delle centraline elettroniche (ECU) tra OEM e operatori del mercato aftermarket. NXP e VIS, nel frattempo, investiranno 7.8 miliardi di dollari in uno stabilimento di produzione di chip da 300 mm a Singapore, con inizio della produzione previsto nel 2027, per garantire la resilienza dell'offerta regionale e soddisfare la futura domanda del mercato automobilistico delle centraline elettroniche.
Panorama competitivo
Il settore rimane moderatamente concentrato. Infineon è uno dei principali attori globali nel segmento dei microcontrollori per l'automotive nel 2024, sfruttando la leadership interna in materia di proprietà intellettuale per la sicurezza e la gestione dell'alimentazione. NXP, Renesas, Bosch e Continental mantengono pipeline di design-win di lunga data, ma gli specialisti del software stanno entrando tramite contratti per domain controller, poiché le architetture zonali spostano il valore verso l'elaborazione di alto livello. I fornitori di hardware si proteggono stringendo alleanze ecosistemiche: Bosch Engineering collabora con EDAG per l'ingegneria dei sistemi dell'intero veicolo e DENSO collabora con ROHM per i semiconduttori a banda larga.
La differenziazione tecnologica si concentra ora su flussi di lavoro con aggiornamenti sicuri e acceleratori di intelligenza artificiale. CoreRide di NXP integra uno switch Gbit Ethernet, un'isola di sicurezza funzionale e un array di gate di potenza in un unico die, mentre il lancio di RISC-V di Infineon promette un'apertura della toolchain precedentemente non disponibile nelle MCU di sicurezza. La competenza in materia di conformità è un secondo elemento di differenziazione. I fornitori devono dimostrare l'approvazione di sicurezza informatica UNECE per rimanere nelle liste di gara OEM, trasformando gli audit di certificazione in veri e propri gatekeeper per l'accesso al mercato.
Le opportunità offerte dagli spazi vuoti si presentano nell'elettrificazione dei veicoli pesanti, dove i volumi tradizionali delle autovetture non dettano le architetture. Il successo di ZF nel campo del brake-by-wire e la piattaforma di controllo indipendente dal carburante di Cummins mostrano che le aziende di primo livello stanno superando le centraline motore di base per puntare sulla meccatronica ad alto valore. Anche le startup che sviluppano progetti di riferimento zonali si stanno assicurando candidature per serie, aumentando l'intensità competitiva e spingendo gli operatori storici ad accelerare i piani di migrazione software-defined nel mercato delle centraline elettroniche per autoveicoli.
Leader del settore delle unità di controllo elettronico per autoveicoli
Robert Bosch GmbH
Continental AG
ZF Friedrichshafen AG
Società DENSO
PLC Aptiv
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Infineon ha presentato la prima famiglia di microcontrollori RISC-V per il settore automobilistico con il marchio AURIX, rivolta a piattaforme zonali e autonome.
- Marzo 2025: NXP ha lanciato la linea di MCU S16K32 da 5 nm dotata di MRAM integrata per rapidi aggiornamenti OTA.
- Marzo 2025: Hyundai Mobis amplia la produzione di semiconduttori per componenti di veicoli elettrici, creando un team di chip composto da 300 persone e un laboratorio nella Silicon Valley.
- Dicembre 2024: Bosch ha ricevuto fino a 225 milioni di dollari dal Dipartimento del Commercio degli Stati Uniti per produrre semiconduttori di potenza al carburo di silicio in California.
Ambito del rapporto sul mercato globale delle unità di controllo elettronico per autoveicoli
Un'unità di controllo elettronica automobilistica è una famiglia di sistemi informatici che controllano e mantengono l'insieme dei sistemi elettronici, elettrici e meccanici di un veicolo. Le funzioni automobilistiche, che vanno dal movimento dei finestrini alla quantità di miscela aria-carburante richiesta per ciascun cilindro del motore, sono dotate di un sistema ECU integrato, che viene registrato, analizzato e archiviato nel microcontrollore.
L'ambito del rapporto copre la segmentazione basata su propulsione, applicazione, ECU, autonomia, veicolo e geografia. Per tipo di propulsione, il mercato è segmentato in veicoli con motore a combustione interna, ibridi ed elettrici a batteria.
Per tipo di applicazione, il mercato è segmentato in ADAS e sistemi di sicurezza, sistemi di controllo e comfort della carrozzeria, sistemi di infotainment e comunicazione e sistemi di propulsione. Per tipo di ECU, il mercato è segmentato in ECU a 16 bit, ECU a 32 bit e ECU a 64 bit.
Per tipologia autonoma, il mercato è segmentato in veicoli convenzionali, veicoli semi-autonomi e veicoli autonomi. Per tipologia di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (miliardi di dollari).
| Motore a combustione interna |
| IBRIDO |
| Veicolo elettrico a batteria |
| ADAS e sistemi di sicurezza |
| Sistemi di controllo e comfort della carrozzeria |
| Sistemi di infotainment e comunicazione |
| Sistemi di trasmissione |
| ECU a 16 bit |
| ECU a 32 bit |
| ECU a 64 bit |
| Convenzionale (L0–L1) |
| Semi-autonoma (L2–L3) |
| Autonomo (L4–L5) |
| Carrozza passeggeri |
| Veicolo commerciale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per propulsione | Motore a combustione interna | |
| IBRIDO | ||
| Veicolo elettrico a batteria | ||
| Per Applicazione | ADAS e sistemi di sicurezza | |
| Sistemi di controllo e comfort della carrozzeria | ||
| Sistemi di infotainment e comunicazione | ||
| Sistemi di trasmissione | ||
| Per capacità dell'ECU | ECU a 16 bit | |
| ECU a 32 bit | ||
| ECU a 64 bit | ||
| Per livello di autonomia | Convenzionale (L0–L1) | |
| Semi-autonoma (L2–L3) | ||
| Autonomo (L4–L5) | ||
| Per tipo di veicolo | Carrozza passeggeri | |
| Veicolo commerciale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato delle centraline elettroniche per autoveicoli entro il 2031?
Si prevede che il mercato raggiungerà circa 144.64 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 5.75% rispetto al valore di riferimento del 2026.
Quale tipologia di propulsione per veicoli sta crescendo più rapidamente per quanto riguarda la domanda di ECU?
I veicoli elettrici a batteria sono quelli con il contenuto incrementale di ECU più elevato, con un CAGR del 6.51% fino al 2031.
Perché le centraline a 64 bit stanno guadagnando popolarità rispetto ai modelli a 32 bit?
Le architetture zonali, la fusione dei sensori e le funzioni di intelligenza artificiale richiedono maggiore potenza di elaborazione e larghezza di banda di memoria, fornite dai microcontrollori a 64 bit.
In che modo gli obblighi normativi influenzano l'adozione dell'ECU?
Norme quali il Regolamento sulla sicurezza generale dell'UE e le notifiche sulla sicurezza informatica dell'UNECE obbligano gli OEM a integrare ulteriori controller di sicurezza e protezione in ogni nuovo modello.
Quali sono le regioni che attualmente dominano il mercato delle centraline elettroniche per autoveicoli?
La regione Asia-Pacifico è in testa con una quota del 48.29%, spinta dalle politiche cinesi sui veicoli intelligenti e connessi e dall'ampia capacità produttiva nazionale di semiconduttori.
In che modo le limitazioni relative all'offerta di chip influenzeranno la futura crescita delle ECU?
Sebbene le carenze possano ridurre la produzione a breve termine, la domanda strutturale di semiconduttori derivante dall'elettrificazione e dall'autonomia mantiene il mercato su una traiettoria di crescita a lungo termine.


