

Dimensioni e quota del mercato delle pompe idrauliche elettriche per autoveicoli
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
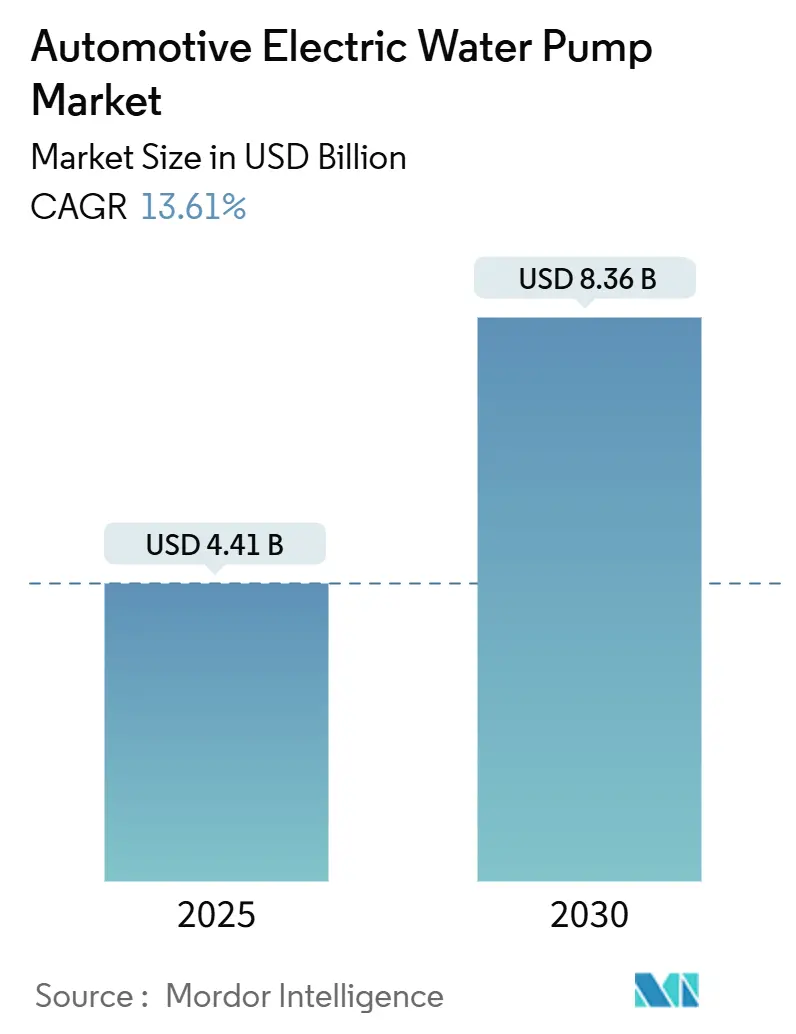
| Dimensione del mercato (2025) | 4.41 miliardo di dollari |
| Dimensione del mercato (2030) | 8.36 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 13.61% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle pompe idrauliche elettriche per autoveicoli di Mordor Intelligence
Si stima che il mercato delle pompe idrauliche elettriche per autoveicoli valga 4.41 miliardi di dollari nel 2025 e che raggiunga gli 8.36 miliardi di dollari entro il 2030, con un CAGR del 13.61% nel periodo di previsione (2025-2030). Questa tendenza evidenzia l'accelerazione della migrazione verso sistemi di propulsione elettrificati, la ricerca di una riduzione delle perdite parassite e la crescente complessità della gestione termica, con il passaggio delle architetture dei veicoli a piattaforme a 800 V. Le case automobilistiche di tutto il mondo installano sistemi di circolazione del refrigerante controllati da software, indipendentemente dal regime del motore, che le aiutano a conformarsi ai severi standard Euro 7, CAFE e China GB, prolungando al contempo la durata delle batterie e dell'elettronica di potenza. I fornitori di primo livello e i nuovi entranti stanno integrando algoritmi predittivi basati sull'intelligenza artificiale nelle pompe brushless DC (BLDC), migliorando la precisione del flusso e riducendo i costi di garanzia. La regione Asia-Pacifico è leader nell'adozione di tali sistemi, grazie all'ampia base produttiva di veicoli elettrici in Cina e al supporto politico. L'Europa e il Nord America seguono da vicino, mentre le autorità di regolamentazione alzano gli obiettivi di efficienza e finanziano le infrastrutture di elettrificazione.
Punti chiave del rapporto
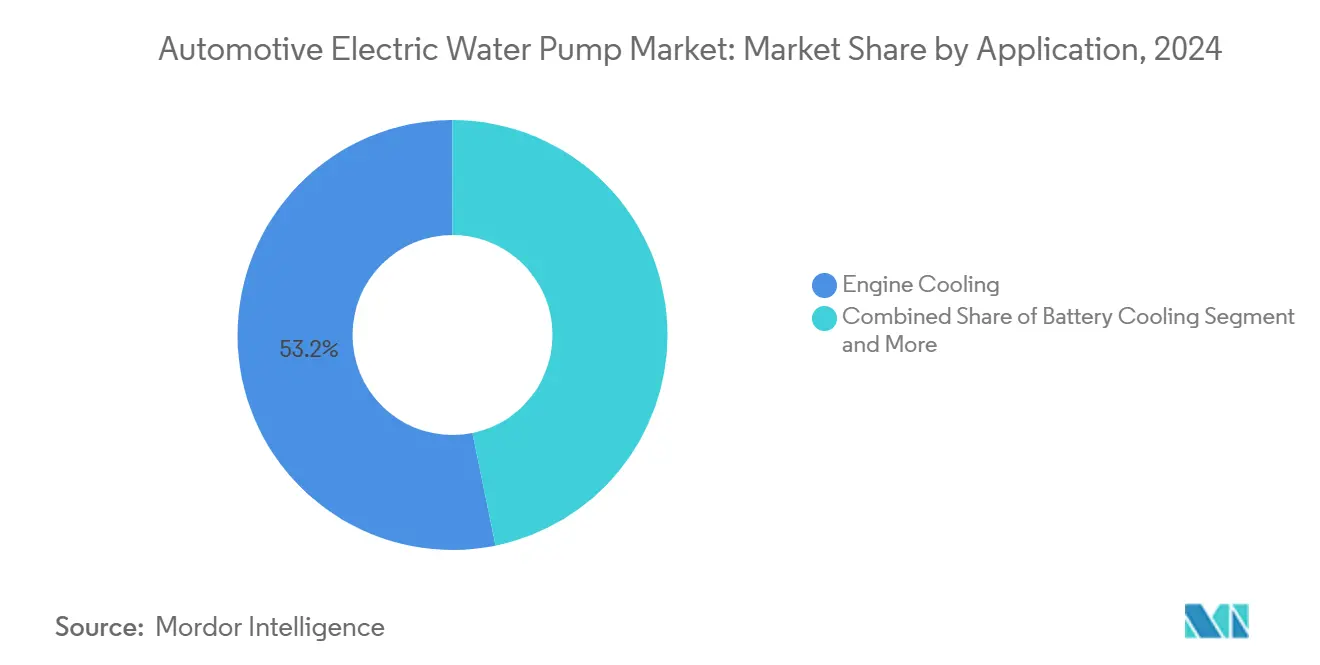
- Per applicazione, il raffreddamento del motore ha rappresentato il 53.16% del mercato delle pompe elettriche per l'acqua per autoveicoli nel 2024, mentre si prevede che il raffreddamento della batteria crescerà a un CAGR del 13.66% fino al 2030.
- Per tipologia di veicolo, nel 63.11 le autovetture hanno rappresentato il 2024% del mercato delle pompe idrauliche elettriche per autoveicoli e sono destinate a registrare il CAGR più rapido, pari al 13.65%, entro il 2030.
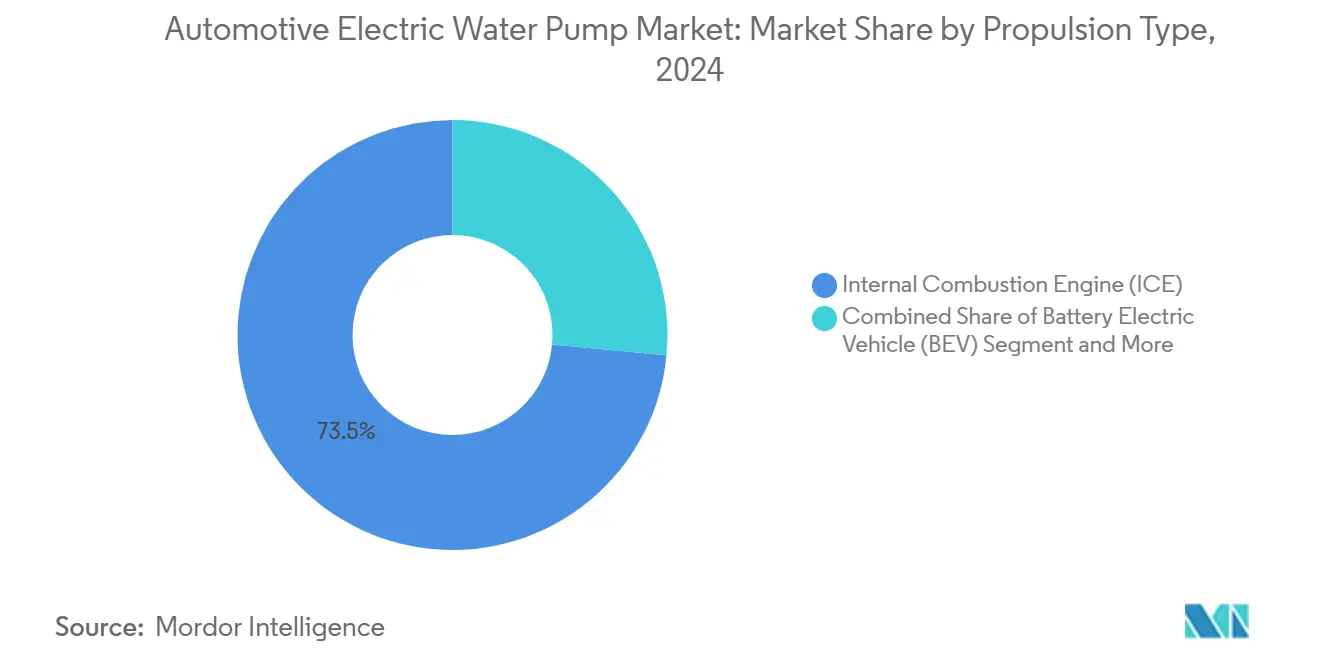
- In base al tipo di propulsione, i veicoli con motore a combustione interna (ICE) hanno conquistato il 73.45% del mercato delle pompe idrauliche elettriche per autoveicoli nel 2024, mentre i veicoli elettrici a batteria accelereranno a un CAGR del 13.75% fino al 2030.
- Per canale di distribuzione, nel 83.21 i punti vendita offline rappresentavano l'2024% del mercato delle pompe idrauliche elettriche per autoveicoli; si prevede che i canali online registreranno un CAGR del 13.68% entro il 2030.
- Per regione, l'Asia-Pacifico è stata in testa con il 38.75% del mercato delle pompe idrauliche elettriche per autoveicoli nel 2024 e l'area è sulla buona strada per un CAGR del 13.71% fino al 2030.
Tendenze e approfondimenti sul mercato globale delle pompe elettriche per l'acqua per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di veicoli elettrici | + 3.2% | Globale, con Asia Pacifico ed Europa in testa | Medio termine (2-4 anni) |
| Rigorosi standard globali di efficienza del carburante | + 2.8% | Globale, con l'UE e il Nord America più rigorosi | A breve termine (≤ 2 anni) |
| Gli OEM si spostano verso ausiliari elettrificati | + 2.1% | Nord America e UE, con ripercussioni sull'Asia Pacifica | Medio termine (2-4 anni) |
| Ridimensionamento del motore e turbocompressione | + 1.9% | Globale, con segmenti premium in testa | A breve termine (≤ 2 anni) |
| Software di gestione termica predittiva basato sull'intelligenza artificiale | + 1.7% | Asia Pacific core, adozione precoce in Nord America | A lungo termine (≥ 4 anni) |
| Piattaforme elettroniche di potenza da 800 V | + 1.4% | Centri di produzione globali di veicoli elettrici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di veicoli elettrici e ibridi che richiedono soluzioni avanzate di gestione termica
I sistemi di propulsione elettrificati necessitano di circuiti di raffreddamento che funzionino sia a motore acceso che spento, rendendo le pompe elettriche indispensabili per mantenere la temperatura delle batterie tra 15 °C e 35 °C. La modellazione IEEE mostra che le pompe BLDC gestite tramite controllo predittivo mantengono le celle entro ±1 °C, prolungando la durata del pacco di un quinto [1] “Model Predictive Control for Battery Thermal Management,” IEEE Transportation Electrification Community, ieee.org . Con capacità delle batterie superiori a 100 kWh e architetture a 800 V che generano flussi di calore più elevati, la regolazione precisa del flusso previene l'instabilità termica e salvaguarda l'affidabilità dell'elettronica di potenza. Le case automobilistiche specificano pompe ad alta efficienza che forniscono un flusso variabile e supportano circuiti multipli, inclusi quelli della batteria, dell'inverter e del comfort dell'abitacolo.
Rigorose normative globali sull'efficienza del carburante e sulle emissioni
Il quadro normativo Euro 7 entrerà in vigore nel 2026 e imporrà soglie più basse per NOx e particolato, mentre le norme CAFE statunitensi richiedono una media di 40.4 mpg per la flotta entro il 2026 [2] “Proposta per gli standard di emissione Euro 7”, Commissione europea, european-union.europa.eu . Le pompe elettriche riducono l'attrito del motore di 2-5 CV rispetto alle unità azionate a cinghia, traducendosi in risparmi misurabili di consumo di carburante che aiutano le case automobilistiche a raggiungere questi ambiziosi parametri di riferimento. Lo standard cinese GB impone che i sistemi di raffreddamento funzionino da -40 °C a +85 °C, spingendo la scelta di pompe a controllo elettronico con guarnizioni avanzate e plastiche ad alta temperatura. Queste normative sovrapposte creano un'inevitabile spinta all'adozione di sistemi ausiliari elettrici, indipendentemente dai costi iniziali più elevati.
Gli OEM passano agli ausiliari elettrificati per ridurre le perdite parassite
La conversione di accessori azionati a cinghia, come le pompe dell'acqua, in accessori azionati elettricamente elimina fino a un decimo delle perdite di potenza del motore. I moderni motori BLDC raggiungono quasi i quattro quinti dell'efficienza, consentendo una regolazione dinamica del flusso che ottimizza il riscaldamento, la marcia a velocità costante e il raffreddamento dopo lo spegnimento. Le flotte commerciali sono tra i primi beneficiari: BYD specifica pompe da 240 W che erogano più di 2,000 L/h sugli autobus elettrici, dimostrando la scalabilità della tecnologia [3] "Electric Bus Technical Manual", BYD Company Limited, byd.com . In tutti i segmenti, gli ausiliari elettrificati forniscono dati per la diagnostica predittiva, consentendo aggiornamenti software over-the-air che ottimizzano le prestazioni con l'invecchiamento dei veicoli.
Ridimensionamento del motore e turbocompressione che aumentano la richiesta di raffreddamento controllabile
I motori turbocompressi a 3 e 4 cilindri producono una maggiore densità termica e richiedono un raffreddamento attivo anche dopo lo spegnimento per proteggere i cuscinetti. Le pompe elettriche forniscono una portata mirata durante le condizioni di hot-soak, mitigando il rischio di formazione di coke e prolungando la durata del turbocompressore. L'integrazione con i sistemi di gestione del motore consente una modulazione predittiva basata sulle mappe di sovralimentazione e sulle temperature ambiente, migliorando la guidabilità e le emissioni. Questa tendenza si traduce in volumi aggiuntivi, poiché gli OEM continuano a ridurre le cilindrate per bilanciare efficienza e prestazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo unitario più elevato | -2.3% | Globale, con i mercati sensibili ai costi più colpiti | A breve termine (≤ 2 anni) |
| Problemi di affidabilità | -1.8% | Segmenti commerciali del Nord America e dell'UE | Medio termine (2-4 anni) |
| Carenza di magneti di terre rare di alta qualità | -1.5% | Globale, con concentrazione della catena di fornitura in Cina | A lungo termine (≥ 4 anni) |
| Costi di conformità per il riciclaggio dei dispositivi elettronici a fine vita | -0.9% | Unione Europea principalmente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo unitario più elevato rispetto alle pompe meccaniche
Le pompe idrauliche elettriche hanno un prezzo ragionevole superiore rispetto alle controparti meccaniche, principalmente a causa dei motori BLDC, dei controller e dell'hardware di rilevamento. Un'unità standard da 80 W viene venduta al dettaglio a circa 300-400 dollari, mentre una pompa meccanica comparabile può costare meno. Tuttavia, le analisi del ciclo di vita rivelano che il risparmio di carburante e la ridotta manutenzione compensano la spesa iniziale entro cinque anni. Tuttavia, nei segmenti sensibili al prezzo, in particolare nei veicoli con motore a combustione interna entry-level, gli OEM esitano ad assorbire la differenza, rallentando la penetrazione a breve termine.
Carenza di magneti di terre rare di alta qualità per motori BLDC
I magneti al neodimio-ferro-boro, essenziali per l'efficienza dei motori BLDC ad alta temperatura, derivano oltre quattro quinti dell'offerta globale dalla Cina, esponendo la catena del valore al rischio geopolitico. Il recente inasprimento delle quote di esportazione ha provocato picchi dei prezzi spot che hanno compresso i margini dei produttori di pompe. Iniziative di riciclo come il progetto REMHub, finanziato dall'UE, mostrano tassi di recupero delle terre rare quasi completi, ma la scalabilità commerciale richiede dai tre ai cinque anni. In risposta a ciò, i fornitori stanno valutando i motori in ferrite, sebbene questi sacrifichino fino a due quinti dell'efficienza e aggiungano peso.
Analisi del segmento
Per applicazione: il raffreddamento delle batterie guida la domanda di prossima generazione
Il raffreddamento del motore ha mantenuto una quota del 53.16% nel 2024, mentre il raffreddamento della batteria ha rappresentato la fetta in più rapida espansione del mercato delle pompe idrauliche elettriche per autoveicoli, con un CAGR del 13.66%. Si prevede che le dimensioni del mercato delle pompe idrauliche elettriche per autoveicoli legate al raffreddamento della batteria raddoppieranno entro il 2030, con l'aumento della capacità dei pacchi e la diffusione della ricarica rapida. L'uniformità termica della batteria salvaguarda la longevità delle celle, migliora le prestazioni della frenata rigenerativa e riduce al minimo i reclami in garanzia. Le pompe BLDC dotate di controller AI modulano il flusso in tempo reale in base al carico, alle condizioni ambientali e allo stato di carica, raggiungendo gradienti inferiori a 1 °C. Al contrario, il raffreddamento del motore rimane un fattore dominante in termini di volume, poiché le architetture ICE ibride ed efficienti dominano la produzione globale, soprattutto nelle regioni sensibili ai costi.
Il raffreddamento dei turbocompressori e i circuiti ausiliari HVAC rappresentano nicchie emergenti in cui le piattaforme di pompe modulari consentono agli OEM di combinare e abbinare le portate per ridurre il numero di componenti. I fornitori commercializzano collettori integrati che alimentano simultaneamente i circuiti di batteria, motore e abitacolo, riducendo la complessità dei tubi flessibili e i tempi di assemblaggio. Il passaggio a pompe multiuso aumenta i prezzi medi di vendita e incoraggia i fornitori di primo livello a raggruppare i servizi software per la manutenzione predittiva, rafforzando il legame con i clienti nel mercato delle pompe idrauliche elettriche per autoveicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le autovetture guidano la penetrazione del mercato
Le autovetture hanno conquistato il 63.11% del mercato delle pompe idrauliche elettriche per autoveicoli nel 2024 e si prevede che cresceranno a un CAGR del 13.65%, a dimostrazione di come l'adozione di veicoli elettrici da parte delle famiglie sia alla base del mercato più ampio. I cicli di lavoro urbani con frequenti arresti e riavvii amplificano i vantaggi in termini di efficienza delle pompe a velocità variabile, aumentandone l'appeal nei crossover compatti e nelle berline. Nel frattempo, i furgoni commerciali e gli autocarri leggeri specificano sempre più pompe elettriche per supportare l'elettrificazione delle consegne dell'ultimo miglio; i loro rigorosi requisiti di operatività favoriscono la diagnostica remota abilitata dai sensori integrati nella pompa.
I veicoli commerciali medi e pesanti presentano notevoli sfide in termini di carichi termici e vibrazioni, spingendo i fornitori a sviluppare alloggiamenti rinforzati e sensori ridondanti. I dati sul campo mostrano che le pompe con una durata di 20,000 ore di esposizione al refrigerante a 80 °C mantengono una degradazione del flusso inferiore a un decimo, una soglia essenziale per le flotte di autobus di linea. Con la proliferazione dei computer per la guida autonoma, questi aggiungono significative fonti di calore, creando circuiti di raffreddamento secondari che ampliano ulteriormente le dimensioni del mercato delle pompe idrauliche elettriche per autoveicoli in tutte le categorie di veicoli.
Per tipo di propulsione: il predominio dei motori a combustione interna cede il passo alla crescita dei veicoli elettrici
Mentre le piattaforme ICE detenevano una quota di mercato del 73.45% delle pompe idrauliche elettriche per autoveicoli nel 2024, i veicoli elettrici a batteria registreranno il CAGR più elevato, pari al 13.75%, rimodellando il panorama del mercato delle pompe idrauliche elettriche per autoveicoli. I veicoli elettrici impiegano spesso da due a tre pompe elettriche per veicolo per raffreddare le batterie, l'elettronica di potenza e talvolta l'abitacolo, moltiplicando la domanda unitaria nonostante i minori volumi di veicoli. I veicoli ibridi plug-in presentano le architetture più complesse, destreggiandosi tra i circuiti termici di ICE, batteria e caricabatterie; di conseguenza, utilizzano spesso pompe a prevalenza più elevata, in grado di raggiungere pressioni di 500 kPa.
Recenti brevetti rivelano motori incapsulati che integrano l'elettronica nel flusso del refrigerante, eliminando le guarnizioni dell'albero e il rischio di perdite, riducendo al contempo il rumore acustico. I conseguenti vantaggi in termini di durata attraggono gli OEM del settore dei trasporti che sperimentano trasmissioni elettriche a celle a combustibile, che funzionano ininterrottamente a temperature costanti ma necessitano di una circolazione affidabile del refrigerante. Anche le piattaforme ICE si stanno evolvendo: le pompe a velocità variabile riducono i tempi di riscaldamento, migliorando l'efficienza della combustione e le emissioni allo scarico, mantenendo così la domanda resiliente anche in caso di aumento delle vendite di veicoli elettrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera la crescita online
I grossisti offline hanno mantenuto l'83.21% della quota di mercato delle pompe idrauliche elettriche per autoveicoli nel 2024, poiché queste richiedono attrezzature specializzate per l'installazione e la calibrazione. Le officine si affidano ai distributori locali che offrono formazione tecnica e gestione della garanzia, soprattutto perché i guasti alle pompe possono causare danni catastrofici al motore. Tuttavia, il CAGR del 13.68% del canale online illustra la svolta digitale del settore: i meccanici professionisti ordinano sempre più ricambi tramite marketplace di e-commerce che forniscono cataloghi con identificazione del numero di telaio e inventario in tempo reale.
I produttori sfruttano i portali direct-to-consumer per fornire aggiornamenti delle prestazioni, download di firmware e diagnostica remota, differenziandosi nel mercato delle pompe idrauliche elettriche per autoveicoli. Queste piattaforme semplificano inoltre le campagne di richiamo e garantiscono la conformità alla Direttiva RAEE europea per la raccolta dei dispositivi elettronici a fine vita. Con la crescita dei veicoli elettrici, i proprietari che hanno familiarità con gli aggiornamenti software a casa probabilmente richiederanno una praticità analoga per i ricambi, espandendo ulteriormente la penetrazione online.
Analisi geografica
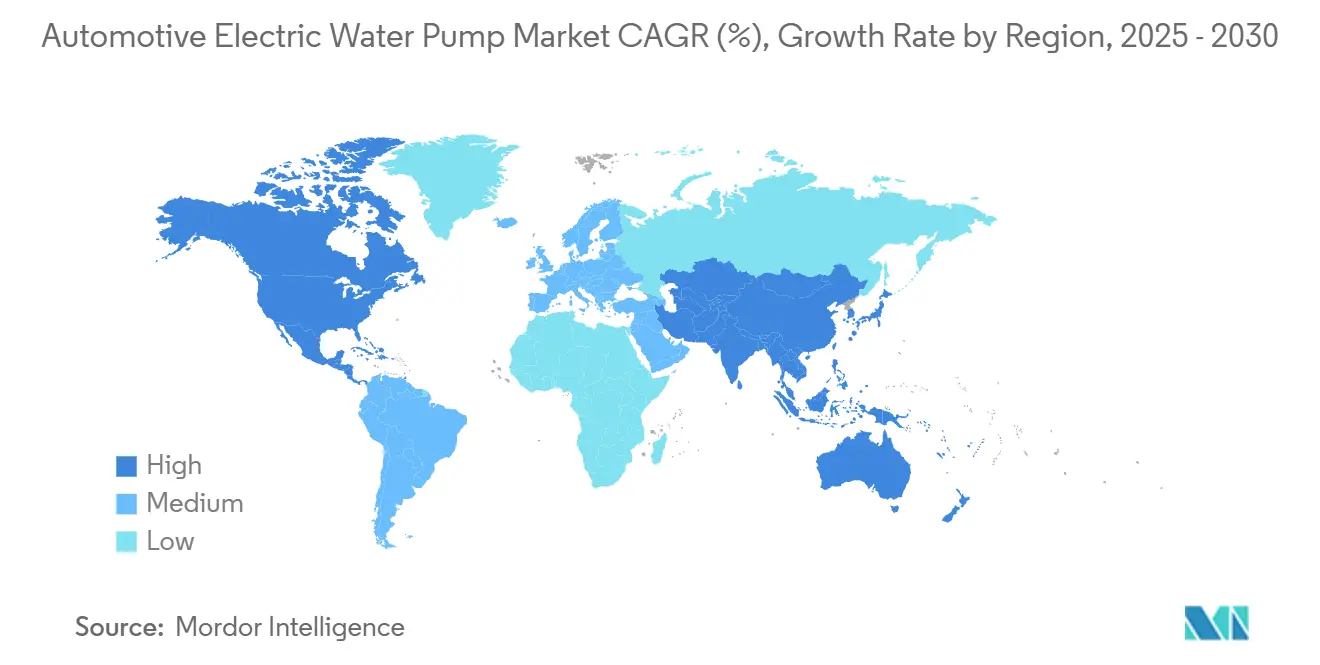
Nel 38.75, la regione Asia-Pacifico deteneva il 2024% del mercato delle pompe idrauliche elettriche per autoveicoli e si prevede che crescerà a un CAGR del 13.71% fino al 2030, riflettendo le aggressive politiche di elettrificazione e i vantaggi in termini di costi in Cina, Giappone e Corea del Sud. Gli standard di gestione termica GB della Cina richiedono pompe che rimangano operative per lunghi periodi, spingendo gli OEM locali a selezionare unità BLDC con specifiche elevate. I fornitori nazionali collaborano con istituti di ricerca per migliorare la ritenzione dei magneti a temperature elevate, rafforzando la competitività delle esportazioni. Le giapponesi Denso e Aisin si concentrano su alloggiamenti in alluminio leggero e controller integrati, capitalizzando il loro predominio nel settore ibrido per preservare l'influenza del mercato. Nel frattempo, i giganti sudcoreani delle batterie LG Energy Solution e Samsung SDI collaborano con i produttori di pompe per co-progettare moduli di raffreddamento integrati nelle batterie, accelerando i cicli di progettazione.
L'Europa si posiziona in alto, sostenuta dalle severe emissioni Euro 7 e dall'obiettivo di zero emissioni entro il 2035, che favorisce una rapida proliferazione dei veicoli elettrici. I fornitori tedeschi Bosch, Continental e Schaeffler implementano algoritmi di flusso basati sull'intelligenza artificiale collegati ai controller di dominio dei veicoli, garantendo che le pompe consumino solo la potenza necessaria e aumentandone l'autonomia. Le normative UE sui veicoli fuori uso spingono le aziende a integrare soluzioni di riciclabilità, come componenti elettronici rimovibili e connettori standardizzati, rafforzando le priorità dell'economia circolare.
L'espansione del Nord America deriva dalle ambiziose normative CAFE, dai mandati statali sui veicoli elettrici a zero emissioni (ZEV) e dalla crescente presenza produttiva di veicoli elettrici negli Stati Uniti e in Messico. La legislazione statunitense sulle infrastrutture finanzia i corridoi di ricarica, aumentando la domanda di piattaforme a 800 V che necessitano di pompe ad alta portata. Gli stabilimenti messicani, competitivi in termini di costi, attraggono OEM globali, promuovendo la capacità di pompaggio regionale per mitigare i rischi tariffari e logistici. I fornitori canadesi esplorano i circuiti di raffreddamento degli inverter in carburo di silicio, una nicchia che richiede la compatibilità con refrigeranti ad alto dielettrico, una capacità che le pompe elettriche possono supportare utilizzando materiali di tenuta resistenti alle miscele di glicole etilenico.
Panorama competitivo
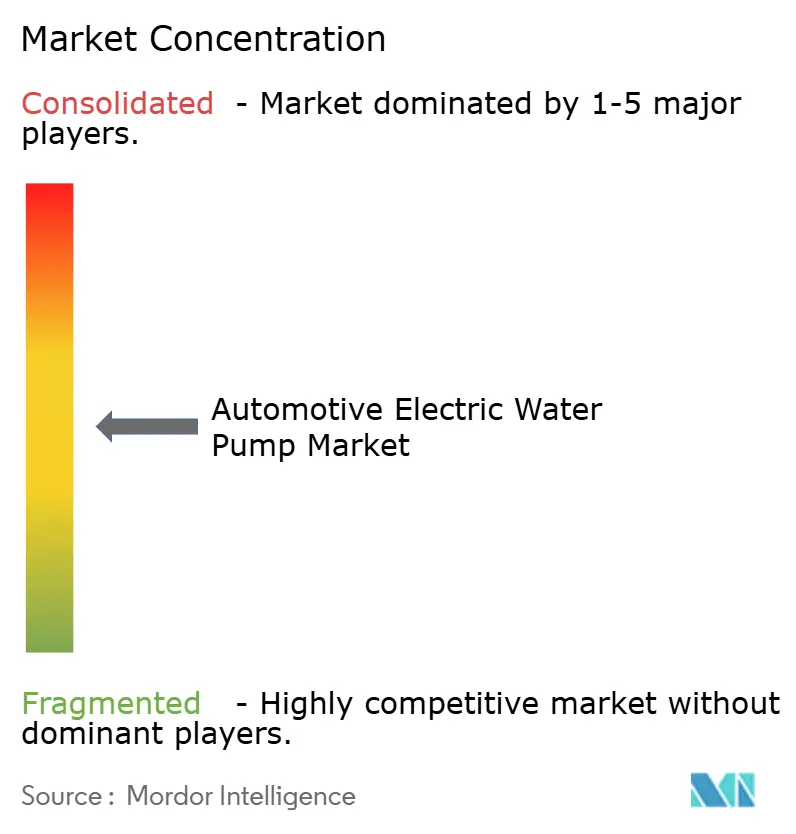
Il mercato delle pompe idrauliche elettriche per autoveicoli rimane moderatamente frammentato, sebbene il consolidamento stia accelerando con i fornitori che puntano su scala e approfondimento del software. Bosch, Continental e Mahle sfruttano decenni di know-how nella gestione termica, oltre a una solida presenza produttiva. I nuovi entranti spesso provengono dal settore dell'elettronica o del software, concentrandosi sull'analisi predittiva che trasforma le pompe in hub di dati per la manutenzione della flotta. La fusione di Schaeffler con Vitesco Technologies, avvenuta nel marzo 2024, illustra l'integrazione verticale, combinando componenti meccanici con competenze nell'elettronica di potenza per ottenere miglioramenti dell'efficienza a livello di sistema.
La differenziazione competitiva si concentra ora sull'aggiornabilità del firmware, sulla conformità alla sicurezza informatica e sull'integrazione con le architetture centralizzate dei veicoli. L'attività brevettuale si concentra su giranti resistenti alle impurità, motori incapsulati a trasmissione magnetica e controller autoapprendenti che adattano le curve di flusso in base all'invecchiamento dei componenti. Le partnership tra produttori di pompe e fornitori di inverter al carburo di silicio sottolineano la convergenza dell'hardware di raffreddamento con la progettazione dell'elettronica di potenza, garantendo opportunità di cross-selling nel mercato delle pompe idrauliche elettriche per autoveicoli.
Le aziende Tier-1 corteggiano anche i produttori di batterie per integrare le pompe all'interno di gruppi di moduli termici, assicurandosi impegni di volume e riducendo la complessità di integrazione OEM. Le startup sperimentano progetti a flusso assiale per un'altezza di packaging ultra-ridotta, una caratteristica apprezzata nelle piattaforme di skateboard elettrici. Il mercato competitivo combina quindi dimensioni tradizionali con innovazione agile, e si prevede che la concentrazione del mercato si intensificherà man mano che la complessità normativa e gli investimenti in software aumenteranno le barriere all'ingresso.
Leader del settore delle pompe idrauliche elettriche per autoveicoli
Robert Bosch GmbH
Continental AG
Rheinmetall AG
Mahle GmbH
Corporazione Denso
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2024: il Gruppo Volkswagen e Rivian Automotive hanno costituito una joint venture da 5.8 miliardi di dollari per creare piattaforme per veicoli definite dal software che integrano pompe dell'acqua elettriche con sistemi di gestione termica basati sull'intelligenza artificiale.
- Novembre 2024: Ceer Motors e Rimac Technology hanno stretto una partnership per progettare piattaforme EV ottimizzate per il Medio Oriente, dotate di pompe elettriche progettate per temperature ambiente superiori a 50 °C.
- Ottobre 2024: Schaeffler AG ha finalizzato la fusione con Vitesco Technologies, creando un'unità aziendale unificata per l'elettrificazione e la gestione termica, incentrata su soluzioni di pompe elettriche di nuova generazione.
Ambito del rapporto sul mercato globale delle pompe elettriche per l'acqua per autoveicoli
| Raffreddamento del motore |
| Raffreddamento della batteria |
| Raffreddamento del turbocompressore |
| Sistemi HVAC |
| Veicoli passeggeri |
| Veicoli commerciali leggeri (LCV) |
| Veicoli commerciali medi e pesanti (MHCV) |
| Motore a combustione interna (ICE) |
| Batteria veicolo elettrico (BEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Veicolo elettrico ibrido (HEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| disconnesso |
| Online |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Raffreddamento del motore | |
| Raffreddamento della batteria | ||
| Raffreddamento del turbocompressore | ||
| Sistemi HVAC | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri (LCV) | ||
| Veicoli commerciali medi e pesanti (MHCV) | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Batteria veicolo elettrico (BEV) | ||
| Veicolo ibrido elettrico plug-in (PHEV) | ||
| Veicolo elettrico ibrido (HEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per canale di distribuzione | disconnesso | |
| Online | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle pompe idrauliche elettriche per autoveicoli nel 2025?
Nel 4.41 il mercato delle pompe idrauliche elettriche per autoveicoli raggiungerà i 2025 miliardi di dollari.
Quale CAGR è previsto per le pompe idrauliche elettriche per autoveicoli fino al 2030?
Si prevede che il mercato crescerà a un CAGR del 13.61% tra il 2025 e il 2030.
Quale segmento applicativo si sta espandendo più rapidamente?
Il raffreddamento delle batterie è il segmento in più rapida crescita, con un CAGR del 13.66% fino al 2030.
In quale regione si registra la domanda di pompe idrauliche elettriche?
L'area Asia-Pacifico detiene la quota maggiore nel 2024, pari al 38.75%, e si prevede che raggiungerà il CAGR più alto, pari al 13.71%, fino al 2030.
Chi sono i principali attori nel settore delle pompe idrauliche elettriche?
Bosch, Continental, Mahle, Schaeffler e diversi nuovi concorrenti specializzati nel settore dell'elettronica dominano i volumi di spedizione.
Qual è il principale ostacolo a un'adozione più ampia?
I costi iniziali più elevati rispetto alle pompe meccaniche restano il principale ostacolo, soprattutto nelle categorie di veicoli sensibili ai costi.


