

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 30.56 miliardo di dollari |
| Dimensione del mercato (2031) | 38.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.92% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del servosterzo elettrico di Mordor Intelligence
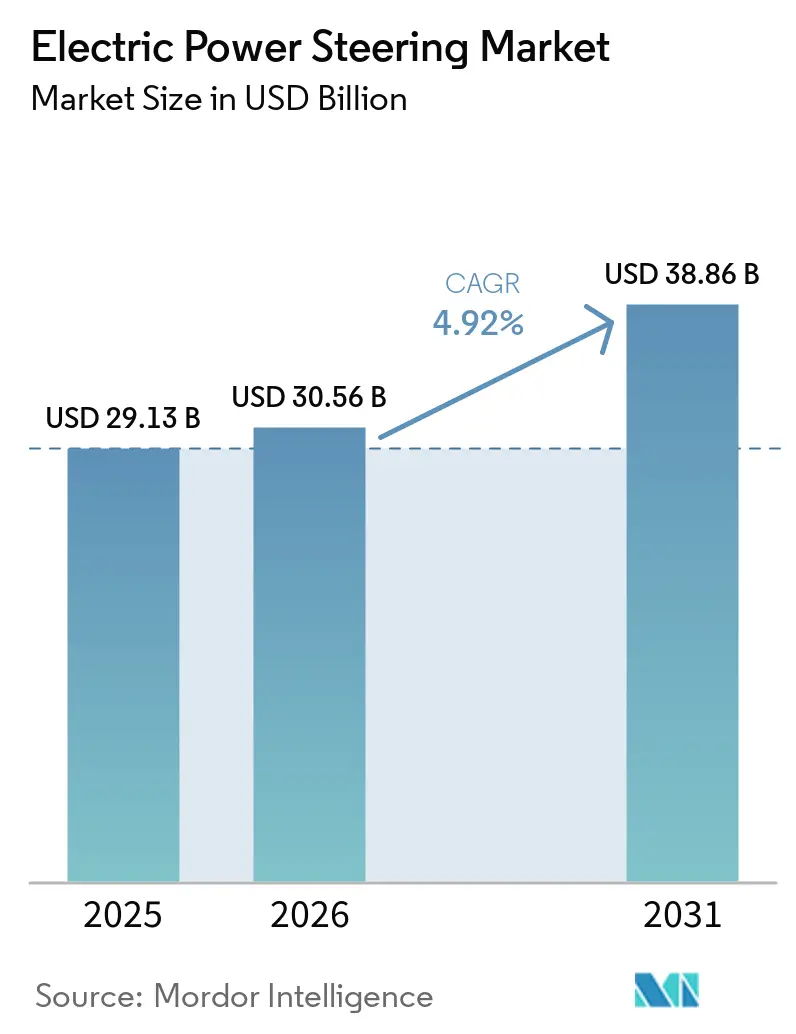
Il mercato dei servosterzi elettrici aveva un valore di 29.13 miliardi di dollari nel 2025 e si prevede che crescerà da 30.56 miliardi di dollari nel 2026 a 38.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.92% durante il periodo di previsione (2026-2031). La crescente diffusione dello sterzo elettronico (steer-by-wire), le normative più severe in materia di efficienza dei consumi e la transizione verso veicoli definiti via software sono alla base di questa traiettoria di crescita costante. Le case automobilistiche ora puntano sulla calibrazione intelligente del software tramite aggiornamenti over-the-air, utilizzando il sistema di sterzo come punto di accesso per la personalizzazione di massa. I fornitori si stanno spostando da competenze puramente meccaniche ad architetture elettroniche integrate conformi alle norme di sicurezza informatica ISO/SAE 21434 e UN R155. Allo stesso tempo, la quota di mercato dominante dell'Asia-Pacifico si basa sulla scalabilità del mercato dei veicoli elettrici in Cina e sulla tradizione giapponese nella produzione di componenti di precisione. L'accelerazione dell'adozione dei veicoli elettrici in Sud America segnala la prossima ondata di domanda nei mercati sensibili ai costi. I fornitori di primo livello (Tier-1) attualmente sul mercato difendono la propria posizione raggruppando centraline elettroniche, sensori e motori in moduli chiavi in mano che possono essere validati rispetto ai requisiti ADAS in continua evoluzione.
Punti chiave del rapporto
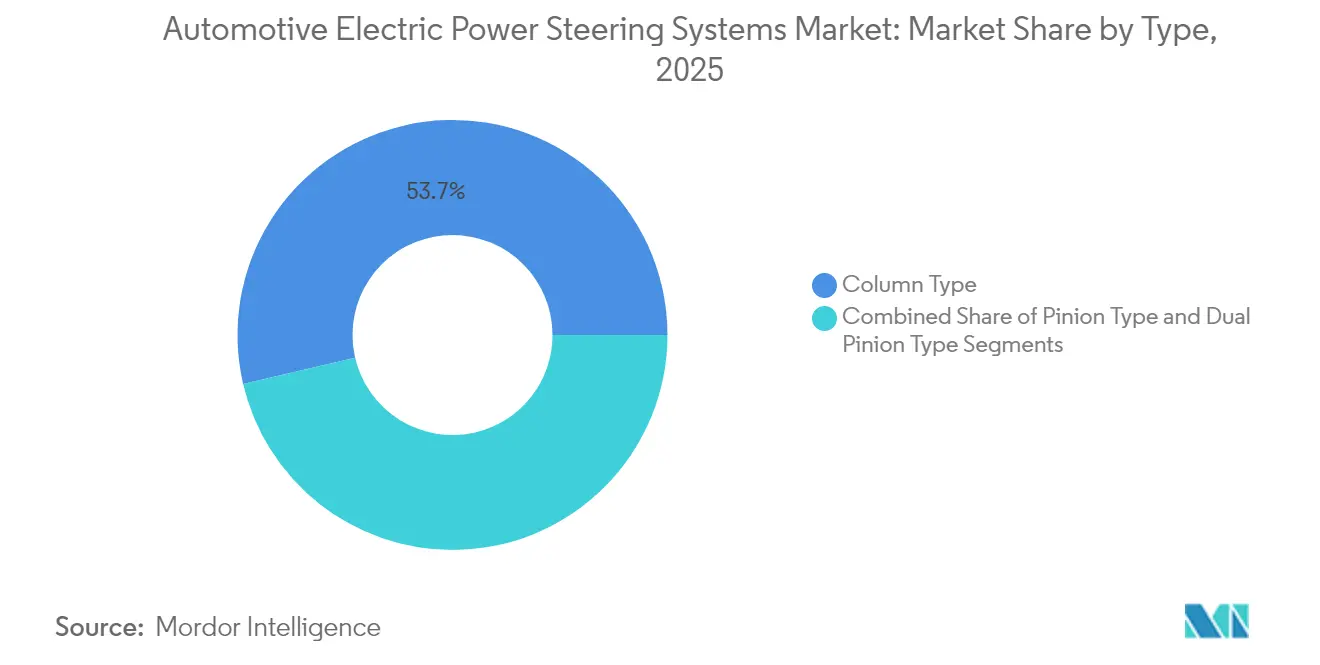
- In base alla tipologia, nel 53.65 i sistemi a colonna hanno registrato una quota di mercato del 2025% per il servosterzo elettrico; si prevede che il tipo a doppio pignone crescerà a un CAGR dell'11.07% fino al 2031.
- In base alla propulsione, nel 61.05 i veicoli con motore a combustione interna detenevano il 2025% del mercato dei servosterzi elettrici, mentre i veicoli elettrici a batteria registreranno il CAGR più rapido, pari al 15.92%.
- Per componente, la cremagliera/colonna dello sterzo rappresentava il 42.12% delle dimensioni del mercato del servosterzo elettrico nel 2025; i componenti dei sensori registrano il CAGR più alto, pari al 9.86%, fino al 2031.
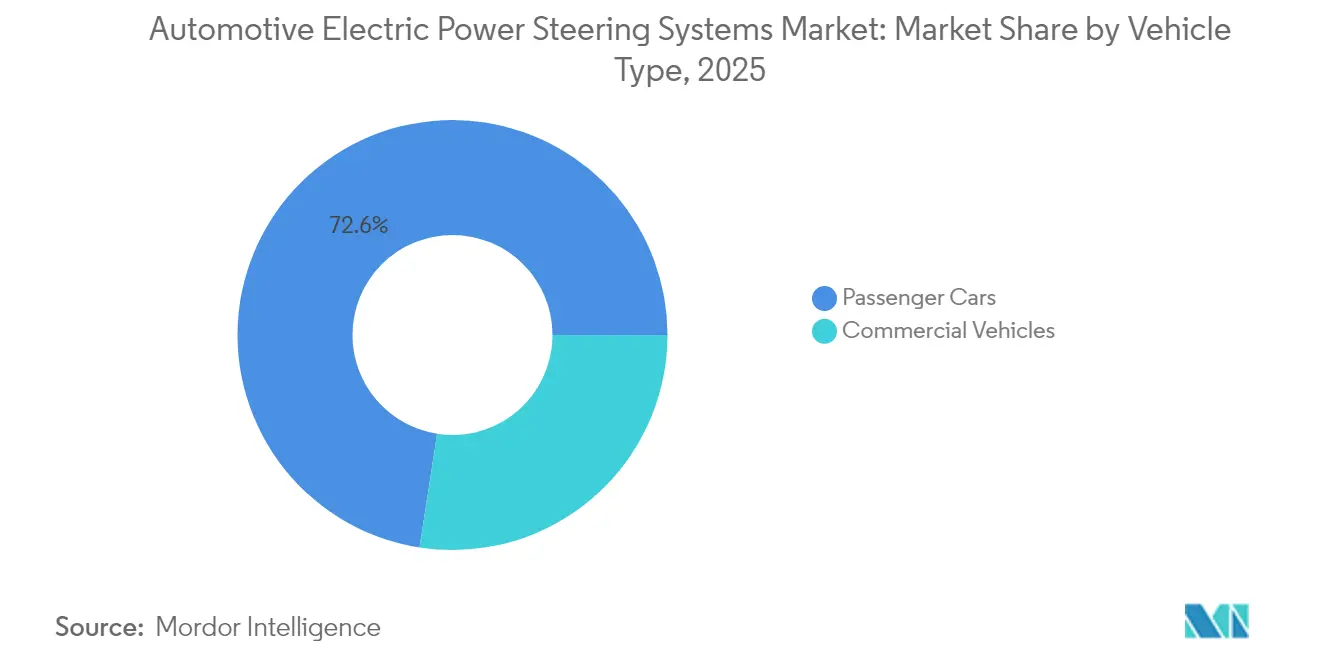
- Per categoria di veicoli, le autovetture hanno dominato con una quota del 72.55% nel 2025, mentre i veicoli commerciali dovrebbero registrare un CAGR del 9.32%.
- Per regione, l'area Asia-Pacifico ha registrato il 46.35% dei ricavi nel 2025; si prevede che il Sud America crescerà a un CAGR del 8.94% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del servosterzo elettrico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione delle piattaforme dei veicoli | + 1.8% | Globale, con Asia-Pacifico ed Europa leader nell'adozione | Medio termine (2-4 anni) |
| Efficienza del carburante e riduzione delle emissioni | + 1.2% | Globale, guidato dalle normative NHTSA CAFE e UE | A lungo termine (≥ 4 anni) |
| Mandati normativi | + 0.9% | Nord America e UE primari, con espansione in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazioni nella ricerca e sviluppo Steer-by-Wire | + 0.7% | Segmenti premium a livello globale, adozione precoce in Cina | A lungo termine (≥ 4 anni) |
| Collaborazione sui moduli e-Powertrain da 48 V | + 0.4% | Focus su Europa e Nord America | Medio termine (2-4 anni) |
| Calibrazione dello sterzo tramite software OTA | + 0.3% | Mercati globali dei veicoli definiti dal software | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida elettrificazione delle piattaforme dei veicoli
L'elettrificazione dei veicoli rimodella radicalmente i modelli di adozione dell'EPS, eliminando le perdite parassite intrinseche dei sistemi idraulici che consumano potenza nei motori a combustione interna. I veicoli elettrici richiedono soluzioni di sterzo a basso consumo energetico, con i sistemi EPS ibridi che dimostrano una riduzione del consumo energetico di oltre il 50% rispetto al servosterzo idraulico convenzionale nelle applicazioni per veicoli commerciali. La transizione accelera man mano che le case automobilistiche riconoscono l'EPS come un'infrastruttura essenziale per l'integrazione della frenata rigenerativa e l'ottimizzazione dell'autonomia delle batterie. Gli standard NHTSA sul risparmio medio di carburante aziendale per gli anni modello 2027-2031 impongono miglioramenti annuali del 2% nell'efficienza del carburante, rendendo l'adozione dell'EPS economicamente inevitabile per i veicoli a combustione interna e offrendo al contempo vantaggi competitivi per i veicoli elettrici.[1]"Standard aziendali sul risparmio medio di carburante per autovetture e camion leggeri per i modelli dal 2027 in poi e standard sull'efficienza del carburante per pick-up pesanti e furgoni per i modelli dal 2030 in poi", NHTSA, nhtsa.gov. Questa pressione normativa crea una dinamica di doppio mercato in cui l'EPS diventa orientato alla conformità per i veicoli tradizionali e al miglioramento delle prestazioni per le piattaforme elettriche.
Crescente domanda di efficienza del carburante e riduzione delle emissioni
I requisiti di efficienza nei consumi promuovono l'adozione dell'EPS attraverso benefici misurabili in termini di consumo, con studi del Consiglio Nazionale delle Ricerche che indicano una riduzione dell'1.3% dei consumi per le auto di medie dimensioni e dell'1.1% per le auto di grandi dimensioni in caso di sostituzione dei sistemi idraulici. I guadagni di efficienza si estendono a tutte le operazioni della flotta, rendendo l'EPS economicamente interessante per gli operatori di veicoli commerciali che si trovano ad affrontare l'aumento dei costi del carburante e i meccanismi di tassazione del carbonio. Il Regolamento di Sicurezza Generale II dell'Unione Europea, in vigore da luglio 2024, impone tecnologie di sicurezza avanzate che si integrano perfettamente con i sistemi EPS, creando sinergie normative che ne accelerano l'adozione. La convergenza tra requisiti di efficienza e sicurezza impone l'EPS come tecnologia fondamentale piuttosto che come optional. Gli operatori di flotte riconoscono sempre più l'EPS come un investimento infrastrutturale che offre immediate riduzioni dei costi operativi, consentendo al contempo future capacità autonome.
Mandati normativi per l'integrazione ADAS
I requisiti di integrazione dei sistemi avanzati di assistenza alla guida creano dipendenze tecniche che favoriscono l'EPS rispetto alle alternative idrauliche, grazie alla precisione del controllo elettronico e alla rapidità di risposta. La Commissione Economica per l'Europa delle Nazioni Unite ha adottato disposizioni per i sistemi steer-by-wire e ha aggiornato i Regolamenti ONU n. 79 e 171, stabilendo quadri internazionali che standardizzano i protocolli di integrazione EPS-ADAS. Gli aggiornamenti del New Car Assessment Program dell'NHTSA per il modello 2026 impongono valutazioni relative al Blind Spot Warning, al Lane Keeping Assist e alla Pedestrian Automatic Emergency Braking, tutti sistemi che richiedono una precisione pari a quella dell'EPS per un funzionamento efficace.[2]"Avviso di decisione finale sul programma di valutazione delle auto nuove - Sistemi avanzati di assistenza alla guida e tabella di marcia", Federal Register, federalregister.gov.Le tempistiche normative creano urgenza sul mercato, poiché i produttori devono integrare questi sistemi entro scadenze specifiche, eliminando strategie di adozione graduale. Le normative europee enfatizzano in particolare la protezione degli utenti vulnerabili della strada, richiedendo sistemi sterzanti in grado di effettuare manovre di intervento in caso di emergenza che superino la capacità di risposta del sistema idraulico.
Innovazioni nella ricerca e sviluppo Steer-by-Wire
La tecnologia steer-by-wire elimina i collegamenti meccanici tra il volante e le ruote, consentendo rapporti di sterzata variabili e una maggiore sicurezza grazie ad architetture elettroniche ridondanti. Il lancio previsto per il 2026 da parte di Mercedes-Benz del sistema steer-by-wire nell'EQS aggiornato rappresenta la prima implementazione da parte di un produttore tedesco, con feedback di sterzo personalizzabile e una migliore manovrabilità in parcheggio. I contratti di produzione in serie di ZF e l'integrazione con NIO ET9 dimostrano la fattibilità commerciale che va oltre i segmenti premium, con ZF che rivendica un significativo potenziale di conquista di quote di mercato entro il 2030. La tecnologia consente flessibilità nella progettazione degli interni consentendo volanti a scomparsa e supporta la guida autonoma attraverso un controllo elettronico preciso. Le applicazioni per veicoli commerciali si mostrano promettenti, con i sistemi EPS di ZF che forniscono fino a 8,000 Nm di coppia in uscita senza necessità di fluido idraulico, riducendo la complessità di manutenzione e migliorando l'affidabilità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo unitario più elevato rispetto ai sistemi idraulici | -0.8% | Mercati emergenti, segmenti sensibili al prezzo a livello globale | A breve termine (≤ 2 anni) |
| Sensazione di sterzo limitata e problemi di sicurezza | -0.6% | Mercati emergenti dell'Asia-Pacifico, applicazioni rurali | Medio termine (2–4 anni) |
| Volatilità della catena di fornitura dei semiconduttori | -0.4% | Globale, con un impatto acuto sulla produzione dell’Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica | -0.2% | Mercati dei veicoli connessi a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo unitario più elevato rispetto ai sistemi idraulici nelle auto a basso costo
La competitività sui costi rimane una sfida nei segmenti di mercato sensibili al prezzo, dove i sistemi idraulici mantengono vantaggi economici nonostante le inefficienze operative. Le case automobilistiche indiane dimostrano approcci diversificati alla gestione dei costi: Tata Motors raggiunge l'80% di localizzazione per i componenti degli Harrier EV, mentre aziende come Ola Electric sviluppano motori senza magneti per evitare la dipendenza da materiali a base di terre rare. Il differenziale di costo si accentua con le restrizioni cinesi all'esportazione di terre rare che creano pressioni sulla catena di approvvigionamento, con l'India che sta valutando l'allentamento dei requisiti di localizzazione del 50% per mantenere la redditività della produzione di veicoli elettrici. L'economia di scala produttiva favorisce i fornitori affermati di sistemi idraulici nei segmenti di volume, creando una biforcazione del mercato in cui i veicoli premium adottano l'EPS mentre i segmenti economici resistono alla transizione. La sfida si intensifica nelle applicazioni dei veicoli commerciali, dove i costi di capitale iniziali incidono direttamente sulla redditività della flotta, richiedendo una chiara dimostrazione dei risparmi operativi per giustificare prezzi di acquisizione più elevati.
Sensazione di sterzo limitata e problemi di sicurezza nei mercati emergenti
Persistono difficoltà di accettazione da parte dei consumatori nei mercati in cui i conducenti si aspettano le caratteristiche di feedback dello sterzo idraulico tradizionale, in particolare nelle applicazioni commerciali e agricole che richiedono un rilevamento preciso del carico. I produttori giapponesi di componenti automobilistici riconoscono la difficoltà di adattare i sistemi EPS ai veicoli più pesanti, continuando a fare affidamento sul servosterzo idraulico a controllo elettronico per le applicazioni che richiedono una forza sterzante considerevole. Il divario nella percezione della sicurezza diventa critico nei mercati emergenti, dove le condizioni infrastrutturali richiedono sistemi di sterzo robusti in grado di gestire superfici stradali dissestate e condizioni operative estreme. Le preoccupazioni relative alla sicurezza informatica aggravano i problemi di accettazione, poiché i requisiti di conformità alla norma ISO/SAE 21434 creano complessità che potrebbero non essere in linea con le priorità del mercato locale o le capacità tecniche. Gli operatori rurali e commerciali attribuiscono particolare importanza all'affidabilità meccanica rispetto alla sofisticatezza elettronica, creando una resistenza del mercato che rallenta i tassi di adozione in specifici segmenti geografici.
Analisi del segmento
Per tipo: i sistemi a colonna dominano ma devono affrontare una sfida crescente da parte dei progetti a doppio pignone.
I sistemi EPS a colonna hanno raggiunto una quota di mercato del 53.65% nel 2025, riflettendo i loro consolidati vantaggi di integrazione e la convenienza per le piattaforme di veicoli tradizionali. Tuttavia, le configurazioni a doppio pignone emergono come il segmento in più rapida crescita, con un CAGR dell'11.07% fino al 2031, trainate dai requisiti di precisione per le applicazioni di guida autonoma e dalle caratteristiche di risposta dello sterzo migliorate. I sistemi a pignone mantengono una presenza stabile sul mercato nelle applicazioni di fascia media, offrendo prestazioni bilanciate tra costo e capacità. L'evoluzione del segmento riflette il posizionamento strategico dei produttori per i futuri requisiti di mobilità, dove la precisione dello sterzo diventa fondamentale per le funzioni autonome critiche per la sicurezza.
L'implementazione della tecnologia steer-by-wire di ZF nell'ET9 di NIO dimostra come un'architettura avanzata consenta nuovi design di volante e una migliore manovrabilità, a vantaggio soprattutto delle piattaforme di veicoli elettrici. I sistemi a piantone dello sterzo mantengono i loro vantaggi nelle applicazioni di retrofit e nei segmenti più attenti ai costi, mentre le configurazioni a doppio pignone attraggono i produttori premium alla ricerca di esperienze di guida differenziate. L'evoluzione tecnologica suggerisce una biforcazione del mercato, dove i segmenti di volume danno priorità alla comprovata affidabilità dei sistemi a piantone dello sterzo, mentre le applicazioni orientate alle prestazioni migrano verso le capacità di precisione dei sistemi a doppio pignone.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di componente: la crescita dei sensori supera l'hardware tradizionale
I componenti del piantone/cremagliera dello sterzo hanno mantenuto una quota di mercato del 42.12% nel 2025, rappresentando la base meccanica dei sistemi EPS su tutti i tipi di veicoli. I componenti dei sensori hanno registrato la crescita più rapida, con un CAGR del 9.86% fino al 2031, a dimostrazione della crescente sofisticazione dei meccanismi di feedback necessari per l'integrazione dei sistemi avanzati di assistenza alla guida. I segmenti dei motori dello sterzo offrono prestazioni costanti come componente di attuazione principale, mentre gli altri tipi di componenti comprendono tecnologie emergenti come moduli di sicurezza informatica e funzionalità di aggiornamento OTA. L'evoluzione del mix di componenti indica una maturazione del mercato che va oltre l'elettrificazione di base, verso architetture di sistema intelligenti.
La traiettoria di crescita dei sensori è in linea con i requisiti normativi per sistemi di sicurezza avanzata dei veicoli, dove un feedback preciso consente interventi di sterzata di emergenza e funzioni di assistenza al mantenimento della corsia. Lo sviluppo da parte di NSK di attuatori Force Feedback e attuatori per ruote stradali per applicazioni steer-by-wire esemplifica la sofisticatezza dei componenti richiesta per i sistemi di sterzo di nuova generazione. I componenti meccanici tradizionali sono sottoposti alla pressione della standardizzazione, mentre i componenti elettronici impongono prezzi premium grazie a funzionalità avanzate, rimodellando la proposta di valore dei fornitori e le dinamiche competitive.
Per tipo di veicolo: i veicoli commerciali guidano una crescita inaspettata
Nel 2025, le autovetture hanno dominato il mercato con una quota del 72.55%, a testimonianza della precoce adozione dei servosterzi elettrici (EPS) e dei vantaggi derivanti dai volumi di produzione. I veicoli commerciali si confermano come il segmento in più rapida crescita, con un CAGR del 9.32% fino al 2031, trainato dal riconoscimento da parte degli operatori di flotte dei vantaggi in termini di costi operativi e conformità normativa. La crescente adozione di tecnologie di servosterzo elettrico nelle flotte sta inoltre supportando la domanda per il mercato dei servosterzi attivi per veicoli commerciali , in particolare grazie allo sviluppo da parte dei produttori di sistemi a coppia più elevata per applicazioni di carico medio e pesante. L'accelerazione del segmento dei veicoli commerciali riflette un'adozione inizialmente ritardata, in cui lo scetticismo iniziale lascia il posto a comprovati guadagni in termini di efficienza e riduzione dei costi di manutenzione. Le applicazioni per flotte apprezzano i ridotti requisiti di manutenzione dei sistemi EPS rispetto alle alternative idrauliche, con un risparmio energetico che si traduce direttamente in redditività operativa.
I sistemi di servosterzo elettrico ibrido nei veicoli commerciali dimostrano una riduzione del consumo energetico di oltre il 50% rispetto ai sistemi idraulici convenzionali, rendendo l'adozione economicamente vantaggiosa per gli operatori di flotte che si trovano ad affrontare la pressione dei costi del carburante. La transizione verso i veicoli commerciali accelera man mano che i produttori sviluppano sistemi in grado di gestire requisiti di coppia più elevati, mantenendo al contempo gli standard di affidabilità per le operazioni commerciali. I sistemi EPS per veicoli commerciali di ZF forniscono fino a 8,000 Nm di coppia in uscita senza fluido idraulico, rispondendo alle tradizionali preoccupazioni relative alla capacità di potenza ed eliminando al contempo la complessità della manutenzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: veicoli elettrici a batteria con trasformazione a piombo
I veicoli con motore a combustione interna hanno mantenuto una quota di mercato del 61.05% nel 2025, rappresentando la base installata delle piattaforme automobilistiche tradizionali ancora in fase di transizione verso i sistemi di sterzo elettrici. I veicoli elettrici a batteria guidano la crescita del mercato con un CAGR del 15.92% fino al 2031, creando domanda di sistemi EPS ottimizzati per l'efficienza energetica e l'integrazione della frenata rigenerativa. I veicoli ibridi occupano la posizione intermedia, richiedendo sistemi EPS in grado di funzionare senza interruzioni in diverse modalità di propulsione. La segmentazione per tipo di propulsione rivela come l'elettrificazione dei veicoli rimodelli radicalmente i requisiti dei sistemi di sterzo e le aspettative prestazionali.
Le applicazioni per veicoli elettrici a batteria richiedono sistemi EPS che riducano al minimo le perdite parassite, supportando al contempo funzionalità avanzate come la guida con un solo pedale e il coordinamento della frenata rigenerativa. L'imperativo dell'efficienza energetica guida l'innovazione nella progettazione dei motori e negli algoritmi di controllo, con i produttori che sviluppano soluzioni prive di terre rare per affrontare le vulnerabilità della catena di approvvigionamento evidenziate dalle restrizioni all'esportazione imposte dalla Cina. Le applicazioni per veicoli con motore a combustione interna si concentrano sul miglioramento dell'efficienza del carburante, dove i sistemi EPS offrono vantaggi misurabili in termini di consumo che aiutano i produttori a soddisfare requisiti normativi sempre più severi.
Analisi geografica
Mercato del servosterzo elettrico nella regione Asia-Pacifico
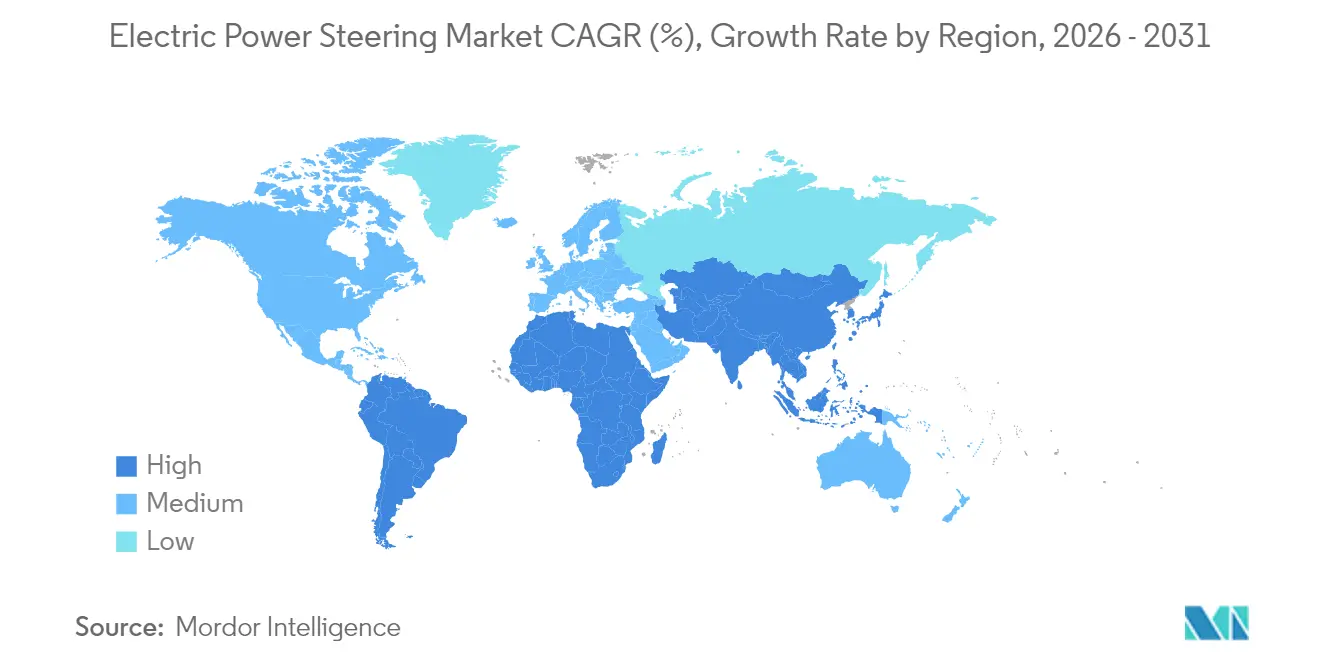
L'area Asia-Pacifico ha registrato il 46.35% del fatturato del mercato dei servosterzi elettrici nel 2025. L'ecosistema cinese dei veicoli elettrici, verticalmente integrato, integra controller per motori, domini di veicoli e sistemi di sterzo nazionali in moduli competitivi in termini di costi, destinati a programmi locali ed esteri. L'adozione da parte di NIO del sistema steer-by-wire di ZF sottolinea la disponibilità della Cina a passare direttamente ad architetture avanzate. Il Giappone, nel frattempo, mantiene la leadership nei cuscinetti ad alta precisione e nei sensori angolari, consentendo ai fornitori locali di vendere sottogruppi critici ai Tier-1 globali. Gli incentivi governativi per la neutralità carbonica accelerano la domanda e la capacità produttiva regionale garantisce la disponibilità dei componenti.
Mercato europeo del servosterzo elettrico
L'Europa rappresenta un'arena matura ma regolamentata. Il Regolamento di Sicurezza Generale II dell'UE impone agli OEM di dotare le aziende di sistemi di mantenimento della corsia e di prevenzione dei pedoni di funzioni basate sulla precisione dell'EPS. I fornitori beneficiano di cicli di pianificazione stabili, con date di implementazione ancora da definire. Le normative sulla sicurezza informatica di metà decennio elevano ulteriormente le barriere, consolidando i volumi tra le aziende con team software dedicati.
Il mercato del servosterzo elettrico nelle Americhe
Il Nord America si concentra sui requisiti di efficienza. Gli standard CAFE della NHTSA impongono un incremento annuo del 2% per le flotte passeggeri fino al 2031. Il Sud America, guidato dal Brasile, è la regione in più rapida espansione, con un CAGR del 8.94% fino al 2031. Un picco del 90% nelle vendite di veicoli elettrici nel 2024 ha dimostrato la domanda latente dopo l'esenzione dalle tasse sui moduli batteria importati. Stellantis ha seguito con un impegno da 5.6 miliardi di euro per sviluppare propulsori bioibridi che integrano l'EPS per la flessibilità del dual fuel. La crescita della regione dimostra un balzo in avanti tecnologico, bypassando la presenza tradizionale nel settore idraulico.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La progettazione, la validazione e l'omologazione dei sistemi EPS (servosterzo elettrico) rientrano sempre più nell'ambito della sicurezza, dei dispositivi di sterzo e della conformità dei veicoli connessi, con la norma ISO 26262 sulla sicurezza funzionale che rimane il requisito fondamentale per i sistemi di assistenza alla sterzata critici per la sicurezza (inclusa l'analisi dei rischi incentrata sull'ASIL per l'assistenza involontaria). Per quanto riguarda i dispositivi di sterzo, il Regolamento ONU n. 79 continua a essere il principale quadro di riferimento internazionale per i sistemi di sterzo e i suoi continui aggiornamenti relativi alle funzioni di sterzo automatizzate comandate (ACSF) inaspriscono le aspettative per il controllo elettronico, il comportamento di avviso e disattivazione per il conducente e i concetti di ridondanza che favoriscono le architetture EPS e steer-by-wire.
La standardizzazione dei sistemi steer-by-wire sta progredendo anche attraverso standard formali e attività regolamentari delle Nazioni Unite. Il GRVA dell'UNECE ha avviato la serie 05 di emendamenti al Regolamento ONU n. 79 nel dicembre 2025, e il WP.29 dell'UNECE ha esaminato e votato diversi supplementi e rettifiche relativi al Regolamento ONU n. 79 nel giugno 2026, rafforzando la cadenza di conformità che i produttori di apparecchiature originali (OEM) e i fornitori di primo livello (Tier-1) devono tenere in considerazione. Parallelamente, la norma ISO 19725:2026 fornisce linee guida sulla sicurezza dei sistemi steer-by-wire specifiche per autovetture e veicoli commerciali leggeri, aggiungendo un ulteriore livello documentato di aspettative in materia di sicurezza dei sistemi, man mano che i programmi di produzione passano dallo sterzo assistito alle implementazioni motion-by-wire.
Analisi della catena del valore
La catena del valore di EPS si estende dalle materie prime e dai semiconduttori, passando per la produzione di meccatronica di precisione e la validazione del software, fino all'integrazione OEM e al servizio post-vendita. Le dipendenze a monte si concentrano sui materiali per i motori (inclusi i magneti a base di neodimio con processi concentrati), sui microcontrollori e sull'elettronica di potenza per le centraline elettroniche e gli stadi inverter, nonché su elementi meccanici di alta precisione (cremagliere/colonne, cuscinetti, ingranaggi).
A metà della catena di fornitura, i fornitori di primo livello come JTEKT, ZF, Nexteer, Bosch e NSK integrano motori, sensori, centraline elettroniche e software embedded in moduli specifici per piattaforma (servosterzo al piantone, servosterzo a pignone, servosterzo a cremagliera e i sottosistemi emergenti di sterzo elettronico) e supportano flussi di sviluppo allineati a EMC, durata, NVH e sicurezza informatica. A valle, i cicli di tempistica e validazione dei programmi OEM fungono da meccanismo di controllo per l'introduzione di nuovi EPS, con la durata e la messa a punto a livello di veicolo che estendono lo sviluppo e limitano il rapido cambio di fornitore una volta che una piattaforma è stata definita. Il rischio di fornitura e la volatilità dei costi rimangono concentrati su magneti e semiconduttori, mentre il passaggio a veicoli definiti via software aumenta la quota di valore negli algoritmi di controllo, nella diagnostica e nella predisposizione agli aggiornamenti sicuri. Con l'espansione dei portafogli di EPS modulari, i fornitori possono riutilizzare i sottoassiemi principali tra le architetture per ridurre la duplicazione ingegneristica e accorciare i tempi di industrializzazione, mantenendo al contempo le prove di validazione richieste per ciascun programma veicolo.
Panorama competitivo
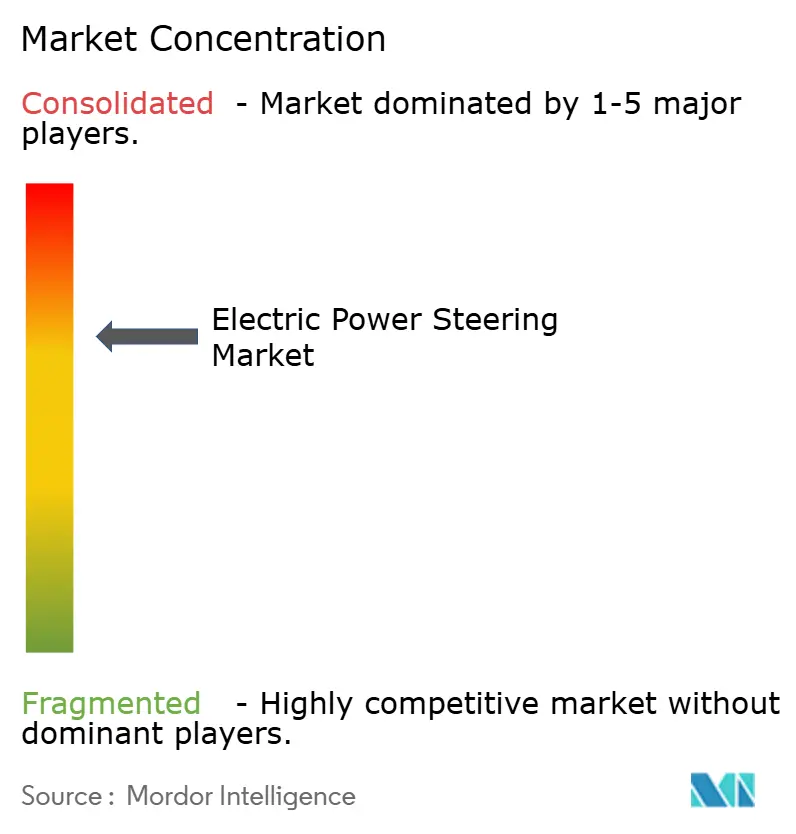
La concorrenza è moderata ma tecnologicamente intensa. Cinque fornitori consolidati – JTEKT, ZF, Nexteer, Bosch e NSK – rappresentano ancora una quota dominante del fatturato. JTEKT cita la sua posizione di leadership globale, con una maggiore fornitura di servosterzo rispetto ai concorrenti. ZF, con l'obiettivo di superare i concorrenti nell'architettura di nuova generazione, ha consolidato le sue divisioni telai per ottimizzare gli investimenti nel sistema steer-by-wire. Il fornitore si è aggiudicato contratti di volume con marchi cinesi di veicoli elettrici e OEM tedeschi di lusso, consolidando la futura quota di mercato della piattaforma.
Nexteer costruisce centri tecnici regionali, come il suo nuovo laboratorio messicano, per localizzare la convalida e ridurre i tempi di lancio. Bosch ha aggiunto capacità EPS europea in Ungheria per mitigare i rischi della catena di approvvigionamento. Le fusioni strategiche, in particolare l'acquisizione di Vitesco Technologies da parte di Schaeffler, rimodellano l'ecosistema combinando l'elettronica di trasmissione con il know-how nel settore dei telai, generando sinergie EBIT per 600 milioni di euro entro il 2029.
Con l'avanzare dei requisiti di sicurezza informatica, i fornitori con flussi di sviluppo certificati ISO/SAE 21434 beneficiano di un'ampia copertura su più programmi. I player più piccoli o di nicchia faticano a finanziare componenti elettronici ridondanti e lunghi cicli di omologazione. L'arena competitiva, quindi, si basa sulla scalabilità del software embedded, sulle roadmap degli ASIC e sui contratti di assistenza per l'intero ciclo di vita, piuttosto che su una differenziazione puramente meccanica.
Leader del settore dello sterzo elettrico
-
JTEKT Corporation
-
Nexteer Automotive Group Ltd
-
NSK Ltd.
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Nexteer Automotive ha avviato la produzione in serie del suo sistema steer-by-wire per un importante produttore cinese di veicoli a energia alternativa. Il passaggio del sistema steer-by-wire dalla fase di lancio alla produzione di serie aumenta la domanda di elettronica certificata per la sicurezza, ridondanza degli attuatori e capacità di calibrazione del software di sterzo a livello di veicolo, nell'ambito dei programmi OEM.
- Ottobre 2025: Nexteer Automotive ha annunciato il suo attuatore per volante a trasmissione diretta (DD-HWA) per applicazioni steer-by-wire, progettato per supportare architetture elettriche sia a 12V che a 48V. Il prodotto amplia i componenti modulari per il motion-by-wire dell'azienda e rafforza la scalabilità della piattaforma per gli OEM che puntano a funzionalità di sterzo definite via software.
- Dicembre 2024: Bosch ha avviato la produzione di sistemi di sterzo elettrico in Ungheria, ampliando la capacità produttiva europea per l'EPS. La produzione localizzata accorcia le catene di approvvigionamento per i produttori OEM europei che operano nel rispetto di normative sempre più stringenti in materia di sicurezza ed efficienza e supporta l'industrializzazione su larga scala dei moduli di sterzo a controllo elettronico.
Ambito e metodologia
Il sistema di servosterzo elettrico (EPS) utilizza un motore elettrico, invece di una pompa, per guidare la ruota. L'uso della pompa pone continuamente un carico sul motore, a sua volta, influenzando il consumo di carburante e le prestazioni del veicolo.
Il mercato del servosterzo elettrico per autoveicoli (EPS) è segmentato per tipo (tipo a colonna, tipo a pignone e tipo a doppio pignone), per tipo di componente (cremagliera/colonna dello sterzo, sensore, motore dello sterzo e altri componenti), per tipo di veicolo (passeggero Auto e Veicoli Commerciali) e per Geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa).
Per tipo
| Tipo di colonna |
| Tipo di pignone |
| Tipo a doppio pignone |
Per tipo di componente
| Cremagliera/colonna dello sterzo |
| Sensore |
| Motore dello sterzo |
| Altri tipi di componenti |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Per tipo di propulsione
| Veicoli con motore a combustione interna |
| Veicoli ibridi |
| Veicoli elettrici a batteria |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Tipo di colonna | |
| Tipo di pignone | ||
| Tipo a doppio pignone | ||
| Per tipo di componente | Cremagliera/colonna dello sterzo | |
| Sensore | ||
| Motore dello sterzo | ||
| Altri tipi di componenti | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Per tipo di propulsione | Veicoli con motore a combustione interna | |
| Veicoli ibridi | ||
| Veicoli elettrici a batteria | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato del servosterzo elettrico?
Nel 30.56 il mercato ha generato 2026 miliardi di dollari e si prevede che crescerà fino a 38.86 miliardi di dollari entro il 2031, con un CAGR del 4.92%.
Quale segmento di veicoli si sta espandendo più rapidamente per quanto riguarda l'adozione dell'EPS?
Si prevede che i veicoli commerciali registreranno un CAGR del 9.32% entro il 2031, poiché le flotte trarranno vantaggio dal risparmio di carburante e dalla manutenzione.
Quale regione registra il fatturato EPS più elevato e quale cresce più rapidamente?
L'area Asia-Pacifico è in testa con una quota del 46.35% nel 2025, mentre il Sud America registra il CAGR più elevato, pari al 8.94%, grazie alla rapida diffusione dei veicoli elettrici in Brasile.
Quale tendenza tecnologica rivoluzionerà maggiormente il panorama degli utili per azione entro il 2031?
Lo sterzo elettronico, già entrato nella produzione in serie, è destinato a ridefinire il design della cabina e ad abilitare funzioni di sterzo definite dal software, aggiornabili via wireless.


