

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
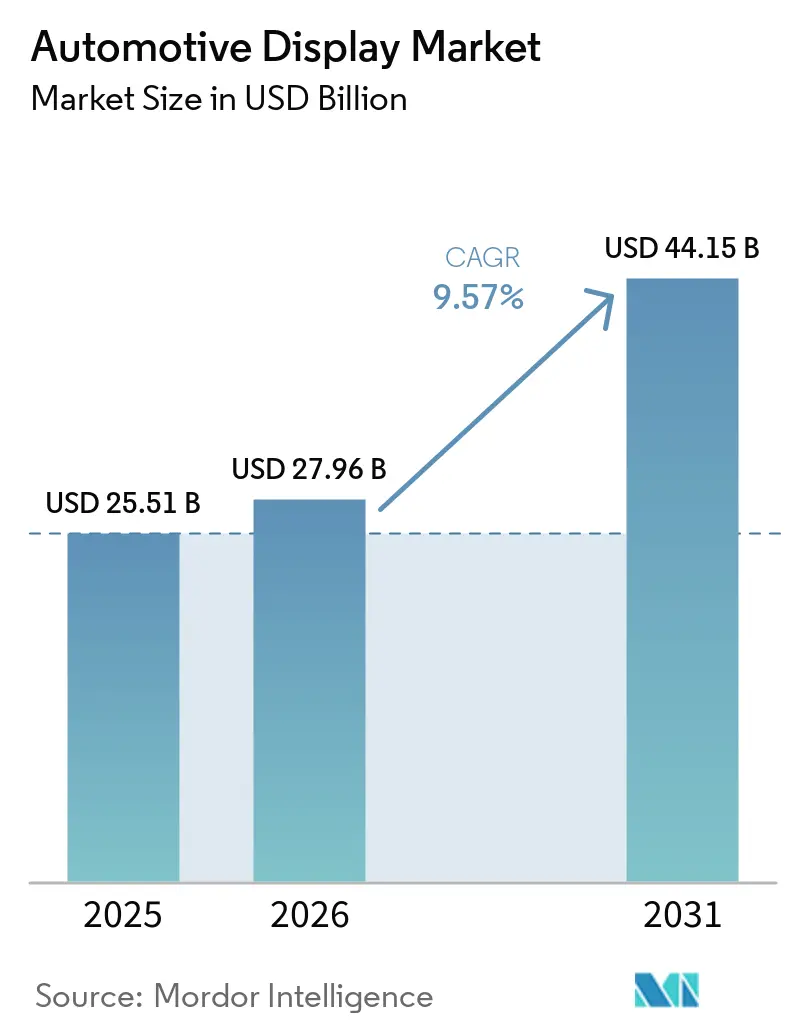
| Dimensione del mercato (2026) | 27.96 miliardo di dollari |
| Dimensione del mercato (2031) | 44.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.57% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
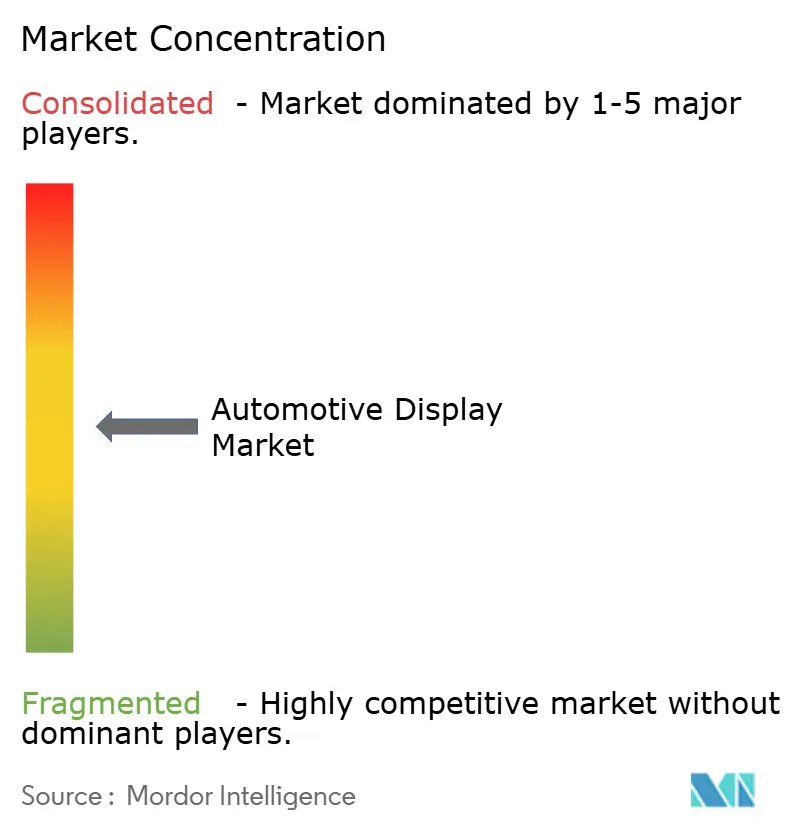
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei display per auto di Mordor Intelligence
Il mercato dei display per autoveicoli aveva un valore di 25.51 miliardi di dollari nel 2025 e si prevede che crescerà fino a 27.96 miliardi di dollari nel 2026, per poi raggiungere i 44.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.57% tra il 2026 e il 2031. L'elettrificazione, le architetture SDV (Software-Defined Vehicle) e i nuovi protocolli per la prevenzione della distrazione alla guida sono i principali fattori che plasmano il mercato dei display per autoveicoli. La produzione cinese di veicoli elettrici (EV) sta crescendo rapidamente, creando un banco di prova reale per gli schermi AMOLED curvi e a tutta superficie, grazie agli aggressivi ampliamenti di capacità produttiva perseguiti dai fornitori locali BOE, CSOT e Tianma. Le iniziative normative come l'Euro NCAP Driver Engagement Protocol v1.0 premiano contemporaneamente i display head-up a realtà aumentata (AR-HUD) e limitano il posizionamento dei touchscreen, rimodellando la configurazione dell'abitacolo [1] “Driver Engagement Protocol v1.0,” Euro NCAP, euroncap.com . I pannelli a cristalli liquidi continuano a dominare in termini di volume, principalmente grazie al loro prezzo significativamente inferiore rispetto agli OLED. Tuttavia, i progressi nella tecnologia di produzione degli OLED previsti nel prossimo futuro probabilmente ridurranno questa disparità di prezzo. La concorrenza rimane intensa, poiché i produttori di pannelli e gli integratori di primo livello si sforzano di fornire abitacoli avanzati pronti per SDV. Allo stesso tempo, sfide come i vincoli della catena di approvvigionamento, in particolare per i circuiti integrati dei driver dei display, e le rigide normative UNECE sulla sicurezza informatica stanno aumentando le barriere all'ingresso.
Punti chiave del rapporto
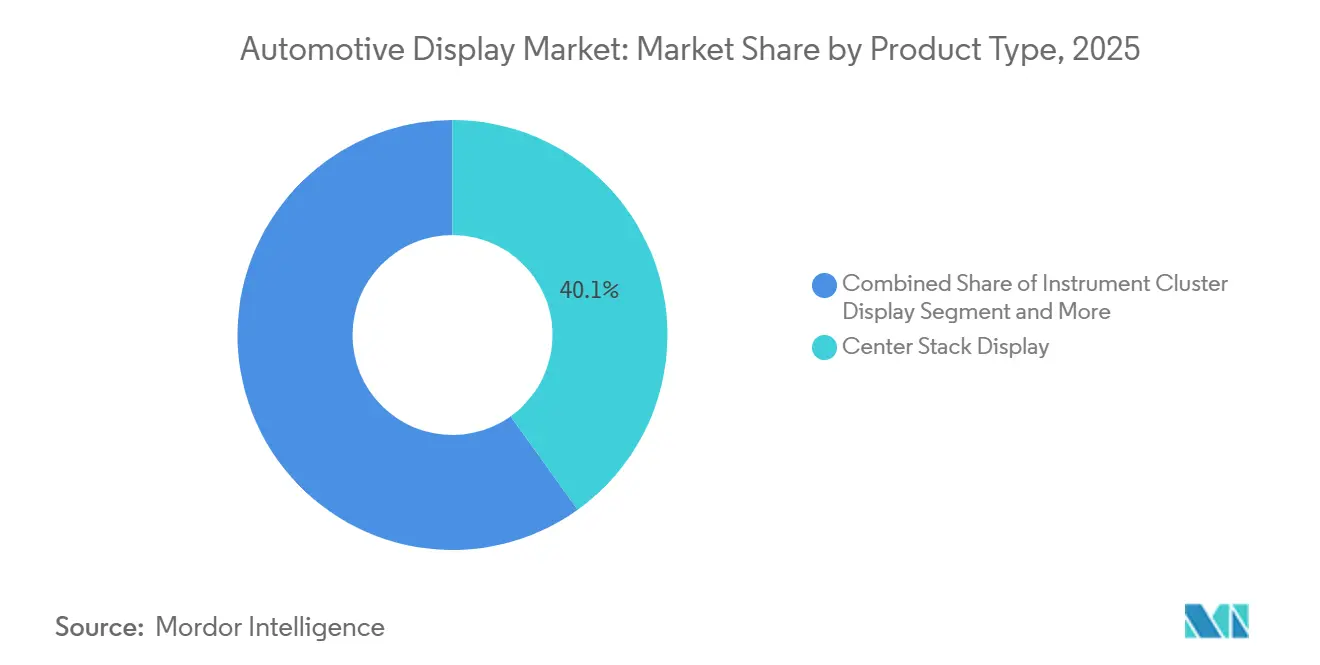
- Per tipologia di prodotto, nel 2025 i display della console centrale detenevano il 40.12% della quota di mercato dei display per autoveicoli, mentre si prevede che gli head-up display cresceranno a un CAGR del 10.01% fino al 2031.
- In base alla tecnologia di visualizzazione, nel 2025 i display a cristalli liquidi rappresentavano il 65.13% del mercato dei display per autoveicoli; tuttavia, si prevede che le unità OLED cresceranno a un CAGR del 10.64% entro il 2031.
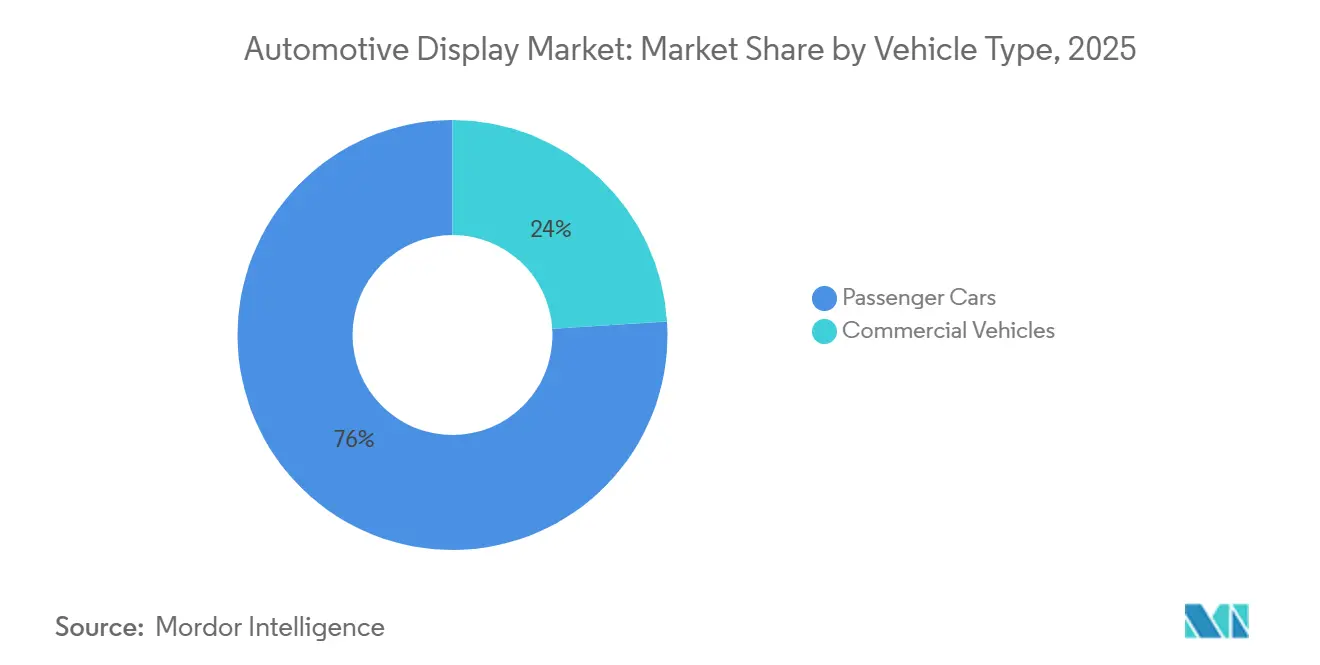
- Per tipologia di veicolo, le autovetture hanno dominato con una quota di mercato del 76.04% nel 2025; i veicoli commerciali sono il gruppo in più rapida crescita, con un CAGR dell'11.67% fino al 2031.
- In base alle dimensioni del display, la categoria da 6 a 10 pollici ha conquistato il 55.41% della quota di mercato dei display per auto nel 2025, mentre si prevede che i pannelli superiori a 10 pollici cresceranno a un CAGR dell'11.14%.
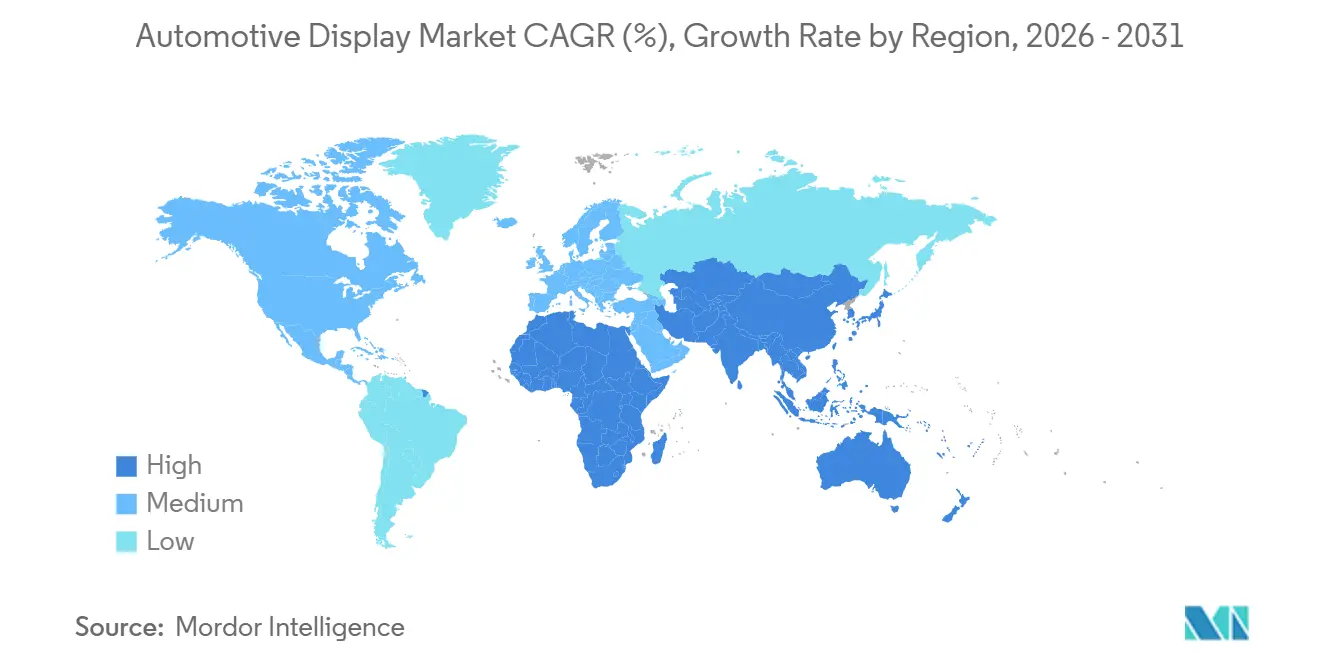
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 46.33% della quota di mercato dei display per auto nel 2025 e si prevede che crescerà a un CAGR del 12.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei display per auto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di cockpit digitale integrato | + 2.1% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| La connettività dei veicoli elettrici necessita di un'interfaccia uomo-macchina più completa | + 1.8% | Asia-Pacifico, Europa | A lungo termine (≥ 4 anni) |
| Gli OEM promuovono gli schermi da pilastro a pilastro | + 1.6% | Lusso in Nord America ed Europa, marchi di veicoli elettrici in Cina | Medio termine (2-4 anni) |
| LCD ad alta luminosità a prezzi accessibili | + 1.4% | Global | A breve termine (≤ 2 anni) |
| Le regole NCAP accelerano l'installazione dell'HUD | + 1.2% | Europa, ricaduta sull'Asia-Pacifico e sul Nord America | A breve termine (≤ 2 anni) |
| OTA per veicoli definiti dal software | + 0.9% | Adozione globale e anticipata in Nord America e Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di cockpit digitali integrati
Le case automobilistiche stanno consolidando quadri strumenti, sistemi di infotainment e controlli del clima in controller a dominio singolo, riducendo la massa dei cablaggi e liberando spazio sul cruscotto per display più grandi nel mercato dei display per autoveicoli. Visteon si è assicurata ordini per 1.8 miliardi di dollari di display avanzati e SmartCore cockpit durante il terzo trimestre del 2025, dimostrando come gli stack hardware-software integrati vincano le gare d'appalto [2] "Trascrizione della call sugli utili del terzo trimestre 2025", Visteon Corporation, visteon.com . I produttori cinesi di veicoli elettrici BYD, NIO e Xpeng hanno normalizzato i cluster AMOLED da 12.8 pollici abbinati a schermi centrali da 14-15 pollici, alzando le specifiche di base per i fornitori globali. Il Digital Cockpit Alpha di LG Electronics fonde POLED, LCD e AR-HUD in un'interfaccia utente unificata collegata alle telecamere di monitoraggio del conducente. Il cambiamento architetturale comprime la base di fornitura perché il firmware e le credenziali di sicurezza informatica ai sensi della norma UNECE R155 definiscono sempre più l'idoneità dei fornitori. AUTOSAR Adaptive R24-11 semplifica ulteriormente gli aggiornamenti over-the-air (OTA) , standardizzando i cicli di aggiornamento della cabina di pilotaggio ben oltre la consegna del veicolo.
L'ascesa dei veicoli connessi ed elettrici richiede un'interfaccia uomo-macchina più completa
I sistemi di propulsione elettrica richiedono display in grado di visualizzare lo stato di carica, la frenata rigenerativa e il flusso di energia, funzionalità assenti nei cruscotti per veicoli a combustione interna. Si prevede che la Cina aumenterà significativamente la produzione di veicoli elettrici nel breve termine, incrementando la domanda di display rotanti ad alta risoluzione. L'adozione di servizi V2X abilitati al 5G, standardizzati secondo le linee guida ETSI, sta spingendo verso la necessità di campi visivi HUD più ampi per visualizzare efficacemente le informazioni di guida cooperativa. L'Integrated Cockpit Controller di Aptiv per veicoli commerciali integra telematica e monitoraggio del conducente, offrendo soluzioni economicamente vantaggiose. La tecnologia OLED, con il suo elevato rapporto di contrasto e il rapido tempo di risposta, soddisfa le esigenze di visualizzazione dei veicoli elettrici premium nel segmento di prezzo più elevato. Nel complesso, i progressi nei veicoli elettrici e nella connettività stanno aumentando la superficie media di visualizzazione per veicolo.
Gli OEM spingono per schermi più grandi da un pilastro all'altro
Mercedes-Benz ha introdotto un Hyperscreen da 56 pollici sull'EQS, seguito dal pannello curvo da 55 pollici della Cadillac Celestiq, consolidando gli schermi ultra-wide come segno distintivo di lusso nel mercato dei display per autoveicoli. L'accordo di Samsung Display del 2025 per la fornitura di un OLED flessibile da 48 pollici per la Mercedes-Maybach del 2028 segnala un passaggio dai rigidi LCD agli OLED flessibili nei cruscotti [3] "Maybach Partnership", comunicato stampa di Samsung Display, samsungdisplay.com . Lucid Gravity unisce meticolosamente tre pannelli in una superficie da 34 pollici, un processo che richiede tolleranze precise e aumenta significativamente la distinta base. Attualmente, solo pochi attori chiave, tra cui LG Display, Samsung Display e BOE, possiedono gli strumenti di laminazione avanzati necessari per pannelli automobilistici di queste dimensioni, consolidando il loro potere come fornitori. Inoltre, attraverso la partizione software, gli OEM possono monetizzare lo spazio dello schermo anche dopo la vendita, rafforzando il modello di ricavo per i veicoli definiti dal software (SDV).
Rapida riduzione dei costi degli LCD ad alta luminosità per autoveicoli
Entro il 2026, si prevede che i display LCD a polisilicio a bassa temperatura (LTPS) aumenteranno significativamente la loro quota di mercato, grazie al cambiamento strategico di importanti aziende come Sharp, Japan Display e AUO, che stanno riconvertendo le proprie linee di produzione di smartphone per applicazioni automotive. Allo stesso tempo, le retroilluminazioni mini-LED stanno colmando il divario prestazionale con gli OLED, offrendo funzionalità avanzate a un costo più competitivo, mentre il settore continua a sviluppare la tecnologia micro-LED. Nel 2024, i prezzi dei display LCD per il settore automotive hanno mostrato un calo notevole, influenzato da una maggiore efficienza produttiva nelle principali regioni manifatturiere. Inoltre, progressi come l'innovativo Gorilla Glass di Corning per uso automobilistico hanno ridotto il peso dei moduli, rendendo possibile la realizzazione di display LCD curvi. Questi sviluppi rafforzano la solida posizione dei display LCD nel mercato dei pannelli per il settore automotive , in particolare per i segmenti di veicoli ad alto volume e sensibili ai costi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi OLED di livello automobilistico | –0.8% | Globale, acuto nei segmenti del mercato di massa | Medio termine (2-4 anni) |
| Volatilità dell'offerta di vetro e semiconduttori | –0.6% | Globale, acuto nelle catene di approvvigionamento dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Costi di conformità alla sicurezza informatica | –0.4% | Europa, Giappone, Corea del Sud e espansione in Nord America | Medio termine (2-4 anni) |
| Problemi con i grandi display flessibili | –0.3% | Globale, acuto nel segmento del lusso | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi premium degli OLED di livello automobilistico
I pannelli OLED per il settore automobilistico sono significativamente più costosi rispetto alle loro controparti LCD, a causa della minore resa produttiva degli OLED rispetto agli OLED per il mercato consumer. Inoltre, le procedure di mitigazione del burn-in introducono un sovraccarico del firmware, che riduce l'area utilizzabile e aumenta ulteriormente i costi. LG Display sta investendo ingenti risorse nel suo impianto di produzione di nuova generazione, che dovrebbe entrare in funzione a breve, con l'obiettivo di ridurre significativamente i costi di produzione. Tuttavia, si prevede che il ritorno su questo investimento richiederà diversi anni. Poiché il sovrapprezzo rappresenta una piccola frazione del prezzo di un'auto di lusso, l'adozione rimane concentrata nel segmento di lusso, con una penetrazione limitata nel mercato di massa prevista nei prossimi anni. Inoltre, il numero limitato di fornitori, tra cui LG Display, Samsung Display e BOE, comporta rischi di volume per gli OEM.
Volatilità dell'offerta di vetro e semiconduttori
Nel 2024, le fonderie hanno dato priorità ai segmenti a margine più elevato, allungando significativamente i tempi di consegna dei circuiti integrati per driver di display (DDIC) nel mercato dei display per autoveicoli. Sebbene i principali attori del settore abbiano annunciato investimenti sostanziali per potenziare la capacità produttiva di DDIC per il settore automobilistico, si prevede che l'espansione richiederà diversi anni per concretizzarsi. Le chiusure dovute al razionamento energetico hanno colpito i principali produttori di vetro in Europa, rendendo necessario l'utilizzo di materiali alternativi e ritardando il lancio di nuovi prodotti. Gli OEM cinesi hanno aumentato le proprie scorte di componenti critici per i display, immobilizzando una notevole quantità di capitale circolante per i loro programmi di produzione. Queste interruzioni stanno accelerando la transizione verso l'integrazione verticale, come dimostrano gli sforzi di BYD per sviluppare internamente i DDIC.
Analisi del segmento
Per tipo di prodotto: HUD Momentum supera le torri centrali
Nel 2025, gli schermi della console centrale detenevano una quota del 40.12% del mercato dei display per autoveicoli; tuttavia, le spedizioni di Head-Up Display (HUD) sono in aumento con un CAGR del 10.01%, trainate dagli incentivi Euro NCAP. L'AR-HUD di Continental sulla Volkswagen ID.7 riduce il tempo di occhiata al cruscotto, aggiungendo vantaggi tangibili in termini di sicurezza [4] "AR-HUD Tech Briefing", Continental AG, continental-corporation.com . I quadri strumenti, storicamente ibridi analogico-digitali, stanno subendo aggiornamenti completamente digitali da 12.3 pollici nei veicoli commerciali, poiché le norme generali di sicurezza dell'UE richiedono letture ADAS chiare.
Le consolle centrali subiscono una compressione dei margini poiché i fornitori cinesi inondano il mercato con moduli LCD da 10.25 pollici, offrendo uno sconto significativo rispetto alle unità giapponesi e coreane. Tuttavia, gli OEM occidentali esitano a ricorrere a due fonti a causa delle disposizioni UNECE in materia di sicurezza informatica. L'HUD con eye-tracking di Panasonic per Subaru adatta la luminosità alla dilatazione delle pupille, differenziandosi dai concorrenti in uno spazio delle consolle centrali sempre più standardizzato. Si prevede che le dimensioni del mercato dei display HUD per auto si espanderanno significativamente entro il 2030, con l'AR-HUD che catturerà la curva più ripida. L'intrattenimento per i sedili posteriori rimane un mercato di nicchia, con tassi di adozione inferiori frenati dai costi di abbonamento, ma gli schermi cinematografici ultra-wide da 31 pollici di BMW suggeriscono una domanda repressa di lusso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia di visualizzazione: l'OLED conquista il lusso, l'LCD rafforza il volume
La tecnologia a cristalli liquidi ha mantenuto una quota del 65.13% del mercato dei display per auto nel 2025, grazie al suo basso costo e alla consolidata catena di fornitura. Tuttavia, i diodi organici a emissione di luce (OLED) stanno crescendo a un CAGR del 10.64%, sostenuti dal cruscotto flessibile da 48 pollici di Mercedes-Maybach e dall'adozione di cluster AMOLED da 15 pollici da parte di BYD. Offrendo risoluzioni elevate a un costo significativamente inferiore rispetto agli OLED, si prevede che gli LTPS-LCD domineranno una quota sostanziale della produzione di LCD per auto entro il 2026.
I mini-LED rappresentano una soluzione temporanea ad alto contrasto, come dimostra il pannello avanzato di AUO con numerose zone, la cui disponibilità è prevista a breve. Sebbene i micro-LED siano ancora in fase pre-commerciale, le loro attuali rese di trasferimento di massa causano difetti che non soddisfano i rigorosi standard richiesti nel settore automobilistico. Pertanto, la gerarchia tecnologica posiziona gli LCD per le piattaforme mainstream, gli OLED per gli abitacoli di lusso, i mini-LED come compromesso e prevede che i micro-LED raggiungeranno la maturità dopo il 2028.
Per tipo di veicolo: le flotte commerciali accelerano la digitalizzazione
Le autovetture hanno generato il 76.04% della domanda unitaria nel 2025, ma i veicoli commerciali stanno superando la domanda con un CAGR dell'11.67%, poiché i gestori delle flotte sono impegnati a conformarsi al Regolamento UE sulla sicurezza generale 2022/1426. L'Actros di Daimler Truck è dotato di doppi schermi da 12 pollici, riducendo significativamente i tempi di cablaggio per cabina. La serie VNL 2024 di Volvo aggiorna la UX via etere, riducendo i tempi di fermo per i trasporti transfrontalieri.
Il controller per cockpit di Aptiv riduce notevolmente i costi di integrazione, rendendo gli aggiornamenti dei display più pratici per i veicoli che in genere rimangono in servizio per periodi prolungati. Nel settore delle autovetture, i concorrenti cinesi abbassano i prezzi medi di vendita, ma le esitazioni in materia di sicurezza informatica rallentano la loro penetrazione nei programmi OEM occidentali. I veicoli commerciali presentano quindi una curva di crescita più netta all'interno del mercato dei display per autoveicoli.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione del display: l'adozione del grande formato ridefinisce i dashboard
I display da 6-10 pollici hanno dominato il mercato, rappresentando una quota del 55.41% nel 2025, a dimostrazione del loro diffuso utilizzo nei cruscotti e nelle consolle centrali. I display superiori a 10 pollici, tuttavia, stanno crescendo a un CAGR dell'11.14%, trainati dall'Hyperscreen da 56 pollici di Mercedes-Benz e dallo schermo da 31.3 pollici per i sedili posteriori di BMW. Gli schermi inferiori a 5 pollici, utilizzati per gli specchietti retrovisori con telecamera e i monitor sui montanti anteriori, rimangono una nicchia, ma si prevede che cresceranno poiché la normativa UNECE R46 consente la sostituzione degli specchietti retrovisori per ridurre la resistenza aerodinamica.
Il Clearview Cockpit da 34 pollici a tre pannelli di Lucid mostra come le zone definite dal software convertano grandi spazi in fatturato attraverso layout di interfaccia utente in abbonamento. Il futuro OLED flessibile da 48 pollici di Samsung Display consoliderà ulteriormente i formati ultra-wide quando Maybach lo lancerà sul mercato nel 2028. Permangono problemi di raffreddamento e laminazione, ma il vetro avanzato e i pad termici stanno mitigando i punti caldi, preparando il terreno per la crescita del grande formato mainstream dopo il 2027.
Analisi geografica
Mercato dei display per autoveicoli nella regione Asia-Pacifico
La regione Asia-Pacifico ha guidato il mercato dei display per auto con una quota di mercato del 46.33% nel 2025 e si prevede che crescerà a un CAGR del 12.05% fino al 2031. L'impennata dei veicoli elettrici in Cina sta guidando significativi progressi nella tecnologia degli abitacoli, con innovazioni come gli schermi rotanti e gli AR-HUD che stanno guadagnando terreno. I principali produttori di display stanno investendo massicciamente nelle capacità produttive per garantire che gli OEM nazionali mantengano solidi buffer di inventario, superando gli standard osservati nelle catene di fornitura occidentali. Nel frattempo, i player giapponesi affermati stanno spostando la loro attenzione sui display per veicoli dopo aver perso terreno nel mercato degli smartphone a favore dei concorrenti cinesi. Questa svolta strategica è accompagnata da partnership volte a rivitalizzare la loro presenza sul mercato. In Corea del Sud, sono in corso sforzi per integrare verticalmente la produzione di display per i principali marchi automobilistici, affrontando le continue sfide della catena di fornitura.
Mercato degli allestimenti per autoveicoli in Europa e Nord America
Europa e Nord America stanno assistendo a una crescita più lenta delle unità di veicoli, ma stanno adottando rapidamente funzionalità avanzate. Gli standard normativi in Europa stanno guidando l'integrazione degli AR-HUD nelle principali gamme automobilistiche, nonostante i relativi sovrapprezzi. Anche le normative sulla sicurezza informatica stanno rimodellando il panorama dei fornitori, aumentando la complessità dell'integrazione per i nuovi entranti privi delle necessarie certificazioni. In Nord America, l'adozione delle funzionalità è in ritardo rispetto all'Europa a causa dell'assenza di politiche normative simili. Tuttavia, i marchi automobilistici premium stanno integrando tecnologie di visualizzazione avanzate per allinearsi ai benchmark europei.
Mercato degli allestimenti per autoveicoli in Medio Oriente e Sud America
I mercati emergenti in Sud America e in Medio Oriente e Africa offrono opportunità di crescita. In Sud America, le attività di retrofitting stanno guadagnando slancio con l'ingresso di unità principali Android a prezzi accessibili nel mercato aftermarket, sebbene le sfide normative ne limitino un'adozione più ampia. In Medio Oriente, si preferisce utilizzare display premium nei veicoli di lusso importati, ma le dimensioni ridotte del parco veicoli ne limitano la scalabilità. La Turchia sta adattando la sua produzione di veicoli commerciali per soddisfare gli standard di sicurezza europei, mentre in Sudafrica gli elevati dazi doganali ne limitano l'adozione nei segmenti premium.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Si prevede che il fatturato combinato di LG Display, Samsung Display, BOE, Continental e Denso rappresenterà una quota significativa del mercato dei display per autoveicoli nel 2025, indicando una moderata concentrazione. Lo stabilimento OLED di 8.6 generazione di LG Display, che dovrebbe entrare in funzione nel 2026, mira a ridurre significativamente i costi dei pannelli. La linea Chengdu di BOE è posizionata per competere nel segmento dei veicoli elettrici nazionali con pannelli flessibili da 27 pollici. Visteon, Continental e Bosch stanno integrando hardware, middleware e sicurezza informatica in controller di dominio per abitacolo unici.
Nel settore dell'ottica per AR-HUD stanno emergendo nicchie di mercato innovative. Envisics ha raccolto 50 milioni di dollari in un round di finanziamento di Serie C e ha siglato accordi di fornitura con GM e Hyundai, evidenziando un segmento in cui la competenza ottica è più importante della capacità produttiva di massa. Sebbene i produttori cinesi di LCD offrano prezzi significativamente inferiori rispetto alla concorrenza, lo scetticismo sulla conformità informatica UNECE ne limita la penetrazione tra gli OEM occidentali. La differenziazione tecnologica rimane fondamentale. L'OLED flessibile di Samsung Display, che dovrebbe debuttare sulla Maybach del 2028, dimostra la sua leadership nell'innovazione del fattore di forma. Allo stesso tempo, la tecnologia mini-LED di AUO offre un contrasto simile a quello dell'OLED a un costo inferiore.
L'integrazione verticale si sta intensificando. BYD ora progetta internamente i DDIC, Geely detiene partecipazioni azionarie in produttori di pannelli e Hyundai Mobis sta investendo in linee di produzione locali di moduli per mitigare i rischi di carenza. Le emergenti aziende specializzate in micro-LED PlayNitride e Plessey dovrebbero presentare prototipi di HUD al CES 2025, offrendo un consumo energetico inferiore del 30% rispetto agli OLED. Tuttavia, la commercializzazione dipende dai progressi nella resa del trasferimento di massa previsti dopo il 2028.
Leader del settore dei display per auto
Corporazione Denso
Robert Bosch GmbH
Visteon Corporation
Continental AG
LG Display Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Al CES 2026, BMW ha presentato la BMW iX3, pronta per la produzione, come avanguardia dei suoi veicoli Neue Klasse. L'abitacolo era caratterizzato da un sistema di proiezione panoramica BMW Panoramic Vision a tutta larghezza, basato sul sistema operativo BMW X, e da un assistente virtuale avanzato con intelligenza artificiale integrato con la tecnologia Amazon Alexa+.
- Dicembre 2025: CarUX, la divisione di Innolux dedicata ai display per autoveicoli, ha acquisito ufficialmente Pioneer Electronics, in un'importante operazione di consolidamento nel settore degli smart cockpit. L'acquisizione consente a CarUX di acquisire immediatamente una posizione di rilievo nel mercato dei sistemi audio per veicoli di fascia alta e rafforza la sua integrazione con il mercato OEM giapponese.
- Settembre 2025: SJS Enterprises e BOE Varitronix firmano un protocollo d'intesa per localizzare l'assemblaggio di display e l'incollaggio ottico per il settore dei veicoli a quattro ruote in India.
Ambito del rapporto sul mercato globale dei display per auto
L'analisi comprende la segmentazione per tipologia di prodotto (display della console centrale, display del quadro strumenti, head-up display e display per l'intrattenimento dei sedili posteriori), tecnologia di visualizzazione (LCD, OLED e MiniLED/MicroLED), tipologia di veicolo (autovetture e veicoli commerciali) e dimensioni del display (inferiori o uguali a 5 pollici, da 6 a 10 pollici e superiori a 10 pollici). L'analisi include anche la segmentazione a livello regionale, comprendente Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Le dimensioni del mercato e le previsioni di crescita sono presentate in termini di valore in USD e volume in unità.
Per tipo di prodotto
| Display della pila centrale |
| Display quadro strumenti |
| Head-Up Display |
| Display di intrattenimento per i sedili posteriori |
Per tecnologia di visualizzazione
| Display a cristalli liquidi (LCD) |
| Diodo organico a emissione di luce (OLED) |
| MiniLED / MicroLED |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Per dimensione del display
| Meno di 5 pollici |
| Da 6 a 10 pollici |
| Sopra 10 pollici |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Egitto | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Display della pila centrale | |
| Display quadro strumenti | ||
| Head-Up Display | ||
| Display di intrattenimento per i sedili posteriori | ||
| Per tecnologia di visualizzazione | Display a cristalli liquidi (LCD) | |
| Diodo organico a emissione di luce (OLED) | ||
| MiniLED / MicroLED | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Per dimensione del display | Meno di 5 pollici | |
| Da 6 a 10 pollici | ||
| Sopra 10 pollici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Egitto | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual era il valore globale del mercato dei display per auto nel 2026?
Nel 27.95 il mercato valeva 2026 miliardi di dollari.
Quale regione è la più richiesta di espositori per autoveicoli?
Nel 2025 la regione Asia-Pacifico deteneva una quota del 46.33% e registrava il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.05%.
Perché gli head-up display stanno guadagnando popolarità?
Il protocollo di distrazione Euro NCAP del 2025 assegna punti per la sicurezza all'AR-HUD, favorendone l'adozione da parte degli OEM.
Quali rischi della catena di fornitura incidono sulla disponibilità degli espositori?
Nel 2024 i tempi di consegna del DDIC si sono allungati a 26-52 settimane e gli stabilimenti del vetro hanno dovuto affrontare chiusure per razionamento energetico, spingendo gli OEM a stoccare 90-120 giorni di inventario.


