

Dimensioni e quota del mercato dei differenziali automobilistici
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
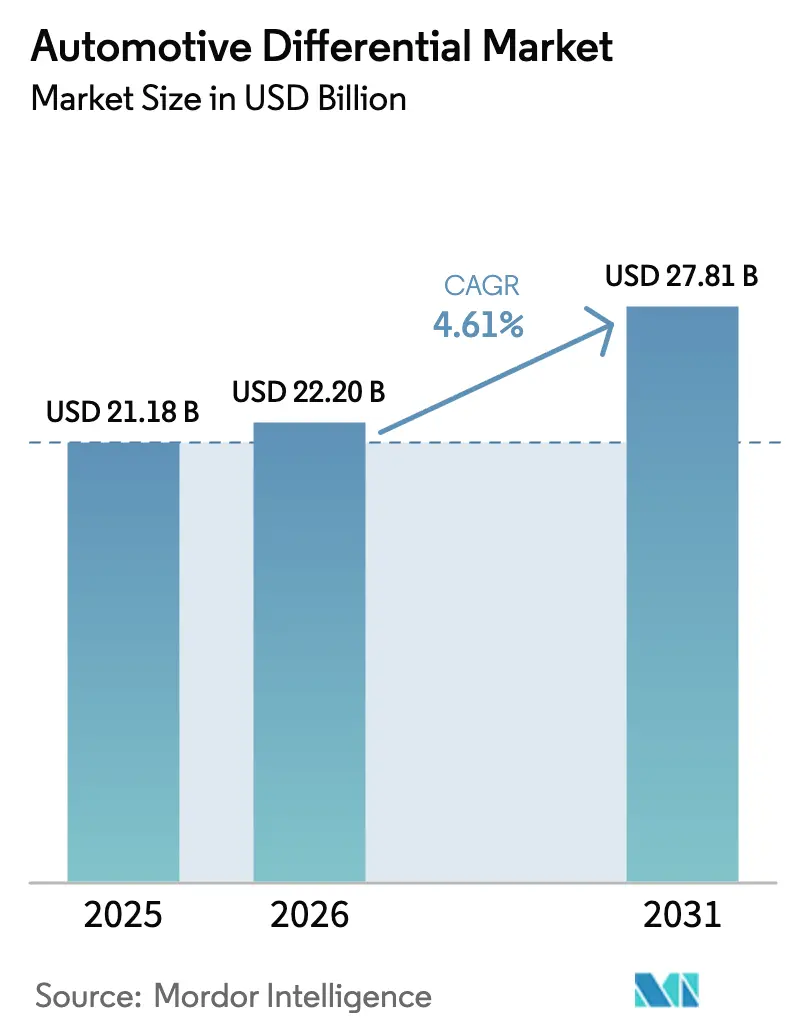
| Dimensione del mercato (2026) | 22.20 miliardo di dollari |
| Dimensione del mercato (2031) | 27.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.61% CAGR |
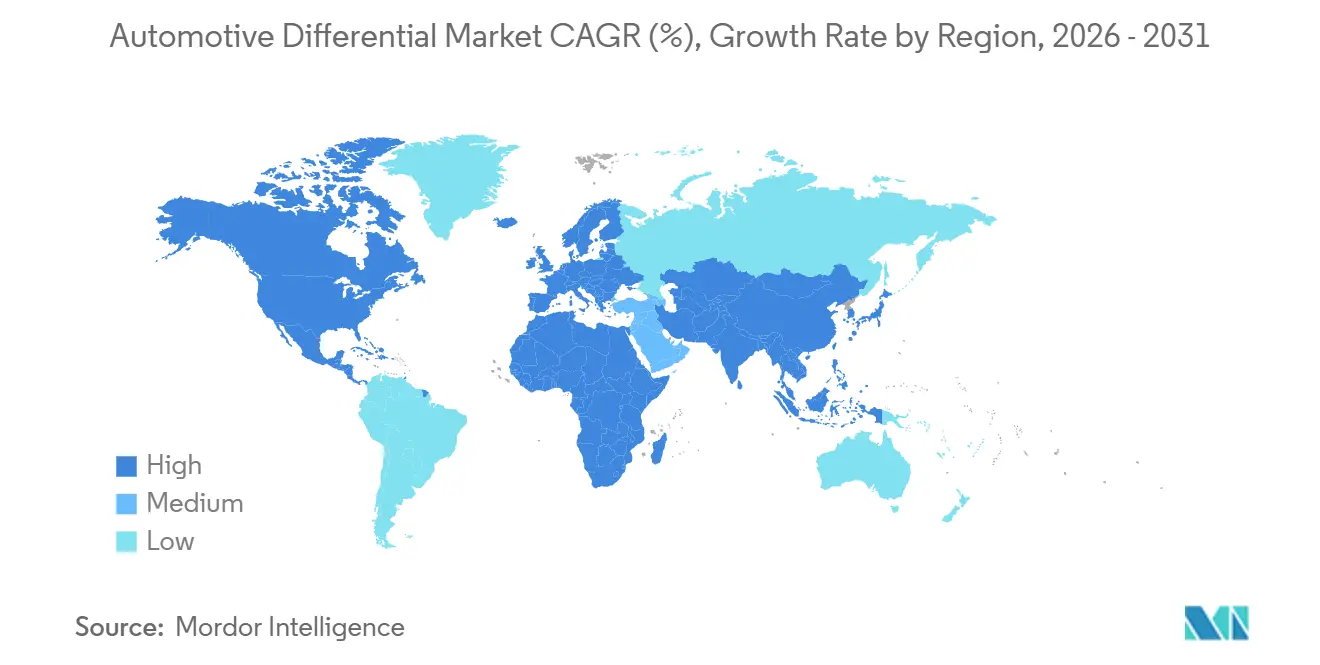
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
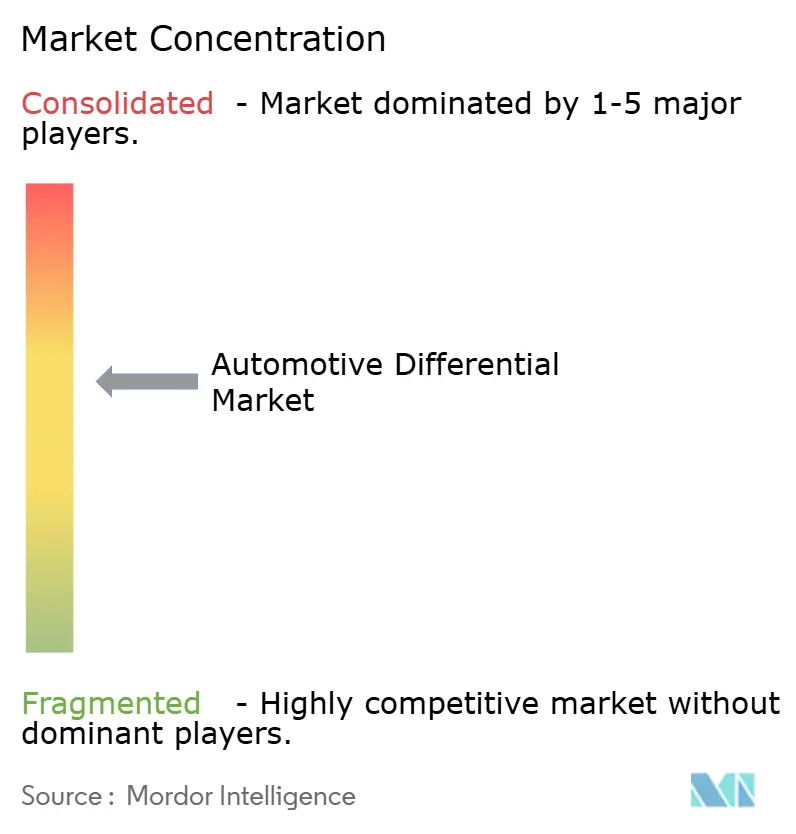
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato differenziale automobilistico di Mordor Intelligence
Si prevede che il mercato dei differenziali per autoveicoli crescerà da 21.18 miliardi di dollari nel 2025 a 22.20 miliardi di dollari nel 2026 e raggiungerà i 27.81 miliardi di dollari entro il 2031, con un CAGR del 4.61% durante il periodo di previsione (2026-2031). La forte domanda di sostituzione, l'aumento delle installazioni di sistemi AWD e 4WD e la persistente popolarità dei camion leggeri guidano questa tendenza. Nel frattempo, i propulsori elettrificati creano nuove opportunità per le unità a slittamento limitato elettronico e torque vectoring. Nonostante l'aumento dei volumi di veicoli elettrici (EV), la domanda di sistemi tradizionali rimane solida. Ciò è dovuto principalmente al fatto che molti SUV ibridi ed elettrici a batteria dipendono ancora da differenziali meccanici o elettromeccanici. Questi sistemi sono fondamentali per la gestione della coppia, la guidabilità e il rispetto delle normative regionali sulla trazione. La regione Asia-Pacifico è il principale polo produttivo sia per i veicoli passeggeri che per quelli commerciali. Questa centralità offre ai fornitori di differenziali significativi vantaggi di scala. Al contrario, gli acquirenti nordamericani, con la loro predilezione per pick-up e SUV ad alte prestazioni, godono di margini di profitto più elevati. Questi veicoli sono spesso dotati di differenziali multipli, il che ne sottolinea il valore.
Punti chiave del rapporto
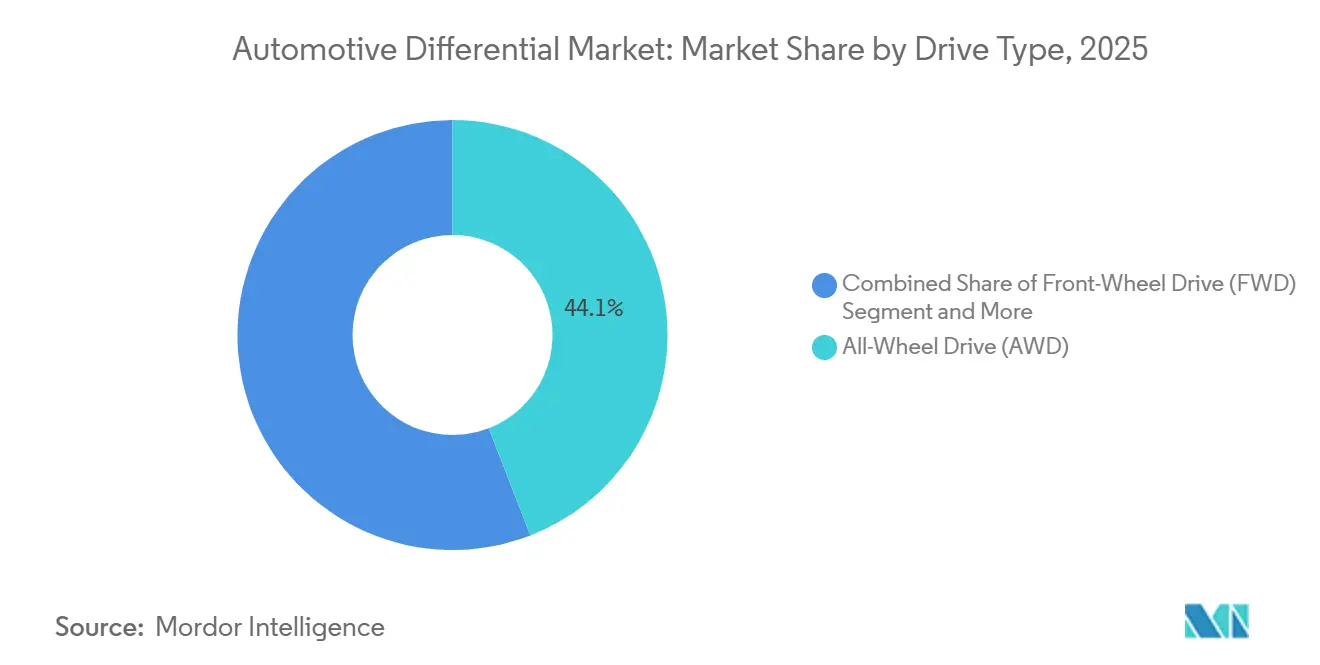
- In base al tipo di trazione, la trazione integrale ha conquistato il 44.08% della quota di mercato dei differenziali automobilistici nel 2025 e si prevede che questo segmento crescerà a un CAGR del 5.92% fino al 2031.
- Per tipologia di veicolo, nel 2025 le autovetture rappresentavano il 56.12% del mercato dei differenziali automobilistici e si prevede che questo segmento continuerà a espandersi al CAGR più rapido del 6.86% fino al 2031.
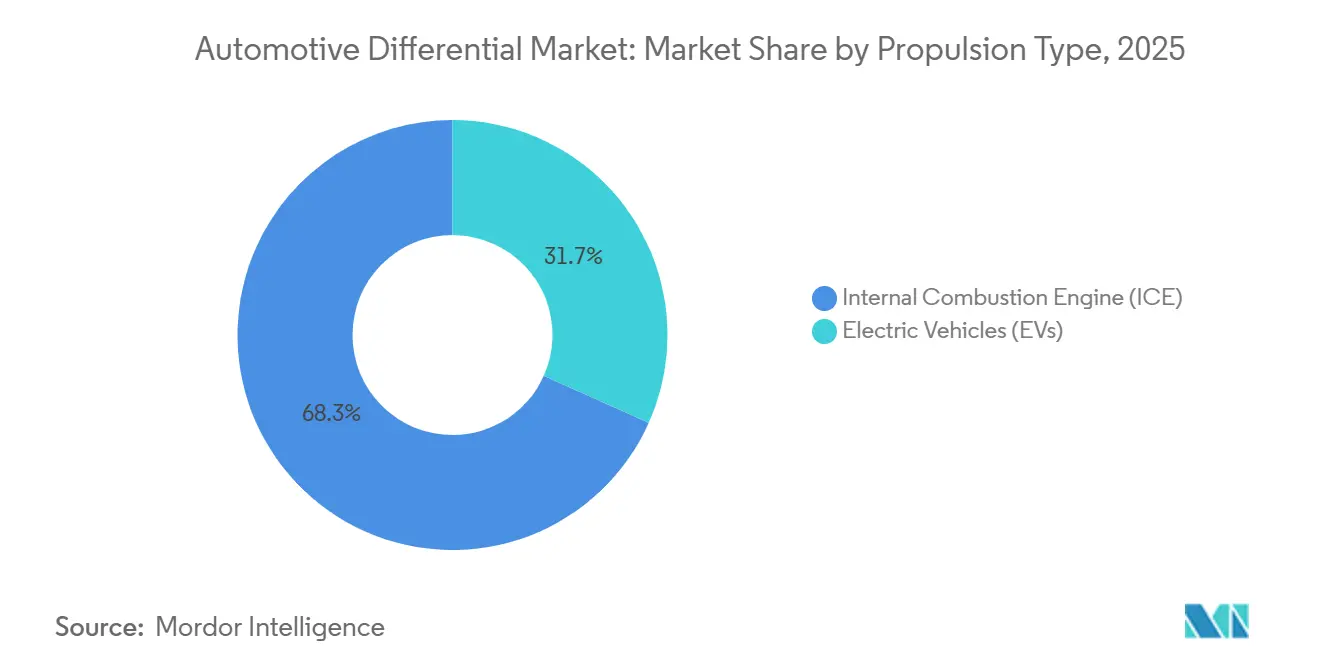
- In base al tipo di propulsione, le piattaforme a combustione interna hanno guidato il mercato dei differenziali automobilistici con una quota del 68.33% nel 2025; si prevede che i modelli elettrici registreranno il CAGR più rapido, pari al 9.12%, fino al 2031.
- Per componente, nel 2025 gli ingranaggi differenziali detenevano il 37.24% della quota di mercato dei differenziali per autoveicoli e si prevede che questo segmento crescerà a un CAGR del 5.41% fino al 2031.
- In termini geografici, l'area Asia-Pacifico deteneva una quota del 48.35% nel 2025, mentre la regione del Medio Oriente e dell'Africa è destinata a espandersi a un CAGR del 6.33% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei differenziali automobilistici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione crescente di AWD/4WD | + 1.2% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescita della produzione globale di veicoli commerciali leggeri | + 0.9% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente e Africa | A lungo termine (≥4 anni) |
| Aumento dell'adozione differenziale avanzata | + 0.8% | Nord America e UE, espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione della produzione di auto nell'area APAC | + 0.7% | Asia-Pacifico, effetti secondari in Medio Oriente e Africa | A lungo termine (≥4 anni) |
| Manutenzione predittiva abilitata dalla telematica | + 0.4% | Globale, guidato da Nord America ed Europa | A lungo termine (≥4 anni) |
| Near-Shoring nordamericano guidato dalle tariffe | + 0.3% | Nord America, impatto globale limitato | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione dei veicoli AWD/4WD
In Nord America, gli acquirenti associano la trazione integrale (AWD) a una maggiore sicurezza, un miglior valore di rivendita e una migliore trazione invernale. Questa percezione ne ha rafforzato l'appeal sia tra i marchi automobilistici premium che tra quelli tradizionali. Il passaggio dalla trazione anteriore (FWD) alla trazione integrale comporta in genere l'aggiunta di un differenziale posteriore e di uno centrale, una modifica che triplica il contenuto per veicolo e aumenta i prezzi medi di vendita. I crossover tradizionali, come la Toyota RAV4, stanno ora incorporando moduli elettronici di trazione integrale on-demand collegati al controllo di stabilità, a sottolineare questa tendenza in crescita. Inoltre, gli allestitori commerciali optano sempre più spesso per la trazione integrale part-time nei pick-up professionali, spesso aggiungendo robusti differenziali autobloccanti per affrontare le sfide fuoristrada. Queste tendenze in termini di volumi e contenuti stanno rafforzando il mercato dei differenziali automobilistici, nonostante la domanda di berline in calo.
Crescita nella produzione globale di veicoli commerciali leggeri e medio-pesanti
Nel 2025, l'India ha aumentato la produzione di autocarri pesanti, mentre la Cina ha registrato una crescita significativa nei segmenti dei camion medi e pesanti. Ogni telaio per camion vanta ora caratteristiche migliorate: robusti gruppi di ingranaggi ipoidi, manicotti dei cuscinetti più spessi e maggiore capacità di lubrificazione. Questi aggiornamenti hanno triplicato il fatturato per asse rispetto a un'auto compatta. Le flotte che apprezzano intervalli di manutenzione prolungati si rivolgono spesso a fornitori consolidati per supporti rigenerati e kit di riparazione originali, garantendo così la fidelizzazione degli acquirenti. Nel frattempo, gli assemblatori orientati all'esportazione in Vietnam e Thailandia stanno espandendo la loro presenza, espandendo il mercato dei differenziali automobilistici oltre i loro paesi d'origine.
Aumento dell'adozione di differenziali avanzati (eLSD / Torque-Vectoring)
La tecnologia elettronica a slittamento limitato di ZF sta registrando un significativo aumento di adozione tra i nuovi modelli premium europei rispetto all'anno precedente. Sensori e microcontrollori integrati ripartiscono la coppia in modo proattivo, integrando i sistemi di mantenimento della corsia e di stabilità attiva. L'elettronica aggiunge gruppi di circuiti stampati e attuatori ad alto margine, raddoppiando il valore unitario. I veicoli ibridi plug-in orientati alle prestazioni si affidano al torque vectoring per mascherare le penalizzazioni in termini di peso, incoraggiando gli OEM a specificare tali sistemi anche con l'accelerazione dell'elettrificazione. I fornitori in grado di sviluppare algoritmi di controllo in collaborazione con i team OEM specializzati in telai hanno maggiori probabilità di aggiudicarsi contratti di fornitura a lungo termine.
Espansione della produzione di autovetture e lancio di nuovi modelli nell'area APAC
Nel 2024, il volume di autovetture in Cina è aumentato del 5.8% raggiungendo i 27.56 milioni di unità, e i lanci di nuovi modelli sono cresciuti significativamente [1] “Production Data 2024”, Society of Indian Automobile Manufacturers, Siam.in. Ogni nuova piattaforma globale rilasciata dalle case automobilistiche cinesi, giapponesi o coreane offre sempre più spesso derivati a trazione integrale, spesso abbinati a motori turbocompressi o sistemi ibridi a doppio motore che richiedono differenziali centrali. I fornitori locali di primo livello collaborano con specialisti di ingranaggi esteri per migliorare la qualità del taglio degli ingranaggi, aumentando la competitività delle esportazioni. Poiché gli stabilimenti ASEAN perseguono le valutazioni di sicurezza europee e statunitensi, aumenta la domanda di set di ingranaggi ipoidi più silenziosi e a passo fine, facendo salire il prezzo medio di vendita nel mercato dei differenziali automobilistici.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Architetture dei motori integrati nelle ruote dei veicoli elettrici | -1.8% | Globale, in accelerazione in Cina e in Europa | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime | -0.6% | Globale, grave nei mercati emergenti | A breve termine (≤2 anni) |
| Carenza di attrezzature per il taglio degli ingranaggi | -0.5% | Globale, acuto nei centri dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Le norme acustiche dell'UE aumentano i costi | -0.4% | Europa, ricadute sulle piattaforme globali | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Architetture dei motori elettrici integrati nelle ruote riducono la necessità di differenziali
La Tesla Model S Plaid e la Lucid Air Dream Edition dimostrano che la propulsione a quattro motori può fornire una gestione della coppia più precisa rispetto a un differenziale meccanico, eliminando al contempo massa e attrito. Protean Electric ha commercializzato mozzi ruota di livello commerciale nel 2024 ed Elaphe si è assicurata programmi di validazione per autovetture, a dimostrazione della maturazione dell'architettura [2] "In-Wheel Motor Launch Announcement 2024", Protean Electric, proteanelectric.com . Con la diminuzione dei costi, i veicoli elettrici di lusso potrebbero fare a meno di differenziali centrali e assali, rappresentando un rischio strutturale per i fornitori convenzionali. Le aziende produttrici di differenziali rispondono offrendo moduli di torque vectoring elettromeccanico per assali di veicoli elettrici a doppio motore, ma la velocità di conversione del mercato rimane un ostacolo.
Volatilità dei prezzi delle materie prime (acciaio, alluminio)
Nel 2025, i prezzi delle bobine laminate a caldo e dell'alluminio hanno subito fluttuazioni significative. Dato che l'acciaio svolge un ruolo fondamentale negli assemblaggi dei supporti, i contratti basati su indici offrono solo una copertura parziale contro le impennate dei prezzi, riducendo così i margini. Le officine meccaniche di secondo livello più piccole spesso faticano ad assicurarsi billette a lungo termine, spingendo gli acquirenti a rivolgersi a multinazionali più grandi e verticalmente integrate. Mentre alcuni OEM sono aperti a specifiche di materiali misti, scambiando getti sferoidale con acciaio forgiato, le rigide normative sullo spessore delle casse limitano questa flessibilità, perpetuando le pressioni sui prezzi.
Analisi del segmento
Per tipo di guida: i sistemi AWD comandano la posizione di mercato premium
I sistemi di trazione integrale (AWD) hanno conquistato il 44.08% della quota di mercato dei differenziali automobilistici nel 2025, generando il maggiore bacino di fatturato, poiché ogni veicolo monta in genere almeno due differenziali e spesso un'unità centrale a controllo elettronico. Si prevede che il mercato dei differenziali automobilistici per la trazione integrale crescerà a un CAGR del 5.92% fino al 2031, trainato dalla transizione globale verso i crossover e dalla necessità di conformarsi ai requisiti di sicurezza attiva. La domanda di trazione integrale è solida in Canada, Scandinavia e nelle province montuose asiatiche, dove gli inverni rigidi influenzano le decisioni di acquisto. Le berline europee premium e le gran turismo giapponesi enfatizzano i differenziali posteriori con torque vectoring, che migliorano la sensazione di guida e giustificano i prezzi più elevati.
La trazione anteriore mantiene una quota significativa come base per berline e hatchback orientate ai costi. La semplicità dei suoi componenti limita il prezzo medio di vendita, ma il volume unitario globale rimane elevato, mantenendo una base di partenza stabile per i fornitori. La trazione posteriore detiene una quota notevole, concentrata nelle coupé di lusso e nei furgoni commerciali che beneficiano di un allestimento longitudinale. La trazione integrale, che utilizza mozzi part-time e una scatola di rinvio, ha registrato una crescita significativa, trainata dai pickup full-size e dai fuoristrada dedicati. Nel complesso, lo spostamento dei gusti degli acquirenti verso le carrozzerie crossover continua ad amplificare il contenuto del differenziale per veicolo, sostenendo il più ampio mercato dei differenziali automobilistici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le autovetture generano volume mentre i veicoli commerciali offrono valore
Le autovetture rappresentavano il 56.12% della quota di mercato dei differenziali automobilistici nel 2025 e si prevede che cresceranno a un CAGR del 6.86% fino al 2031, trainate dalla crescente domanda della classe media nell'ASEAN e in Sud America. L'elevata proliferazione di optional nei SUV compatti significa che più veicoli montano due o tre differenziali, aumentando il valore aggiunto. Nel frattempo, i veicoli commerciali leggeri registrano una quota significativa, poiché l'e-commerce richiede furgoni per le consegne agili con sistemi di trazione multiasse.
I camion medi e pesanti rappresentano una quota considerevole. Tuttavia, offrono il prezzo unitario più elevato grazie a gruppi di ingranaggi ipoidi più grandi, blocchi planetari e guarnizioni specializzate che funzionano in cicli di lavoro estremi. Gli operatori di flotte nei settori minerario ed edile richiedono lubrificanti sintetici a lunga durata e monitoraggio remoto, con conseguenti ricavi stabili nel mercato dell'aftermarket e dei servizi. L'interazione tra l'offerta di autovetture ad alto volume e la domanda di veicoli commerciali ad alto valore mantiene il mercato dei differenziali automobilistici in equilibrio tra i cicli economici.
Per tipo di propulsione: il predominio dei motori a combustione interna affronta la sfida della rivoluzione dei veicoli elettrici
Nel 2025, i veicoli a combustione interna rappresentavano il 68.33% del mercato dei differenziali automobilistici, a dimostrazione della continua domanda di differenziali meccanici nelle trasmissioni tradizionali. I motori turbocompressi a basso consumo abbinati a moduli AWD compatti continuano a spingere i prezzi verso l'alto. Si prevede che le dimensioni del mercato dei differenziali automobilistici per piattaforme elettriche a batteria, sebbene più ridotte, cresceranno a un CAGR del 9.12% fino al 2031, con l'ingresso in produzione su larga scala di SUV, pickup e BEV ad alte prestazioni.
Le architetture ibride combinano la coppia del motore termico e di quello elettrico, richiedendo giunti AWD sofisticati che integrino pacchi frizione e sensori per mantenere la coppia differenziale durante la transizione. I fornitori perfezionano alloggiamenti in alluminio leggero e dentature elicoidali per ridurre al minimo le perdite di resistenza e allinearsi ai rigorosi obiettivi di consumo energetico. Gli sforzi strategici di ricerca e sviluppo si concentrano su assali elettrici elettromeccanici che ospitano differenziali compatti o unità elettroniche di torque vectoring ottimizzate per cabine di veicoli elettrici silenziose.
Per componente: gli ingranaggi differenziali guidano attraverso la complessità tecnica
Nel 2025, gli ingranaggi differenziali hanno conquistato il 37.24% della quota di mercato dei differenziali per autoveicoli, trainati dal ruolo insostituibile delle coppie ipoidi e spiroidali-coniche nel trasferimento di coppia ad angolo retto. Questo segmento è destinato a crescere a un CAGR del 5.41% fino al 2031. Tecniche come la rettifica di precisione, la pallinatura e la finitura isotropica non solo innalzano le barriere all'ingresso, ma consentono anche margini di guadagno elevati. La crescita delle scatole dei differenziali è strettamente legata alla domanda di fusioni leggere nei veicoli elettrici. Mentre i cuscinetti, comprese le unità a rulli conici, detenevano una quota di mercato modesta, le varianti ibride in ceramica, sebbene più costose, offrono una maggiore efficienza e un NVH ridotto.
I pignoni hanno conquistato una quota significativa, poiché angoli di passo più fini consentono la riduzione del rumore. I fornitori di componenti utilizzano processi di lavorazione di polveri metalliche e acciaio forgiato per adattare il rapporto resistenza/peso ai programmi di veicoli passeggeri e commerciali. La crescente domanda di borchie per sensori integrate negli alloggiamenti differenzia ulteriormente i livelli di valore più elevato, consolidando la transizione del settore dei differenziali automobilistici verso moduli innovativi e facilmente riparabili.
Analisi geografica
Mercato differenziale automobilistico APAC
La regione Asia-Pacifico ha mantenuto una quota del 48.35% del mercato dei differenziali per autoveicoli nel 2025, guidata da Cina, Giappone e Corea del Sud, che fungono da hub chiave per la produzione di veicoli. La Cina da sola ha rappresentato una quota significativa della domanda regionale di differenziali, trainata dai modelli di lusso assemblati localmente e dotati di unità di torque vectoring avanzate. Il significativo incremento della produzione di camion in India ha incrementato le importazioni di differenziali per veicoli pesanti, mentre la sua capacità produttiva interna è in crescita. Le nazioni del Sud-Est asiatico utilizzano zone di libero scambio per esportare SUV completamente assemblati in tutto il mondo, sostenendo così il predominio regionale nel mercato dei differenziali per autoveicoli.
Mercato dei differenziali automobilistici in Nord America
Il Nord America ha rappresentato una quota significativa, con una notevole previsione di CAGR fino al 2031. I pickup full-size con una media di tre differenziali per telaio sostengono la resilienza dei ricavi. Il nearshoring della produzione di ingranaggi in Messico riduce i tempi di consegna e l'esposizione valutaria, allineandosi ai requisiti di contenuto dell'USMCA. Gli stabilimenti canadesi di assemblaggio di assali riforniscono i programmi Detroit Three, garantendo l'autosufficienza regionale.
Mercato europeo dei differenziali automobilistici
L'Europa sta vivendo una crescita notevole, caratterizzata da modelli premium dotati di unità autobloccanti elettroniche per soddisfare i requisiti di stabilità in curva. Le severe normative NVH e sulle emissioni di CO₂ spingono i fornitori ad adottare alloggiamenti leggeri e fianchi dei denti super-finiti.
Mercato dei differenziali automobilistici in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno al tasso più rapido, pari al 6.33% CAGR, fino al 2031, grazie alla creazione di nuove linee di assemblaggio in Sudafrica, Turchia ed Emirati Arabi Uniti, che localizzeranno la produzione di SUV e pickup per il consumo regionale [3] “Industrialize Africa Initiative Report 2024,” African Development Bank, afdb.org.
Panorama normativo
La progettazione e la validazione dei differenziali rientrano sempre più in regimi più ampi di conformità in materia di efficienza, emissioni e sicurezza dei veicoli, che variano a seconda della regione, ma convergono sui requisiti relativi alle perdite misurate della trasmissione, alla durata e al rumore, alle vibrazioni e alla ruvidità (NVH). Negli Stati Uniti, le normative e le procedure di prova dell'EPA per i veicoli pesanti definiscono le specifiche di assali e trasmissioni, incluse le procedure di prova di efficienza degli assali 40 CFR 1037.560 (con emendamenti pubblicati nel febbraio 2026) e ulteriori proposte dell'EPA presentate a metà del 2026 per i requisiti dei veicoli pesanti a partire dall'anno modello 2027. Nel complesso, questi cambiamenti innalzano il livello di conformità per l'efficienza della trasmissione, la calibrazione e le prestazioni in esercizio.
In Europa, i quadri normativi in materia di sostenibilità e trasparenza della catena di fornitura si stanno riflettendo anche nei requisiti di approvvigionamento dei componenti della trasmissione. Questi includono obblighi legati ai dati sui materiali e sulle emissioni a monte, nell'ambito di meccanismi come il CBAM, e le aspettative di due diligence previste dalla CSDDD, che collegano le scelte relative a carter differenziali, ingranaggi, cuscinetti e lubrificanti alla rendicontazione verificabile di Scope 3 e alla documentazione della provenienza dei materiali. Di conseguenza, le soglie di documentazione e qualificazione dei fornitori si stanno innalzando, parallelamente alle tradizionali approvazioni tecniche.
Analisi della catena del valore
La catena del valore si estende dalle materie prime in acciaio e leghe (per ingranaggi, pignoni e cuscinetti) alla fusione o forgiatura di carter e supporti, quindi alla lavorazione di precisione e al trattamento termico, e infine all'assemblaggio e al collaudo presso i fornitori di primo livello prima della spedizione agli stabilimenti di produzione di trasmissioni OEM o agli integratori di moduli assali. Con l'aggiunta di componenti elettronici (sensori, moduli di controllo, attuatori) e calibrazione software alle unità eLSD e di torque vectoring, il valore si sposta verso l'integrazione meccatronica, la validazione e i test di sicurezza funzionale legati alle architetture di controllo del telaio OEM.
Sul fronte della catena di approvvigionamento, la tracciabilità dell'origine e la conformità commerciale stanno acquisendo sempre maggiore rilevanza operativa, poiché le attività antidumping/compensative (AD/CVD) e il rischio tariffario derivante dalla Sezione 232 aumentano gli oneri documentali per ingranaggi e componenti lavorati transfrontalieri. Questa dinamica rafforza il near-shoring e il dual-sourcing in Nord America. Allo stesso tempo, i requisiti di tracciabilità e circolarità legati alla rendicontazione Scope 3 degli OEM e alle normative europee sulla sostenibilità spingono i fornitori di secondo e terzo livello a fornire dati sull'utilizzo di energia e materiali. La sensibilità al controllo delle esportazioni di terre rare e materiali legati all'elettrificazione aggiunge inoltre un rischio di approvvigionamento per i moduli elettrificati adiacenti al differenziale, come i sistemi di assale elettrico che integrano funzioni differenziali.
Panorama competitivo
I principali fornitori controllavano una quota significativa, riflettendo una moderata concentrazione nel mercato dei differenziali per autoveicoli. ZF Friedrichshafen è leader nei programmi eLSD premium, abbinando la progettazione degli ingranaggi a un software di controllo proprietario per le linee BMW e Mercedes.
Dana Incorporated utilizza l'integrazione verticale per fornire assali, alberi di trasmissione e differenziali alle piattaforme di camion Ford e GM, sfruttando il near-shoring nordamericano per mitigare l'esposizione ai dazi. L'eCross-Differential di BorgWarner per assali posteriori elettrici a batteria ha ottenuto contratti con GAC Motor e un importante OEM europeo, in linea con la sua più ampia roadmap per la propulsione elettrica [4] "Electric Cross Differential Contract Release 2024", BorgWarner, borgwarner.com.
I temi strategici includono l'espansione delle competenze software, l'acquisizione di startup di analisi IoT e la garanzia di una fornitura a lungo termine di magneti privi di cobalto per tutelarsi da potenziali intrusioni nei motori integrati nelle ruote. Gli specialisti più piccoli mirano a mercati di nicchia come rally e fuoristrada con differenziali autobloccanti, ma devono far fronte a costi crescenti di collaudo e certificazione. Le domande di brevetto per cuscinetti con sensori integrati e meccanismi di precarico attivo sono aumentate in modo significativo, a sottolineare l'intensità dell'innovazione.
Leader del settore dei differenziali automobilistici
Dana incorporata
ZF Friedrichshafen AG
Assale americano e produzione, Inc.
Eaton Corporation plc
GKN automobilistico limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Dana Incorporated ha annunciato un accordo definitivo per la fusione con la divisione Mobility di Eaton Corporation plc, in un'operazione del valore di circa 5.1 miliardi di dollari. Questa fusione segnala un consolidamento del settore nei sistemi di propulsione e assali e crea un fornitore di sistemi di trasmissione più ampio e integrato, con economie di scala e una differenziazione basata sul software.
- Febbraio 2026: ZF Friedrichshafen AG ha firmato un accordo di fornitura a lungo termine con BMW Group per lo sviluppo e la fornitura continuativa del cambio automatico a 8 rapporti 8HP fino alla fine degli anni 2030. Il contratto garantisce una relazione OEM a lungo termine e stabilità nella pianificazione in un contesto di elettrificazione e diversificazione delle trasmissioni.
- Febbraio 2026: American Axle & Manufacturing, Inc. ha ampliato la piattaforma tecnologica QUANTUM per includere unità di trasmissione modulari a trazione integrale e posteriore con opzioni architetturali che comprendono differenziali a slittamento limitato elettronici e a ripartizione di coppia. Ciò amplia la portata dei moduli di trasmissione avanzati per veicoli elettrici e ibridi e rafforza la posizione di AAM nelle trasmissioni modulari a controllo software per le piattaforme di nuova generazione.
Ambito del rapporto sul mercato globale dei differenziali automobilistici
Il mercato dei differenziali per autoveicoli comprende diversi segmenti: tipologie di trazione (anteriore, posteriore, integrale e integrale), categorie di veicoli (autovetture, veicoli commerciali leggeri e veicoli commerciali medio-pesanti), metodi di propulsione (motori a combustione interna e auto elettriche) e componenti (inclusi scatole del differenziale, cuscinetti, ingranaggi, pignoni e altro). Inoltre, l'analisi esamina i segmenti regionali di Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa, fornendo dimensioni del mercato e previsioni di crescita in dollari statunitensi.
| Trazione anteriore (FWD) |
| Trazione posteriore (RWD) |
| Trazione integrale (AWD) |
| Trazione integrale (4WD) |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Motore a combustione interna (ICE) |
| Veicoli elettrici (EV) |
| Caso differenziale |
| Cuscinetti differenziali |
| Ingranaggi differenziali |
| Pignone differenziale |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di unità | Trazione anteriore (FWD) | |
| Trazione posteriore (RWD) | ||
| Trazione integrale (AWD) | ||
| Trazione integrale (4WD) | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Veicoli elettrici (EV) | ||
| Per componente | Caso differenziale | |
| Cuscinetti differenziali | ||
| Ingranaggi differenziali | ||
| Pignone differenziale | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei differenziali automobilistici nel 2031?
Si prevede che il mercato raggiungerà i 27.81 miliardi di dollari, con un CAGR del 4.61% nel periodo 2026-2031.
Quale tipo di trasmissione sta crescendo più rapidamente nella domanda di differenziali per il settore automobilistico?
I differenziali a trazione integrale stanno progredendo a un CAGR del 5.92% fino al 2031, con la proliferazione dei crossover.
In che modo i veicoli elettrici influenzeranno le future vendite differenziali?
I modelli elettrici a batteria registreranno un CAGR del 9.12%, favorito dai SUV a doppio motore ma limitato dai nuovi modelli con motore integrato nelle ruote.
Quale regione è attualmente leader nel volume di produzione differenziale?
La regione Asia-Pacifico detiene una quota del 48.35% grazie alla produzione su larga scala in Cina, Giappone e Corea del Sud.


