

Dimensioni e quota del mercato dei connettori per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 8.21 miliardo di dollari |
| Dimensione del mercato (2031) | 11.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.33% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
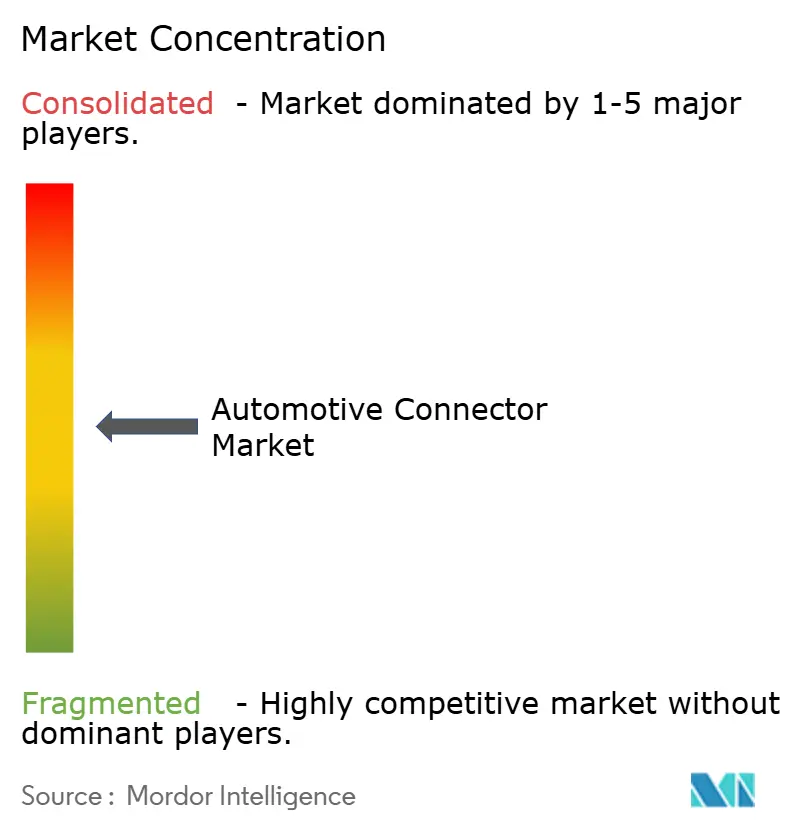
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei connettori per autoveicoli di Mordor Intelligence
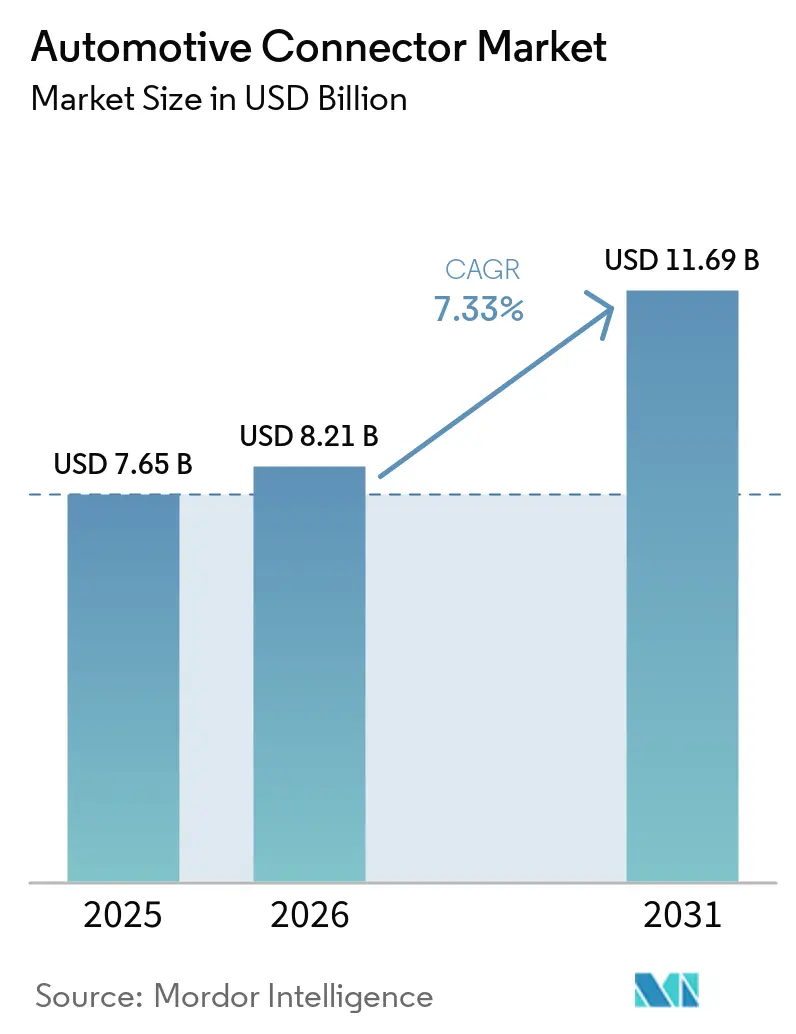
Si prevede che il mercato dei connettori per autoveicoli crescerà da 7.65 miliardi di dollari nel 2025 a 8.21 miliardi di dollari nel 2026 e raggiungerà gli 11.69 miliardi di dollari entro il 2031, con un CAGR del 7.33% nel periodo 2026-2031. Lo slancio del mercato dei connettori per autoveicoli deriva da una rapida transizione verso architetture elettriche zonali che concentrano le unità di controllo disperse in hub di elaborazione regionali, riducendo il peso del rame e aprendo spazio per interfacce a maggiore densità di pin. I mandati di elettrificazione in tutte le principali regioni obbligano ora i fornitori a qualificare contemporaneamente connettori ad alta tensione, alta velocità e alta tenuta, un requisito che avvantaggia gli operatori storici con camere di prova accreditate e famiglie di prodotti altamente specializzate. L'accelerazione dell'adozione di funzionalità avanzate di assistenza alla guida sta aumentando la domanda di connettori schermati a impedenza controllata in grado di mantenere l'integrità del segnale a velocità di trasmissione dati multi-gigabit, mentre le strategie di veicoli definite dal software allungano le aspettative di durata e migliorano gli standard di qualità dei materiali. Le dinamiche dal lato dell'offerta rimangono sensibili alle oscillazioni dei prezzi del rame e delle resine speciali, intensificando l'interesse per la placcatura selettiva, l'integrazione verticale e gli accordi di fornitura a lungo termine con i produttori di resine. Le opportunità strategiche sono più visibili nei collegamenti dati ad alta velocità per l'elaborazione centralizzata dei sistemi ADAS e nelle interfacce di ricarica modulari, con l'espansione dell'elettrificazione commerciale.
Punti chiave del rapporto
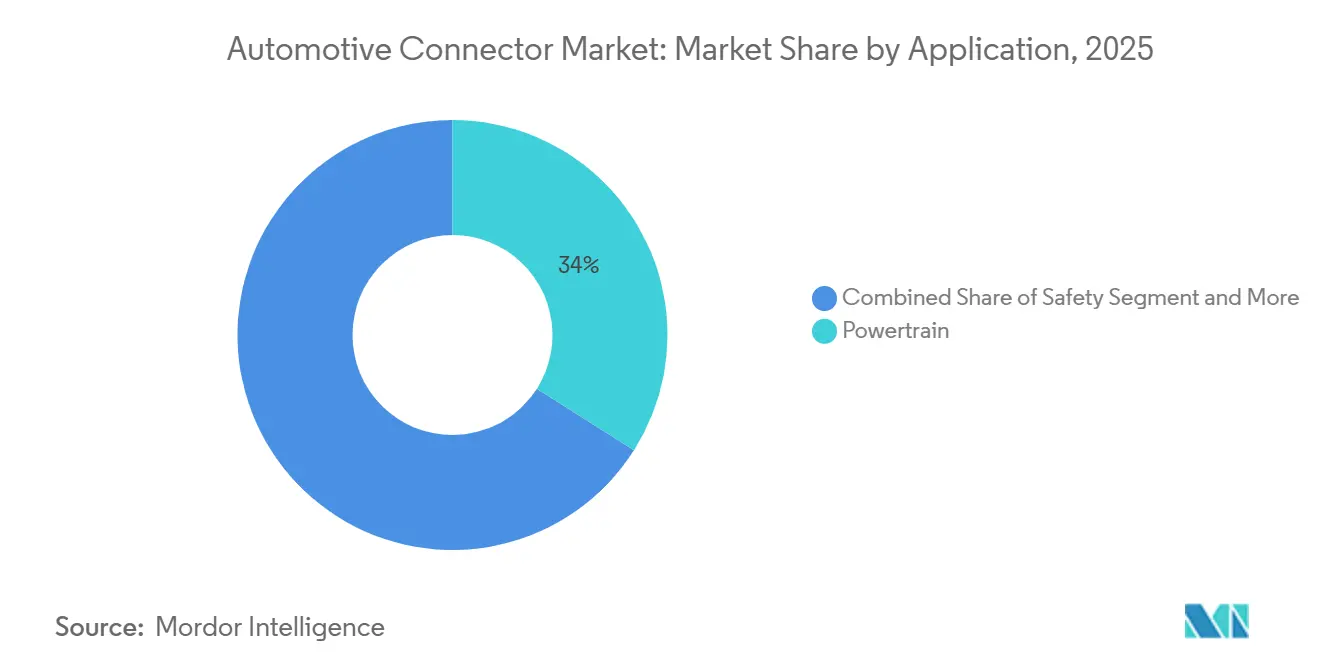
- Per applicazione, nel 34.01 i sistemi di propulsione hanno rappresentato il 2025% della quota di mercato dei connettori per autoveicoli; si prevede che le soluzioni ADAS e autonome cresceranno a un CAGR del 17.76% fino al 2031.
- In base alla tipologia di veicolo, nel 54.87 le autovetture hanno guidato il mercato dei connettori per autoveicoli con una quota di fatturato del 2025%, mentre i veicoli a due ruote stanno registrando un rapido CAGR dell'11.48% entro il 2031.
- In termini di propulsione, nel 47.68 i veicoli ICE rappresentavano il 2025% del mercato dei connettori per autoveicoli, mentre le piattaforme elettriche a batteria stanno accelerando a un CAGR del 27.54% entro il 2031.
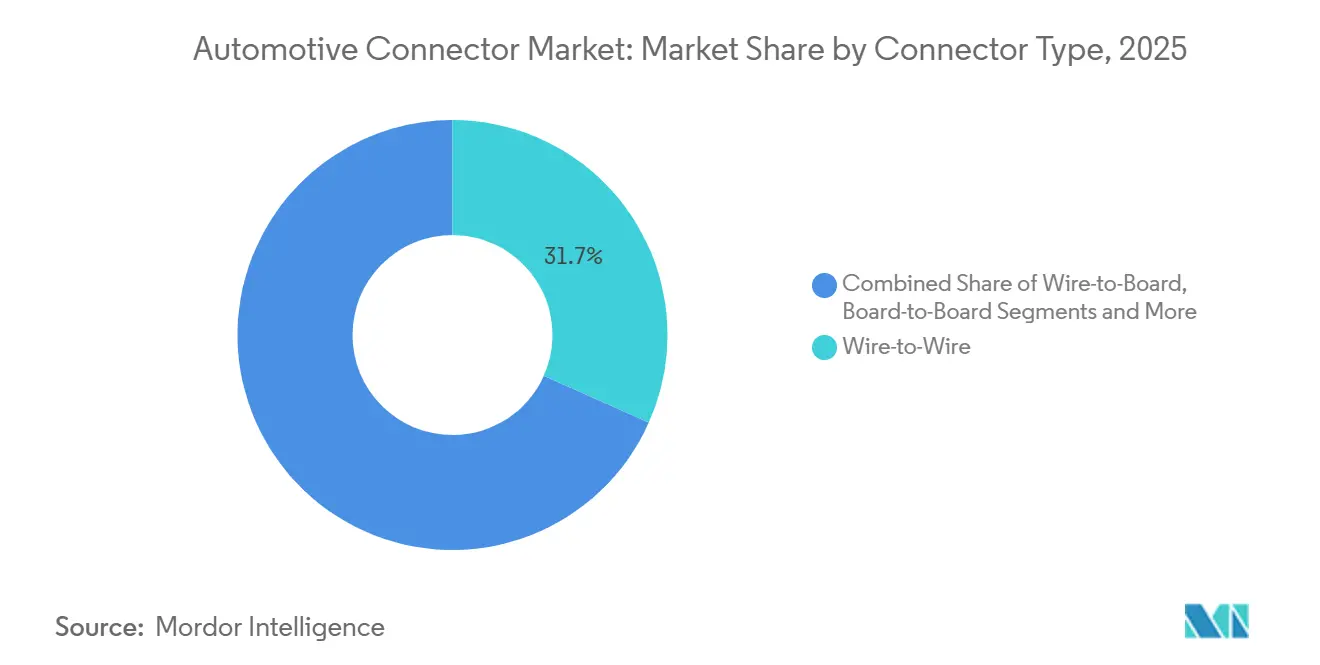
- In base al tipo di connettore, nel 31.68 le interfacce filo-filo hanno detenuto il 2025% della quota di mercato dei connettori per autoveicoli, mentre i formati ad alta velocità/alta tensione stanno crescendo a un CAGR del 18.86%.
- In base alla sigillatura delle connessioni, le varianti sigillate hanno rappresentato il 68.33% delle dimensioni del mercato dei connettori per autoveicoli nel 2025 e stanno crescendo a un CAGR dell'8.08% in tutti i segmenti.
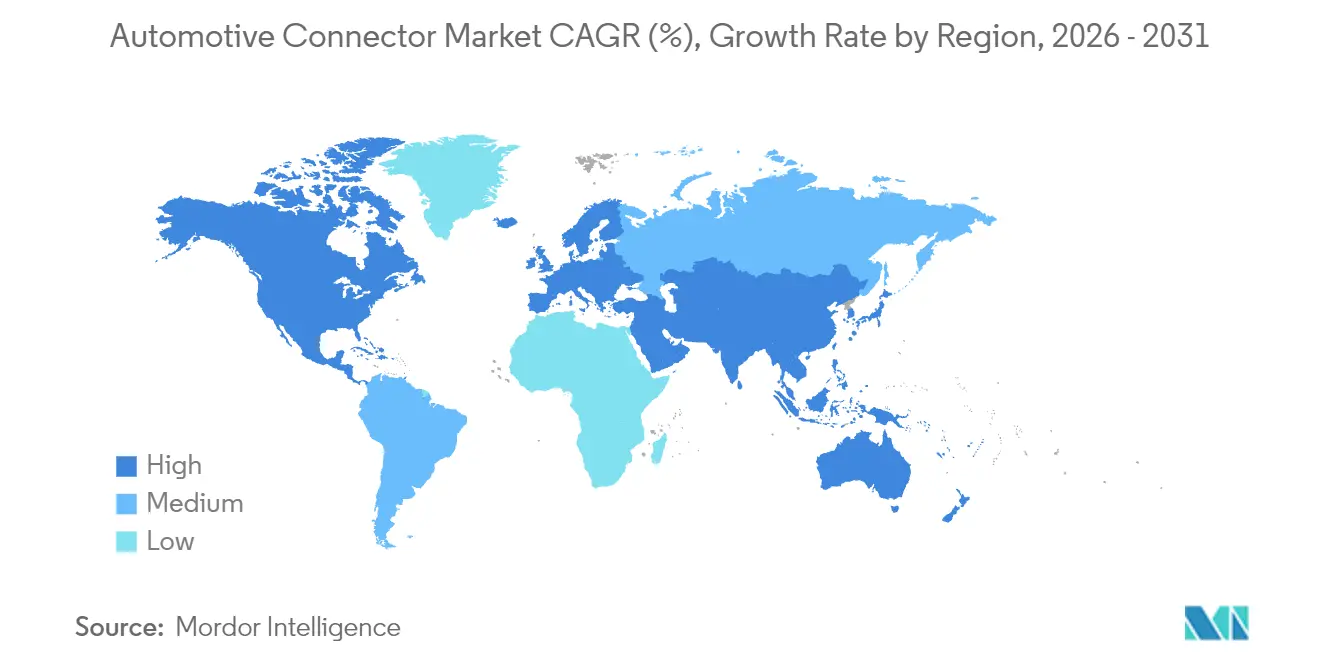
- In termini geografici, l'area Asia-Pacifico ha conquistato il 39.07% del mercato dei connettori per autoveicoli nel 2025; si prevede che la regione Medio Oriente e Africa registrerà un CAGR del 15.17% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei connettori per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare l’elettrificazione | + 2.0% | Globale, guidato da Cina, UE, Nord America | Medio termine (2-4 anni) |
| Passaggio alle architetture E/E zonali | + 1.9% | Nord America e UE, con ripercussioni sull'APAC | A lungo termine (≥ 4 anni) |
| Penetrazione di funzionalità autonoma | + 1.5% | Globale, adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Requisiti di collegamento dati ad alta velocità | + 0.9% | Globale, concentrato nei segmenti premium | A lungo termine (≥ 4 anni) |
| Unità di infotainment e connettività di bordo | + 0.7% | Core APAC, Nord America, UE | A breve termine (≤ 2 anni) |
| Mandati di sicurezza ed emissioni | + 0.5% | UE, Nord America, Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare l'elettrificazione e i propulsori elettrici ad alta tensione
Le architetture ad alta energia stanno passando da pacchi da 400 volt a pacchi da 800 volt, costringendo i connettori a sostenere un livello significativamente più elevato di corrente continua con una bassa resistenza di contatto [1]"Il futuro delle auto elettriche: i sistemi ad alta tensione diventeranno un nuovo standard?", E-Mobility Technology International, e-motec.netIl sistema di ricarica CharIN Megawatt, completato nel 2024, ha ratificato le interfacce che forniscono fino a 3.75 MW ai camion commerciali, costringendo a riprogettare le geometrie dei terminali e i canali di raffreddamento a liquido [2]"Sistema di ricarica da megawatt: ricarica a 3.75 MW", Vector Group, cdn.vector.comLe preoccupazioni relative al thermal runaway delle batterie agli ioni di litio spingono gli OEM verso alloggiamenti ignifughi conformi a UL 94 V-0, riducendo le opzioni di resina e aumentando i costi. I pin di interblocco ad alta tensione ridondanti aggiungono da due a quattro posizioni per connettore, aumentando la densità dei pin e restringendo i limiti di tolleranza. Nel complesso, queste esigenze stanno riscrivendo le priorità della supply chain e indirizzando i capitali verso laboratori di prova ad alta tensione e linee di sigillatura automatizzate.
Passaggio ad architetture E/E zonali che guidano connettori ad alta densità
Le strategie zonali aggregano i punteggi delle unità di controllo elettronico in nodi di elaborazione regionali, riducendo la massa dei cavi fino al 30% e centralizzando il traffico dati attraverso un minor numero di interfacce fisiche. I connettori in questi nodi superano regolarmente le 50 posizioni, amplificando le conseguenze di un singolo errore di accoppiamento e spingendo gli OEM a richiedere funzionalità di blocco secondario e codifica a colori con chiave. I fornitori stanno standardizzando gli alloggiamenti per tutte le tensioni e i tipi di segnale per ridurre la complessità dell'inventario, una scelta che accelera anche l'implementazione di piattaforme globali. Il consolidamento riduce i numeri di parte univoci, ma aumenta le aspettative prestazionali, favorendo famiglie di connettori che scalano dai collegamenti dei sensori a bassa potenza ai trunk di alimentazione ad alta corrente senza variazioni dimensionali.
Rapida penetrazione di ADAS e funzionalità autonome
Array di telecamere, radar e LiDAR producono flussi di dati superiori a 10 Gbps, richiedendo connettori completamente schermati con impedenza controllata in ampi intervalli di vibrazioni e temperatura. Il protocollo MIPI A-PHY ha debuttato nei programmi commerciali nel 2025, consentendo 16 Gbps su cavi da 15 m senza ripetitori. [3]"MIPI Alliance rilascia A-PHY v2.0, raddoppiando la velocità massima dei dati dell'interfaccia SerDes per autoveicoli per abilitare le architetture dei veicoli emergenti", MIPI Alliance, mipi.orgSoluzioni consolidate, come il Mini-FAKRA di Rosenberger, offrono schermatura a 360 gradi e contatti placcati in oro con bassa perdita di inserzione a frequenze multi-GHz. Le reti di sensori ridondanti nelle flotte di veicoli autonomi pilota stanno raddoppiando il numero di connettori per veicolo, sottolineando la necessità di cablaggi pre-terminati che integrino linee di autodiagnosi. Le norme sulla sicurezza informatica UNECE WP.29 aggiungono requisiti di autenticazione hardware, incoraggiando la progettazione di connettori a prova di manomissione.
Veicoli definiti dal software che richiedono collegamenti dati ad alta velocità
Le architetture di elaborazione centrale stanno adottando Ethernet 10GBASE-T1, come specificato nello standard IEEE 802.3ch, che consente la trasmissione ad alta velocità su doppini intrecciati non schermati, riducendo così la dipendenza dalla fibra ottica. MATE-AX di TE Connectivity integra contatti di alimentazione e dati in un unico alloggiamento, semplificando le fasi di assemblaggio e facilitando la progettazione di gateway più compatti. Gli ecosistemi per gli aggiornamenti over-the-air richiedono connettori con emissioni elettromagnetiche minime per essere conformi agli standard CISPR 25 Classe 5. Questo standard viene costantemente raggiunto solo da fornitori che dispongono di strutture anecoiche interne. Per garantire una maggiore durata, si sta assistendo a un notevole spostamento verso la placcatura in oro o palladio, scelte per la loro resistenza alla corrosione da sfregamento, soprattutto in caso di esposizione prolungata alle vibrazioni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime | -1.2% | Global | A breve termine (≤ 2 anni) |
| Carenza di resine ad alte prestazioni | -0.9% | Globale, acuto nell'APAC | Medio termine (2-4 anni) |
| Sfide di affidabilità | -0.6% | Global | A lungo termine (≥ 4 anni) |
| Ostacoli alla conformità EMI | -0.4% | Nord America, UE, Giappone | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili del rame e delle materie prime metalliche
Nel 2025, il rame è rimasto un componente essenziale nella produzione di connettori. Le interruzioni dell'approvvigionamento in regioni chiave, unite alle contrattazioni speculative, hanno portato a significative fluttuazioni dei prezzi. Sebbene i fornitori di primo livello si siano assicurati, hanno comunque dovuto affrontare rischi derivanti da premi variabili, che hanno ridotto i loro margini. Il palladio, essenziale per la placcatura ad alta affidabilità, ha seguito una traiettoria simile a quella del rame, raggiungendo il picco all'inizio dell'anno e poi calando parallelamente a un calo della produzione automobilistica. In risposta, i principali produttori hanno ridotto il numero di strati di placcatura e implementato tecniche di deposizione selettiva, riducendo così il consumo di metalli preziosi. Al contrario, le aziende più piccole prive di strategie di copertura hanno subito significative pressioni sui margini, soprattutto quando vincolate da contratti a lungo termine che limitavano la loro capacità di adeguare i prezzi.
Carenza di resine ad alte prestazioni (PPS, LCP)
Nel 2025, PPS e LCP si sono dimostrati essenziali per i componenti di alloggiamento, garantendone la resistenza ad ambienti ad alta temperatura e mantenendo al contempo la precisione dimensionale durante la rifusione. Con l'aumento della domanda nei settori aerospaziale, 5G e dei data center, l'offerta si è ridotta, prolungando significativamente i tempi di consegna. I connettori per autoveicoli in transizione verso PEI o nylon ad alta temperatura hanno riscontrato ritardi nella riqualificazione AEC-Q200, con conseguenti significativi rallentamenti dei progetti. Per contrastare queste sfide, gli operatori si stanno rivolgendo ad accordi di fornitura a lungo termine e all'integrazione anticipata nella compoundazione di resine. Inoltre, alcuni fornitori stanno semplificando i propri portafogli, riducendo il numero di gradi di resina unici per alleviare le pressioni allocative durante i cicli di mercato ristretti.
Analisi del segmento
Per applicazione: il dominio dei sistemi di propulsione affronta la crisi ADAS
I connettori per il gruppo propulsore detengono una quota di mercato del 34.01% nel 2025, a dimostrazione del loro ruolo fondamentale nel controllo del motore, nella gestione delle emissioni e nell'efficienza della trasmissione. Questa posizione dominante è trainata dall'enorme volume di veicoli a combustione interna e ibridi in circolazione, dove robusti sistemi di connettori garantiscono una trasmissione affidabile del segnale in ambienti termici e meccanici difficili. Le case automobilistiche continuano a dare priorità all'affidabilità del gruppo propulsore, il che rafforza la domanda di connettori ad alta resistenza in grado di resistere a vibrazioni, umidità e variazioni di temperatura. Allo stesso tempo, la modernizzazione degli OEM e il passaggio ad architetture di propulsione intelligenti mantengono questo segmento strutturalmente significativo, nonostante l'accelerazione dell'elettrificazione.
D'altro canto, i sistemi ADAS e autonomi rappresentano le aree applicative in più rapida crescita, con un CAGR previsto del 17.76% entro il 2031. Il crescente utilizzo di sensori, radar, lidar, telecamere e controller di dominio sta alimentando la domanda di connettori ad alta velocità e ad alta densità che consentano una trasmissione dati rapida e affidabile. Questa tendenza riflette l'evoluzione dell'industria automobilistica verso livelli di autonomia più elevati, come il Livello 2+ e il Livello 3, che richiedono percorsi dati avanzati e sistemi di connettività altamente affidabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: i segmenti commerciali guidano l'innovazione
Le autovetture rappresentano la quota maggiore, con il 54.87% nel 2025, a sottolineare il loro predominio nella produzione globale di veicoli e la diversità dei sistemi elettronici che incorporano. Con la proliferazione di funzionalità di comfort, sicurezza e connettività nei modelli più diffusi, il numero di connettori per veicolo continua a crescere rapidamente. I produttori di automobili stanno integrando sempre più sistemi avanzati di infotainment, sistemi ADAS e sistemi di distribuzione dell'energia a basso consumo energetico, tutti fortemente dipendenti dalla densità e dall'affidabilità dei connettori. Questa ampia espansione delle funzionalità nei segmenti del mercato di massa consolida la domanda sostenuta di connettori nelle autovetture nei mercati maturi ed emergenti.
Al contrario, i veicoli a due ruote rappresentano il segmento in più rapida crescita, con un CAGR dell'11.48%, trainato dalla rapida elettrificazione in Asia e dalla crescente adozione di veicoli a due ruote connessi. Con l'integrazione di telematica, sistemi di gestione della batteria e illuminazione a LED in scooter e motociclette, la sofisticatezza dei connettori e il numero di unità per veicolo sono in costante aumento, trasformando questo segmento tradizionalmente a bassa componente elettronica in un'opportunità di crescita elevata.
Per tipo di propulsione: l'elettrificazione accelera nonostante la persistenza dei motori a combustione interna
I veicoli con motore a combustione interna (ICE) domineranno il mercato nel 2025 con una quota del 47.68%, grazie alla loro presenza costante nel parco veicoli globale e a volumi di produzione consolidati, soprattutto nelle regioni in via di sviluppo. Nonostante le pressioni normative, le piattaforme ICE rimangono di grande rilevanza grazie alla longevità della base installata e alla domanda costante nelle applicazioni di mobilità commerciale e rurale. I connettori nelle configurazioni ICE devono resistere a condizioni difficili, temperature estreme, esposizione all'olio e vibrazioni, rafforzando il valore di mercato di soluzioni di interconnessione durevoli e di qualità automobilistica.
Inoltre, i propulsori ibridi si basano ancora in larga misura su componenti a combustione interna, a sottolineare l'importanza di questo segmento. Tuttavia, i veicoli elettrici a batteria (BEV) rappresentano la tipologia di propulsione in più rapida crescita, con un CAGR del 27.54%, beneficiando di forti incentivi normativi, della diminuzione dei costi delle batterie e dell'espansione dell'infrastruttura di ricarica. I BEV richiedono un numero significativamente maggiore di connettori specializzati, tra cui interfacce ad alta tensione, alta corrente e resistenti al calore per pacchi batteria, inverter e assali elettrici, creando un percorso di crescita esponenziale per i fornitori di connettori. Questa accelerazione dell'elettrificazione sta anche espandendo il mercato dei connettori per veicoli elettrici , poiché le case automobilistiche richiedono sempre più connettori ad alta tensione, alta corrente e resistenti al calore per sistemi di batterie, assali elettrici, inverter e interfacce di ricarica.
Per tipo di connettore: emergenza ad alta velocità/alta tensione
Le unità filo-filo hanno conquistato una quota del 31.68% nel 2025, coprendo ogni aspetto, dalle linee di illuminazione a bassa corrente alle batterie da 50 A. La loro ubiquità determina un'intensa concorrenza sui prezzi, spingendo i fornitori ad automatizzare la crimpatura e l'inserimento dei terminali. I connettori filo-scheda dominano le centraline elettroniche e i moduli di infotainment, e le recenti migrazioni verso progetti a montaggio superficiale hanno migliorato la resistenza alle vibrazioni e la complanarità.
I connettori ad alta velocità e ad alta tensione stanno crescendo a un CAGR del 18.86%, alimentati da reti di batterie a 800 V e dorsali Ethernet multi-gigabit. I fornitori stanno investendo in laboratori di analisi di rete vettoriale e apparecchiature di power-cycling per convalidare simultaneamente l'integrità del segnale e l'aumento di temperatura, una capacità non universalmente disponibile tra gli operatori regionali. I connettori a cavo piatto flessibile (FFC) e a circuito stampato flessibile (FPC) sono stabili nei sottosistemi di display e telecamere, ma potrebbero raggiungere un punto di stallo man mano che le alternative wireless gestiscono dati non critici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Sigillatura tramite connessione: la protezione ambientale guida il dominio sigillato
I modelli sigillati rappresentavano il 68.33% del mercato dei connettori per autoveicoli nel 2025 e si prevede che cresceranno a un CAGR dell'8.08%, riflettendo le norme di protezione dall'ingresso di sostanze inquinanti ISO 20653 che si applicano anche alle zone del sottoscocca e del gruppo propulsore. La scelta degli elastomeri varia dal silicone ai fluoroelastomeri in base alla temperatura e all'esposizione ai fluidi, mentre le innovative guarnizioni ibride saldate a ultrasuoni mirano a eliminare le microperdite. Le varianti non sigillate rimangono in posizioni dell'abitacolo protette dall'umidità, ma il consolidamento delle piattaforme OEM spesso ricorre alle interfacce sigillate per standardizzare i diversi livelli di allestimento.
I cicli di lavoro dei veicoli elettrici e gli scenari di ricarica pubblica richiedono gradi di protezione IP67 e IP6K9K per impedire l'ingresso di acqua dopo il lavaggio a pressione. I programmi di alleggerimento includono alloggiamenti in alluminio con guarnizioni sigillate che mitigano la corrosione galvanica, riducendo la massa complessiva senza compromettere la resistenza. Nel complesso, i requisiti di tenuta spingono i fornitori verso la scienza dei materiali avanzata e lo stampaggio di precisione per garantire prestazioni a lungo termine.
Analisi geografica
Mercato dei connettori per autoveicoli nella regione Asia-Pacifico
L'area Asia-Pacifico ha guidato il mercato con il 39.07% del fatturato globale nel 2025 e mantiene un solido slancio grazie all'aumento dell'adozione di veicoli elettrici a batteria da parte della Cina nell'ambito della sua politica di doppio credito. Fornitori locali come Luxshare Precision collocano le proprie fabbriche accanto ai principali stabilimenti di veicoli elettrici, riducendo l'impatto logistico e rispettando i tempi di consegna. L'India accelera l'elettrificazione dei veicoli a due ruote attraverso l'incentivo FAME II, incrementando la domanda di connettori economici ma durevoli, adatti ai climi tropicali. Il Giappone si affida a decenni di esperienza nei microconnettori per fornire collegamenti ad alta affidabilità per i primi prototipi di veicoli autonomi, mentre la Corea del Sud finanzia laboratori di convalida ad alta tensione in linea con l'aumento della capacità delle celle delle batterie. I paesi del Sud-Est asiatico, tra cui Indonesia e Vietnam, ottengono impegni per programmi di assemblaggio da parte di OEM globali che cercano di diversificare oltre la Cina, incoraggiando i produttori di connettori ad aggiungere centri tecnici regionali.
Mercato dei connettori per autoveicoli in Nord America ed Europa
Il Nord America avanza con l'aumento della produzione nazionale di veicoli elettrici secondo le normative IRA sui contenuti nazionali, spingendo diverse grandi aziende di connettori ad ampliare le linee di assemblaggio statunitensi per ottenere l'idoneità ai crediti d'imposta federali. Il corridoio di Bajío in Messico rafforza la sua posizione di polo di near-shoring, dove la prossimità e il libero scambio riducono i tempi di consegna per gli stabilimenti statunitensi. L'Europa sostiene la leadership tecnologica grazie alla spinta della Germania verso sistemi a 800 V e piattaforme software-defined, che richiedono connettori a bassa induttanza e ad alta velocità per i sistemi di propulsione e la carrozzeria. Il Regno Unito rimane attivo nei progetti pilota di veicoli autonomi alla ricerca di collegamenti a bassissima latenza, sebbene le divergenze normative post-Brexit aumentino la complessità della certificazione. Francia, Italia e Spagna stabilizzano la domanda di connettori grazie all'elettrificazione delle piattaforme, mentre la Russia registra importazioni limitate a causa delle sanzioni, il che spinge a uno spostamento degli approvvigionamenti verso alternative regionali.
Mercato dei connettori per autoveicoli in Medio Oriente e Sud America
Il Sud America riprende i volumi di produzione mentre il Brasile si riprende dalle interruzioni dovute alla pandemia; il contenuto di connettori locali cresce lentamente ma costantemente, poiché gli OEM localizzano più sottosistemi. Medio Oriente e Africa registrano il CAGR regionale più rapido, pari al 15.17% fino al 2031, sostenuto dalla spinta produttiva di veicoli elettrici dell'Arabia Saudita, supportata dal Fondo di Investimento Pubblico, e dall'attività di assemblaggio catalizzata dagli accordi commerciali dell'Egitto. Gli Emirati Arabi Uniti sfruttano i loro punti di forza logistici per diventare un hub di distribuzione regionale. La Turchia consolida le sue catene di approvvigionamento di secondo livello attorno a programmi di veicoli orientati all'esportazione, mentre il Sudafrica progredisce verso l'elettrificazione ibrida e a batteria nei suoi cluster produttivi costieri. I mercati subsahariani, tra cui Nigeria e Kenya, vedono l'adozione iniziale di veicoli elettrici a due ruote, che richiedono connettori robusti e di facile manutenzione, adatti alle infrastrutture di riparazione locali.
Panorama normativo
La progettazione e la validazione dei connettori per veicoli elettrici seguono sempre più gli standard internazionali e nazionali incentrati sulla sicurezza della ricarica conduttiva e sui requisiti di interconnessione ad alta tensione (AT). Nel gennaio 2026, la IEC ha ampliato il suo quadro normativo per i connettori di ricarica per veicoli elettrici con la norma EN IEC 62196-1:2026 e ha aggiunto specifiche tecniche per casi d'uso a potenza più elevata, tra cui la norma IEC TS 63379:2026 sui connettori e i cavi di ricarica CC per veicoli in megawatt e la norma IEC TS 62196-7:2026 per gli adattatori di ricarica CC per veicoli, inasprendo le aspettative in merito all'aumento della temperatura dei connettori, al bloccaggio e al comportamento di disconnessione sicura in ambienti ad alta corrente.
La Cina continua a codificare i requisiti per i connettori dei veicoli elettrici attraverso standard nazionali amministrati dall'Amministrazione statale per la regolamentazione del mercato e dall'Amministrazione nazionale per la standardizzazione. La norma GB/T 37133-2025 (entrata in vigore a febbraio 2025) specifica i requisiti per i sistemi di connessione ad alta tensione dei veicoli elettrici, mentre la GB/T 32879-2025 (pubblicata a giugno 2025, in vigore da gennaio 2026) riguarda i connettori per i pacchi batteria intercambiabili, rafforzando le esigenze di conformità in materia di protezione ad alta tensione e interfacce standardizzate. Parallelamente, la SAE International ha aggiornato la norma J3068 a settembre 2024 per i connettori di trasferimento di potenza trifase per veicoli elettrici. Anche le normative tecniche globali del gruppo di lavoro UNECE WP.29 rimangono un percorso chiave di armonizzazione per i requisiti di sicurezza che si ripercuotono sulle scelte progettuali di tenuta, interblocco e isolamento dei connettori nelle diverse regioni.
Analisi della catena del valore
I connettori per autoveicoli attraversano una catena di fornitura a più livelli che inizia con le materie prime (rame e leghe di rame per i contatti, metalli di placcatura come stagno/nichel/oro o palladio per la resistenza alla corrosione e termoplastiche tecniche come PBT, PA66, PPS e LCP per gli alloggiamenti), seguita dalla produzione dei componenti (stampaggio/formatura dei contatti, stampaggio a iniezione degli alloggiamenti con stampi temprati e assemblaggio, collaudo e confezionamento automatizzati). I produttori di cablaggi e i fornitori di distribuzione elettrica di primo livello integrano i connettori nei cablaggi, nelle scatole di derivazione, nei pacchi batteria, negli inverter e nelle centraline elettroniche, prima della consegna agli impianti di assemblaggio finale degli OEM. Le architetture E/E zonali aumentano l'importanza dei sottoassiemi di cablaggi pre-terminati e controllati in termini di qualità per ridurre la complessità a bordo linea.
La catena di fornitura viene rimodellata dall'integrazione verticale e dalla collaborazione tra i vari livelli, con l'obiettivo di ridurre costi, pesi e garantire la tracciabilità. La chiusura, nel luglio 2025, dell'acquisizione da parte di Luxshare-ICT di una partecipazione del 50.1% nella divisione Leoni Wiring Systems e del 100% in Automotive Cable Solutions ha rafforzato la capacità di fornitura combinata di cavi, connettori e cablaggi. Nel luglio 2026, TE Connectivity ha annunciato un accordo a quattro con SBT Ultrasonic, Boway Alloy e Komax per creare un framework end-to-end per la produzione in serie di cablaggi automobilistici in alluminio anziché in rame, collegando il know-how sui materiali, la saldatura e l'automazione in modo da poter modificare la progettazione di connettori e terminazioni. Gli ecosistemi di condivisione dei dati e di definizione degli standard di settore (ad esempio, Catena-X, SEMI Smart Mobility e AIAG Supplier Alliance) aggiungono struttura alla qualificazione dei fornitori, alla gestione dei prodotti chimici e alla tracciabilità, influenzando la selezione dei materiali dei connettori, la disciplina PPAP e i cicli di gestione delle modifiche.
Panorama competitivo
Il mercato dei connettori per il settore automotive mostra una moderata concentrazione, con TE Connectivity, Yazaki, Aptiv, Molex e Amphenol che detengono collettivamente una quota considerevole, basata su rapporti di progettazione pluridecennali e vaste librerie di brevetti. I cicli di vita delle piattaforme, che vanno dai 5 agli 8 anni, vincolano specifici codici prodotto, creando barriere all'ingresso per i ritardatari. Si registrano spazi vuoti nei connettori per dati ad alta velocità e per la ricarica modulare, dove specialisti come Rosenberger e Hirose sfruttano la profonda competenza in ambito RF e ottico per proteggere le prese nelle piattaforme ADAS e zonali premium.
I produttori cinesi, guidati da Luxshare Precision, espandono la propria presenza raggruppando cavi e connettori, riducendo i rischi legati agli approvvigionamenti OEM e comprimendo i tempi di consegna, in particolare per le start-up di produttori di veicoli elettrici focalizzate sulla rapidità di immissione sul mercato. La tecnologia di processo sta diventando un fattore di differenziazione chiave. I principali attori implementano l'ispezione visiva basata sull'apprendimento automatico per rilevare difetti di crimpatura e sigillatura in linea, riducendo l'esposizione alle richieste di garanzia. Gli sviluppi verticali nella compoundazione di resine e nello stampaggio a contatto migliorano la sicurezza della fornitura in caso di serraggio di materiali plastici ad alta temperatura, riducendo al contempo i tempi di consegna dalla progettazione alla produzione.
I concorrenti più piccoli si ritagliano nicchie nelle unità di scollegamento delle batterie e nelle sbarre collettrici ad alta corrente, settori poco serviti dai cataloghi ad ampio spettro dei principali operatori. La partecipazione ai gruppi di lavoro IEEE, ISO e CharIN garantisce una visibilità anticipata sulle specifiche emergenti e posiziona i contributori come partner di sviluppo preferenziali. Gli analisti del settore prevedono un consolidamento selettivo, poiché i fornitori cercano economie di scala per coprire i crescenti costi di ricerca e sviluppo. Tuttavia, i concorrenti regionali con vantaggi di ingegneria agile e prossimità manterranno quote significative laddove prevalgono i requisiti di contenuto locale.
Leader del settore dei connettori per autoveicoli
-
TE connettività ltd
-
PLC Aptiv
-
Società Amphenol
-
Società Yazaki
-
Molex Inc. (Koch Industries)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: TE Connectivity ha inaugurato uno stabilimento di produzione per il settore automobilistico di 39,900 metri quadrati a Nantong, nella provincia di Jiangsu, in Cina, grazie a un investimento di 150 milioni di dollari. La maggiore capacità produttiva supporta la fornitura locale di soluzioni di connettività ad alte prestazioni per il settore automobilistico, comprese le tolleranze più ristrette e i requisiti di validazione associati ai propulsori elettrificati e alle architetture zonali. Inoltre, rafforza la capacità di TE Connectivity di servire i programmi OEM cinesi con tempi di consegna più brevi e percorsi di qualificazione regionali.
- Dicembre 2025: Molex ha lanciato il suo sistema di connettori modulari filo-filo MX-DaSH, che integra terminali di alimentazione e di segnale in un approccio modulare unificato. Il design mira a semplificare i cablaggi e a ridurne il peso, allineandosi alle tendenze degli OEM verso architetture elettriche a zone e interfacce più standardizzate e in numero inferiore. Questo tipo di modularizzazione consente modifiche più rapide alla configurazione dei cablaggi su piattaforme globali, mantenendo al contempo la coerenza della famiglia di connettori.
- Settembre 2024: SAE International ha rivisto lo standard J3068 per i sistemi di trasferimento di potenza dei veicoli elettrici che utilizzano un accoppiatore trifase. L'aggiornamento rafforza le aspettative tecniche per le interfacce di ricarica conduttive ad alta potenza e influenza il modo in cui i fornitori di connettori affrontano la geometria di accoppiamento, i dispositivi di sicurezza e la validazione. Contribuisce inoltre ad allineare lo sviluppo dei componenti con i requisiti in evoluzione delle infrastrutture di ricarica CA in diverse regioni.
Ambito e metodologia
I connettori vengono utilizzati principalmente per collegare o scollegare le linee elettriche. Nelle automobili, vengono utilizzati diversi tipi di connettori, come connessioni filo-cavo, connessioni scheda-cavo e connessioni dispositivo, per collegare o scollegare parti o dispositivi prefabbricati al cablaggio specifico.
Il mercato dei connettori per autoveicoli è segmentato in base all'applicazione, al tipo di veicolo, al tipo di propulsione, al tipo di connettore, alla tenuta delle connessioni e all'area geografica. Per applicazione, il mercato è segmentato in Powertrain, Sicurezza, Cablaggio e Distribuzione di Potenza, Comfort e Convenienza, Navigazione e Strumentazione, ADAS e Guida Autonoma, Ricarica e Gestione dell'Energia. Per tipologia di veicolo, il mercato è segmentato in Autovetture, Veicoli Commerciali Leggeri, Veicoli Commerciali Medi e Pesanti, Veicoli a Due Ruote e Autobus e Pullman. Per tipologia di propulsione, il mercato è segmentato in Motori a Combustione Interna, Veicoli Elettrici Ibridi, Veicoli Elettrici Ibridi Plug-in, Veicoli Elettrici a Batteria e Veicoli Elettrici a Celle a Combustibile. Per tipologia di connettore, il mercato è segmentato in Wire-to-Wire, Wire-to-Board, Board-to-Board, I/O e Circolari, FFC/FPC e Micro, e Alta Velocità/Alta Tensione. Per tenuta delle connessioni, il mercato è segmentato in Sigillati e Non Sigillati. In base alla geografia, il mercato è segmentato in Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa.
Il rapporto fornisce le dimensioni del mercato e le previsioni in termini di valore (USD) e volume (unità).
| Powertrain |
| Sicurezza |
| Cablaggio del corpo e distribuzione dell'alimentazione |
| Comfort, praticità e intrattenimento |
| Navigazione e strumentazione |
| ADAS e sistemi autonomi |
| Ricarica e gestione dell'energia (EV) |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Due ruote |
| Autobus e Pullman |
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicoli ibridi elettrici plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Cavo a filo |
| Cavo-scheda |
| Board to Board |
| I/O e circolare |
| FFC/FPC e Micro |
| Alta velocità / Alta tensione |
| Sealed |
| non sigillate |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Vietnam | |
| Philippines | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Powertrain | |
| Sicurezza | ||
| Cablaggio del corpo e distribuzione dell'alimentazione | ||
| Comfort, praticità e intrattenimento | ||
| Navigazione e strumentazione | ||
| ADAS e sistemi autonomi | ||
| Ricarica e gestione dell'energia (EV) | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Due ruote | ||
| Autobus e Pullman | ||
| Per tipo di propulsione | Veicoli con motore a combustione interna (ICE). | |
| Hybrid Electric Vehicles (HEV) | ||
| Veicoli ibridi elettrici plug-in (PHEV) | ||
| Batteria veicoli elettrici (BEV) | ||
| Veicoli elettrici a celle a combustibile (FCEV) | ||
| Per tipo di connettore | Cavo a filo | |
| Cavo-scheda | ||
| Board to Board | ||
| I/O e circolare | ||
| FFC/FPC e Micro | ||
| Alta velocità / Alta tensione | ||
| Per sigillatura della connessione | Sealed | |
| non sigillate | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei connettori per autoveicoli entro il 2031?
Si prevede che raggiungerà i 11.69 miliardi di dollari entro il 2031, con un CAGR del 7.33% a partire dal 2026.
Quale campo applicativo sta crescendo più velocemente?
I sistemi ADAS e autonomi mostrano la traiettoria di crescita più elevata, con un CAGR del 17.76% fino al 2031.
Quale categoria di veicoli acquista attualmente il maggior numero di connettori?
Le autovetture sono in testa alla domanda e rappresentano il 54.87% dei ricavi del 2025.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione del Medio Oriente e dell'Africa registrerà il CAGR più rapido, pari al 15.17% fino al 2031.
Quale tipo di connettore detiene oggi la quota maggiore?
I connettori filo-filo dominano con il 31.68% dei ricavi del 2025.


