

Dimensioni e quota del mercato dei convertitori catalitici per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
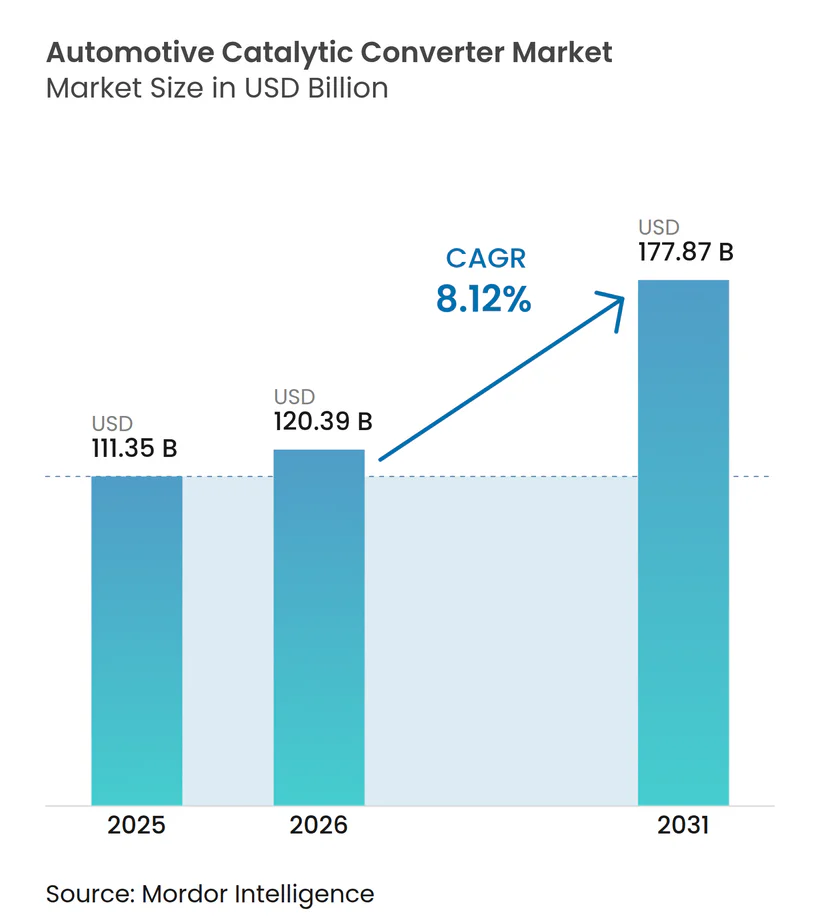
| Dimensione del mercato (2026) | 120.39 miliardo di dollari |
| Dimensione del mercato (2031) | 177.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei convertitori catalitici per autoveicoli di Mordor Intelligence
Si prevede che il mercato dei convertitori catalitici crescerà da 111.35 miliardi di dollari nel 2025 a 120.39 miliardi di dollari nel 2026, per poi raggiungere i 177.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.12% nel periodo 2026-2031. Questa espansione riflette il progressivo inasprimento delle normative a partire dal 2025, tra cui Euro 7, China 7 e gli standard aggiornati degli Stati Uniti, che impongono tutti un maggiore utilizzo di metalli preziosi e l'impiego di chimiche di rivestimento più avanzate. Ulteriore impulso alla crescita deriva dalla ripresa della produzione globale di veicoli a combustione interna e ibridi, dalle strategie di sostituzione dei metalli preziosi che riducono il rischio di costi e dalle attività di retrofit nelle flotte di macchinari non stradali. La resilienza della catena di approvvigionamento, i nuovi progetti di motori a combustione interna a idrogeno e i promettenti catalizzatori monomateriale completano il quadro delle opportunità per il mercato dei convertitori catalitici.
Punti chiave del rapporto
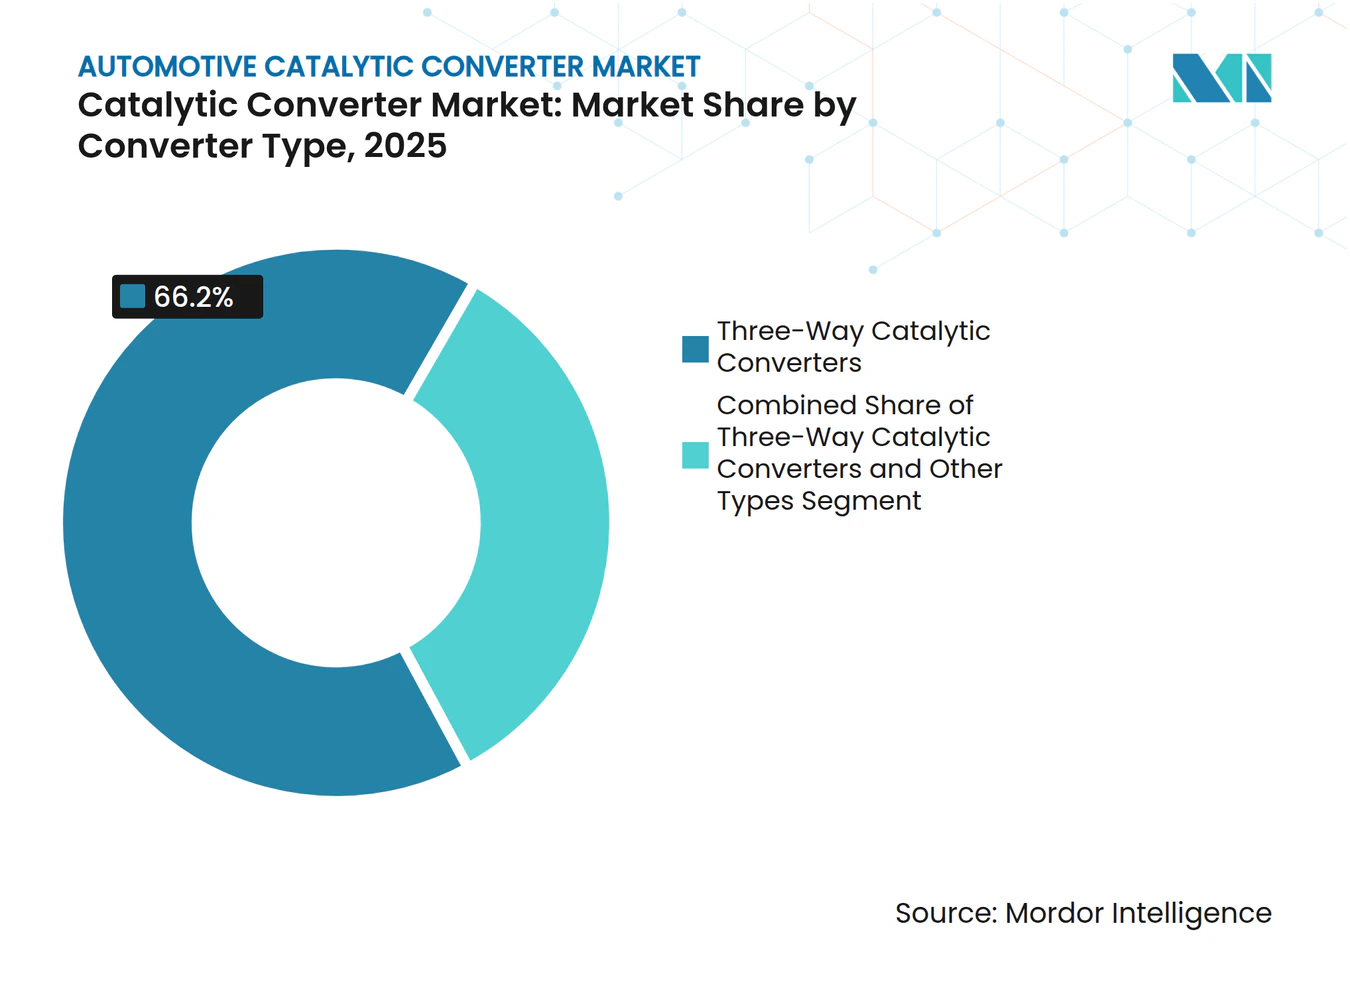
- In base al tipo di convertitore, nel 66.20 i sistemi a tre vie detenevano il 2025% della quota di mercato dei convertitori catalitici, mentre si prevede che la categoria "altri tipi" crescerà a un CAGR dell'11.59% fino al 2031.
- In base alla tipologia di veicolo, nel 63.05 le autovetture rappresentavano il 2025% della quota di mercato dei convertitori catalitici; i veicoli commerciali medi e pesanti sono destinati a registrare il CAGR più rapido, pari al 8.95% entro il 2031.
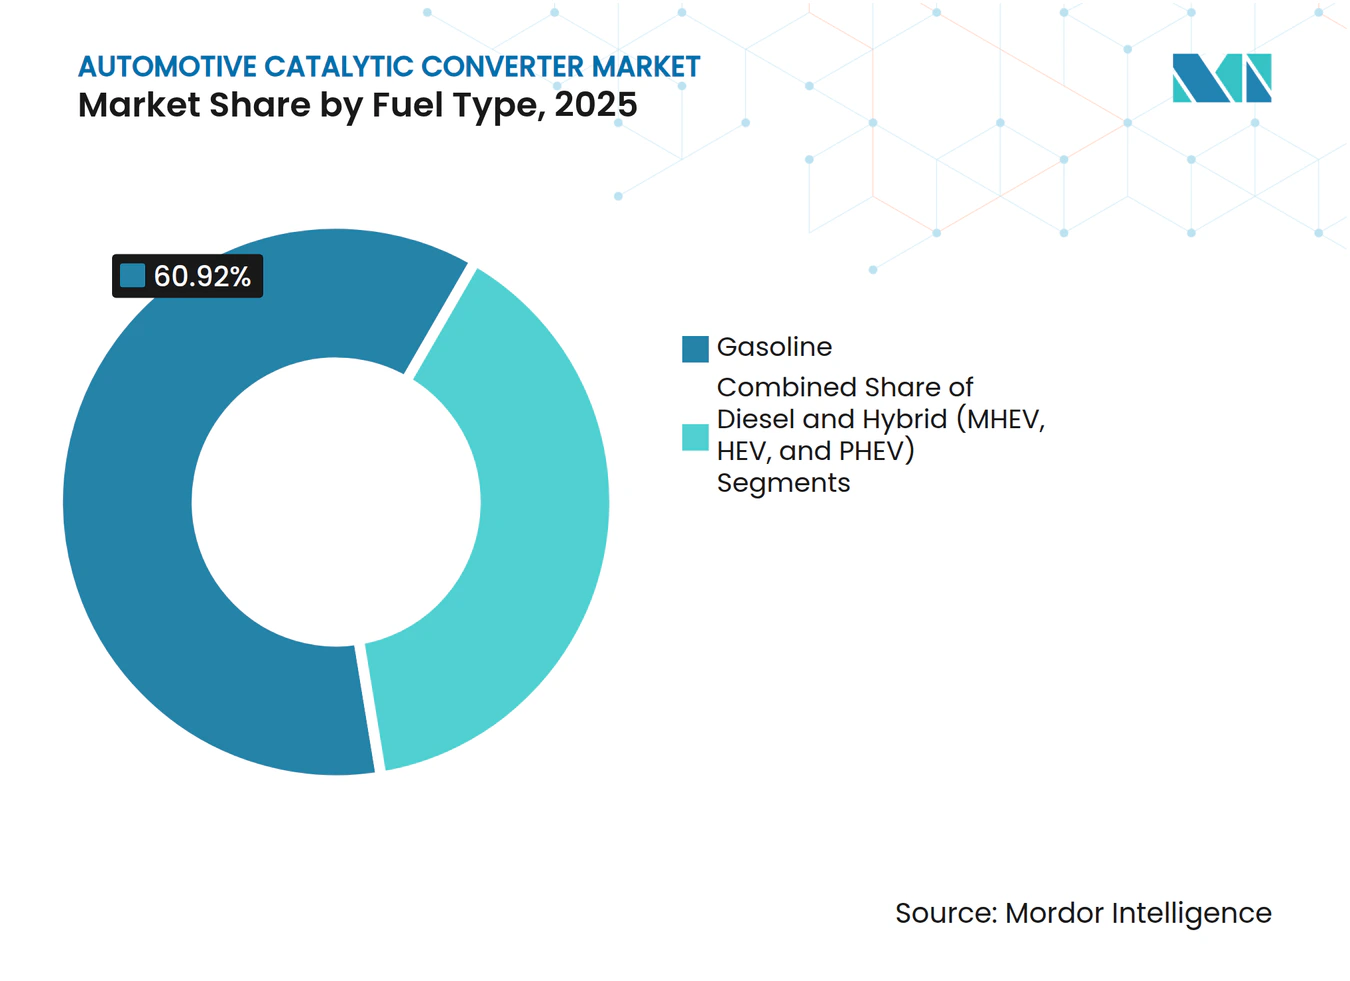
- In base al tipo di carburante, i motori a benzina hanno conquistato una quota del 60.92% del mercato dei convertitori catalitici nel 2025, mentre si prevede che gli ibridi cresceranno a un CAGR del 9.01% durante il periodo di previsione.
- In base al materiale del substrato, nel 48.20 i substrati di palladio hanno rappresentato il 2025% della quota di mercato dei convertitori catalitici; i substrati di rodio hanno guidato la crescita con un CAGR del 6.48%.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 49.30% del mercato dei convertitori catalitici nel 2025 ed è anche la regione in più rapida crescita, con un CAGR del 7.72% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei convertitori catalitici per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Legislazione rigorosa sulle emissioni post-2025 | + 2.8% | Globale, con implementazione anticipata nell'UE e in Cina | Medio termine (2-4 anni) |
| Ripresa dei volumi di produzione globali di motori a combustione interna e ibridi | + 1.9% | Globale, concentrato in APAC e Nord America | A breve termine (≤ 2 anni) |
| Carichi di metalli preziosi in GDI e ibridi leggeri | + 1.6% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Domanda di retrofit OEM da parte di macchinari mobili/non stradali | + 1.2% | Regioni UE Stage V, CARB Tier 5, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Lacune nella catena di fornitura a causa del boom del riciclaggio tramite furto di convertitori | + 0.8% | Nucleo del Nord America, ricadute sull'UE | A breve termine (≤ 2 anni) |
| Incentivi crescenti per i veicoli a idrogeno e a combustione interna | + 0.4% | Adozione anticipata da UE e Giappone, Stati Uniti emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La severa legislazione sulle emissioni post-2025 stimola gli aggiornamenti tecnologici
L'Euro 7 inizia ad essere gradualmente introdotto a partire da luglio 2025 ed estende la durata di conformità a otto anni/160,000 km, obbligando le case automobilistiche a specificare strati di metalli preziosi più spessi e filtri antiparticolato per motori a benzina più sofisticati. [1] Commissione europea, “Regolamento (UE) 2024/1257 sull'omologazione di veicoli a motore e motori per quanto riguarda le loro emissioni e la durata delle batterie (Euro 7)”, eur-lex.europa.eu La China 7 rispecchia e, per molti aspetti, supera l'Euro 7, richiedendo limiti al numero di particolato e test sulle emissioni in condizioni di guida reali su tutte le piattaforme. Negli Stati Uniti, norme più severe per i veicoli fuoristrada e leggeri colmano le lacune normative storiche. Le soglie globali unificate eliminano il margine di tempo che gli OEM utilizzavano in precedenza, accelerando i cicli di progettazione per i sistemi avanzati a tre e quattro vie.
Ripresa della produzione globale di motori ICE e ibridi dopo il COVID
La produzione mondiale di veicoli leggeri ha registrato un ripristino dei volumi nelle linee di produzione a benzina, diesel e ibride. I veicoli commerciali hanno incrementato i volumi grazie alla domanda logistica, mentre gli stimoli infrastrutturali nella regione Asia-Pacifico hanno mantenuto attive le linee di assemblaggio di veicoli pesanti. Gli ibridi rappresentavano circa il 10% della produzione e necessitano di maggiori volumi di catalizzatori per controllare le emissioni in fase di avviamento a freddo durante i frequenti cicli di arresto e riavvio. L'Associazione Cinese dei Produttori di Automobili sta implementando una strategia di sviluppo in tre fasi che mira a ridurre del 20% le emissioni di carbonio entro il 2035 attraverso una maggiore efficienza termica e sistemi avanzati di controllo delle emissioni. L'utilizzo normalizzato degli impianti aumenta le spedizioni di unità a breve termine per il mercato dei convertitori catalitici, nonostante la pressione dell'elettrificazione a lungo termine.[2]Asian Clean Fuels Association, "L'evoluzione dei motori a combustione interna (ICE) e dei veicoli a nuova energia (NEV) in Cina: una revisione e prospettive per il settore", acfa.org
Carichi di metalli preziosi più elevati nei motori GDI e Mild Hybrid
I motori a iniezione diretta di benzina hanno raggiunto una penetrazione del 73% nel 2023 ed emettono particolato più fine rispetto ai motori a iniezione diretta, costringendo le case automobilistiche a integrare metalli del gruppo del platino e filtri antiparticolato rivestiti. La turbocompressione e la mild hybrid, entrambe diffuse nelle applicazioni GDI, ampliano le finestre di composizione e temperatura dei gas di scarico, richiedendo un controllo stechiometrico preciso e un'accensione più rapida. Il conseguente aumento dell'intensità di iniezione PGM rafforza la crescita del fatturato, anche se le iniziative di sostituzione mirano alla neutralità dei costi.
Domanda di retrofit OEM da parte di macchinari mobili/non stradali ESG Pressure
Le normative Stage V e Tier 5, in arrivo, impongono ai proprietari di macchinari edili, agricoli e industriali di installare catalizzatori avanzati sui motori più vecchi. I motori non stradali rimangono spesso in servizio per vent'anni, creando una domanda incrementale di ricambi che si estenderà ben oltre il 2030. Gli operatori di flotte adottano pacchetti di retrofit per soddisfare gli impegni aziendali in materia di ESG e i criteri di appalto per le amministrazioni comunali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità estrema dei prezzi del PGM | -1.8% | Impatto globale e concentrato nei mercati sensibili ai costi | A breve termine (≤ 2 anni) |
| Accelerazione dei veicoli elettrici a batteria (BEV) che riduce la domanda unitaria a lungo termine | -1.4% | UE e Cina in testa, seguite dal Nord America | Medio termine (2-4 anni) |
| Repressione dell'approvvigionamento illecito di PGM | -0.9% | Catene di fornitura globali, focus sui materiali di provenienza africana | Medio termine (2-4 anni) |
| Commercializzazione di catalizzatori monomateriale | -0.6% | Mercati ad alta intensità di ricerca, Giappone e Germania in testa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Estrema volatilità dei prezzi dei metalli del gruppo del platino
Il calo del palladio da oltre 3,000 dollari l'oncia nel 2022 a meno di 1,000 dollari l'oncia all'inizio del 2025, e le oscillazioni del platino tra 900 e 1,100 dollari l'oncia, complicano i budget di approvvigionamento e incoraggiano la sostituzione. I fornitori si proteggono, ma i piccoli operatori faticano a compensare le oscillazioni dei prezzi, riducendo la visibilità dei margini a breve termine e ritardando gli ordini in caso di shock dei costi. Le previste riduzioni degli investimenti in conto capitale delle miniere sudafricane minacciano di restringere l'offerta più avanti nel decennio.
Penetrazione accelerata dei veicoli elettrici a batteria (BEV) che riduce la domanda unitaria a lungo termine
L'adozione di veicoli elettrici ha subito una significativa accelerazione nel 2024, creando un cambiamento strutturale che riduce il mercato potenziale per i convertitori catalitici, poiché i veicoli elettrici a batteria non richiedono sistemi di controllo delle emissioni. Lo scenario di transizione economica di BloombergNEF prevede tassi di adozione ancora più aggressivi, prevedendo che i veicoli elettrici raggiungeranno il 45% delle vendite globali di veicoli per passeggeri entro il 2030 e il 73% entro il 2040, con un aumento previsto delle vendite globali di veicoli elettrici per passeggeri da 13.9 milioni nel 2023 a oltre 30 milioni entro il 2027. La variabilità geografica della transizione offre ai produttori di catalizzatori l'opportunità di ottimizzare le proprie strategie regionali, poiché i mercati con tassi di adozione dei veicoli elettrici più lenti mantengono una domanda più elevata di tecnologie avanzate per il controllo delle emissioni.
Analisi del segmento
Per tipo di convertitore: Sistemi multifunzionali avanzati Espandi
I convertitori a tre vie hanno mantenuto una quota del 66.20% del mercato dei convertitori catalitici nel 2025, a dimostrazione della loro compatibilità universale con i motori a benzina stechiometrici. L'inasprimento delle normative relative al numero di particolato e alla durata mantiene questo formato fondamentale per la conformità, sebbene le formulazioni di carico metallico e wash-coat continuino a evolversi. Si prevede che le dimensioni del mercato dei convertitori catalitici per le unità a tre vie cresceranno in linea con la produzione complessiva di veicoli fino al 2031, supportate dall'ibridazione che amplifica gli avviamenti a freddo.
Una nuova ondata di convertitori a quattro vie, trappole per NOx magre e sistemi combinati di riduzione catalitica selettiva si concentra nella categoria "altri tipi", che si prevede crescerà a un CAGR dell'11.59%. Studi di laboratorio presso la Washington State University dimostrano che la formazione di cluster di ceria su scala nanometrica indotta dall'elevato calore di scarico aumenta l'attività di dieci volte, utilizzando al contempo meno metalli preziosi, una scoperta che potrebbe rimodellare le curve dei costi. Una ricerca parallela sui catalizzatori perovskiti autorigeneranti mira a ridurre il contenuto di PGM fino al 90%, preparando il terreno per una più ampia adozione una volta raggiunti i parametri di scala produttiva e di durata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le flotte commerciali accelerano la crescita
Le autovetture hanno dominato il mercato dei convertitori catalitici nel 2025, con una quota di mercato del 63.05%, trainata dalla loro scala di produzione assoluta. Nonostante la quota sia in lieve calo con la crescita dell'elettrificazione, i catalizzatori per autovetture rimangono un elemento fondamentale grazie alla lunga durata delle flotte, ai lanci di ibridi a ciclo avanzato e alle emergenti strategie di downsizing dei motori diesel a benzina.
I veicoli commerciali medi e pesanti registrano il CAGR più rapido, pari al 8.95%. L'espansione della logistica, la spesa per le infrastrutture e i limiti più restrittivi per gli NOx per veicoli pesanti spingono i gestori delle flotte verso catalizzatori di maggiore capacità e garanzie più lunghe. Gli sviluppatori stanno già validando i sistemi a idrogeno per i trasporti a lungo raggio, aprendo una nuova strada per i catalizzatori a tre vie che devono tollerare flussi di idrogeno al 100% ad alte temperature di scarico, pur continuando a contenere gli NOx. I veicoli fuoristrada, sebbene di nicchia, prolungano la crescita sfruttando i pacchetti di retrofit Stage V con alloggiamenti su misura realizzati con tubi.
Per tipo di carburante: l'ibridazione altera i cicli di lavoro del catalizzatore
I motori a benzina hanno rappresentato il 60.92% del mercato dei convertitori catalitici nel 2025, a conferma della loro consolidata presenza nella maggior parte dei segmenti di mercato. I motori GDI ad alta compressione e con iniezione diretta potenziata aumentano le emissioni di particolato, rendendo necessari filtri antiparticolato per motori a benzina rivestiti con metalli del gruppo del platino che mantengono l'efficienza anche in condizioni di carburazione povera.
I veicoli ibridi (mild, full e plug-in) rappresentano il segmento con il CAGR più rapido, pari al 9.01%, poiché le case automobilistiche integrano moduli di propulsione elettrificati nei motori convenzionali. I frequenti spegnimenti richiedono catalizzatori che si accendono in pochi secondi e si rigenerano rapidamente sotto carico transitorio, stimolando la domanda di mattoni riscaldati elettricamente e substrati a bassa massa. Il diesel rimane indispensabile per il trasporto merci a lungo raggio, ma la sua quota nei veicoli leggeri è in calo. Le ricerche sui catalizzatori diesel riscaldati elettricamente affermano una rimozione del 75% degli NOx durante i cicli a bassa temperatura, a dimostrazione della resilienza della tecnologia anche in caso di calo dei volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale del substrato: le strategie di sostituzione modificano il mix di PGM
I substrati di palladio hanno dominato la scena con una quota del 48.20% nel 2025, ma la volatilità dei costi incoraggia gli OEM a specificare il platino nelle nuove piattaforme benzina laddove la compatibilità lo consenta. La sostituzione ha raggiunto le 700 koz nel 2024 e probabilmente persisterà per l'intero ciclo di vita dei veicoli, che si estende per sette anni. Il platino conquista quindi una quota incrementale nella benzina, pur mantenendo il predominio del diesel, poiché la tolleranza allo zolfo rimane critica.
Il rodio, sebbene utilizzato in volumi assoluti inferiori, è destinato a un CAGR del 6.48% poiché non esiste un'alternativa valida per la riduzione profonda degli NOx in condizioni di scarico ad alto contenuto di ossigeno. La categoria "altri", che comprende compositi ceria-vanadio, perovskiti avanzate e formulazioni SCR all'ossido di vanadio, rimane esplorativa ma strategicamente importante per diversificare l'approvvigionamento rispetto ai PGM, materiali rari. Le prime celle di prova mostrano velocità di reazione ammoniaca-SCR 10-14 volte superiori rispetto alle classiche miscele vanadio/titania, suggerendo un potenziale di sostituzione considerevole a lungo termine in caso di successo dell'aumento di scala.
Analisi geografica
Mercato dei convertitori catalitici per autoveicoli nella regione Asia-Pacifico
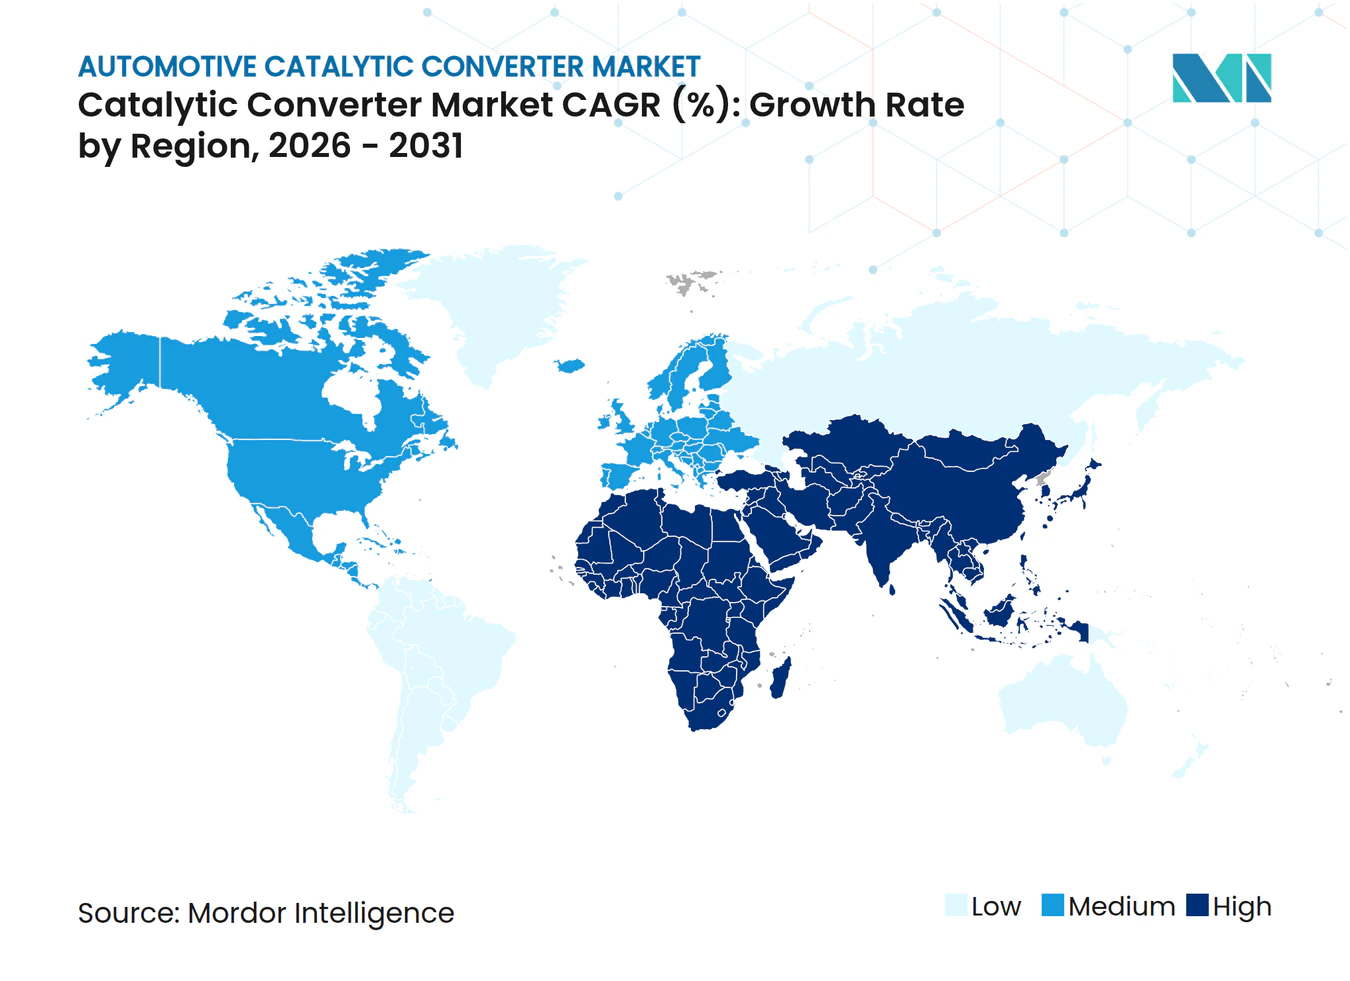
L'area Asia-Pacifico ha controllato il 49.30% del fatturato del mercato dei convertitori catalitici nel 2025 e si prevede un'espansione a un CAGR del 7.72% fino al 2031. La Cina consolida la crescita regionale grazie agli standard China 7, che integrano protocolli per il numero di particolato e la guida reale superiori alle soglie europee. L'India aumenta i volumi con l'aumento della produzione automobilistica per soddisfare sia la domanda di mobilità interna che gli ordini dall'estero. La produzione regionale di veicoli pesanti beneficia di infrastrutture che stimolano le vendite di camion e attrezzature fuoristrada. I contratti futures su platino e palladio quotati su una nuova borsa di Guangzhou professionalizzano ulteriormente l'approvvigionamento di metalli, riducendo l'esposizione dei produttori locali agli shock dei prezzi.
Mercato nordamericano dei convertitori catalitici per autoveicoli
Si prevede che il Nord America crescerà a un CAGR del 5.02%. Le normative federali aggiornate impongono una riduzione del 50% di NMOG + NOx entro il 2032 e impongono l'adozione di filtri antiparticolato per motori a benzina. Texas, Michigan e Ontario rimangono poli produttivi chiave per i convertitori di veicoli leggeri, mentre le proposte off-road Tier 5 in California prevedono sistemi SCR avanzati per i macchinari da costruzione. Gli investimenti nei laboratori di prova per motori a idrogeno dimostrano l'impegno della regione verso la propulsione alternativa, pur continuando a fare affidamento sul post-trattamento per l'abbattimento degli NOx.
Mercato europeo dei convertitori catalitici per autoveicoli
Il CAGR del 4.72% in Europa riflette una base di veicoli matura, sotto pressione a causa delle vendite obbligatorie di veicoli a zero emissioni dopo il 2035. La domanda di catalizzatori a breve termine aumenta con l'introduzione di una durata di otto anni e finestre di conformità termica estese nell'Euro 7. I principali fornitori si concentrano su rivestimenti di lavaggio ad alta densità, mattoni riscaldati elettricamente e algoritmi combinati di rigenerazione NOx/particolato per soddisfare i rigorosi limiti Euro 7. L'attività di retrofit nelle flotte non stradali sostiene i volumi dell'aftermarket una volta che la domanda di auto nuove si stabilizza.
Panorama normativo
La politica sulle emissioni post-2025 inasprisce i requisiti di durata e conformità in condizioni reali, elevando le prestazioni dei sistemi di post-trattamento e gli standard di calibrazione. Nell'Unione europea, il regolamento (UE) 2024/1257 (Euro 7) ridefinisce i requisiti di omologazione ed estende la durata, con applicazione per i nuovi tipi di veicoli leggeri a partire dal 29 novembre 2026; il regolamento di esecuzione (UE) 2025/1706 della Commissione definisce le metodologie tecniche utilizzate per l'omologazione Euro 7 delle emissioni di scarico ed evaporative.
Negli Stati Uniti, le norme relative ai motori per veicoli pesanti a partire dall'anno modello 2027 sono codificate nel 40 CFR 1036.104 per gli inquinanti di riferimento, mentre l'attività dell'EPA nel 2026 include una proposta nell'ambito di una revisione completa degli standard Tier 4 per gli inquinanti di riferimento per veicoli leggeri e medi, che modificherebbe il programma di introduzione graduale. Nell'ambito dei principali programmi (Euro 7 e l'emergente direzione China 7), l'attenzione si è estesa all'ammoniaca (NH3) e al protossido di azoto (N2O), rafforzando la necessità di formulazioni di catalizzatori avanzate e di un controllo integrato del particolato sulle piattaforme a benzina.
Analisi della catena del valore
La catena del valore del convertitore catalitico comprende la fornitura e la raffinazione a monte dei metalli del gruppo del platino (PGM), la produzione del substrato e dei componenti del catalizzatore, l'integrazione del sistema di scarico e l'assemblaggio del veicolo presso i produttori di apparecchiature originali (OEM) e i fornitori di moduli di primo livello, nonché l'assistenza e la sostituzione post-vendita. Le fasi principali di produzione includono l'estrusione o la formatura del substrato, la preparazione e l'applicazione del rivestimento catalitico, l'impregnazione con PGM, la stabilizzazione termica e la calcinazione, seguite dall'incapsulamento negli alloggiamenti e dall'integrazione con sensori e sistemi di gestione termica.
L'approvvigionamento secondario tramite il riciclo a fine vita collega la raccolta, la lavorazione, la fusione e la raffinazione dei rottami alla produzione di catalizzatori, contribuendo ad attutire la volatilità nei mercati primari dei metalli del gruppo del platino (PGM). Le riprogettazioni dettate dalla conformità hanno un impatto sulla pianificazione dell'approvvigionamento e della produzione: il quadro normativo Euro 7 (Regolamento (UE) 2024/1257) e le relative metodologie di attuazione (Regolamento di esecuzione (UE) 2025/1706) impongono un controllo più rigoroso della qualità del substrato, dell'uniformità del rivestimento e del contenuto di metallo per soddisfare i requisiti di durabilità e omologazione entro la fine del 2026 per i nuovi veicoli M1 e N1 nell'UE.
Panorama competitivo
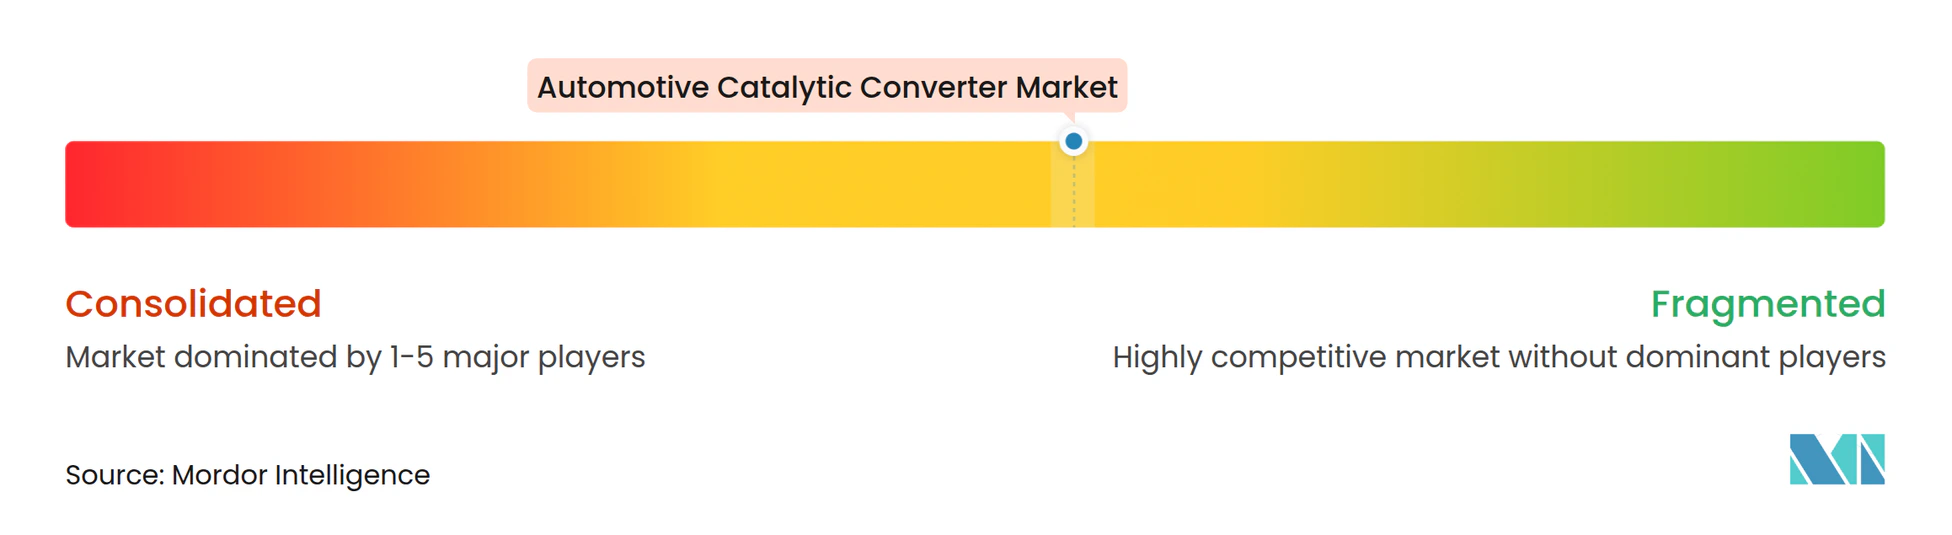
Il mercato è moderatamente concentrato, con i principali operatori che rappresentano una quota considerevole. Le economie di scala nel riciclo e nell'approvvigionamento dei metalli preziosi offrono un vantaggio in termini di costi, ma creano anche barriere per i concorrenti più piccoli. La differenziazione tecnologica è ora il principale terreno di competizione, con gli operatori affermati che investono in convertitori predisposti per l'idrogeno, riscaldatori elettrotermici per catalizzatori e modelli di calibrazione basati sull'apprendimento automatico che ottimizzano al volo i rapporti aria-carburante.
La specializzazione regionale è evidente. I gruppi europei puntano su moduli di scarico profondamente integrati per zone con normative severe. Le aziende asiatiche forniscono sistemi convenienti per modelli di volume, sfruttando la produzione di substrati verticalmente integrata. I produttori nordamericani si concentrano su soluzioni ad alta resistenza per autocarri pesanti e attrezzature fuoristrada. I programmi di riciclo a ciclo chiuso, guidati da grandi raffinerie, supportano sempre più gli impegni di neutralità carbonica degli OEM, dimostrando la tracciabilità dei PGM per l'intero ciclo di vita.
Le pipeline di innovazione includono composizioni chimiche perovskite che riducono l'intensità dei catalizzatori PGM, rivestimenti di lavaggio nanostrutturati che si rigenerano in situ e strutture a nido d'ape prodotte con la tecnica additiva che riducono il peso senza compromettere la superficie. Le tempistiche di lancio commerciale dipendono dalla produzione scalabile e dalla convalida pluriennale della durabilità sul campo, mantenendo i catalizzatori PGM tradizionali dominanti per gran parte del decennio.
Leader del settore dei convertitori catalitici per autoveicoli
-
Tenneco Inc
-
Marelli Holdings Co., Ltd.
-
Gruppo Eberspächer
-
Gruppo Boysen
-
Futaba Industrial Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Marelli ha presentato innovazioni in ambito propulsivo e termico ad Auto China 2026, incluse tecnologie per la gestione dei gas di scarico rilevanti per i moderni sistemi di post-trattamento. L'attenzione alle soluzioni integrate per la gestione termica e dei gas di scarico contribuisce a una maggiore conformità alle normative sulle emissioni nell'ambito delle architetture ibride e dei motori a combustione interna di dimensioni ridotte, rafforzando al contempo la posizione di Marelli nei programmi OEM rivolti al mercato cinese.
- Dicembre 2025: la divisione DRiV di Tenneco ha ampliato il suo portafoglio di convertitori catalitici Walker conformi alle normative CARB, aggiungendo 118 codici prodotto e estendendo la copertura a oltre 9 milioni di veicoli. L'offerta più ampia di prodotti conformi alle normative CARB rafforza la competitività del canale aftermarket, in un contesto di crescente controllo delle emissioni e di verifica della conformità nei principali stati degli Stati Uniti.
- Ottobre 2024: Tenneco ha inaugurato impianti di prova per motori a combustione interna alimentati a idrogeno a Burscheid, in Germania, e ad Ann Arbor, nel Michigan, insieme a un laboratorio dedicato ai materiali per l'idrogeno a Norimberga. Questa nuova capacità accelera la validazione di materiali e sistemi di post-trattamento compatibili con l'idrogeno, allineando lo sviluppo dei convertitori catalitici con i programmi emergenti per i motori a idrogeno, pur mantenendo l'attenzione sui requisiti di controllo degli NOx.
Ambito del rapporto sul mercato globale dei convertitori catalitici per autoveicoli
Le molecole tossiche provenienti dallo scarico di un motore vengono convertite in gas innocui, come il vapore, da un convertitore catalitico, che utilizza una camera chiamata catalizzatore. Funziona rompendo le molecole pericolose presenti nei gas prodotti da un'auto prima che vengano rilasciate nell'atmosfera. Il convertitore catalitico è un'enorme scatola metallica posizionata nella parte inferiore dell'auto. Da esso fuoriescono due tubi. Durante il processo che rende i gas sicuri per il rilascio, il convertitore utilizza queste due tubazioni oltre al catalizzatore.
Il mercato dei convertitori catalitici automobilistici è segmentato per Tipo, Tipo di materiale, Tipo di veicolo e Geografia. Per tipologia, il mercato è segmentato in convertitori catalitici a due vie, convertitori catalitici a tre vie e altri tipi. Per tipo di materiale, il mercato è segmentato in platino, palladio e rodio.
Per tipo di veicolo, il mercato è segmentato in autovetture e veicoli commerciali e per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e resto del mondo. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (miliardi di dollari).
| Convertitori catalitici bidirezionali |
| Convertitori catalitici a tre vie |
| altri tipi |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Attrezzature fuoristrada e non stradali |
| Motociclette e sport motoristici |
| Benzina |
| Diesel |
| Ibrido (MHEV, HEV e PHEV) |
| Platinum |
| Palladio |
| Rodio |
| Altri (cerio, vanadio e perovskiti) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di convertitore | Convertitori catalitici bidirezionali | |
| Convertitori catalitici a tre vie | ||
| altri tipi | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Attrezzature fuoristrada e non stradali | ||
| Motociclette e sport motoristici | ||
| Per tipo di carburante | Benzina | |
| Diesel | ||
| Ibrido (MHEV, HEV e PHEV) | ||
| Per materiale del substrato | Platinum | |
| Palladio | ||
| Rodio | ||
| Altri (cerio, vanadio e perovskiti) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei convertitori catalitici?
Il mercato dei convertitori catalitici ha generato 120.39 miliardi di dollari nel 2026 e si avvia a raggiungere i 177.87 miliardi di dollari entro il 2031.
Quanto velocemente cresce il mercato dei convertitori catalitici?
Dal 2026 al 2031, il mercato si espanderà a un tasso di crescita annuo composto dell'8.12%.
Quale tipologia di convertitore è la più diffusa a livello mondiale?
Nel 66.20, i convertitori catalitici a tre vie hanno rappresentato il 2025% del fatturato globale.
Perché la regione Asia-Pacifico è il mercato regionale più grande?
I rigorosi standard China 7 della Cina, uniti alla crescente produzione di veicoli in India, conferiscono all'area Asia-Pacifico una quota del 49.30% e il CAGR più rapido, pari al 7.72%.
Quale ruolo svolgono i motori a combustione interna a idrogeno?
Le piattaforme idrogeno-ICE per autocarri pesanti necessitano ancora di catalizzatori a tre vie per controllare gli NOx, aprendo così un nuovo flusso di domanda nonostante l'avanzare dell'elettrificazione.


