

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 62.02 miliardo di dollari |
| Dimensione del mercato (2031) | 91.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.22% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
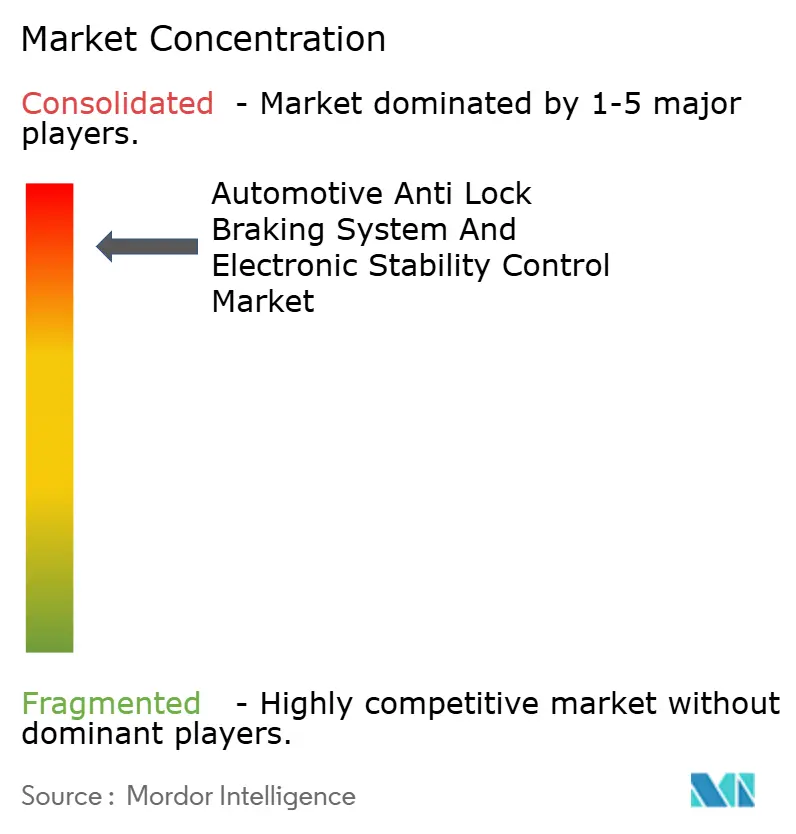
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
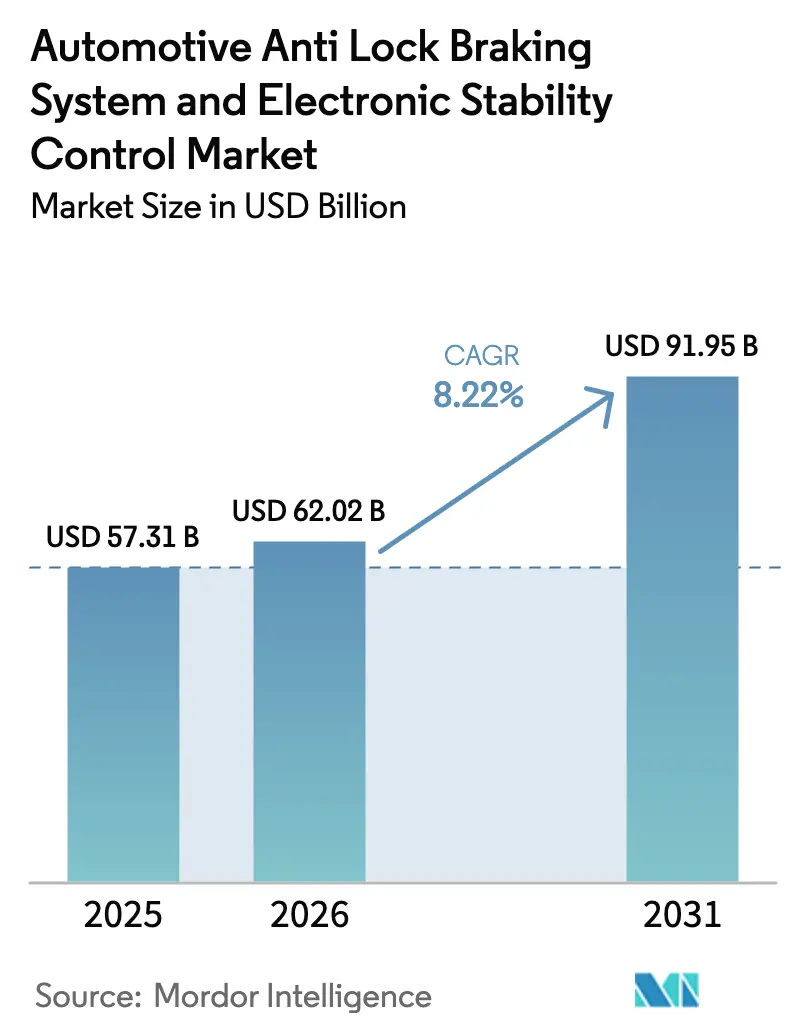
Analisi di mercato dei sistemi antibloccaggio dei freni (ABS) e di controllo elettronico della stabilità (ESC) per autoveicoli, a cura di Mordor Intelligence.
Il mercato dei sistemi antibloccaggio dei freni (ABS) e di controllo elettronico della stabilità (ESC) per autoveicoli aveva un valore di 57.31 miliardi di dollari nel 2025 e si prevede che crescerà da 62.02 miliardi di dollari nel 2026 a 91.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.22% durante il periodo di previsione (2026-2031). La crescita è trainata dalle normative di sicurezza obbligatorie, dalle piattaforme elettrificate che privilegiano i sistemi brake-by-wire e dalla costante ripresa della produzione globale di veicoli. Gli enti regolatori dell'Unione Europea, degli Stati Uniti, dell'India e della Cina considerano ormai l'ABS un elemento fondamentale per pacchetti di sicurezza attiva più ampi, spingendo i produttori di apparecchiature originali (OEM) a integrarlo praticamente in ogni nuovo segmento di veicoli. I fornitori stanno capitalizzando su questi obblighi offrendo l'ABS in abbinamento a sistemi avanzati di assistenza alla guida, mentre le compagnie assicurative premiano le flotte e i consumatori che optano per pacchetti di sicurezza attiva. Parallelamente all'aumento dei volumi di produzione, i veicoli elettrici a due ruote e le auto elettriche a batteria stanno creando la domanda incrementale più rapida, poiché le architetture ABS a canale singolo ed elettriche stanno guadagnando popolarità. [1] National Highway Traffic Safety Administration, “Automatic Emergency Braking Final Rule,” nhtsa.gov
Punti chiave del rapporto
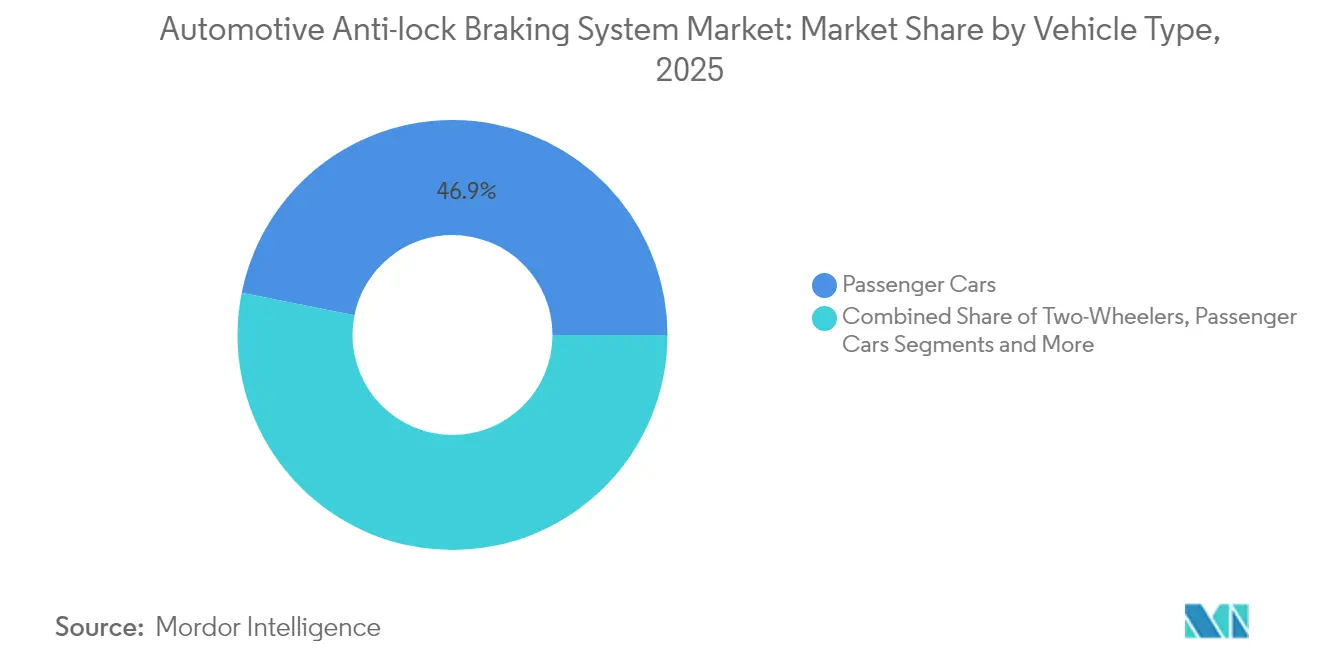
- In base alla tipologia di veicolo, nel 46.85 le autovetture detenevano il 2025% della quota di mercato dei sistemi frenanti antibloccaggio per autoveicoli, mentre si prevede che i veicoli a due ruote cresceranno a un CAGR del 15.05% fino al 2031.
- Per componente, le unità di controllo elettronico hanno rappresentato il 33.20% del fatturato del 2025 e stanno registrando la crescita più rapida, con un CAGR del 11.95% fino al 2031.
- In base al tipo di ABS, le configurazioni a 4 canali hanno conquistato una quota del 60.70% del mercato dei sistemi di frenata antibloccaggio per autoveicoli nel 2025; le unità a canale singolo cresceranno a un CAGR del 14.42% tra il 2026 e il 2031.
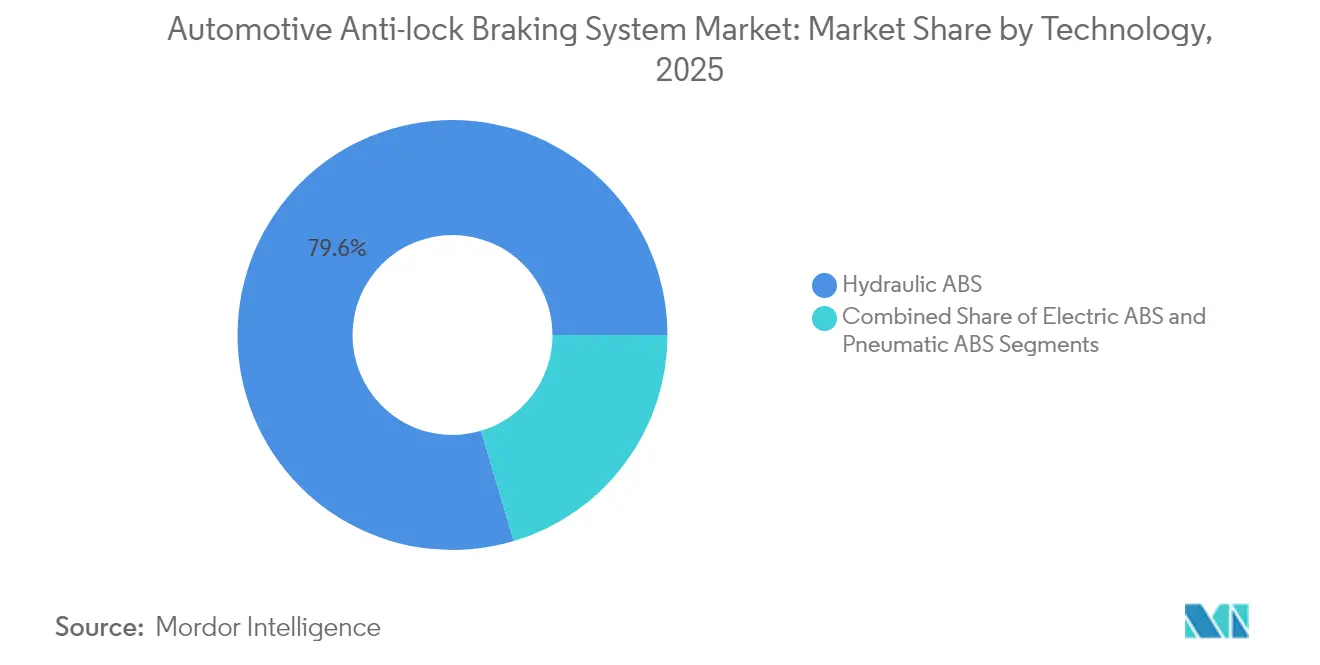
- In termini di tecnologia, le soluzioni idrauliche hanno dominato con l'79.60% dei ricavi del 2025, mentre si prevede che la tecnologia ABS elettrica crescerà a un CAGR del 12.95% entro il 2031.
- Per quanto riguarda l'utente finale, le installazioni OEM hanno rappresentato il 91.05% del fatturato del 2025, mentre il segmento dell'aftermarket retrofit crescerà a un CAGR del 12.18% fino al 2031.
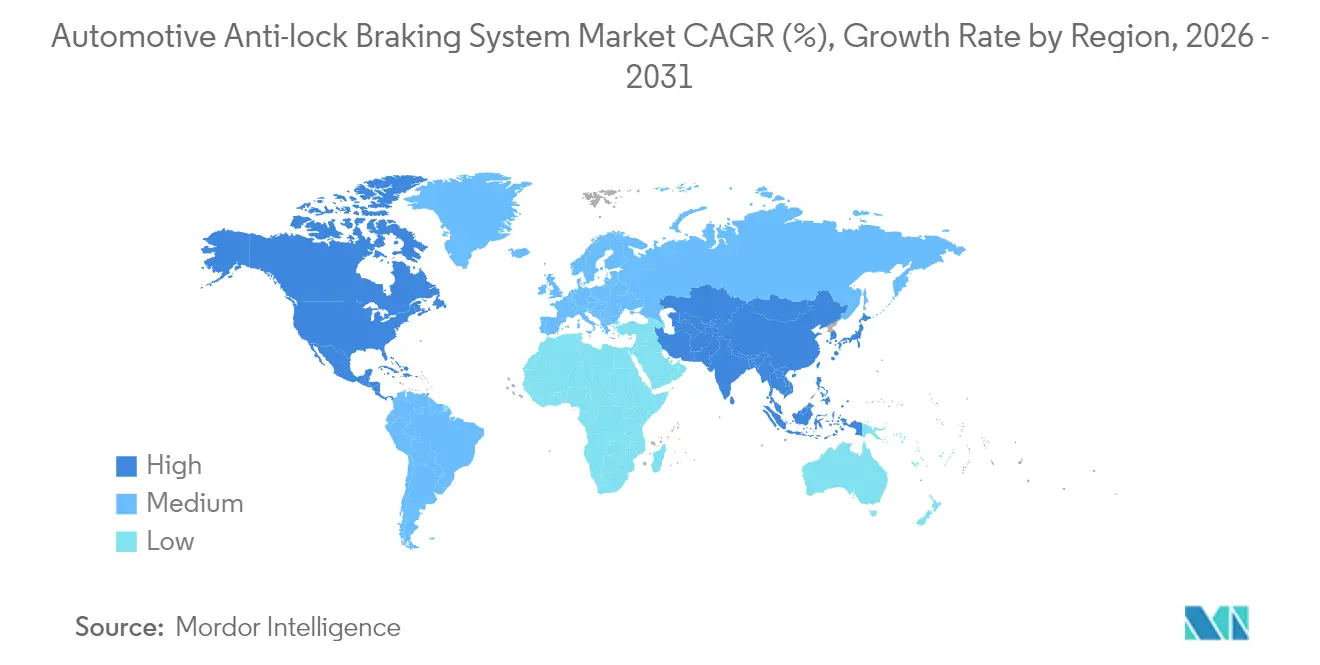
- In termini geografici, l'area Asia-Pacifico rappresenta il 36.10% della quota di mercato, mentre si prevede che il Nord America crescerà a un CAGR del 13.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi antibloccaggio dei freni (ABS) e del controllo elettronico della stabilità (ESC) per autoveicoli.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto puntuale sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme di sicurezza obbligatorie | + 2.2% | Globale, con particolare attenzione all'UE, al Nord America e all'India | A breve termine (≤ 2 anni) |
| Aumento della produzione globale di autovetture e veicoli a due ruote | + 1.6% | Globale, con il maggiore impatto nell'APAC | Medio termine (2-4 anni) |
| Piattaforme di elettrificazione | + 1.3% | Globale, con particolare attenzione a Cina, Europa e Nord America | A lungo termine (≥ 4 anni) |
| Incentivi assicurativi in crescita | + 1.1% | Nord America, Europa e mercati sviluppati dell'APAC | Medio termine (2-4 anni) |
| Domanda di adeguamento rapido | + 0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Offerta in bundle da parte dei fornitori di livello 1 | + 0.2% | Globale, con enfasi sui segmenti di veicoli premium | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme di sicurezza obbligatorie che guidano l'adozione globale dell'ABS
Norme rigorose come la UN R78 per i motocicli, la FMVSS-122 negli Stati Uniti e la AIS-150 in India stanno spingendo l'installazione dell'ABS verso il 100% nei nuovi veicoli. La norma della National Highway Traffic Safety Administration statunitense, che impone la frenata automatica di emergenza entro il 2029, rende l'ABS fondamentale per il raggiungimento della conformità. L'Europa impone già l'ABS per motocicli sugli scooter di cilindrata superiore a 125 cc, influenzando le nazioni ASEAN che fanno largo uso di veicoli a due ruote. L'India ha seguito questa tendenza, costringendo i fornitori a rilasciare soluzioni monocanale ottimizzate in termini di costi. L'UN ESCAP stima che l'ABS per motocicli possa ridurre gli incidenti mortali del 31% (unescap.org), rafforzando la fiducia delle autorità di regolamentazione.
La crescita della produzione globale di veicoli espande l'impronta del mercato ABS
La ripresa manifatturiera post-pandemia è più pronunciata nella regione Asia-Pacifico, dove la Cina è tornata alla piena capacità produttiva e la produzione di veicoli a due ruote in India ha raggiunto nuovi massimi nel 2024. L'aumento dei volumi unitari si traduce direttamente in una maggiore domanda di ABS, soprattutto con la transizione dell'ABS da optional a dotazione di serie. Bosch osserva che l'ABS avanzato può prevenire il 40% degli incidenti con veicoli a due ruote, una statistica che ha trovato riscontro tra consumatori e decisori politici.
Crescenti incentivi assicurativi per veicoli dotati di sistemi di sicurezza attiva
Le compagnie assicurative nordamericane ed europee ora utilizzano la telematica per valutare il rischio di incidenti, garantendo premi assicurativi più bassi alle flotte che utilizzano ABS e sistemi simili. Verizon Connect segnala che gli operatori commerciali ottengono vantaggi sia in termini di sicurezza che economici dall'equipaggiamento dei camion con pacchetti basati su ABS. Questa spinta economica accelera la penetrazione dei veicoli di fascia media e spinge gli interventi di ammodernamento nelle flotte usate.
Piattaforme di elettrificazione che trasformano l'architettura ABS
I sistemi di propulsione elettrici richiedono l'integrazione del sistema brake-by-wire, che combina la frenata meccanica con il recupero di energia rigenerativa. Un'analisi MDPI rileva che il sistema brake-by-wire consente un'attuazione più rapida rispetto ai sistemi idraulici tradizionali, in linea con i requisiti della guida autonoma. I fornitori che padroneggiano l'hardware e il software di controllo elettronico si assicurano un vantaggio competitivo con l'aumento dei volumi di veicoli elettrici a batteria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto puntuale sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo BOM | -1.2% | APAC, Sud America e Africa | Medio termine (2-4 anni) |
| Complessità di integrazione | -0.8% | Globale, con particolare attenzione ai veicoli commerciali | Medio termine (2-4 anni) |
| Catena di fornitura dei semiconduttori | -0.6% | Global | A breve termine (≤ 2 anni) |
| Certificazione di sicurezza informatica | -0.3% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Barriere di costo che limitano la penetrazione nei mercati sensibili al prezzo
I sovrapprezzi di prezzo dell'ABS rimangono un problema per le motociclette low-cost e le auto entry-level in India, Indonesia e Brasile, dove pochi dollari possono influenzare le decisioni di acquisto. I margini OEM sono in media del 7.2%, mentre i fornitori si aggirano intorno al 5.5%, limitando il margine di assorbimento dei costi dell'ABS. I fornitori di primo livello riprogettano quindi le unità idrauliche per eliminare la complessità delle valvole, adottare centraline condivise e localizzare la produzione per raggiungere prezzi accessibili.
Vincoli di fornitura di semiconduttori che incidono sulla capacità produttiva
La persistente carenza di chip dal 2023 continua a interrompere le catene di fornitura di ABS, prolungando i tempi di consegna. Alcuni OEM hanno rivisto i layout dei moduli per ridurre il numero di chip, mentre i player verticalmente integrati si assicurano l'allocazione dalle divisioni interne di semiconduttori. Il Federal Register statunitense osserva che i nuovi aggiornamenti NCAP a partire dal 2026 intensificheranno la domanda di semiconduttori a causa della necessità di una convalida aggiuntiva per i sistemi ADAS.
Analisi del segmento
Per tipo di veicolo: Innovazione nella guida di veicoli elettrici a due ruote
Nel 2025, le autovetture hanno rappresentato il mercato dei sistemi frenanti antibloccaggio (ABS), generando il 46.85% del fatturato grazie all'installazione obbligatoria in Europa, Cina e Nord America. La domanda stabile di automobili, abbinata a pacchetti di assistenza alla guida sempre più sofisticati, garantisce una base di fatturato costante. Il segmento crescerà parallelamente alla penetrazione dei sistemi ADAS, sebbene a un ritmo inferiore rispetto ai veicoli a due ruote. Si prevede che il mercato dei sistemi frenanti antibloccaggio (ABS) per autovetture crescerà a un CAGR dell'7.98%, supportato dall'integrazione, da parte degli OEM, del controllo dei freni con le funzioni di mantenimento della corsia e cruise control adattivo.
I veicoli elettrici a due ruote stanno accelerando la loro diffusione, con un CAGR del 15.05%. In India e in Europa, le normative impongono l'ABS sui motocicli di cilindrata superiore a 125 cc, promuovendo architetture monocanale che pesano e costano meno delle soluzioni a quattro ruote. Gli scooter elettrici, diffusi in Cina e nel Sud-est asiatico, favoriscono la frenata rigenerativa, costringendo i fornitori a integrare gli algoritmi ABS con logiche di recupero di energia. Bosch prevede un'implementazione di massa dei sistemi di assistenza alla guida entro il 2026, a dimostrazione dell'interesse regionale per la sicurezza attiva sui veicoli a due ruote.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: ECU in evoluzione con integrazione AI
Le centraline elettroniche (ECU) si sono confermate il segmento di componenti più importante nel 2025, con un fatturato del 33.20%, una quota sostenuta dalle crescenti esigenze di elaborazione. Il firmware di intelligenza artificiale (IA) ora interpreta in tempo reale i dati relativi alla velocità delle ruote, ai coefficienti di attrito stradale e al carico del veicolo, consentendo una frenata predittiva. Questa funzionalità determina un CAGR previsto del 11.95% per le ECU, ben al di sopra di altri componenti. I sensori di velocità delle ruote seguono in termini di valore, beneficiando di design a stato solido che resistono alle vibrazioni su veicoli a due ruote e autocarri pesanti.
Le centraline idrauliche devono affrontare riprogettazioni in termini di peso ed efficienza per i veicoli elettrici a batteria, dove ogni chilogrammo influisce sull'autonomia. Valvole e attuatori sfruttano alloggiamenti in alluminio leggero e progressi nella meccatronica per ridurre i tempi di risposta. Con l'avanzare dell'intelligenza artificiale sui controller di dominio centrali, i fornitori di centraline si adattano offrendo funzionalità di aggiornamento over-the-air per mantenere la conformità informatica, mitigando uno dei principali limiti della frenata definita dal software.
Per tipo di ABS: sistemi monocanale in espansione nei veicoli a due ruote
Le architetture a quattro canali hanno dominato, con un fatturato del 60.70% nel 2025. Rimangono standard nelle autovetture e nei veicoli commerciali leggeri perché modulano ciascuna ruota in modo indipendente, massimizzando il controllo su superfici scivolose. Le unità monocanale, al contrario, applicano un unico circuito idraulico alla ruota anteriore di una motocicletta e possono ridurre i costi del 35%. Pertanto, registrano una crescita con un CAGR del 14.42% e saranno presenti sulla stragrande maggioranza dei veicoli a due ruote di cilindrata inferiore a 250 cc entro il 2030.
I sistemi a tre canali occupano una nicchia specifica nei furgoni commerciali leggeri, dove le ruote posteriori gemellate condividono un canale, bilanciando prestazioni e prezzo. La linea di prodotti modulari di Continental mostra agli OEM la possibilità di passare da uno a quattro canali senza modificare i set di sensori, offrendo un percorso di migrazione per i modelli base che in seguito passeranno alla copertura completa.
Per tecnologia: l'ABS elettrico sta guadagnando slancio
Le soluzioni idrauliche hanno rappresentato l'79.60% delle vendite del 2025, perché sono consolidate, collaudate e supportate da reti di assistenza globali. Tuttavia, il mercato dei sistemi frenanti antibloccaggio per autoveicoli si sta ora orientando verso il controllo elettrico. L'ABS elettrico, con una previsione di CAGR del 12.95%, integra il controllo della pressione tramite servofreni elettromeccanici e facilita una combinazione fluida con la frenata rigenerativa. Uno studio MDPI conferma che il sistema brake-by-wire migliora la coerenza della risposta del pedale, fondamentale per le flotte di taxi autonomi in cui più passeggeri si alternano durante la stessa giornata.
L'ABS pneumatico mantiene un posto nei camion e negli autobus pesanti che utilizzano freni ad aria compressa. I fornitori stanno migrando verso unità elettroniche di trattamento dell'aria che integrano ABS, controllo della trazione e funzioni di stabilità, riflettendo la convergenza tra le discipline di frenata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Da parte dell'utente finale: la domanda di retrofit aftermarket è in accelerazione
Il fatturato del settore OEM è stato del 91.05% nel 2025. Le case automobilistiche considerano l'ABS un pilastro fondamentale della sicurezza, integrandolo fin dalla fase di progettazione per soddisfare i protocolli di prevenzione degli incidenti. Tuttavia, l'aftermarket sta aprendo nuovi orizzonti. Gestori di flotte, assicuratori e piattaforme di ride-hail installano l'ABS su furgoni e autobus più vecchi, puntando a premi più bassi e alla conformità alle normative nelle zone a basse emissioni.
Specialisti della diagnostica come Noregon Systems forniscono software che si interfacciano con flotte di veicoli di età mista, semplificando la manutenzione e riducendo i tempi di fermo. Con l'inasprimento dei regimi di ispezione da parte dei governi, la calibrazione dell'ABS aftermarket diventerà obbligatoria, con un conseguente aumento della domanda di moduli di retrofit certificati e una prevista crescita del CAGR del 12.18% entro il 2031.
Analisi geografica
L'area Asia-Pacifico è leader nel mercato dei sistemi frenanti antibloccaggio per autoveicoli con una quota di mercato del 36.10%, trainata dalla scala produttiva cinese e dall'impennata normativa indiana. L'obbligo di ABS per le motociclette in India sta crescendo in modo significativo, con i fornitori che stanno aprendo stabilimenti di ECU locali per evitare i dazi all'importazione. La Cina abbina l'ABS al controllo elettronico della stabilità obbligatorio sulle autovetture, mantenendo i fornitori nazionali di primo livello al passo con i concorrenti multinazionali. Gli OEM giapponesi e sudcoreani integrano l'ABS con sistemi ibridi proprietari, consolidando la leadership tecnologica regionale.
Il Nord America si espanderà al CAGR più elevato, pari al 13.28%, entro il 2031, con la domanda statunitense sostenuta dalle imminenti normative AEB e dall'allineamento del Canada agli standard FMVSS. Gli ammodernamenti delle flotte commerciali stanno guadagnando terreno dove le compagnie assicurative offrono sconti multi-linea. Gli stabilimenti di assemblaggio messicani, che servono i mercati di esportazione, preinstallano l'ABS per soddisfare le omologazioni statunitensi e europee. Mercati più piccoli ma in crescita in Medio Oriente, Africa e Sud America vedono il Brasile imporre l'ABS su tutte le nuove motociclette e l'Arabia Saudita incentivare le flotte che adottano pacchetti di sicurezza avanzati.
L'Europa segue, sostenuta dal Regolamento sulla Sicurezza Generale dell'UE che rende obbligatorio l'ABS su tutti i nuovi veicoli e lo colloca nell'ambito di una più ampia convalida AEB. La Germania rimane il polo di innovazione della regione, con i fornitori che sperimentano i dati di frenata brusca basati sull'ABS per migliorare la mappatura dell'attrito stradale. Gapwaves osserva che i sensori radar aggiuntivi necessari per l'AEB integrano i segnali dell'ABS per ridondanza. Gli stabilimenti di assemblaggio dell'Europa orientale estendono l'adozione alle auto di fascia bassa, garantendo standard di sicurezza uniformi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei sistemi frenanti antibloccaggio per autoveicoli è moderatamente consolidato. Ciascuno di essi destina un fatturato annuo significativo alla ricerca e sviluppo, sviluppando progetti di servofreni elettrici e stack software che estendono l'ABS al controllo predittivo della frenata. L'aggiornamento di Continental, effettuato a febbraio 2025, alla sua suite di sistemi di assistenza alla guida esemplifica la svolta verso sistemi integrati di rilevamento e attuazione.
I concorrenti di fascia media sfruttano nicchie regionali. Mando e Hyundai Mobis sfruttano i vantaggi di costo in Corea del Sud per fornire ABS a prezzi accessibili ai produttori emergenti dell'ASEAN. WABCO (ora parte di ZF) promuove l'ABS pneumatico per i camion pesanti, mentre Hitachi Astemo punta alle motociclette ad alte prestazioni con unità a doppio canale. I fornitori senza competenze elettroniche sostanziali subiscono pressioni poiché le case automobilistiche concentrano il software dei freni nei controller di dominio, spostando il valore dall'hardware al codice.
L'attenzione all'innovazione si estende ora alla stima dell'attrito basata sull'IA e al firmware over-the-air, creando un ponte tra l'ABS convenzionale e la gestione completamente autonoma della frenata. Gli investimenti di ZF in R&S sottolineano l'intensità di capitale necessaria per rimanere rilevanti. Le start-up specializzate nella frenata definita dal software collaborano con aziende idrauliche consolidate, colmando le lacune nella certificazione della sicurezza informatica e nell'analisi della sicurezza del sistema. [3] ZF Friedrichshafen AG, “Annual Report 2024,” zf.com
Leader nel settore dei sistemi antibloccaggio dei freni (ABS) e del controllo elettronico della stabilità (ESC) per autoveicoli.
Autoliv Inc.
Robert Bosch GmbH
Società DENSO
ZF Friedrichshafen AG
Continental AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2025: Continental Engineering ha presentato nuove funzioni di assistenza alla guida che perfezionano la tempistica di intervento dei freni, potenziando la sinergia dell'ABS con il mantenimento della corsia e il cruise control adattivo.
- Gennaio 2025: Continental lancia gli pneumatici per veicoli commerciali Conti EfficientPro 5 e stringe una partnership con TNO per collegare i dati sull'usura degli pneumatici con la frenata automatica di emergenza, aumentando la precisione del sistema in base ai diversi livelli di aderenza.
Ambito e metodologia
Un sistema di frenatura antibloccaggio (ABS) è un sistema di frenatura antislittamento di sicurezza utilizzato su aeromobili e veicoli terrestri, come automobili, motocicli, camion e autobus. L'ABS agisce impedendo il bloccaggio delle ruote durante la frenata, mantenendo così il contatto di trazione con la superficie stradale e consentendo al guidatore di mantenere un maggiore controllo del veicolo.
Il mercato dei sistemi frenanti antibloccaggio automobilistici è stato segmentato per tipo di veicolo e area geografica. Il mercato è stato segmentato per tipo di veicolo in motociclette, autovetture e veicoli commerciali. Il mercato è stato segmentato in base alla geografia in Nord America, Europa, Asia-Pacifico e resto del mondo.
Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi di frenatura antibloccaggio per autoveicoli nelle regioni menzionate. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di veicolo
| Due ruote |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
Per componente
| Unità di controllo elettronico (ECU) |
| Unità di controllo idraulico |
| Sensori di velocità delle ruote |
| Valvole e attuatori |
Per tipo ABS
| 4-Channel |
| 3-Channel |
| Canale singolo (motociclo) |
Per tecnologia
| ABS idraulico |
| ABS elettrico |
| ABS pneumatico |
Per utente finale
| Montaggio OEM |
| Retrofit aftermarket |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Turchia |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Due ruote | |
| Veicoli passeggeri | ||
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per componente | Unità di controllo elettronico (ECU) | |
| Unità di controllo idraulico | ||
| Sensori di velocità delle ruote | ||
| Valvole e attuatori | ||
| Per tipo ABS | 4-Channel | |
| 3-Channel | ||
| Canale singolo (motociclo) | ||
| Per tecnologia | ABS idraulico | |
| ABS elettrico | ||
| ABS pneumatico | ||
| Per utente finale | Montaggio OEM | |
| Retrofit aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Turchia | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Cosa sta determinando la rapida crescita dell'adozione dell'ABS nei veicoli elettrici a due ruote?
Gli obblighi in India e in Europa, uniti all'aumento delle vendite di scooter elettrici, porteranno a un CAGR del 15.05% per i sistemi monocanale che integrano la frenata rigenerativa.
Quanto sarà grande il mercato dei sistemi frenanti antibloccaggio per autoveicoli nel 2026?
Nel 62.02 il mercato dei sistemi frenanti antibloccaggio per autoveicoli ammontava a 2026 miliardi di dollari.
Perché le compagnie assicurative offrono sconti alle flotte dotate di ABS?
I dati telematici mostrano un rischio di collisione ridotto quando sono presenti l'ABS e le relative funzioni di sicurezza attiva, offrendo vantaggi misurabili in termini di sottoscrizione che abbassano i premi.
Quale segmento tecnologico sta superando il tradizionale ABS idraulico?
L'ABS elettrico collegato ai comandi brake-by-wire è il segmento in più rapida espansione, con un CAGR del 12.95% man mano che i veicoli elettrici diventano comuni.
In che modo la carenza di semiconduttori influisce sulla fornitura di ABS?
La scarsità di chip allunga i tempi di consegna e spinge i fornitori a riprogettare i moduli con meno circuiti integrati, frenando temporaneamente la crescita della produzione.
Quale regione è attualmente leader nel mercato dei sistemi frenanti antibloccaggio per autoveicoli?
La regione Asia-Pacifico detiene il fatturato regionale più elevato, trainata dalla produzione di autovetture della Cina e dagli obblighi ABS per le motociclette dell'India.


