

Dimensioni e quota del mercato dell'estrusione di alluminio per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 63.88 miliardo di dollari |
| Dimensione del mercato (2031) | 95.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.33% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'estrusione di alluminio per l'industria automobilistica di Mordor Intelligence
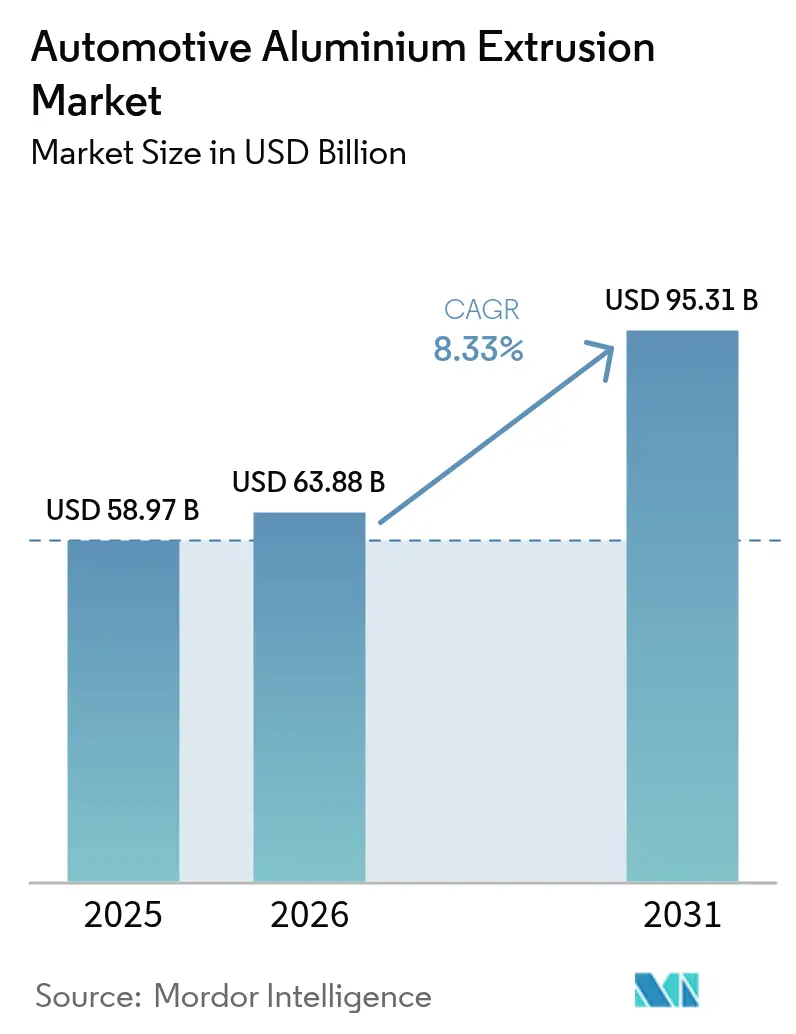
Si prevede che il mercato dell'estrusione di alluminio per l'industria automobilistica crescerà da 58.97 miliardi di dollari nel 2025 a 63.88 miliardi di dollari nel 2026 e raggiungerà i 95.31 miliardi di dollari entro il 2031, con un CAGR dell'8.33% nel periodo 2026-2031. I persistenti obiettivi di alleggerimento dei veicoli, i limiti più severi per le emissioni medie di CO₂ delle flotte e la rapida espansione delle architetture elettriche a batteria mantengono la domanda di estrusione in crescita. Le case automobilistiche considerano i profili cavi monoblocco come una soluzione per ridurre elementi di fissaggio, saldature e tempi di assemblaggio, mantenendo al contempo la resistenza agli urti. Gli estrusori rispondono investendo in presse più grandi e sistemi di riciclo a circuito chiuso che riducono le emissioni di carbonio e stabilizzano i costi delle billette. La localizzazione della catena di approvvigionamento in Nord America ed Europa rafforza la resilienza regionale, poiché le regole commerciali ora premiano l'alluminio proveniente dal blocco di assemblaggio finale.
Punti chiave del rapporto
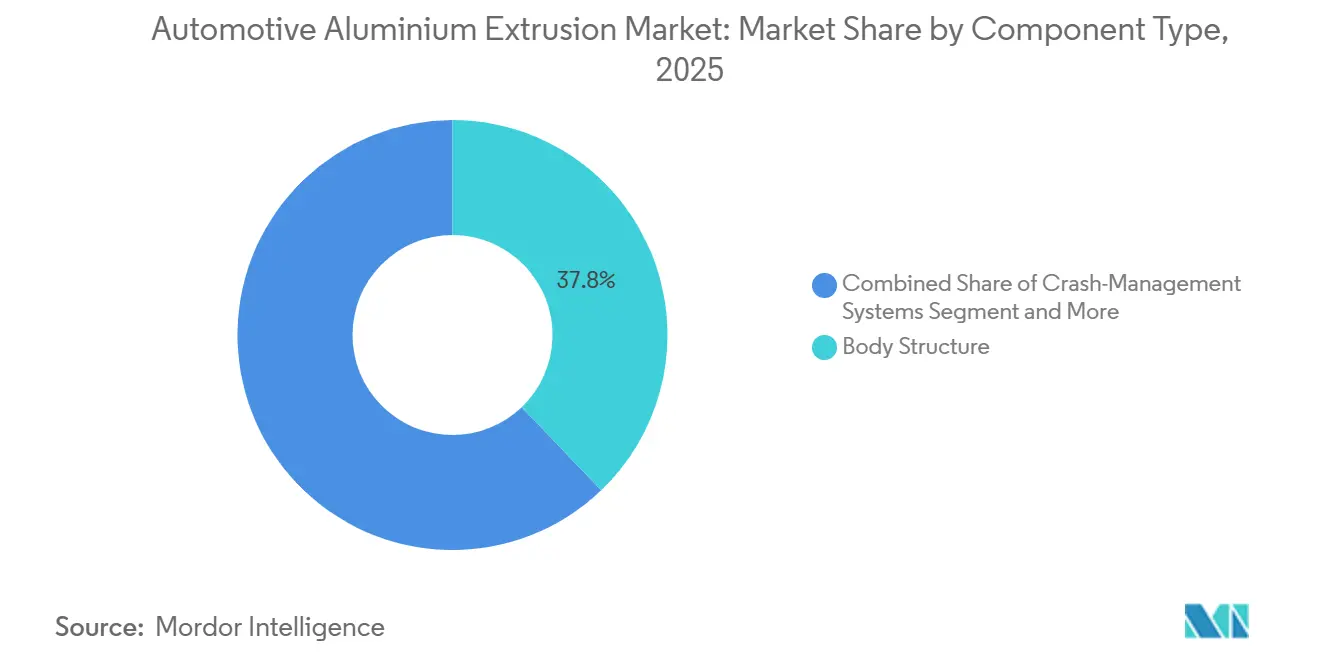
- Per componente, i componenti della struttura della carrozzeria hanno conquistato il 37.83% della quota di mercato dell'estrusione di alluminio per autoveicoli nel 2025, mentre gli involucri delle batterie e i moduli termici sono in espansione a un CAGR del 9.87% fino al 2031.
- Per tipologia di veicolo, le autovetture hanno dominato con una quota di fatturato del 52.38% nel 2025 e si prevede che registreranno il CAGR più elevato, pari al 9.88%, entro il 2031.
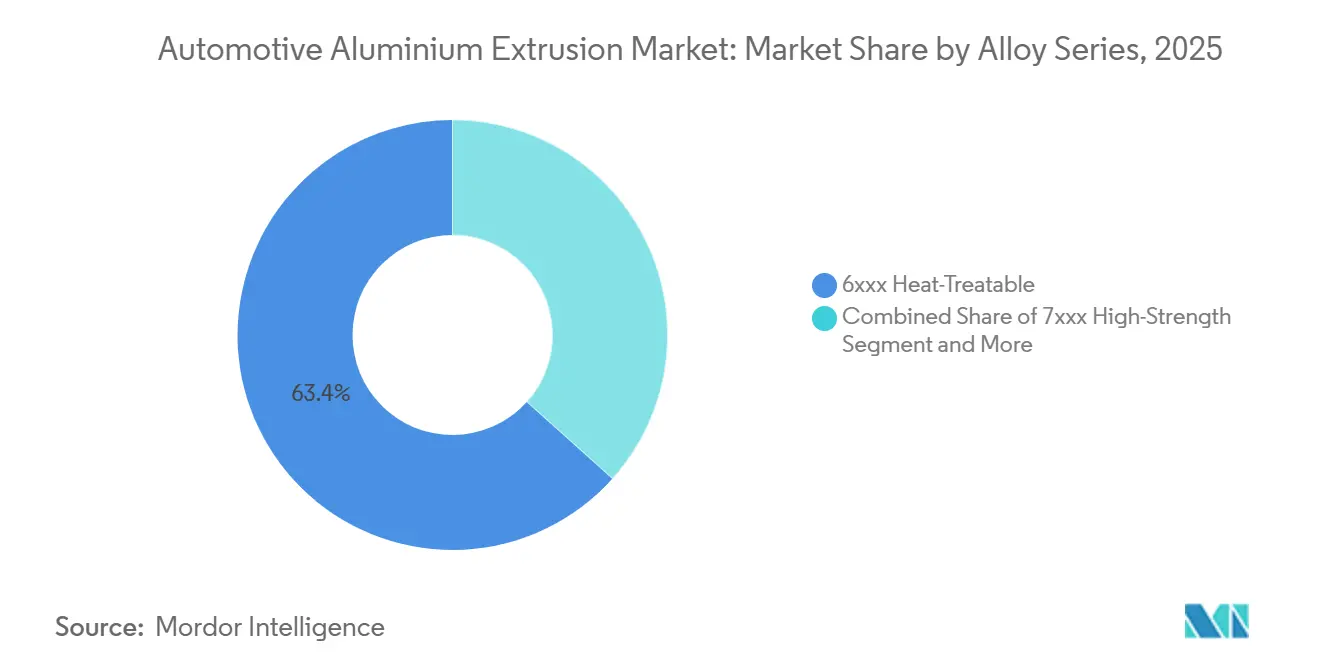
- Per serie di leghe, i gradi 6xxx hanno rappresentato il 63.37% del mercato dell'estrusione di alluminio per l'industria automobilistica nel 2025, mentre si prevede che le leghe ad alta resistenza 7xxx cresceranno a un CAGR del 9.95%.
- In base alla capacità di stampa, le linee da 16 a 25 MN detenevano la quota maggiore del mercato del 2025, pari al 37.81%, ma le presse superiori a 35 MN sono destinate a crescere più rapidamente, con un CAGR del 9.93% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 39.92% nel 2025 e si prevede che crescerà a un CAGR del 9.91% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'estrusione di alluminio per l'industria automobilistica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione della carrozzeria leggera in bianco | + 2.1% | Globale, con una concentrazione iniziale in Cina, UE e negli stati ZEV della California | Medio termine (2-4 anni) |
| Mandati di riduzione delle emissioni di CO2 e di risparmio di carburante della flotta | + 1.8% | Nord America, UE-27, Cina (nazionale); ricadute sull'ASEAN tramite trasferimento tecnologico | A breve termine (≤ 2 anni) |
| Richiede requisiti complessi di estrusione cava | + 1.5% | Globale, guidato dai centri di produzione di celle dell'Asia-Pacifico e dagli investimenti nelle batterie del Nord America | Medio termine (2-4 anni) |
| Capacità di estrusione di livello 1 | + 1.2% | Nord America (USMCA), UE-27 (conformità CBAM); impatto secondario in Messico e Turchia | A lungo termine (≥ 4 anni) |
| Architetture Gigacasting-Extrusion | + 0.9% | Segmenti premium del Nord America e dell'UE; adozione pilota nei marchi di lusso cinesi | A lungo termine (≥ 4 anni) |
| Cost-Out e riciclaggio degli scarti | + 0.7% | Globale, con implementazioni leader in Nord America (Novelis) e UE (Norsk Hydro) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente diffusione dei veicoli elettrici accelera l'adozione delle scocche leggere
I sistemi di trasmissione dei veicoli elettrici aggiungono centinaia di chilogrammi di massa alle batterie, quindi le case automobilistiche riprogettano le strutture con estrusioni di alluminio cave che integrano barre di protezione e supporti di montaggio. Le dimostrazioni dei principali marchi dell'area Asia-Pacifico mostrano riduzioni di peso di oltre il 20% a parità di livelli di sicurezza. L'Aluminum Association prevede che il contenuto di alluminio per veicolo raggiungerà fino a 550 PPV entro il 2030, con le estrusioni che rappresentano la maggior parte di tale crescita. Le berline a due volumi di serie ora rispecchiano i SUV premium specificando barre sottoporta e barre sul tetto estruse, distribuendo l'ammortamento delle attrezzature su milioni di unità. L'ansia da autonomia, i costi delle materie prime e l'esposizione alle garanzie motivano congiuntamente questo cambiamento ad alto volume.
Mandati di riduzione delle emissioni di CO₂ e di risparmio di carburante per le flotte negli Stati Uniti, nell'Unione Europea e in Cina
L'Unione Europea ha abbassato il limite massimo di emissioni per la flotta di autovetture a 93.6 g/km nel 2025 e lo dimezzerà quasi entro il 2030; ogni grammo in eccesso comporta una multa salata per veicolo. Simili riduzioni sono presenti negli aggiornamenti CAFE degli Stati Uniti, che richiedono una media di 40.4 mpg per la flotta degli Stati Uniti entro il 2026.[1]"Bozza di dichiarazione ambientale di impatto supplementare per veicoli più sicuri, convenienti e a basso consumo di carburante (SAFE) - Regola III per gli anni modello dal 2022 al 2031 di autovetture e camion leggeri", NHTSA, nhtsa.govIl programma cinese a doppio credito rispecchia questi obiettivi premiando i materiali leggeri e imponendo sanzioni in caso di non conformità. L'alluminio estruso consente ai produttori di ridurre la massa dei veicoli, compensare il peso delle batterie ed evitare multe che possono raggiungere diverse migliaia di dollari per auto. Una chiara roadmap normativa offre inoltre ai fornitori la fiducia necessaria per investire in nuovi utensili e capacità. Dati approfonditi sugli incidenti, una comprovata riciclabilità e una produzione scalabile sbilanciano ulteriormente la posizione degli estrusi in alluminio rispetto al magnesio o alla fibra di carbonio.
Gli involucri per la gestione termica delle batterie richiedono complesse estrusioni cave
I pacchi batteria agli ioni di litio funzionano in modo affidabile solo quando le temperature delle celle rimangono entro una zona di comfort ristretta, il che rende un controllo termico efficace una priorità di progettazione. Gli ingegneri sono passati da gruppi brasati più pesanti a refrigeratori a liquido ricavati da estrusioni di alluminio multi-porta, poiché l'approccio monoblocco elimina i cordoni di saldatura che possono perdere in caso di vibrazioni. La famiglia di leghe AA6xxx offre il giusto mix di conduttività, formabilità e resistenza post-estrusione, consentendo allo stesso profilo di sopportare carichi strutturali convogliando il refrigerante accanto alla batteria. La produzione di forme così lunghe e cave richiede ancora presse molto grandi e solo un gruppo selezionato di stabilimenti possiede attrezzature con il tonnellaggio necessario per pressare il metallo in un'unica passata. Questa scarsità mantiene la capacità limitata e garantisce un potere di prezzo elevato agli estrusori che hanno investito in anticipo in macchinari sovradimensionati.
Near-Shoring della capacità di estrusione di livello 1 (USMCA, EU-CBAM)
Le norme commerciali nordamericane vincolano lo status di veicolo esente da dazi a un'elevata quota di alluminio di provenienza locale, spingendo le case automobilistiche ad acquistare billette e prodotti finiti in alluminio all'interno della regione. Le recenti aggiunte di stabilimenti nel sud-est degli Stati Uniti e nel Messico settentrionale consentono agli impianti di stampaggio e assemblaggio di ricevere il metallo in pochi giorni anziché settimane, riducendo il rischio di inventario e le emissioni derivanti dal trasporto. Dall'altra parte dell'Atlantico, la politica europea sulle emissioni di carbonio penalizza l'alluminio prodotto con energia elettrica ad alta intensità di combustibili fossili, quindi gli OEM privilegiano sempre più le billette provenienti da fonderie idroelettriche all'interno dell'unione doganale. Insieme, queste misure incoraggiano reti di approvvigionamento geograficamente compatte, meno vulnerabili a ritardi nelle spedizioni o a tensioni geopolitiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi e speculazioni sulla catena di approvvigionamento | -0.8% | Globale, con forte esposizione ai contratti indicizzati spot e alle regioni prive di accordi di prelievo a lungo termine | A breve termine (≤ 2 anni) |
| Scarsità di oltre 35 linee di stampa MN | -0.6% | Globale, concentrato in Nord America e nell'UE, dove l'adozione del gigacasting supera gli investimenti della stampa | Medio termine (2-4 anni) |
| Rischio di trasferimento della tassa sul carbonio | -0.4% | Impatto primario dell'UE-27; effetti secondari negli esportatori del Regno Unito, della Turchia e del Medio Oriente e Nord Africa verso l'Europa | Medio termine (2-4 anni) |
| Alternative alla plastica e al CFRP | -0.3% | Segmenti premium in Nord America e UE; penetrazione limitata nel mercato di massa dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo dell'alluminio LME e speculazioni sulla catena di approvvigionamento
Il prezzo base dell'alluminio sul London Metal Exchange è salito di quasi 2,500 dollari a tonnellata nel quarto trimestre del 2024, il livello più alto dal 2021, dopo che le fonderie cinesi hanno ridotto la produzione e i costi energetici sono aumentati vertiginosamente. Le case automobilistiche bloccate in cicli annuali o più lunghi di determinazione dei prezzi dei veicoli non sono riuscite a superare questi rialzi abbastanza rapidamente, erodendo i margini lordi sui modelli elettrici a batteria che già comportano costi di distinta base più elevati. Le scorte di magazzino sono ora dominate dal metallo russo, quindi eventuali sanzioni improvvise o quote di esportazione potrebbero sottrarre diversi milioni di tonnellate all'offerta accessibile e innescare un altro picco. La copertura offre un sollievo parziale, tuttavia il rischio di base tra metallo liquido e billette a valore aggiunto lascia ancora esposti gli estrusori quando i premi aumentano. I produttori di apparecchiature originali più piccoli che si affidano a contratti spot rimangono i più vulnerabili perché non hanno le dimensioni necessarie per negoziare accordi di acquisto a prezzo fisso con produttori di billette verticalmente integrati.
Scarsità di oltre 35 linee di stampa MN per profili EV di grandi dimensioni
I perimetri dei vassoi batteria per veicoli elettrici di medie e grandi dimensioni superano i due metri di lunghezza e richiedono presse da oltre 35 meganewton. Meno di una dozzina di linee di questo tipo sono operative in tutto il mondo e ogni nuova installazione richiede investimenti di quasi 150 milioni di dollari, oltre a due anni di tempo di consegna per fondazioni, ausiliari e stampi. Questo collo di bottiglia costringe molti programmi a utilizzare vassoi multi-pezzo che aggiungono saldature, guarnizioni e massa, o a realizzare getti giganti che eliminano completamente le estrusioni. Poiché la capacità di produzione di grandi tonnellaggi è così concentrata, i proprietari possono applicare premi del 15%-25% rispetto alle tariffe di estrusione standard, aumentando il costo del veicolo e complicando gli sforzi di parità di prezzo rispetto all'acciaio. La coda per le prove di sviluppo può durare mesi, ritardando il lancio dei modelli e spingendo alcune case automobilistiche a riprogettare in base alle attrezzature effettivamente disponibili piuttosto che alla soluzione teoricamente migliore.
Analisi del segmento
Per tipo di componente: custodie per batterie, evoluzione delle applicazioni di azionamento
Le strutture della carrozzeria rappresentavano il 37.83% del mercato dell'estrusione di alluminio per autoveicoli nel 2025, a dimostrazione del rapido passaggio del settore verso la progettazione di veicoli leggeri. Le case automobilistiche sostituiscono i tradizionali elementi in acciaio con l'alluminio estruso per aumentare la rigidità, riducendo al contempo il peso, migliorando il risparmio di carburante e rispettando le più severe normative sulle emissioni. Questi componenti assorbono inoltre efficacemente l'energia d'urto, migliorando la sicurezza dei passeggeri. L'ascesa dei progetti di carrozzeria grezza multimateriale consolida il ruolo dell'alluminio come materiale strutturale preferito. Di conseguenza, le strutture della carrozzeria rimangono il fulcro della domanda di estrusione nei veicoli moderni.
Gli involucri per batterie e i moduli termici rappresentano la classe di componenti in più rapida crescita, con un CAGR del 9.87% fino al 2031, con l'accelerazione dell'adozione dei veicoli elettrici. La resistenza alla corrosione e la precisione dimensionale degli estrusi in alluminio li rendono ideali per la protezione di pacchi batteria sensibili. Con il passaggio delle case automobilistiche a batterie ad alta densità e piattaforme modulari per veicoli elettrici, la necessità di alloggiamenti avanzati per la gestione termica continua ad aumentare. Gli involucri leggeri aumentano anche l'autonomia di guida, un parametro di prestazione chiave per gli acquirenti: questa traiettoria di crescita posiziona i sistemi di batterie al centro della futura domanda di estrusi in alluminio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: le autovetture guidano l'adozione dell'elettrificazione
Le autovetture hanno dominato il 52.38% del mercato degli estrusi in alluminio per autoveicoli nel 2025 e rispecchiano il CAGR del 9.88% del mercato complessivo, con l'aumento della penetrazione dei veicoli elettrici a batteria. I veicoli commerciali leggeri seguono, mentre le flotte di trasporto pacchi si elettrificano per le consegne dell'ultimo miglio, dando priorità all'autonomia e al carico utile. I camion medi e pesanti adottano con maggiore cautela i telai delle cabine estruse, limitati dai costi iniziali. Autobus e pullman rappresentano un mercato di sostituzione stabile, con gli operatori delle flotte che valutano i lunghi cicli di vita rispetto ai vantaggi della leggerezza.
Il mercato dell'estrusione di alluminio per autovetture è in crescita perché le economie di scala della piattaforma distribuiscono i costi di lavorazione su volumi unitari elevati. I furgoni per le consegne, sebbene sensibili ai costi, privilegiano sempre più le centine estruse per compensare il peso dei pacchi batteria sotto il pianale. I trattori da trasporto e i camion per il trasporto regionale stanno valutando strutture in alluminio per recuperare il carico utile perso, ma i longheroni del telaio spesso rimangono in acciaio per motivi torsionali. Gli autobus di linea sono già ad alta intensità di leghe, quindi l'adozione incrementale si concentra su leghe di nuova generazione con un maggiore contenuto di materiale riciclato.
Per serie di leghe: le leghe ad alta resistenza 7xxx guadagnano slancio
La serie 6xxx trattabile termicamente ha conquistato il 63.37% del mercato nel 2025 grazie al suo mix di resistenza, resistenza alla corrosione e formabilità. Queste leghe vengono utilizzate per pannelli di carrozzeria, componenti per la gestione degli urti e componenti del telaio. Le case automobilistiche le preferiscono perché raggiungono elevate proprietà meccaniche dopo il trattamento termico, pur rimanendo facili da estrudere. La loro flessibilità si adatta alle geometrie complesse tipiche dei moderni design dei veicoli. Con l'alleggerimento che sta diventando una prassi standard, la famiglia 6xxx mantiene la sua posizione di leadership.
La serie 7xxx ad alta resistenza è il gruppo in più rapida crescita, con un CAGR del 9.95%, trainato dal suo rapporto resistenza/peso superiore. Le case automobilistiche utilizzano queste leghe in strutture ad alto carico, veicoli ad alte prestazioni e telai di protezione delle batterie. Le loro elevate prestazioni meccaniche consentono sezioni più sottili senza compromettere l'integrità, favorendo obiettivi di alleggerimento più approfonditi. Le normative globali più rigide in materia di crash test aumentano ulteriormente la domanda di leghe più resistenti e chimicamente stabili. I programmi per veicoli elettrici di nuova generazione e telai avanzati continuano ad alimentare l'adozione della serie 7xxx.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità di stampa: la domanda di grande formato supera l'offerta
Le presse con potenza compresa tra 16 e 25 MN, con una quota di mercato del 37.81% nel 2025, hanno soddisfatto l'esigenza del settore di attrezzature versatili in grado di produrre profili complessi a una produttività costante. I fornitori di primo livello preferiscono questa gamma per strutture di carrozzeria, finiture e componenti del gruppo propulsore perché consente di ottenere componenti di sezione medio-grande con resistenza uniforme. L'equilibrio tra efficienza dei costi e flessibilità produttiva ha reso queste presse la spina dorsale dell'estrusione automobilistica. La loro capacità produttiva soddisfa la maggior parte degli attuali requisiti dei veicoli. Questo segmento, quindi, rappresenta il punto di riferimento della capacità complessiva del mercato.
Le presse con capacità superiore a 35 MN stanno registrando la crescita più rapida, con un CAGR del 9.93%, trainate dalla domanda di profili più grandi e resistenti, utilizzati negli alloggiamenti delle batterie dei veicoli elettrici e nelle strutture per impieghi gravosi. Le attrezzature ad alto tonnellaggio possono estrudere forme più spesse, larghe e complesse, necessarie per le moderne piattaforme elettriche e i telai ad alte prestazioni. I principali produttori di alluminio stanno implementando tali presse per aggiudicarsi i programmi per veicoli di nuova generazione. L'integrazione strutturale e il consolidamento delle piattaforme aumentano il valore degli estrusi monoblocco. Questa tendenza posiziona la classe 35 MN+ come un fattore chiave per la futura capacità produttiva.
Analisi geografica
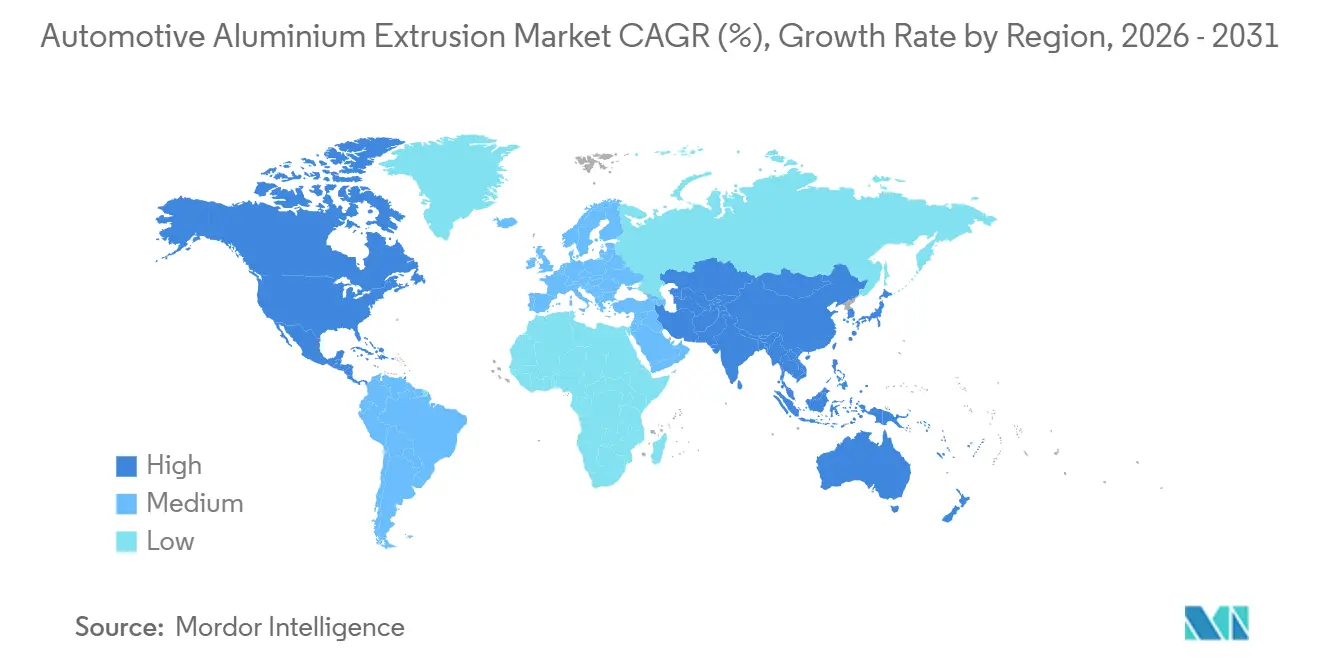
L'area Asia-Pacifico deteneva il 39.92% della quota di mercato dell'estrusione di alluminio per l'industria automobilistica nel 2025 e si prevede che crescerà a un CAGR del 9.91% fino al 2031. Il regime di doppio credito cinese premia l'elevata produzione di veicoli a nuova energia, mentre l'utilizzo dell'estrusione in India si aggira intorno al 40%, lasciando spazio ai fornitori locali con la crescita della produzione nazionale di veicoli elettrici. PIB.GOV.IN. Le catene del valore giapponesi e sudcoreane si estendono all'ASEAN, aggiungendo linee di pressatura in Thailandia per servire i centri di assemblaggio regionali. I rigidi limiti di metallo primario in Cina stanno trasformando il Paese da esportatore netto a un mercato commerciale equilibrato, influenzando la disponibilità di billette in tutto il blocco.
Il Nord America beneficia delle norme USMCA sul valore regionale, che favoriscono l'alluminio proveniente e prodotto all'interno della zona trinazionale. I recenti aumenti di capacità produttiva negli Stati Uniti, nel Sud-Est e nel Messico settentrionale accorciano le rotte di approvvigionamento verso gli stabilimenti di Detroit e Ontario. Il Canada fornisce alluminio primario a basse emissioni di carbonio tramite fonderie idroelettriche, allineandosi ai parametri di riferimento europei per la decarbonizzazione e suscitando l'interesse degli estrusori alla ricerca di credenziali di metallo verde.
L'Europa opera secondo i limiti più rigorosi di CO₂ per le flotte e implementerà la tariffa del Carbon Border Adjustment Mechanism nel 2026[2]"Primo rapporto biennale sulla trasparenza del Lussemburgo nell'ambito dell'accordo di Parigi", UNFCCC, unfccc.int La billetta locale proveniente dalle fonderie idroelettriche in Norvegia e Islanda aiuta le case automobilistiche a eludere questi oneri. Germania, Francia e Spagna sostengono la domanda, ma le riduzioni dei sussidi alla fine del 2025 hanno rallentato la diffusione dei veicoli elettrici a batteria, sfidando gli estrusori a bilanciare la capacità. La vicina Turchia si posiziona come alternativa costiera, ma deve investire in fonderie a basse emissioni di carbonio o affrontare la stessa imposta CBAM.
Panorama normativo
La regolamentazione che influenza la domanda di estrusi di alluminio per il settore automobilistico è guidata dagli obiettivi di emissioni di CO2 delle flotte, dai requisiti di circolarità e dalle misure commerciali e di controllo delle emissioni di carbonio alle frontiere. Nell'Unione Europea, gli obiettivi per le flotte di autovetture sono stati fissati a 93.6 g/km nel 2025 e il quadro normativo sugli standard di CO2 è tuttora in fase di revisione nel 2026, con proposte del settore che collegano esplicitamente i percorsi di conformità ai materiali a basse emissioni di carbonio, incluso l'alluminio. Anche le norme sulla circolarità stanno passando da volontarie a obbligatorie: il dossier UE sui veicoli fuori uso (ELV) ha raggiunto un accordo provvisorio nel febbraio 2026, con successivi atti delegati previsti per definire obiettivi obbligatori di contenuto riciclato, che influenzeranno la selezione delle leghe, la qualificazione dei rottami e i requisiti di documentazione per le strutture estruse di carrozzeria e batterie.
Sul fronte dell'offerta, gli estrusori e gli OEM gestiscono i vincoli in continua evoluzione relativi al commercio e alla conformità dei prodotti. Il meccanismo di adeguamento del carbonio alle frontiere dell'UE (CBM) sta entrando nella fase di attuazione del 2026 e sono in corso discussioni su una potenziale espansione a valle del campo di applicazione per includere un maggior numero di prodotti in alluminio, aumentando il valore dei dati verificati sulle emissioni per i semilavorati e i profilati estrusi. In Nord America, i dazi sull'alluminio previsti dalla Sezione 232 rimangono una variabile chiave per gli acquisti, con una revisione programmata per luglio 2026 a supporto dei business case per la capacità produttiva regionalizzata di semilavorati e profilati estrusi secondo le norme USMCA. Anche gli standard sui materiali continuano ad aggiornarsi: la norma NS-EN 573-3:2026 (pubblicata nell'aprile 2026) aggiorna le specifiche di composizione chimica per le leghe di alluminio lavorate, mentre la norma ISO 6362-7:2022 rimane un riferimento fondamentale per barre, tubi e profilati estrusi utilizzati nella qualificazione automobilistica.
Analisi della catena del valore
La catena del valore dell'estrusione di alluminio per il settore automobilistico inizia con l'allumina a monte, la produzione di alluminio primario e il riciclo, per poi passare alla fusione di billette (primaria e secondaria), seguita dalla pressatura per estrusione e da lavorazioni a valore aggiunto a valle come stiramento, trattamento termico, lavorazione meccanica, finitura superficiale e giunzione (inclusa la saldatura per attrito-agitazione per gli assemblaggi). I programmi per il settore automobilistico definiscono in genere le leghe e i profili in anticipo, con cicli di qualificazione che si estendono ben oltre un anno per le applicazioni relative alla resistenza agli urti e alla struttura delle batterie, e con stampi in acciaio temprato per profili cavi che spesso determinano tempi di consegna significativi. I principali colli di bottiglia nella produzione si riscontrano negli impianti di pressatura qualificati per profili cavi complessi e di grande formato, soprattutto dove i perimetri dei vani batteria dei veicoli elettrici e i canali multiporta per la gestione termica richiedono tonnellaggi più elevati, un controllo dimensionale preciso e una progettazione robusta degli stampi.
A valle, i fornitori di primo livello e le carrozzerie OEM trasformano gli estrusi in moduli strutturali attraverso il taglio, la lavorazione meccanica, l'incollaggio e la saldatura, integrandoli poi nei sistemi di scocca, di gestione degli impatti e di alloggiamento delle batterie. La differenziazione competitiva dipende sempre più da una filiera circolare integrata, che include il riciclo a ciclo chiuso degli scarti di stampaggio e fabbricazione per la produzione di billette, insieme alla metallurgia e al controllo di processo che gestiscono le impurità con l'aumento del contenuto riciclato. Gli aggiornamenti tecnologici negli impianti di estrusione, come la messa in funzione di una pressa HybrEx da parte di Norsk Hydro a Gainesville, in Georgia, nel febbraio 2026, dimostrano il passaggio a un'estrusione a basso consumo energetico e ad alta produttività. Anche i progetti OEM che specificano gradi di alluminio riciclato, come quello fornito da Hydro CIRCAL per un progetto di produzione circolare di Mercedes-Benz Trucks nell'aprile 2026, illustrano come le materie prime riciclate si stiano spostando in flussi di materiali definiti che influenzano le operazioni di approvvigionamento, fusione ed estrusione.
Panorama competitivo
Cinque gruppi globali: Constellium SE, Novelis Inc., Norsk Hydro ASA, Kaiser Aluminum Corp. e UACJ Corp. controllano la maggior parte del mercato mondiale dell'estrusione per l'industria automobilistica, conferendo al settore una moderata concentrazione. Questi leader combinano la fusione di billette in cattività con presse ad alto tonnellaggio, consentendo loro di offrire programmi chiavi in mano per la realizzazione di strutture per carrozzeria o involucri per batterie a costi meno volatili. Le aziende regionali di fascia media mantengono la propria rilevanza offrendo rapidi cambi di stampo e percorsi logistici più brevi, ma i loro margini si riducono quando i premi LME aumentano, poiché acquistano la maggior parte delle billette sul mercato libero.
La rivalità tecnologica si concentra ora sugli stampi a oblò, che creano cavità multi-porta per il raffreddamento a liquido, e sulla saldatura a frizione e agitazione, che unisce pannelli estrusi senza fondere l'interfaccia, preservando la maggior parte della resistenza del metallo di base. La pressa di Constellium in Germania sottolinea la corsa agli armamenti in termini di tonnellaggio; può fornire telai per vassoi batteria in un'unica passata, una capacità che gli impianti concorrenti faticano a eguagliare. Norsk Hydro, nel frattempo, commercializza billette a basse emissioni di carbonio provenienti da fonderie idroelettriche, aiutando i clienti a eludere i dazi del Carbon Border Adjustment Mechanism europeo e migliorando l'impatto ambientale dalla culla al cancello.
La pressione dirompente deriva dai fornitori di macchine per pressofusione gigacasting, le cui macchine da 6,000 a 12,000 tonnellate consentono agli OEM di consolidare la maggior parte dei componenti del sottoscocca posteriore in un unico componente. Gli estrusori rispondono progettando architetture ibride che uniscono i nodi fusi ai longheroni cavi, recuperando parte del volume e sfruttando al contempo la capacità di assorbimento dell'energia dell'alluminio rispetto ai getti in caso di impatto laterale. I programmi di recupero degli scarti a ciclo chiuso aggiungono un'ulteriore leva competitiva: i fornitori in grado di fondere gli scarti di stampaggio in billette si assicurano clienti desiderosi di certificare catene di fornitura a basse emissioni di carbonio nell'ambito dei nuovi mandati Scope 3.
Leader del settore dell'estrusione di alluminio per l'industria automobilistica
-
Novellis Inc.
-
Constellium SE
-
Norsk IdroASA
-
Kaiser Aluminium Corporation
-
Corporazione UACJ
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Novelis ha aggiornato il mercato in merito al suo impianto di laminazione e riciclaggio di Bay Minette, in Alabama, evidenziando un piano di capacità produttiva di 600,000 tonnellate e la messa in funzione prevista per la seconda metà del 2026. Il sito è posizionato per fornire flussi di lamiere per il settore automobilistico che integrano le architetture di carrozzeria e batterie, caratterizzate da un'elevata estrusione, rafforzando le opzioni di approvvigionamento locale di alluminio nel sud-est degli Stati Uniti. Avvicinare il riciclaggio e la finitura ad alto volume agli stabilimenti OEM e Tier-1 supporta tempi di consegna più brevi e strategie di approvvigionamento a basso impatto ambientale.
- Febbraio 2026: Norsk Hydro ha commissionato una pressa HybrEx a Gainesville, in Georgia, segnando un passo avanti verso l'estrusione a basso consumo energetico e una maggiore produttività che consente profili avanzati di raffreddamento multiporta e gestione degli urti. Questo aggiornamento è in linea con gli sforzi in corso per l'efficienza energetica e la riduzione delle emissioni di CO2 nelle linee di produzione senza idrocarburi e supporta la strategia di Hydro di espandere le capacità di stampaggio di alluminio ad alto volume e a basse emissioni di carbonio.
- Luglio 2024: Constellium ha firmato un accordo a lungo termine con Lotte Infracell per la fornitura di fogli di alluminio per batterie e ha annunciato un investimento di 30 milioni di euro per aumentare la capacità produttiva del suo stabilimento di Singen, in Germania. Questa mossa rafforza le catene di approvvigionamento europee di materiali per batterie e segnala un continuo stanziamento di capitali nei flussi di valore dell'alluminio legati ai veicoli elettrici. L'aumento della capacità di finitura supporta una maggiore produttività e uniformità per i convertitori a valle e i produttori di celle che operano in un contesto di aspettative sempre più stringenti in termini di sostenibilità e tracciabilità.
Ambito del rapporto sul mercato globale dell'estrusione di alluminio per autoveicoli
L'estrusione è il processo di modellatura dei materiali utilizzando la forza della matrice. Consente la produzione di componenti o parti dal design unico in varie forme e dimensioni. Gli estrusi di alluminio svolgono un ruolo chiave nelle soluzioni ingegneristiche integrate per strutture e componenti automobilistici.
Il mercato dell'estrusione di alluminio per l'industria automobilistica è segmentato in base al tipo di componente, al tipo di veicolo, alla serie di leghe, alla capacità di pressatura e all'area geografica. Per tipo di componente, il mercato è suddiviso in: struttura della carrozzeria, sistemi di gestione degli urti, alloggiamenti e vassoi per batterie, finiture esterne e mancorrenti sul tetto, moduli interni e altri componenti. Per tipo di veicolo, il mercato è suddiviso in autovetture, veicoli commerciali leggeri, veicoli commerciali medi e pesanti e autobus e pullman. Per serie di leghe, il mercato è suddiviso in leghe 6xxx trattabili termicamente, leghe 7xxx ad alta resistenza, leghe 5xxx non trattabili termicamente e leghe di scandio e nuove leghe. Per capacità di pressatura, il mercato è suddiviso in inferiore o uguale a 15 MN, da 16 a 25 MN, da 26 a 35 MN e superiore a 35 MN. In base all'area geografica, il mercato è segmentato in Nord America (Stati Uniti, Canada e resto del Nord America), Sud America (Brasile, Argentina e resto del Sud America), Europa (Germania, Regno Unito, Francia, Spagna, Russia e resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Corea del Sud e resto dell'Asia-Pacifico) e Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Turchia, Egitto, Sudafrica e resto del Medio Oriente e Africa). Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
| Struttura del corpo |
| Sistemi di gestione degli incidenti |
| Alloggiamenti per batterie e moduli termici |
| Rifiniture esterne e mancorrenti sul tetto |
| Moduli interni |
| altri componenti |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Autocarri medi e pesanti |
| Autobus e pullman |
| 6xxx trattabile termicamente |
| 7xxx ad alta resistenza |
| 5xxx Non trattabile termicamente |
| Scandio e nuove leghe |
| Inferiore o uguale a 15 MN |
| Da 16 a 25 minuti |
| Da 26 a 35 minuti |
| Più di 35 milioni |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di componente | Struttura del corpo | |
| Sistemi di gestione degli incidenti | ||
| Alloggiamenti per batterie e moduli termici | ||
| Rifiniture esterne e mancorrenti sul tetto | ||
| Moduli interni | ||
| altri componenti | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Autocarri medi e pesanti | ||
| Autobus e pullman | ||
| Per serie Alloy | 6xxx trattabile termicamente | |
| 7xxx ad alta resistenza | ||
| 5xxx Non trattabile termicamente | ||
| Scandio e nuove leghe | ||
| Per capacità di stampa | Inferiore o uguale a 15 MN | |
| Da 16 a 25 minuti | ||
| Da 26 a 35 minuti | ||
| Più di 35 milioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'estrusione di alluminio per l'industria automobilistica entro il 2031?
Le previsioni indicano 95.31 miliardi di dollari entro il 2031, riflettendo il sostenuto CAGR dell'8.33% del segmento.
Quale componente crescerà più rapidamente entro il 2031?
Gli alloggiamenti per batterie e i moduli termici sono in testa con un CAGR del 9.87% grazie alla diffusione dei pacchi batteria raffreddati a liquido.
Perché le leghe 7xxx stanno guadagnando quote di mercato nelle estrusioni automobilistiche?
Offrono un limite di snervamento superiore a 400 MPa, consentendo di realizzare barre di protezione più sottili senza compromettere la sicurezza.
In che modo il riciclo a circuito chiuso avvantaggia le case automobilistiche?
Riduce la volatilità dei costi di billet e riduce le emissioni di carbonio incorporate, favorendo il rispetto degli obiettivi aziendali di Scope-3.


