

Dimensioni e quota del mercato della trazione integrale per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 40.14 miliardo di dollari |
| Dimensione del mercato (2031) | 56.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.20% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della trazione integrale nel settore automobilistico di Mordor Intelligence
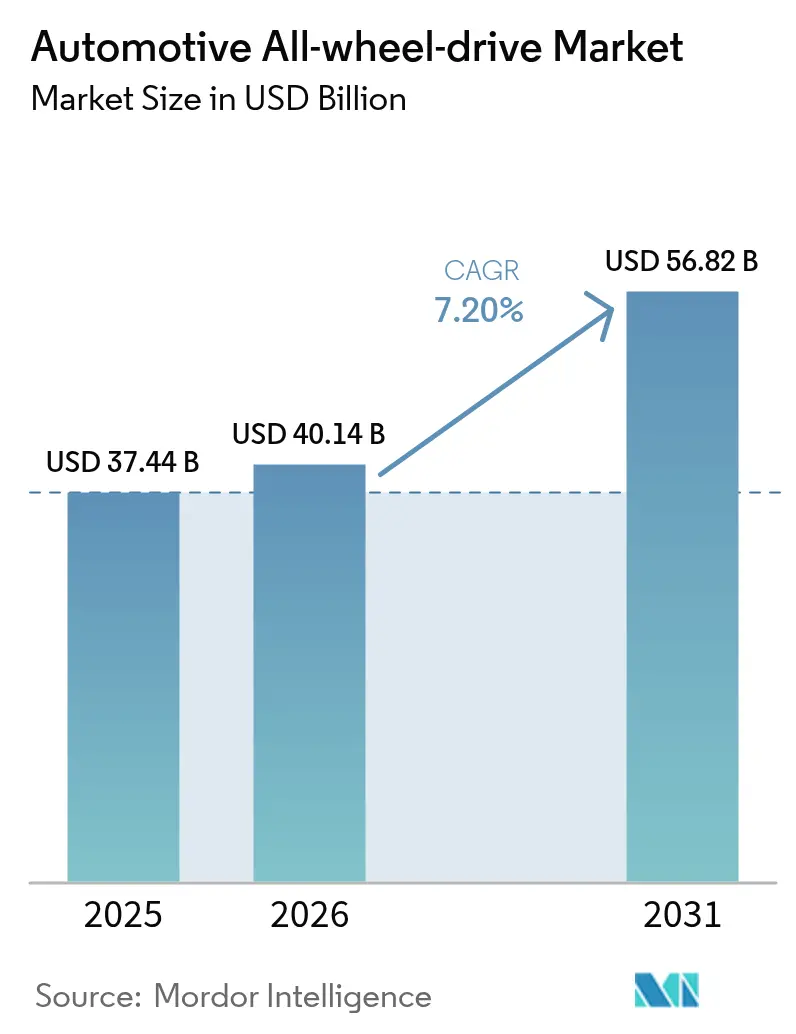
Si stima che il mercato della trazione integrale nel settore automobilistico raggiungerà i 40.14 miliardi di dollari nel 2026, in crescita rispetto ai 37.44 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 56.82 miliardi di dollari, con un CAGR del 7.20% nel periodo 2026-2031. Il rafforzamento dei requisiti di sicurezza, la rapida diffusione di SUV e crossover e la maturazione economica delle trasmissioni elettrificate a doppio motore sono alla base di questa espansione. Gli OEM ora danno priorità all'integrazione della gestione della trazione fin dalle prime fasi della piattaforma, poiché i sistemi avanzati di assistenza alla guida dipendono da un'erogazione di coppia prevedibile per prestazioni ottimali in termini di prevenzione degli incidenti. L'elettrificazione elimina anche le penalizzazioni meccaniche di lunga data sostituendo scatole di rinvio e alberi con motori elettrici controllati da software. La riprogettazione della supply chain basata su magneti in terre rare e semiconduttori di potenza sta diventando fondamentale con l'aumento del contenuto di trazione integrale per veicolo. Le dinamiche competitive premiano sempre di più i fornitori verticalmente integrati che uniscono l'hardware della trasmissione con servizi software over-the-air, trasformando la trazione integrale da una caratteristica hardware una tantum in un canale di ricavi ricorrenti per aggiornamenti delle prestazioni basati sui dati.
Punti chiave del rapporto
- In base alla tipologia di veicolo, nel 65.12 le autovetture erano in testa con il 2025% della quota di mercato delle auto a trazione integrale, mentre si prevede che i veicoli commerciali cresceranno a un CAGR del 7.75% fino al 2031.
- In termini di propulsione, nel 83.60 i motori a combustione interna rappresentavano l'2025% del mercato automobilistico a trazione integrale; i veicoli elettrici a batteria registrano le prospettive più positive, con un CAGR del 9.95% fino al 2031.
- In base al tipo di sistema, nel 59.10 i sistemi manuali part-time detenevano una quota del 2025% del mercato della trazione integrale per autoveicoli, mentre la trazione integrale elettrica sta avanzando a un CAGR dell'8.72%.
- Per componente, i ripartitori di coppia hanno generato un fatturato del 36.30% nel 2025, mentre le unità di controllo con software integrato stanno crescendo a un CAGR del 9.55%.
- Per canale di vendita, nel 91.10 il segmento installato dagli OEM ha rappresentato il 2025% del mercato della trazione integrale per autoveicoli; il retrofit aftermarket registrerà le prospettive più positive, con un CAGR del 8.96%.
- In termini geografici, nel 42.80 il Nord America ha conquistato il 2025% della quota di mercato delle auto a trazione integrale; l'area Asia-Pacifico è quella che cresce più rapidamente, con un CAGR dell'8.33%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della trazione integrale automobilistica
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La domanda di SUV e CUV è in forte crescita in tutto il mondo | + 1.8% | Globale, più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione della trazione integrale elettrica a doppio motore guidata dall'elettrificazione | + 1.5% | Globale, guidato da Cina ed Europa | A lungo termine (≥ 4 anni) |
| Inasprimento dei requisiti di prevenzione degli incidenti e di sicurezza della trazione | + 1.2% | Nord America e UE, espansione in Asia Pacifico | A breve termine (≤ 2 anni) |
| Il passaggio dei consumatori alla gestione delle prestazioni nei segmenti premium | + 0.9% | Nord America, Europa, mercati premium dell'Asia | Medio termine (2-4 anni) |
| La volatilità climatica spinge alla standardizzazione OEM AWD | + 0.8% | Globale, enfasi sulle regioni vulnerabili al clima | Medio termine (2-4 anni) |
| Architetture di Torque Vectoring software abilitate OTA | + 0.7% | Globale, concentrato nei mercati dei veicoli connessi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La domanda di SUV e CUV è in forte crescita in tutto il mondo
Si prevede che la produzione globale di SUV e crossover raggiungerà i 28 milioni di unità entro il 2030, e si prevede che la quota di veicoli con trazione integrale salirà dal 45% del 2025 al 65%, con il passaggio dei sistemi di trazione da optional a standard. Gli acquirenti considerano sempre più la trazione integrale un vantaggio psicologico in termini di sicurezza, anche quando si guida prevalentemente su strade asfaltate. I marchi cinesi ora offrono la trazione integrale in bundle con prezzi base competitivi, abbassando la barriera storica dei costi nei mercati emergenti. Gli OEM abbinano spesso la trazione integrale a pacchetti di sistemi ADAS, rafforzando le credenziali di sicurezza e incrementando i margini netti. La mentalità orientata all'utilità dei consumatori sostiene la domanda durante tutto l'anno, rendendo il mercato automobilistico a trazione integrale meno dipendente dalla stagionalità invernale.
Adozione della trazione integrale elettrica a doppio motore guidata dall'elettrificazione
Secondo i test SAE [1] SAE International, “Energy Efficiency Assessment of Dual-Motor AWD BEVs,” sae.org , i veicoli elettrici a doppia motorizzazione raggiungono un'efficienza energetica superiore del 9% rispetto alle configurazioni a motore singolo che utilizzano la trazione integrale meccanica aggiuntiva. L'eliminazione di alberi e riduttori riduce il peso e consente un controllo preciso della coppia. Gli operatori commerciali beneficiano di una manutenzione inferiore e della frenata rigenerativa su tutti gli assi. La nuova piattaforma ibrida di Hyundai illustra come la trazione integrale elettrica (e-AWD) colleghi l'architettura dei motori a combustione interna (ICE) a quella dei veicoli elettrici completi (BEV), contenendo al contempo i costi.
Inasprimento dei requisiti di prevenzione degli incidenti e di sicurezza della trazione
Lo standard federale statunitense per la sicurezza dei veicoli a motore 127 impone la frenata automatica di emergenza su tutti i veicoli leggeri entro settembre 2029 [2] US National Highway Traffic Safety Administration, “FMVSS 127 Notice of Final Rule,” nhtsa.gov . Il Regolamento generale sulla sicurezza II europeo è entrato in vigore nel luglio 2024 con requisiti simili, incoraggiando l'integrazione della trazione integrale in modo che i sensori funzionino in modo coerente in diverse condizioni stradali. Le compagnie assicurative premiano già i modelli dotati di trazione integrale con sconti sui premi, accelerandone l'adozione. Per gli operatori di flotte, il costo di conformità per l'adeguamento dei veicoli a due ruote motrici è superiore rispetto alla specifica della trazione integrale di fabbrica, rafforzando la domanda nel segmento commerciale.
Il passaggio dei consumatori alla gestione delle prestazioni nei segmenti premium
I tassi di installazione della trazione integrale (AWD) nelle auto premium hanno superato l'80%, dopo un forte aumento rispetto a meno del 50% registrato cinque anni prima. I giovani acquirenti di auto di lusso apprezzano la maneggevolezza dinamica rispetto alle tradizionali caratteristiche di comfort. Il torque vectoring elettrificato migliora ulteriormente il coinvolgimento e consente agli OEM di monetizzare i pacchetti software di prestazioni post-vendita. I marchi tradizionali rispecchiano questa strategia con allestimenti AWD sportivi che invadono il territorio del lusso tradizionale, rafforzando il mercato automobilistico della trazione integrale.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi BOM più elevati e penalità di carburante/energia rispetto alla trazione a 2 ruote motrici | -1.1% | Mercati globali sensibili al prezzo | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella fornitura di magneti e semiconduttori per attuatori elettrici | -0.9% | Globale, elevata esposizione all'offerta cinese | A breve termine (≤ 2 anni) |
| Preoccupazione per la perdita di autonomia nei veicoli elettrici a batteria | -0.8% | Mercati globali dei veicoli elettrici, regioni con scarsa ricarica | Medio termine (2-4 anni) |
| Passaggio alla guida autonoma verso trasmissioni ad efficienza ottimizzata | -0.6% | Zone di distribuzione AV avanzate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi BOM più elevati e penalità di carburante/energia rispetto alla trazione a 2 ruote motrici
La trazione integrale tradizionale aggiunge dai 1,500 ai 3,000 dollari al costo di produzione e riduce il consumo di carburante dei motori a combustione interna di circa 1-2 mpg secondo le simulazioni di Argonne [3] Argonne National Laboratory, “Cost and Fuel Economy Impact of AWD on New Vehicles,” anl.gov . L'autonomia dei veicoli elettrici a batteria (BEV) si riduce del 10-15% nelle versioni a doppio motore, come dimostrato dalla scheda tecnica della Hyundai Ioniq 5. I produttori spesso convertono la trazione integrale in equipaggiamento standard per diluire i costi, ma ciò aumenta i prezzi di ingresso nei segmenti focalizzati sul valore. I prezzi delle batterie continuano a scendere, ma la penalizzazione a breve termine rimane un ostacolo alle vendite nei mercati emergenti.
Colli di bottiglia nella fornitura di magneti e semiconduttori per attuatori elettronici
Le restrizioni cinesi all'esportazione di magneti in terre rare, introdotte nel 2025, hanno interrotto le linee di assemblaggio europee e hanno provocato allarmi di blocchi della produzione in Nord America. I motori elettrici a trazione integrale (AWD) si basano su magneti al neodimio-ferro-boro, mentre le unità di controllo richiedono microcontrollori specializzati. L'Alliance for Automotive Innovation ha evidenziato potenziali blocchi dovuti alla quota cinese del 90% nella raffinazione globale delle terre rare. Gli OEM stanno perseguendo l'estrazione localizzata, il riciclo dei magneti e il dual-sourcing dei chip, ma la creazione di nuove capacità richiederà diversi anni.
Analisi del segmento
Per tipo di veicolo: le autovetture sono in testa, le flotte commerciali accelerano
Le autovetture hanno conquistato il 65.12% della quota di mercato della trazione integrale nel settore automobilistico nel 2025, a dimostrazione di come SUV, crossover e berline sempre più dotate di trazione integrale abbiano trasformato la gestione della trazione da un'opzione di nicchia a un'aspettativa diffusa. Gli OEM abbinano la trazione integrale a pacchetti di sicurezza e infotainment integrati, incrementando i prezzi di transazione e soddisfacendo al contempo i cicli di test normativi che premiano un'erogazione di coppia prevedibile. I consumatori apprezzano la sicurezza che la trazione integrale offre tutto l'anno su strade bagnate o ghiacciate, e le compagnie assicurative spesso riflettono questo vantaggio in premi assicurativi più bassi, rafforzandone l'adozione anche nelle regioni temperate. I marchi premium utilizzano anche il torque vectoring definito dal software per differenziare la dinamica di guida tra i livelli di allestimento, trasformando la capacità della trazione integrale in un argomento di vendita esperienziale che supporta valori residui più elevati.
I veicoli commerciali registrano l'espansione più rapida, con un CAGR del 7.75% fino al 2031, grazie all'adozione della trazione integrale (AWD) da parte di flotte di veicoli per il trasporto pacchi, servizi pubblici ed emergenze, per garantire tempi di attività critici in diverse condizioni di carico e meteorologiche. Gli assali elettrificati semplificano le installazioni eliminando i gruppi di rinvio, riducendo i tempi di fermo per manutenzione e rispettando i requisiti di emissioni zero imposti dai grandi centri urbani. La telematica per flotte conferma che la trazione integrale elettrica riduce l'usura degli pneumatici dovuta allo slittamento delle ruote e migliora l'efficienza della frenata rigenerativa, migliorando il costo totale di proprietà nonostante i prezzi iniziali più elevati. Gli incentivi governativi per il trasporto commerciale a basse emissioni e i più severi controlli di sicurezza accelerano ulteriormente i tassi di specifica, posizionando la trazione integrale come requisito fondamentale per i futuri cicli di approvvigionamento delle flotte.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di propulsione: l’elettrificazione ridisegna le linee costi-benefici
I motori a combustione interna rappresentavano ancora l'83.60% del mercato automobilistico a trazione integrale nel 2025, ma i propulsori elettrici a batteria stanno crescendo a un CAGR del 9.95%, poiché le configurazioni a doppio motore eliminano i costi dei ripartitori di coppia e migliorano la precisione della coppia. Le piattaforme basate sui motori a combustione interna integrano sempre più moduli elettrici anteriori o posteriori per offrire una trazione integrale ibrida, proteggendo gli investimenti dal futuro in vista dell'inasprimento delle normative sulle emissioni. La riduzione dei prezzi delle batterie e gli incentivi governativi riducono congiuntamente il divario del costo totale di proprietà, spingendo gli OEM a lanciare veicoli elettrici a batteria dotati di trazione integrale in tutte le fasce di prezzo più diffuse. Le iniziative sulle celle a combustibile indicano un nuovo potenziale commerciale: la collaborazione tra BMW e Toyota su un SUV a idrogeno del 2028 mira ad abbinare la capacità di lunga autonomia alla trazione integrale elettrica per percorsi pesanti o in climi freddi. Le architetture a doppio motore aprono anche percorsi di monetizzazione del software, consentendo alle case automobilistiche di vendere aggiornamenti delle prestazioni via etere. Nei mercati in cui le sanzioni sulle emissioni di carbonio fanno aumentare i costi di gestione dei veicoli a combustione interna, questi sistemi elettrificati guadagnano ulteriore slancio, posizionando l'e-AWD come nuovo punto di riferimento per trazione, efficienza e conformità.
Per tipo di sistema: il software supera la complessità meccanica
I sistemi manuali part-time si sono confermati leader di volume, con una quota del 59.10% del mercato automobilistico a trazione integrale nel 2025, grazie alla convenienza e alla semplicità di manutenzione, in particolare nelle flotte commerciali leggere. Le soluzioni automatiche full-time si rivolgono ai consumatori attenti al comfort che apprezzano un coinvolgimento fluido, mentre il vectoring meccanico attivo aggiunge frizioni elettroniche per perfezionare la distribuzione della coppia in condizioni di guida dinamica. La costante evoluzione del design delle frizioni mantiene le architetture meccaniche rilevanti nei segmenti sensibili ai costi. La trazione integrale elettrica, con un CAGR dell'8.72%, registra la crescita più significativa, poiché i veicoli elettrici premium si spostano verso un torque vectoring puramente software, ricalibrabile tramite aggiornamenti OTA. Questa capacità trasforma l'hardware della trasmissione in un servizio aggiornabile, creando un flusso di rendita per gli OEM attraverso modalità di guida in abbonamento. Le architetture software-first riducono inoltre i cicli di sviluppo poiché gli ingegneri adattano gli algoritmi anziché riprogettare l'hardware, un vantaggio decisivo con l'accelerazione degli intervalli di aggiornamento dei modelli.
Per componente: le unità di controllo elettroniche catturano il valore
I ripartitori di coppia hanno comunque generato il 36.30% del fatturato dei componenti nel 2025, a riprova del loro ruolo fondamentale nei sistemi AWD meccanici installati su pickup e SUV pesanti. Tuttavia, le loro prospettive di crescita sono limitate, poiché gli assali elettrici e i telai skateboard eliminano gli alberi centrali e riducono il numero di componenti. La domanda di alberi di trasmissione si stabilizzerà quindi, tranne nei casi in cui i kit di retrofit sosterranno aggiornamenti meccanici di nicchia in alcune flotte commerciali. Al contrario, i sottosistemi basati su ECU e software si stanno espandendo a un CAGR del 9.55%, poiché gli algoritmi predittivi ora orchestrano le funzioni di trazione, frenata e stabilità in un unico dominio di controllo. La proprietà intellettuale incorporata nel firmware di controllo è diventata il principale fattore di differenziazione competitiva, consentendo ai fornitori di ottenere margini premium rispetto alle fusioni metalliche di base. I fornitori in grado di co-progettare codice embedded, analisi cloud e livelli di sicurezza informatica con i team di ingegneria OEM sono nella posizione migliore per catturare il valore futuro man mano che le funzionalità AWD migrano dalla finezza meccanica all'intelligenza digitale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: il montaggio OEM domina, l'aftermarket trova nicchie
L'installazione in fabbrica ha catturato il 91.10% delle vendite di veicoli a trazione integrale (AWD) nel 2025, poiché gli elevati livelli di integrazione elettronica e le considerazioni sulla garanzia mantengono le decisioni sulla trasmissione all'interno dell'autorità di progettazione della casa automobilistica. La stretta interazione tra controllo della trazione, elettronica di potenza e sottosistemi ADAS rende le modifiche post-vendita sempre più complesse. Con l'espansione delle capacità OTA, gli OEM possono ottimizzare le prestazioni della trasmissione da remoto, riducendo ulteriormente l'incentivo per le soluzioni aftermarket. Ciononostante, il segmento aftermarket registra un CAGR dell'8.96%, ancorato ai retrofit delle flotte e alle conversioni da motori a combustione interna a veicoli elettrici che richiedono kit AWD specializzati. I retrofitter hanno successo quando forniscono soluzioni complete – hardware di montaggio, software di controllo e ricertificazione di sicurezza – piuttosto che componenti frammentati. I settori di crescita includono il settore ricreativo fuoristrada, i veicoli blindati e i camion per le consegne rurali, dove la trazione migliorata prolunga notevolmente la vita utile senza richiedere l'acquisto di un veicolo completamente nuovo.
Analisi geografica
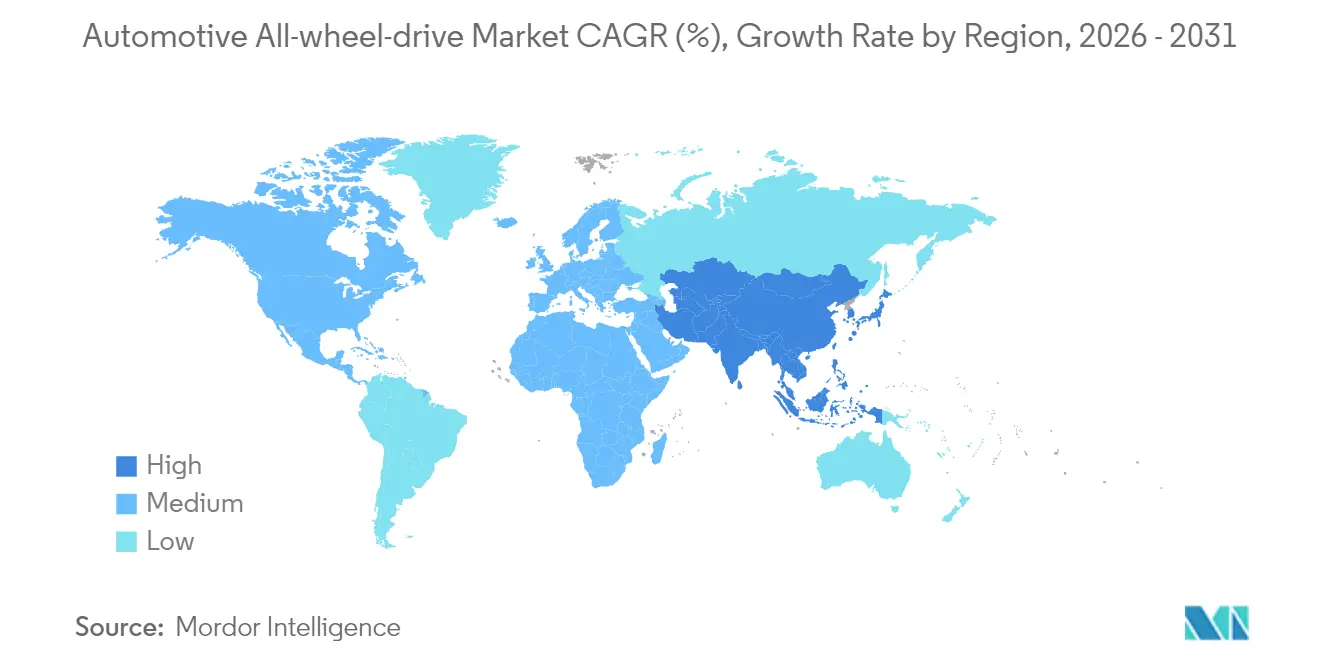
Il Nord America ha mantenuto il 42.80% del mercato automobilistico a trazione integrale nel 2025, con una domanda sostenuta da parte di pick-up, SUV e segmenti di flotte che devono affrontare neve, terreni misti e incentivi assicurativi. Le autorità di regolamentazione statunitensi, abbinando la trazione integrale alle tecnologie di sicurezza obbligatorie, ne rafforzano l'adozione. Il Canada registra la più alta penetrazione della trazione integrale tra i veicoli leggeri, poiché la trazione invernale è un'aspettativa di base. L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.33%. I costruttori cinesi integrano la trazione integrale nelle esportazioni tradizionali, a prezzi inferiori rispetto ai concorrenti tradizionali a due ruote motrici, ridefinendo la percezione globale di una trazione economica. L'introduzione in India della Maruti Suzuki e-Vitara, il primo veicolo elettrico a trazione integrale destinato al mercato di massa del Paese, evidenzia la democratizzazione delle capacità di trasmissione avanzate. La Corea del Sud continua a espandere l'e-AWD nei portafogli Hyundai e Kia, mentre il Giappone sfrutta la tradizione dei veicoli ibridi a trazione integrale per le distribuzioni globali. L'Europa mostra una crescita costante ma meno significativa, con la trazione integrale elettrificata come percorso privilegiato per soddisfare gli obiettivi di emissione Euro 7 preservando le prestazioni. I marchi premium del continente si differenziano grazie al torque vectoring a grana fine, integrato con sistemi ADAS conformi al Regolamento Generale sulla Sicurezza II. Sud America e Africa rimangono oggi più piccole, ma mostrano una crescente adozione grazie agli aggiornamenti infrastrutturali e alle riduzioni dei dazi all'importazione che abbassano i prezzi al dettaglio dei crossover a trazione integrale.

Panorama normativo
La domanda di veicoli a trazione integrale (AWD) è sempre meno influenzata da normative specifiche per la trazione integrale e sempre più da normative generali in materia di sicurezza, emissioni e omologazione software/tipo, che dipendono da una trazione prevedibile e da sistemi di controllo strettamente integrati. Nell'Unione Europea, il Regolamento generale sulla sicurezza II (GSR II) è entrato in vigore nel luglio 2024, innalzando gli standard per le funzioni di sicurezza che beneficiano di un'erogazione di coppia stabile, mentre il Regolamento UNECE n. 168 sulle emissioni in condizioni di guida reali (RDE) è entrato in vigore il 26 settembre 2025, esercitando ulteriore pressione sui produttori per gestire l'efficienza della trasmissione in condizioni di guida reali.
Nel 2026, il Gruppo di lavoro 29 dell'UNECE ha continuato a promuovere proposte per sistemi di guida automatizzata (ADS) regolamentati e argomenti correlati sulle prestazioni dei veicoli, parallelamente al coordinamento delle posizioni dell'UE in seno al Gruppo di lavoro 29 (inclusa la Decisione (UE) 2026/1411 del Consiglio). Allo stesso tempo, gli standard statunitensi in materia di emissioni di gas serra e CAFE per gli anni modello dal 2024 al 2026 rimangono un punto di riferimento per la conformità, supportando scelte di propulsione incentrate sull'efficienza e accelerando il passaggio dalla trazione integrale meccanica ad architetture elettrificate e controllate via software, in grado di soddisfare gli obiettivi di sicurezza e di riduzione delle emissioni senza penalizzazioni sproporzionate in termini di carburante o energia.
Analisi della catena del valore
La catena del valore della trazione integrale (AWD) inizia con le materie prime e i componenti elettronici (fusioni di acciaio/alluminio, cuscinetti, materiali d'attrito e, soprattutto, semiconduttori e magneti in terre rare per assali e differenziali elettrici). Questi confluiscono nella lavorazione meccanica e nella produzione elettronica di secondo livello, seguite dall'integrazione di primo livello (Tier 1) di riduttori, differenziali/giunti, attuatori e centraline con software integrato. Fornitori di primo livello come BorgWarner, ZF Friedrichshafen, Magna International, JTEKT e American Axle & Manufacturing forniscono moduli ingegnerizzati alle piattaforme OEM, dove la calibrazione, l'integrazione ADAS/stabilità e la validazione rappresentano la maggior parte dello sforzo di sviluppo. La distribuzione è dominata dall'installazione OEM (91.10% delle vendite del 2025), mentre il retrofit aftermarket è concentrato nelle flotte e nei casi d'uso specializzati che possono supportare kit completi e ricertificazione.
L'elettrificazione sta riorganizzando la catena di fornitura attorno alla gestione della coppia definita via software e ai componenti dei motori elettrici, aumentando l'esposizione ai magneti al neodimio-ferro-boro e all'elettronica di potenza di livello automobilistico. Questa dipendenza si è manifestata nel 2025, quando la Cina ha introdotto restrizioni all'esportazione (aprile 2025) che hanno contribuito alla carenza di magneti di terre rare e alle interruzioni della produzione, limitando l'accelerazione dei programmi AWD a valle. In risposta, i produttori di apparecchiature originali (OEM) e i fornitori stanno perseguendo la doppia fornitura di chip, il riciclo dei magneti e opzioni di fornitura localizzate, e le vittorie di programmi come i progetti eXD di BorgWarner in Cina riflettono il ruolo crescente dei differenziali elettrificati e del software di controllo nello stack di moduli AWD.
Panorama competitivo
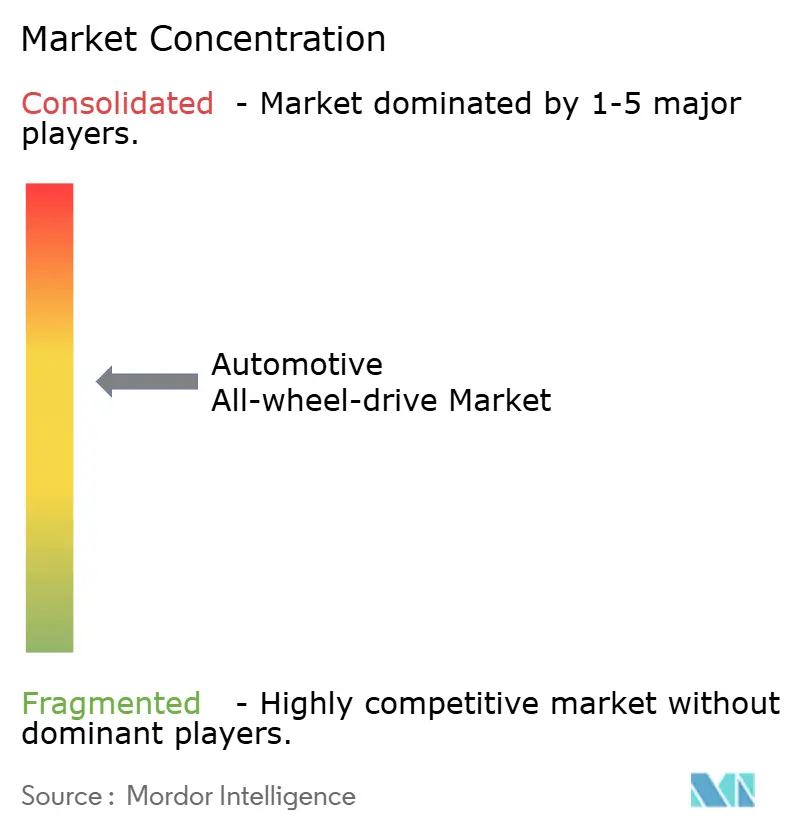
Il mercato della trazione integrale per autoveicoli rimane moderatamente concentrato, dominato da BorgWarner, ZF Friedrichshafen e Magna International, ciascuna delle quali sfrutta decenni di esperienza nella trasmissione meccanica e solide relazioni con gli OEM per assicurarsi programmi di motori a combustione interna e ibridi ad alto volume. I loro portafogli si concentrano ancora su gruppi di rinvio, differenziali e sistemi di accoppiamento, ma tutte e tre hanno recentemente aumentato la spesa in ricerca e sviluppo su assali elettrici e moduli inverter integrati per rimanere competitive con l'accelerazione dell'elettrificazione.
I nuovi operatori con competenze incentrate sul software stanno rimodellando il settore. Le startup focalizzate su algoritmi per inverter, codice di torque vectoring e sicurezza informatica vendono direttamente ai produttori di veicoli elettrici che preferiscono l'elettronica verticalmente integrata rispetto all'hardware tradizionale di primo livello. Le aziende tecnologiche sfruttano anche i modelli di business OTA (On-Tail Technology) confezionando aggiornamenti delle prestazioni come servizi in abbonamento, spostando così la creazione di valore dalla vendita di hardware una tantum a flussi di entrate ricorrenti. Queste dinamiche costringono i fornitori tradizionali ad acquisire o collaborare con specialisti di software embedded, accelerando la convergenza delle competenze meccaniche e digitali.
Il consolidamento strategico sottolinea la transizione. L'acquisizione da parte di American Axle & Manufacturing, per 1.4 miliardi di dollari, delle attività di e-drive di GKN Automotive nel 2024 ha segnato una corsa all'assemblaggio di portafogli completi di sistemi di trasmissione elettrificati. Mosse simili sono probabili, poiché i fornitori si tutelano dalla volatilità dei magneti e dei semiconduttori in terre rare attraverso l'integrazione verticale e la diversificazione degli approvvigionamenti. In definitiva, i vincitori saranno coloro che combineranno hardware a costi competitivi con software adattabile, garantendo che le piattaforme AWD possano evolversi attraverso più cicli di propulsione e regimi normativi.
Leader del settore della trazione integrale automobilistica
Borg Warner Inc.
JTEKT Corporation
GKN Automotive (Melrose)
ZF Friedrichshafen AG
Magna International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Magna International ha presentato il suo sistema di propulsione ibrida dedicato DHD REX, progettato per supportare un'ampia gamma di segmenti di veicoli e consentire la trazione integrale elettrica temporanea. L'approccio basato su una piattaforma amplia le opzioni di implementazione della trazione integrale oltre i tradizionali sistemi meccanici, integrando la funzionalità AWD nelle architetture ibride ed elettriche con range extender.
- Febbraio 2026: BorgWarner si è aggiudicata il suo primo programma per un differenziale elettrico a 48 V (eXD) con un importante produttore OEM cinese, con l'obiettivo di integrarlo in un'architettura elettrica/elettronica a 48 V. L'aggiudicazione del contratto testimonia il crescente interesse degli OEM per i moduli di gestione della coppia elettrificati, in grado di offrire vantaggi in termini di trazione tipici della trazione integrale, grazie all'elettrificazione a bassa tensione e al controllo tramite software.
- Ottobre 2024: BorgWarner ha esteso due contratti con un produttore OEM nordamericano per la fornitura di riduttori di velocità elettromeccanici a due velocità, sia a innesto rapido che elettrico, con produzione legata alle piattaforme per autocarri del 2027-2028. L'estensione dei contratti conferma la continua domanda di componenti meccanici a trazione integrale in grandi volumi per pickup e SUV di grandi dimensioni, mentre i fornitori finanziano la transizione verso portafogli di propulsori elettrificati.


Ambito del rapporto sul mercato globale della trazione integrale automobilistica
Un veicolo a trazione integrale è quello dotato di un gruppo propulsore in grado di fornire potenza a tutte le ruote, sia a tempo pieno che su richiesta. Le forme più comuni di trazione integrale sono 44, che riflettono due assi con entrambe le ruote in grado di essere alimentate.
Il mercato della trazione integrale per autoveicoli è stato segmentato in base a tipologia di veicolo, tipo di propulsione, tipo di sistema e area geografica. Per tipologia di veicolo, il mercato è suddiviso in autovetture e veicoli commerciali. Per tipologia di propulsione, il mercato è suddiviso in veicoli a combustione interna ed elettrici. Per tipologia di sistema, il mercato è suddiviso in trazione integrale manuale e trazione integrale automatica. Per tipologia geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico e resto del mondo.
Il rapporto copre il volume di mercato (unità) e le entrate (miliardi di dollari) per tutti i segmenti di cui sopra.
| Veicoli passeggeri | Berline e hatchback |
| SUV e Crossover | |
| Veicoli commerciali | Veicoli commerciali leggeri |
| Camion pesanti e autobus |
| Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) |
| Batteria veicolo elettrico (BEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| Trazione integrale part-time/manuale |
| Trazione integrale automatica/a tempo pieno |
| Elettrico/e-AWD (doppio motore, quattro motori) |
| Trazione integrale a coppia vettoriale attiva |
| Caso di trasferimento |
| Differenziale (centrale, anteriore, posteriore) |
| Pacco frizione e giunto |
| Albero di trasmissione e albero di trasmissione |
| Unità di controllo e software |
| Installato dall'OEM |
| Retrofit aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | Berline e hatchback |
| SUV e Crossover | ||
| Veicoli commerciali | Veicoli commerciali leggeri | |
| Camion pesanti e autobus | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Veicolo elettrico ibrido (HEV) | ||
| Batteria veicolo elettrico (BEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per tipo di sistema | Trazione integrale part-time/manuale | |
| Trazione integrale automatica/a tempo pieno | ||
| Elettrico/e-AWD (doppio motore, quattro motori) | ||
| Trazione integrale a coppia vettoriale attiva | ||
| Per componente | Caso di trasferimento | |
| Differenziale (centrale, anteriore, posteriore) | ||
| Pacco frizione e giunto | ||
| Albero di trasmissione e albero di trasmissione | ||
| Unità di controllo e software | ||
| Per canale di vendita | Installato dall'OEM | |
| Retrofit aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della trazione integrale per autoveicoli?
Nel 40.14 il mercato della trazione integrale per autoveicoli valeva 2026 miliardi di dollari e si prevede che raggiungerà i 56.82 miliardi di dollari entro il 2031.
Perché la trazione integrale elettrica sta crescendo più velocemente di quella meccanica?
Le architetture elettriche a doppio motore eliminano i pesanti gruppi di rinvio, migliorano l'efficienza energetica del 9% e consentono un controllo preciso della coppia basato su software che supporta gli aggiornamenti over-the-air, determinando un CAGR dell'8.72% nei sistemi AWD elettrici.
Quale regione sta adottando più rapidamente la trazione integrale?
L'area Asia-Pacifico registra l'adozione più rapida con un CAGR dell'8.33%, poiché le case automobilistiche cinesi standardizzano la trazione integrale sui modelli da esportazione e gli OEM indiani introducono i loro primi veicoli elettrici a trazione integrale destinati al mercato di massa.
In che modo le normative di sicurezza più severe influenzano la domanda di veicoli a trazione integrale?
La normativa statunitense FMVSS 127 e il Regolamento generale sulla sicurezza II dell'Europa impongono funzionalità avanzate di prevenzione degli incidenti che offrono prestazioni migliori con una trazione prevedibile; le compagnie assicurative premiano inoltre la trazione integrale con riduzioni dei premi, accelerando le tariffe di installazione in fabbrica.
Pagina aggiornata l'ultima volta il:



