

Dimensioni e quota del mercato degli airbag per autoveicoli
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 31.14 miliardo di dollari |
| Dimensione del mercato (2031) | 53.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.30% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli airbag per autoveicoli di Mordor Intelligence
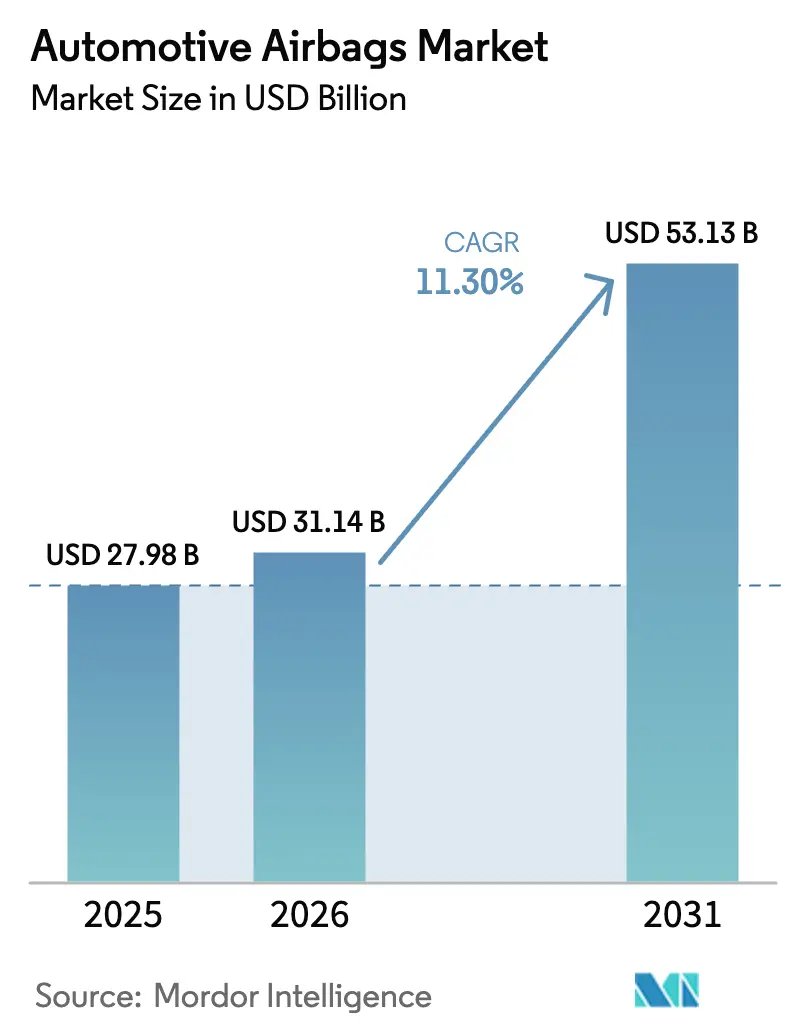
Si prevede che il mercato degli airbag per autoveicoli crescerà da 27.98 miliardi di dollari nel 2025 a 31.14 miliardi di dollari nel 2026, per poi raggiungere i 53.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.30% nel periodo 2026-2031. Le normative più severe in materia di impatto frontale e laterale nelle economie emergenti, la rapida transizione verso i veicoli elettrici e la domanda sostenuta di SUV rappresentano i principali fattori di crescita. Le case automobilistiche stanno integrando un numero maggiore di sensori e centraline elettroniche più intelligenti per ottimizzare l'installazione, mentre i fornitori investono in tessuti più leggeri che soddisfino sia gli obiettivi di sostenibilità che di riduzione del peso. La carenza di semiconduttori rimane il principale collo di bottiglia nel breve termine, ma le strategie proattive di gestione delle scorte e gli accordi di fornitura a lungo termine ne stanno mitigando l'impatto. L'intensificarsi delle attività di retrofit, stimolate dagli incentivi assicurativi e dalla crescente consapevolezza in materia di sicurezza, aggiunge un ulteriore impulso al mercato degli airbag per autoveicoli.
Punti chiave del rapporto
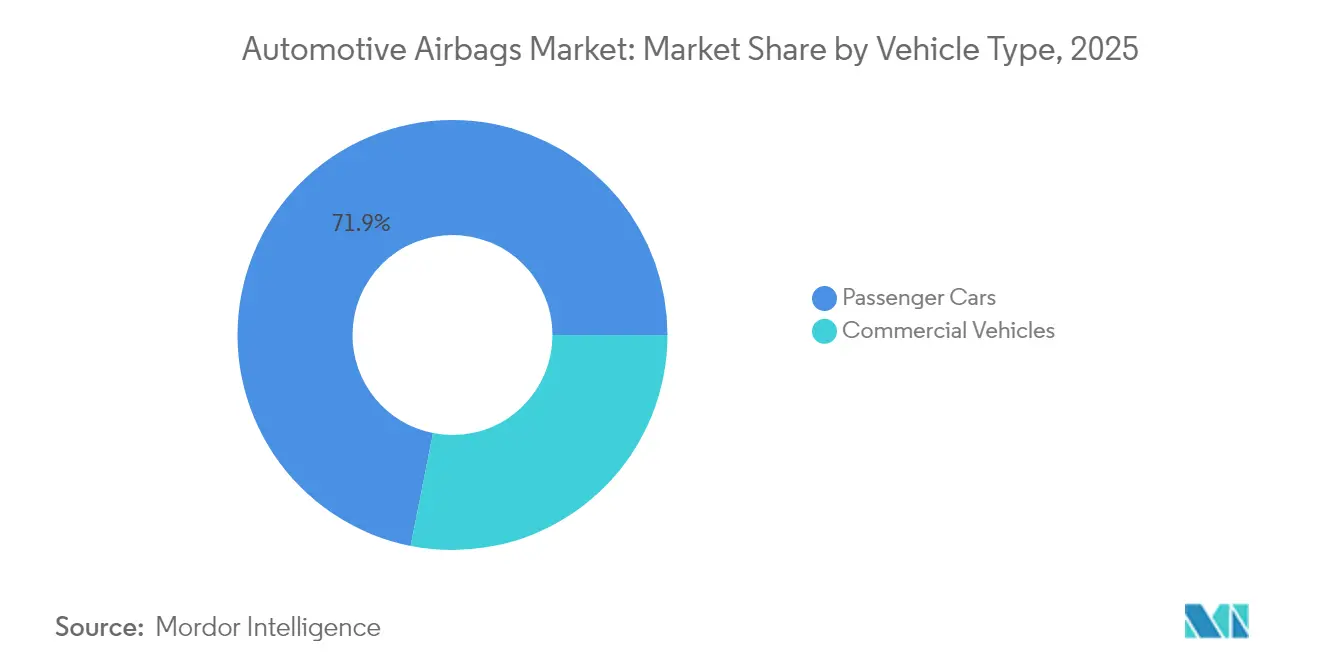
- In base alla tipologia di veicolo, le autovetture hanno guidato il mercato degli airbag per autoveicoli con una quota di fatturato del 71.88% nel 2025, mentre si prevede che i veicoli commerciali cresceranno a un CAGR dell'8.12% fino al 2031, man mano che gli obblighi di sicurezza si estenderanno a camion e autobus.
- In base al tipo di propulsione, i veicoli elettrici a batteria (BEV) stanno emergendo come il sottosegmento in più rapida crescita, con un CAGR previsto del 14.85%, anche se i veicoli ICE continuano a dominare con una quota dell'86.65%.
- Per componente, i moduli airbag hanno detenuto una quota del 52.10% nel 2025, ma i sensori di impatto e le centraline elettroniche stanno crescendo più rapidamente, con un CAGR del 11.95%, trainati dalla crescente domanda di precisione di attivazione ottimizzata tramite algoritmi.
- In base al materiale, il nylon 66 si è confermato la scelta dominante con una quota del 65.95% nel 2025, mentre si prevede che il poliestere crescerà a un CAGR del 13.05% grazie alla sua convenienza e riciclabilità.
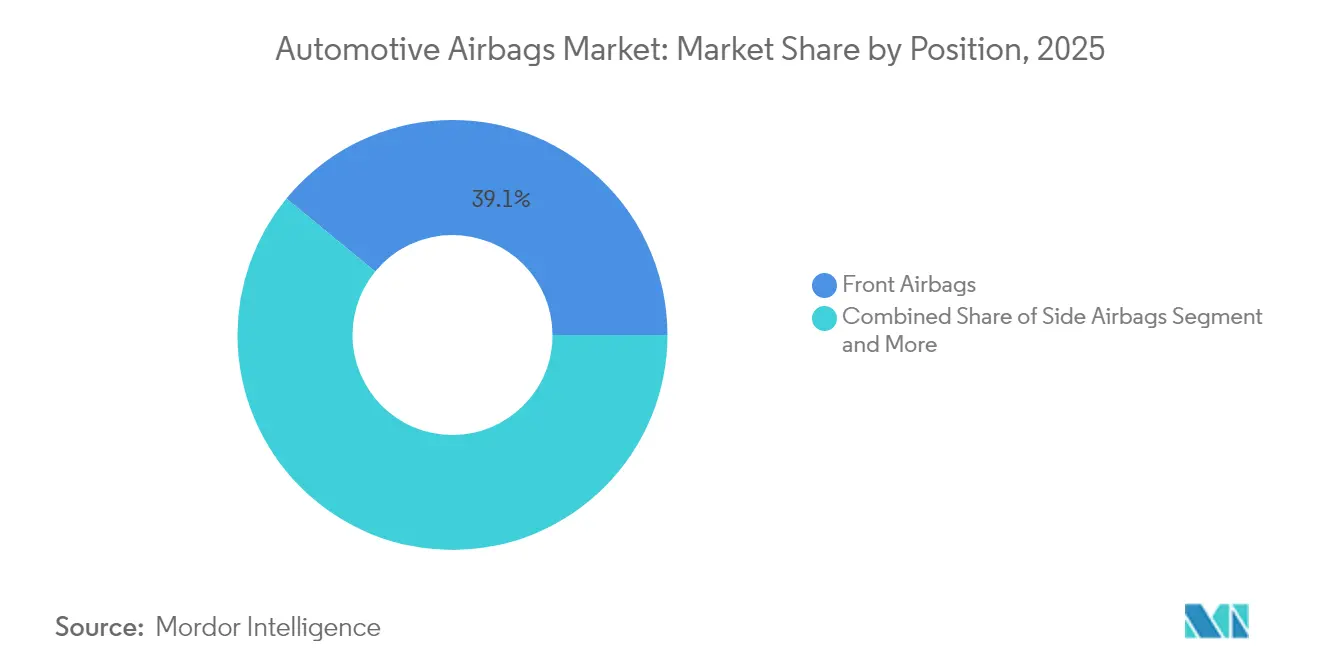
- In base alla posizione degli airbag, gli airbag frontali rappresentavano il 39.05% del mercato nel 2025, mentre si prevede che gli airbag a tendina cresceranno a un CAGR del 13.85%, supportati da una maggiore attenzione alla sicurezza negli impatti laterali.
- Per canale di vendita, gli OEM hanno contribuito al 90.75% del mercato nel 2025, ma l'aftermarket sta guadagnando slancio con un CAGR del 13.45%, alimentato dalla crescente domanda di retrofit e dalla conformità alle normative di sicurezza.
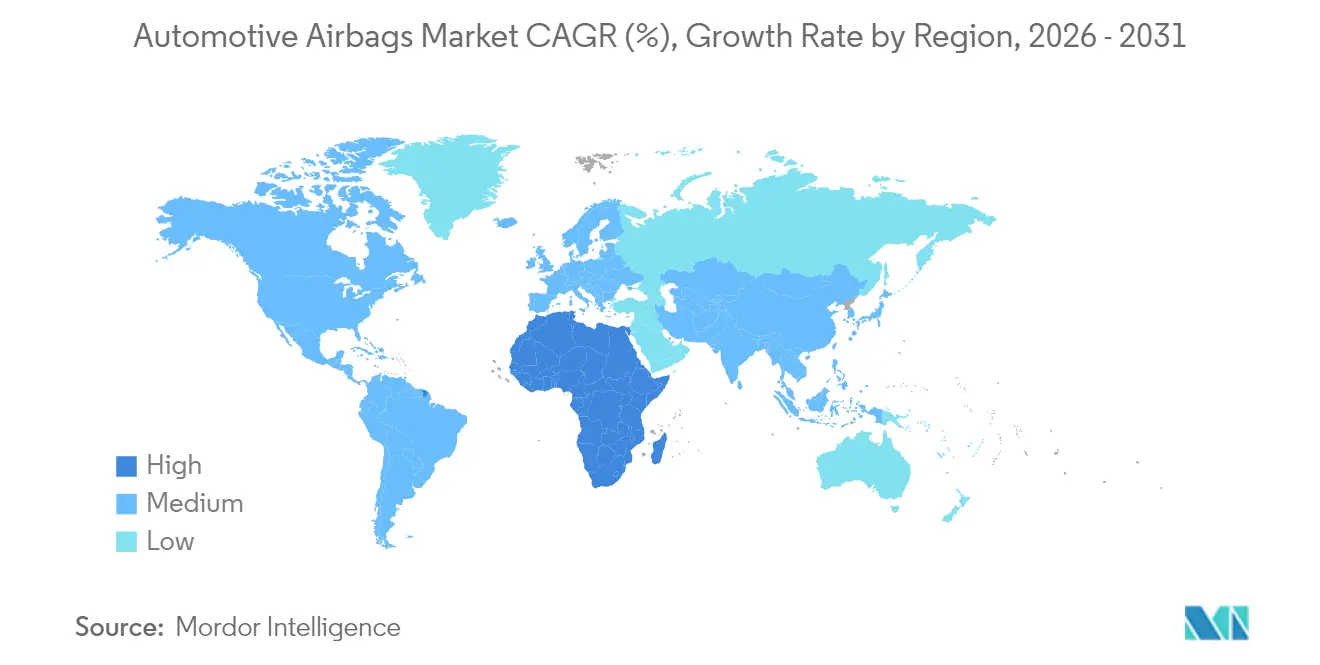
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di mercato del 42.10% nel 2025, mentre Medio Oriente e Africa sono destinate a diventare le regioni in più rapida crescita con un CAGR del 14.90% fino al 2031, sostenute dall'aumento della produzione di nuovi veicoli e dall'integrazione degli airbag basata sulle importazioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli airbag per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme sul doppio airbag nei mercati in via di sviluppo | + 2.3% | India, Asia sud-orientale, America Latina | A breve termine (≤ 2 anni) |
| Mandati di impatto frontale e laterale nei mercati emergenti | + 2.1% | India, Brasile, ASEAN | Medio termine (2-4 anni) |
| Integrazione del modulo di guida del packaging EV | + 1.8% | Europa, Cina | Medio termine (2-4 anni) |
| Richiesta di airbag a tendina per guida mista su SUV | + 1.7% | Nord America, ricaduta in Europa | A breve termine (≤ 2 anni) |
| Gli OEM cinesi spingono per gli airbag Euro NCAP | + 1.5% | Globale, con impatto primario in Cina e nei mercati di esportazione | Medio termine (2-4 anni) |
| Incentivi assicurativi per gli aggiornamenti della flotta | + 1.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme rigorose sulla sicurezza in caso di impatto frontale e laterale nelle economie emergenti
La rapida implementazione delle normative ha amplificato i volumi unitari per il mercato degli airbag per autoveicoli. La normativa indiana che impone l'installazione di doppi airbag frontali su tutti i veicoli passeggeri a partire da gennaio 2025 aggiunge quasi 10 milioni di unità all'anno. Un mandato analogo in Brasile ha spinto la penetrazione nazionale degli airbag quasi alla copertura totale. Queste normative si integrano con campagne di sensibilizzazione dei consumatori e condizioni assicurative vantaggiose, accelerando i tassi di installazione in fabbrica. I fornitori stanno incrementando la produzione localizzata per soddisfare gli obiettivi di lead time, mantenendo al contempo gli standard qualitativi globali, garantendo la parità di costi per i segmenti sensibili al prezzo.
Il packaging della piattaforma EV richiede un'integrazione multi-modulo
Il posizionamento delle batterie e l'abitacolo con pavimento piatto nei veicoli elettrici rimodellano le dinamiche d'impatto, spingendo i progettisti ad adottare airbag specializzati. L'airbag Bernoulli Airbag™ di Autoliv si adatta ad abitacoli con geometrie più ampie e riduce il calore generato dal gonfiatore del 30%. Gli airbag centrali, come quello del 2025 di Hyundai Mobis, prevengono il contatto tra conducente e passeggero negli impatti laterali. Questi moduli su misura aumentano il numero medio di airbag per veicolo elettrico, ampliando le opportunità di mercato degli airbag per autoveicoli e spingendo la ricerca e sviluppo verso generatori di gas più leggeri che riducano al minimo lo stress termico attorno ai pacchi ad alta tensione.
L'aumento del mix di SUV stimola la domanda di airbag a tendina laterali in Nord America
I SUV rappresentano oltre il 70% delle vendite di veicoli leggeri negli Stati Uniti, aumentando il rischio di ribaltamento. Gli airbag a tendina laterali, che rimangono gonfiati durante i ribaltamenti, sono diventati una caratteristica convincente negli showroom delle concessionarie. L'Insurance Institute for Highway Safety rileva una riduzione del 37% dei decessi di conducenti in presenza di airbag a tendina per la protezione della testa. [1]."Airbag", Istituto assicurativo per la sicurezza stradale, iihs.org Le case automobilistiche stanno estendendo la copertura ai sedili della terza fila e integrando unità laterali che proteggono dai traumi tra occupanti. Il risultato è una crescente diffusione dei moduli a tendina nel mercato degli airbag per auto.
Norme obbligatorie sul doppio airbag in India e nei mercati in via di sviluppo simili
Le autorità di regolamentazione in India, nel Sud-est asiatico e in Sud America considerano il doppio airbag lo standard di sicurezza minimo praticabile. Questi aggiornamenti di conformità a basso costo offrono enormi benefici in termini di salvataggio di vite umane, poiché i dati del Dipartimento dei Trasporti degli Stati Uniti mostrano che gli airbag frontali riducono del 29% i decessi degli automobilisti. [2]."Veicoli più sicuri", Dipartimento dei trasporti degli Stati Uniti, transportation.gov Gli assemblatori nazionali in India, ad esempio, hanno riprogettato i cruscotti per alloggiare i bagagli dei passeggeri senza sacrificare lo spazio in cabina. Con gli OEM locali che si rivolgono a consumatori attenti ai costi, questo obbligo garantisce costanti aumenti di volume per i fornitori di primo livello.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di semiconduttori e propellenti per gonfiaggio | -1.8% | Nord America, Europa | A breve termine (≤ 2 anni) |
| L'aumento dei costi di ricerca e sviluppo a zero difetti riduce i margini di profitto del Tier 2 | -1.2% | Globale, con impatto concentrato sui fornitori più piccoli | Medio termine (2-4 anni) |
| Airbag aftermarket contraffatti | -0.9% | Asia, Africa, America Latina | Medio termine (2-4 anni) |
| Esplorazione di sistemi di ritenuta alternativi per la guida leggera dei veicoli elettrici | -0.7% | Globale, con i primi effetti nel segmento premium dei veicoli elettrici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di semiconduttori sta interrompendo la produzione
Le centraline per airbag si basano su microcontrollori a 32 bit e le carenze di allocazione hanno ridotto la produzione globale di veicoli nel 2024 di 2.3 milioni di unità. I fornitori hanno segnalato un portafoglio ordini che si estendeva per 28 settimane, spingendo le case automobilistiche a privilegiare modelli ad alto margine. I costi dei componenti sono aumentati del 12-15% rispetto ai benchmark del 2023, riducendo i margini di Tier 2. Accordi di buffering strategico e a livello di fonderia stanno stabilizzando l'offerta, ma la situazione continua a limitare l'espansione a breve termine del mercato degli airbag per autoveicoli.
Gli airbag contraffatti nel mercato degli accessori erodono la fiducia dei consumatori
La NHTSA stima che nel 250,000 siano stati immessi nei veicoli nordamericani 2024 airbag contraffatti, di cui oltre l'80% non ha superato i test di sicurezza. Le unità illegali, spesso vendute online, mettono a repentaglio la qualità dei prodotti legittimi e mettono a rischio gli occupanti. OEM e fornitori ora integrano codici QR e tag RFID per la verifica, ma ciò aumenta i costi unitari di 3-5 dollari. Un'azione di controllo costante e l'educazione dei consumatori rimangono fondamentali per salvaguardare la credibilità del mercato aftermarket e, di conseguenza, la crescita sostenibile del mercato degli airbag per auto. [3]"Airbag per veicoli e prevenzione degli infortuni", National Highway Traffic Safety Administration, nhtsa.gov
Analisi del segmento
Per tipo di veicolo: le autovetture aumentano il volume, i veicoli commerciali accelerano
Nel 71.88, le autovetture rappresentavano il 2025% del mercato degli airbag per autoveicoli, trainate da un numero maggiore di veicoli prodotti e dall'aumento del numero di airbag per auto. I veicoli commerciali, tuttavia, stanno crescendo più rapidamente, con un CAGR dell'8.12% fino al 2031, poiché il Regolamento Europeo sulla Sicurezza Generale impone sistemi di ritenuta avanzati per i nuovi modelli pesanti a partire dal 2025. I gestori di flotte apprezzano la documentata riduzione del 42% dei tempi di fermo dovuti a infortuni, garantita dalle suite complete di airbag, un vantaggio che compensa i costi iniziali. Si prevede che il mercato degli airbag per veicoli commerciali aumenterà costantemente, sfruttando gli sconti assicurativi basati sulla telematica che premiano i camion dotati di sistemi di sicurezza.
L'impennata dell'e-commerce ha intensificato l'attività di trasporto merci a lungo raggio, rendendo necessaria una migliore protezione degli autisti nei corridoi congestionati. Le flotte nordamericane stanno specificando airbag a tendina laterali e per le ginocchia nei trattori di Classe 8, portando la dotazione media degli airbag da due unità nel 2020 a cinque unità nel 2025. Con le autorità di regolamentazione che puntano a ulteriori miglioramenti della sicurezza degli occupanti, le piattaforme commerciali rappresentano una solida opportunità incrementale per il mercato degli airbag per autoveicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: i BEV ridefiniscono la complessità dell'integrazione
I veicoli con motore a combustione interna (ICE) continuano a dominare i volumi con una quota dell'86.65% nel 2025, ma i BEV mostrano la crescita più rapida nel mercato degli airbag per auto con un CAGR del 14.85% fino al 2031. I pacchi batteria riducono le tradizionali zone di deformazione, favorendo l'adozione di airbag pre-crash esterni e di sistemi di gonfiaggio a bassa temperatura. Il generatore di gas a bassa temperatura di Autoliv risponde ai vincoli di sicurezza antincendio in prossimità di sistemi ad alta tensione, ampliando la flessibilità di progettazione. Le dimensioni del mercato degli airbag per auto per i BEV sono destinate ad aumentare, poiché le vendite globali di veicoli elettrici supereranno i 17 milioni di unità nel 2024, ciascuna delle quali richiede moduli di ritenuta supplementari.
I modelli ibridi e ibridi plug-in stanno crescendo a un CAGR del 8.85%, alimentando la domanda di algoritmi di implementazione dual-mode che supportino sia i componenti a combustione che quelli elettrici. I fornitori integrano la logica di apprendimento automatico nelle centraline elettroniche (ECU), analizzando 400 punti dati al secondo per regolare la forza di gonfiaggio. Tale complessità aumenta la quota di fatturato delle ECU e consolida il mercato degli airbag per autoveicoli attorno a operatori con portafogli fortemente basati sul software.
Per componente: sensori e centraline superano i moduli
Nel 52.10, i moduli airbag rappresentavano il 2025% del fatturato del mercato degli airbag per autoveicoli, ma sensori ed centraline rappresentano il segmento in più rapida crescita, con un CAGR del 11.95% fino al 2031. I veicoli ora ospitano da 6 a 12 accelerometri, sensori di pressione e giroscopi che alimentano processori centrali che prendono decisioni di attivazione entro 30 millisecondi. La centralina di controllo elettronica Bosch, basata sull'intelligenza artificiale, del 2025 migliora la precisione di attivazione del 10%, riducendo il tasso di falsi positivi e aiutando le case automobilistiche a raggiungere l'obiettivo di zero difetti. Una logica avanzata è inoltre alla base degli airbag adattivi in base alle dimensioni del corpo e alla posizione del sedile, un elemento di differenziazione nel mercato degli airbag per autoveicoli.
Gli inflatori, con un CAGR del 7.55%, tendono a utilizzare propellenti più puliti che riducono l'impronta di carbonio. Gli sforzi di sviluppo si concentrano sulla sostituzione dell'azoturo di sodio con miscele di gas generatori che producono meno particolato senza compromettere la costanza del tempo di apertura.
Per materiale: il poliestere avanza in tema di sostenibilità
Nel 66, il Nylon 65.95 deteneva una quota del 2025% del mercato degli airbag per autoveicoli, grazie alla sua superiore resistenza alla trazione e alle proprietà di resistenza al calore. La volatilità dell'offerta e i maggiori costi di produzione, tuttavia, spingono gli OEM a sperimentare tessuti in poliestere, che sono più economici del 15-20% e offrono prestazioni pressoché equivalenti. Il cuscino in poliestere riciclato al 100% di Autoliv, lanciato nel 2025, dimezza le emissioni di gas serra rispetto al poliestere vergine. Il riciclo a circuito chiuso di SK Chemicals converte gli airbag esausti in monomero BHET, dimostrando una circolarità che potrebbe diventare un requisito normativo ai sensi della Direttiva UE sui veicoli fuori uso. Il CAGR del 13.05% del poliestere segnala un graduale riequilibrio delle quote di mercato dei materiali nel mercato degli airbag per autoveicoli.
Per posizione: gli airbag a tendina estendono la copertura su tre file
Gli airbag frontali rimangono onnipresenti, rappresentando il 39.05% delle unità nel 2025. Gli airbag a tendina stanno registrando la crescita più rapida, con un CAGR del 13.85%, poiché contribuiscono a mitigare i decessi per ribaltamento, in particolare nei veicoli con baricentro alto come SUV e furgoni. Gli airbag a tendina per la terza fila hanno debuttato su SUV premium come la Kia EV2025 del 9, estendendo la protezione ai veicoli per famiglie. Gli airbag per le ginocchia registrano un CAGR dell'8.65% e sono ora di serie su diversi modelli di volume in tutto il Medio Oriente, alimentando le aspettative dei consumatori per la riduzione degli infortuni alle gambe. Gli airbag esterni, sebbene ancora agli inizi, esemplificano l'innovazione di frontiera, pretensionando le zone del paraurti per assorbire l'energia dell'impatto laterale prima che raggiunga gli occupanti, uno sviluppo che probabilmente amplierà la quota di mercato degli airbag per autoveicoli per le posizioni avanzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: l'aftermarket acquisisce rilevanza grazie al retrofit
Nel 90.75, gli equipaggiamenti OEM rappresentavano il 2025% del mercato degli airbag per auto. Tuttavia, la domanda di retrofit sta trainando la crescita del segmento aftermarket a un CAGR del 13.45% fino al 2031. Le compagnie assicurative in Nord America ed Europa offrono sconti sui premi dal 5 al 15% per i veicoli dotati di airbag aggiuntivi, spingendo le officine a rifornirsi di kit certificati. Le tecnologie di autenticazione contrastano l'infiltrazione di contraffazione, preservando la fiducia e favorendo la fidelizzazione dei clienti. Le economie emergenti adottano incentivi simili mentre le autorità di regolamentazione monitorano i risultati in materia di sicurezza, garantendo che l'aftermarket rimanga un solido complemento alle installazioni su veicoli nuovi all'interno del mercato degli airbag per auto.
Analisi geografica
Mercato degli airbag per autoveicoli nella regione Asia-Pacifico
Nel 42.10, l'area Asia-Pacifico controllava il 2025% del mercato degli airbag per autoveicoli, grazie alla produzione cinese di oltre 220 milioni di unità airbag e all'obbligo di installare due airbag in India. Il numero medio di airbag per veicolo in Cina è aumentato da 2.3 nel 2020 a 4.8 nel 2025, grazie anche ai marchi nazionali che puntano a garantire la conformità Euro NCAP per i modelli destinati all'esportazione. Giappone e Corea del Sud contribuiscono con la loro competenza ingegneristica e la scala produttiva, fornendo moduli alle piattaforme OEM globali. Fornitori regionali come Joyson sfruttano la vicinanza ai principali assemblatori, riducendo i tempi di consegna e rafforzando l'integrazione nei programmi di veicoli elettrici di nuova generazione.
Mercato degli airbag per autoveicoli del GCC
Il Medio Oriente è la sottoregione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 14.90% fino al 2031. I paesi del Consiglio di Cooperazione del Golfo inaspriscono le normative sulla sicurezza e favoriscono i SUV di grandi dimensioni, aumentando il numero di airbag per veicolo oltre le medie globali. Le imprese di assemblaggio locali in Arabia Saudita e negli Emirati Arabi Uniti attirano le aziende di primo livello (Tier-1) a istituire impianti di gonfiaggio e ammortizzazione, posizionando la regione come hub di esportazione verso l'Africa e alcune parti d'Europa. La Nissan Patrol del 2025, dotata di sette airbag, inclusi quelli per le ginocchia, esemplifica le crescenti aspettative dei consumatori.
Mercato degli airbag per autoveicoli in Nord America ed Europa
Nord America ed Europa rappresentano complessivamente quasi la metà del fatturato globale. La crescita nordamericana è dovuta alla popolarità dei SUV e ai rigorosi aggiornamenti FMVSS per l'impatto laterale, mentre il Regolamento Europeo sulla Sicurezza Generale prevede nuovi obblighi per gli airbag laterali e per i pedoni a partire dal 2026. Entrambe le regioni sono all'avanguardia nelle centraline elettroniche basate sull'intelligenza artificiale e nei propellenti più ecologici, innovazioni che in seguito si diffonderanno ai mercati emergenti, rafforzando l'omogeneità globale degli standard di sicurezza nel mercato degli airbag per autoveicoli.
Panorama normativo
Il quadro normativo per gli airbag automobilistici si sta inasprendo sia per quanto riguarda la protezione in caso di impatto che per l'integrità dei sistemi di propulsione elettrica. Negli Stati Uniti, la National Highway Traffic Safety Administration (NHTSA) ha emesso una decisione definitiva nell'aprile 2026 che vieta l'importazione e la vendita di dispositivi di gonfiaggio per airbag frontali lato conducente con marchio DTN60DB, prodotti dalla Jilin Province Detiannuo Safety Technology Co., Ltd., rafforzando il controllo sui dispositivi di gonfiaggio di ricambio e sulle vie di approvvigionamento illecite. Nel giugno 2026, la NHTSA ha inoltre finalizzato le modifiche che aggiornano i riferimenti e rimuovono le disposizioni obsolete nella norma FMVSS n. 214 (impatto laterale) e nei relativi requisiti delle norme FMVSS n. 305a e n. 307, continuando ad allineare la conformità in caso di impatto con le esigenze di sicurezza dei sistemi di propulsione elettrica.
A livello internazionale, l'omologazione UNECE rimane un fattore chiave nella progettazione globale della protezione degli occupanti, grazie agli aggiornamenti dei regolamenti ONU n. 94 (impatto frontale) e n. 95 (impatto laterale), entrati in vigore nel 2025 e che stanno plasmando i programmi di omologazione del 2026 per diverse piattaforme OEM. In Cina, la norma GB 20072-2024 per la sicurezza in caso di impatto posteriore delle autovetture diventerà obbligatoria per i nuovi tipi di veicoli a partire dal 1° luglio 2026, con disposizioni specifiche per i veicoli elettrici e ibridi. Tale modifica spinge i fornitori a validare airbag, sensori e sistemi di ritenuta, oltre ai requisiti di protezione delle batterie e dei sistemi ad alta tensione.
Analisi della catena del valore
La catena del valore degli airbag per autoveicoli si estende dai prodotti petrolchimici e filati per nylon e poliestere, ai tessuti spalmati, ai propellenti e ai materiali pirotecnici per i dispositivi di gonfiaggio, fino alle parti metalliche di precisione e all'elettronica come sensori d'urto, microcontrollori e centraline elettroniche (ECU). Questi componenti confluiscono poi nell'assemblaggio dei moduli di primo livello, che comprende il taglio e la cucitura dei cuscini, l'integrazione del dispositivo di gonfiaggio, la piegatura e il collaudo di fine linea, prima della distribuzione agli stabilimenti di assemblaggio OEM e ai canali di vendita aftermarket certificati. La garanzia di qualità e la tracciabilità sono presenti lungo tutta la catena e le esigenze di autenticazione più rigorose per i pezzi di ricambio aggiungono fasi di etichettatura e verifica, mentre la disponibilità di componenti elettronici, in particolare i microcontrollori utilizzati nelle centraline degli airbag, rimane un fattore di selezione fondamentale.
Le strategie della catena di approvvigionamento sono sempre più regionali e basate su partnership per garantire la capacità produttiva, ridurre i tempi di consegna e sincronizzare le modifiche di progettazione con le piattaforme dei veicoli elettrici. Nel dicembre 2025, Kolon Industries ha annunciato un investimento di 70 miliardi di won per la costruzione di un nuovo impianto di produzione di tessuto per airbag a Ho Chi Minh City, in Vietnam, destinato a rifornire Autoliv e a rafforzare la disponibilità di tessuto per i programmi globali di moduli (con avvio delle operazioni previsto per il 2028). Nel luglio 2026, Autoliv (Shanghai) Management Co., Ltd. ha firmato un accordo quadro di cooperazione strategica con XPENG che copre lo sviluppo tecnologico e il coordinamento della catena di approvvigionamento, evidenziando come i fornitori di primo livello stiano intensificando lo sviluppo, l'approvvigionamento e l'esecuzione dei prodotti con i produttori di veicoli elettrici a ciclo rapido.
Panorama competitivo
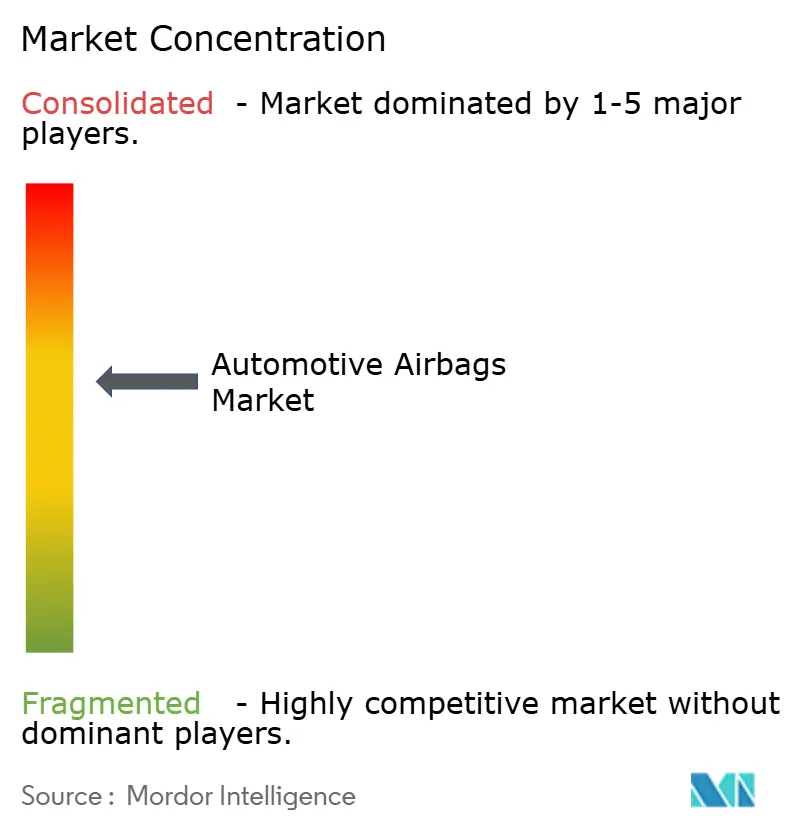
Il mercato degli airbag per autoveicoli è moderatamente concentrato. Autoliv è leader del segmento, supportata da 66 stabilimenti in tutto il mondo e da una pipeline di innovazione che ha introdotto il modulo airbag Bernoulli nel 2025. Segue ZF Friedrichshafen, che sfrutta la sua competenza a livello di sistema post-integrazione con TRW per offrire pacchetti combinati sensore-attuatore. Joyson Safety Systems completa il trio di punta, concentrandosi su soluzioni orientate al valore per modelli di massa e mantenendo posizioni di forza presso gli OEM cinesi.
Il consolidamento persiste, mentre i fornitori cercano di scalare per assorbire i crescenti costi di ricerca e sviluppo legati agli obiettivi di qualità a zero difetti. Aziende cinesi come Jinzhou Jinheng avanzano aggressivamente, sfruttando la domanda interna per perfezionare la produzione e aggiudicarsi contratti di esportazione. Le partnership tra produttori di airbag e aziende di semiconduttori sono diffuse: Bosch collabora con Autoliv per le centraline dotate di intelligenza artificiale, mentre Continental si assicura la fornitura di microcontrollori attraverso accordi a lungo termine con fonderie taiwanesi. Queste alleanze sottolineano l'importanza strategica della sicurezza dei chip e delle competenze software nel sostenere la leadership nel mercato degli airbag per autoveicoli.
La sostenibilità è un altro asse competitivo. Il cuscino in poliestere riciclato di Autoliv e l'airbag attivo per il tallone di ZF rivelano una svolta verso prodotti a basso consumo di risorse che affrontano anche nuovi modelli di infortuni, come i traumi al piede negli occupanti dei sedili anteriori. I fornitori che dimostrano sia una gestione ambientale che capacità avanzate di protezione degli occupanti si stanno aggiudicando contratti di approvvigionamento estesi, mentre gli OEM allineano i parametri di approvvigionamento agli obiettivi ESG.
Leader del settore degli airbag per autoveicoli
-
ZF Friedrichshafen AG
-
Autoliv Inc.
-
Toyoda Gosei Co. Ltd
-
Sistemi di sicurezza Joyson
-
Hyundai Mobis Co. Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Autoliv ha firmato un accordo quadro di cooperazione strategica globale con Great Wall Motor per consolidare la partnership a lungo termine in materia di operazioni globali e strategie di prodotto. L'iniziativa supporta lo sviluppo e l'approvvigionamento coordinati di sistemi di ritenuta, in un momento in cui i produttori OEM cinesi stanno incrementando le esportazioni e ampliando la gamma di modelli, migliorando la visibilità del programma per la fornitura di moduli e dispositivi di gonfiaggio degli airbag.
- Febbraio 2025: ZF LIFETEC ha introdotto l'airbag attivo per il tallone, che si gonfia sotto il tappetino del pavimento per ridurre le lesioni a piedi e gambe senza occupare spazio nell'abitacolo. Questa innovazione di prodotto amplia le posizioni degli airbag configurabili e consente ai costruttori di aggiungere elementi di protezione mantenendo al contempo la flessibilità di progettazione degli interni.
- Dicembre 2024: Nissan ha presentato il nuovissimo Patrol con una configurazione a sette airbag, inclusi gli airbag per le ginocchia, per il mercato mediorientale. Un maggior numero di airbag di serie sui SUV di grande volume aumenta la dotazione di base per veicolo e rafforza la domanda da parte dei fornitori di sistemi airbag multiposizione nei mercati a forte presenza di SUV.
Ambito e metodologia
Gli airbag automobilistici sono dispositivi di sicurezza installati nei veicoli per fornire un effetto ammortizzante durante le collisioni. Si gonfiano rapidamente in caso di collisione, creando una barriera protettiva tra gli occupanti e le superfici dure, riducendo le forze d'impatto e il rischio di lesioni gravi.
Il mercato degli airbag per auto è segmentato per tipo di veicolo, tipo, canale di vendita e area geografica. Per tipologia di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Per tipologia, il mercato è segmentato in airbag frontali, cinture di sicurezza gonfiabili, airbag a tendina, airbag laterali e airbag per le ginocchia. Per canale di vendita, il mercato è segmentato in produttore di apparecchiature originali (OEM) e ricambio/mercato post-vendita. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e resto del mondo.
Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
| Veicoli passeggeri |
| Veicoli commerciali |
| Veicoli con motore a combustione interna (ICE) |
| Batteria veicoli elettrici (BEV) |
| Veicoli ibridi e ibridi plug-in (HEV/PHEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Modulo Airbag |
| Inflator |
| Sensore di collisione e centralina |
| Tessuto dell'airbag |
| nylon 66 |
| nylon 6 |
| Poliestere |
| Airbag anteriori |
| Airbag laterali |
| Airbag a tendina |
| Airbag per le ginocchia |
| Cinture di sicurezza gonfiabili |
| Produttore di apparecchiature originali (OEM) |
| Aftermarket/Sostituzione |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Per tipo di propulsione | Veicoli con motore a combustione interna (ICE) | |
| Batteria veicoli elettrici (BEV) | ||
| Veicoli ibridi e ibridi plug-in (HEV/PHEV) | ||
| Veicoli elettrici a celle a combustibile (FCEV) | ||
| Per componente | Modulo Airbag | |
| Inflator | ||
| Sensore di collisione e centralina | ||
| Tessuto dell'airbag | ||
| Per materiale | nylon 66 | |
| nylon 6 | ||
| Poliestere | ||
| Per posizione/tipo di airbag | Airbag anteriori | |
| Airbag laterali | ||
| Airbag a tendina | ||
| Airbag per le ginocchia | ||
| Cinture di sicurezza gonfiabili | ||
| Per canale di vendita | Produttore di apparecchiature originali (OEM) | |
| Aftermarket/Sostituzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli airbag per autoveicoli e qual è la sua crescita prevista?
Il mercato degli airbag per autoveicoli è valutato a 31.14 miliardi di dollari nel 2026 e si prevede che raggiungerà i 53.13 miliardi di dollari entro il 2031, con un CAGR dell'11.30% nel periodo 2026-2031.
Quale tipologia di veicolo contribuisce maggiormente alla domanda di airbag per autoveicoli?
Le autovetture rappresentano il 71.88% del mercato degli airbag per autoveicoli, sebbene i veicoli commerciali stiano guadagnando terreno con un CAGR dell'8.12% fino al 2031.
Perché gli airbag a tendina si stanno diffondendo più rapidamente di altri tipi?
La popolarità dei SUV e le norme più severe sugli impatti laterali stanno facendo aumentare la domanda di airbag a tendina, che sta aumentando a un CAGR del 13.85%.
Quali materiali stanno adottando i fornitori per garantire la sostenibilità?
Mentre il nylon 66 continua a dominare con una quota del 65.95%, i tessuti in poliestere riciclato stanno avanzando a un CAGR del 13.05%, riducendo le emissioni di gas serra di circa il 50%.


