

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
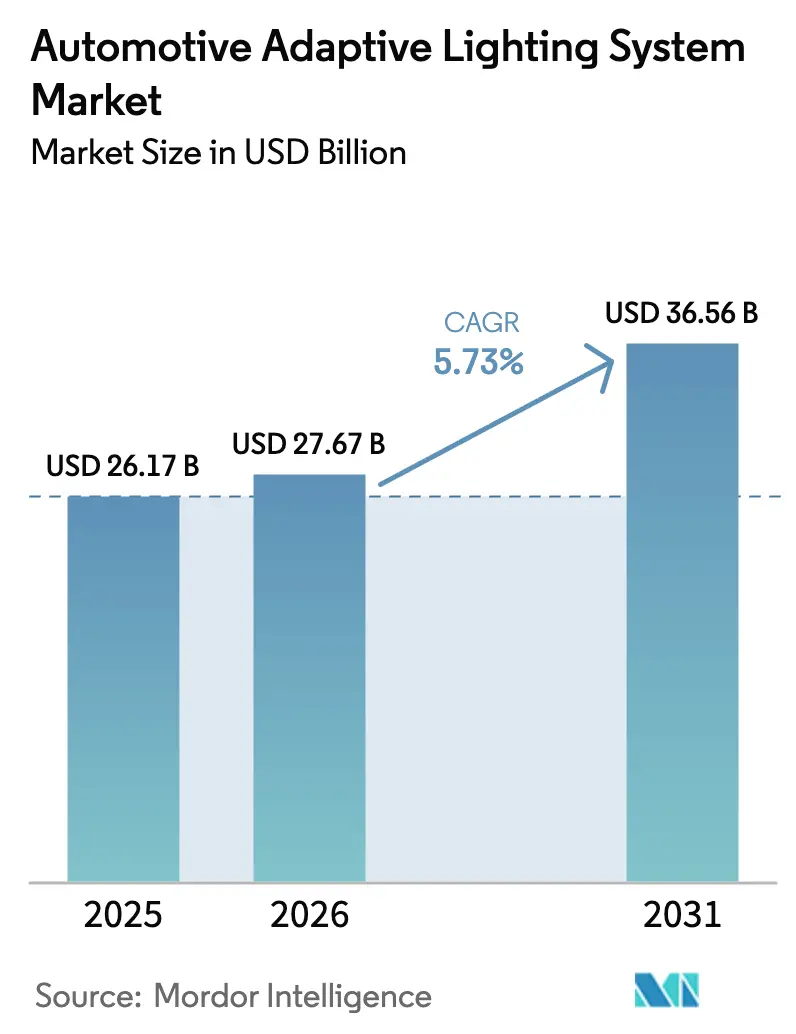
| Dimensione del mercato (2026) | 27.67 miliardo di dollari |
| Dimensione del mercato (2031) | 36.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.73% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
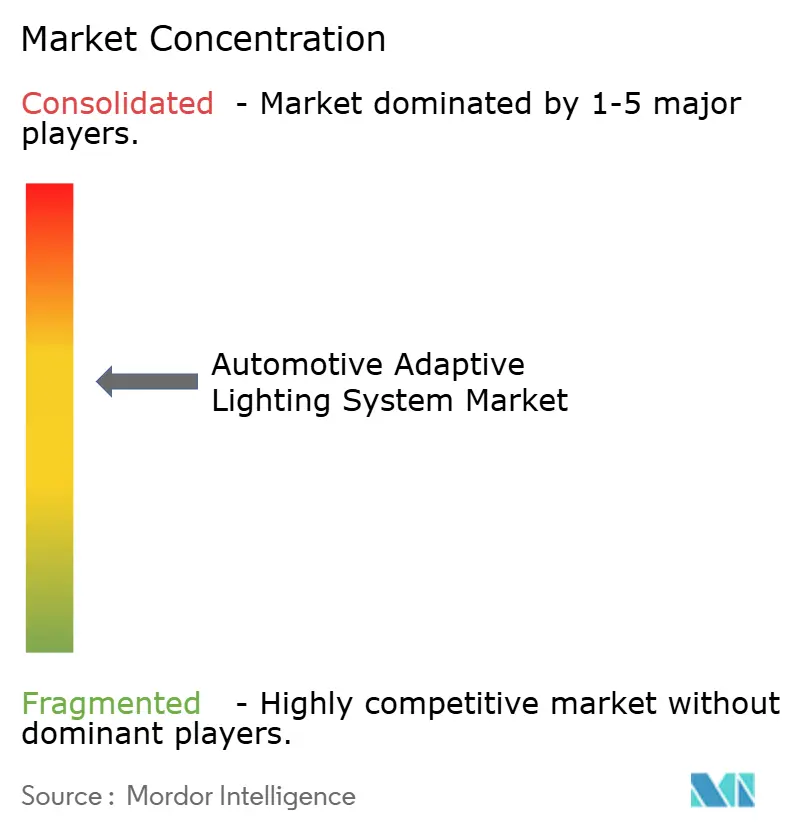
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sistemi di illuminazione adattiva per autoveicoli di Mordor Intelligence
Si prevede che il mercato dell'illuminazione adattiva per autoveicoli crescerà da 26.17 miliardi di dollari nel 2025 a 27.67 miliardi di dollari nel 2026, raggiungendo i 36.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.73% nel periodo 2026-2031. Le modifiche normative quasi simultanee in Europa e Nord America stanno eliminando i costi di progettazione differenziata che un tempo rallentavano la diffusione dei fari avanzati, consentendo alle piattaforme globali di espandersi più rapidamente.[1]"National Highway Traffic Safety Administration", Regolamento definitivo sui fari adattivi, NHTSA, nhtsa.govLe case automobilistiche stanno abbinando fari ad alta risoluzione con funzionalità over-the-air, in modo che gli aggiornamenti possano essere venduti anche molto tempo dopo l'acquisto iniziale del veicolo, generando nuovi flussi di entrate ricorrenti. I fornitori si stanno affrettando a localizzare la produzione di moduli LED, laser e micro-LED in Messico, Polonia, Turchia e Thailandia per ridurre il rischio valutario e i ritardi nelle spedizioni. L'illuminazione definita via software si sta spostando dal segmento del lusso alla sicurezza di massa, con sensori integrati e algoritmi di intelligenza artificiale che regolano costantemente la forma del fascio luminoso in tempo reale in base al traffico, al terreno e alle condizioni meteorologiche.
Punti chiave del rapporto
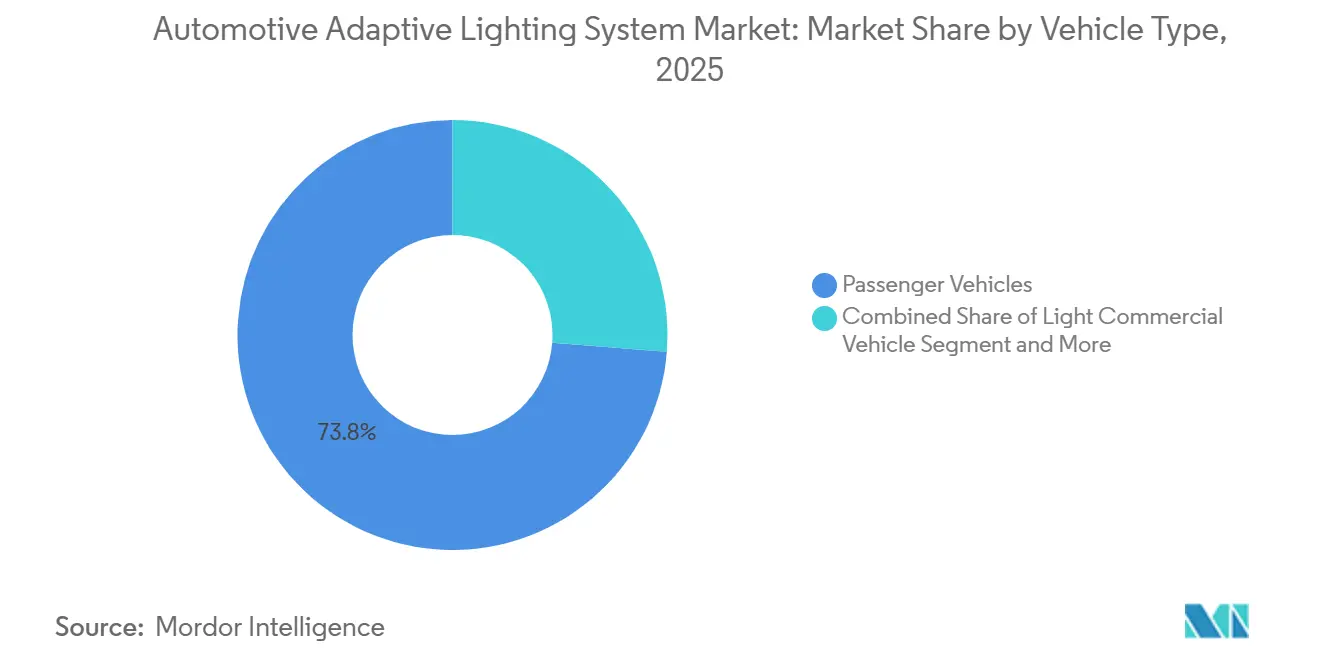
- Per tipologia di veicolo, nel 2025 le autovetture detenevano il 73.76% della quota di mercato dell'illuminazione adattiva per autoveicoli, mentre si prevede che i veicoli commerciali medi e pesanti cresceranno a un tasso annuo composto del 9.62% fino al 2031.
- Per tipologia di applicazione, l'illuminazione esterna rappresentava il 93.22% del mercato dell'illuminazione adattiva per autoveicoli nel 2025, mentre si prevede che l'illuminazione adattiva per interni crescerà a un tasso annuo composto (CAGR) dell'8.27% fino al 2031.
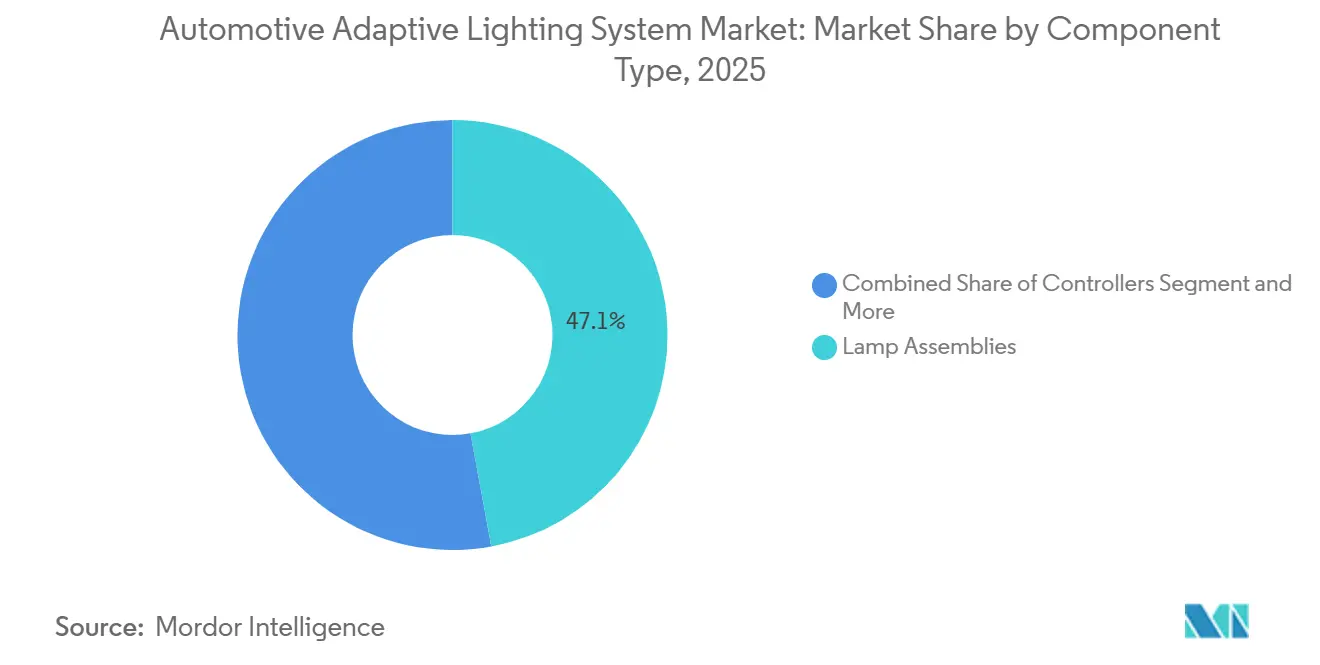
- Per tipologia di componente, i gruppi ottici rappresentavano il 47.12% del mercato dell'illuminazione adattiva per autoveicoli nel 2025, mentre sensori e telecamere stanno crescendo a un tasso annuo composto del 10.89% nel periodo 2026-2031.
- Dal punto di vista tecnologico, nel 2025 i LED si sono assicurati il 65.56% della quota di mercato dell'illuminazione adattiva per autoveicoli, ma si prevede che l'illuminazione laser crescerà a un tasso annuo composto del 14.55% fino al 2031.
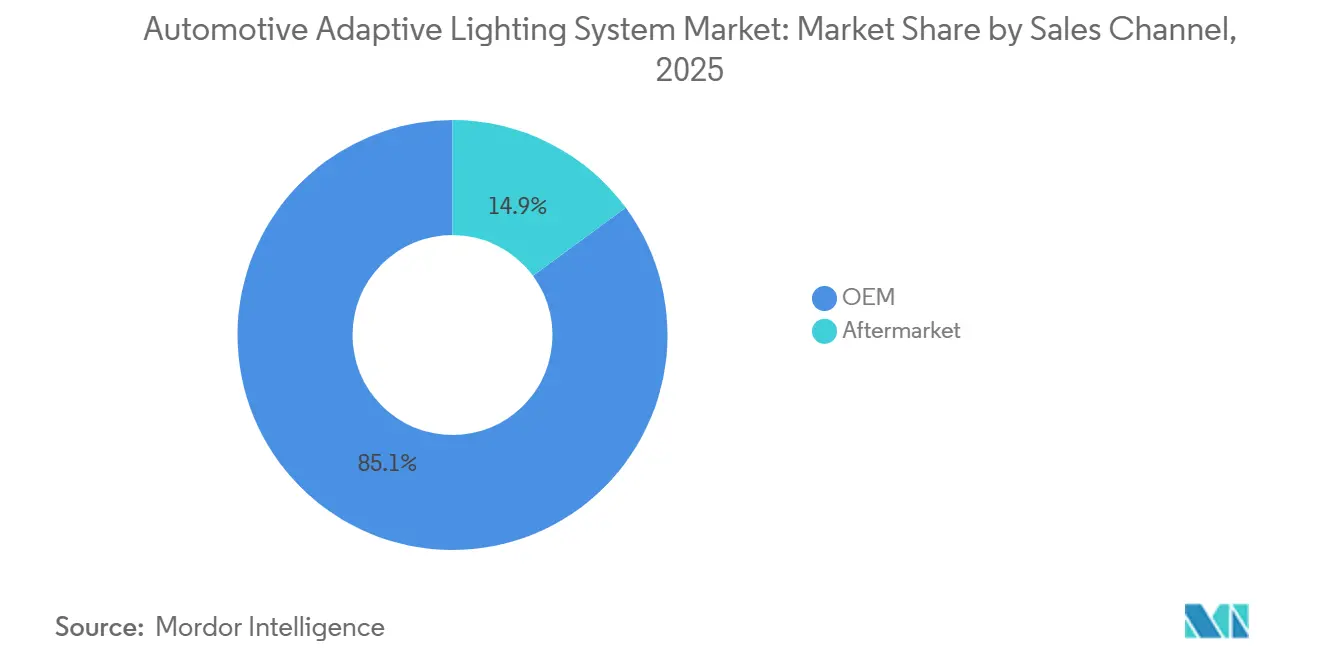
- Per canale di vendita, il canale OEM ha rappresentato l'85.10% del mercato dell'illuminazione adattiva per autoveicoli nel 2025, mentre il mercato aftermarket è destinato a crescere a un CAGR del 7.87% fino al 2031.
- In termini di funzionalità, i fari abbaglianti automatici detenevano il 39.95% della quota di mercato dell'illuminazione adattiva per autoveicoli nel 2025, mentre i fari anteriori adattivi sono destinati a crescere a un tasso di crescita annuo composto (CAGR) dell'11.77% fino al 2031.
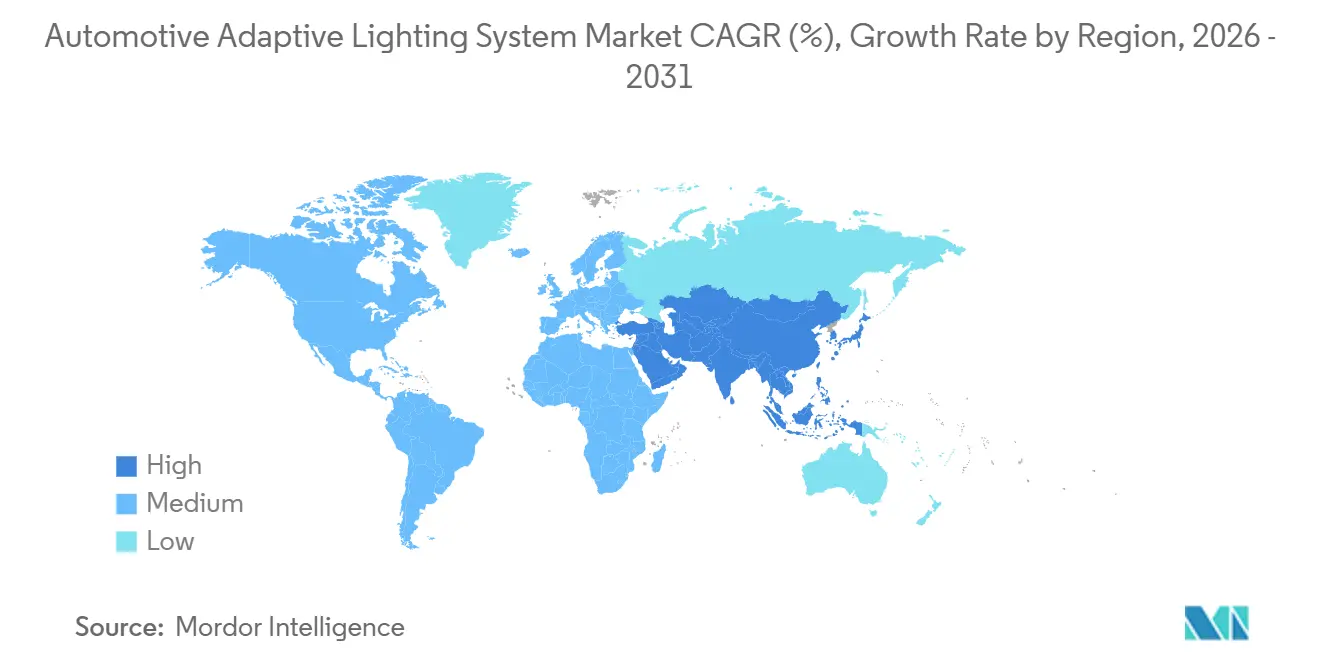
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 45.55% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.91%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di illuminazione adattiva per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme rigorose in materia di illuminazione | + 1.4% | Globale, con un impatto massimo in Nord America ed Europa | Medio termine (2-4 anni) |
| Sistemi di sicurezza avanzati e ADAS | + 1.3% | Globale, guidato da Asia Pacifico ed Europa | A lungo termine (≥ 4 anni) |
| Aumento dei tassi di accettazione delle funzionalità | + 1.1% | Globale, con una presenza concentrata in Cina, Nord America e Medio Oriente. | Medio termine (2-4 anni) |
| Riduzione dei costi dei LED | + 0.8% | Diffusione globale, con un'adozione accelerata nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Aggiornamenti del modello di fascio post-vendita | + 0.5% | Nord America, Europa, Cina (segmenti premium) | A lungo termine (≥ 4 anni) |
| Illuminazione pedonale con segnalazione a comando V2X | + 0.3% | Europa, Cina (città pilota), Nord America in misura limitata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rigorose normative globali in materia di illuminazione (ADB, ECE R123)
Gli Stati Uniti hanno legalizzato i fari adattivi nel 2022, allineandosi alla normativa europea ECE R123 e ponendo fine a decenni di divieto di questa funzionalità. Questa convergenza consente alle case automobilistiche di certificare un unico sistema hardware per diverse regioni, ottimizzando al contempo i modelli di fascio luminoso tramite software per soddisfare ogni specifica normativa fotometrica locale. La normativa cinese GB 4599-2024 e le relative norme sono entrate in vigore nel 2025 con l'approvazione esplicita dei simboli di proiezione stradale, aprendo la strada alla guida di corsia e agli avvisi per i pedoni. L'India ha convalidato un sistema di illuminazione anteriore adattiva di produzione nazionale che rispecchia le ottiche europee, segnalando l'intenzione di rendere obbligatoria questa funzionalità sui camion entro il 2027.[2]"Sistema di illuminazione anteriore adattivo (AFLS)", ARAI, araiindia.comNel complesso, queste mosse aumentano il volume di mercato raggiungibile dai fornitori, stimolano le economie di scala e accelerano gli investimenti in LED pixelati e array laser su chip.
Crescente domanda di sistemi di sicurezza avanzati e ADAS
Oggi l'illuminazione automobilistica funge non solo da fonte di illuminazione, ma anche da sensore rivolto verso l'esterno. Mercedes-Benz ha integrato i fari adattivi nel sistema di assistenza alla frenata attiva (Active Brake Assist), in modo che i fari evidenzino attivamente gli utenti della strada più vulnerabili quando il radar o la telecamera segnalano una minaccia. Bosch abbina la sua telecamera multifunzione Gen3 ai fari dei camion pesanti per ridurre il tasso di incidenti notturni, un grande vantaggio per le compagnie assicurative delle flotte. Poiché i produttori di apparecchiature originali (OEM) integrano sempre più strettamente l'illuminazione con le centraline di controllo della frenata, dello sterzo e della percezione, gli acquirenti sono di fatto vincolati al fornitore di primo livello che possiede l'intera infrastruttura. Questa situazione, unita alla prospettiva di aggiornamenti dell'illuminazione basati su abbonamento e forniti via etere, rende l'illuminazione adattiva una priorità nei piani di prodotto futuri.
L'aumento delle vendite di SUV e SUV di lusso fa salire il tasso di adozione delle nuove funzionalità.
I SUV e le berline di lusso presentano tassi di adozione dell'illuminazione adattiva fino a quattro volte superiori rispetto alle auto compatte, perché gli acquirenti sono disposti a pagare di più per abitacoli ricchi di tecnologia. In Cina, all'inizio del 2025, il tasso di configurazione del fascio luminoso adattivo ha superato il 50% tra i veicoli con un prezzo superiore a 500,000 CNY (circa 72,602.15 USD).[3]"Quanto ne sai di luci per auto: gli abbaglianti adattivi (ADB) sono attualmente la soluzione più diffusa per i fari intelligenti", EEWORLD.com.cn, Inc., en.eeworld.com.cnAudi ha già esteso i fari a matrice micro-LED dai modelli di punta alla Q3, dimostrando una chiara strategia di diffusione dell'innovazione. I dati relativi alle auto usate certificate mostrano inoltre una maggiore velocità di rivendita e un valore più elevato per le vetture dotate di illuminazione ambientale adattiva, a conferma della disponibilità dei clienti a pagare di più.
Rapida riduzione dei costi e miglioramento delle prestazioni dei LED.
I continui miglioramenti nell'efficienza dei chip e la produzione di massa di wafer di micro-LED hanno ridotto i costi dei componenti a tal punto che i crossover di fascia media possono adottare array adattivi con una minima erosione dei margini. Il pacchetto di micro-LED PixCell di Samsung ha debuttato su larga scala con i lanci di veicoli elettrici del 2025, superando le lampade alogene in termini di potenza luminosa e consumando meno energia. Barriere termiche brevettate stabilizzano la temperatura di giunzione, consentendo ai progettisti di regolare la corrente per ottenere fasci luminosi più brillanti senza la necessità di ingombranti dissipatori di calore. Una ricerca pubblicata nel 2025 ha confermato che una geometria ottimizzata delle alette può ridurre le temperature di giunzione di oltre 6 °C, prolungando direttamente la durata dei LED.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato dei moduli adattivi | -0.8% | A livello globale, la situazione è più acuta nelle regioni dell'Asia-Pacifico e del Sud America, particolarmente sensibili ai prezzi. | A breve termine (≤ 2 anni) |
| Limiti di gestione termica | -0.5% | Globale, in particolare veicoli di classe compatta nei climi caldi | Medio termine (2-4 anni) |
| Rischi di sicurezza informatica dell'ECU | -0.2% | Aumento del controllo normativo a livello globale, in Europa e in Cina. | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella fornitura di substrati GaN | -0.2% | Globale, specializzata nei segmenti premium e che utilizza l'illuminazione laser. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo iniziale elevato dei moduli adattivi rispetto alle lampade fisse.
I fari adattivi costano ancora dalle 2 alle 4 volte di più rispetto ai LED fissi, quindi i produttori li includono solitamente negli allestimenti premium o tramite sblocchi software a pagamento. Sulla BMW Serie 3 del 2026, l'opzione dei fari adattivi aggiunge quasi 1,850 euro (circa 2,135.15 dollari) al prezzo di listino, limitandone la diffusione nei mercati più sensibili al costo. Gli aggiornamenti presso le concessionarie sono rari perché i cablaggi aggiuntivi invalidano la garanzia elettrica, precludendo una rapida installazione aftermarket. Alcuni fornitori offrono ora pacchetti a livelli che separano i costosi specchietti MEMS dalla logica di base degli abbaglianti automatici, in modo che le auto di base possano almeno essere conformi alle normative emergenti senza grossi aumenti di prezzo.
Limiti di gestione termica nelle unità LED/laser ad alta luminosità
I laser e le matrici di micro-LED ad alta potenza disperdono oltre 50 W/cm² in sottili alloggiamenti dei fari. Nel 2024 BMW ha concluso che il sistema di raffreddamento necessario per l'illuminazione laser autonoma aggiungeva peso e costi, spingendo verso un passaggio ai LED a matrice con una diffusione più ampia. Test sottoposti a revisione paritaria nel 2025 hanno dimostrato che il 20% della potenza in ingresso del laser veniva dispersa sotto forma di calore, rafforzando la necessità di substrati e materiali a cambiamento di fase migliori. Questi limiti termici rallentano l'adozione nelle auto compatte, che sono soggette a rigide normative di design per la protezione dai pedoni che richiedono profili dei fari sottilissimi.
Analisi del segmento
Per tipologia di veicolo: le flotte commerciali promuovono l'adozione adattiva
Nel 2025, i veicoli passeggeri hanno mantenuto la quota maggiore, pari al 73.76%, del mercato dell'illuminazione adattiva per autoveicoli, grazie ai costanti aggiornamenti annuali dei modelli che rendono i LED a matrice e a pixel standard sui crossover di fascia media. Le case automobilistiche integrano le luci con gli aggiornamenti dell'infotainment, in modo che gli acquirenti le considerino parte di un unico pacchetto comfort e sicurezza, piuttosto che un costoso optional a sé stante. La libertà di design offerta dai SUV consente inoltre ai progettisti di avere più spazio per dissipatori di calore e sensori, favorendo ulteriormente una rapida diffusione. Con l'aumento dei volumi, i fornitori di primo livello beneficiano di economie di scala che riducono i costi per modulo e migliorano l'affidabilità grazie a piattaforme elettroniche condivise.
Si prevede che i veicoli commerciali medi e pesanti registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.62%, fino al 2031, grazie alle normative che abbinano i fari adattivi ai sistemi di frenata anticollisione sui mezzi pesanti per il trasporto a lungo raggio. Gli operatori delle flotte accettano la spesa aggiuntiva perché una migliore visibilità notturna riduce i tempi di fermo dovuti agli incidenti e i premi assicurativi. I produttori di fari offrono ora alloggiamenti modulari che si inseriscono nelle aperture esistenti, consentendo ai camion di effettuare l'aggiornamento durante la manutenzione programmata senza dover riverniciare i pannelli circostanti. Il conseguente percorso di retrofit accelera l'adozione e fornisce ai fornitori un secondo ciclo di entrate una volta scadute le garanzie di fabbrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: Dominanza esterna Maschere Sovraccarico interno
Nel 2025, i sistemi per esterni detenevano una quota di mercato dominante del 93.22%, a testimonianza delle normative globali che impongono fari antiabbagliamento e luci diurne su ogni nuovo veicolo. Le case automobilistiche stanno passando ad architetture di fari globali unificate, ricalibrabili via software, riducendo al minimo le modifiche agli stampi tra le diverse regioni. Questa strategia accorcia i cicli di sviluppo e consente ai team di progettazione di concentrarsi su elementi grafici distintivi che rafforzano l'identità del marchio. I fornitori, a loro volta, competono sulla gestione termica e sull'efficienza ottica piuttosto che sulla semplice conformità alle normative.
L'illuminazione adattiva interna sta crescendo più rapidamente, con un CAGR dell'8.27%, soprattutto perché i modelli elettrici e a guida autonoma utilizzano variazioni di colore e intensità per sostituire il suono del motore come feedback per gli occupanti. I sistemi incentrati sull'abitacolo si integrano con assistenti vocali e sensori biometrici, in modo che le scene luminose si adattino all'umore del conducente o alle condizioni del percorso. Gli aggiornamenti software possono aggiungere nuovi temi, proprio come gli sfondi degli smartphone, offrendo ai produttori un flusso di entrate continuo. Con la proliferazione degli schermi all'interno dei veicoli, i LED ambientali riducono anche l'affaticamento degli occhi bilanciando la luminanza complessiva.
Per componente: i sensori superano le lampade
Nel 2025, i gruppi ottici hanno rappresentato la quota maggiore della spesa, pari al 47.12%, rimanendo il punto focale, sia dal punto di vista visivo che normativo, di ogni sistema di illuminazione. La maggior parte delle case automobilistiche continua a specificare alloggiamenti personalizzati per sottolineare il DNA del marchio, pertanto la produzione di stampi rimane una nicchia ad alto margine per i fornitori di primo livello. L'integrazione verticale in ottica, rivestimenti e guarnizioni aiuta i fornitori a mantenere la durabilità in ambienti difficili, proteggendo al contempo la proprietà intellettuale. Il continuo consolidamento attorno a piattaforme globali consente ora a un unico design di base di servire più marchi con solo piccole modifiche alla ghiera o al riflettore.
Sensori e telecamere sono destinati a registrare il più rapido tasso di crescita annuo composto (CAGR) del 10.89%, man mano che l'illuminazione adattiva passa da una modellazione del fascio reattiva a una predittiva. I dati provenienti da lidar e radar alimentano algoritmi per ampliare o restringere i coni di luce prima ancora che il conducente sterzi, aumentando il valore dell'hardware di percezione integrato all'interno o in prossimità del faro. I produttori di moduli, pertanto, acquistano o collaborano con start-up specializzate in sensori per salvaguardare il controllo del canale di distribuzione. Con l'aumento della quota di componenti elettronici, le catene di approvvigionamento si spostano più vicino agli stabilimenti di produzione di semiconduttori piuttosto che ai tradizionali centri di produzione di materie plastiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: i LED dominano, i laser crescono
Nel 2025, la tecnologia LED rappresentava il 65.56% delle installazioni, grazie al suo equilibrio tra costi, efficienza e flessibilità di progettazione in tutte le classi di veicoli. I continui miglioramenti nell'efficienza dei chip consentono agli ingegneri di ridurre le dimensioni degli alloggiamenti senza sacrificare la resa luminosa, supportando un design frontale più elegante. Il numero di pixel continua ad aumentare, permettendo al software di mascherare il traffico in arrivo mantenendo al contempo la piena portata degli abbaglianti in altre direzioni. Questa funzionalità è ormai un requisito fondamentale per ottenere le massime valutazioni di sicurezza in diverse regioni.
L'illuminazione laser è destinata a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 14.55%, concentrato nel segmento dei badge di lusso, dove la portata estesa continua a essere un fattore determinante per gli acquirenti. I fornitori abbinano sempre più spesso un piccolo booster laser centrale a un'ampia matrice di LED per una copertura a corto raggio, semplificando il passaggio tra le due sorgenti luminose. Le configurazioni ibride attenuano i problemi termici del passato e sono conformi ai limiti di abbagliamento più stringenti previsti dalla normativa ECE R123. Un flusso costante di brevetti sui substrati in nitruro di gallio lascia presagire una riduzione dei costi futuri, che potrebbe ampliare il mercato di riferimento oltre i modelli di punta.
Per canale di vendita: guadagni nel mercato dei ricambi per flotte obsolete
Nel 2025, le linee OEM hanno rappresentato l'85.10% del fatturato, poiché i fari installati in fabbrica si integrano profondamente con i moduli di controllo della carrozzeria, i sensori di sterzo e la calibrazione delle telecamere. Ciononostante, il mercato dei ricambi è destinato a crescere a un tasso annuo composto del 7.87%, dato che l'invecchiamento dei veicoli in India, Brasile e Turchia spinge i proprietari verso ricambi più sicuri e luminosi. I nuovi stabilimenti di Pune e San Paolo ora producono fari che si adattano agli alloggiamenti preesistenti e che integrano centraline compatibili con CAN-FD, semplificando l'installazione fai-da-te.
Per le case automobilistiche, abbinare i fari adattivi ai sistemi avanzati di assistenza alla guida rimane una strategia di vendita redditizia. I pacchetti a più livelli di BMW dimostrano che i consumatori sono disposti a pagare per stile e sicurezza combinati. Tuttavia, i vincoli di garanzia fanno sì che molti kit aftermarket si limitino alle lampadine a LED plug-and-play, lasciando le funzioni complete della matrice di fari ai centri di assistenza autorizzati, una dinamica che probabilmente persisterà finché gli standard aperti non semplificheranno la riprogrammazione della centralina.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per funzionalità: l'illuminazione anteriore adattiva è all'avanguardia dell'innovazione.
Nel 2025, i fari abbaglianti automatici dominavano il mercato con una penetrazione del 39.95%, poiché una singola telecamera e un software di base soddisfacevano le normative nella maggior parte dei paesi. L'illuminazione anteriore adattiva, tuttavia, sta registrando un CAGR dell'11.77%, dato che la modellazione del fascio luminoso basata sulla corsia e sul GPS sta diventando la norma. Un numero di pixel superiore a 20,000 è ormai comune, consentendo ai fari di creare zone prive di abbagliamento per le auto provenienti dalla direzione opposta, proiettando al contempo la massima luminosità nelle aree di strada libere.
I moduli per la sterzata in curva e la flessione dinamica svolgono ancora un ruolo utile a prezzi più contenuti, ma le loro parti meccaniche ne aumentano il peso. Soluzioni esclusivamente software che leggono l'angolo di sterzata e i dati radar possono ottenere risultati simili in microsecondi. L'accettazione normativa dei simboli di avvertimento proiettati in Europa e Cina accelererà il passaggio dalla semplice illuminazione alla comunicazione attiva, integrando più profondamente le luci nell'ecosistema V2X.
Analisi geografica
Mercato dei sistemi di illuminazione adattiva per autoveicoli in regione Asia-Pacifico e America Latina
Nel 2025, la regione Asia-Pacifico ha conquistato il 45.55% del fatturato del mercato dell'illuminazione adattiva per autoveicoli e si prevede una crescita a un tasso annuo composto (CAGR) dell'8.91% fino al 2031, trainata dalle normative cinesi in rapida evoluzione che consentono l'utilizzo di sistemi di proiezione stradale. I marchi nazionali utilizzano i fari adattivi come simbolo di status nei modelli elettrici, in diretta concorrenza con le auto di lusso tedesche. Fornitori giapponesi come Koito e Stanley stanno espandendo i propri stabilimenti in tutta l'ASEAN e in America Latina per proteggersi dalle fluttuazioni valutarie, pur rimanendo vicini alle piattaforme veicolari globali. L'India si sta profilando come il prossimo mercato di svolta: uno standard di illuminazione nazionale, che rispecchia quello europeo, apre la strada a un obbligo per i camion a partire dal 2027.
Mercato dei sistemi di illuminazione adattiva per autoveicoli in Europa e Marocco
L'Europa mantiene la leadership tecnologica e crescerà a un tasso annuo composto (CAGR) del 4.49% fino al 2031. La normativa ECE R123 stabilisce standard elevati per le prestazioni senza abbagliamento, spingendo tutte le nuove piattaforme verso LED a matrice o laser. I produttori OEM tedeschi di fascia alta continuano a integrare lampade ad alta risoluzione nei modelli con prezzo inferiore a 40,000 euro (circa 46,178.20 dollari), costringendo i marchi di volume ad adottare tecnologie simili o a rischiare un'erosione della quota di mercato. I costi di produzione sono sotto pressione poiché i fornitori spostano l'assemblaggio in Polonia, Ungheria e Marocco, dove i salari sono più bassi, ma la logistica favorisce ancora le consegne puntuali agli stabilimenti dell'UE.
Il mercato dei sistemi di illuminazione adattiva per autoveicoli nelle Americhe e in Medio Oriente
Il Nord America sta finalmente sbloccando la domanda repressa ora che la NHTSA ha dato il via libera ai fari adattivi. Una crescita annua composta del 4.78% fino al 2031 può sembrare modesta, eppure la base di partenza è ridotta dopo decenni di divieto. Le attivazioni over-the-air sui veicoli esistenti, guidate da Tesla, dimostrano che una base di installazione latente è già presente nei garage. I fornitori stanno localizzando le linee di produzione di micro-LED in Messico per capitalizzare sui crediti di origine previsti dall'accordo Stati Uniti-Messico-Canada, riducendo al contempo i tempi di consegna. Il Sud America e il Medio Oriente seguono lo stesso andamento; l'aumento dei ricavi deriva dalle gamme di SUV, dove gli acquirenti accettano sovrapprezzi per le funzionalità, ma la mancanza di normative rigorose sull'illuminazione limita ancora la diffusione completa dei fari a matrice.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Koito, Valeo, Hella, Stanley Electric e Marelli sono tra i principali attori di un settore moderatamente concentrato, dove le aziende leader si assicurano programmi a lungo termine combinando fari, sensori e software. L'acquisizione da parte di Koito dello specialista di lidar Cepton illustra questa tendenza: possedendo l'hardware di percezione, l'azienda può offrire un'unica garanzia che copre sia il rilevamento della luce che quello degli oggetti. Valeo ha risposto collaborando con Appotronics, esperta di proiezione laser, per trasformare i fari in superfici di comunicazione in grado di proiettare avvisi sull'asfalto. Hella, ora parte di Forvia, sta delocalizzando alcune linee di assemblaggio nell'Europa orientale, riducendo la pressione sui costi e mantenendo l'ingegneria in Germania per preservare i rapporti con i clienti premium.
Stanley Electric ha ampliato il proprio portafoglio con l'acquisizione di Iwasaki Electric, acquisendo know-how sui fosfori e sui raggi ultravioletti a supporto delle nuove lampade per la sanificazione dell'abitacolo. Marelli, reduce da un rifinanziamento, ha presentato un modulo posteriore OLED-TFT che integra animazioni di stop, indicatori di direzione e di benvenuto in un unico pannello sottilissimo, risultando attraente per i designer che desiderano una carrozzeria senza soluzione di continuità. I concorrenti cinesi, come le joint venture locali di ams OSRAM, offrono schede micro-LED a prezzi aggressivi, sfruttando gli incentivi governativi e l'enorme domanda interna per battere i produttori storici nelle gare d'appalto. Per difendere la propria quota di mercato, i fornitori tradizionali mettono in evidenza decenni di dati sul campo e competenze globali in materia di omologazione, garantendo alle case automobilistiche una certificazione agevole in tutte le regioni. Il risultato è una rapida innovazione, ma anche una maggiore collaborazione, poiché gli OEM premono per la condivisione dei costi di sviluppo di ottica, dissipatori di calore e sicurezza informatica.
Un nuovo fronte competitivo è rappresentato dal software. Le licenze over-the-air consentono alle case automobilistiche di vendere effetti luminosi dinamici o spettacoli di luci a tema festivo anche molto tempo dopo l'acquisto, e chiunque controlli la piattaforma firmware ottiene margini di profitto ricorrenti. I fornitori integrano bootloader sicuri e chiavi di crittografia all'interno dei controller delle luci, rendendo difficile la sostituzione dei moduli senza software autorizzato. Gli enti regolatori ora verificano la resilienza informatica di questi sistemi, quindi i produttori affermati si affidano alla loro comprovata esperienza per superare rapidamente i controlli di conformità. Anche i produttori più piccoli devono soddisfare gli stessi requisiti, il che comporta una maggiore spesa per la progettazione e incoraggia alleanze con i fornitori di chipset che già possiedono librerie di sicurezza robuste.
Leader del settore dei sistemi di illuminazione adattiva per autoveicoli
-
Società elettrica Stanley
-
Koito Manufacturing Co., Ltd.
-
Valeo SA
-
Hella GmbH & Co. KGaA
-
Marelli Automotive Lighting
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Opel ha presentato Intelli-Lux HD sulla nuova gamma Astra, dotando ciascun faro di oltre 50,000 pixel per un fascio luminoso abbagliante senza abbagliamento che si adatta automaticamente in pochi millisecondi.
- Aprile 2025: Valeo ha stretto una collaborazione con Appotronics per commercializzare fari anteriori a proiezione video laser che uniscono intrattenimento e sicurezza.
- Aprile 2025: Marelli ha presentato al Salone dell'Auto di Shanghai il primo fanale posteriore con pixel OLED-TFT e un modulo di proiezione a corto raggio (NFT), spingendo i confini del design per i tratti distintivi del marchio.
Ambito del rapporto sul mercato globale dei sistemi di illuminazione adattiva per autoveicoli
Il mercato dell'illuminazione automobilistica viene analizzato in base a tipologia di veicolo, applicazione, tipo di componente, tecnologia, canale di vendita, funzionalità e area geografica. Per tipologia di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri e veicoli commerciali medi e pesanti. Per applicazione, il mercato è segmentato in illuminazione esterna e illuminazione interna. Per tipo di componente, il mercato è segmentato in centraline, sensori/telecamere, gruppi ottici, attuatori e altri. Per tecnologia, il mercato è segmentato in illuminazione a LED, Xenon/HID, alogena e laser. Per canale di vendita, il mercato è segmentato in OEM e aftermarket. Per funzionalità, il mercato è segmentato in abbaglianti automatici, luci di svolta dinamiche, luci di svolta e fari anteriori adattivi. Dal punto di vista geografico, il mercato è segmentato in Nord America (Stati Uniti, Canada e resto del Nord America), Sud America (Brasile, Argentina e resto del Sud America), Europa (Germania, Regno Unito, Francia, Italia, Spagna e resto d'Europa), Asia-Pacifico (Cina, India, Giappone, Corea del Sud e resto dell'Asia-Pacifico) e Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Sudafrica, Turchia e resto del Medio Oriente e Africa).
Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri (LCV) |
| Veicoli commerciali medi e pesanti (MHCV) |
Per Applicazione
| Illuminazione esterna |
| Illuminazione interna |
Per tipo di componente
| Controller |
| Sensori / Telecamere |
| Gruppi di lampade |
| Attuatori |
| Altro |
Per tecnologia
| LED |
| Xeno / HID |
| Alogena |
| Illuminazione laser |
Per canale di vendita
| OEM |
| aftermarket |
Per funzionalità
| Abbaglianti automatici |
| Luce di flessione dinamica |
| Luci di svolta |
| Illuminazione anteriore adattiva |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri (LCV) | ||
| Veicoli commerciali medi e pesanti (MHCV) | ||
| Per Applicazione | Illuminazione esterna | |
| Illuminazione interna | ||
| Per tipo di componente | Controller | |
| Sensori / Telecamere | ||
| Gruppi di lampade | ||
| Attuatori | ||
| Altro | ||
| Per tecnologia | LED | |
| Xeno / HID | ||
| Alogena | ||
| Illuminazione laser | ||
| Per canale di vendita | OEM | |
| aftermarket | ||
| Per funzionalità | Abbaglianti automatici | |
| Luce di flessione dinamica | ||
| Luci di svolta | ||
| Illuminazione anteriore adattiva | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa globale per i fari adattivi entro il 2031?
Si prevede che il mercato dell'illuminazione adattiva per autoveicoli raggiungerà un valore di circa 36.56 miliardi di dollari entro il 2031.
Quale classe di veicoli sta adottando più rapidamente questa tecnologia?
I camion commerciali medi e pesanti sono in testa con un CAGR previsto del 9.62%, a causa dell'inasprimento delle normative in materia di sicurezza.
Perché i fari a micro-LED stanno sostituendo i laser?
Gli array di micro-LED distribuiscono il calore su una superficie più ampia, rispettano le normative antiriflesso e offrono una risoluzione più elevata senza la necessità di un hardware di raffreddamento ingombrante.
Cosa impedisce alla crescita del mercato dei ricambi di raggiungere i livelli dei produttori di apparecchiature originali (OEM)?
La profonda integrazione dei fari con i moduli di controllo della carrozzeria rende difficili le modifiche in garanzia, limitando il mercato dei ricambi alla semplice sostituzione delle lampadine.
Quale regione attualmente domina le vendite?
La regione Asia-Pacifico detiene la quota maggiore, grazie alla tempestiva approvazione normativa da parte della Cina delle funzioni di proiezione stradale e all'elevata diffusione dei veicoli a energia alternativa.


