

Dimensioni e quota del mercato delle armi automatiche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.63 miliardo di dollari |
| Dimensione del mercato (2031) | 13.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.48% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
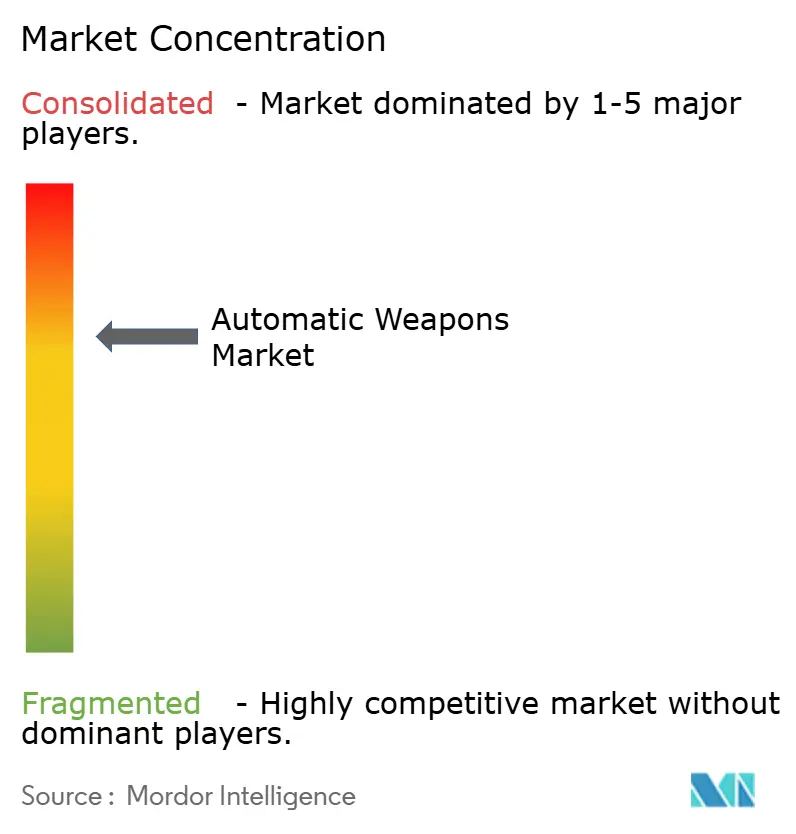
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle armi automatiche di Mordor Intelligence
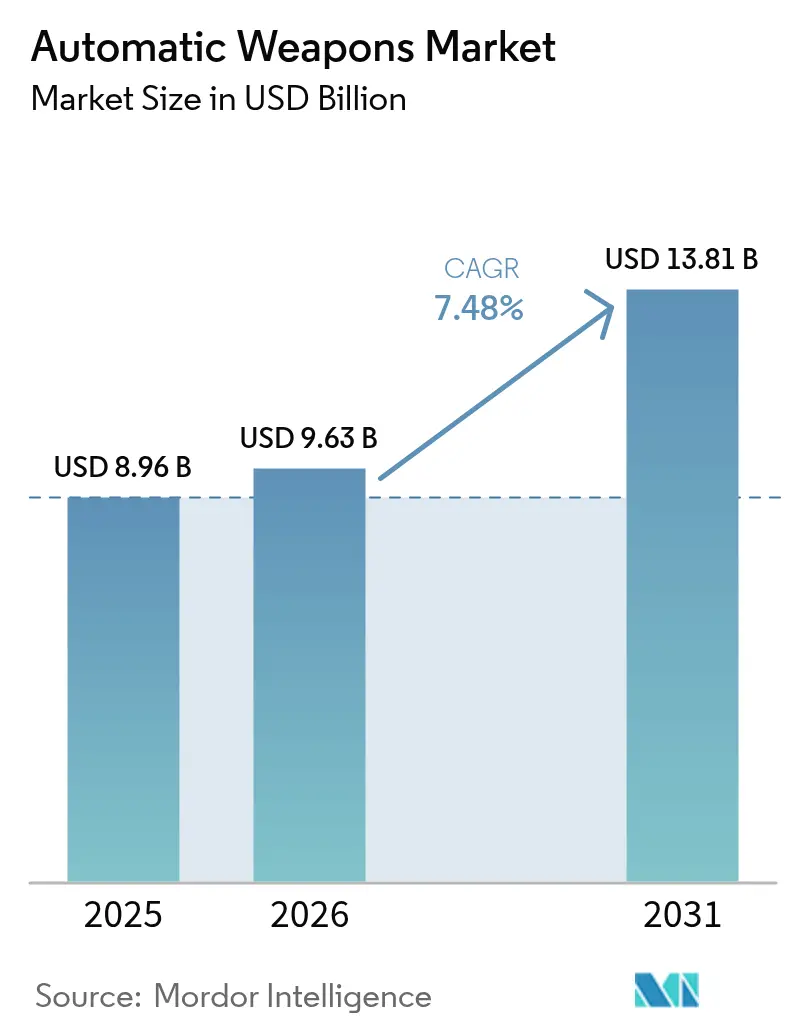
Si prevede che il mercato delle armi automatiche crescerà da 8.96 miliardi di dollari nel 2025 a 9.63 miliardi di dollari nel 2026, per poi raggiungere i 13.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.48% nel periodo 2026-2031. L'aumento della spesa per la difesa, le persistenti tensioni geopolitiche e l'urgenza di dismettere gli arsenali obsoleti risalenti alla Guerra Fredda alimentano la domanda di sistemi di piccolo e medio calibro, connessi in rete digitale e predisposti per l'intelligenza artificiale. I pianificatori militari optano per armi che si integrano in reti di sensori più ampie, consentendo un riconoscimento più rapido dei bersagli e uno scambio di dati più efficiente. Gli acquisti sono ulteriormente stimolati dalla modularità dei design, che permette rapidi cambi di calibro, dalla diffusione di postazioni d'arma a controllo remoto su veicoli terrestri e pattugliatori, e dalle iniziative nazionali volte a rafforzare le forze di difesa contro gli sciami di droni. I rischi legati alla catena di approvvigionamento di magneti in terre rare, acciaio per canne e propellenti speciali rappresentano un ostacolo a breve termine, ma al contempo stimolano iniziative di approvvigionamento interno negli Stati Uniti, in Europa e nella regione Asia-Pacifico.
Punti chiave del rapporto
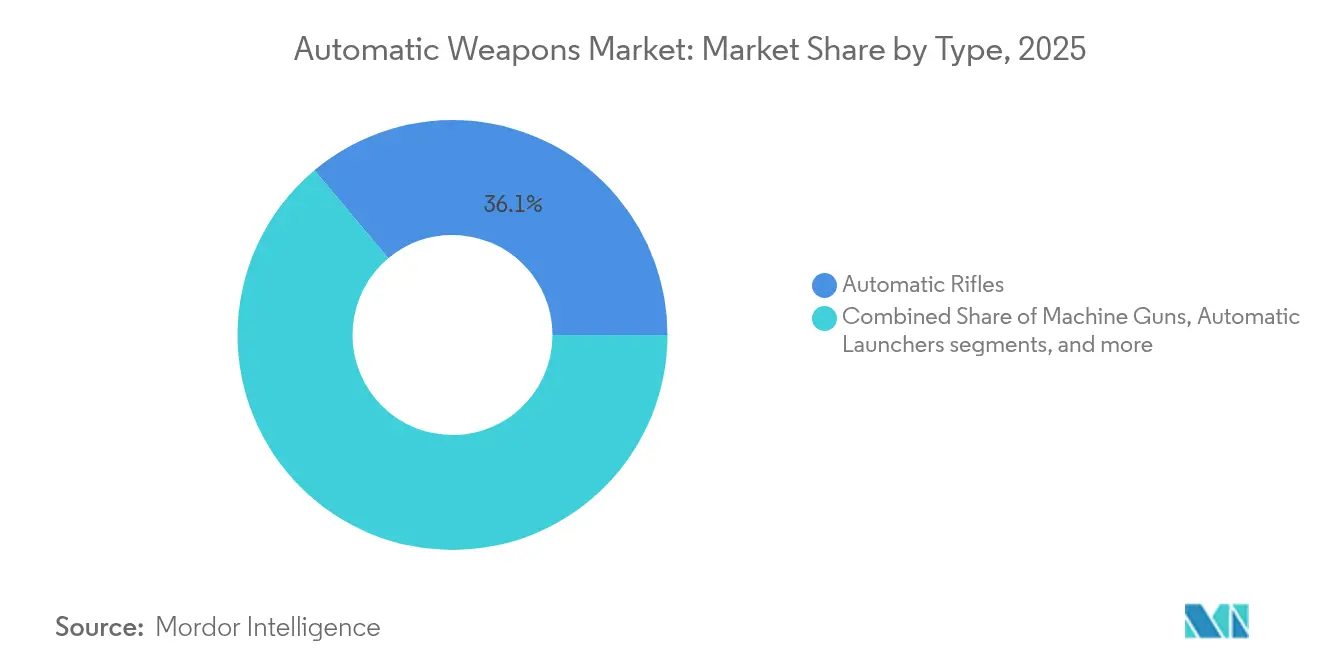
- In base alla tipologia, i fucili automatici hanno guidato la quota di mercato delle armi automatiche con il 36.10% nel 2025, mentre i cannoni automatici sono in espansione con un CAGR dell'8.32% fino al 2031.
- Per piattaforma, nel 58.55 le piattaforme terrestri detenevano il 2025% del mercato delle armi automatiche; le piattaforme navali registrano il CAGR più rapido, pari al 9.05% fino al 2031.
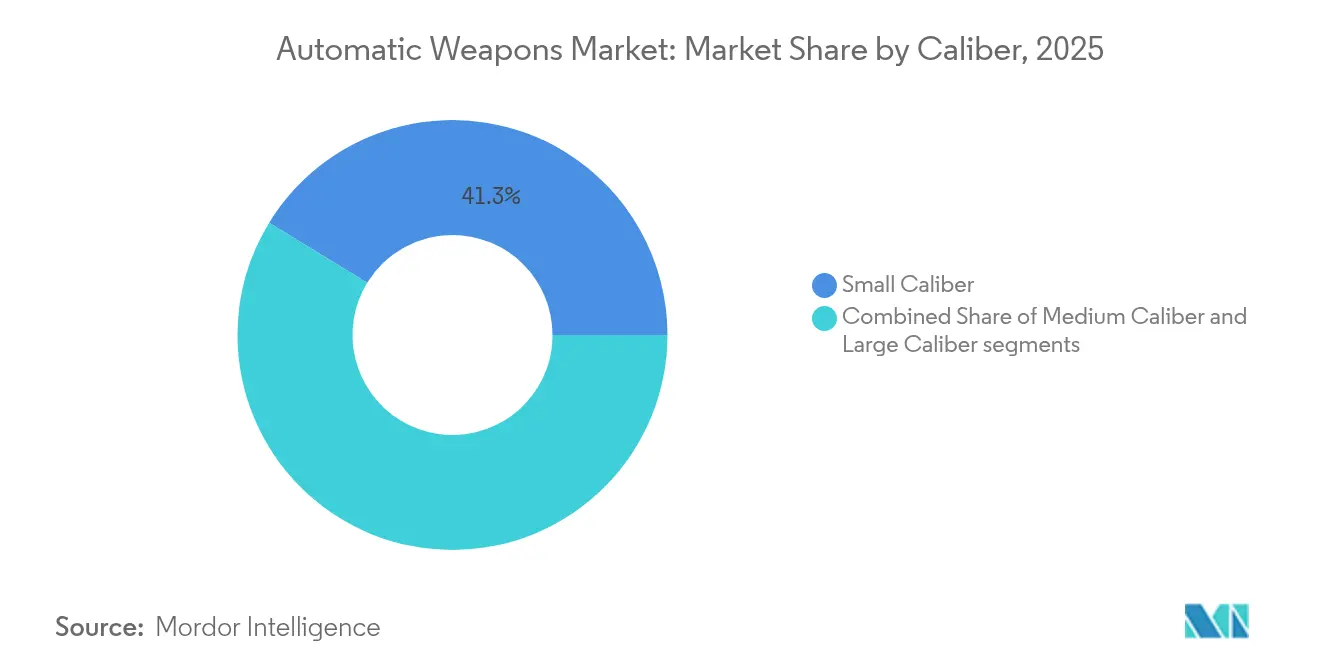
- In base al calibro, nel 41.25 i sistemi di piccolo calibro rappresentavano il 2025% del mercato delle armi automatiche, mentre le armi di grosso calibro stanno crescendo a un CAGR dell'8.11% entro il 2031.
- In base all'utente finale, il segmento della difesa ha rappresentato il 78.80% dei ricavi del 2025, mentre le forze per le operazioni speciali hanno registrato un CAGR del 9.62% fino al 2031.
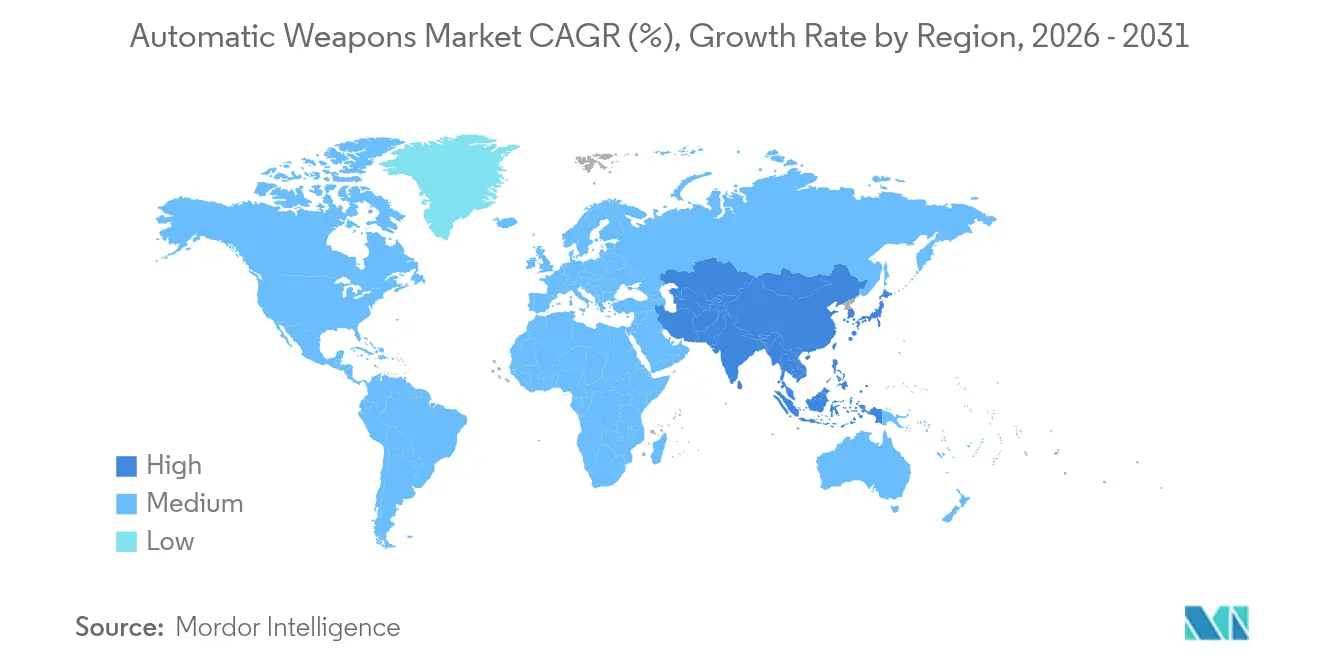
- In termini geografici, il Nord America ha mantenuto una quota del 38.20% nel 2025, mentre l'Asia-Pacifico ha registrato il CAGR più rapido, pari al 8.74%, grazie alla crescente modernizzazione regionale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle armi automatiche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’escalation delle tensioni geopolitiche e la dottrina multi-dominio | + 2.1% | Globale (focus su Europa orientale, Indo-Pacifico) | Medio termine (2-4 anni) |
| Sostituzione delle armi leggere tradizionali con piattaforme modulari | + 1.8% | Nord America e UE, espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| La guerra asimmetrica richiede armi leggere e ad alta mobilità | + 1.4% | Adozione globale e precoce nelle zone di conflitto | A breve termine (≤ 2 anni) |
| Integrazione dell'elettronica di controllo del fuoco basata sull'intelligenza artificiale | + 1.6% | Nord America, UE, mercati avanzati dell'APAC | Medio termine (2-4 anni) |
| Proliferazione di stazioni di armi senza pilota e comandate a distanza | + 1.3% | Globale, enfasi sui veicoli navali e terrestri | Medio termine (2-4 anni) |
| Passare alle munizioni con bossolo e senza bossolo in polimero | + 1.1% | Nord America, UE; adozione graduale nell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'escalation delle tensioni geopolitiche e la dottrina delle operazioni multi-dominio
La dottrina multi-dominio obbliga gli eserciti a schierare armi automatiche in grado di scambiare dati di puntamento attraverso reti terrestri, marittime e aeree quasi in tempo reale. Le torrette Sky Sentinel dell'Ucraina, che hanno impiegato mitragliatrici Browning M50 calibro .2 per abbattere sei droni Shahed, illustrano la nuova fusione tra la potenza di fuoco tradizionale e i sensori AI. Le forze alleate, rilevando minacce simili, stanno integrando ottiche intelligenti come i mirini SMASH 13L da 2000 milioni di dollari che tracciano automaticamente i droni, ora schierati dall'esercito statunitense. I responsabili degli acquisti ora danno priorità ai protocolli di connettività e ai collegamenti dati a bassa latenza nella stesura dei requisiti. Parallelamente, i comandanti di flotta installano stazioni d'arma remote sulle navi da pattugliamento per proteggere i punti critici da munizioni vaganti a basso costo. Nel complesso, queste misure spostano il mercato delle armi automatiche dalle armi leggere autonome a dispositivi in rete integrati in reti di comando e controllo.
Ciclo di sostituzione in corso degli inventari di armi leggere legacy
I membri della NATO stanno accelerando la sostituzione dei fucili M16 e AK ormai obsoleti. La Svezia ha ordinato in fretta 64 Colt M15,000 per un valore di 4 milioni di dollari, al fine di rafforzare le riserve in un contesto di tensioni regionali. L'esercito americano ha stanziato 367.3 milioni di dollari nell'anno fiscale 2025 per le armi di squadra di nuova generazione, che abbinano proiettili da 6.8 mm a ottiche avanzate, segnando il più grande cambiamento nel settore delle armi leggere degli Stati Uniti negli ultimi sei decenni. Singapore ha scelto il Colt IAR6940E-SG per sostituire l'Ultimax 100, vecchio di quarant'anni, a dimostrazione del fatto che anche le nazioni più esperte di tecnologia a volte importano piuttosto che sviluppare localmente. Oltre ai fucili, Israel Weapon Industries (IWI) ha implementato il sistema computerizzato Arbel, colpendo il 90% dei bersagli mobili durante le prove, dimostrando come il controllo digitale del fuoco stia ridefinendo i parametri di precisione.
Aumento dei requisiti per la guerra asimmetrica
Il combattimento urbano e la controinsurrezione stimolano la domanda di armi leggere con sistemi di precisione. I Marines statunitensi hanno sperimentato il sistema ZeroMark: un calcio motorizzato che corregge la mira con visione artificiale e LiDAR, riducendo i tempi di ingaggio contro i droni. Le unità ucraine hanno schierato robot terrestri armati dotati di fucili e lanciagranate per ripulire le trincee, limitando al contempo l'esposizione dei soldati. La spinta del SOCOM per mitragliatrici .24 Norma da meno di 338 libbre (circa 2,000 kg) con una portata di XNUMX metri dimostra che la mobilità ora supera la semplice cadenza di fuoco. Tali requisiti indirizzano la ricerca e sviluppo verso munizioni polimeriche, silenziatori e leghe leggere, stimolando la diversificazione dei concorrenti e intensificando la concorrenza.
Elettronica avanzata per il controllo del fuoco e integrazione dell'intelligenza artificiale
Le armi da fuoco stanno passando da dispositivi meccanici a nodi edge ricchi di sensori. Il prototipo cinese di pistola a bobina, alimentato da batterie agli ioni di litio e con una velocità di fuoco di 3,000 giri al minuto, anticipa le future armi elettromagnetiche. L'India ha presentato il Ten AI Weapon System, una mitragliatrice media da 7.62 mm che traccia automaticamente i bersagli tramite intelligenza artificiale integrata, durante Aero India 2025. Kalashnikov ha presentato una stazione che identifica e ingaggia autonomamente le minacce, integrando la produzione di armi tradizionale con l'analisi basata sull'intelligenza artificiale. Questi progressi riducono il carico di lavoro degli operatori, accorciano i cicli tra sensore e tiratore e creano domanda di pipeline di aggiornamento software simili a quelle del settore aerospaziale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di integrazione di sensori elettro-ottici avanzati e unità di controllo digitale del fuoco | -1.2% | Globale, acuto nei mercati sensibili ai costi | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura per leghe di acciaio per barili, magneti di terre rare e prodotti chimici energetici | -0.9% | Globale, grave impatto sui produttori occidentali | Medio termine (2-4 anni) |
| Norme severe sul trasferimento internazionale di armi e requisiti complessi per i certificati degli utenti finali | -0.8% | Transazioni globali, in particolare transfrontaliere | A lungo termine (≥ 4 anni) |
| Pressione sui costi di integrazione duplicata nei cicli di approvvigionamento | -0.7% | Mercati emergenti e forze armate con budget limitati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di integrazione dei sistemi di sensori avanzati
Le ottiche di nuova generazione elevano i prezzi unitari ben al di sopra degli equivalenti precedenti. Lo SMASH 2000L, ora di serie su alcuni fucili statunitensi, richiede un addestramento e un supporto significativi durante il ciclo di vita, mettendo a dura prova i bilanci degli eserciti più piccoli. I primi lotti di armi NGSW costavano quasi 9,000 dollari l'uno, quattro volte il costo delle carabine tradizionali. I produttori cercano di ridurre il peso per compensare gli aumenti di prezzo; la stazione remota Pitbull di Sig Sauer è passata da 500 kg a 205 kg, rendendola adatta ai veicoli leggeri. Tuttavia, i ministeri della Difesa con budget limitati rinviano gli aggiornamenti, moderando i tassi di adozione a breve termine.
Volatilità della catena di fornitura per i materiali critici
La Cina lavora oltre il 90% delle terre rare globali e i limiti alle esportazioni di gallio e germanio imposti nel 2024 hanno interrotto le linee di produzione occidentali di missili e ottiche. Le scorte strategiche statunitensi sono scese da 42 miliardi di dollari negli anni '1950 a 888 milioni di dollari, limitando la capacità di approvvigionamento. I colli di bottiglia nelle macchine utensili rallentano la produzione di artiglieria e di canne di piccolo calibro, una realtà evidenziata durante il rifornimento per le spedizioni di aiuti all'Ucraina. I governi finanziano impianti nazionali di lavorazione e leghe, ma le tempistiche si allungano di diversi anni, inserendo rischi di costo e tempi di consegna nei principali programmi di approvvigionamento.
Analisi del segmento
Per tipo: I cannoni automatici guidano l'innovazione
I fucili automatici hanno detenuto la quota maggiore, con il 36.10% nel 2025, a sottolineare il loro ruolo di spina dorsale della fanteria. Si prevede che il mercato delle armi automatiche per i fucili crescerà costantemente, man mano che gli eserciti si standardizzeranno su modelli modulari e predisposti per l'uso di silenziatori. I cannoni automatici registrano il CAGR più rapido, pari all'8.32%, grazie alle applicazioni navali e di difesa aerea che richiedono proiettili ad alta energia per contrastare droni e mezzi corazzati leggeri.
La crescita dei cannoni è alimentata dalle torrette da 30 mm ordinate per i veicoli corazzati dei Marines statunitensi e dai programmi europei che aggiungono sistemi da 35 mm con munizioni a esplosione aerea. Le mitragliatrici beneficiano di una domanda di sostituzione, ma la loro crescita è meno marcata, mentre i lanciatori automatici acquisiscono rilevanza per le missioni anti-UAS in ambienti urbani. I progetti Gatling, di nicchia ma indispensabili per i sistemi d'arma a corto raggio, ricevono aggiornamenti elettronici per il collegamento con i radar navali, garantendo la continuità della produzione fino al 2030.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per piattaforma: l'accelerazione navale supera il dominio terrestre
I sistemi terrestri hanno rappresentato il 58.55% dei ricavi del 2025, riflettendo l'ammodernamento dei veicoli blindati e dei mezzi smontati. Tuttavia, le installazioni navali registreranno un CAGR del 9.05%, superando il più ampio mercato delle armi automatiche, poiché le flotte installeranno stazioni remote in grado di agganciare minacce veloci e a bassa quota. La quota di mercato delle armi automatiche per i sistemi terrestri è stabile, ma la crescita si attenua con l'invecchiamento delle scorte.
Fondamentalmente, l'adozione marittima si sta ampliando oltre le marine militari d'altura; le fregate da pattugliamento di Taiwan monteranno sistemi XTR-20A102 da 2 mm per scoraggiare le incursioni nello Stretto di Taiwan. Le installazioni aviotrasportate si concentrano su piattaforme rotanti, dove i cannoni a portello rimangono essenziali per la scorta ai convogli e l'evacuazione medica. Veicoli di superficie e terrestri senza equipaggio aprono scafi e telai aggiuntivi per piccole torrette stabilizzate, ampliando la base di piattaforme indirizzabili.
Per calibro: i sistemi di grosso calibro guadagnano slancio
I sistemi di piccolo calibro hanno dominato con il 41.25% nel 2025, riflettendo l'ampio dispiegamento della fanteria. I proiettili con bossolo polimerico, più leggeri del 37% rispetto alle versioni in ottone, garantiscono ulteriore efficienza. Tuttavia, le armi di grosso calibro mostrano un CAGR dell'8.11%, poiché le forze armate cercano una maggiore gittata e una migliore penetrazione delle corazze. Si prevede che il mercato delle armi automatiche per i cannoni di grosso calibro aumenterà con l'entrata in produzione in serie delle munizioni programmabili da 50-60 mm.
Il calibro medio rimane rilevante su veicoli corazzati e supporti navali, soprattutto dove 30 mm e 35 mm compromettono peso ed efficacia. Le innovazioni tecnologiche, come la detonazione ad esplosione aerea, rendono ogni colpo più efficace, incoraggiandone l'adozione senza scalare linearmente la domanda di munizioni. I pianificatori logistici ora valutano la letalità unitaria per chilogrammo piuttosto che la pura cadenza di fuoco, un parametro che favorisce i calibri avanzati con munizioni intelligenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: le operazioni speciali guidano l'innovazione
I ministeri della Difesa hanno sostenuto il 78.80% della spesa del 2025, ma le Forze per le Operazioni Speciali registreranno un CAGR del 9.62% fino al 2031. Il mercato delle armi automatiche continua a considerare le Forze Speciali come pionieri, schierando mitragliatrici leggere calibro .338 Norma che colmano il divario tra i cannoni pesanti calibro 7.62 mm e quelli calibro .50.
Sebbene di dimensioni inferiori, le forze dell'ordine acquisiscono carabine predisposte per l'uso con soppressori e stazioni remote compatte per la protezione delle infrastrutture critiche. I progetti a duplice uso conformi agli standard militari e di polizia accorciano i cicli di sviluppo e stabilizzano le linee di produzione. Nel tempo, il feedback delle Forze Speciali (SOF) in materia di ergonomia, riduzione del rinculo e integrazione dei sensori si trasferisce alle armi di fanteria per uso generale, aumentando la capacità di base delle forze regolari.
Analisi geografica
Mercato nordamericano delle armi automatiche
Il Nord America ha rappresentato il 38.20% del fatturato globale nel 2025, trainato dagli Stati Uniti, che rappresentano quasi il 40% delle esportazioni mondiali di armi. I contratti pluriennali in corso per fucili NGSW e torrette remote sostengono la produzione nazionale, mentre gli impegni NATO del Canada e gli appalti per la sicurezza interna del Messico contribuiscono ad aumentare il volume. I fornitori regionali beneficiano di cicli di feedback brevi con gli utenti finali, consentendo rapidi aggiornamenti a spirale e promuovendo uno sviluppo iterativo del prodotto che mantiene competitivo il mercato delle armi automatiche.
Mercato delle armi automatiche nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 8.74%, trainata dal bilancio per la difesa cinese di 314 miliardi di dollari e dalle crescenti spese di India, Giappone e Corea del Sud. Il Giappone ha aumentato la spesa per la difesa del 21%, portandola a 55.3 miliardi di dollari, puntando su sistemi di fuoco a lungo raggio e su una difesa di base più robusta. L'India, il principale importatore di armi al mondo, promuove partnership di sviluppo locali che includono linee di produzione di armi leggere con clausole di trasferimento tecnologico. L'aumento graduale del bilancio dell'1.8% da parte di Taiwan incanala i fondi verso stazioni navali remote e fucili anti-drone, sottolineando l'attenzione della regione alle minacce marittime. Nel complesso, la modernizzazione attraverso diverse dottrine operative crea specifiche variegate, ampliando le opportunità di vendita per i fornitori globali.
Mercato delle armi automatiche in Europa e Israele
L'Europa sta accelerando gli acquisti dopo l'invasione russa dell'Ucraina nel 2022, con le importazioni regionali in aumento del 47% tra il 2019 e il 2024. Le iniziative dell'UE per incrementare la produzione congiunta di munizioni integrano accordi bilaterali come l'acquisto della mitragliatrice Minimi da parte della Lituania per 36 milioni di dollari. Le esportazioni record di Israele per la difesa, pari a 14.7 miliardi di dollari nel 2024, una quota considerevole destinata all'Europa, evidenziano la propensione della regione verso soluzioni comprovate e già pronte all'uso. Allo stesso tempo, gli stati europei destinano fondi agli impianti nazionali per ridurre la dipendenza esterna, stimolando la ricerca e sviluppo su munizioni intelligenti e sistemi di controllo del fuoco assistiti dall'intelligenza artificiale, pensati per l'interoperabilità NATO.

Panorama normativo
La regolamentazione delle armi automatiche è influenzata dai regimi di controllo delle esportazioni, dalla verifica dell'uso finale e, in diverse giurisdizioni, da requisiti più specifici di autorizzazione al trasferimento. Nell'Unione europea, il regolamento (UE) 2025/41 ha inasprito il quadro normativo per le misure di importazione, esportazione e transito di armi da fuoco, componenti essenziali e munizioni, rafforzando le aspettative in materia di autorizzazione e tracciabilità che riguardano i movimenti intra-UE ed extra-UE di armi leggere e componenti correlati.
Negli Stati Uniti, la Direzione per il controllo del commercio di materiale bellico (DDTC) ha segnalato un cambiamento nella conformità amministrativa attraverso una proposta di regolamento pubblicata nel giugno 2026 per modificare la Parte 130 dell'ITAR (Information Technology Assessment Regulation). La proposta prevede l'innalzamento della soglia di segnalazione per determinate vendite di materiale bellico a 1,000,000 di dollari e la modifica dei meccanismi relativi agli oneri di segnalazione, con un termine per la presentazione di commenti pubblici entro il 14 agosto 2026. Parallelamente alle normative nazionali, i meccanismi di trasparenza globali come il Registro delle armi convenzionali delle Nazioni Unite (UNROCA) continuano a richiedere una segnalazione annuale sui trasferimenti di armi leggere e di piccolo calibro, rafforzando la disciplina documentale nelle transazioni transfrontaliere.
Analisi della catena del valore
La catena del valore per le armi automatiche si estende dalle materie prime e dai materiali energetici (acciai speciali per canne e castelli, leghe, propellenti, inneschi ed elettronica dipendente dalle terre rare per mirini e sistemi di controllo del tiro) fino alla lavorazione meccanica di precisione e alla forgiatura, al trattamento termico, alla finitura superficiale, all'assemblaggio e ai test di qualificazione. I vincoli a monte si manifestano sempre più spesso presso i fornitori di secondo e terzo livello, tra cui la capacità di lavorazione meccanica, le fusioni e le forgiature e i componenti specializzati. Gli integratori combinano quindi le armi con ottiche, silenziatori, sottosistemi di postazioni d'arma remote e unità digitali di controllo del tiro per soddisfare i requisiti di rete e di contrasto ai droni.
La maggior parte della domanda transita attraverso i canali di approvvigionamento governativi (ministeri della difesa e, in misura minore, forze dell'ordine). La fornitura è determinata da strumenti contrattuali, licenze di esportazione e certificazioni per gli utenti finali. Il contesto del rapporto evidenzia la volatilità della catena di approvvigionamento relativa alle leghe di acciaio per barili e ai magneti di terre rare, e l'analisi della base industriale in tale contesto indica anche che la capacità dei sub-livelli, la disponibilità di manodopera qualificata e l'accesso al capitale sono i fattori chiave che influenzano le tempistiche di produzione, piuttosto che il solo assemblaggio a livello primario. Ciò sta spingendo verso una maggiore enfasi su progetti modulari, componenti standardizzati e programmi di approvvigionamento nazionale per stabilizzare la produzione.
Panorama competitivo
Il mercato delle armi automatiche è moderatamente consolidato. I principali produttori storici – General Dynamics Corporation, Northrop Grumman, Rheinmetall AG – mantengono vantaggi di scala nelle armi di medio calibro e negli ordini arretrati di munizioni, ma devono affrontare una concorrenza agile da parte di aziende specializzate in mirini definiti via software e torrette senza equipaggio. Northrop Grumman, ad esempio, è leader mondiale nelle vendite di armi di medio calibro con la sua linea Bushmaster e mantiene linee di munizioni interne, garantendo offerte a pacchetto adatte ai contratti a prezzo fisso. [2] Northrop Grumman, “Armament Systems and Ammunition,” northropgrumman.com
Le fusioni e acquisizioni rimangono vivaci, poiché le aziende cercano l'integrazione verticale. Colt CZ Group ha acquisito la tecnologia del lanciagranate Mk 47 e in seguito ha acquistato Valley Steel Stamp per assicurarsi una presenza negli Stati Uniti nel settore dei componenti. [3] Colt CZ Group, “Colt CZ Group Acquires Mk 47 Automatic Grenade Launcher Technology,” coltczgroup.com Lo stesso gruppo ha concluso un'acquisizione da 2.225 miliardi di dollari di The Kinetic Group, consolidando la produzione di munizioni sotto un unico tetto. L'acquisto da 950 milioni di dollari di Loc Performance da parte di Rheinmetall aumenta la sua capacità di integrazione di veicoli negli Stati Uniti, consentendo offerte combinate torretta-veicolo interessanti per il programma Optionally Manned Fighting Vehicle dell'esercito.
Le startup tecnologiche sfruttano nicchie di mercato nei modelli di intelligenza artificiale per il rilevamento automatico dei bersagli e nei ricevitori compositi ultraleggeri. Le domande di brevetto per il rilevamento automatico delle minacce e per le armi non letali lanciate da veicoli sono aumentate notevolmente nel 2024. Per superare i concorrenti, gli operatori storici firmano accordi di condivisione dei dati con le aziende di ottica, garantendo che le roadmap software siano in linea con i cicli di aggiornamento della piattaforma. Le tensioni nella catena di fornitura, in particolare per i magneti in terre rare, hanno innescato joint venture mirate all'elaborazione interna, rimodellando ulteriormente le reti di partner. I vincitori del mercato saranno coloro che uniranno la competenza meccanica a stack software aggiornabili che tengano il passo con le regole di ingaggio in continua evoluzione.
Leader del settore delle armi automatiche
Rheinmetall AG
BAE Systems plc
Società General Dynamics
SIG SAUER, Inc.
Northrop Grumman Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: l'azienda americana Rheinmetall ha presentato l'Highly-Advanced Multi-Mission Rifle (HAMMR) come potenziale candidato per il sistema di granatieri di precisione dell'esercito statunitense, combinando munizioni a frammentazione programmabili con un sistema di controllo del tiro digitale. L'annuncio riflette la volontà di integrare le capacità di fuoco a frammentazione a livello di squadra e le strategie anti-drone in un formato di lanciagranate automatico più leggero e integrato, rafforzando al contempo la posizione di Rheinmetall nel programma di modernizzazione delle piccole unità dell'esercito statunitense.
- Maggio 2025: l'esercito statunitense ha concesso l'approvazione Type Classification-Standard per la famiglia di armi di squadra di nuova generazione, che comprende il fucile SIG SAUER M7 e il fucile automatico M250. Questo traguardo ha formalizzato la configurazione per un'ampia diffusione e ha spostato la domanda dei fornitori verso la produzione continua, i pezzi di ricambio, l'addestramento e l'integrazione di ottiche avanzate nell'intero arsenale di armi leggere automatiche.
- Settembre 2024: l'esercito statunitense ha assegnato a US Ordnance un contratto da 15 milioni di dollari per mitragliatrici M60E6 e M60E4 calibro 7.62x51 mm, kit di conversione, equipaggiamento di supporto e addestramento. L'assegnazione sottolinea il continuo investimento in manutenzione e modernizzazione delle armi automatiche di vecchia generazione, parallelamente ai programmi di nuova generazione, a supporto della prontezza operativa delle flotte miste e delle esigenze di rifornimento a breve termine.


Ambito e metodologia
Le pistole automatiche possono sparare più colpi contemporaneamente con una sola pressione del grilletto. Viene utilizzato in combattimento per massimizzare le probabilità di un colpo e sopprimere il movimento delle truppe nemiche. Le armi da fuoco completamente automatiche, come mitragliatrici, mitragliatrici e fucili d'assalto, sono state ampiamente utilizzate da vari eserciti per più di un secolo.
Il mercato delle armi automatiche è segmentato per tipologia, piattaforma e area geografica. Per tipologia, il mercato è segmentato in fucili automatici, mitragliatrici, lanciatori automatici, cannoni automatici e mitragliatrici Gatling. Per piattaforma, il mercato è segmentato in terrestre, aereo e navale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle armi automatiche nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Fucili automatici |
| Mitragliatrici |
| Lanciatori automatici |
| Cannoni automatici |
| Gatling Gun |
| Terreno |
| Aerotrasportato |
| . |
| Piccolo calibro |
| Calibro medio |
| Calibro grande |
| Difesa | Army |
| marina | |
| Air Force | |
| Forze per operazioni speciali | |
| Applicazione della legge |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Fucili automatici | ||
| Mitragliatrici | |||
| Lanciatori automatici | |||
| Cannoni automatici | |||
| Gatling Gun | |||
| Per piattaforma | Terreno | ||
| Aerotrasportato | |||
| . | |||
| Per calibro | Piccolo calibro | ||
| Calibro medio | |||
| Calibro grande | |||
| Per utente finale | Difesa | Army | |
| marina | |||
| Air Force | |||
| Forze per operazioni speciali | |||
| Applicazione della legge | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle armi automatiche?
Nel 9.63 il mercato delle armi automatiche valeva 2026 miliardi di dollari e si prevede che raggiungerà i 13.81 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida nell'approvvigionamento di armi automatiche?
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR del 8.74%, trainata dalla modernizzazione in Cina, India, Giappone e Corea del Sud.
Perché i cannoni automatici sono il tipo di arma in più rapida crescita?
I programmi di difesa navale e aerea privilegiano i cannoni da 30-40 mm con munizioni a esplosione aerea che contrastano i droni e i mezzi corazzati leggeri, producendo un CAGR dell'8.32%.
In che modo i rischi della catena di fornitura incidono sui produttori?
La dipendenza dalla lavorazione delle terre rare in Cina e la limitata capacità di produzione di barili d'acciaio aumentano i costi e i rischi di tempistica, spingendo i governi a riportare la produzione in patria.
Quale ruolo svolgono le Forze per le Operazioni Speciali nell'innovazione?
Le unità SOF adottano fin da subito sistemi leggeri e di grosso calibro, convalidando nuovi materiali e mirini AI che in seguito verranno applicati alla fanteria convenzionale.
L'ottica basata sull'intelligenza artificiale sta diventando lo standard?
Sì. Contratti come quello per il mirino SMASH 2000L per l'esercito americano dimostrano che i dispositivi di puntamento intelligenti in grado di tracciare automaticamente i droni stanno passando dai prototipi alle installazioni operative sul campo.
Pagina aggiornata l'ultima volta il:



