

Dimensioni e quota di mercato dei sistemi di identificazione automatica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
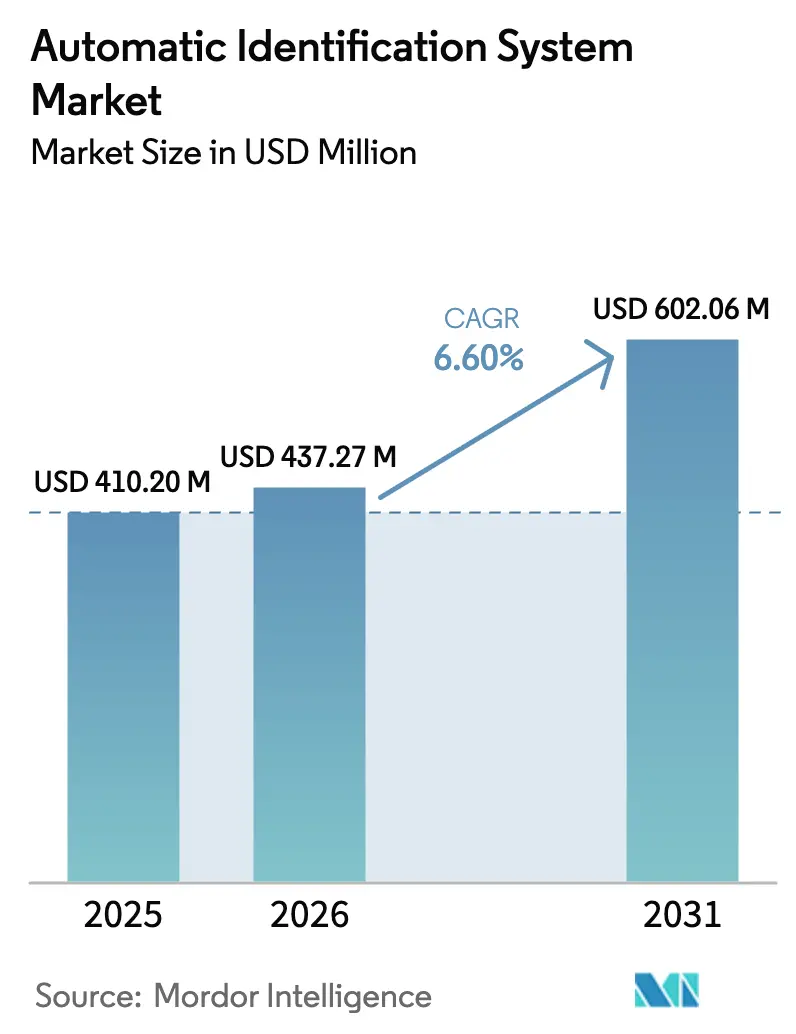
| Dimensione del mercato (2026) | USD 437.27 milioni |
| Dimensione del mercato (2031) | USD 602.06 milioni |
| Tasso di crescita (2026 - 2031) | 6.60% CAGR |
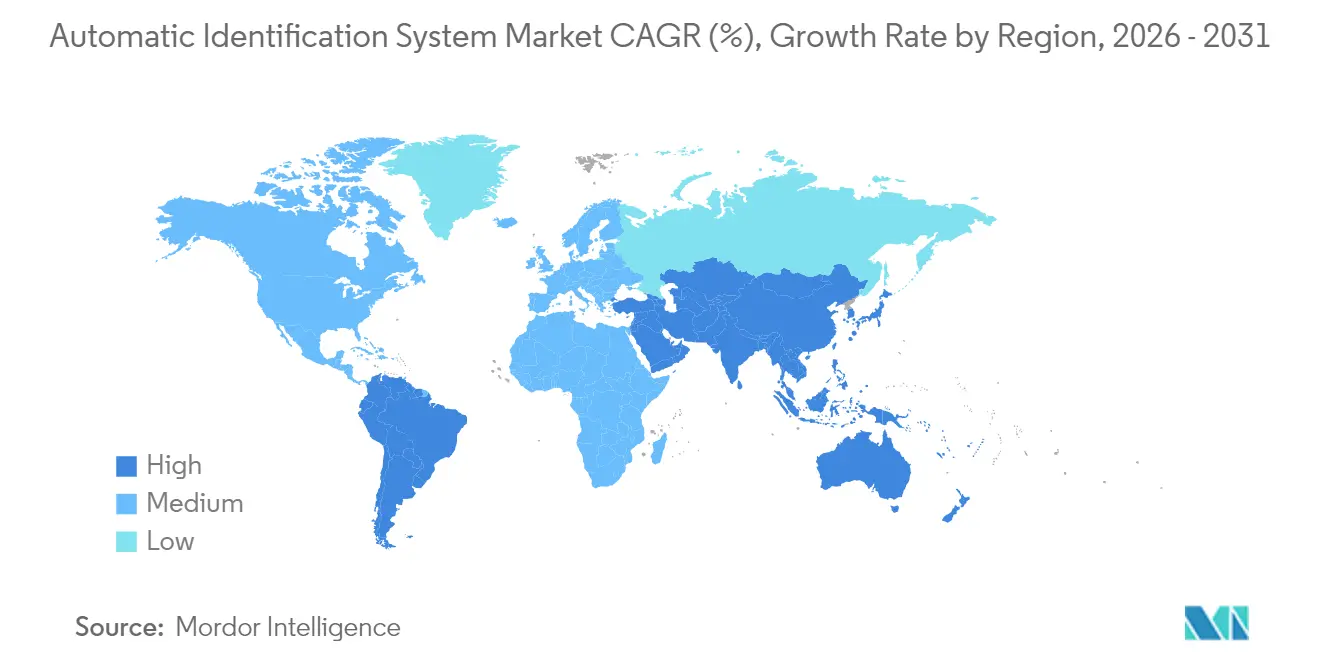
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
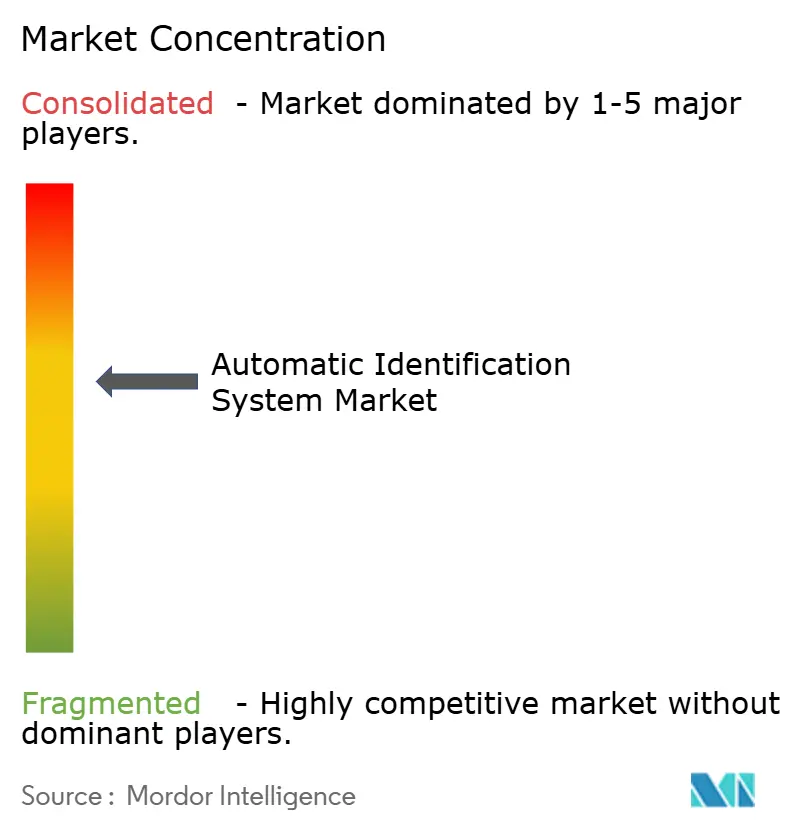
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di identificazione automatica di Mordor Intelligence
Si prevede che il mercato dei sistemi di identificazione automatica (AIS) crescerà da 410.2 milioni di dollari nel 2025 a 437.27 milioni di dollari nel 2026, per poi raggiungere i 602.06 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.6% nel periodo 2026-2031. Questa espansione è dovuta alla crescente richiesta da parte degli enti regolatori di un'installazione più capillare di apparecchiature AIS, alla progressiva riduzione delle lacune di copertura storiche da parte degli operatori satellitari e alla richiesta da parte degli armatori di strumenti di analisi più avanzati per navigare su rotte commerciali instabili. L'automazione nei porti dell'Asia-Pacifico sta accelerando, la rendicontazione ambientale si basa ormai su dati AIS e le compagnie assicurative integrano i feed AIS nei modelli di premio dinamico. La competizione si sta intensificando, con produttori di apparecchiature, costellazioni satellitari e fornitori di software che convergono verso offerte integrate che combinano hardware, connettività e funzionalità di analisi. L'incertezza sulle politiche relative allo spettro radio e gli episodi di spoofing frenano le prospettive di crescita, tuttavia il mercato dei sistemi di identificazione automatica (AIS) rimane su una solida traiettoria ascendente, spinto dai budget per la digitalizzazione e dagli obblighi in materia di clima.
Punti chiave del rapporto
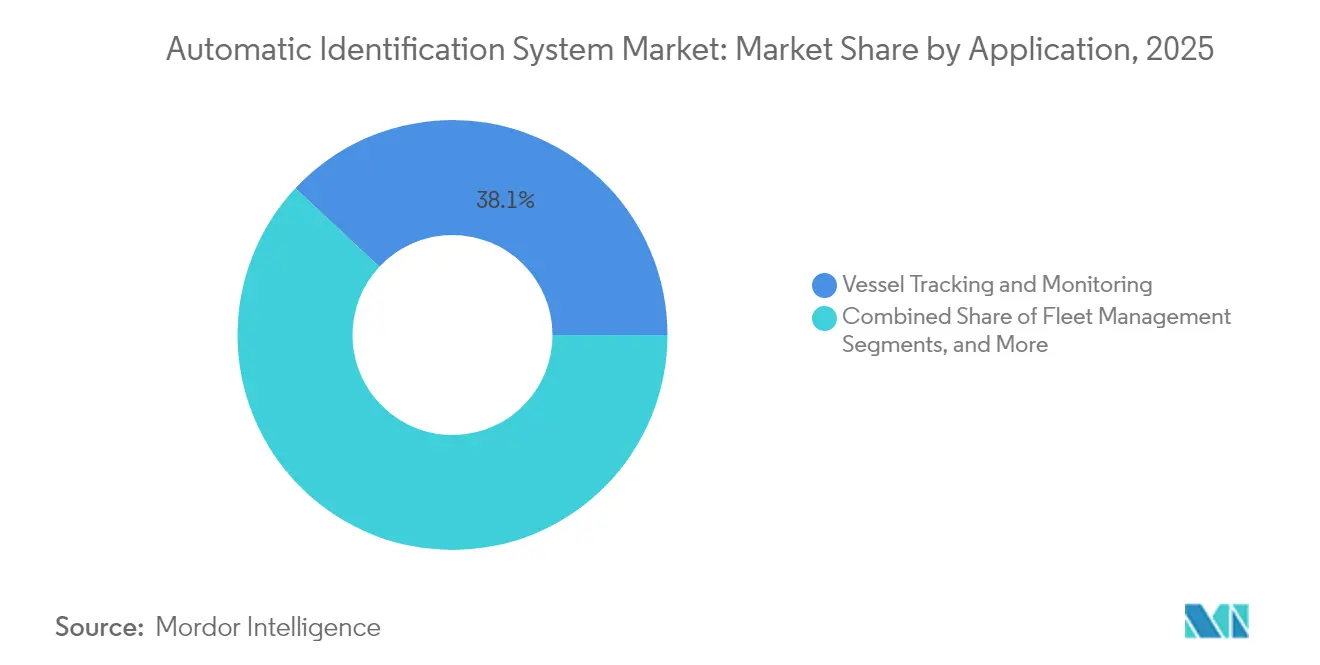
- Per applicazione, il monitoraggio e il monitoraggio delle navi hanno registrato una quota di fatturato del 38.05% nel 2025, mentre si prevede che la sicurezza marittima e la ricerca e soccorso registreranno il CAGR più rapido, pari al 7.55%, entro il 2031.
- Per piattaforma, nel 2025 i transponder installati sulle imbarcazioni detenevano il 71.95% della quota di mercato dei sistemi di identificazione automatica; le stazioni a terra sono in espansione a un CAGR del 7.42% fino al 2031.
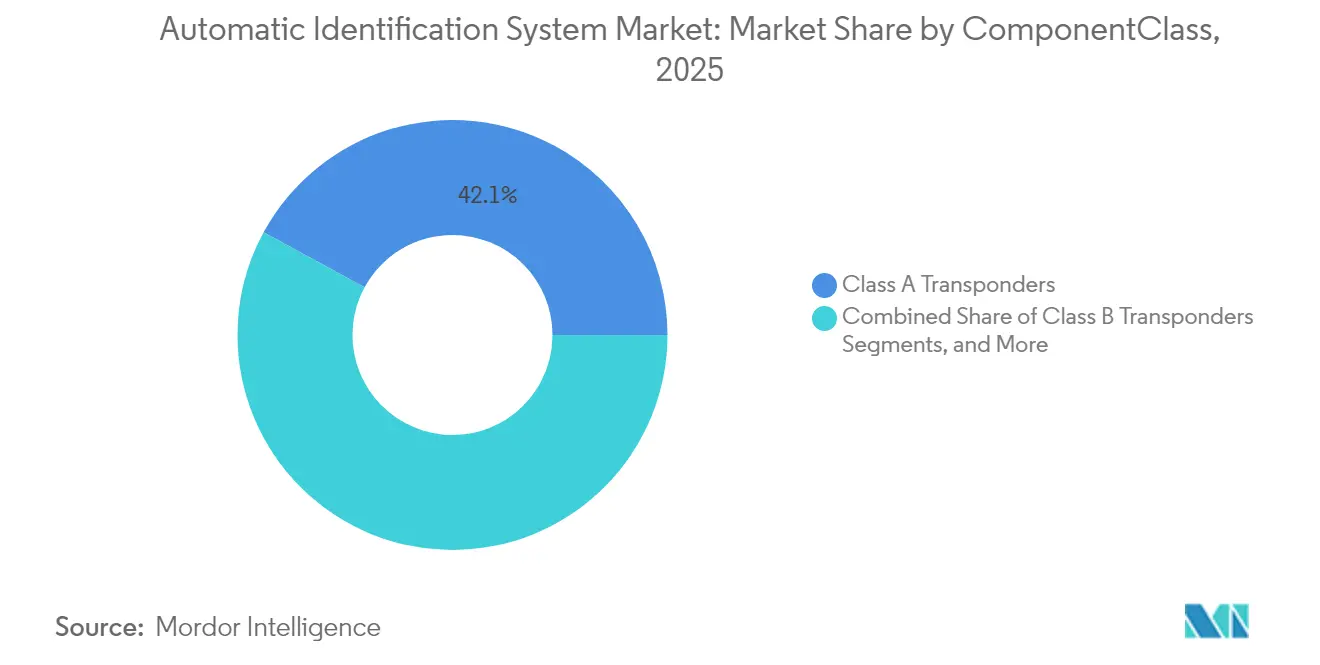
- Per componente/classe, i transponder di classe A detenevano il 42.08% della quota di mercato dei sistemi di identificazione automatica nel 2025; i transponder di classe B sono in espansione a un CAGR del 7.47% fino al 2031.
- In termini di soluzioni, l'AIS terrestre deteneva il 58.05% della quota di mercato dei sistemi di identificazione automatica nel 2025; l'AIS satellitare (Sat-AIS) è in espansione a un CAGR dell'7.86% fino al 2031.
- In termini geografici, l'Asia-Pacifico ha registrato una quota del 41.78% nel 2025, mentre il Sud America è sulla buona strada per un CAGR del 7.47% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di identificazione automatica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandato IMO 2024 per le navi da pesca di 24 metri | + 1.2% | Globale, concentrato in Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Aumento del volume del traffico e del commercio marittimo | + 1.8% | Globale, più forte nei corridoi commerciali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Ottimizzazione delle chiamate portuali tramite analisi AIS | + 0.9% | Nord America e UE, espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Le rotte di navigazione artiche richiedono AIS a lungo raggio | + 0.7% | Regioni artiche lungo la rotta del Mare del Nord | A lungo termine (≥ 4 anni) |
| Premi assicurativi dinamici basati su AIS | + 0.5% | Europa e Nord America, diffondendosi a livello globale | Medio termine (2-4 anni) |
| La rendicontazione CII/GHG necessita di dati basati su AIS | + 1.1% | Stati membri dell'IMO in tutto il mondo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il mandato IMO 2024 amplia la copertura dei pescherecci
L'Organizzazione marittima internazionale ora obbliga i pescherecci di lunghezza superiore a 24 m a dotarsi di AIS, includendo una flotta precedentemente al di fuori delle norme SOLAS originali. [1] Organizzazione marittima internazionale, "Transponder AIS", Divisione Sicurezza IMO, imo.org L'attività di conformità è più intensa in Europa, dove l'85% delle imbarcazioni idonee è già dotato di transponder di Classe B, e nei cantieri dell'Asia-Pacifico che stanno lavorando per smaltire gli arretrati di retrofit. Il regolamento è presentato come un'arma di contrasto contro la pesca illegale, non dichiarata e non regolamentata che assorbe 20 miliardi di dollari all'anno. Gli operatori satellitari ne traggono vantaggio perché le flotte di pesca in acque remote raramente navigano entro il raggio d'azione delle torri terrestri. La domanda rimarrà elevata fino al 2025, dato il lancio graduale e l'ampia base installata di imbarcazioni più vecchie che necessitano di apparecchiature sensibili ai costi. La crescita si ripercuote anche sugli abbonamenti di analisi perché le agenzie di pesca desiderano mappe in tempo reale e dashboard di allerta piuttosto che posizioni grezze.
L'aumento dei volumi del commercio marittimo stimola la digitalizzazione delle infrastrutture
Il trasporto marittimo di merci è tornato ai livelli pre-pandemia e gli scali portuali per navi portacontainer in Africa e per petroliere in tutto il mondo sono aumentati rispettivamente del 20% e del 38% tra il 2018 e il 2023. [2] Conferenza delle Nazioni Unite sul commercio e lo sviluppo, "Africa: un'industria marittima più forte promuove un commercio resiliente", unctad.org La ripresa ha messo in luce punti ciechi operativi: la congestione dovuta alla siccità al Canale di Panama e le minacce dei droni armati nel Mar Rosso hanno spinto gli operatori verso una consapevolezza situazionale abilitata dall'AIS. Le autorità da Abu Dhabi a Lagos stanno installando suite di gestione del traffico navale che acquisiscono feed AIS ad alta densità e pubblicano previsioni di arrivo sui portali di autotrasporto. Per i fornitori, ogni nuova torre e licenza di analisi rinnova l'opportunità di mercato del sistema di identificazione automatica a un valore più elevato per endpoint. I cicli di aggiornamento delle apparecchiature accelerano perché i porti non possono ottimizzare l'assegnazione degli ormeggi senza un tracciamento preciso al centimetro e a bassa latenza.
Analisi dell'ottimizzazione dei porti: trasforma l'efficienza operativa
Modelli avanzati di apprendimento automatico raggiungono ora una precisione del 99% nella previsione degli orari di arrivo delle navi, riducendo i tempi di inattività degli ormeggi che costano dai 2 ai 4 miliardi di dollari a livello globale dopo singoli disagi come la collisione del ponte della MV Dali. Il passaggio dalle posizioni grezze all'analisi predittiva significa che il valore migra verso gli abbonamenti software; le autorità portuali di Singapore e Rotterdam assegnano contratti pluriennali di analisi con hosting cloud. Società di classificazione come Bureau Veritas stanno integrando i dati AIS predittivi negli algoritmi di pianificazione dei periti, comprimendo i tempi di ispezione e riducendo il consumo di carburante durante i periodi di attesa. Il mercato dei sistemi di identificazione automatica (AIS) ottiene ricavi incrementali da questi livelli di analisi, ottenendo un ARPU per nave 3-4 volte superiore rispetto ai piani dati di base dei transponder.
Le rotte di navigazione artiche richiedono una copertura AIS estesa
Il volume dei viaggi transartici è aumentato del 25% dal 2013, poiché lo scioglimento dei ghiacci marini accorcia le traversate dall'Asia all'Europa. Le torri terrestri non possono operare in modo costante a 70° N, quindi gli operatori si affidano all'AIS satellitare store-and-forward integrato dai nuovi microsatelliti in orbita polare. Il Servizio ghiaccio norvegese fonde l'AIS con il radar ad apertura sintetica per avvertire gli equipaggi dello spostamento dei banchi di ghiaccio, sottolineando perché i satelliti dominano il mercato del sistema di identificazione automatica al di sopra del Circolo Polare Artico. [3] Frontiers in Marine Science, “The MET Norway Ice Service,” frontiersin.org I fornitori di apparecchiature stanno rinforzando i ricevitori per resistere a -40 °C e all'alimentazione intermittente, una nicchia che consente margini lordi elevati. Le prove di navi autonome nelle acque polari mettono ulteriormente a dura prova la larghezza di banda satellitare perché le imbarcazioni a navigazione autonoma devono trasmettere telemetria ogni pochi secondi ai centri di comando a terra.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incidenti di congestione dei dati e spoofing | -1.3% | Globale, concentrato nelle corsie ad alto traffico | A breve termine (≤ 2 anni) |
| Lacune di portata/copertura in mari densi e remoti | -0.8% | Oceani remoti e coste in via di sviluppo | Medio termine (2-4 anni) |
| Rischio di riallocazione dello spettro VHF 5G costiero | -0.6% | Mercati 5G avanzati in Europa, Nord America, Asia orientale | A lungo termine (≥ 4 anni) |
| Latenza Sat-AIS per la navigazione autonoma | -0.4% | In tutto il mondo; acuto nei corridoi di spedizione autonomi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le sfide relative all'integrità dei dati compromettono l'affidabilità del sistema
La frequenza degli spoofing è aumentata man mano che i malintenzionati hanno camuffato petroliere evasive e flotte di pesca illegali; l'AIS non dispone di crittografia nativa, il che lo rende vulnerabile a scambi di identità e inserimenti di navi fantasma. Il rilevamento è difficile a causa dell'affollamento dello spettro nello Stretto di Singapore e nello Stretto di Hormuz. Le compagnie assicurative si preoccupano della responsabilità quando le indagini sulle collisioni rivelano tracce falsificate. Strumenti di fusione di immagini satellitari come AIRIS di Mitsubishi Heavy Industries segnalano discrepanze tra la posizione dell'AIS e la sagoma dello scafo, ma i costi di adozione rimangono elevati. A meno che l'aggiornamento del VDES non venga implementato rapidamente, i persistenti deficit di fiducia potrebbero frenare il mercato dei sistemi di identificazione automatica (AIS), soprattutto per la navigazione autonoma critica per la sicurezza.
La riallocazione dello spettro VHF minaccia le operazioni AIS tradizionali
Le autorità di regolamentazione delle telecomunicazioni che si appropriano dello spettro per i servizi wireless fissi 5G costieri minacciano gli slot VHF su cui si basa l'AIS. La prossima normativa europea sui beacon di Classe M obbliga gli operatori di imbarcazioni da diporto ad aggiornare i propri sistemi entro gennaio 2025, esponendo il mercato dei sistemi di identificazione automatica a problemi di conformità. [4] Marine Rescue Technologies, “What Is Class-M?” smrtsos.com Il VDES promette una velocità di trasmissione 32 volte superiore rispetto all'AIS tradizionale, ma richiede un aggiornamento hardware dell'intera flotta e un coordinamento multinazionale dello spettro. I porti che valutano se investire in nuove stazioni costiere si trovano di fronte all'ambiguità normativa: il 5G otterrà ulteriori concessioni VHF nel prossimo ciclo d'asta? Questa incertezza potrebbe ritardare la spesa in conto capitale, soprattutto nelle economie costiere dell'OCSE dove lo spettro è molto prezioso.
Analisi del segmento
Per applicazione: il monitoraggio e il tracciamento delle imbarcazioni sono all'avanguardia mentre il monitoraggio ambientale è in accelerazione
Il monitoraggio e il tracciamento delle navi hanno rappresentato 156.05 milioni di dollari, pari al 38.05% del mercato dei sistemi di identificazione automatica (AIS) nel 2025. Gli operatori integrano i feed AIS con la telemetria della sala macchine per valutare l'intensità di carbonio e deviare le navi dalla congestione, riducendo contemporaneamente i costi del carburante e le emissioni. Il segmento manterrà la sua leadership numerica perché le alleanze di trasporto marittimo di linea implementano torri di controllo end-to-end che richiedono dati di posizione in tempo reale per migliaia di container. Il mercato dei sistemi di identificazione automatica (AIS) trae vantaggio dal passaggio delle compagnie di navigazione dagli acquisti annuali di licenze a contratti pluriennali di software-as-a-service che integrano l'AIS con dashboard di pianificazione predittiva e di decarbonizzazione.
La sicurezza marittima e la SAR rappresentano l'opportunità di svolta, con un'espansione prevista a un CAGR del 7.55% grazie alla strategia IMO sui gas serra, che impone la rendicontazione dell'indicatore di intensità di carbonio a partire dal 2026. Le autorità di regolamentazione e i noleggiatori ora richiedono dati di base sulla CO₂ granulari per viaggio; l'AIS offre i dati di velocità e distanza con timestamp che popolano queste formule. Le dimensioni del mercato dei sistemi di identificazione automatica (AIS) attribuibili agli strumenti di conformità alle emissioni potrebbero triplicare man mano che un numero maggiore di stati di bandiera adotta misure basate sul mercato, come il sistema di scambio di quote di emissione dell'Unione Europea. I fornitori che vendono API overlay che calcolano la CO₂e well-to-wake per viaggio ottengono elevati ricavi ricorrenti, distanziandosi dai concorrenti puramente hardware.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: il predominio dei transponder AIS basati sulle imbarcazioni continua con l'accelerazione dei satelliti
I transponder installati sulle navi rappresentavano il 71.95% del fatturato del mercato dei sistemi di identificazione automatica, poiché le normative SOLAS obbligano ogni nave cargo di stazza lorda superiore a 300 tonnellate a trasmettere identità e posizione almeno ogni 6 secondi. L'obbligatorietà delle serrature di trasporto prevede un ciclo di sostituzione di circa cinque anni per le unità di Classe A. I produttori stanno commercializzando modelli compatibili con VDES con chip di crittografia integrati, con un sovrapprezzo del 15-20%.
Le stazioni terrestri, sebbene ancora meno di un terzo delle dimensioni, stanno registrando un robusto CAGR del 7.42%, trainato dall'espansione del commercio polare, dalla costruzione di impianti eolici offshore e dai contratti di sorveglianza per la difesa. Ogni nuovo microsatellite aggiunge frequenza di rivisitazione, riducendo la latenza verso livelli di servizio quasi in tempo reale essenziali per i corridoi delle navi autonome. Per gli operatori ibridi, il satellite riempie i buchi neri dove le torri costiere non possono sentire. Questa ibridazione consolida il mercato dei sistemi di identificazione automatica (AIS) come un'attività sia hardware che di connettività, isolando i fornitori dalla mercificazione.
Per componente/classe: i transponder di classe A rafforzano l'adozione della flotta commerciale
I transponder di Classe A rappresentavano il 42.08% del Sistema di Identificazione Automatica (SIA). Le unità di Classe A prevalgono perché i viaggi internazionali richiedono maggiore potenza, messaggistica frequente e l'integrazione dei sensori di navigazione, come specificato dagli standard prestazionali IMO. I fornitori si differenziano aggiungendo ricevitori GNSS doppi e firmware antimanomissione che registra i tentativi di disabilitazione dei trasmettitori. Le dimensioni del mercato dei transponder di Classe A nel Sistema di Identificazione Automatica (SIA) rimarranno stabili, poiché le consegne di nuove unità colmeranno le perdite della flotta e gli ammodernamenti risponderanno ai requisiti di sicurezza informatica.
Le apparecchiature di Classe B, con un prezzo inferiore del 60%, attraggono pescherecci e imbarcazioni da lavoro appena rientrati nella rete normativa. I picchi di domanda coincidono con l'obbligo per la flotta peschereccia del 2024, aumentando i volumi ma comprimendo i margini. Le stazioni costiere e i gateway AIS fungono da spina dorsale terrestre che alimenta i centri di gestione del traffico; generano ricavi attraverso contratti di manutenzione e aggiornamenti software piuttosto che dalle vendite iniziali di hardware. Nel complesso, la diversità dei componenti protegge il mercato dei sistemi di identificazione automatica (AIS) da shock monosegmentali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per soluzione: le reti terrestri persistono con una rapida integrazione satellitare
Le reti AIS terrestri generano la maggior parte dei ricavi perché i loro canali a bassa latenza da 162 MHz supportano gli obblighi anticollisione. Rappresentavano il 58.05% del Sistema di Identificazione Automatica (AIS). Le autorità portuali potenziano le torri di controllo con antenne phased array e nodi di elaborazione edge che filtrano la congestione e inviano tracce curate ai piloti dei porti. Questo mantiene sostenuti i costi terrestri anche con l'aumento della quota di traffico satellitare.
Le soluzioni AIS satellitari hanno acquisito slancio quando Spire Global ha ottenuto un investimento di 10 milioni di dollari da Signal Ocean per lo sviluppo congiunto di dashboard di intelligence marittima. Consorzi minerari in acque profonde e grandi aziende energetiche offshore acquistano pacchetti di copertura satellitare per sorvegliare le zone di esclusione a migliaia di miglia nautiche dalla costa. I servizi ibridi che commutano automaticamente tra VHF e satellite eliminano i punti ciechi e consentono ai modelli di apprendimento automatico di funzionare ininterrottamente, rafforzando il ruolo del mercato dei sistemi di identificazione automatica (AIS) come infrastruttura digitale fondamentale.
Analisi geografica
Mercato dei sistemi di identificazione automatica nella regione Asia-Pacifico
L'area Asia-Pacifico genera la fetta maggiore di fatturato, il 41.78% nel 2025, perché ospita nove dei dieci porti container più trafficati al mondo e incanala ingenti investimenti della Belt and Road nell'ammodernamento dei porti digitali. La Cina installa torri di sorveglianza costiere lungo i nodi marittimi della Via della Seta, mentre il Giappone finanzia piloti di traghetti guidati dall'intelligenza artificiale che acquisiscono feed AIS per algoritmi anticollisione. La Marina indiana sta cablando torri di sorveglianza costiera per un valore di 125 milioni di dollari ai centri di fusione dati donati dagli Stati Uniti, amplificando la domanda di intelligence AIS da parte della difesa. Singapore, al primo posto nell'indice delle prestazioni portuali delle Nazioni Unite, concede in licenza analisi AIS a valore aggiunto agli operatori di terminal che mirano a tempi di attracco inferiori alle 15 ore. Questa confluenza di trasporto merci commerciale, sicurezza navale e monitoraggio delle emissioni imposto dal governo garantisce che l'area Asia-Pacifico rimanga il fulcro del mercato dei sistemi di identificazione automatica.
Mercato europeo dei sistemi di identificazione automatica
L'Europa detiene una quota del 27.12%, trainata da rigorosi codici di sicurezza e da politiche di decarbonizzazione. L'imminente regolamentazione dei fari di Classe M spinge i proprietari di imbarcazioni da diporto ad accedere al mercato del Sistema di Identificazione Automatica (AIS), espandendo la base di riferimento oltre il trasporto commerciale. L'Ice Service norvegese mette in mostra la competenza specializzata artica dell'Europa, integrando l'AIS con radar e satelliti ottici per salvaguardare i viaggi polari. I finanziamenti del Green Deal dell'UE convogliano sovvenzioni a startup come Windward che analizzano i modelli comportamentali dell'AIS per segnalare le "flotte ombra" che eludono le sanzioni, trasformando i problemi di conformità in entrate derivanti dagli abbonamenti software.
Mercato dei sistemi di identificazione automatica in Nord America
Il Nord America mantiene una quota del 23.96% grazie alle rigide norme sul trasporto AIS della Guardia Costiera statunitense e agli ingenti acquisti di difesa per la consapevolezza del dominio marittimo. Partnership tecnologiche, come Saildrone con Palantir, alimentano data lake classificati che si basano sulle impronte digitali AIS. Le linee guida canadesi per la segnalazione CII sono in linea con la metodologia IMO e stimolano l'approvvigionamento di piattaforme dati pronte per l'uso.
Mercato dei sistemi di identificazione automatica in Sud America e Medio Oriente e Africa
Il Sud America, pur essendo più piccolo, è l'area geografica in più rapida crescita per il mercato dei Sistemi di Identificazione Automatica (AID), con un CAGR del 7.47%, grazie alle piattaforme offshore brasiliane e ai terminal per cereali argentini che digitalizzano i corridoi di esportazione. Le iniziative in Medio Oriente e Africa, tra cui il VTMIS di nuova generazione di AD Ports, aggiungono installazioni incrementali di torri e licenze di analisi.
Panorama normativo
I requisiti AIS rimangono ancorati agli obblighi di trasporto previsti dal Capitolo V della convenzione SOLAS dell'IMO, con un'applicazione più ampia e aspettative di prestazione più rigorose. Nel dicembre 2024, l'IMO ha adottato standard di prestazione aggiornati per l'AIS universale di bordo (Risoluzione MSC.570(109)), rafforzando l'interoperabilità e ponendo maggiore enfasi sui meccanismi di integrità dei dati per affrontare i problemi di disabilitazione e alterazione non autorizzata, sempre più evidenti a causa dello spoofing e delle interferenze GNSS.
Anche i quadri tecnici e regionali si stanno evolvendo attorno a tali linee guida globali. Nel febbraio 2026, l'ITU-R ha pubblicato la Raccomandazione M.1371-6, che aggiorna le caratteristiche tecniche dell'AIS e supporta una più ampia espansione degli utenti e lo scambio di dati di navigazione. Parallelamente, si stanno rafforzando le infrastrutture di controllo e di condivisione dei dati. L'UE continua a rendere operativo lo scambio di informazioni marittime collegate all'AIS tramite SafeSeaNet ai sensi della Direttiva 2002/59/CE, mentre gli Stati Uniti mantengono l'obbligo di installazione dell'AIS per determinate navi commerciali ai sensi del 33 CFR 164.46 con la supervisione della Guardia Costiera statunitense e le linee guida per l'omologazione, orientando gli acquisti verso dispositivi di Classe A e Classe B conformi.
Analisi della catena del valore
La catena del valore dell'AIS si estende dalle infrastrutture di bordo e di terra, alla ricezione satellitare e ai livelli di analisi che monetizzano sempre più i dati fusi anziché le posizioni grezze. A monte, gli OEM si riforniscono di moduli front-end RF, componenti GNSS, antenne e unità di elaborazione integrate per ricetrasmettitori e stazioni base di classe A e B, con la disponibilità dei semiconduttori RF e i cicli di certificazione che influenzano i tempi di produzione. A metà della catena, la distribuzione passa attraverso integratori di elettronica navale, cantieri navali (nuove costruzioni e ammodernamenti) e integratori di sistemi portuali/VTS che installano stazioni e gateway a terra e li gestiscono tramite contratti di servizio.
A valle, gli operatori di dati aggregano i feed AIS terrestri e satellitari e li arricchiscono con fonti complementari come SAR, EO e RF per migliorare il rilevamento di rotte non segnalate o manipolate. Ciò supporta casi d'uso in ambito di sicurezza marittima, conformità alle sanzioni, ottimizzazione degli scali portuali e assicurazioni. Specialisti di piattaforme come Windward, Starboard Maritime Intelligence, Gatehouse Maritime e NavalSec si collocano in questo livello di intelligence, vendendo abbonamenti, API e sistemi di valutazione del rischio a porti, stati di bandiera e flotte commerciali. Anche gli utenti del settore pubblico e della ricerca utilizzano dati AIS selezionati tramite dashboard e studi (ad esempio, le dashboard di tracciamento delle navi AIS dell'OCSE), rafforzando un ecosistema multi-acquirente in cui la creazione di valore si sposta sempre più verso l'analisi, la fusione dei dati e l'integrazione dei flussi di lavoro.
Panorama competitivo
Il mercato dei sistemi di identificazione automatica (AIS) è moderatamente frammentato. I colossi dell'elettronica navale tradizionali come Saab, Furuno e Kongsberg distribuiscono transponder certificati SOLAS attraverso reti di distribuzione consolidate. Gli specialisti satellitari, Spire Global, exactEarth (ora parte di Spire) e ORBCOMM, competono su velocità di rivisitazione e latenza. I concorrenti nativi dell'analisi come Windward e NukkAI monetizzano informazioni predittive stratificate su feed AIS grezzi. I confini del mercato si confondono mentre i fornitori di hardware raggruppano i piani dati e le aziende di software offrono radio OEM con marchio bianco.
L'impulso delle fusioni e acquisizioni si riflette nell'offerta di Kpler, presentata a fine 2024, per l'unità di tracciamento navale di Spire, che ha attirato l'attenzione dell'antitrust perché avrebbe combinato il tracciamento delle materie prime con l'analisi delle previsioni dei prezzi. Le partnership strategiche proliferano: Saildrone collega i veicoli di superficie autonomi al cloud di intelligenza artificiale di Palantir, mentre Bureau Veritas integra gli scheduler algoritmici di NukkAI nei flussi di lavoro di classificazione. I fornitori di apparecchiature si tutelano dalla mercificazione distribuendo radio compatibili con VDES con percorsi di aggiornamento firmware over-the-air.
La differenziazione si concentra su un'architettura cyber-sicura, sul rilevamento delle anomalie basato sull'apprendimento automatico e su un trasferimento satellitare senza interruzioni. Il mercato dei sistemi di identificazione automatica premia quindi i player che dispongono sia di proprietà intellettuale hardware sia di analisi cloud scalabili. Mentre le autorità portuali e le agenzie di difesa raggruppano gli appalti, i fornitori di fascia media si trovano ad affrontare pressioni di consolidamento o rischiano di essere relegati a segmenti di nicchia dell'aftermarket.
Leader del settore dei sistemi di identificazione automatica
Saab AB
Furuno Electric Co. Ltd
Spire Global, Inc.
ORBCOMM Inc.
Kongsberg Gruppo ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Furuno ha completato le valutazioni di conformità per i profili di sicurezza informatica IACS UR E27 di CLASS NK, CCS e ABS. Questo traguardo rafforza l'accettazione dell'elettronica di plancia e di comunicazione nelle navi classificate e spinge i fornitori di AIS a considerare la sicurezza informatica come un requisito di qualificazione piuttosto che come un'aggiunta.
- Agosto 2025: Saab ha annunciato la cessione della sua controllata marittima Saab TransponderTech AB a FLIR Systems AB (una società di Teledyne Technologies). La cessione ridefinisce il panorama competitivo per le tecnologie AIS e transponder, spostando le risorse verso un portafoglio focalizzato sui sensori, mentre Saab si concentra maggiormente sui segmenti militari.
- Luglio 2024: Spire Global si è aggiudicata un contratto da 1.41 milioni di dollari canadesi dal governo canadese per la fornitura di dati globali di tracciamento AIS delle navi, con opzioni che possono estendere il valore potenziale totale a 4.23 milioni di dollari canadesi. L'aggiudicazione sottolinea la continua domanda governativa di flussi di dati per la consapevolezza del dominio marittimo su vasta scala e supporta modelli di ricavi ricorrenti a lungo termine per i servizi AIS satellitari e di aggregazione dati.
Ambito del rapporto sul mercato globale dei sistemi di identificazione automatica
Il Sistema di Identificazione Automatica (AIS) è un sistema di tracciamento costiero a corto raggio attualmente utilizzato sulle navi. È stato sviluppato per fornire informazioni di identificazione e posizionamento sia alle imbarcazioni che alle stazioni costiere. Il mercato è definito dai ricavi generati dal Sistema di Identificazione Automatica offerto da diversi operatori del mercato in tutto il mondo.
Il rapporto sul sistema di identificazione automatica è segmentato per applicazione (gestione della flotta, monitoraggio e tracciamento delle imbarcazioni, sicurezza marittima e SAR, altre applicazioni), piattaforma (transponder AIS a bordo di imbarcazioni, stazioni a terra), componente/classe (transponder di classe A, transponder di classe B, stazioni base AIS, ricevitori/gateway AIS), soluzione (AIS terrestre, AIS satellitare, servizi AIS ibridi) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Gestione della flotta |
| Monitoraggio e monitoraggio delle navi |
| Sicurezza marittima e SAR |
| Altre applicazioni |
| Transponder AIS di bordo |
| Stazioni a terra |
| Transponder di classe A |
| Transponder di classe B |
| Stazioni base AIS |
| Ricevitori/gateway AIS |
| AIS terrestre |
| AIS satellitare (Sat-AIS) |
| Servizi AIS ibridi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Singapore | ||
| Malaysia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per Applicazione | Gestione della flotta | ||
| Monitoraggio e monitoraggio delle navi | |||
| Sicurezza marittima e SAR | |||
| Altre applicazioni | |||
| Per piattaforma | Transponder AIS di bordo | ||
| Stazioni a terra | |||
| Per componente/classe | Transponder di classe A | ||
| Transponder di classe B | |||
| Stazioni base AIS | |||
| Ricevitori/gateway AIS | |||
| Per soluzione | AIS terrestre | ||
| AIS satellitare (Sat-AIS) | |||
| Servizi AIS ibridi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Singapore | |||
| Malaysia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei sistemi di identificazione automatica nel 2026?
Nel 2026 il mercato dei sistemi di identificazione automatica avrà un valore di 437.27 milioni di dollari e si prevede che raggiungerà i 602.06 milioni di dollari entro il 2031.
Quale applicazione genera il maggior numero di entrate?
Il monitoraggio e il tracciamento delle navi sono i principali settori, che rappresentano il 38.05% dei ricavi del 2025, grazie alle navi che integrano l'AIS nelle torri di controllo operative in tempo reale.
Quale segmento sta crescendo più velocemente?
Si prevede che l'AIS satellitare (Sat-AIS) si espanderà a un CAGR dell'7.86% fino al 2031,
Perché l'adozione dell'AIS satellitare sta accelerando?
L'utilizzo dell'AIS satellitare sta aumentando a un tasso di crescita annuo composto (CAGR) dell'7.86% perché colma le lacune di copertura negli oceani polari e remoti, dove le torri terrestri non riescono a raggiungere.


