

Dimensioni e quota di mercato delle barriere e dei dissuasori automatici
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
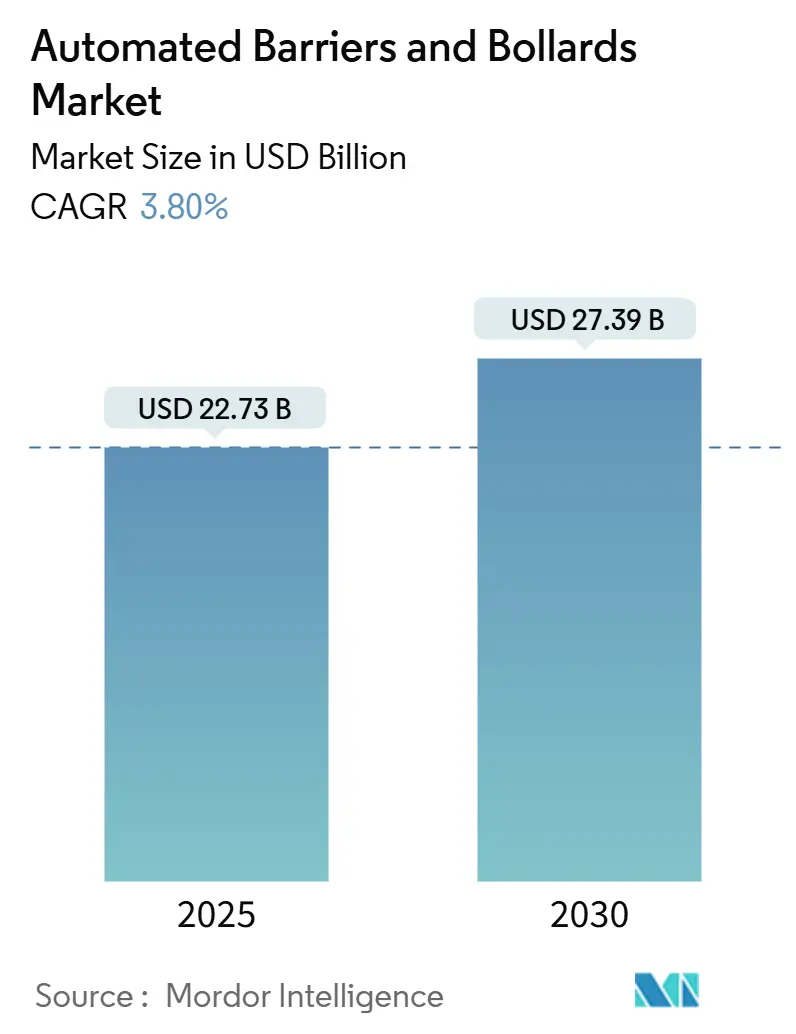
| Dimensione del mercato (2025) | 22.73 miliardo di dollari |
| Dimensione del mercato (2030) | 27.39 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 3.80% CAGR |
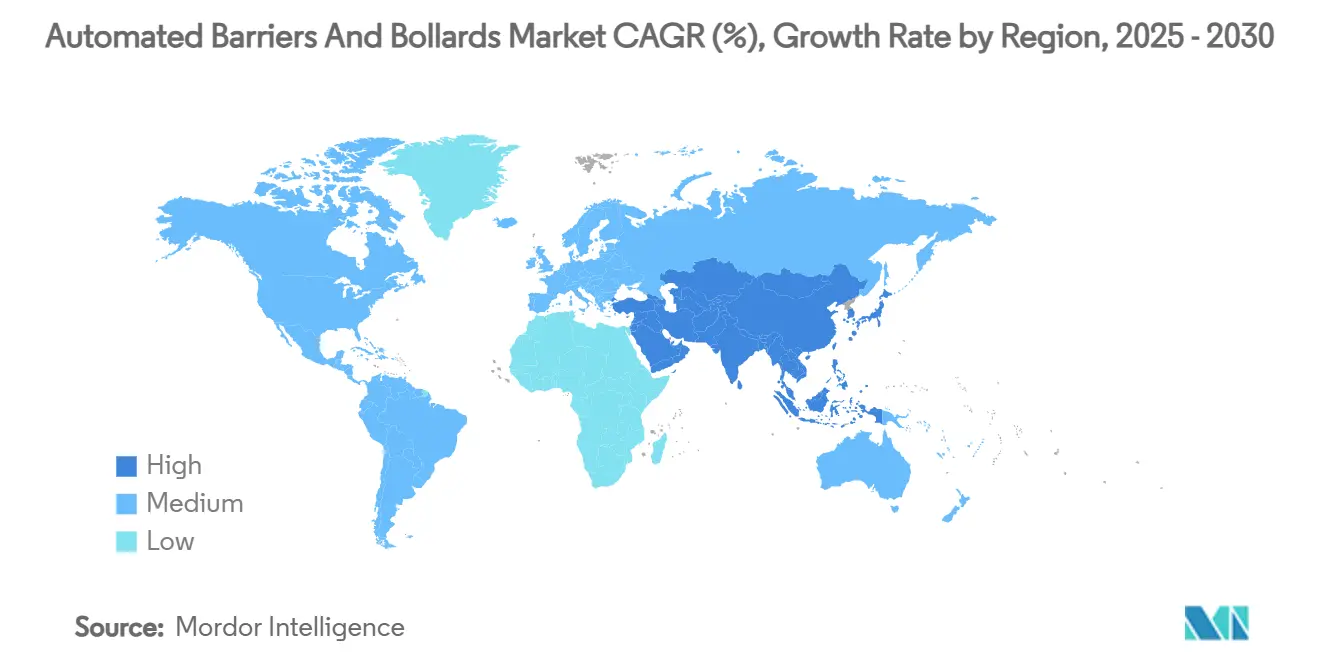
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
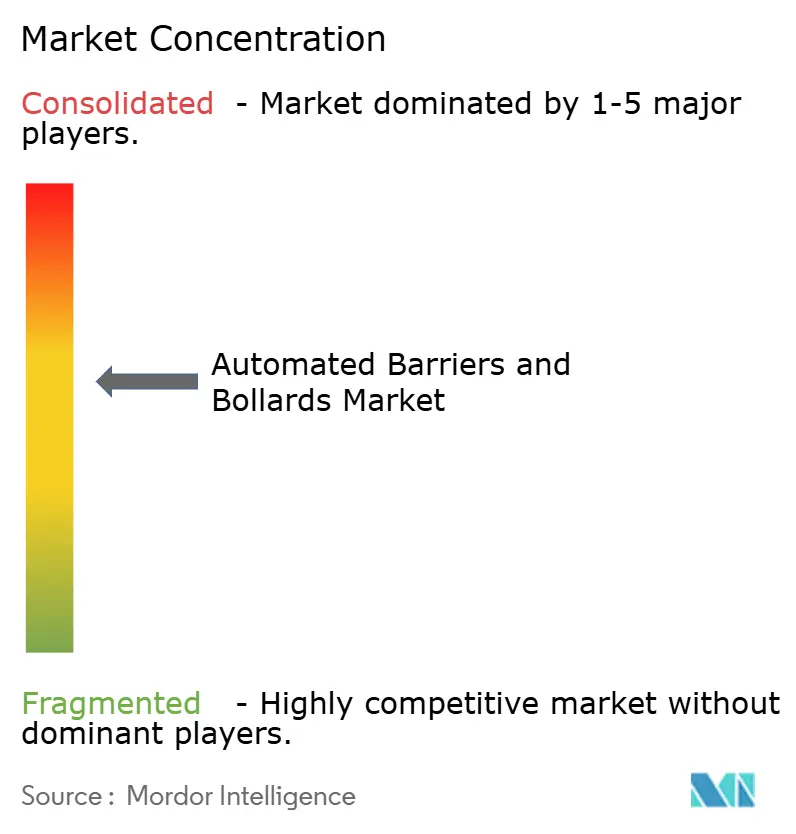
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di barriere e dissuasori automatici di Mordor Intelligence
Il mercato delle barriere e dei dissuasori automatici è stimato in 22.73 miliardi di dollari nel 2025 e dovrebbe raggiungere i 27.39 miliardi di dollari entro il 2030, con un CAGR del 3.80% nel periodo di previsione (2025-2030). Lo slancio deriva dall'aumento dei requisiti di sicurezza globali, dalla rapida implementazione di programmi per le smart city e dall'espansione di aeroporti, ferrovie e campus a uso misto che richiedono sistemi di protezione perimetrale certificati. L'Europa mantiene la sua posizione di leadership, mentre l'area Asia-Pacifico registra la crescita composta più rapida, grazie alla forza di progetti infrastrutturali su larga scala. L'innovazione di prodotto si concentra ora su dissuasori predisposti per l'IoT, modelli off-grid alimentati a energia solare e software che prevedono le esigenze di manutenzione, riducendo i costi di gestione nel corso del ciclo di vita. L'intensità competitiva è moderata, poiché i grandi operatori storici combinano acquisizioni strategiche con protocolli radio proprietari e aggiornamenti del crash-rating, mentre gli specialisti più piccoli si ritagliano quote di mercato attraverso progetti pilota per le smart city e implementazioni in aree turistiche.
Punti chiave del rapporto
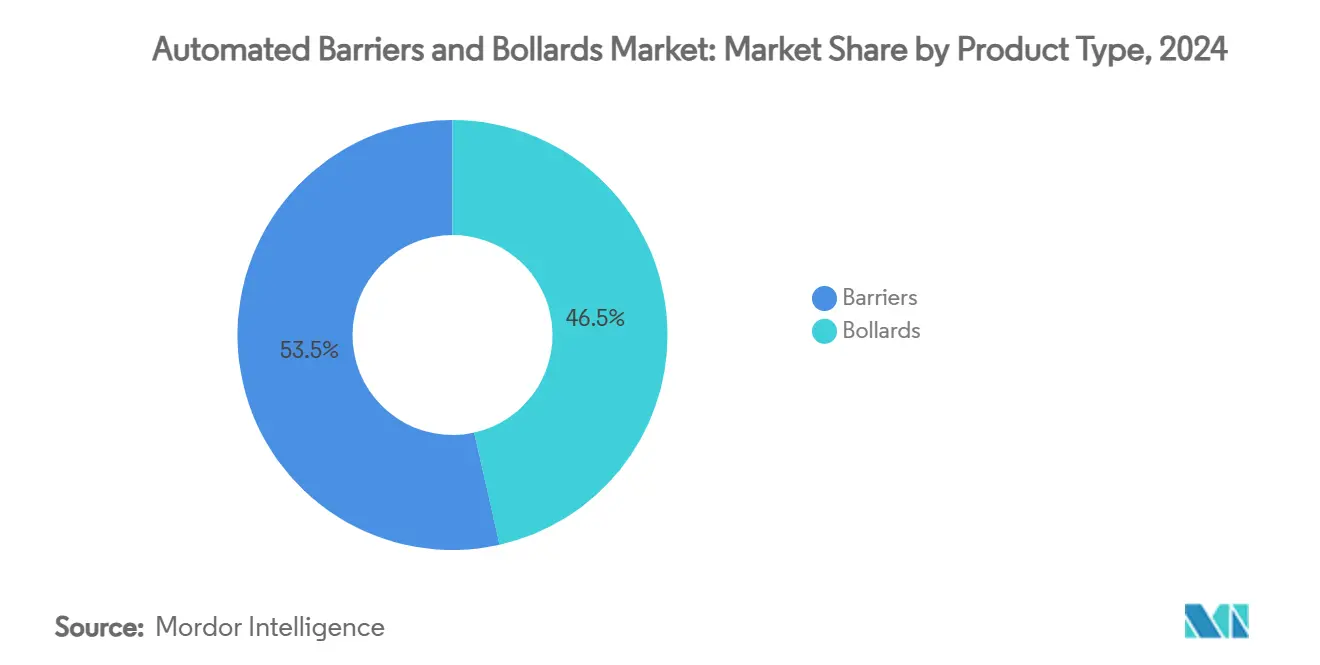
- In base alla tipologia di prodotto, nel 53.5 le barriere rappresentavano il 2024% della quota di mercato delle barriere e dei dissuasori automatici, mentre si prevede che i dissuasori cresceranno a un CAGR del 4.75% fino al 2030.
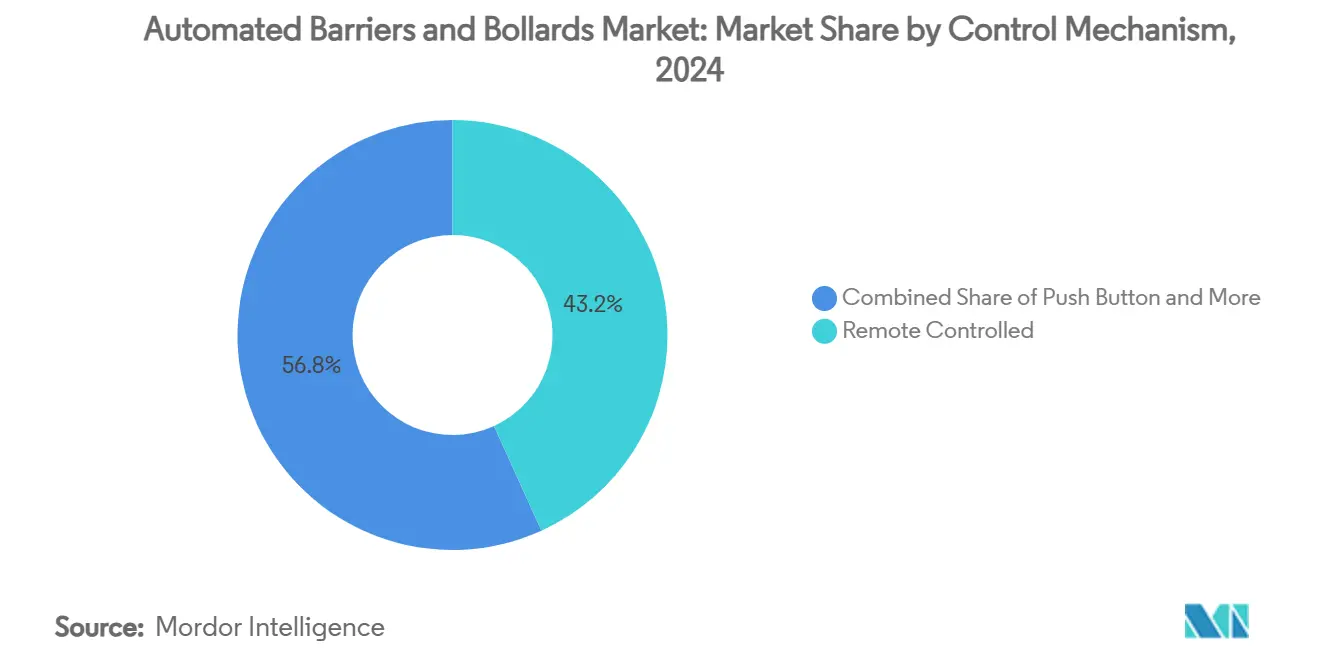
- In base al meccanismo di controllo, il segmento dei dispositivi a controllo remoto ha detenuto una quota di fatturato del 43.21% nel 2024; i rilevatori di loop sono quelli in più rapida crescita, con un CAGR del 4.90% fino al 2030.
- In base all'utente finale, gli edifici commerciali hanno dominato con una quota del 43.0% del mercato delle barriere e dei dissuasori automatici nel 2024, mentre la categoria "Altri" (inclusi distretti turistici e campus) avanza a un CAGR del 5.10%.
- In termini geografici, l'Europa ha rappresentato il 31.2% dei ricavi del 2024; si prevede che l'area Asia-Pacifico registrerà un CAGR del 5.60% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle barriere e dei dissuasori automatici
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di progetti di smart city che integrano il controllo automatizzato degli accessi | + 1.2% | Globale, con adozione anticipata nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Crescenti preoccupazioni per la sicurezza a causa dell'aumento degli incidenti con veicoli in corsa | + 0.8% | Globale, concentrato nelle aree urbane ad alto rischio | A breve termine (≤ 2 anni) |
| Espansione degli hub di trasporto e delle infrastrutture di parcheggio | + 0.6% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Mandati governativi per la sicurezza perimetrale delle infrastrutture critiche | + 0.4% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Convergenza delle barriere automatizzate con la manutenzione predittiva abilitata dall'IoT | + 0.3% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Crescente adozione di dissuasori solari fuori rete nei distretti turistici intelligenti | + 0.2% | Centri turistici globali, concentrati nelle regioni costiere | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di progetti di città intelligenti che integrano il controllo automatico degli accessi
Le iniziative delle smart city stanno rimodellando radicalmente il mercato delle barriere automatiche, integrando sistemi di controllo accessi in ecosistemi IoT più ampi che consentono la manutenzione predittiva e il monitoraggio in tempo reale. L'integrazione di sensori nei materiali di pavimentazione durante la costruzione riduce al minimo i danni da installazione, fornendo al contempo dati completi sulle dinamiche del traffico e sulle condizioni ambientali, come dimostrato dalle recenti implementazioni di infrastrutture stradali intelligenti potenziate dall'IoT. Le città stanno adottando sempre più sistemi di pedaggio senza barriere, come l'implementazione del Multi-Lane Free Flow di Kapsch TrafficCom da 12.5 milioni di euro (13.5 milioni di dollari) nella regione basca spagnola, che elimina le barriere fisiche mantenendo il controllo degli accessi tramite l'identificazione automatica dei veicoli. Questa convergenza tra controllo accessi e infrastrutture intelligenti crea nuove fonti di reddito per i produttori di barriere, che possono offrire soluzioni integrate anziché prodotti singoli. Il passaggio a infrastrutture connesse consente inoltre la diagnostica remota e la manutenzione predittiva, riducendo i costi operativi e migliorando l'affidabilità del sistema. I progetti delle smart city stanno stimolando la domanda di dissuasori ad energia solare nei distretti turistici e nelle zone pedonali, dove le infrastrutture elettriche tradizionali sono limitate ma le considerazioni estetiche e ambientali sono fondamentali.
Crescenti preoccupazioni per la sicurezza a causa dell'aumento degli incidenti con veicoli in corsa
Gli attacchi con veicoli sono diventati un fattore determinante per l'adozione di barriere automatizzate, con incidenti come l'attacco di Bourbon Street a New Orleans nel 2025 che hanno messo in luce le conseguenze di una sicurezza perimetrale inadeguata, laddove i dissuasori di protezione erano stati rimossi o danneggiati. L'impiego da parte del Dipartimento della Sicurezza Interna del sistema di barriere portatili DETER alla 500 Miglia di Indianapolis nel 2024 dimostra come le agenzie governative stiano dando priorità a soluzioni di rapido dispiegamento in grado di proteggere grandi folle mantenendo al contempo la flessibilità operativa [1] Department of Homeland Security, “DETER Barrier Deployed at Indianapolis 500,” dhs.gov . La guida aggiornata della CISA sulla prevenzione e mitigazione degli incidenti con veicoli sottolinea i rischi emergenti derivanti dai veicoli autonomi e la necessità di misure di sicurezza aggiornate per affrontare le minacce in evoluzione [2] CISA, “Vehicle Incident Prevention and Mitigation Guide,” cisa.gov . La proliferazione di dissuasori certificati ASTM F3016 per la resistenza agli urti riflette la risposta del settore agli oltre 60 episodi giornalieri di veicoli che si introducono nelle vetrine dei negozi, con i proprietari di immobili commerciali che riconoscono sempre più questi sistemi come strumenti di mitigazione della responsabilità. Le compagnie assicurative stanno iniziando a offrire riduzioni dei premi per gli immobili dotati di sistemi di barriera certificati, creando incentivi economici che vanno oltre la conformità normativa. L'attenzione rivolta agli incidenti di speronamento dei veicoli sta alimentando la domanda di dissuasori ad alta sicurezza in grado di arrestare veicoli da 7.5 tonnellate a 48 km/h, come quelli offerti da produttori come CAME.
Espansione degli hub di trasporto e delle infrastrutture di parcheggio
L'espansione delle infrastrutture di trasporto nella regione Asia-Pacifico sta creando una domanda considerevole di sistemi di barriere automatizzate, con importanti progetti aeroportuali, tra cui l'ampliamento dell'aeroporto di Shanghai Pudong e la costruzione di nuovi aeroporti a Dalian e Xiamen, che richiedono soluzioni complete per il controllo degli accessi. I terminal container stanno adottando sempre più sistemi di controllo accessi automatizzati, come dimostrato dall'implementazione di barriere automatizzate da parte di DCT Gdańsk SA, che migliorano l'efficienza operativa riducendo al contempo i costi di manodopera. Il segmento di mercato delle barriere per parcheggi sta vivendo una crescita accelerata, trainata dall'aumento del reddito nei mercati emergenti come Cina e India, dove i consumatori stanno passando dalle soluzioni di parcheggio manuali a quelle automatizzate. Anche i sistemi di parcheggio fuori strada nei mercati sviluppati si stanno espandendo, supportati dalla crescente attività di costruzione commerciale che richiede sofisticate funzionalità di controllo degli accessi. L'integrazione della tecnologia RFID nei sistemi di gestione del traffico urbano consente l'identificazione dinamica dei veicoli e il controllo degli accessi alle zone riservate, supportando lo sviluppo di barriere automatizzate negli ambienti delle smart city. L'espansione degli hub di trasporto sta stimolando la domanda di barriere che possano integrarsi con i sistemi di sicurezza esistenti, fornendo al contempo soluzioni scalabili per futuri aumenti di capacità.
Mandati governativi per la sicurezza perimetrale delle infrastrutture critiche
Le agenzie federali stanno definendo standard completi per le barriere di sicurezza dei veicoli, con la Guida alle barriere attive e passive per veicoli del settore Dams di CISA che fornisce specifiche tecniche per la protezione delle infrastrutture critiche. Il manuale della Federal Highway Administration sulla protezione dagli impatti per le infrastrutture di trasporto delinea gli standard prestazionali e i processi di gestione del rischio che le agenzie di trasporto devono seguire nell'implementazione delle barriere di sicurezza dei veicoli. Gli standard ASTM F2656 e F3016 stanno diventando specifiche obbligatorie per gli appalti pubblici, con l'elenco delle barriere anti-ammasso per veicoli del Dipartimento della Difesa che include solo i produttori approvati i cui prodotti soddisfano rigorosi requisiti di prova. Le amministrazioni comunali e provinciali stanno adottando sempre più gli standard ASTM F3016 per la protezione dagli impatti a bassa velocità, spinte da preoccupazioni di responsabilità e dalla necessità di conformarsi ai codici di sicurezza emergenti. La spinta normativa sta creando opportunità di mercato per i produttori che possono dimostrare la conformità agli standard federali offrendo al contempo soluzioni integrate che soddisfano molteplici requisiti di sicurezza. I mandati governativi sono particolarmente influenti nel settore delle infrastrutture critiche, dove la conformità non è negoziabile e le considerazioni sui costi sono secondarie all'efficacia della sicurezza.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di installazione iniziali elevati rispetto alle barriere manuali | -0.6% | Globale, in particolare nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Rigorosi requisiti di manutenzione e certificazione nei mercati sviluppati | -0.4% | Nord America e UE principalmente | Medio termine (2-4 anni) |
| Congestione delle radiofrequenze che interferisce con le barriere telecomandate nei centri urbani densi | -0.3% | Centri urbani globali, concentrati in megalopoli | A breve termine (≤ 2 anni) |
| La contraffazione di dissuasori importati di bassa qualità indebolisce i marchi premium | -0.2% | Mercati emergenti dell'APAC, ricadute sui mercati MEA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di installazione iniziali elevati rispetto alle barriere manuali
L'ingente investimento di capitale richiesto per i sistemi di barriere automatizzati crea barriere all'adozione, in particolare nei mercati emergenti, dove la sensibilità ai costi rimane elevata nonostante la crescente consapevolezza in materia di sicurezza. L'analisi dei costi del ciclo di vita del Dipartimento dei Trasporti della California rivela che, sebbene i sistemi automatizzati offrano risparmi operativi a lungo termine, l'investimento iniziale può essere da 3 a 5 volte superiore rispetto alle alternative manuali, creando vincoli di bilancio per comuni e sviluppatori privati. La complessità dell'installazione richiede spesso appaltatori specializzati e tempi di progetto prolungati, con un conseguente aumento del costo totale di proprietà. La concorrenza dei fornitori locali a basso costo nelle regioni emergenti esercita un'ulteriore pressione sui prezzi, poiché questi produttori offrono funzionalità di base a prezzi significativamente inferiori, sebbene spesso privi di un'adeguata certificazione o di un supporto a lungo termine. Gli elevati costi iniziali sono particolarmente impegnativi per le applicazioni su piccola scala, in cui i vantaggi in termini di sicurezza potrebbero non giustificare l'investimento, limitando la penetrazione del mercato nei segmenti residenziale e delle piccole attività commerciali. Tuttavia, l'emergere di modelli di leasing e programmi di incentivi governativi sta iniziando ad affrontare queste barriere di costo, in particolare per i sistemi certificati ASTM che danno diritto a riduzioni dei premi assicurativi.
Requisiti rigorosi di manutenzione e certificazione nei mercati sviluppati
I sistemi di barriere automatizzate devono affrontare complessi requisiti di manutenzione e certificazione che creano oneri operativi continui, in particolare nei mercati sviluppati dove la conformità normativa è rigorosamente applicata. Il processo di certificazione ASTM richiede test e documentazione approfonditi, con i produttori che devono dimostrare la conformità a specifici gradi di penetrazione e condizioni di impatto che variano a seconda dell'applicazione. I sistemi di manutenzione predittiva basati sull'IoT, pur offrendo vantaggi operativi, richiedono competenze tecniche specializzate e aggiornamenti software continui di cui molte organizzazioni sono prive internamente. La necessità di ricertificazioni e audit di conformità periodici crea costi ricorrenti che possono superare l'investimento iniziale in attrezzature per l'intero ciclo di vita del sistema. La congestione delle radiofrequenze in ambienti urbani densi può interferire con le barriere telecomandate, richiedendo soluzioni tecniche e protocolli di manutenzione aggiuntivi per garantirne un funzionamento affidabile. La complessità della manutenzione di sistemi integrati che combinano barriere fisiche con sensori IoT, protocolli di comunicazione e piattaforme software crea dipendenza da fornitori di servizi specializzati, aumentando i costi operativi e i potenziali punti di guasto.
Analisi del segmento
Per tipo di prodotto: le barriere guidano la quota di mercato
Le barriere mantengono il loro predominio con una quota di mercato del 53.5% nel 2024, trainate dalla loro adattabilità a diverse applicazioni, dagli hub di trasporto ai complessi commerciali, mentre i dissuasori si affermano come il segmento in più rapida crescita, con un CAGR del 4.75% fino al 2030. La leadership del segmento delle barriere riflette la sua versatilità nella gestione di scenari di traffico intensivo, in particolare nei parcheggi e nei punti di esazione del pedaggio, dove l'efficienza della portata è fondamentale. I dissuasori stanno guadagnando terreno grazie alla loro capacità di integrazione estetica negli ambienti urbani e alla loro efficacia nelle aree ad alta densità pedonale, dove le barriere tradizionali ostacolerebbero il passaggio pedonale.
Il differenziale di crescita tra questi segmenti riflette l'evoluzione delle priorità di sicurezza, con i dissuasori sempre più apprezzati per le applicazioni di protezione perimetrale in cui l'installazione permanente e la resistenza agli urti sono fondamentali [3] Hörmann, “European Bollard Installations,” hoermann.com . I dissuasori ad alta sicurezza di CAME, in grado di fermare veicoli da 7.5 tonnellate a 48 km/h, esemplificano l'evoluzione del segmento verso standard di protezione di livello militare. Il segmento delle barriere beneficia di catene di fornitura consolidate e processi di installazione standardizzati, mentre i dissuasori richiedono un'ingegneria più specializzata e una personalizzazione specifica per il sito. Le iniziative per le smart city stanno guidando la domanda di dissuasori a energia solare nei distretti turistici dove la connettività di rete è limitata ma i requisiti di sicurezza rimangono elevati. La convergenza di queste tipologie di prodotto con la tecnologia IoT sta creando soluzioni ibride che combinano le capacità di gestione del traffico delle barriere con le caratteristiche di sicurezza dei dissuasori.
Per meccanismo di controllo: i sistemi remoti dominano
I sistemi a controllo remoto detengono una quota di mercato del 43.21% nel 2024, riflettendo la preferenza per la gestione centralizzata degli accessi in applicazioni commerciali e istituzionali, mentre i rilevatori di loop rappresentano la tecnologia in più rapida crescita, con un CAGR del 4.90% fino al 2030. Il predominio dei sistemi di controllo remoto deriva dalla loro flessibilità operativa e dalle capacità di integrazione con le infrastrutture di sicurezza esistenti, consentendo agli operatori di gestire più punti di accesso da centri di comando centralizzati. I rilevatori di loop stanno guadagnando terreno grazie al loro potenziale di automazione e alla riduzione del fabbisogno di manodopera, in particolare nelle applicazioni ad alto traffico in cui l'intervento manuale è impraticabile.
I sistemi a pulsante continuano a essere utilizzati in applicazioni di nicchia in cui il funzionamento semplice e affidabile è preferibile a meccanismi di controllo sofisticati, in particolare in contesti residenziali e di piccole attività commerciali. I sistemi RFID e smart card stanno vivendo una crescita costante, trainata dalla loro integrazione con ecosistemi di controllo accessi più ampi e dalla loro capacità di fornire percorsi di controllo dettagliati per la conformità ai requisiti di sicurezza. La categoria "Altri" comprende tecnologie emergenti, tra cui sistemi biometrici e controlli basati su app mobili, che stanno iniziando a guadagnare terreno in applicazioni di fascia alta. La tecnologia radio BiSecur di Hörmann dimostra come i produttori stiano affrontando i problemi di congestione delle radiofrequenze attraverso protocolli di comunicazione proprietari che garantiscono un funzionamento affidabile in ambienti urbani densi. L'evoluzione verso la predominanza dei rilevatori a spira riflette la più ampia tendenza all'automazione del settore, dove i sistemi in grado di operare in modo autonomo con un intervento umano minimo sono sempre più preferiti per la loro efficienza operativa e i ridotti costi di manodopera.
Per settore dell'utente finale: le applicazioni commerciali guidano la domanda
Le applicazioni commerciali rappresenteranno una quota di mercato del 43.0% nel 2024, supportate da rigorosi requisiti di sicurezza e da esigenze di efficienza operativa in complessi di uffici, centri commerciali e stabilimenti industriali, mentre la categoria "Altri" crescerà a un CAGR del 5.10% fino al 2030. La leadership del segmento commerciale riflette la volontà del settore di investire in sistemi di controllo accessi sofisticati, integrabili con piattaforme di sicurezza e gestione degli edifici più ampie. Gli edifici residenziali rappresentano un segmento stabile ma in crescita più lenta, dove le considerazioni sui costi spesso ne limitano l'adozione a complessi residenziali di lusso e comunità recintate.
La categoria "Altri" comprende applicazioni emergenti, tra cui distretti turistici, istituti scolastici e strutture sanitarie che stanno adottando sempre più sistemi di barriere automatizzate sia per la sicurezza che per l'efficienza operativa. La crescita in questo segmento è trainata dalla proliferazione di dissuasori ad energia solare nei distretti turistici intelligenti, dove l'infrastruttura energetica tradizionale è limitata ma la sicurezza e le considerazioni estetiche sono fondamentali. Le applicazioni commerciali beneficiano di economie di scala e processi di installazione standardizzati, mentre le applicazioni residenziali richiedono spesso personalizzazioni che aumentano i costi e la complessità. Le dinamiche del segmento riflettono tendenze più ampie nell'urbanizzazione e nello sviluppo infrastrutturale, dove gli immobili commerciali sono sempre più visti come potenziali obiettivi di sicurezza che richiedono sistemi di protezione sofisticati. Le strutture governative e le infrastrutture critiche rappresentano un sottosegmento specializzato con requisiti specifici per le barriere antiurto e la conformità agli standard di sicurezza federali.
Per area geografica: l'Europa è in testa, l'Asia-Pacifico accelera
L'Europa mantiene la leadership di mercato con una quota del 31.2% nel 2024, supportata da quadri normativi consolidati e protocolli di sicurezza infrastrutturale maturi, mentre l'Asia-Pacifico emerge come la regione in più rapida crescita con un CAGR del 5.60% fino al 2030. Il predominio europeo riflette la tempestiva adozione di standard di sicurezza completi da parte della regione e la sua consolidata base di infrastrutture critiche che richiedono protezione perimetrale. Il contesto normativo europeo, inclusi gli standard a livello UE per i sistemi di controllo accessi automatizzati, crea un mercato stabile per i produttori di barriere certificate.
La crescita accelerata dell'area Asia-Pacifico è trainata da ingenti investimenti infrastrutturali, tra cui l'espansione degli aeroporti di Shanghai, Dalian e Xiamen, che richiedono soluzioni complete per il controllo degli accessi. La rapida urbanizzazione della regione e la crescente consapevolezza in materia di sicurezza stanno creando domanda sia per le barriere tradizionali che per soluzioni innovative come i dissuasori ad energia solare nei distretti turistici. Il Nord America rappresenta un mercato maturo con una crescita costante, trainata da obblighi governativi e incentivi assicurativi per i sistemi di barriera certificati ASTM. Il Medio Oriente e l'Africa mostrano un potenziale emergente, in particolare nei paesi che investono massicciamente nelle infrastrutture turistiche e nella protezione delle strutture critiche. Il Sud America rimane un mercato più piccolo ma in crescita, con paesi come Brasile e Argentina che iniziano ad adottare sistemi di barriera automatizzati sia per applicazioni di sicurezza che di gestione del traffico. La distribuzione geografica riflette i modelli di sviluppo infrastrutturale globali, con i mercati consolidati che si concentrano sugli aggiornamenti dei sistemi e i mercati emergenti che guidano le nuove installazioni.
Analisi geografica
Mercato europeo delle barriere e dei dissuasori automatizzati
L'Europa detiene una quota di mercato del 31.2% nel 2024, supportata da quadri normativi completi e protocolli di sicurezza infrastrutturale consolidati che creano una domanda stabile di sistemi di barriere certificati. La leadership della regione deriva dalla rapida adozione di standard a livello UE per il controllo accessi automatizzato, esemplificata dallo sviluppo di sistemi di varchi elettronici armonizzati per applicazioni di controllo delle frontiere nell'ambito del progetto FastPass. L'implementazione in Spagna del sistema di pedaggio senza barriere di Kapsch TrafficCom, del valore di 12.5 milioni di euro (13.5 milioni di dollari), nella regione basca dimostra l'impegno della regione verso tecnologie avanzate di gestione del traffico che eliminano le barriere fisiche mantenendo il controllo degli accessi. Produttori europei come Hörmann sono pionieri nello sviluppo di soluzioni di barriere a zero emissioni di CO2 e tecnologie radio proprietarie che affrontano le sfide della congestione urbana. Il mercato maturo della regione è caratterizzato da aggiornamenti di sistema e integrazione con iniziative di smart city, piuttosto che da installazioni greenfield.
Mercato delle barriere e dei dissuasori automatizzati nella regione Asia-Pacifico
L'area Asia-Pacifico rappresenta la regione in più rapida crescita, con un CAGR del 5.60% fino al 2030, trainata da ingenti investimenti infrastrutturali e dalla rapida urbanizzazione che creano una domanda sostanziale di sistemi di controllo accessi automatizzati. I principali progetti di sviluppo aeroportuale in Cina, Malesia e Indonesia, tra cui l'ampliamento dell'aeroporto di Shanghai Pudong e la costruzione di nuovi aeroporti a Dalian e Xiamen, richiedono soluzioni complete di sicurezza perimetrale. La crescita della regione è supportata dall'aumento del reddito nei mercati emergenti come Cina e India, dove i consumatori stanno passando da soluzioni di parcheggio manuali a soluzioni automatizzate. L'automazione dei terminal container, come dimostrato dal successo dell'implementazione da parte di DCT Gdańsk SA, sta diventando una prassi standard nei principali porti asiatici. Il mercato APAC beneficia della spesa pubblica per le infrastrutture e della leadership della regione nello sviluppo di città intelligenti, creando opportunità per soluzioni di barriere integrate che combinano sicurezza e capacità di gestione del traffico.
Mercato delle barriere e dei dissuasori automatizzati nelle Americhe e in Medio Oriente e Africa
Il Nord America mantiene una presenza significativa sul mercato, supportata da mandati federali e standard di sicurezza completi che stimolano la domanda di sistemi di barriera certificati ASTM. L'implementazione del sistema di barriera portatile DETER da parte del Dipartimento per la Sicurezza Interna in occasione di eventi importanti come la 500 Miglia di Indianapolis dimostra l'impegno della regione verso tecnologie di sicurezza avanzate. Le linee guida di sicurezza aggiornate di CISA e gli standard di protezione dagli impatti della Federal Highway Administration creano un contesto normativo che favorisce i produttori di barriere certificati. Il mercato della regione è caratterizzato da cicli di sostituzione e aggiornamenti tecnologici piuttosto che da nuove installazioni, con incentivi assicurativi che spingono sempre più l'adozione di dissuasori antiurto per la protezione di immobili commerciali. Il Medio Oriente e l'Africa mostrano un potenziale emergente, in particolare nei paesi che investono in infrastrutture turistiche e nella protezione di strutture critiche, mentre il Sud America rappresenta un mercato più piccolo ma in crescita, con una crescente adozione in Brasile e Argentina.
Nota: la quota di tutti i segmenti individuali è disponibile al momento dell'acquisto del report
Panorama competitivo
Il mercato delle barriere e dei dissuasori automatici presenta una moderata frammentazione, con operatori affermati che competono attraverso l'integrazione tecnologica e le acquisizioni strategiche, piuttosto che limitandosi alla sola concorrenza sui prezzi. Leader di mercato come Hill & Smith, FAAC Group e Hörmann mantengono vantaggi competitivi grazie a un portfolio prodotti completo e a reti di distribuzione consolidate, mentre gli operatori emergenti si concentrano sull'integrazione IoT e sulle applicazioni per le smart city. L'intensità competitiva è in aumento, poiché i produttori riconoscono la necessità di soluzioni integrate che combinino barriere fisiche con funzionalità di manutenzione predittiva e sistemi di monitoraggio remoto.
Il consolidamento strategico sta rimodellando il panorama competitivo, come dimostra l'acquisizione di Capital Steel Service da parte di Hill & Smith per 6.25 milioni di dollari nel gennaio 2024, volta ad ampliare il proprio portafoglio di soluzioni ingegneristiche. La differenziazione tecnologica sta diventando fondamentale, con aziende come Hörmann che sviluppa la tecnologia radio proprietaria BiSecur per affrontare le sfide della congestione urbana e CAME che offre dissuasori ad alta sicurezza con specifiche classi di resistenza agli urti. Opportunità di spazi vuoti esistono nelle applicazioni off-grid alimentate a energia solare e nelle soluzioni integrate per smart city che combinano il controllo degli accessi con la gestione del traffico. Il mercato sta assistendo all'emergere di operatori specializzati che si concentrano su applicazioni di nicchia come i distretti turistici e le infrastrutture critiche, creando opportunità per le aziende in grado di dimostrare la conformità agli standard di sicurezza in evoluzione e di offrire modelli di implementazione innovativi.
Leader del settore delle barriere e dei dissuasori automatici
Sistemi automatici
Barriera Avon
Sistemi automatizzati di dissuasori Macs Ltd
Houston Systems Private Limited
Magnetic Autocontrol GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: un attacco con un veicolo sulla Bourbon Street di New Orleans ha rivelato delle falle da cui erano stati rimossi i dissuasori danneggiati, spingendo il governo federale a rivedere la sicurezza perimetrale dei centri urbani e ad accelerare i budget di sostituzione in diverse città degli Stati Uniti.
- Gennaio 2025: Prosegur USA ha pubblicato delle linee guida per mitigare i rischi di speronamento dei veicoli, sottolineando l'importanza dei prodotti certificati ASTM e offrendo una matrice di valutazione dei rischi per i proprietari delle strutture.
- Luglio 2024: il Dipartimento per la sicurezza interna degli Stati Uniti ha testato sul campo la sua barriera portatile DETER alla Indianapolis 500, proteggendo 300,000 spettatori e raccogliendo dati sulla durata.
- Luglio 2024: Smiths Group ha registrato una crescita degli ordini del 38% nella sua divisione Detection, grazie alla forte domanda di pacchetti di barriere e scanner.
Ambito del rapporto sul mercato globale delle barriere e dei dissuasori automatici
Barriere e dissuasori automatici stanno guadagnando popolarità a causa delle crescenti preoccupazioni relative alla sicurezza pubblica e alla protezione in aree affollate e industriali, come aree di ristorazione, teatri e spettacoli. Gli ingressi di confine sono pozzi o sbarre livellate che si muovono per gestire l'avanzamento dei veicoli, consentendone o fermandoli. La costruzione di strade ha offerto un approccio all'introduzione di confini meccanizzati (centrali o laterali) in tutto il mondo. Barriere e dissuasori automatici limitano l'ingresso dei veicoli in molteplici strutture interne ed esterne, come caselli autostradali, aree di massima sicurezza, parcheggi di negozi al dettaglio, luoghi di lavoro, hotel e centri sportivi.
Fornisce inoltre un'analisi completa della segmentazione per prodotto (pulsanti, telecomandati, lettori di tag RFID, rilevatori di loop), per utente finale (residenziale, commerciale, industriale), per area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e resto del mondo).
Il rapporto offre le dimensioni e le previsioni del mercato per il mercato delle barriere e dei dissuasori automatizzati in valore (USD) per tutti i segmenti di cui sopra. Inoltre, il rapporto fornisce anche profili aziendali dei principali attori del mercato per comprendere il panorama competitivo del mercato.
| Barriere |
| dissuasori |
| Pulsante |
| Controllato da remoto |
| RFID / Smart Card |
| Rilevatori di loop |
| Altro |
| Edifici residenziali |
| Edifici Commerciali |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Barriere | |
| dissuasori | ||
| Per meccanismo di controllo | Pulsante | |
| Controllato da remoto | ||
| RFID / Smart Card | ||
| Rilevatori di loop | ||
| Altro | ||
| Per settore di utenza finale | Edifici residenziali | |
| Edifici Commerciali | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato Barriere automatiche e dissuasori?
L'attuale dimensione del mercato delle barriere e dei dissuasori automatici nel 2025 è di 22.73 miliardi di dollari.
Chi sono i principali produttori nel mercato Barriere automatiche e dissuasori?
Automatic Systems, Avon Barrier, Macs Automated Bollard Systems Ltd, Houston Systems Private Limited e Magnetic Autocontrol GmbH sono le principali aziende che operano nel mercato delle barriere automatizzate e dei dissuasori.
Qual è la regione in più rapida crescita nel mercato delle barriere e dei dissuasori automatici?
Si stima che l'Asia-Pacifico cresca al CAGR più elevato nel periodo di previsione (2025-2030).
Quale regione ha la quota maggiore nel mercato Barriere automatiche e dissuasori?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato Barriere e dissuasori automatizzati.
Quali anni copre questo mercato Barriere e dissuasori automatizzati?
Il rapporto copre le dimensioni storiche del mercato delle barriere e dei dissuasori automatici per gli anni: 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche le dimensioni del mercato delle barriere e dei dissuasori automatici per gli anni: 2025, 2026, 2027, 2028, 2029 e 2030.


