

Dimensioni e quota del mercato dei prestiti auto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.98 trilioni di dollari |
| Dimensione del mercato (2031) | 2.88 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 7.78% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
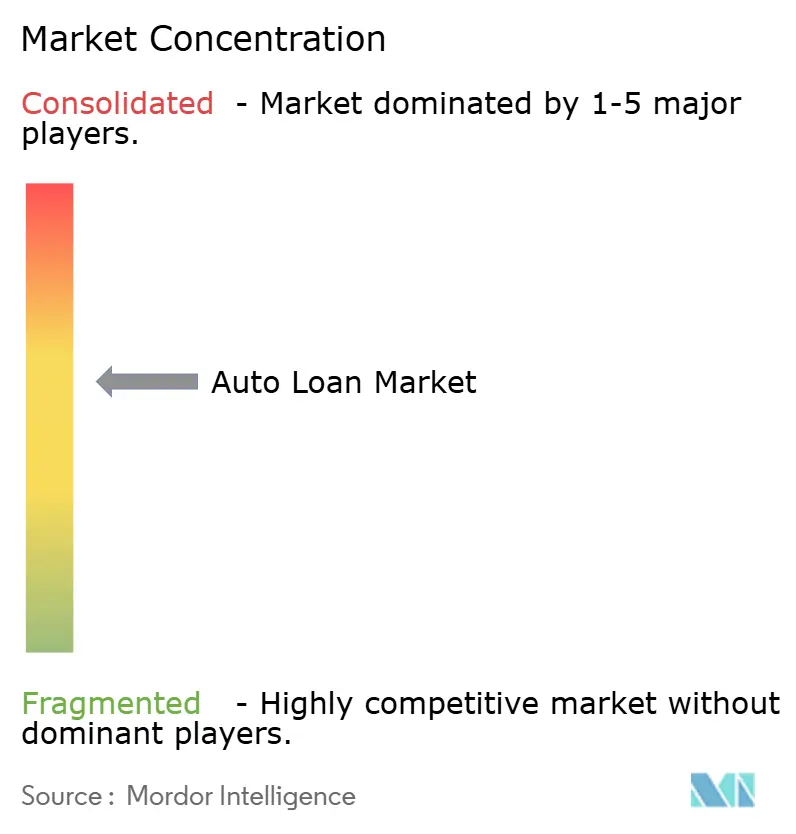
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prestiti auto di Mordor Intelligence
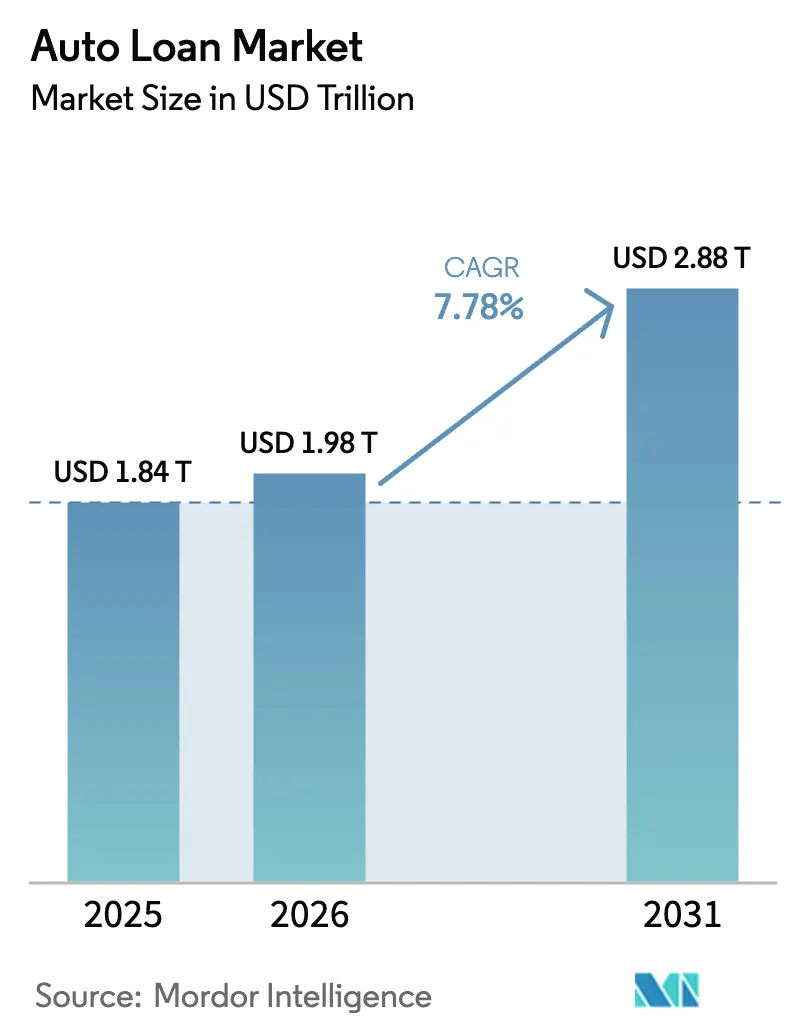
Si stima che il mercato dei prestiti auto valga 1.84 trilioni di dollari nel 2025 e che passerà da 1.98 trilioni di dollari nel 2026 a 2.88 trilioni di dollari entro il 2031, con un CAGR del 7.78% nel periodo di previsione (2026-2031).
Questa crescita sostenuta rispecchia la rapida digitalizzazione del credito al dettaglio, l'ascesa dei modelli di finanziamento integrati negli ecosistemi dei veicoli e la spinta strategica dei produttori di apparecchiature originali (OEM) per consolidare le capacità di finanziamento captive. Le piattaforme di prestito hanno elaborato il 29% in più di erogazioni digitali su base annua nel 2025, poiché i consumatori sono passati dai percorsi basati sulle filiali a quelli tramite applicazioni mobili [1] Wolters Kluwer, “Digital Lending Study 2025,” wolterskluwer.com . Le captive OEM continuano a utilizzare programmi di sovvenzione dei tassi che contrastano gli alti tassi di riferimento, mentre il forte CAGR del 9.59% nel finanziamento dei veicoli usati sottolinea i vincoli di accessibilità economica. L'Asia-Pacifico è il motore della domanda, detenendo il 33.89% delle erogazioni del 2024 e guidando la crescita futura con un CAGR del 9.72%, sostenuto dalla liberalizzazione degli acconti in Cina e dall'espansione della classe media. L'intensificarsi della supervisione normativa, come ad esempio le conclusioni del Consumer Financial Protection Bureau (CFPB) del 2024 sulla vendita scorretta di prodotti aggiuntivi, segnala costi di conformità più elevati, ma al contempo sostiene la fiducia dei mutuatari nel lungo termine.
Punti chiave del rapporto
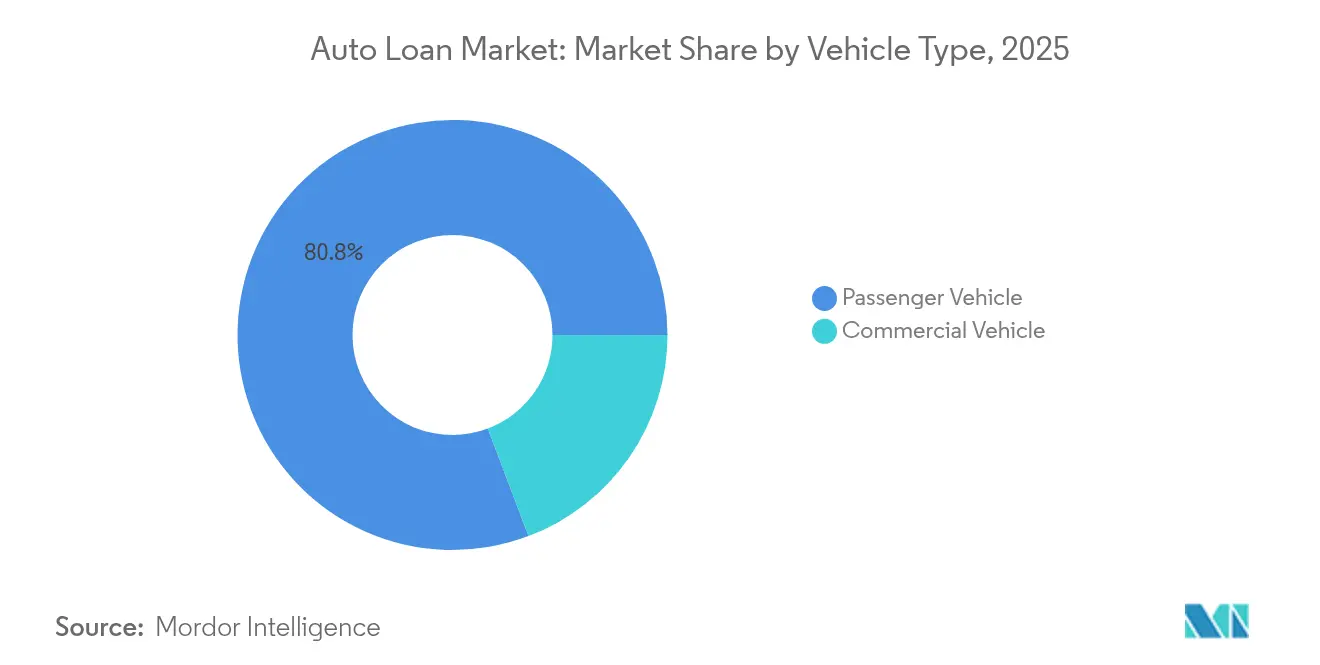
- In base alla tipologia di veicolo, nel 80.75 i veicoli per passeggeri hanno dominato la quota di mercato globale dei prestiti auto, pari all'2025%; si prevede che i veicoli commerciali cresceranno a un CAGR dell'8.62% fino al 2031.
- Per modello di veicolo, nel 82.30 le automobili hanno garantito l'2025% della quota di mercato globale dei prestiti auto, mentre motociclette e scooter sono destinati a un CAGR del 9.98%.
- In base alla proprietà, nel 57.20 i veicoli nuovi hanno rappresentato il 2025% del mercato globale dei prestiti auto e si prevede che i veicoli usati cresceranno a un CAGR del 9.21% entro il 2031.
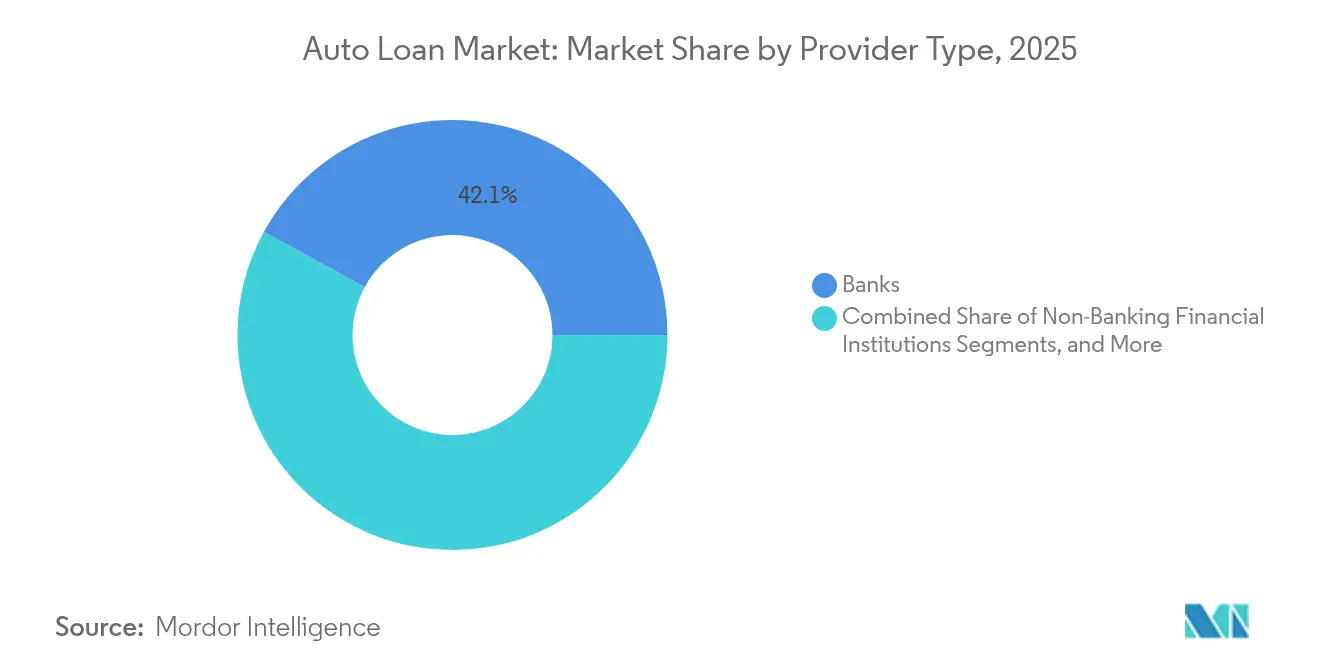
- In base al fornitore, nel 42.05 le banche detenevano una quota del 2025% del mercato globale dei prestiti auto, mentre i finanziatori fintech stanno crescendo a un CAGR del 13.72%, il più alto tra tutte le tipologie di fornitore.
- In base alla durata, i prestiti da 3 a 5 anni hanno conquistato una quota del 60.95% del mercato globale dei prestiti auto; i prestiti di durata superiore a cinque anni stanno avanzando a un CAGR del 10.62%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prestiti auto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di veicoli passeggeri | + 1.8% | Globale; più forte nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Elaborazione rapida dei prestiti digitali | + 1.5% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Espansione del finanziamento dei veicoli usati | + 1.2% | Nord America ed Europa | Medio termine (2-4 anni) |
| Crescita della finanza captive OEM | + 0.9% | Mercati maturi globali | A lungo termine (≥ 4 anni) |
| Finanza integrata con app per la mobilità | + 0.7% | Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Punteggio di credito basato sull'intelligenza artificiale | + 0.6% | Mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di veicoli passeggeri
Le nuove immatricolazioni di veicoli passeggeri hanno contribuito per l'81.23% alla quota di mercato del 2024 e stanno crescendo a un CAGR dell'8.95%, sostenute dalla rapida urbanizzazione in Cina, India e Sud-est asiatico. I produttori cinesi di apparecchiature originali (OEM) sono sulla buona strada per raggiungere una quota globale del 33% entro il 2030, rispetto al 21% del 2024, stimolando la penetrazione del finanziamento interno nei mercati di esportazione. I veicoli elettrici (EV) rafforzano questa traiettoria; l'Asia rappresenta il 60% delle vendite globali di EV, mentre la Cina punta a una penetrazione del 45% di EV nelle nuove vendite entro il 2025 [1] HSBC Global Research, “China Electric Vehicle Outlook 2025,” hsbc.com . Gli istituti di credito sfruttano queste tendenze adattando i programmi di valore residuo ai veicoli elettrici e offrendo incentivi sui tassi che rispecchiano le garanzie sulle batterie.
Elaborazione rapida dei prestiti digitali
I volumi di erogazione digitale sono cresciuti del 165% rispetto al 2020, con domande su una sola pagina e verifiche del credito non invasive che hanno ridotto i tempi di approvazione a meno di due minuti. Auto Navigator di Capital One fornisce tassi pre-approvati durante la ricerca del veicolo, mentre il flusso di lavoro AI di Upstart consente ai concessionari di concludere un affare in meno di un minuto, fornendo automaticamente i punteggi FICO Auto e i controlli antifrode [2] Upstart Network, “Dealer AI Solutions Fact-Sheet 2025,” upstart.com . Oltre il 70% degli acquirenti preferisce completare le fasi di finanziamento da casa e i concessionari segnalano tassi di chiusura superiori del 41% sui lead prequalificati. Gli istituti di credito che utilizzano piattaforme ottengono efficienze di costo poiché i flussi di lavoro automatizzati riducono le fasi di valutazione manuale e diminuiscono il costo di acquisizione per prestito registrato.
Espansione del finanziamento dei veicoli usati
Gli elevati prezzi di listino – una media di 48,000 dollari per i nuovi modelli nel 2024 – stanno spingendo i consumatori verso il canale dei veicoli usati. Il mercato globale dei prestiti auto usati cresce del 9.59% all'anno, poiché i mutuatari tendono a esborsi mensili più bassi. Una ricerca della Federal Reserve attribuisce il 40% della crescita delle insolvenze a importi di prestito più elevati piuttosto che a tassi cedolari più elevati, sottolineando l'importanza di un'analisi approfondita del valore residuo. Gli istituti di credito specializzati perfezionano i protocolli di ispezione e valutazione per tutelarsi da problemi meccanici nascosti e dalla volatilità dei prezzi.
Crescita della finanza captiva OEM
Le captive rafforzano la penetrazione combinando finanziamenti a tasso zero e sconti fedeltà. GM Financial, ad esempio, ha registrato un utile ante imposte di 0 milioni di dollari nel primo trimestre del 737, con una penetrazione del credito al dettaglio del 1%, nonostante l'aumento delle insolvenze. I produttori di Detroit sfruttano le divisioni captive per contrastare gli elevati rendimenti di riferimento, mentre Stellantis espande le operazioni negli Stati Uniti per proteggere la produttività delle concessionarie. Il vantaggio offerto dai dati delle captive su vendite, assistenza e telematica per veicoli connessi alimenta una segmentazione precisa del rischio di credito che le banche tradizionali faticano a eguagliare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei tassi di interesse | -1.4% | Mercati sviluppati | A breve termine (≤ 2 anni) |
| Prezzi dei veicoli in aumento | -1.1% | Nord America ed Europa | Medio termine (2-4 anni) |
| Controllo normativo sui prestiti a lungo termine | -0.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Passaggio a modelli di abbonamento ai veicoli | -0.3% | Mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei tassi di interesse
Sebbene la Federal Reserve abbia ridotto i tassi di interesse di 25 punti base nel novembre 2024, i tassi annui effettivi globali (TAEG) dei prestiti auto rimangono elevati e pesano sulla quota di mercato. I dati di Bankrate confermano che tassi di interesse più elevati si traducono direttamente in prestiti auto più costosi, soprattutto per le fasce subprime. Le insolvenze superano ora i picchi pre-pandemia, con la Federal Reserve che rileva un deterioramento delle performance sui prestiti del 2022 [3] Federal Reserve System, “Household Debt and Credit Report Q1 2025,” federalreserve.gov . Gli istituti di credito stanno inasprendo i criteri di valutazione del credito e amplificando l'uso di dati alternativi per bilanciare crescita e rischio.
Prezzi dei veicoli in aumento
Il prezzo medio di transazione di 48,000 dollari sta rimodellando i calcoli dell'accessibilità economica, estendendo la durata dei prestiti oltre i cinque anni. Il CFPB sottolinea che il patrimonio netto negativo colpisce oltre il 10% dei mutuatari di veicoli nuovi, con un ammanco medio di 5,073 dollari al momento della permuta. Importi di capitale più elevati comprimono i rapporti prestito/valore e aggravano la gravità dei default, spingendo le autorità di regolamentazione a mettere in discussione le strutture a palloncino e i prodotti aggiuntivi.
Analisi del segmento
Per tipo di veicolo: il predominio dei passeggeri guida l'espansione del mercato
I prestiti per veicoli passeggeri rappresentavano una quota dell'80.75% nel mercato globale dei prestiti auto nel 2025 e si prevede che il segmento crescerà a un CAGR dell'7.46%, integrando il mercato globale dei prestiti auto nei budget per la mobilità delle famiglie. L'ascesa dei SUV compatti e dei modelli elettrici a batteria ha ampliato il profilo dei mutuatari, consentendo agli istituti di credito di effettuare vendite incrociate di assicurazioni e contratti di assistenza. Al contrario, il finanziamento dei veicoli commerciali rimane ciclico, legato ai volumi di trasporto merci e alla domanda di e-commerce. Gli operatori di flotte cinesi alla ricerca di camion più ecologici stimolano l'interesse per le linee di finanziamento green supportate da garanzie OEM.
Il segmento contribuisce in modo significativo alle dimensioni del mercato globale dei prestiti auto perché supporta matrici di sottoscrizione standardizzate e una solida liquidità delle garanzie. Con l'evoluzione delle politiche di congestione del traffico cittadino, gli istituti di credito sviluppano programmi pilota di proprietà condivisa che cartolarizzano il valore residuo tra più utenti. Gli istituti di credito per veicoli commerciali, nel frattempo, implementano strutture di pagamento a consumo basate sulla telemetria che collegano il rimborso al chilometraggio e ai fattori di carico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di veicolo: le auto guidano mentre i veicoli a due ruote accelerano
Nel 2025, le autovetture (berline, hatchback e SUV) detenevano una quota dell'82.30% del mercato globale dei prestiti auto, a testimonianza delle consolidate preferenze dei consumatori e dell'ampia infrastruttura di finanziamento offerta dalle concessionarie. Tuttavia, motociclette e scooter hanno registrato una crescita maggiore, con un CAGR del 9.98%, poiché i motociclisti urbani cercano mezzi di trasporto agili ed economici. Gli importi dei prestiti in questo sottosegmento sono inferiori, ma i volumi di erogazione sono elevati, contribuendo in modo significativo alla profondità del mercato globale dei prestiti auto in India e nel Sud-est asiatico.
I finanziatori elaborano prezzi basati sul rischio per i veicoli a due ruote, bilanciando un deprezzamento più rapido con tassi di recupero più elevati. Anche i veicoli a tre ruote e i pick-up si stanno unendo alle piattaforme fintech che offrono KYC da remoto e registrazione immediata dei privilegi. Le automobili continuano a dominare i pool di cartolarizzazione, garantendo liquidità sul mercato secondario e mantenendo i premi di rischio compressi rispetto ai prestiti per la micro-mobilità.
Per proprietà: il finanziamento dei veicoli usati prende slancio
Nel 57.20, i veicoli nuovi hanno rappresentato il 2025% del mercato globale dei prestiti auto, e si prevede che il segmento dei veicoli usati crescerà del 9.21% all'anno fino al 2031. L'aumento dei prezzi di listino, unito all'aumento delle cedole, ha spinto i mutuatari a optare per modelli più datati ma più accessibili. I modelli di rischio ora integrano punteggi di condizione basati sulla telematica e dati d'asta in tempo reale per ottimizzare i tassi di interesse.
Il mercato globale dei finanziamenti auto per veicoli usati si sta espandendo grazie ai portali di e-commerce che collegano i servizi di ispezione con decisioni di credito immediate. Gli istituti di credito mitigano il rischio di svalutazione richiedendo un'assicurazione GAP e riducendo il rapporto tra durata del finanziamento e vita utile del veicolo. L'esposizione al rischio di svalutazione è inferiore rispetto alle auto nuove, ma l'elevato rischio di guasti meccanici rende necessarie solide partnership di garanzia.
Per tipo di fornitore: la disruption del Fintech sfida il sistema bancario tradizionale
Nel 42.05, le banche detenevano una quota del 2025% nel mercato globale dei prestiti auto, ma gli istituti di credito fintech stanno crescendo a un CAGR del 13.72%, rimodellando il mercato globale dei prestiti auto attraverso la sottoscrizione basata sull'intelligenza artificiale e flussi di lavoro integrati. Piattaforme come Upstart approvano il 35% in più di richiedenti neri e il 46% in più di richiedenti ispanici rispetto alle tradizionali scorecard, a dimostrazione del vantaggio di inclusività dei dati alternativi.
Gli istituti tradizionali rispondono con alleanze in co-branding: Wells Fargo inizierà a finanziare le concessionarie Volkswagen, Audi e Ducati in tutto il paese nell'aprile 2025, sfruttando i dati captive della casa automobilistica e mantenendo i vantaggi del finanziamento bancario. Le società finanziarie indipendenti si ritagliano nicchie nel settore dei prestiti per veicoli usati subprime, collaborando con i gruppi di concessionari per condividere il rischio di insolvenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per durata: i termini estesi riflettono le pressioni sull'accessibilità economica
Nel 2025, i contratti di durata compresa tra 3 e 5 anni rappresentavano il 60.95% del mercato globale dei prestiti auto, offrendo un modello di ammortamento familiare che bilancia la convenienza mensile e l'esposizione al deprezzamento. Tuttavia, i prestiti di durata superiore a cinque anni rappresentano la categoria in più rapida espansione, con un CAGR del 10.62%, a dimostrazione della disponibilità dei consumatori a barattare il costo totale degli interessi con rate mensili più basse.
Questo cambiamento allunga la vita media del portafoglio e mette a dura prova la gestione delle attività e delle passività. Gli istituti di credito si coprono con assicurazioni sul valore residuo e premi di prezzo per periodi più lunghi. Le autorità di regolamentazione esaminano attentamente questa pratica, con il CFPB che cita strutture a palloncino che mascherano gli shock dei pagamenti a scadenza. I prodotti a breve termine sopravvivono tra gli acquirenti di marchi premium desiderosi di cambiare i veicoli ogni 24-36 mesi, supportando l'offerta di veicoli usati certificati per i finanziatori di veicoli usati.
Analisi geografica
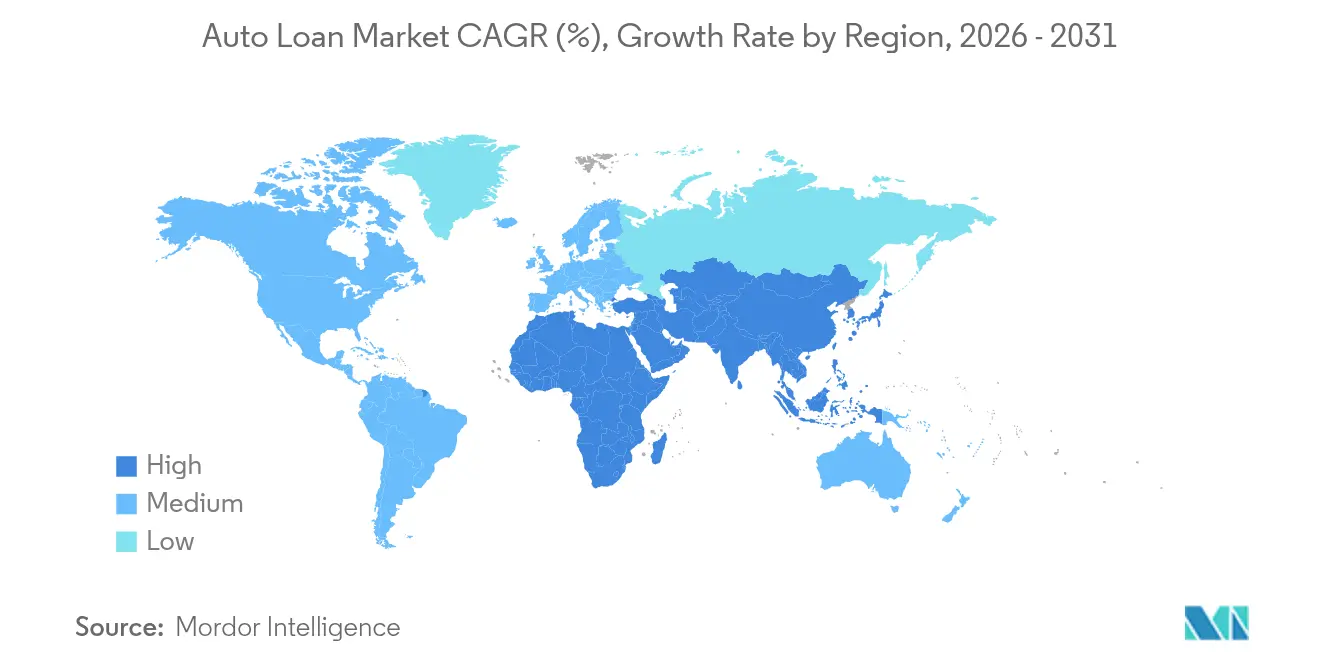
La regione Asia-Pacifico è il fulcro del mercato globale dei prestiti auto, con una quota del 33.62% nel 2025 e una previsione di CAGR del 9.48%. La politica cinese di aprile 2024, che ha abolito gli acconti minimi, ha stimolato la domanda di credito e incrementato il traffico negli showroom. La leadership della regione nel settore dei veicoli elettrici, con il 60% delle vendite globali, spinge gli istituti di credito verso modelli con batteria residua e componenti aggiuntivi per l'abbonamento alla ricarica. L'India e i membri dell'ASEAN liberalizzano i quadri di e-KYC, consentendo l'espansione del credito per i veicoli a due ruote tramite app per smartphone.
Il Nord America rimane un paese maturo ma instabile. Il rapporto di vigilanza del CFPB del 2024 ha evidenziato ingannevoli accordi di esenzione GAP e vendite aggiuntive, spingendo gli istituti di credito a rivedere le informative. I prezzi medi delle transazioni a 48,000 dollari orientano i consumatori verso durate più lunghe e inventario usato. I volumi di origination digitale sono aumentati del 29% nel 2025, grazie all'automazione della verifica del reddito e della presentazione elettronica dei privilegi ipotecari da parte degli istituti di credito. La politica della Federal Reserve mantiene elevati i tassi APR principali, mettendo sotto pressione i mutuatari marginali e portando le insolvenze al di sopra dei livelli pre-pandemici.
L'Europa si trova ad affrontare cambiamenti normativi. Nel Regno Unito, un potenziale risarcimento di 28 miliardi di sterline derivante da contenziosi sulla trasparenza delle commissioni potrebbe riorganizzare l'economia degli istituti di credito. Nel frattempo, i volumi di cartolarizzazione hanno raggiunto i 137 miliardi di euro nel 2024, con gli investitori che cercavano asset a tasso variabile. Le banche continentali stanno potenziando i portafogli di mobilità verde, prevedendo un aumento di 30-40 miliardi di dollari del valore aggiunto lordo del finanziamento auto entro il 2035. I mercati del Medio Oriente e dell'Africa offrono opportunità di crescita: le banche del Consiglio di cooperazione del Golfo sfruttano le previsioni di crescita del PIL del 3.5% per estendere i prodotti auto conformi alla Sharia, mentre le norme di digital onboarding del Sudafrica accelerano l'inclusione del credito.
Panorama normativo
Il finanziamento auto è regolato da un quadro normativo complesso in materia di credito al consumo, con punti di contatto fondamentali in relazione a TILA, ECOA (Regulation B), FCRA, FDCPA e SCRA, che definiscono le informative, i prezzi, le notifiche di azioni negative, la segnalazione del credito, la gestione dei servizi e il recupero crediti. Negli Stati Uniti, il Consumer Financial Protection Bureau (CFPB) rimane l'organismo di vigilanza centrale per gli istituti di credito, mentre i limiti imposti dalla legge alla regolamentazione dei concessionari di autoveicoli mantengono una parte dei finanziamenti e delle vendite aggiuntive gestiti dai concessionari al di fuori della diretta supervisione del CFPB, perpetuando una separazione tra i controlli degli istituti di credito e le pratiche dei concessionari.
L'attenzione degli enti regolatori continua a concentrarsi sulla concessione equa di prestiti, sui prodotti aggiuntivi come le offerte GAP e sulle strutture a lungo termine che possono creare rischi di shock da pagamento e di patrimonio netto negativo. Oltre alla supervisione federale, l'attività di controllo a livello statale è in aumento, poiché i procuratori generali e le assemblee legislative statali intervengono per colmare le lacune percepite, aumentando la necessità di una gestione delle politiche multigiurisdizionale, di una supervisione dei concessionari e di un trattamento coerente dei clienti su tutti i canali, man mano che l'erogazione digitale si espande e gli istituti di credito si affidano sempre più a dati e modelli di terze parti.
Analisi della catena del valore
La catena del valore dei prestiti auto inizia con la generazione della domanda e l'erogazione dei finanziamenti (canali interni dei produttori, sportelli finanziari e assicurativi dei concessionari, canali digitali diretti al consumatore e offerte integrate durante la ricerca di veicoli). Prosegue poi con la verifica dell'identità e la raccolta dei dati (reddito, informazioni presso le agenzie di credito, dati alternativi e valutazione del veicolo). Le fasi di valutazione e determinazione del prezzo traducono questi input in decisioni di approvazione e termini contrattuali, seguite dal finanziamento tramite depositi (banche), linee di credito e di magazzino (istituti non bancari) e strutture di cartolarizzazione che riciclano il capitale per supportare nuove erogazioni.
Le attività successive all'erogazione del finanziamento includono la gestione dei privilegi e dei titoli di proprietà, l'assistenza clienti (pagamenti, proroghe, programmi per situazioni di difficoltà finanziaria) e la gestione delle insolvenze, comprese le fasi iniziali di recupero crediti, il recupero e la rivendita. L'espansione dei ricavi e il controllo del rischio dipendono sempre più da prodotti e servizi correlati gestiti a livello di assistenza clienti, inclusi i prodotti finanziari e assicurativi e le partnership assicurative. Allo stesso tempo, la supervisione dei fornitori di piattaforme tecnologiche, la governance dei modelli e le variabili originate dai concessionari sono diventate più centrali a livello operativo, poiché gli istituti di credito spingono per decisioni digitali più rapide e controlli di conformità coerenti in migliaia di rapporti con i concessionari.
Panorama competitivo
La concorrenza nel mercato globale dei prestiti auto si sta intensificando con la migrazione della distribuzione online e l'inasprimento della regolamentazione. Il mercato è moderatamente frammentato, con i primi cinque istituti di credito che controllano congiuntamente poco più della metà dei saldi in essere, mentre una lunga coda di banche regionali, fintech e cooperative di credito occupa la parte restante. Le banche detengono la posizione più importante, ma devono fare i conti con sistemi core obsoleti e requisiti patrimoniali più elevati. Le piattaforme fintech operano con modelli asset-light, finanziando i prestiti tramite investitori di mercato o linee di warehouse, consentendo una rapida acquisizione di quote di mercato nei segmenti thin-file.
Le captive OEM sfruttano i dati del ciclo di vita del cliente per effettuare vendite incrociate di piani di manutenzione e assicurazioni. La rinnovata spinta di GM Financial per uno statuto di Industrial Loan Company sottolinea la ricerca di vantaggi finanziari tradizionalmente riservati alle banche. La partnership di Hyundai Capital America con Root Inc. abbina l'assicurazione telematica alla finanza, rafforzando la penetrazione del portafoglio. I nuovi operatori della finanza integrata integrano le offerte di credito nei flussi di pagamento dei servizi di ride-hailing e dell'e-commerce, ampliando i canali di finanziamento dei mutuatari con un costo di acquisizione marginale prossimo allo zero.
Le barriere all'ingresso aumentano con l'aumento degli oneri di conformità. Solo gli istituti di credito con una solida gestione del rischio modello possono soddisfare le aspettative degli enti regolatori in termini di trasparenza nell'IA. Le risposte strategiche includono partnership (Wells Fargo con Volkswagen Financial Services), investimenti tecnologici come Chat Concierge di Capital One e soluzioni di nicchia come Zeti, società di finanziamento pay-per-mile. Gli operatori che sfruttano i dati su larga scala preservando al contempo le tutele dei debitori sono ben posizionati per prosperare.
Leader del settore dei prestiti auto
Ally Financial
Wells Fargo
JPMorgan Chase Auto
Capital One
Bank of America
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Wells Fargo amplia la sua partnership con Volkswagen Financial Services US per estendere il finanziamento per l'acquisto di veicoli con marchio congiunto, incluse le motociclette Ducati. L'ampliamento rafforza il canale di finanziamento interno e l'erogazione di prestiti auto collegati ai produttori. Consolida inoltre le partnership di finanziamento a lungo termine per stabilizzare i volumi in un contesto di domanda automobilistica ciclica.
- Aprile 2026: Ally Financial ha registrato un aumento del 13% su base annua delle erogazioni di finanziamenti auto nel primo trimestre del 2026. Questo incremento segnala la solidità della domanda e delle erogazioni nel settore dei prestiti auto, dimostrando la resilienza di Ally nonostante la debolezza del mercato automobilistico nel suo complesso.
- Febbraio 2026: Ally Financial ha emesso titoli garantiti da attività per un valore di 758.28 milioni di dollari tramite l'Ally Auto Receivables Trust 2026-1. I titoli forniscono liquidità per i finanziamenti auto e supportano la continua capacità di erogazione. Offrono inoltre una riserva di fondi per sostenere la crescita e gestire il rischio di credito attraverso la cartolarizzazione.
Ambito del rapporto sul mercato globale dei prestiti auto
Un prestito automobilistico consente a un utente di prendere in prestito denaro da un prestatore e di utilizzarlo per acquistare diverse forme di veicoli, tra cui veicoli passeggeri e commerciali. Il prestito viene rimborsato all'emittente sotto forma di rate nel tempo con un importo concordato di interessi.
Il mercato dei prestiti auto è segmentato per tipo di veicolo (veicoli passeggeri, veicoli commerciali), per proprietà (veicoli nuovi, veicoli usati), per utente finale (individuale, impresa), per fornitore di prestito (banche, OEM, cooperative di credito e altri). fornitori di prestiti) e per regione (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Resto del mondo).
Il rapporto offre dimensioni del mercato e previsioni per il mercato dei prestiti auto in valore (USD) per tutti i segmenti di cui sopra.
| Veicolo passeggeri |
| Veicolo commerciale |
| Moto/Scooter |
| Auto-risciò/Cargo 3W |
| Automobili (berline, hatchback, SUV, ecc.) |
| Pickup e piccoli furgoni |
| Camion e autobus |
| Altro |
| Nuovi veicoli |
| Veicoli usati |
| Banche |
| Istituzioni finanziarie non bancarie |
| Produttori di apparecchiature originali |
| Altri tipi di provider (società Fintech) |
| Meno di 3 anni |
| 3-5 anni |
| Più di 5 anni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicolo passeggeri | |
| Veicolo commerciale | ||
| Per modello di veicolo | Moto/Scooter | |
| Auto-risciò/Cargo 3W | ||
| Automobili (berline, hatchback, SUV, ecc.) | ||
| Pickup e piccoli furgoni | ||
| Camion e autobus | ||
| Altro | ||
| Per proprietà | Nuovi veicoli | |
| Veicoli usati | ||
| Per tipo di fornitore | Banche | |
| Istituzioni finanziarie non bancarie | ||
| Produttori di apparecchiature originali | ||
| Altri tipi di provider (società Fintech) | ||
| Per mandato | Meno di 3 anni | |
| 3-5 anni | ||
| Più di 5 anni | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato globale dei prestiti auto?
Il mercato è valutato a 1.98 trilioni di dollari nel 2026 e si prevede che raggiungerà i 2.88 trilioni di dollari entro il 2031, con un CAGR dell'7.78%.
Perché i prestiti per veicoli usati crescono più velocemente di quelli per veicoli nuovi?
I prezzi record delle auto nuove, pari a 48,000 USD, e i tassi di interesse più elevati stanno spingendo chi chiede prestiti verso opzioni usate a prezzi accessibili, spingendo i prestiti per auto usate a un CAGR del 9.21%.
In che modo i finanziatori fintech stanno rivoluzionando i finanziamenti auto tradizionali?
Le aziende fintech implementano modelli di credito basati sull'intelligenza artificiale che approvano un maggior numero di mutuatari con fascicoli sottili e garantiscono tempi di decisione inferiori a un minuto, generando un CAGR del 13.72% nei loro portafogli prestiti.
In che modo le autorità di regolamentazione incidono sui prestiti auto a lunga scadenza?
Enti come il CFPB stanno esaminando attentamente i prestiti a tasso variabile e quelli a 7 anni per verificare se arrecano danno ai consumatori, spingendo gli istituti di credito a rendere più rigorose le informative e ad adeguare i prezzi.
Quali strategie aiutano i creditori ad attenuare i crescenti rischi di insolvenza?
Le tattiche includono la sottoscrizione di dati alternativi, l'assicurazione del valore residuo e l'integrazione della copertura GAP per attenuare le esposizioni negative al capitale proprio.


