

Dimensioni e quota del mercato dei servizi di consulenza gestionale in Austria
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
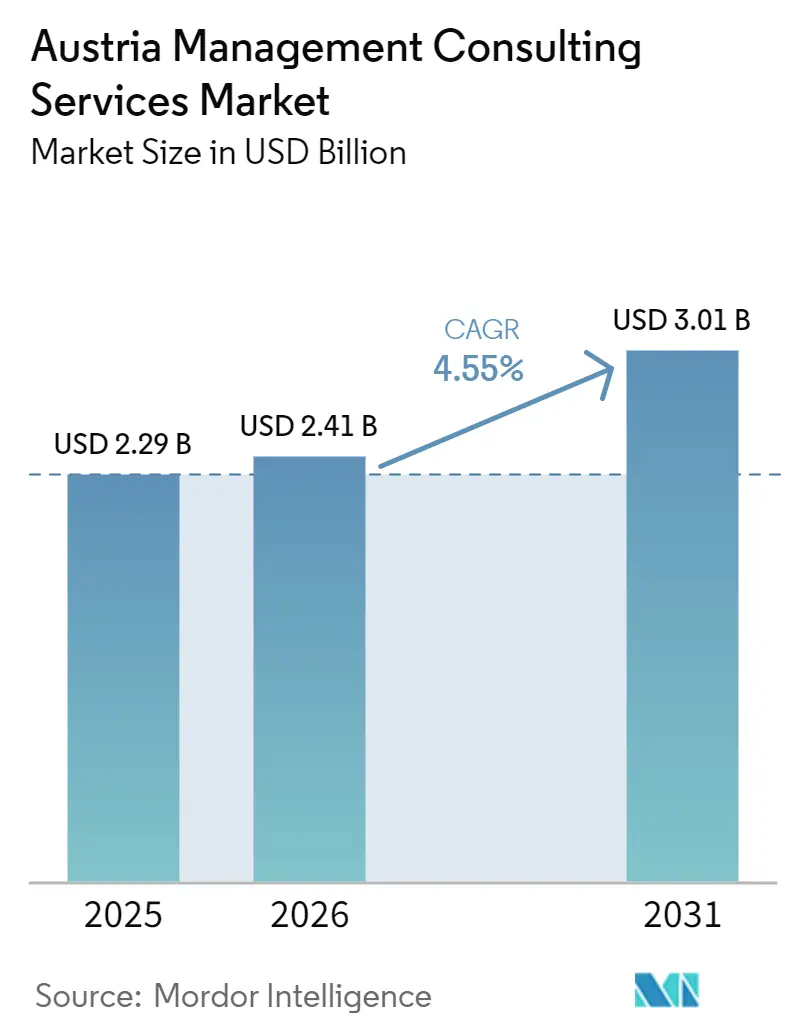
| Dimensione del mercato (2026) | 2.41 miliardo di dollari |
| Dimensione del mercato (2031) | 3.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.55% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di consulenza gestionale in Austria di Mordor Intelligence
Si prevede che il mercato austriaco dei servizi di consulenza gestionale crescerà da 2.29 miliardi di dollari nel 2025 a 2.41 miliardi di dollari nel 2026, per poi raggiungere i 3.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.55% nel periodo 2026-2031. La domanda di consulenza è in aumento a causa della digitalizzazione dei flussi di lavoro obbligatori da parte degli enti pubblici, della decarbonizzazione delle imprese industriali in conformità con la legge austriaca sulla protezione del clima e dei piani di trasferimento di proprietà di circa 15,000 aziende a conduzione familiare entro il 2031. I ministeri federali di Vienna guidano importanti progetti normativi, mentre i produttori di acciaio e prodotti chimici dell'Alta Austria promuovono iniziative operative legate all'adozione dell'idrogeno. Contemporaneamente, i clienti istituzionalizzano la modalità di lavoro ibrida e da remoto per sopperire alla carenza di consulenti digitali bilingue tedesco-inglese, un divario di manodopera che nel 2025 ha superato le 176,000 posizioni qualificate non coperte. Le boutique tedesche transfrontaliere intensificano la concorrenza offrendo servizi a prezzi inferiori a quelli di Vienna e sfruttando la loro esperienza settoriale nei settori automobilistico, della tecnologia industriale e delle energie rinnovabili.
Punti chiave del rapporto
- Per tipologia di servizio di consulenza, la consulenza strategica si è affermata come leader con una quota di mercato del 33.16% nel settore dei servizi di consulenza gestionale in Austria nel 2025, mentre la consulenza in materia di rischi e conformità ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.81% fino al 2031.
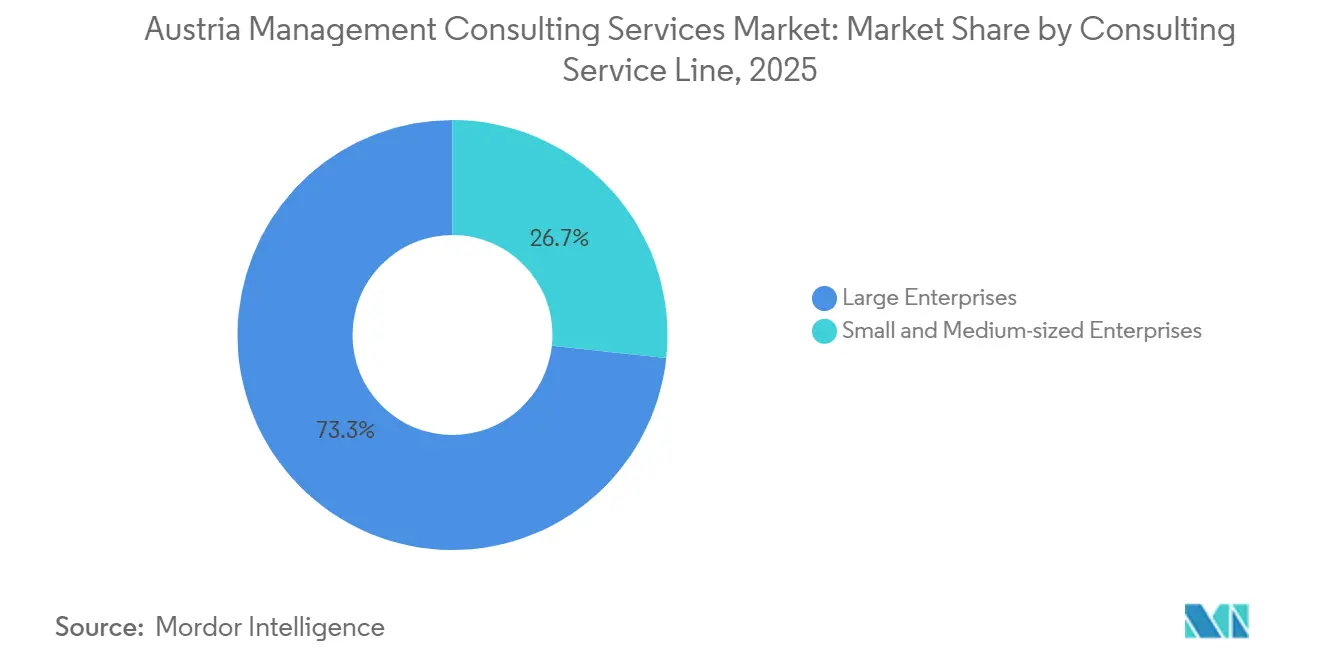
- In base alle dimensioni aziendali, le grandi imprese hanno rappresentato il 62.72% della spesa nel 2025, mentre si prevede che le piccole e medie imprese cresceranno a un tasso annuo composto del 4.64% nel periodo 2026-2031.
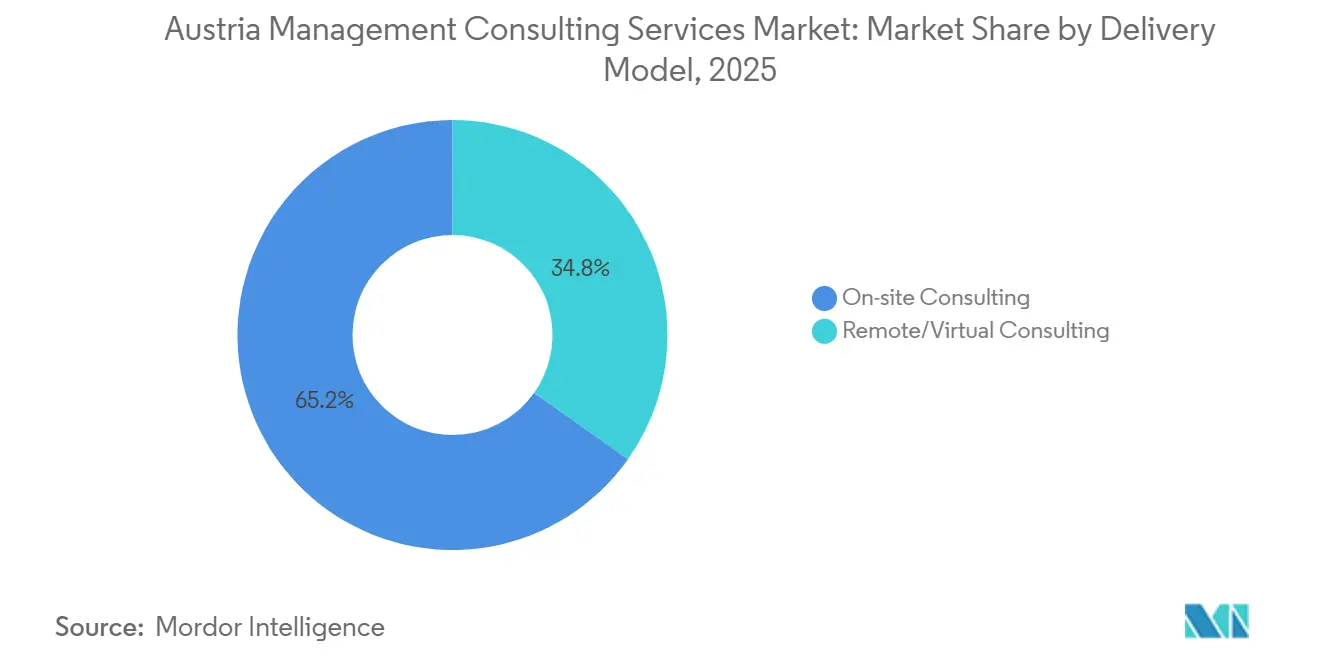
- In base alla modalità di erogazione, la consulenza in loco ha rappresentato il 68.87% del fatturato del 2025, ma si prevede che la consulenza a distanza e virtuale crescerà del 4.72% all'anno nello stesso periodo.
- Per settore di utilizzo finale, il settore pubblico deteneva una quota del 21.03% nel 2025, tuttavia il settore Energia e Risorse è destinato a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.68%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi di consulenza gestionale in Austria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati per una trasformazione del settore pubblico incentrata sul digitale | + 1.2% | Vienna, Graz, Linz | Medio termine (2-4 anni) |
| Promozione della consulenza sulla decarbonizzazione nel Mittelstand industriale austriaco | + 1.1% | Alta Austria, Stiria, a livello nazionale | A lungo termine (≥ 4 anni) |
| L'ondata di successione delle PMI post-COVID guida la revisione delle strategie. | + 0.9% | Vienna, Salisburgo, Tirolo | A breve termine (≤ 2 anni) |
| I centri regionali per l'innovazione finanziati dall'UE stimolano la domanda di consulenza tecnologica. | + 0.7% | Vienna, Graz, Linz | Medio termine (2-4 anni) |
| La complessità della riforma della tassazione societaria (2024-25) stimola la necessità di consulenza. | + 0.5% | Vienna, strutture transfrontaliere | A breve termine (≤ 2 anni) |
| Pressione accelerata per l'adozione dell'IA nei settori bancario e assicurativo | + 0.6% | distretto finanziario di Vienna | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati per una trasformazione del settore pubblico incentrata sul digitale
I ministeri austriaci stanno sostituendo i processi cartacei con piattaforme cloud-native per conformarsi alle direttive UE sulla sicurezza informatica, al GDPR e ai requisiti ISO 27001. Il quadro IT Services 2025-2 da 141 milioni di euro (159 milioni di dollari) copre l'audit NIS, la gestione delle identità, l'ingegneria DevOps e l'analisi, garantendo backlog pluriennali per i fornitori in grado di combinare competenze tecniche e di gestione del cambiamento. [1] Tenderlake, “IT Services 2025-2,” tenderlake.com Allo stesso modo, la digitalizzazione degli appalti supportata dall'OCSE spinge le società di consulenza a riprogettare i flussi di lavoro, formare i dipendenti pubblici e installare motori decisionali supportati dall'IA. KPMG Austria ha risposto ampliando l'offerta di servizi di assistenza statale e sicurezza informatica, segnalando che le aziende più grandi possono assorbire cicli RFP più lunghi meglio delle boutique.
Promozione della consulenza sulla decarbonizzazione nel Mittelstand industriale austriaco
Il programma Transformation der Industrie destina 400 milioni di euro (450 milioni di dollari) all'anno dal 2026 per finanziare miglioramenti dell'efficienza energetica, elettrificazione e progetti pilota sull'idrogeno, garantendo un flusso costante di consulenza fino al 2030. [2] Bundesministerium für Klimaschutz, “Transformation der Industrie,” bmk.gv.at I megaprogetti come HI2Valley, che mirano a 10,000 tonnellate all'anno (tpa) di idrogeno verde entro il 2028, richiedono navigazione normativa, combinazione di sovvenzioni UE e orchestrazione della catena di approvvigionamento. Il lancio dell'elettrolizzatore UpHy di Wien Energie illustra l'opportunità multiservizio che comprende due diligence tecnica, contabilità del carbonio e contratti di acquisto. [3] Wien Energie, “UpHy Green Hydrogen,” wienenergie.at La fusione del 2024 di EY con denkstatt ha creato un'unità ESG di 120 consulenti in grado di far fronte a questo aumento. Le aziende di medie dimensioni faticano ad assumere ingegneri esperti in calore di processo, cattura del carbonio e stoccaggio dell'idrogeno, ampliando il divario di competenze.
L'ondata di successione delle PMI post-COVID guida la revisione delle strategie.
Circa 150,000 imprese familiari austriache si trovano ad affrontare il ricambio generazionale, con 15,000 successioni previste nei prossimi cinque anni. [4] Wirtschaftskammer Österreich, “Nachfolge in Unternehmen,” wko.at La legge sul periodo di grazia concede agevolazioni fiscali se gli eredi assumono ruoli operativi, ma impone una documentazione rigorosa che alimenta la domanda di consulenza in materia di governance, valutazione e scorporo. I ritardi digitali aggravano la complessità poiché molte imprese familiari operano ancora con ERP obsoleti e stack di e-commerce frammentati. Il playbook di Roland Berger per l'integrazione bancaria post-fusione è ora adattato alla governance delle imprese familiari, aiutando i nuovi leader ad allineare la cultura e a catturare le sinergie. L'interesse del private equity è in aumento, come dimostra l'acquisizione da parte di AdEx Partners nel 2025 di BMC Strategy Consultants per ampliare le competenze in materia di successione.
I centri regionali per l'innovazione finanziati dall'UE stimolano la domanda di consulenza tecnologica.
Il laboratorio di intelligenza artificiale e fintech di Vienna, il polo della mobilità di Graz e il centro Industria 4.0 di Linz convogliano i fondi di Horizon Europe e Digital Europe verso attività di consulenza per l'assegnazione di sovvenzioni, gestione di consorzi e trasferimento tecnologico. Il Life Sciences Center di Salisburgo, con un finanziamento di 15 milioni di euro (16.9 milioni di dollari), illustra come il cofinanziamento regionale stimoli una consulenza successiva che spazia dalla strategia di proprietà intellettuale alla commercializzazione. L'Agenzia austriaca per la promozione della ricerca sostiene AI4SimProd, EuProGigant e altri progetti che necessitano di studi di fattibilità, quadri di governance e gestione dei progetti. Il campus di Deloitte a Graz, la cui apertura è prevista per la metà del 2026, consentirà all'azienda di intercettare il flusso di accordi di innovazione della Stiria. Tuttavia, le città più piccole non dispongono di finanziamenti comparabili, concentrando i ricavi della consulenza in tre aree metropolitane.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di consulenti digitali bilingue (tedesco-inglese) | -0.8% | Corridoi tecnologici di Vienna e Graz | Medio termine (2-4 anni) |
| Aumento della concorrenza sui prezzi da parte delle boutique tedesche transfrontaliere. | -0.6% | Alta Austria, Stiria | A breve termine (≤ 2 anni) |
| Sviluppo delle competenze interne del cliente nell'ambito dell'analisi dei dati. | -0.4% | Banche e assicurazioni di Vienna | A lungo termine (≥ 4 anni) |
| Cicli di gara per gli appalti pubblici rallentati a causa delle misure di austerità fiscale. | -0.3% | Appalti federali e comunali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di consulenti digitali bilingue (tedesco-inglese)
Il Mittelstandsbarometer 2025 di EY ha rilevato che il 67% delle aziende cita la scarsità di talenti come il rischio principale, rispecchiando la stima di ibw di 176,000 ruoli qualificati non coperti a livello nazionale. [5] Institut für Bildungsforschung der Wirtschaft, “Fachkräftemangel in Österreich,” ibw.at Gli stipendi elevati attirano i consulenti in Germania o in Svizzera, costringendo le aziende austriache a delocalizzare le attività o a restringere l'ambito. L'iniziativa per la lingua inglese dell'Alta Austria del 2025 si rivolge alle scuole, il che significa che il sollievo arriverà solo alla fine degli anni 2020. La piattaforma BeMind AI di BearingPoint, lanciata a marzo 2026, automatizza l'analisi e la reportistica per sfruttare al meglio la scarsa capacità umana. L'adozione, tuttavia, rimane disomogenea tra i clienti del settore pubblico regolamentato che richiedono garanzie in loco.
Aumento della concorrenza sui prezzi da parte delle boutique tedesche transfrontaliere.
Aziende tedesche come CYLAD e TTE Strategy hanno aperto uffici a Vienna nel 2025, offrendo servizi da centri bavaresi a basso costo, pur mantenendo le competenze linguistiche locali. Le tariffe sono inferiori alle medie viennesi fino al 20%, in particolare nei settori automobilistico, dei macchinari e delle energie rinnovabili. Roland Berger ha a lungo seguito questa strategia da Monaco, sfruttando l'esperienza nel consolidamento bancario che ha visto l'Austria perdere il 49% degli istituti dal 2000. Le società di consulenza austriache rispondono con una conoscenza approfondita dei programmi di sovvenzione e dei contatti federali, ma i vantaggi si riducono man mano che le boutique tedesche reclutano cittadini austriaci e si aggiudicano appalti a livello europeo come il programma quadro dell'EFSA da 137 milioni di euro (154 milioni di dollari). [6] DevelopmentAid, “Management Consulting Services Tender,” developmentaid.org La consegna a distanza, normalizzata dalla pandemia, riduce ulteriormente le barriere di costo tedesche.
Analisi del segmento
A cura della linea di servizi di consulenza: La complessità della conformità aumenta la gestione dei rischi.
Si prevede che la consulenza in materia di rischio e conformità crescerà a un tasso annuo composto del 4.81% fino al 2031, poiché la sovrapposizione di normative UE, la Direttiva sulla rendicontazione di sostenibilità aziendale, la legge sull'intelligenza artificiale e le riforme fiscali austriache obbligano le imprese a cercare una consulenza specializzata. Le dimensioni del mercato austriaco dei servizi di consulenza gestionale per questo segmento beneficiano di incarichi pluriennali che coprono l'analisi delle lacune, la progettazione dei controlli e la preparazione agli audit. La consulenza strategica ha mantenuto il 33.16% del fatturato del 2025, trainata dalla pianificazione della successione e dagli scorpori nel Mittelstand.
Oggi i consulenti integrano l'implementazione di software ESG con la definizione delle politiche, a testimonianza della crescente domanda di soluzioni olistiche. L'attività transazionale rimane solida: PwC ha strutturato l'acquisizione da parte di Erste Group di una partecipazione di 6.8 miliardi di euro (7.7 miliardi di dollari) in Santander Bank Polska, un'operazione che ha richiesto valutazioni, due diligence e piani di integrazione. La consulenza per la trasformazione digitale comprende migrazioni a SAP S/4HANA, come il progetto da 675 mila dollari di MED-EL, a dimostrazione di come la complessità tecnologica consolidi le commissioni di consulenza a lungo termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alle dimensioni dell'organizzazione: le PMI accelerano grazie all'allineamento tra successione e criteri ESG.
Nel 2025, le grandi imprese hanno controllato il 62.72% della spesa, ma si prevede che gli investimenti delle PMI aumenteranno più rapidamente, poiché le imprese familiari si trovano ad affrontare la successione aziendale, l'ammodernamento digitale e gli obblighi di informativa ESG. In Austria, la quota di mercato dei servizi di consulenza gestionale detenuta dalle PMI si espande grazie alla legge sul periodo di grazia, che incentiva gli eredi a formalizzare la governance e modernizzare le infrastrutture IT.
La fusione di RSM Austria con Moore Interaudit, avvenuta nel 2025, illustra il consolidamento incentrato sui clienti a gestione autonoma. Gli ambiti di consulenza spesso comprendono l'ottimizzazione fiscale, la selezione di sistemi ERP e l'allineamento alla normativa CSRD, il tutto in un unico mandato, richiedendo una gestione completa del progetto. Le grandi imprese, al contrario, internalizzano sempre più le analisi di routine e si affidano a consulenti esterni per la governance dell'IA o per l'integrazione post-fusione, comprimendo i margini sui servizi standardizzati.
In base alla modalità di erogazione: l'ibrido diventa la modalità predefinita.
Nel 2025, il lavoro in presenza ha mantenuto una quota del 68.87%, ma la scarsità di talenti e la pressione sui costi da parte dei clienti hanno spinto le collaborazioni a distanza e virtuali a un tasso di crescita annuo composto (CAGR) del 4.72%. Le gare d'appalto del settore pubblico, come la IT Services 2025-2, autorizzano esplicitamente l'erogazione di servizi virtuali, legittimando di fatto questo modello a livello nazionale.
I formati ibridi dominano la trasformazione digitale e l'implementazione di sistemi ERP, dove i workshop di analisi si svolgono in loco, mentre la programmazione, i test e la documentazione vengono eseguiti da remoto. BeMind AI di BearingPoint dimostra come l'automazione potenzi i team distribuiti, sebbene settori tradizionali come quello bancario richiedano ancora la presenza di partner per le riunioni di coordinamento. Le dimensioni del mercato austriaco dei servizi di consulenza gestionale erogati da remoto rimangono limitate dalle certificazioni di sicurezza informatica e dalle clausole di sovranità dei dati nei settori regolamentati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la transizione energetica supera i risultati previsti dal settore pubblico.
Il settore pubblico ha contribuito al 21.03% del fatturato del 2025, trainato dalla digitalizzazione del Ministero della Giustizia e dalla modernizzazione degli appalti dell'OCSE. Tuttavia, si prevede che il settore Energia e Risorse registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.68%, fino al 2031, grazie alla maturazione dei corridoi dell'idrogeno, dei progetti pilota di cattura del carbonio e dei progetti di modernizzazione della rete. Il mercato austriaco dei servizi di consulenza gestionale legati al solo settore dell'idrogeno comprende studi di fattibilità, gestione dei sussidi e selezione dei fornitori di tecnologia.
L'impegno nel settore bancario e assicurativo in relazione all'adozione dell'IA è in aumento, con la Banca Nazionale Austriaca (Österreichische Nationalbank) che pone l'accento sulla governance dell'IA nella sua agenda di vigilanza per il 2026. I progetti manifatturieri ruotano attorno al fondo di sovvenzioni per la Trasformazione dell'Industria (Transformation der Industrie), che richiede roadmap per l'Industria 4.0 e una gestione post-assegnazione. La consulenza in ambito sanitario acquisisce slancio, in quanto l'ELGA impone il caricamento completo delle cartelle cliniche elettroniche e si profila all'orizzonte lo Spazio europeo dei dati sanitari (EU Health Data Space).
Analisi geografica
Vienna rimane il fulcro del mercato austriaco dei servizi di consulenza gestionale, ospitando le sedi centrali di tutte le Big Four, società di consulenza strategica globali e un fitto ecosistema legale. I ministeri federali e gli enti statali, come OMV e Verbund, commissionano continuamente incarichi in ambito strategico, normativo e digitale. La carenza di talenti in città fa lievitare gli stipendi, spingendo le aziende a delocalizzare le analisi di routine a Bratislava o Brno.
Graz si sta affermando come secondo polo economico, grazie anche al campus di Deloitte previsto per il 2026 e alle start-up cleantech della Stiria. La vicinanza a Slovenia e Ungheria facilita la consulenza transfrontaliera, in particolare nei settori della mobilità e delle energie rinnovabili. Linz funge da polo per l'industria pesante dell'Alta Austria; i requisiti di decarbonizzazione di voestalpine creano opportunità di lavoro a lungo termine, mentre il valore aggiunto lordo (VAL) di 36.6 miliardi di euro (41.2 miliardi di dollari) previsto per il 2025 sottolinea il potere d'acquisto dei clienti.
Il centro delle scienze biologiche e il settore turistico di Salisburgo alimentano le strategie di proprietà intellettuale e i mandati di aggiornamento digitale per gli hotel a conduzione familiare. Le dinamiche transfrontaliere si intensificano, con boutique tedesche che operano da Monaco ma mantengono team di clienti a Vienna, e con studi legali austriaci come Schoenherr che si espandono nell'Europa centrale e orientale per ottenere compensi in fusioni e acquisizioni e mercati dei capitali. Le gare d'appalto a livello europeo diluiscono ulteriormente il predominio locale, premiando le aziende con una presenza paneuropea.
Panorama competitivo
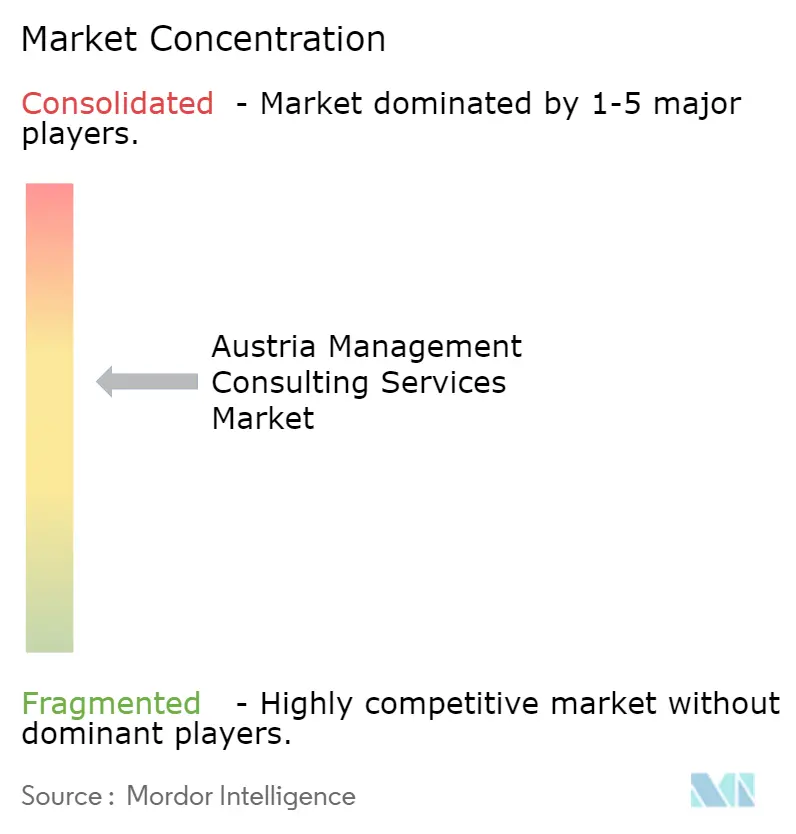
Il mercato austriaco dei servizi di consulenza gestionale presenta una concentrazione moderata: le Big Four controllano collettivamente circa il 40-45% del fatturato, sfruttando la loro ampia competenza multidisciplinare e le consolidate relazioni con il governo federale. Le principali società di consulenza strategica (McKinsey, BCG, Bain, Roland Berger) si aggiudicano incarichi di alto valore a livello dirigenziale, mentre gli integratori IT globali (Accenture, Capgemini, IBM Consulting) dominano il settore della trasformazione digitale.
Il consolidamento plasma le strategie di offerta: EY ha acquisito lo specialista in sostenibilità denkstatt nel 2024, RSM si è fusa con Moore Interaudit nel 2025 e AdEx Partners ha acquisito BMC Strategy Consultants per ampliare i servizi di pianificazione successoria. I modelli basati sulla tecnologia guadagnano terreno; BeMind AI di BearingPoint e l'acquisizione di Txture da parte di IBM automatizzano la definizione degli obiettivi di migrazione al cloud, riducendo i costi di implementazione e differenziando le offerte. Le boutique tedesche intensificano la pressione sui prezzi, ma la loro ascesa costringe gli operatori austriaci a puntare sulla competenza normativa locale e sulla semplificazione delle procedure di approvazione.
Si aprono nuove opportunità nella governance dell'IA per i settori regolamentati, nella consulenza sulle infrastrutture per l'idrogeno e nei servizi integrati di successione e ESG per le PMI. Le barriere all'ingresso nel mercato rimangono moderate: i quadri normativi sugli appalti pubblici dell'UE richiedono certificazioni ISO e personale multilingue, ma la possibilità di lavorare da remoto riduce la necessità di presenza fisica. Nel complesso, il posizionamento strategico si basa ora sulla proprietà intellettuale, sulla specializzazione settoriale e sulla condivisione transfrontaliera delle risorse, piuttosto che sulla pura scalabilità.
Leader del settore dei servizi di consulenza gestionale in Austria
Deloitte Touche Tohmatsu Limited
PricewaterhouseCoopers LLP
KPMG
Ernst & Young Global Limited
Accenture
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: EY Austria ha lanciato l'iniziativa EY Defence, rivolta alla consulenza in materia di cybersicurezza e infrastrutture critiche in tutta l'UE.
- Marzo 2026: BearingPoint ha lanciato la piattaforma BeMind AI per automatizzare l'analisi e la generazione di report per clienti del settore bancario, assicurativo e pubblico.
- Marzo 2026: Forvis Mazars Austria ha integrato Starlinger Mayer Rechtsanwält:innen GmbH per offrire servizi legali e di consulenza interdisciplinari.
- Febbraio 2026: BearingPoint si è aggiudicata un contratto da 675 mila dollari per la migrazione di MED-EL al sistema SAP S/4HANA, che comprende l'implementazione globale e la gestione del cambiamento.
Ambito del rapporto di mercato sui servizi di consulenza gestionale in Austria
Il rapporto sul mercato austriaco dei servizi di consulenza gestionale è segmentato per linea di servizio di consulenza (consulenza strategica, consulenza operativa, consulenza sulle risorse umane, consulenza finanziaria, consulenza sulla trasformazione digitale, consulenza sui rischi e sulla conformità e altre linee di servizio di consulenza), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), modello di erogazione (consulenza in loco, consulenza remota e virtuale e consulenza ibrida), settore di utilizzo finale (IT e telecomunicazioni, manifatturiero, energia e risorse, settore pubblico, sanità, banche e assicurazioni e altri settori di utilizzo finale) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Consulenza strategica |
| Consulenza Operativa |
| Consulenza sulle risorse umane |
| Consulenza finanziaria |
| Consulenza per la trasformazione digitale |
| Consulenza su rischi e conformità |
| Altri servizi di consulenza |
| Grandi imprese |
| Piccole e medie imprese |
| Consulenza in loco |
| Consulenza a distanza e virtuale |
| Consulenza ibrida |
| IT e telecomunicazioni |
| Produzione |
| Energia e risorse |
| Settore Pubblico |
| Settore Sanitario |
| Banche e Assicurazioni |
| Altri settori degli utenti finali |
| A cura della linea di servizi di consulenza | Consulenza strategica |
| Consulenza Operativa | |
| Consulenza sulle risorse umane | |
| Consulenza finanziaria | |
| Consulenza per la trasformazione digitale | |
| Consulenza su rischi e conformità | |
| Altri servizi di consulenza | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per modello di consegna | Consulenza in loco |
| Consulenza a distanza e virtuale | |
| Consulenza ibrida | |
| Per settore dell'utente finale | IT e telecomunicazioni |
| Produzione | |
| Energia e risorse | |
| Settore Pubblico | |
| Settore Sanitario | |
| Banche e Assicurazioni | |
| Altri settori degli utenti finali |
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato austriaco dei servizi di consulenza gestionale?
Il mercato si attesta a 2.29 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.55% nel periodo 2026-2031.
Quale settore della consulenza sta crescendo più rapidamente in Austria?
Si prevede che la consulenza in materia di rischi e conformità registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.81%, fino al 2031, trainato dalle nuove normative UE in materia di sostenibilità e intelligenza artificiale.
Perché le PMI austriache stanno aumentando le spese per la consulenza?
Le imprese a conduzione familiare si trovano ad affrontare contemporaneamente la successione aziendale, la trasformazione digitale e gli obblighi di informativa ESG, il che determina un aumento del 4.64% annuo composto (CAGR) delle spese di consulenza per le PMI.
In che modo la carenza di talenti sta influenzando i modelli di realizzazione dei progetti?
La scarsità di consulenti digitali bilingue favorisce l'adozione di modelli di lavoro ibridi e da remoto, con una crescita annua degli incarichi virtuali del 4.72%.
Quale settore genererà la maggiore crescita nel campo della consulenza entro il 2031?
Il settore Energia e Risorse è in testa con un CAGR del 4.68%, grazie all'accelerazione dei progetti sull'idrogeno e sulla decarbonizzazione, in linea con gli obiettivi climatici nazionali.
Quali fattori competitivi influenzano i prezzi nel mercato austriaco?
Le boutique tedesche che operano a livello transfrontaliero offrono tariffe più basse, mentre le aziende locali sfruttano la loro competenza in materia di regolamentazione e la proprietà intellettuale per difendere i propri margini.


