

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 23.25 gigawatt |
| Volume di mercato (2031) | 52 gigawatt |
| Tasso di crescita (2026 - 2031) | 17.47% CAGR |
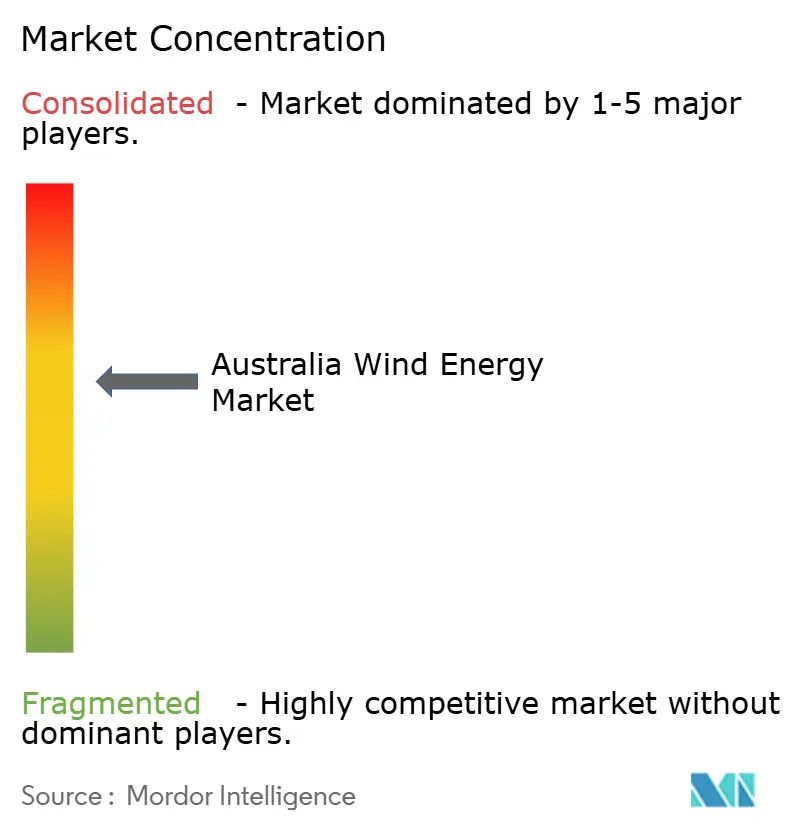
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia eolica in Australia di Mordor Intelligence
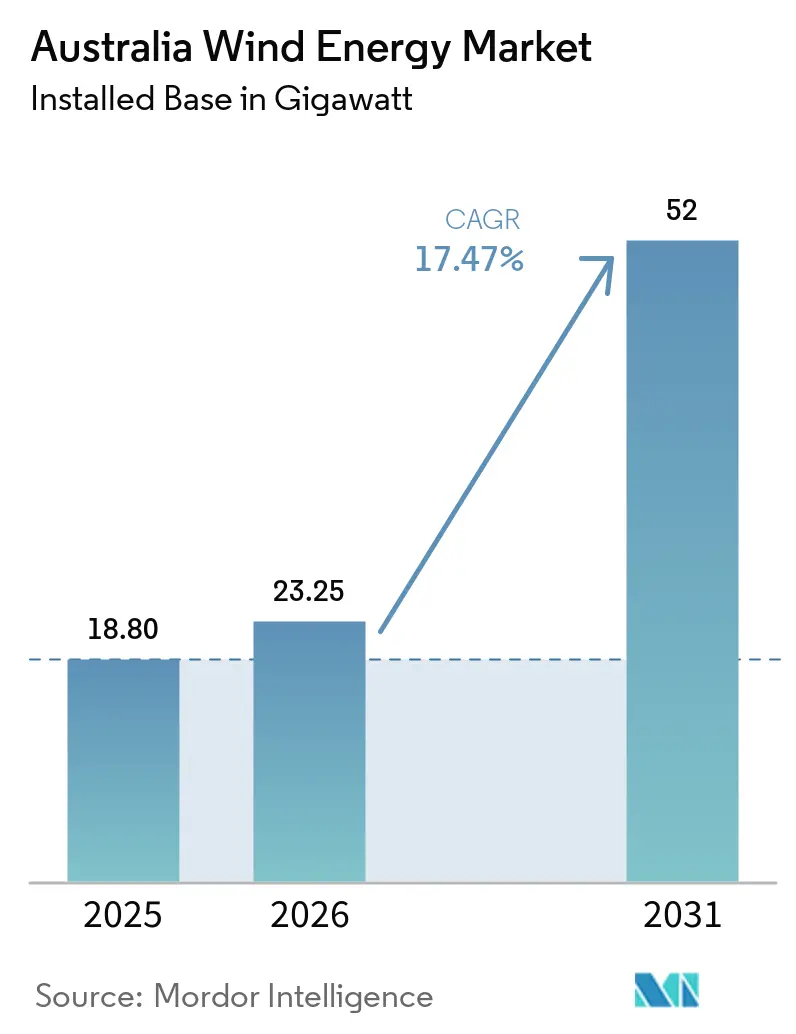
Si prevede che il mercato australiano dell'energia eolica, in termini di potenza installata, si espanderà da 18.80 gigawatt nel 2025 e 23.25 gigawatt nel 2026 a 52 gigawatt entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 17.47% tra il 2026 e il 2031.
L'espansione della capacità sta accelerando poiché le aziende di servizi pubblici sostituiscono gli impianti a carbone obsoleti, le imprese stipulano accordi di acquisto di energia rinnovabile 24 ore su 24, 7 giorni su 7 e gli sviluppatori di idrogeno collocano gli elettrolizzatori in prossimità di siti eolici ad alto fattore di capacità. [1] Clean Energy Regulator, “Large-Scale Renewable Energy Target,” cleanenergyregulator.gov.au I progetti onshore dominano ancora, ma i primi permessi di esplorazione offshore rilasciati per Gippsland e lo Stretto di Bass segnano un cambiamento cruciale verso lo sviluppo in acque profonde nel prossimo decennio. Le piattaforme a turbina superiori a 6 MW sono ora lo standard OEM, aumentando i fattori di capacità e riducendo il costo livellato dell'energia nella maggior parte dei regimi di risorse. La costruzione della rete di trasmissione nelle Zone di Energia Rinnovabile e il tempestivo coinvolgimento delle Prime Nazioni rimangono i fattori limitanti che separano i progetti pronti per l'avvio dagli asset che generano entrate. [2] Australian Energy Market Operator, “2024 Integrated System Plan,” aemo.com.au
Punti chiave del rapporto
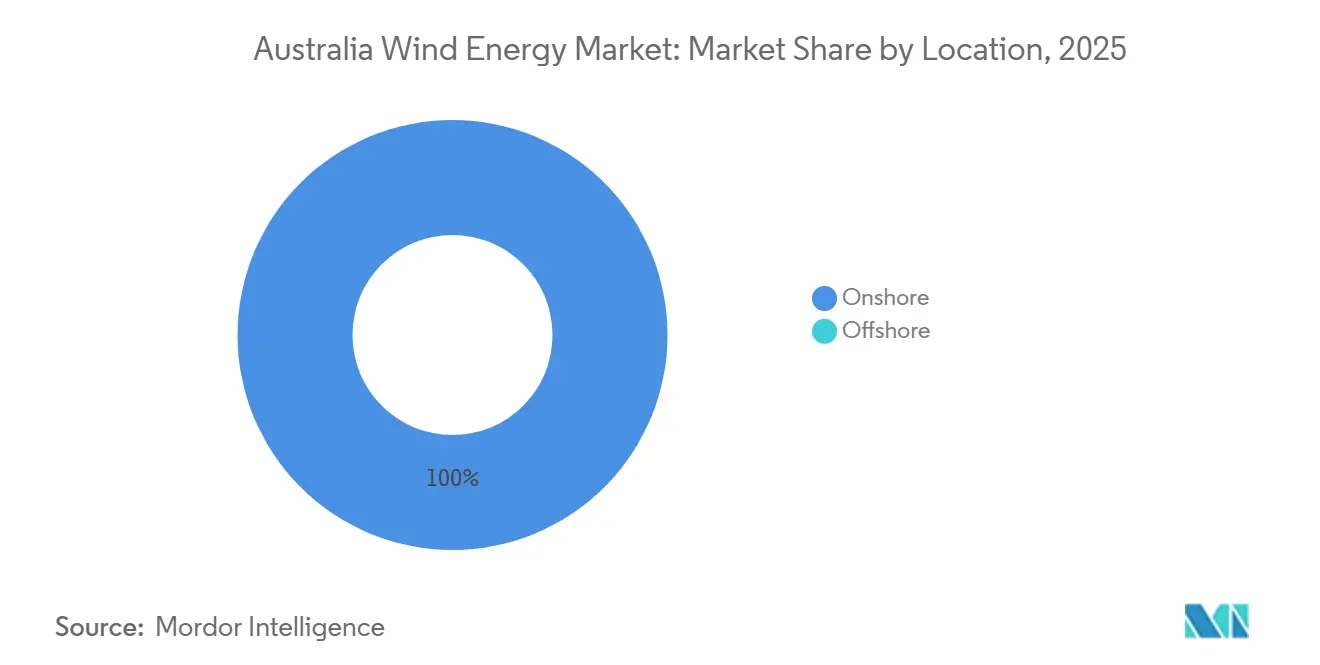
- In termini di localizzazione, nel 2025 l'energia eolica onshore deteneva il 100% della quota di mercato australiana dell'energia eolica, mentre si prevede che l'energia eolica offshore crescerà a un tasso annuo composto del 27.8% fino al 2031, man mano che le licenze e gli ammodernamenti portuali giungeranno a maturazione.
- In termini di capacità delle turbine, le piattaforme superiori a 6 MW hanno conquistato il 30% del mercato australiano dell'energia eolica nel 2026 e si prevede che cresceranno a un tasso annuo composto del 30.2% tra il 2026 e il 2031, superando il segmento da 3 a 6 MW.
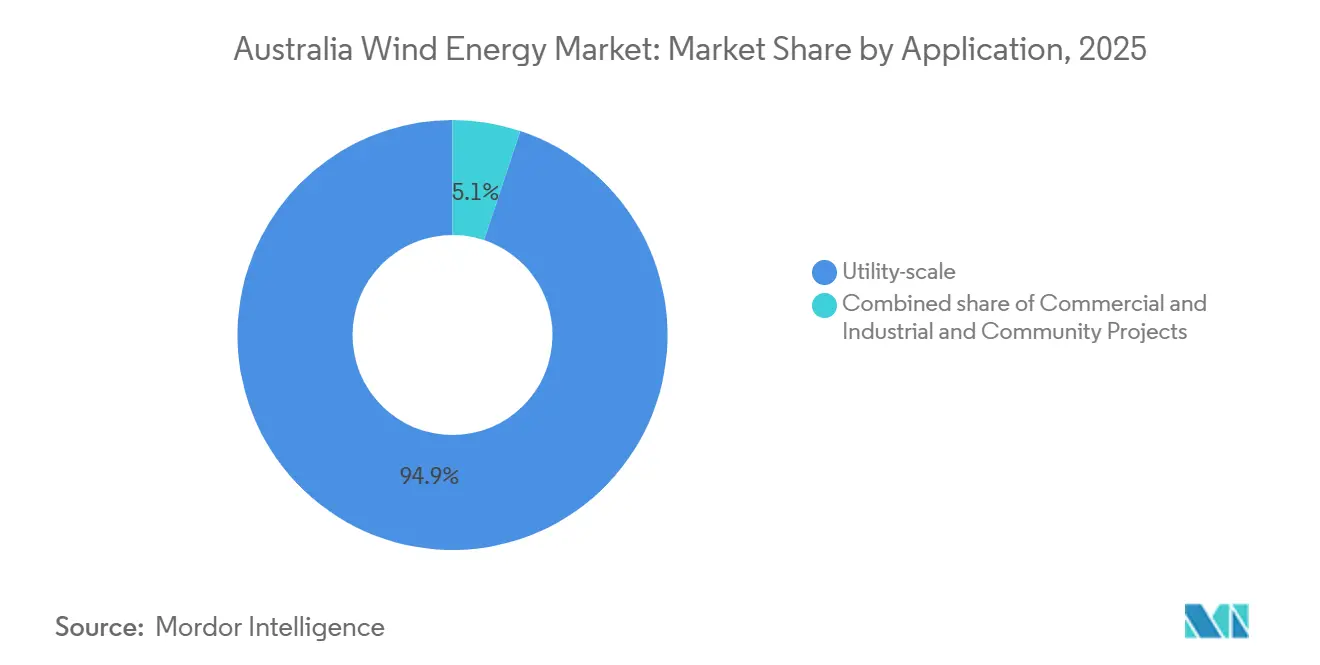
- In termini di applicazioni, gli impianti su larga scala hanno rappresentato il 94.9% del mercato australiano dell'energia eolica nel 2025, e si prevede che il segmento commerciale e industriale crescerà a un tasso annuo composto del 18.3% fino al 2031, grazie alle installazioni "dietro il contatore".
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia eolica in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di decarbonizzazione delle utility | + 3.7% | Nazionale, con concentrazione nel Nuovo Galles del Sud, Victoria, Queensland | Medio termine (2-4 anni) |
| Aumento degli PPA rinnovabili aziendali 24 ore su 24, 7 giorni su 7 | + 3.3% | Nazionale, più forte nelle regioni minerarie (Queensland, Australia Occidentale, Australia Meridionale) | A breve termine (≤ 2 anni) |
| Progetto di pipeline di idrogeno connesso alla rete | + 2.4% | Hunter Valley (NSW), Pilbara (WA), Bell Bay (Tasmania) | A lungo termine (≥ 4 anni) |
| Ripotenziamento della flotta onshore degli anni '1990 | + 2.1% | Australia Meridionale, Victoria, prime installazioni nel Nuovo Galles del Sud | Medio termine (2-4 anni) |
| Obiettivo di energia rinnovabile su larga scala (LRET) | + 3.0% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di decarbonizzazione delle aziende di servizi pubblici
Le chiusure programmate dallo Stato per le centrali a carbone stanno comprimendo i margini di riserva, spingendo le aziende di servizi pubblici ad acquistare 1-2 GW di nuovo vento ogni anno per rimanere entro gli standard di affidabilità. [3] Governo del NSW, "Cronologia di cancellazione delle centrali elettriche", nsw.gov.au L'impegno di AGL Energy per il 100% di energie rinnovabili entro il 2036 illustra come la politica si sia trasformata dalla conformità alla prenotazione strategica della capacità. Il Piano di sistema integrato di AEMO indica 9 GW di dismissioni di capacità garantita entro il 2033 e l'eolico abbinato allo stoccaggio è il percorso di sostituzione più semplice. [4] Australian Energy Market Operator, "Piano di sistema integrato 2024", aemo.com.au Le penalità per deficit di LGC che hanno raggiunto i 69.5 USD nel 2024 hanno acuito l'attenzione a livello di consiglio di amministrazione sulla stipula di PPA a lungo termine. Di conseguenza, il mercato australiano dell'energia eolica si sta muovendo verso tassi di costruzione annuali di diversi gigawatt che superano di gran lunga le installazioni storiche del Renewable Energy Target.
Aumento dei contratti di acquisto di energia rinnovabile aziendali 24 ore su 24, 7 giorni su 7.
Le società minerarie, di telecomunicazioni e di cloud computing a livello globale richiedono ora una fornitura oraria di energia rinnovabile, spostando la preferenza dagli acquisti intermittenti di certificati LGC (Low Gas Certificates) a contratti a lungo termine per energia eolica, solare e accumulo. L'accordo di BHP per l'hub di Kaban da 157 MW e l'accordo di NBN Co per Macarthur dimostrano come i primi ad adottare questa tecnologia stiano monetizzando le coperture contro la volatilità del mercato all'ingrosso. La robusta produzione eolica serale e mattutina rende questa tecnologia essenziale per un portafoglio energetico equilibrato 24 ore su 24, 7 giorni su 7. I certificati orari migliorano inoltre la verificabilità nell'ambito degli obiettivi basati su dati scientifici (Scientific Based Targets), consolidando ulteriormente il ruolo dell'energia eolica nella decarbonizzazione aziendale. Insieme, questi accordi costituiscono la base per strutture di acquisto bancabili che riducono il rischio di finanziamento dei progetti nell'intero mercato australiano dell'energia eolica.
Progetto di gasdotto per l'idrogeno connesso alla rete
L'ambizione del governo di posizionarsi tra i primi tre esportatori di idrogeno entro il 2030 si sta traducendo nella realizzazione di grandi complessi eolici-elettrolizzatori situati nello stato dell'Australia Meridionale e nell'Australia Occidentale. Progetti come la piattaforma da 5 GW di Murchison prevedono la conversione dell'energia eolica non utilizzata in ammoniaca verde destinata agli acquirenti asiatici. Il programma di sovvenzioni da 50 milioni di dollari di ARENA accelera gli studi di ingegneria preliminari che riducono i rischi degli impianti ibridi. Poiché gli elettrolizzatori possono assorbire l'energia in eccesso, gli sviluppatori possono costruire impianti eolici più grandi senza dover attendere l'espansione della rete di trasmissione. Questo vantaggio amplifica le prospettive di crescita a lungo termine per il mercato australiano dell'energia eolica.
Ripotenziamento della flotta onshore degli anni '1990
I primi parchi eolici con turbine inferiori a 1 MW si stanno avvicinando alla fine del loro ciclo di vita, creando una finestra di opportunità per il repowering che può triplicare la capacità nominale sulle attuali infrastrutture di rete. Le moderne unità da 7 MW offrono altezze del mozzo maggiori e rotori più grandi, aumentando il fattore di capacità del sito oltre il 45%. Poiché le autorizzazioni ambientali e i contratti di locazione dei terreni sono già esistenti, il repowering offre tempi di realizzazione più rapidi rispetto alla costruzione di nuovi impianti. L'incertezza sull'ammissibilità ai nuovi LGC (Local Government Consent) rimane un ostacolo, tuttavia il quadro normativo REZ (Renewable Energy Zone) del Victoria ora dà priorità alle offerte di repowering per la capacità di connessione inutilizzata. Il settore promette un potenziale di crescita incrementale di 500-800 MW entro il 2028, rafforzando la domanda interna di turbine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella trasmissione nelle zone di riserva naturale | -2.7% | Orana centro-occidentale (NSW), New England (NSW), Queensland settentrionale | A breve termine (≤ 2 anni) |
| Inflazione della catena di fornitura locale (acciaio, gru) | -1.9% | Nazionale, acuto nelle città portuali (Newcastle, Melbourne, Fremantle) | Medio termine (2-4 anni) |
| Rischio di contenzioso sull'accesso alle terre delle Prime Nazioni | -1.6% | Territorio del Nord, Queensland, Australia Occidentale | Medio termine (2-4 anni) |
| Approvazioni lente per la pianificazione offshore (NOPSEMA) | -1.8% | Gippsland (Victoria), Hunter (NSW), Illawarra (NSW) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella trasmissione nelle zone economiche speciali
Le liste d'attesa per gli allacciamenti superano i 15 GW tra Orana centro-occidentale e Victoria occidentale, portando i tempi medi di attesa a 18 mesi, poiché gli aggiornamenti della rete sono in ritardo rispetto ai programmi di costruzione. Gli sviluppatori pagano tra 1.42 e 2.13 milioni di dollari al mese per immagazzinare le turbine in attesa della messa in funzione, erodendo i tassi di rendimento interni (IRR) dei progetti. Sebbene il piano AEMO 2024 stanzi 8.5 miliardi di dollari australiani per nuove linee, l'approvazione normativa ai sensi dell'AER si protrae per 24-36 mesi. I ritardi pesano maggiormente sui progetti finanziati in modo indipendente, privi di garanzia statale, frenando le aggiunte a breve termine al mercato australiano dell'energia eolica.
Inflazione locale della catena di approvvigionamento (acciaio, gru)
Tra il 2023 e il 2025, i costi dell'acciaio importato e delle gru per carichi pesanti sono aumentati del 28%, poiché il Paese si rifornisce all'estero per l'85% dei componenti delle turbine. Vestas riporta che i costi dei sistemi ausiliari in Australia sono ora superiori del 15-20% rispetto all'Europa, a causa della scarsità di gru da 1,600 tonnellate e dei lunghi tempi di mobilitazione. Gli obblighi di contenuto locale che richiedono il 50% di spesa nazionale in Victoria e Queensland aggiungono ulteriori costi. La ristrutturazione degli OEM all'estero, come dimostra la chiusura dello stabilimento Siemens Gamesa in Danimarca, ha allungato i tempi di consegna delle pale fino a 12 mesi. Questi fattori riducono i margini degli sviluppatori e rallentano le decisioni finali di investimento, frenando la crescita del mercato australiano dell'energia eolica.
Analisi del segmento
Per località: forza sulla terraferma, punto di svolta al largo.
La capacità eolica onshore ha raggiunto i 18.80 GW nel 2025 e si prevede che crescerà a un tasso annuo composto del 17.5% fino al 2031, consolidando il suo ruolo di pilastro del mercato australiano dell'energia eolica. Le zone di sviluppo economico (REZ) di Orana, nel Nuovo Galles del Sud, e del Victoria occidentale continuano ad ospitare la maggior parte dei nuovi impianti. Anche le iniziative di repowering nell'Australia Meridionale aggiungono megawatt a costi contenuti, senza la necessità di nuovi studi di fattibilità per la rete. Gli sviluppatori apprezzano le procedure di approvazione accelerate e la logistica collaudata in questi corridoi consolidati, mantenendo le infrastrutture onshore sovrabbondanti.
Nel 2024, le autorità di regolamentazione hanno approvato i primi permessi di esplorazione offshore, sbloccando 2.2 GW di capacità nell'ambito del progetto Star of the South, con messa in funzione prevista per il 2028. Le velocità del vento nello Stretto di Bass, con una media di 10 m/s, offrono rendimenti simili a quelli del Mare del Nord, e un fondo governativo dedicato di 355 milioni di dollari per l'ammodernamento del porto riduce i tempi di avvio della catena di approvvigionamento. Se le procedure di autorizzazione procederanno secondo i piani, gli impianti offshore potrebbero raggiungere il 10-15% della capacità incrementale entro il 2030, fornendo la diversificazione necessaria agli operatori di rete per consolidare le iniziative e accrescere la visibilità del mercato australiano dell'energia eolica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità della turbina: l'ascesa della classe 7 MW
Nel 2025, la classe di turbine eoliche da 3-6 MW deteneva una quota del 64.8% del mercato australiano dell'energia eolica, grazie alle precedenti flotte di turbine V136-4.2 MW e SG 5.0-145. Tuttavia, si prevede che le piattaforme di potenza superiore a 6 MW cresceranno a un tasso annuo composto del 30.2% fino al 2031, incrementando i fattori di capacità medi e la redditività degli investimenti. Le turbine V162-7.2 MW installate a Rye Park offrono una produzione energetica annua superiore del 15% rispetto alle precedenti turbine da 4 MW installate sullo stesso terreno, dimostrando la scalabilità anche in siti interni. Il design a due pale della GE Vernova facilita il trasporto su strade regionali strette, rendendo le turbine ad alta potenza accessibili anche in zone minerarie remote.
Le unità al di sotto dei 3 MW stanno scomparendo, poiché gli sviluppatori stanno gradualmente dismettendo gli impianti costruiti nei primi anni 2000. Gli ordini di sostituzione ora si concentrano su prodotti da 6-8 MW che condividono componenti con le future linee offshore, consentendo agli OEM di ammortizzare la ricerca e sviluppo su più mercati. Questa tendenza aumenta la quota di mercato australiana dell'energia eolica per il segmento >6 MW, marginalizzando al contempo le classi più piccole.
Per applicazione: Core su scala industriale, incremento nel settore commerciale e industriale.
Nel 2025, i progetti su larga scala detenevano il 94.9% della capacità installata, grazie a contratti di acquisto di energia (PPA) a lungo termine con rivenditori statali come CleanCo Queensland e Snowy Hydro. Questi accordi fuori bilancio sono alla base di progetti da centinaia di megawatt come il complesso MacIntyre da 1,026 MW, preservandone la bancabilità in un contesto di fluttuazioni dei prezzi sul mercato libero.
Gli acquirenti commerciali e industriali stanno aggiungendo energia eolica "dietro il contatore" con un tasso di crescita annuo composto (CAGR) del 18.3%, riducendo i costi di rete e coprendo le passività relative alle emissioni di carbonio. I gruppi minerari, da soli, consumano il 15% dell'elettricità nazionale e considerano sempre più l'eolico integrato come la soluzione di abbattimento dei costi più economica. I progetti comunitari, sebbene di piccole dimensioni, beneficiano di sovvenzioni statali che incoraggiano la proprietà cooperativa e la condivisione dei benefici a livello locale. Nel complesso, queste nicchie diversificano i flussi di entrate all'interno del mercato australiano dell'energia eolica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, l'Australia Meridionale, il Nuovo Galles del Sud e il Victoria rappresentavano il 78% della capacità eolica installata, ma la saturazione delle risorse e i limiti della rete stanno spostando gli investimenti verso il Queensland e l'Australia Occidentale. La coda di 3 GW di Orana, nella regione centro-occidentale, illustra la domanda repressa in attesa dell'attivazione di HumeLink, mentre il Victoria occidentale sfrutta i corridoi a 500 kV esistenti per collegare il parco eolico Golden Plains da 756 MW con ritardi minimi.
Il portafoglio di progetti del Queensland è cresciuto fino a raggiungere i 4.5 GW dopo che MacIntyre e Kaban hanno raggiunto la chiusura finanziaria, allineandosi all'obiettivo statale dell'80% di energie rinnovabili entro il 2035. Il corridoio Mid West dell'Australia Occidentale vanta fattori di capacità del 45% e la vicinanza a Perth, attirando investitori interessati sia alle sinergie con la rete elettrica che a quelle con l'esportazione di idrogeno. Il cluster di Robbins Island in Tasmania, da 1.2 GW, alimenterà il Victoria tramite il collegamento bipolare Marinus Link, ampliando la diversificazione geografica una volta operativo nel 2028.
Le zone offshore di Gippsland e dello Stretto di Bass modificano la tradizionale distribuzione interna, fornendo 2-3 GW entro 50 km dai centri di consumo ed evitando i colli di bottiglia del trasporto terrestre. I finanziamenti governativi per i porti e le procedure di approvazione accelerate suggeriscono che questi siti ridefiniranno i progetti regionali e amplificheranno la crescita del mercato australiano dell'energia eolica.
Panorama competitivo
Cinque sviluppatori, Neoen, Acciona, Tilt Renewables, CWP Renewables e Infigen Energy, controllavano circa il 55% dei megawatt operativi nel 2025, ma nessuno superava il 15%, segnalando una moderata concentrazione con spazio per nuovi concorrenti. La differenziazione si basa sulla stipula di solidi contratti di acquisto di energia (PPA), sulla dimostrazione di una solida conoscenza delle procedure di consultazione con le Prime Nazioni e sull'adattamento della scelta delle turbine alle variazioni microclimatiche. Il PPA 24/7 di Neoen con BHP dimostra come i contratti aziendali sostituiscano i ricavi derivanti esclusivamente dai contratti di fornitura di energia e liberino gli sviluppatori dalla volatilità dei prezzi spot.
La rivalità tra i produttori di apparecchiature originali (OEM) si è intensificata, con Vestas e GE Vernova che localizzano l'assemblaggio per rispettare le normative sui contenuti e ridurre i costi di trasporto, mentre la ristrutturazione di Siemens Gamesa ha ceduto terreno a Goldwind e Nordex nella fascia di potenza superiore a 6 MW. I modelli ibridi eolico-solare-accumulo come Goyder South si sono dimostrati in grado di ridurre del 15% il costo livellato dell'energia (LCOE) ottimizzando la distribuzione, indicando i futuri campi di battaglia in cui la sofisticatezza della progettazione dei progetti è alla base dei rendimenti.
Le zone offshore presentano elevate barriere all'ingresso che favoriscono i colossi europei Ørsted e Copenhagen Infrastructure Partners, entrambi forti del loro know-how sulle fondazioni galleggianti e di ingenti capitali. Gli sviluppatori che sapranno padroneggiare il quadro normativo australiano in continua evoluzione e la localizzazione della catena di approvvigionamento domineranno la prossima ondata di crescita nel mercato australiano dell'energia eolica.
Leader del settore dell'energia eolica in Australia
Inclinare le rinnovabili
Vestas Wind Systems A / S
Neoe SA
Goldwind Australia
Iberdrola Australia (Infigen)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Il governo dello Stato di Victoria ha approvato il progetto del parco energetico Warracknabeal di WestWind Energy, del valore di 3.56 miliardi di dollari. Destinato a diventare il più grande parco eolico dell'emisfero australe, il progetto comprenderà fino a 219 turbine, due grandi batterie e genererà energia elettrica sufficiente ad alimentare circa 1.2 milioni di abitazioni.
- Novembre 2025: FairWind ha finalizzato l'acquisizione dell'australiana Cosmic Group, aggiungendo 100 tecnici al proprio organico. Questa acquisizione rafforza le capacità di FairWind nell'installazione e manutenzione di impianti eolici nella regione Asia-Pacifico, con Australia, Nuova Zelanda e Giappone che fungono da hub regionale per le sue operazioni globali.
- Ottobre 2025: Neoen ha inaugurato il parco eolico Goyder South da 412 MW, rendendolo il più grande parco eolico dell'Australia Meridionale. Questo sviluppo ha aumentato la capacità di generazione eolica di oltre il 20%, contribuendo all'obiettivo di raggiungere il 100% di energie rinnovabili nette entro il 2027. Il progetto include accordi di acquisto di energia a lungo termine (PPA) che forniscono circa 1.5 TWh all'anno.
- Luglio 2025: MMA Offshore cambia ufficialmente nome in Cyan Renewables dopo aver completato un'acquisizione da 0.78 miliardi di dollari. L'azienda apre una sede a Melbourne per supportare il settore eolico offshore australiano, consolidando ulteriormente la sua presenza nei servizi per l'eolico offshore nella regione Asia-Pacifico.
Ambito del rapporto sul mercato dell'energia eolica in Australia
Il rapporto sul mercato australiano dell'energia eolica include:
Per località
| a terra |
| al largo |
Per capacità della turbina
| Fino a 3MW |
| da 3 a 6 MW |
| Oltre 6 MW |
Per Applicazione
| Su scala di utilità |
| Commerciale e Industriale |
| Progetti comunitari |
Per componente (analisi qualitativa)
| Navicella/Turbina |
| Lama |
| Torre |
| Generatore e cambio |
| Equilibrio del sistema |
| Per località | a terra |
| al largo | |
| Per capacità della turbina | Fino a 3MW |
| da 3 a 6 MW | |
| Oltre 6 MW | |
| Per Applicazione | Su scala di utilità |
| Commerciale e Industriale | |
| Progetti comunitari | |
| Per componente (analisi qualitativa) | Navicella/Turbina |
| Lama | |
| Torre | |
| Generatore e cambio | |
| Equilibrio del sistema |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Con quale rapidità si sta espandendo la capacità eolica in Australia?
La capacità installata aumenterà da 23.25 GW nel 2026 a 52 GW entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.47%.
Quale classe di turbine sta riscuotendo maggior successo?
Le piattaforme con potenza superiore a 6 MW sono quelle in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 30.2% fino al 2031, poiché gli sviluppatori privilegiano fattori di capacità più elevati.
Che ruolo avrà l'energia eolica offshore in questo decennio?
Le zone di Gippsland e dello Stretto di Bass potrebbero acquisire il 10-15% della nuova capacità entro il 2030, una volta completate le autorizzazioni e gli ammodernamenti portuali.
Perché gli acquirenti aziendali sono importanti per i nuovi progetti?
I contratti di acquisto di energia rinnovabile 24 ore su 24, 7 giorni su 7, stipulati con società minerarie, di telecomunicazioni e di data center, forniscono entrate bancabili che sostituiscono gli incentivi in calo del governo federale scozzese (LGC).
Qual è il principale collo di bottiglia a breve termine?
La congestione delle linee di trasmissione nelle zone dedicate alle energie rinnovabili sta ritardando l'attivazione delle reti fino a 18 mesi ed erodendo i margini di profitto degli sviluppatori.
Quanto è concentrato il panorama degli sviluppatori?
Le prime cinque aziende controllano circa il 55% dei megawatt operativi, consentendo ai nuovi entranti di aggiudicarsi progetti, ma indicando al contempo un moderato consolidamento del settore.


