

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 49.86 miliardo di dollari |
| Dimensione del mercato (2031) | 81.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.28% CAGR |
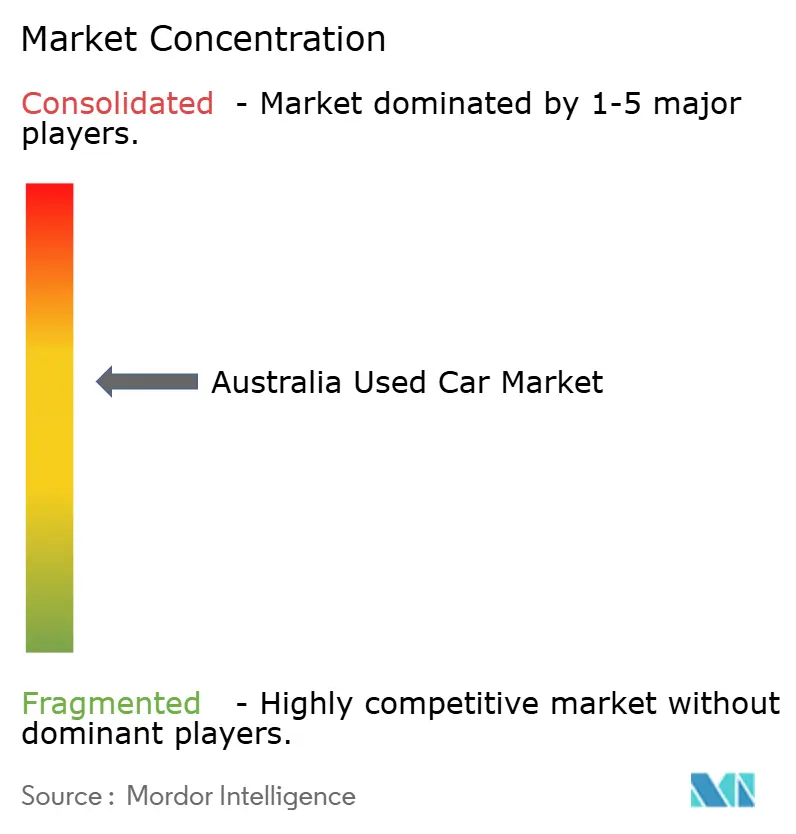
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle auto usate in Australia di Mordor Intelligence
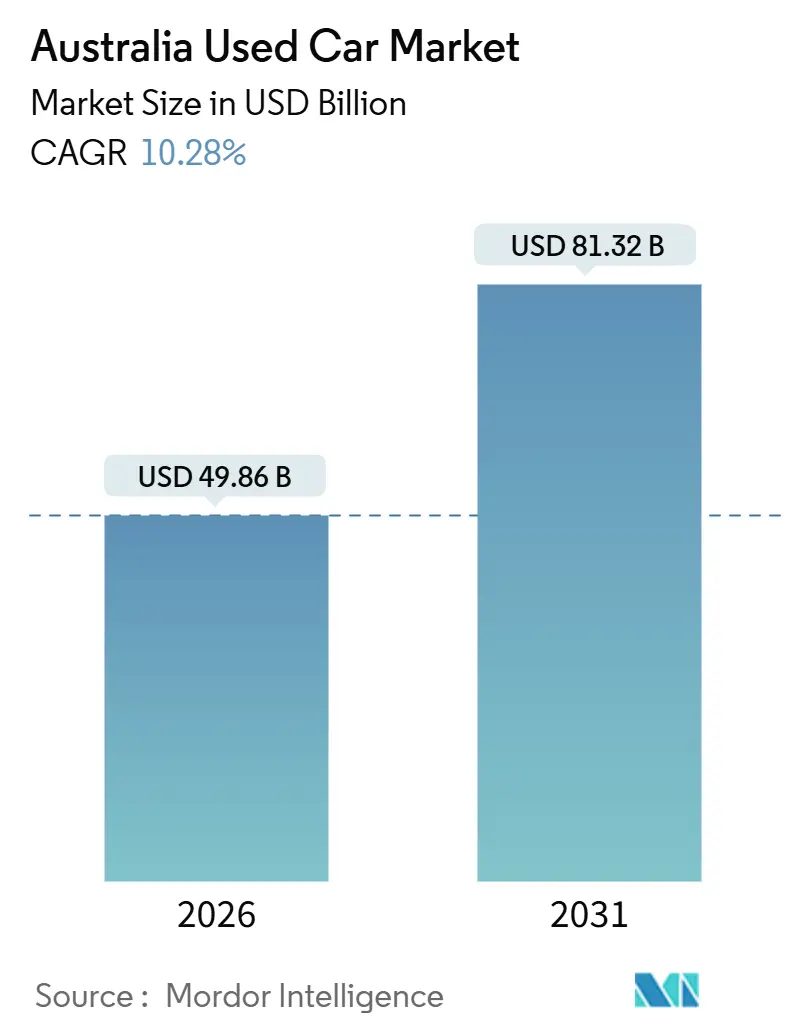
Il mercato australiano delle auto usate ha raggiunto i 49.86 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 81.32 miliardi di dollari entro il 2031, riflettendo un robusto CAGR del 10.28% durante il periodo di previsione. La crescente migrazione delle famiglie verso le periferie periferiche, la rapida implementazione di programmi di auto usate certificate (CPO) e il crescente utilizzo di piattaforme online basate su algoritmi stanno aumentando complessivamente la velocità delle transazioni e comprimendo i cicli di negoziazione tradizionali. I venditori organizzati stanno ampliando le vetrine omnicanale, consentendo agli acquirenti di ottenere la pre-approvazione finanziaria e programmare test drive in un unico percorso digitale. Nel frattempo, i venditori indipendenti semi-organizzati utilizzano annunci web a basso costo e condizioni di permuta flessibili per concludere accordi sensibili al prezzo. Le auto a benzina rappresentano ancora la maggior parte dei volumi complessivi. Tuttavia, l'attuale generazione di veicoli elettrici a batteria (BEV) e ibridi sta aprendo una nuova nicchia di veicoli a basse emissioni che entrerà nel mercato secondario entro tre-cinque anni. Nel frattempo, le norme più severe sulle emissioni, i costi di trasporto interstatali più elevati e il crescente controllo da parte dei consumatori sulla cronologia dei veicoli rafforzano il premio che i veicoli verificati richiedono presso i concessionari di marca.
Punti chiave del rapporto
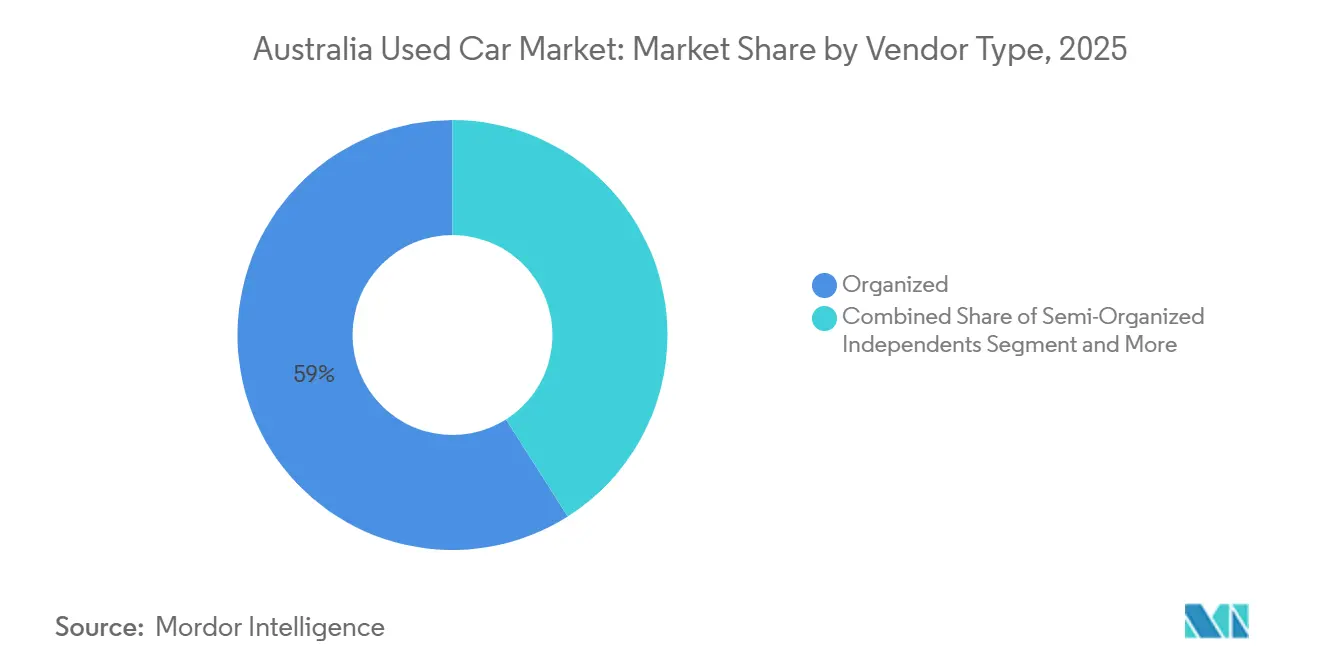
- In base alla tipologia di fornitore, nel 2025 i player organizzati hanno conquistato il 59.03% della quota di mercato australiano delle auto usate, mentre si prevede che i player indipendenti semi-organizzati cresceranno a un CAGR dell'11.59% entro il 2031.
- In base al tipo di carburante, le auto a benzina hanno dominato il mercato australiano delle auto usate con il 65.12% nel 2025, mentre le varianti elettriche sono destinate a crescere a un CAGR del 19.12% entro il 2031.
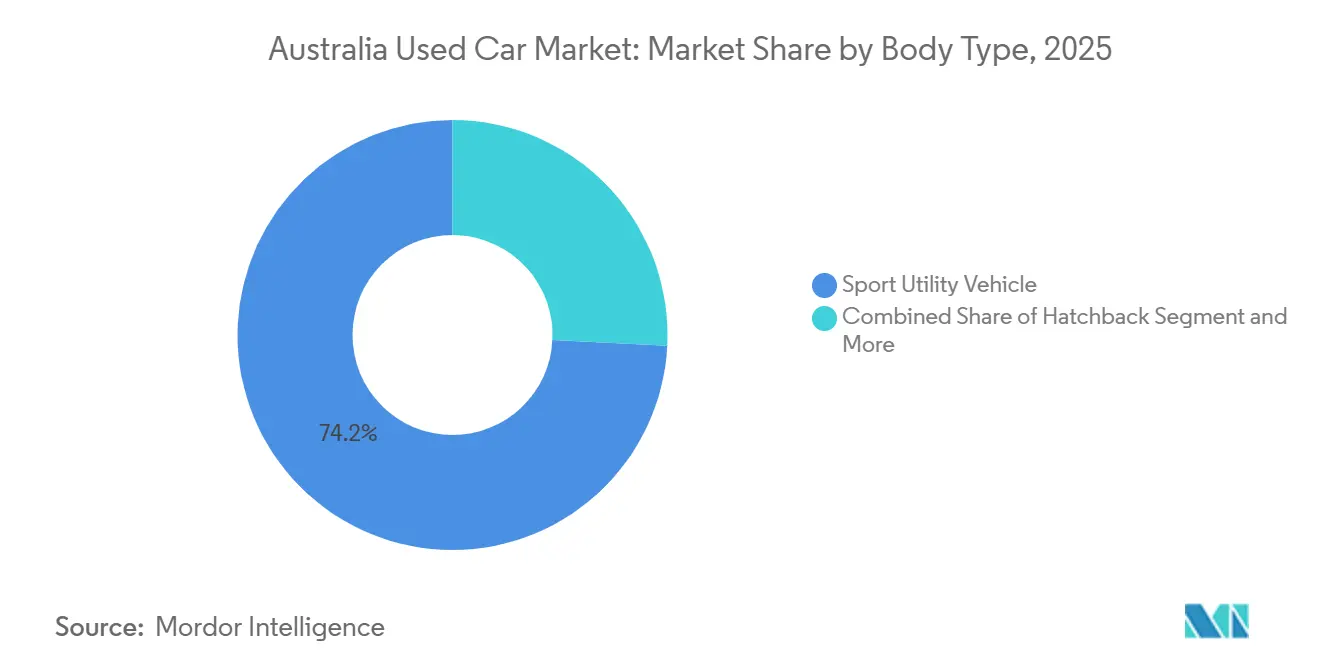
- In base al tipo di carrozzeria, i veicoli sportivi utilitari hanno dominato con una quota di fatturato del 74.18% nel 2025; si prevede che i veicoli multiuso e i pick-up cresceranno a un CAGR del 12.03% nel periodo 2026-2031.
- Per canale di vendita, i formati offline hanno controllato il 75.21% delle transazioni nel 2025, ma i canali online sono il sottosegmento in più rapida crescita, con un CAGR del 14.35% entro il 2031.
- Per regione, nel 2025 il Nuovo Galles del Sud deteneva il 32.13% del mercato australiano delle auto usate, mentre il Queensland è lo stato in più rapida espansione, con un CAGR dell'11.04% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle auto usate in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli aggregatori online accelerano le vendite nella metropolitana | + 2.1% | Hub metropolitani del NSW, VIC, QLD | A breve termine (≤2 anni) |
| Gli incentivi statali ampliano l'offerta di veicoli elettrici | + 2.0% | Nuovo Galles del Sud, Victoria, Act | Medio termine (2-4 anni) |
| I programmi CPO aumentano la fiducia degli acquirenti | + 1.8% | Corridoi metropolitani del NSW e del VIC | Medio termine (2-4 anni) |
| La preferenza per i SUV alimenta la domanda di sostituzione | + 1.5% | A livello nazionale, con hotspot nel Queensland e nell'Australia Occidentale | A lungo termine (≥4 anni) |
| La finanza flessibile attrae gli acquirenti della generazione Y | + 1.3% | Sydney, Melbourne, Brisbane | Medio termine (2-4 anni) |
| I rinnovi della flotta alimentano l'inventario premium | + 1.2% | Metropolitane del NSW e del VIC | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'aumento delle piattaforme di aggregazione online accelera i volumi delle transazioni nelle aree metropolitane
I marketplace digitali stanno semplificando il percorso dalla pubblicazione dell'annuncio di vendita di un'auto alla consegna, sfruttando valutazioni basate sull'apprendimento automatico e offerte di finanziamento integrate. Carsales, un attore di spicco, ha registrato un fatturato significativo per l'anno fiscale 2024 e ha facilitato un numero considerevole di transazioni attraverso le sue piattaforme web e app. Gumtree Motors, un altro attore chiave, attrae un gran numero di visitatori mensili, generando un elevato numero di visualizzazioni di pagina, e vanta un inventario fornito da numerosi concessionari partner in tutta l'Australia. I dati dell'Australian Automotive Dealer Association (AADA) mostrano 1.59 milioni di annunci di auto usate nel primo semestre del 2025, un notevole aumento rispetto allo stesso periodo dell'anno precedente, mentre le vendite concluse hanno raggiunto 1.13 milioni, sottolineando i vantaggi in termini di efficienza dell'abbinamento algoritmico [1] "Used-Car Retail June 2025 Update", Australian Automotive Dealer Association, aada.com.au. Cars24, un operatore specializzato nel settore, ha ottenuto finanziamenti sostanziali all'inizio del 2024. Ora offre una proposta unica: dopo un'ispezione gratuita, i venditori ricevono rapidamente il ricavato, bypassando l'intermediario tradizionale del concessionario. Questa comodità digitale attrae gli acquirenti urbani di età inferiore ai 35 anni, che spesso finalizzano il finanziamento tramite i loro smartphone. Tuttavia, gli automobilisti nelle aree regionali continuano a dare priorità alle ispezioni in loco, poiché la connettività discontinua e le lunghe distanze da percorrere aumentano le loro preoccupazioni al momento dell'acquisto.
Gli incentivi governativi per i veicoli elettrici stimolano l'offerta di auto elettriche usate quasi nuove
Gli sconti di acquisto scaduti influenzano ancora l'offerta perché le coorti di incentivi 2021-2023 stanno ora raggiungendo il loro primo ciclo di permuta. Il finanziamento federale DRIVEN di 60 milioni di AUD (~40.2 milioni di USD) destinato ai caricabatterie dei concessionari aumenta la fiducia nell'autonomia e riduce i giorni di vendita delle scorte di BEV [2] "New Vehicle Efficiency Standard Factsheet", Department of Climate Change, Energy, the Environment and Water, climatechange.gov.au . Nell'anno fiscale 2024-2025, le transazioni di veicoli elettrici usati (EV) hanno registrato una crescita significativa. Tuttavia, gli annunci sono cresciuti a un ritmo ancora più rapido, creando una maggiore pressione sui prezzi. Poiché il New Vehicle Efficiency Standard abbassa gradualmente gli obiettivi di CO₂ nei prossimi anni, si prevede che il cambiamento guidato dalle politiche si intensificherà. Questo sviluppo probabilmente porterà a un maggiore afflusso di ibridi e veicoli elettrici a batteria (BEV) sia negli showroom di auto nuove che, successivamente, nel mercato secondario.
La crescente penetrazione dei programmi di auto usate certificate rafforza la fiducia dei consumatori
I concessionari in franchising considerano i programmi CPO come una strategia di difesa del margine, poiché gli acquirenti barattano i sovrapprezzi in cambio della tranquillità. Hyundai Promise applica un'ispezione di 118 punti, un limite di età di cinque anni e un limite di 120,000 chilometri, per poi aggiungere un'estensione della garanzia di 12 mesi. Il programma Certified Used Vehicle di Toyota soddisfa questi standard con diversi punti di ispezione e un'estensione della garanzia di un anno, rafforzando la leadership di Toyota in termini di valore residuo. Nella prima metà del 2025, i concessionari organizzati hanno rafforzato la loro presenza nel mercato australiano delle auto usate. L'impatto è accentuato dalle reti di concessionari concentrate a Sydney e Melbourne, che riducono le distanze di ricerca e i costi di viaggio per gli acquirenti. Mentre i concessionari indipendenti stanno stringendo alleanze per ispezioni di terze parti, i consumatori avversi al rischio continuano a dare priorità a chiari segnali del marchio e alla copertura della garanzia.
La crescente preferenza per SUV e utilitarie nel ciclo di sostituzione alimenta la domanda secondaria
I SUV hanno superato le autovetture, diventando la categoria più popolare per le vendite di veicoli nuovi. Entro la metà del 2025, i SUV dominavano il mercato, riflettendo una forte preferenza dei consumatori. Questa crescita garantirà un'offerta costante di SUV di ultima generazione che entreranno nel mercato delle auto usate nei prossimi anni, mantenendo elevata la domanda e sostenendone il valore di rivendita. Nel frattempo, i modelli di pick-up più popolari hanno continuato a registrare buone performance, sebbene la domanda complessiva di pick-up abbia mostrato segni di calo. Gli acquirenti stanno prendendo sempre più in considerazione fattori come l'aumento dei costi del carburante e la disponibilità di alternative plug-in. Ad esempio, i modelli plug-in più recenti stanno guadagnando terreno, indicando un cambiamento nelle preferenze in termini di propulsione, anche nelle aree tradizionalmente rurali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dati limitati certificati sullo stato della batteria | -1.2% | A livello nazionale, in particolare nelle aree metropolitane del NSW e del VIC | Medio termine (2-4 anni) |
| Ribaltamento del contachilometri e danni da incidente | -0.9% | Più alto nei segmenti semi-organizzati e privati | A lungo termine (≥4 anni) |
| Costi logistici dei veicoli | -0.8% | Corridoi NSW-WA e QLD-SA | Medio termine (2-4 anni) |
| Incertezza dello standard sulle emissioni | -0.6% | Punti critici della politica ACT e VIC | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
La disponibilità limitata di dati sullo stato di salute delle batterie smorza la fiducia nei veicoli elettrici usati
In Australia, gli acquirenti sono costretti a dipendere da test di autonomia informali o da diagnosi proprietarie, poiché il Paese non ha ancora emanato norme uniformi sullo stato di salute delle batterie. Ciò è in contrasto con i protocolli proposti nell'UE. L'elevato costo dei pacchi batteria sostitutivi può alterare significativamente i calcoli del costo totale di proprietà per i veicoli elettrici a batteria (BEV) di cinque anni. Mentre la garanzia a lungo termine trasferibile di Tesla attenua alcune di queste preoccupazioni, i marchi al di fuori del segmento premium non offrono simili rassicurazioni. Senza l'istituzione di standard federati, le curve del valore residuo dei BEV ad alto chilometraggio saranno inferiori a quelle delle auto ibride e a benzina. Questa tendenza rischia di soffocare il pieno potenziale dell'elettrificazione nel mercato australiano delle auto usate.
Preoccupazioni persistenti sulla trasparenza in merito al rollback del contachilometri e alla cronologia degli incidenti
Il Nuovo Galles del Sud offre una ricerca gratuita del contachilometri per tre anni, e l'Australia Meridionale impone multe fino a 150,000 AUD (100,500 USD) per manomissione, ma la regolamentazione frammentaria consente ancora ai casi fraudolenti di sfuggire [3] "Motor Vehicle Trading Act Enforcement Summary", Governo dell'Australia Meridionale, sa.gov.au. Un registro nazionale in tempo reale paragonabile a Carfax negli Stati Uniti rimane un obiettivo politico. Le frodi aumentano durante i periodi di scarsità di offerta, come è successo nel 2021-2022 quando i prezzi all'ingrosso sono saliti alle stelle. L'assenza di un'unica fonte affidabile spinge gli acquirenti avversi al rischio verso concessionari di marca e lotti di auto usate certificate, anche se i prezzi sono significativamente più alti.
Analisi del segmento
Per tipo di fornitore: consolidamento organizzato contro agilità indipendente
Nel 2025, le catene organizzate detenevano il 59.03% del mercato australiano delle auto usate, con concessionari in franchising e grandi indipendenti che offrivano servizi di ispezione CPO, finanziamenti immediati e liquidazione in giornata. Gli indipendenti semi-organizzati registrano l'espansione più rapida, con un CAGR dell'11.59% entro il 2031, sfruttando sistemi di gestione dei concessionari a basso costo basati su cloud e collaborando con istituti di credito fintech per un rapido punteggio di credito. Il gruppo organizzato sta perseguendo una crescita su larga scala basata sulle acquisizioni; Eagers ha venduto il 20% di easyauto123 a Mitsubishi Corporation nell'ottobre 2025, rafforzando la tesi secondo cui il capitale globale cerca piattaforme di vendita al dettaglio ad alto rendimento e con un basso impiego di asset. I lotti di proprietà privata e individuale dominano ancora le città regionali, dove le relazioni personali sono importanti. Tuttavia, l'onere della conformità alle leggi sulla garanzia e la rendicontazione della storia sta spostando il campo di gioco a favore delle reti di marca.
Negli ultimi anni, il segmento organizzato del mercato australiano delle auto usate ha registrato una crescita significativa, alimentando le aspettative di un consolidamento continuo. Questa espansione, unita al potere d'acquisto di gruppo, ha portato a una riduzione dei costi di ricondizionamento e a un accesso prioritario alle aste. In risposta, i concessionari indipendenti stanno praticamente riunendo i loro inventari tra diversi piazzali e sfruttando le inserzioni premium su Carsales per migliorare la propria immagine professionale. Sebbene le normative federali proposte potrebbero presto richiedere la divulgazione della cronologia nazionale dei veicoli, colmando potenzialmente il divario di garanzia, gli acquirenti sono ancora propensi a investire nella tranquillità offerta dai marchi Certified Pre-Owned (CPO).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di carburante: slancio elettrico e resilienza ibrida
I veicoli a benzina hanno mantenuto il 65.12% delle transazioni totali nel 2025, ma le unità elettriche hanno registrato un CAGR del 19.12% entro il 2031, dimostrando la crescita più rapida nel mercato australiano delle auto usate. I meccanici dell'offerta spiegano parte di questa impennata: Tesla, MG4 e Nissan Leaf di tre anni, appartenenti alle categorie incentivate del 2022, stanno ora entrando nelle corsie di permuta. Le vendite mensili rimangono irregolari perché l'incertezza sullo stato di salute delle batterie scoraggia gli acquirenti avversi al rischio, tuttavia i volumi di quotazione suggeriscono che un punto di svolta è vicino. Le unità diesel mantengono la loro rilevanza nei distretti rurali e minerari, rappresentando una quota considerevole delle transazioni di marzo 2025, mentre le ibride godono di una posizione favorevole; la gamma di veicoli passeggeri esclusivamente ibridi di Toyota garantisce praticamente un'abbondanza di scorte a basso consumo di carburante entro il 2027. Le dimensioni del mercato australiano delle auto usate ibride si sono ampliate tra il 2024 e il 2025, con l'inasprimento dei premi del valore residuo rispetto alle equivalenti a benzina.
Guardando al futuro, il New Vehicle Efficiency Standard accelererà il cambiamento. I concessionari prevedono una curva di ammortamento a due velocità: le auto a basse emissioni mantengono il valore, mentre i SUV ad alte emissioni subiscono ribassi più marcati. Gli istituti di credito hanno già incluso un rischio di valore residuo inferiore nel prezzo dei prestiti per ibridi e veicoli elettrici a batteria, spingendo in modo sottile la domanda degli acquirenti verso i propulsori elettrificati.
Per tipo di carrozzeria: la supremazia dei SUV affronta la concorrenza di nicchia
I SUV (Sport Utility Vehicle) hanno consolidato una quota del 74.18% nel 2025, trainati da famiglie con una sola auto che necessitano di flessibilità per i viaggi scolastici e regionali. Le transazioni di SUV usati a marzo 2025 sono aumentate del 16.5% su base mensile, raggiungendo le 85,083 unità, confermando la profondità della domanda anche in un contesto inflazionistico. Tuttavia, si prevede che veicoli multiuso e pick-up registreranno un CAGR del 12.03% entro il 2031, con la rotazione degli acquisti delle flotte in epoca pandemica e la diffusione della piattaforma di pick-up plug-in BYD. I tradizionali veicoli diesel a doppia cabina perdono terreno se confrontati con l'aumento dei costi di carburante e immatricolazione, ma i pick-up rimangono insostituibili per i settori in cui la portata utile supera l'economicità.
Berline e hatchback, sebbene eclissate dai SUV, rimangono la spina dorsale dei budget entry-level. I modelli Corolla, i30 e Mazda 3 mantengono un'elevata liquidità e i loro costi di gestione relativamente bassi attraggono i primi acquirenti. Furgoni e autobus beneficiano dell'espansione dell'e-commerce e dei contratti di logistica urbana, ma i volumi di base ridotti limitano la loro influenza sul mercato. Questa divergenza sottolinea come il mercato australiano delle auto usate soddisfi proposte di valore parallele: flessibilità di stile di vita, utilità commerciale e convenienza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: aumentano i clic, i mattoni restano fondamentali
I formati offline hanno rappresentato il 75.21% delle transazioni del 2025, ma i canali online hanno registrato la crescita più significativa, con un CAGR del 14.35% entro il 2031. Nell'anno fiscale 2024, Carsales ha facilitato un volume significativo di transazioni di veicoli, utilizzando feed di dati strutturati per aiutare i concessionari a valutare l'affidabilità creditizia del potenziale acquirente prima dell'arrivo dell'acquirente. Tuttavia, le interazioni fisiche rimangono cruciali: la maggior parte dei consumatori online richiede un test drive prima di finalizzare il pagamento. Le aste svolgono un ruolo fondamentale nelle liquidazioni all'ingrosso, in particolare per i pignoramenti aziendali e finanziari con provenienza facilmente documentabile. Nel frattempo, le transazioni private C2C, un tempo le più diffuse, sono diminuite nelle principali città, principalmente a causa della maggiore consapevolezza delle garanzie.
Il modello ibrido è destinato a prevalere. I concessionari che sincronizzano la pubblicità digitale con gli spazi di servizio in negozio convertono i lead più velocemente e migliorano i tassi di acquisizione degli accessori. Al contrario, i concorrenti online come Cars24 devono ora istituire hub di consegna fisici per raggiungere la parità con i concessionari in termini di ispezione, evidenziando una convergenza piuttosto che una dislocazione all'interno del mercato australiano delle auto usate.
Analisi geografica
Il Nuovo Galles del Sud si è assicurato il 32.13% del valore delle transazioni del 2025, beneficiando della fitta rete di concessionari di Sydney, dell'infrastruttura delle aste e delle sedi centrali dei principali aggregatori. Le quotazioni nello stato sono aumentate a gennaio 2025, segnalando uno slancio dell'offerta che modera l'inflazione dei prezzi. Victoria, sostenuta dal solido panorama occupazionale di Melbourne e dal radicato settore finanziario, ha registrato vendite significative a gennaio 2025. Nel frattempo, l'Australia Occidentale, grazie ai suoi dipendenti del settore delle risorse, ha mitigato le sfide della logistica a distanza e ha ottenuto vendite notevoli a marzo 2025.
Il Queensland è il Paese che spicca per la crescita, con un CAGR dell'11.04% fino al 2031. L'afflusso di popolazione – 125,845 residenti nel 2023-2024, di cui quasi il 60% provenienti dall'estero – ha incrementato la domanda di veicoli nei corridoi di Sunshine Coast, Ipswich e Logan. A rafforzare questo slancio, un rimborso delle tasse di immatricolazione introdotto nel 2024 ha reso l'acquisto di veicoli più accessibile. Con una popolazione del Queensland sud-orientale prevista in costante crescita nei prossimi anni, la traiettoria della domanda appare promettente. Inoltre, poiché le tendenze migratorie regionali favoriscono SUV e pick-up a doppia cabina per la loro versatilità, il parco veicoli dello stato sta assistendo all'introduzione di una gamma diversificata di propulsori.
Australia Meridionale e Tasmania, pur essendo più piccole, presentano mercati stabili. L'iniziativa di Adelaide di una politica di dati aperti sui trasferimenti di proprietà mensili migliora la trasparenza dei prezzi. A Hobart, la geografia limitata della città porta a valori residui più elevati, grazie a un'offerta limitata. L'ACT ha recentemente registrato un robusto aumento delle vendite, a testimonianza della sicurezza del lavoro nel settore pubblico della regione e di un reddito disponibile superiore alla media. Il Territorio del Nord, con i suoi scambi mensili relativamente bassi, rimane un attore di nicchia. Tuttavia, sostenuto dagli elevati salari minerari, vanta elevati valori medi di transazione. Con l'entrata in vigore del New Vehicle Efficiency Standard, ci si aspetta un divario geografico crescente: gli automobilisti urbani probabilmente propenderanno per modelli a basse emissioni, mentre quelli nelle aree remote potrebbero continuare a preferire l'affidabilità del diesel.
Panorama normativo
In Australia, le transazioni di auto usate sono regolate dal Competition and Consumer Act 2010 (Cth) e dall'Australian Consumer Law (ACL), con l'Australian Competition and Consumer Commission (ACCC) che si occupa dell'applicazione e della guida a livello nazionale delle norme relative alla vendita di auto nuove e usate e ai relativi obblighi di riparazione. Gli enti statali e territoriali aggiungono ulteriori regolamenti in materia di licenze e attività commerciali per i concessionari, come il Motor Dealers and Repairers Act 2013 (NSW) e il Motor Vehicle Traders Act 2011 (Tasmania), creando un onere di conformità multigiurisdizionale per i concessionari che operano a livello transfrontaliero.
Il controllo normativo si estende anche ai finanziamenti e ai prodotti aggiuntivi comunemente offerti in abbinamento alle vendite di auto usate. L'Australian Securities and Investments Commission (ASIC) regola i prodotti e i servizi finanziari connessi all'acquisto di veicoli, inclusi il credito al consumo e le garanzie, mentre l'ACCC continua a pubblicare linee guida per i consumatori e materiali incentrati su specifiche problematiche, tra cui un rapporto del dicembre 2025 sulle problematiche dei consumatori nel mercato delle auto usate. Questa sovrapposizione accresce il valore di informative standardizzate, documentazione di ispezione e processi di gestione dei reclami, che risultano più facili da implementare su larga scala per i rivenditori organizzati e abilitati al programma CPO (Certified Pre-Owned).
Analisi della catena del valore
La filiera australiana delle auto usate inizia con la formazione dell'offerta attraverso permute presso concessionarie autorizzate, canali di flotte e noleggio, sequestri e venditori privati, per poi passare alla determinazione del prezzo all'ingrosso e alla ridistribuzione tramite aste e trasferimenti tra concessionarie. A monte, il sistema è plasmato dal parco auto australiano, fortemente influenzato dalle importazioni, a seguito della chiusura, tra il 2016 e il 2017, di importanti stabilimenti produttivi locali (Ford, Toyota e Holden), che ha spostato l'attenzione sulla logistica, sulle reti di distribuzione dei concessionari e sui servizi post-vendita, piuttosto che sulla produzione nazionale.
Il valore nella fase intermedia della catena di fornitura viene creato attraverso l'ispezione e il ricondizionamento (riparazioni meccaniche, detailing, controlli di conformità), la verifica della storia del veicolo e la commercializzazione tramite piattaforme digitali come Carsales e Gumtree, oltre ai siti web dei concessionari e ai negozi online multicanale. Nella fase successiva, la conversione dipende sempre più da un'integrazione tra finanza, garanzia e gestione delle garanzie per i consumatori ai sensi dell'ACL (Australian Consumer Law), e da centri di consegna o di trasferimento per i venditori online, mentre le reti di assistenza post-vendita e la gestione dei reclami in garanzia influenzano il comportamento di acquisto ripetuto e la reputazione aziendale. Con l'espansione dei canali online e la crescita dei programmi CPO (Certified Pre-Owned), la qualità dei dati (storia del veicolo e stato della batteria per i veicoli elettrici), la capacità di ricondizionamento e i costi di trasporto interstatale diventano leve di costo e di differenziazione fondamentali lungo tutta la catena.
Panorama competitivo
Il mercato mostra una moderata concentrazione, con i primi cinque operatori organizzati che detengono una quota notevole del valore delle transazioni. Nel frattempo, centinaia di operatori indipendenti semi-organizzati e migliaia di venditori privati occupano le nicchie rimanenti. Eagers Automotive, tramite easyauto123, detiene una quota nazionale significativa e sfrutta hub di ricondizionamento centralizzati per realizzare economie di scala. La sua alleanza di capitale dell'ottobre 2025 con Mitsubishi Corporation fornisce sia finanziamenti per l'espansione che una leva di approvvigionamento a monte [4] “Investment in Easyauto123 Press Statement,” Mitsubishi Corporation, mitsubishicorp.com.
Carsales domina il funnel digitale. La sua emissione di diritti per 500 milioni di dollari australiani (329.40 milioni di dollari USA) nel marzo 2023 ha finanziato una partecipazione di controllo nella brasiliana Webmotors, garantendole una leva finanziaria transfrontaliera sui dati e garantendo investimenti continui in algoritmi di valutazione. Pickles Auctions svolge il ruolo chiave nel commercio all'ingrosso, movimentando migliaia di veicoli ex flotta e definendo parametri di riferimento per i prezzi a cui fanno riferimento gli istituti di credito.
Le opportunità di mercato si concentrano sulla certificazione dello stato di salute delle batterie e sulla logistica dell'ultimo miglio. L'impegno di Cars24 per i pagamenti rapidi spinge gli operatori storici a ridurre le finestre di pagamento, amplificando la guerra digitale sull'esperienza utente. Gli operatori indipendenti collaborano sempre più con aziende fintech come Plenti e Stratton Finance per sovrapporre approvazioni di credito istantanee alle inserzioni su Gumtree o Facebook Marketplace. Le riforme normative che impongono la condivisione nazionale della cronologia dei veicoli o le metriche delle batterie favorirebbero probabilmente le catene ben capitalizzate in grado di assorbire i sistemi di conformità, accelerando così il consolidamento all'interno del mercato australiano delle auto usate.
Leader del settore delle auto usate in Australia
Cars24
CarsGuide Media Solutions Pty Ltd
Gumtree AU Pty Ltd
Cartopia Pty Ltd
Carsales Australia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Cars24 Australia ha lanciato una svendita di fine anno fiscale su circa il 30% del suo inventario con sconti fino a 5,000 AUD, oltre a una garanzia di corrispondenza del prezzo e una politica di reso di 30 giorni. Questa iniziativa aggiunge offerte aggressive sui prezzi agli annunci online, accelerando la velocità delle transazioni. Mette alla prova il posizionamento competitivo in termini di prezzo e la fiducia dei consumatori attraverso le garanzie.
- Marzo 2026: Cars24 Australia ha lanciato la prima garanzia di reso di 30 giorni per veicoli usati (dall'ottavo al trentesimo giorno con una commissione di servizio; rimborso completo entro i primi 7 giorni). La garanzia rafforza la fiducia e differenzia il mercato offrendo una garanzia post-acquisto.
- Febbraio 2026: CAR Group (operatore della piattaforma carsales) ha registrato una crescita del fatturato dell'8% nel suo segmento di attività australiano per il primo semestre dell'anno fiscale 2026, trainata dalla crescita dei volumi di lead e dall'adozione di prodotti premium. Viene sottolineata la solidità delle capacità end-to-end della piattaforma nel mercato australiano delle auto usate e il risultato segnala un modello integrato di finanziamento e generazione di lead duraturo che influenza le dinamiche competitive.
Ambito e metodologia
Un veicolo usato o un'auto di seconda mano è un veicolo che ha avuto in precedenza uno o più proprietari al dettaglio. Un veicolo usato certificato (CPO) è un veicolo usato che è stato ampiamente ispezionato (ispezione pre-acquisto) e ricondizionato abilmente.
Il mercato australiano delle auto usate è stato segmentato per tipo di venditore, tipo di carburante, tipo di carrozzeria e canale di vendita. In base al tipo di fornitore, il mercato è suddiviso in organizzato e non organizzato. Per tipo di carburante, il mercato è segmentato in benzina/benzina, diesel, elettrico e altri. In base al tipo di carrozzeria, il mercato è segmentato in berlina, berlina, SUV e veicolo multiuso. In base al canale di vendita, il mercato è segmentato in online e offline.
Il rapporto copre le dimensioni del mercato e prevede il valore (USD) per tutti i segmenti di cui sopra.
Per tipo di fornitore
| Organizzato |
| Indipendenti semi-organizzati |
| Non organizzato |
Per tipo di carburante
| Benzina |
| Diesel |
| IBRIDO |
| Elettrico |
| Altri (CNG, celle a combustibile elettriche, ecc.) |
Per tipo di corporatura
| Hatchback |
| Berlina |
| Sport Utility Vehicle |
| Veicoli multiuso e utilitarie |
Per canale di vendita
| Online | |
| disconnesso | Commerciante in franchising |
| Rivenditore indipendente | |
| Aste | |
| C2C |
Per regione
| Nuovo Galles del Sud |
| Vittoria |
| Queensland |
| Australia Occidentale |
| sud dell'Australia |
| Tasmania |
| Northern Territory |
| Australian Capital Territory |
| Per tipo di fornitore | Organizzato | |
| Indipendenti semi-organizzati | ||
| Non organizzato | ||
| Per tipo di carburante | Benzina | |
| Diesel | ||
| IBRIDO | ||
| Elettrico | ||
| Altri (CNG, celle a combustibile elettriche, ecc.) | ||
| Per tipo di corporatura | Hatchback | |
| Berlina | ||
| Sport Utility Vehicle | ||
| Veicoli multiuso e utilitarie | ||
| Per canale di vendita | Online | |
| disconnesso | Commerciante in franchising | |
| Rivenditore indipendente | ||
| Aste | ||
| C2C | ||
| Per regione | Nuovo Galles del Sud | |
| Vittoria | ||
| Queensland | ||
| Australia Occidentale | ||
| sud dell'Australia | ||
| Tasmania | ||
| Northern Territory | ||
| Australian Capital Territory | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato australiano delle auto usate nel 2026?
Il mercato australiano delle auto usate ha raggiunto i 49.86 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 10.28%, raggiungendo gli 81.32 miliardi di dollari entro il 2031.
Quale segmento di fornitori sta crescendo più velocemente?
Gli indipendenti semi-organizzati cresceranno a un CAGR dell'11.59% fino al 2031, superando tutte le altre categorie di fornitori grazie all'adozione di quotazioni digitali e a flessibili accordi finanziari.
Quale tipologia di carrozzeria prevale attualmente nelle vendite di veicoli usati?
I SUV dominano, con una quota del 74.18% delle transazioni del 2025, grazie alla loro versatilità e alla continua popolarità tra gli acquirenti che scelgono famiglie e stili di vita diversi.
Con quale rapidità le auto elettriche stanno penetrando nel mercato secondario?
Si prevede che i veicoli elettrici registreranno un CAGR del 19.12% entro il 2031.
Quale stato offre le prospettive di crescita più forti?
Il Queensland è in testa con una previsione di CAGR dell'11.04%, alimentata dalla migrazione interstatale, dagli investimenti nelle infrastrutture e dalle riduzioni mirate delle tasse di registrazione.
Qual è il principale ostacolo all'adozione di veicoli elettrici usati?
La mancanza di una certificazione standardizzata sullo stato di salute della batteria alimenta preoccupazioni relative all'autonomia e accelera il deprezzamento dei prezzi dei modelli elettrici ad alto chilometraggio.


