

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 25.93 miliardo di dollari |
| Dimensione del mercato (2031) | 32.6 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.68% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato australiano delle costruzioni di infrastrutture per i trasporti di Mordor Intelligence
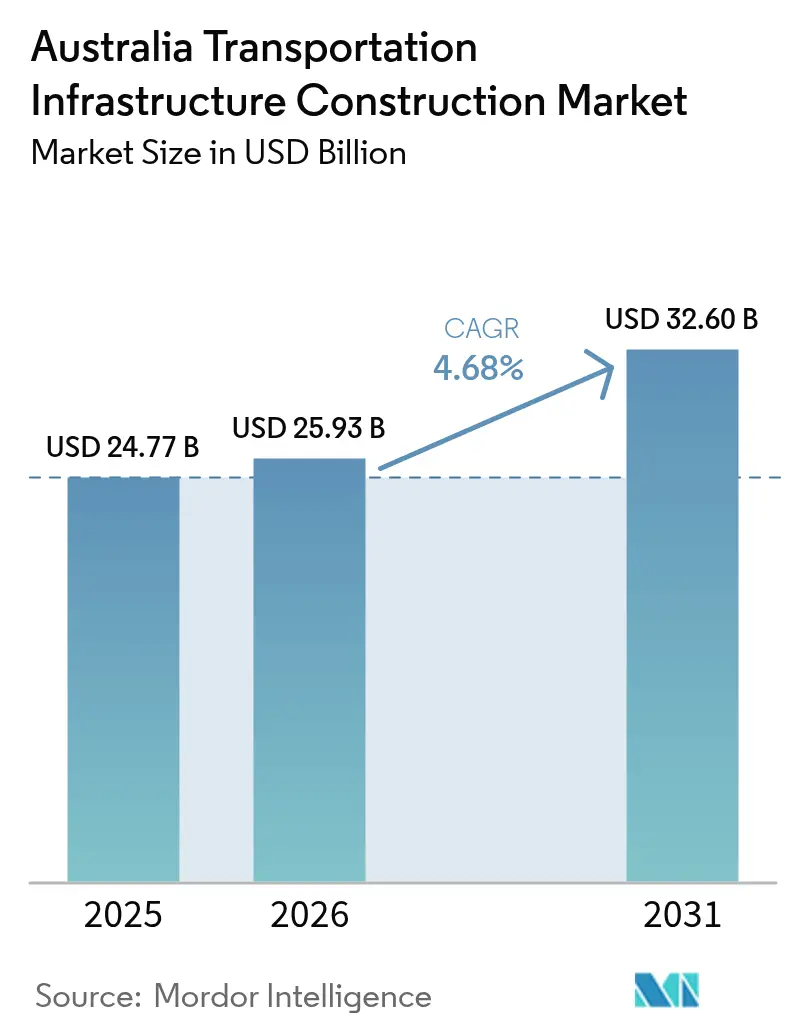
Si stima che nel 2026 il mercato australiano delle costruzioni di infrastrutture per i trasporti raggiungerà i 25.93 miliardi di dollari, in crescita rispetto al valore del 2025 di 24.77 miliardi di dollari, mentre le proiezioni per il 2031 indicano 32.6 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.68% nel periodo 2026-2031.
La certezza del bilancio pubblico, l'integrazione del trasporto merci intermodale, gli imperativi di decarbonizzazione e gli ammodernamenti del Nord orientati alla difesa sono tutti elementi che sostengono questa costante espansione.[1]Governo australiano, "Programma di investimenti infrastrutturali 2025-26", Dipartimento delle infrastrutture, dei trasporti, dello sviluppo regionale, delle comunicazioni e delle arti, infrastructure.gov.au I programmi di elettrificazione ferroviaria, le interfacce portuali ad alta capacità e l'adozione di gemelli digitali continuano ad attrarre capitali, nonostante la carenza di manodopera spinga gli accordi salariali a livelli record. Gli investitori privati accelerano la loro partecipazione attraverso sofisticate strutture di partenariato pubblico-privato che mitigano il rischio di costruzione, ampliando al contempo le opportunità di rendimento a lungo termine. Allo stesso tempo, la gestione dei costi dei megaprogetti e i premi assicurativi per gli asset esposti al clima rimangono vincoli significativi, il che richiede quadri di governance più solidi e maggiori indennità di contingenza per progetti nuovi e di ristrutturazione.
Punti chiave del rapporto
- Per tipologia, le strade hanno registrato una quota di fatturato del 51.05% nel 2025; si prevede che le ferrovie cresceranno a un CAGR del 5.43% fino al 2031.
- Per tipologia di costruzione, le nuove costruzioni hanno rappresentato il 64.12% nel 2025, mentre le ristrutturazioni stanno avanzando a un CAGR del 5.18% fino al 2031.
- In base alla fonte di investimento, nel 72.08 i finanziamenti pubblici hanno rappresentato il 2025% della quota di mercato australiana delle costruzioni di infrastrutture di trasporto, mentre si prevede che gli investimenti privati cresceranno a un CAGR del 5.78% fino al 2031.
- In termini geografici, il Nuovo Galles del Sud è stato il primo con una quota di fatturato del 29.45% nel 2025; si prevede che il Queensland crescerà a un CAGR del 5.94% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni di infrastrutture per i trasporti in Australia
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Solide allocazioni di bilancio federali e statali | + 1.2% | Nazionale, con una concentrazione nel Nuovo Galles del Sud e nel Queensland | Medio termine (2-4 anni) |
| Accelerazione dei progetti Inland Rail e Western Sydney | + 0.8% | Corridoi NSW, Queensland, Victoria | A lungo termine (≥ 4 anni) |
| Aumento della domanda di trasporto merci intermodale | + 0.6% | Corridoi merci nazionali, zone di connettività portuale | Medio termine (2-4 anni) |
| La decarbonizzazione impone di promuovere l'elettrificazione ferroviaria | + 0.5% | Centri urbani e corridoi interstatali | A lungo termine (≥ 4 anni) |
| Gemelli digitali e obblighi BIM migliorano la certezza dei costi | + 0.4% | Grandi progetti metropolitani, contratti governativi | Medio termine (2-4 anni) |
| Miglioramenti stradali settentrionali guidati dalla Difesa (Iniziativa DAR) | + 0.3% | Territorio del Nord, estremo nord del Queensland | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Solidi stanziamenti di bilancio federali e statali stimolano l'accelerazione delle infrastrutture
Gli stanziamenti federali e statali di 17.1 miliardi di dollari per strade e ferrovie nel ciclo 2025-26 costituiscono il punto di partenza di un programma di investimenti a rotazione di 120 miliardi di dollari che sposta la spesa verso la creazione proattiva di capacità [2] Infrastructure Australia, “Market Capacity Report 2024,” Infrastructure Australia, infrastructureaustralia.gov.au . Il programma METRONET dell'Australia Occidentale utilizza un impegno quadriennale di 6 miliardi di dollari per sincronizzare gli aggiornamenti di ferrovie, strade e aree delle stazioni. Il programma di investimenti per i trasporti e le strade del Queensland applica una filosofia simile per l'intera rete, coordinando i fondi federali del Programma di investimenti per le infrastrutture con i meccanismi di erogazione statali. La quota di appaltatori di primo livello è salita al 59% nel 2025, poiché i governi hanno raggruppato pacchetti ampi e complessi che favoriscono le aziende in grado di integrare la progettazione digitale e gestire le risorse per l'intero ciclo di vita.
L'accelerazione dei progetti ferroviari interni e della zona occidentale di Sydney crea corridoi di trasporto integrati
La dorsale merci di 1,700 chilometri dell'Inland Rail e la linea Sydney Metro Western Sydney Airport sono esempi di pianificazione a livello di corridoio che unisce le interfacce ferroviarie, stradali e aeroportuali. L'Inland Rail mira a trasferire una parte significativa del trasporto merci dai camion alla ferrovia e a ridurre i tempi di percorrenza a meno di 24 ore, supportando al contempo gli obiettivi di decarbonizzazione. Il programma Western Sydney prevede un pacchetto ferroviario da 5.25 miliardi di dollari e 2.3 miliardi di dollari in lavori stradali complementari per servire un futuro bacino di utenza di 2 milioni di residenti. La consegna anticipata del collegamento Forrestfield-Airport di Perth dimostra l'effetto moltiplicatore economico di tali modelli integrati.
L'aumento della domanda di trasporto merci intermodale rimodella le priorità degli investimenti infrastrutturali
Si prevede che i volumi di merci nazionali aumenteranno del 26% dal 2020 al 2050, con un aumento del 77% del trasporto su strada e del 5.7% del trasporto ferroviario, il che richiederà investimenti in terminal integrati e collegamenti portuali. Il Moorebank Logistics Park e l'ammodernamento del canale portuale da 3.5 miliardi di dollari del porto di Brisbane evidenziano come le interfacce combinate ferrovia-strada-porto riducano la congestione a terra e aumentino l'efficienza del trasporto merci. I miglioramenti delle banchine abilitati alle crociere, come il terminal Luggage Point di Brisbane, rafforzano la tendenza verso distretti portuali multiuso.
I mandati di decarbonizzazione accelerano l'elettrificazione ferroviaria e le infrastrutture di trasporto pulite
Il settore dei trasporti contribuisce al 21% delle emissioni nazionali di gas serra; un obiettivo di emissioni nette zero entro il 2050 pone l'elettrificazione delle ferrovie, i corridoi di ricarica per veicoli elettrici e le infrastrutture di distribuzione dell'idrogeno come priorità di costruzione [3] Dipartimento per il cambiamento climatico, l'energia, l'ambiente e l'acqua, "Panoramica del programma Rewiring the Nation", DCCEEW, dcceew.gov.au . Il Future Fleet Fund di Aurizon, del valore di 50 milioni di dollari, supporta i progetti pilota di locomotive a batteria e a idrogeno. Il programma Rewiring the Nation stanzia 20 miliardi di dollari per le linee di trasmissione vitali per l'elettrificazione ferroviaria e la diffusione dei caricabatterie per veicoli elettrici, sebbene l'opposizione della comunità ai nuovi corridoi rappresenti un rischio per la pianificazione.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera qualificata e inflazione salariale | -1.1% | Nazionale, acuto nel NSW e Victoria | A breve termine (≤ 2 anni) |
| Scoppio dei costi nei megaprogetti di scavo di gallerie | -0.7% | Grandi aree metropolitane con progetti di scavo di gallerie | Medio termine (2-4 anni) |
| Opposizione della comunità all'acquisizione di un corridoio greenfield | -0.4% | Aree rurali e periurbane, corridoi di trasmissione | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi per gli asset esposti al clima | -0.3% | Australia settentrionale, zone infrastrutturali costiere | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di manodopera qualificata e l’inflazione salariale limitano la capacità di realizzazione dei progetti
La costruzione di infrastrutture richiede altri 90,000 lavoratori, eppure i mestieri edili devono affrontare una forza lavoro che invecchia, flussi migratori limitati e una domanda concorrente da parte del settore immobiliare [4] Department of Employment and Workplace Relations, “National Skills Priority List 2025,” DEWR, dewr.gov.au . Gli accordi sindacali triennali nel NSW aumentano i salari del 26%, portando la retribuzione base per i mestieri di livello tre a 237,000 USD, mentre l'accordo comparabile del Queensland porta le tariffe orarie dei carpentieri oltre i 65 AUD entro il 2027. Gli incentivi governativi per l'apprendistato e i programmi di formazione collegati all'industria mirano a colmare le lacune nella pipeline, ma sosterranno l'offerta di lavoro a medio termine piuttosto che immediata.
Gli sbalzi di costo nei megaprogetti di scavo minacciano i rendimenti degli investimenti e i finanziamenti futuri
Dal 1, i progetti di valore superiore a 30 miliardo di dollari hanno registrato in media uno sforamento del 2001%, aggiungendo 34 miliardi di dollari all'esposizione fiscale dei contribuenti. La linea City and Southwest della metropolitana di Sydney è balzata da 11.5 miliardi di dollari a oltre 20 miliardi di dollari a causa delle condizioni del terreno e dei miglioramenti della sicurezza, mentre la metropolitana di Sydney West mostra un'escalation simile. I costi delle ferrovie interne hanno seguito una traiettoria analoga, passando da 4.4 miliardi di dollari a 31.4 miliardi di dollari, sottolineando la necessità di previsioni della domanda più solide e di approvazioni a fasi.
Analisi del segmento
Per tipo: Accelerazione delle ferrovie Sfide Dominanza delle strade
Le strade hanno generato oltre la metà dei ricavi del 2025, ma le ferrovie mostrano il tasso di crescita più forte, con un CAGR del 5.43%. Il programma Inland Rail da solo sostiene una transizione verso l'equilibrio modale, puntando a raddoppiare il trasporto merci ferroviario Melbourne-Brisbane entro il 2050. I pacchetti aeroportuali e di piazzale dell'aeroporto di Western Sydney aumentano i requisiti per strade di accesso ad alta capacità e raccordi metropolitani, mentre gli investimenti nei porti e nelle vie navigabili interne si concentrano su canali più profondi e ammodernamenti delle banchine per gestire navi più grandi. Le tecniche di progettazione digitale e la manutenzione predittiva integrano il controllo dei costi, posizionando le risorse ferroviarie e portuali per guadagni di quota sostenibili nel mercato australiano delle costruzioni di infrastrutture di trasporto.
Si prevede che il mercato australiano delle costruzioni di infrastrutture di trasporto ferroviarie crescerà più rapidamente di quello stradale, grazie agli obiettivi di emissione, ai corridoi merci integrati e a un piano nazionale per la produzione ferroviaria che innalza le soglie di contenuto locale. Al contrario, il segmento stradale dell'industria australiana delle costruzioni di infrastrutture di trasporto persegue miglioramenti in termini di sicurezza e resilienza degli asset piuttosto che una pura espansione della capacità. Porti e vie navigabili interne si assicurano una nicchia modernizzando le infrastrutture per crociere e container, e il segmento delle vie aeree vede una spesa costante legata all'implementazione graduale dell'Aeroporto Internazionale di Western Sydney e ai programmi di riabilitazione parallela delle piste presso i principali gateway della costa orientale.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la ristrutturazione guadagna slancio nonostante la leadership delle nuove costruzioni
Le nuove costruzioni hanno raggiunto una quota del 64.12% nel 2025, poiché i governi hanno privilegiato progetti di punta come l'Inland Rail e la Sydney Metro rispetto agli ammodernamenti incrementali. Le ristrutturazioni, tuttavia, registrano un CAGR del 5.18% fino al 2031, poiché i gestori patrimoniali danno priorità a barriere di sicurezza, resilienza alle inondazioni e monitoraggio digitale delle condizioni per estendere le prestazioni del ciclo di vita. La serie sulla sicurezza di Bruce Highway esemplifica questo cambiamento, destinando 7.2 miliardi di dollari all'ampliamento delle corsie, al rafforzamento dei ponti e ai sistemi di trasporto intelligenti.
Nel mercato australiano delle costruzioni di infrastrutture di trasporto, la spesa per le ristrutturazioni aumenta anche a causa dei requisiti di resilienza climatica e dell'aumento dei contratti di manutenzione basati sulle prestazioni che abbinano i lavori di ristrutturazione alla gestione operativa. Le nuove costruzioni rimangono essenziali per i corridoi di crescita emergenti nel Queensland e nell'Australia settentrionale, ma sono soggette a un controllo più rigoroso dei costi. Le dimensioni del mercato australiano delle costruzioni di infrastrutture di trasporto per gli asset di ristrutturazione riducono quindi il divario con la spesa per le nuove costruzioni nell'orizzonte di previsione.
Per fonte di investimento: lo slancio del settore privato sfida il dominio pubblico
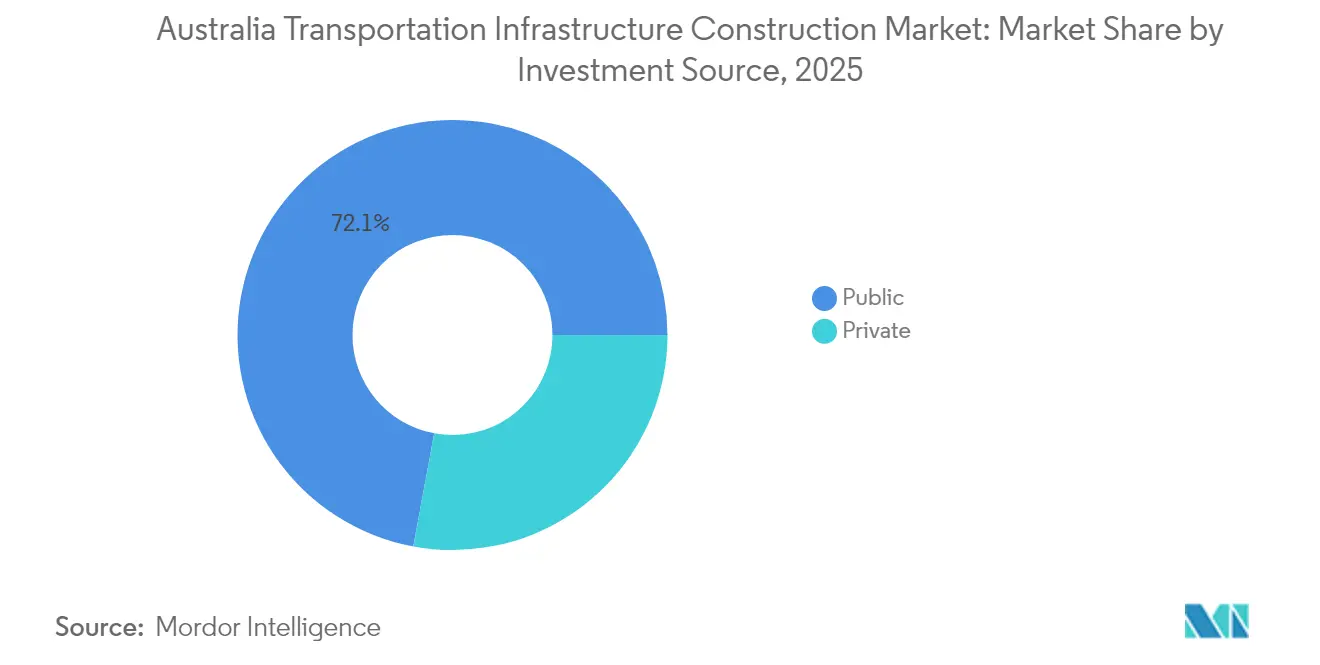
Gli enti pubblici hanno contribuito per il 72.08% al valore del 2025, con il Programma federale di investimenti infrastrutturali e i bilanci statali che hanno continuato a prevalere. Ciononostante, il capitale privato accelera a un CAGR del 5.78%, trainato dai fondi pensione e dai costruttori globali che perseguono rendimenti indicizzati all'inflazione. Il Melbourne Metro Tunnel, il North East Link e il Western Ridge Crusher dimostrano una forte propensione per modelli di concessione basati sulla disponibilità o sul rischio di domanda, che allocano il rischio geotecnico e di interfaccia tra le parti.
I modelli di finanziamento ibridi alimentano la profondità del mercato australiano delle costruzioni di infrastrutture di trasporto, sfruttando le competenze dei privati e mantenendo al contempo la supervisione delle politiche pubbliche. La quota di mercato australiano delle costruzioni di infrastrutture di trasporto nelle transazioni PPP si amplia man mano che i governi limitano l'esposizione diretta al bilancio. Le disposizioni di condivisione del rischio relative all'aumento dei costi e alla riduzione delle emissioni di carbonio diventano clausole standard, consentendo una chiusura finanziaria più tempestiva e una mobilitazione delle attività di costruzione nonostante la persistente macrovolatilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il Nuovo Galles del Sud detiene il 29.45% del valore del 2025 grazie al portafoglio di 63 miliardi di dollari della metropolitana di Sydney, alle navette ferroviarie portuali e all'allineamento del distretto dell'aeroporto internazionale di Western Sydney. La pianificazione integrata tra Transport for NSW e le agenzie federali semplifica le autorizzazioni, ma i costi cumulativi sforano i limiti della futura flessibilità di finanziamento. Lo Stato ha anche sperimentato i gemelli digitali presso la stazione di Gadigal per migliorare la messa in servizio e la manutenzione degli asset.
Il Queensland registra il percorso di crescita più elevato, con un CAGR del 5.94% fino al 2031, stimolato dagli ammodernamenti della Bruce Highway, dai preparativi per il corridoio olimpico e dal programma Logan-Gold Coast Faster Rail. Lo stato implementa ammodernamenti orientati al trasporto merci per aumentare l'efficienza della catena di approvvigionamento, investendo al contempo in strade resistenti al clima nelle zone settentrionali soggette a cicloni. L'approfondimento del canale del porto di Brisbane e i pacchetti di interfaccia ferrovia-strada garantiscono ulteriormente la competitività commerciale.
Victoria si concentra sull'eliminazione dei colli di bottiglia nelle aree metropolitane attraverso i primi lavori del North East Link e del Suburban Rail Loop da 15.8 miliardi di dollari, mentre l'Australia Occidentale punta sulla connettività del settore delle risorse nell'ambito di METRONET e dell'iniziativa di trasporto di Pilbara. Il Territorio del Nord sfrutta gli investimenti nella difesa attraverso i corridoi DAR, e la Tasmania sfrutta l'interconnettore sottomarino Marinus per sostenere le ambizioni di esportazione di energie rinnovabili. Nel complesso, questi progetti integrano la specializzazione regionale e sostengono il profilo di crescita diversificato del mercato australiano delle costruzioni di infrastrutture di trasporto.
Panorama normativo
In Australia, la governance dei progetti infrastrutturali di trasporto si basa sul National Land Transport Act del 2014 e sul Federation Funding Agreement Schedule 2024-2029 sui progetti infrastrutturali di trasporto terrestre, che definiscono i requisiti di ammissibilità e gli obblighi di rendicontazione per i lavori stradali e ferroviari finanziati a livello federale. Infrastructure Australia rafforza la disciplina nell'esecuzione dei progetti attraverso un approccio di valutazione in due fasi e un sistema di garanzia di accesso per le proposte più significative, mentre la Dichiarazione di politica infrastrutturale del governo australiano (novembre 2023) inquadra l'allineamento degli investimenti attorno a produttività, resilienza, vivibilità e sostenibilità.
A partire dal 2025, il quadro normativo FFAS 2024-2029 introduce anche obblighi di rendicontazione, come l'utilizzo di materiale riciclato nei progetti applicabili, aumentando la visibilità della conformità tra le diverse giurisdizioni e i principali appaltatori. Nel 2026, un programma di revisione della politica nazionale in materia di concorrenza è stato utilizzato per supportare l'armonizzazione degli standard, compreso il riconoscimento di standard internazionali e di standard esteri affidabili, con l'obiettivo dichiarato di ridurre le barriere normative e i costi di conformità tra gli Stati, pur mantenendo i requisiti di garanzia per i principali programmi di trasporto.
Analisi della catena del valore
La catena del valore comprende l'ideazione del progetto (selezione di progetti federali e statali e sviluppo del business case), la pianificazione e la garanzia di qualità (valutazioni di Infrastructure Australia e approvazioni giurisdizionali), il finanziamento e l'approvvigionamento (predominanza di finanziamenti pubblici supportati da partenariati pubblico-privato e modelli commerciali collaborativi) e la realizzazione tramite appaltatori di primo livello e subappaltatori specializzati per gallerie, sistemi ferroviari, opere marittime e pacchetti di ingegneria civile. I contesti di appalto integrano sempre più i requisiti di partecipazione dell'industria australiana per gli appalti e le sovvenzioni finanziati dal governo superiori a 20 milioni di dollari australiani, e i finanziamenti federali per progetti stradali e ferroviari a partire da 7.5 milioni di dollari australiani includono i requisiti del Piano di partecipazione indigena, estendendo la conformità e la rendicontazione ai livelli di appaltatori e fornitori.
Gli input a monte includono aggregati, asfalto, acciaio, prefabbricati, componenti ferroviari, opere di interfaccia per il materiale rotabile, impianti e attrezzature e servizi professionali come progettazione, ingegneria geotecnica e digitale. La disponibilità di manodopera specializzata e i tempi di consegna dei materiali sono i vincoli più evidenti, che influenzano la sequenza, la suddivisione e l'allocazione dei rischi, e supportano un uso più ampio di approcci basati su costi obiettivo incentivati, condivisione dei costi/guadagni e coinvolgimento precoce dell'appaltatore. Il programma di infrastrutture ferroviarie e corridoi, compresi i pacchetti di Inland Rail e i grandi programmi metropolitani, continua a influenzare la domanda di ingegneria digitale, capacità di interoperabilità e reti di fornitura locali nell'ambito dell'AIP e dei relativi quadri di partecipazione.
Panorama competitivo
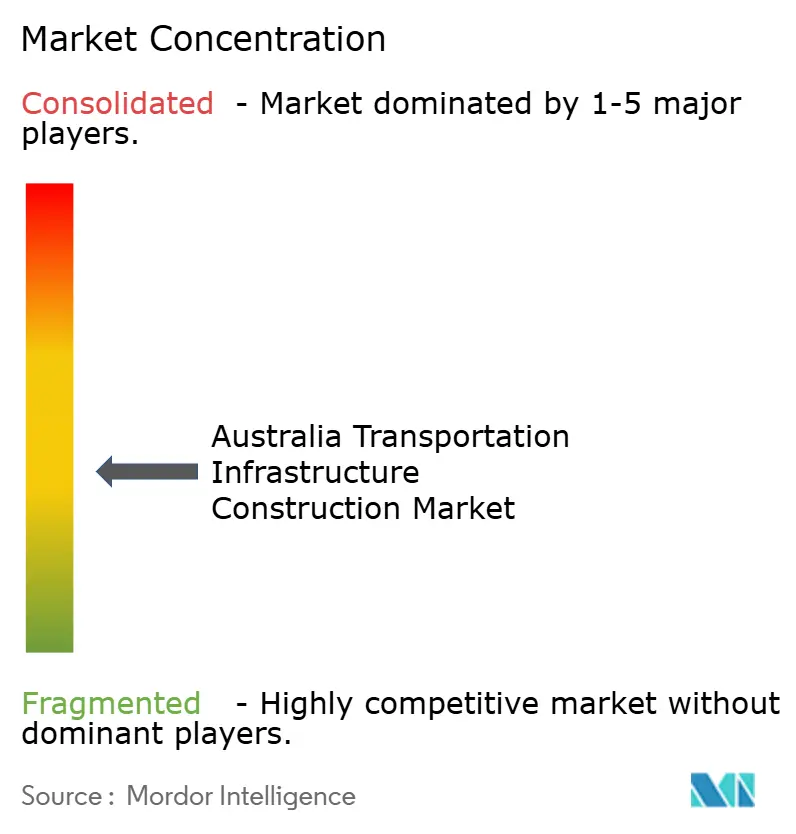
Il mercato rimane moderatamente frammentato, con un punteggio di 6 su una scala di concentrazione di 10 punti, poiché i primi cinque operatori detengono circa il 60% del valore aggregato. Appaltatori di primo livello come CPB Contractors, John Holland e Lendlease Engineering consolidano le proprie quote integrando capacità di progettazione, consegna e gestione che soddisfano le preferenze governative per gli appalti a interfaccia singola. L'acquisizione di Clough da parte di Webuild introduce ulteriori competenze nei settori delle opere di tunneling e idroelettrico, in linea con i requisiti di mobilità sostenibile.
Le imprese specializzate eccellono nei lavori marittimi, nei sistemi ferroviari e nella trasmissione ad alta tensione, consentendo joint venture che combinano profili di rischio e di portata complementari. La tecnologia del gemello digitale e la competenza BIM diventano criteri di selezione fondamentali, premiando gli offerenti in grado di fornire previsioni dei costi e sequenze di costruzione trasparenti. Le partnership per lo sviluppo della forza lavoro con gli istituti professionali attenuano la carenza di manodopera, mentre la costruzione modulare e le macchine automatiche per lo scavo di gallerie contribuiscono a compensare l'inflazione salariale.
L'aumento della resilienza climatica e la riduzione delle emissioni nelle valutazioni delle gare d'appalto incoraggiano gli appaltatori a modernizzare le flotte di macchinari con impianti a basse emissioni e a sperimentare macchinari alimentati a idrogeno o a gasolio rinnovabile. La maggiore severità delle compagnie assicurative in materia di esposizione a inondazioni e incendi accresce l'enfasi sulla progettazione adattiva, aprendo opportunità di consulenza per le società di consulenza ingegneristica integrate nei consorzi. Nel complesso, i dirigenti adottano portafogli bilanciati che spaziano da megaprogetti di alto profilo a progetti di ristrutturazione più piccoli per ridurre il rischio di volatilità del portafoglio ordini nel mercato australiano delle costruzioni di infrastrutture di trasporto.
Leader del settore delle costruzioni di infrastrutture di trasporto in Australia
-
Appaltatori CPB
-
Lendlease
-
Costruttori di Hutchinson
-
John Holland
-
Fulton Hogan
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: CPB Contractors e Nacap (JV) sono state selezionate da Seqwater per realizzare la Fase 1 del gasdotto Toowoomba-Warwick nel Queensland, per una lunghezza di 47 km. L'appalto incrementa il carico di lavoro di un'impresa edile di primo livello e garantisce la continuità delle risorse e la capacità dei subappaltatori nell'ambito dei programmi infrastrutturali del Queensland.
- Giugno 2026: UGL e CPB Contractors si sono aggiudicate un contratto Early Contractor Involvement (ECI) per il progetto dell'acciaieria di Swanbank nel Queensland, sviluppato da Future Forgeworks. L'ambito dell'ECI rafforza la capacità di pianificazione preliminare della costruzione e della realizzazione, applicabile a complesse interfacce civili e di servizi in prossimità delle infrastrutture di trasporto, spesso raggruppate in grandi corridoi.
- Agosto 2025: le società del gruppo CIMIC hanno inaugurato la sezione urbana della metropolitana di Sydney, realizzando 21 stazioni con un servizio automatizzato e coinvolgendo oltre 1,000 fornitori locali. Il completamento di un importante segmento operativo rafforza il ruolo dei grandi consorzi integrati nella realizzazione di infrastrutture ferroviarie complesse e supporta il continuo approvvigionamento di sistemi, stazioni e opere di urbanizzazione nell'ambito delle espansioni della metropolitana.
Ambito del rapporto sul mercato australiano delle costruzioni di infrastrutture per i trasporti
Il mercato della costruzione di infrastrutture di trasporto comprende attività di costruzione di strutture di trasporto stradali, ferroviarie, aeree e portuali marittime, che comporta la riforma delle costruzioni esistenti, la costruzione di nuove infrastrutture e l'ampliamento o la demolizione di progetti.
Una valutazione completa del mercato australiano delle costruzioni di infrastrutture di trasporto include una valutazione della panoramica del mercato economico, una stima delle dimensioni del mercato per i segmenti chiave e le tendenze emergenti nei segmenti di mercato nel rapporto. Il rapporto mette in luce le tendenze del mercato come fattori di crescita, restrizioni e opportunità in questo settore. Il panorama competitivo del mercato australiano delle costruzioni di infrastrutture di trasporto è rappresentato attraverso i profili di attori attivi e vitali. Il rapporto copre anche l’impatto di COVID-19 sul mercato e le proiezioni future.
Il mercato australiano della costruzione di infrastrutture di trasporto è segmentato per tipologia (strade, ferrovie, corsi d'acqua e compagnie aeree).
Il rapporto offre dimensioni del mercato e previsioni per il settore australiano della costruzione di infrastrutture di trasporto in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Roadways |
| Ferrovie |
| Airways |
| Porti e vie navigabili interne |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per geografia
| Nuovo Galles del Sud |
| Vittoria |
| Queensland |
| Australia Occidentale |
| Resto dell'Australia |
| Per tipo | Roadways |
| Ferrovie | |
| Airways | |
| Porti e vie navigabili interne | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per geografia | Nuovo Galles del Sud |
| Vittoria | |
| Queensland | |
| Australia Occidentale | |
| Resto dell'Australia |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato australiano delle costruzioni di infrastrutture di trasporto entro il 2031?
Si prevede che il mercato raggiungerà gli 32.6 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.68% a partire dal 2026.
Quale stato sta crescendo più velocemente nella costruzione di infrastrutture di trasporto?
Il Queensland registra il CAGR previsto più alto, pari al 5.94% fino al 2031, trainato dai lavori di ammodernamento della Bruce Highway e dai preparativi olimpici.
Qual è la sfida principale che si presenterà nel portare a termine il progetto nei prossimi due anni?
La grave carenza di manodopera qualificata, unita all'inflazione salariale, riduce la capacità di consegna, sottraendo circa l'1.1% al CAGR previsto.
In che modo i gemelli digitali influenzano i risultati dei progetti?
Gli obblighi governativi in materia di BIM e i progetti pilota di gemelli digitali nei progetti metropolitani e autostradali migliorano la certezza dei costi e la velocità di messa in servizio, consentendo ai primi utilizzatori di ottenere un vantaggio competitivo.


