

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
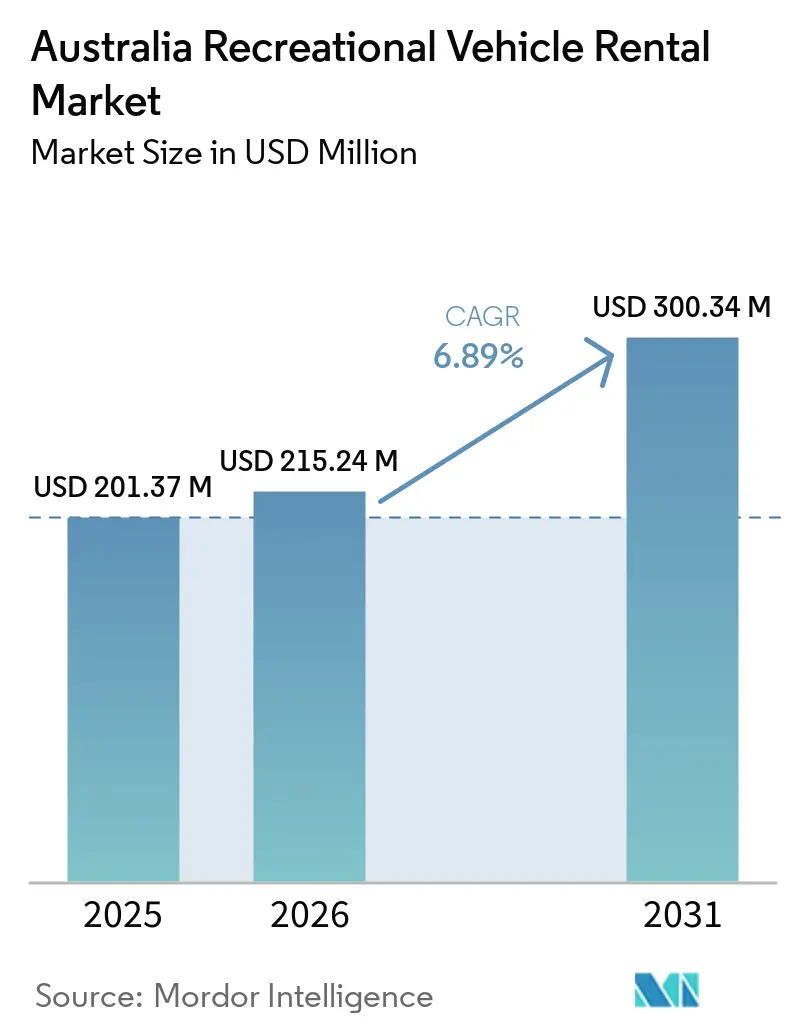
| Dimensione del mercato (2026) | USD 215.24 milioni |
| Dimensione del mercato (2031) | USD 300.34 milioni |
| Tasso di crescita (2026 - 2031) | 6.89% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato australiano del noleggio di veicoli ricreativi a cura di Mordor Intelligence
Il mercato australiano del noleggio di veicoli ricreazionali aveva un valore di 201.37 milioni di dollari nel 2025 e si stima che crescerà da 215.24 milioni di dollari nel 2026 a 300.34 milioni di dollari entro il 2031, con un CAGR del 6.89% durante il periodo di previsione (2026-2031). I viaggi in caravan e campeggio interni offrono al mercato australiano del noleggio di veicoli ricreazionali un'ampia base di domanda, mentre i visitatori stranieri aumentano la domanda di viaggi più lunghi in auto. Tourism Research Australia ha segnalato una forte attività di caravan e campeggio nel 2025, con viaggi concentrati nelle aree regionali dove i veicoli autonomi possono sostituire le limitate opzioni di alloggio [1] "Caravan and Camping Data", Tourism Research Australia, tra.gov.au. Gli operatori stanno rispondendo combinando depositi di accesso con punti di accesso regionali e utilizzando strumenti di prenotazione digitali per gestire la disponibilità dei veicoli. I costi più elevati di proprietà dei veicoli rendono inoltre il noleggio un'opzione accessibile per i viaggiatori che desiderano testare un veicolo ricreazionale prima di acquistarlo. L'offerta basata su piattaforme amplia la scelta, ma aumenta anche la pressione sugli operatori tradizionali affinché mantengano la coerenza del servizio e la disciplina dei prezzi.
Punti chiave del rapporto
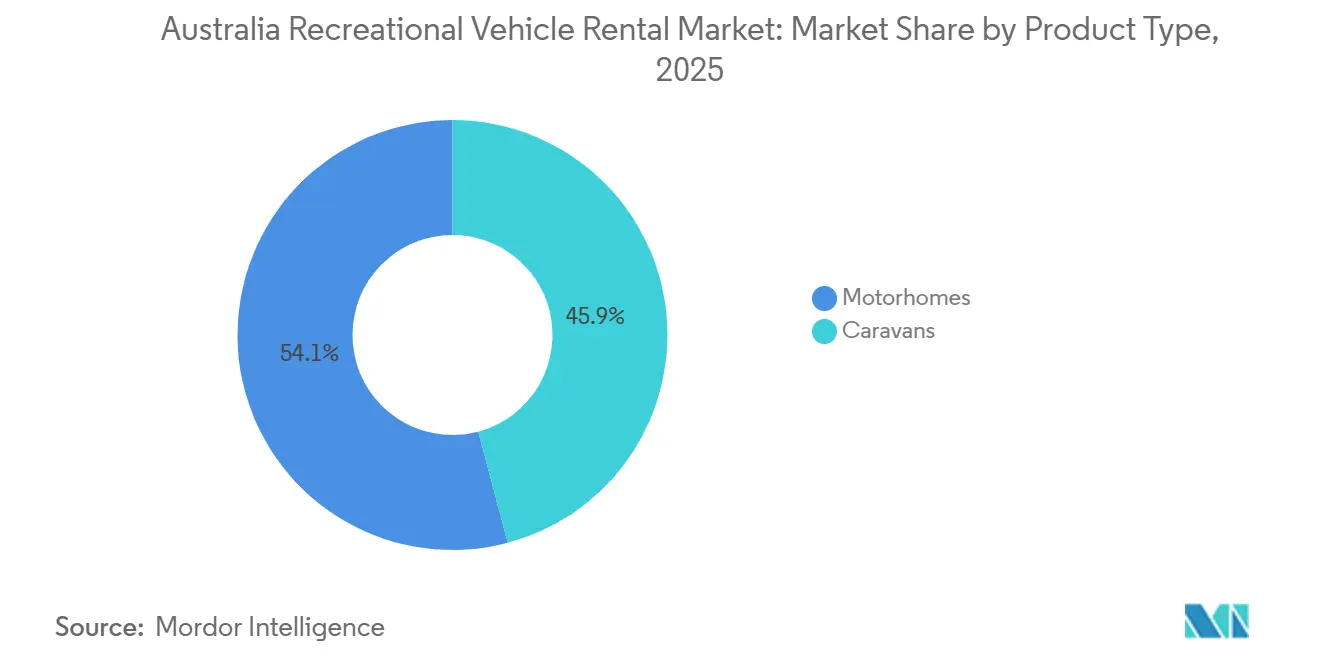
- Per tipologia di prodotto, i camper hanno registrato una quota del 54.14% e si prevede che registreranno il tasso di crescita più elevato, con un CAGR dell'8.66% fino al 2031.
- Per tipologia di fornitore di noleggio, gli operatori di flotte hanno detenuto il 71.86% dei ricavi nel 2025, mentre i proprietari privati e individuali saranno quelli a più rapida crescita, con un CAGR del 6.95% fino al 2031.
- Per tipologia di prenotazione, le prenotazioni online detenevano una quota del 62.86% nel 2025 e rappresentano il canale in più rapida crescita, con un CAGR dell'8.01% fino al 2031.
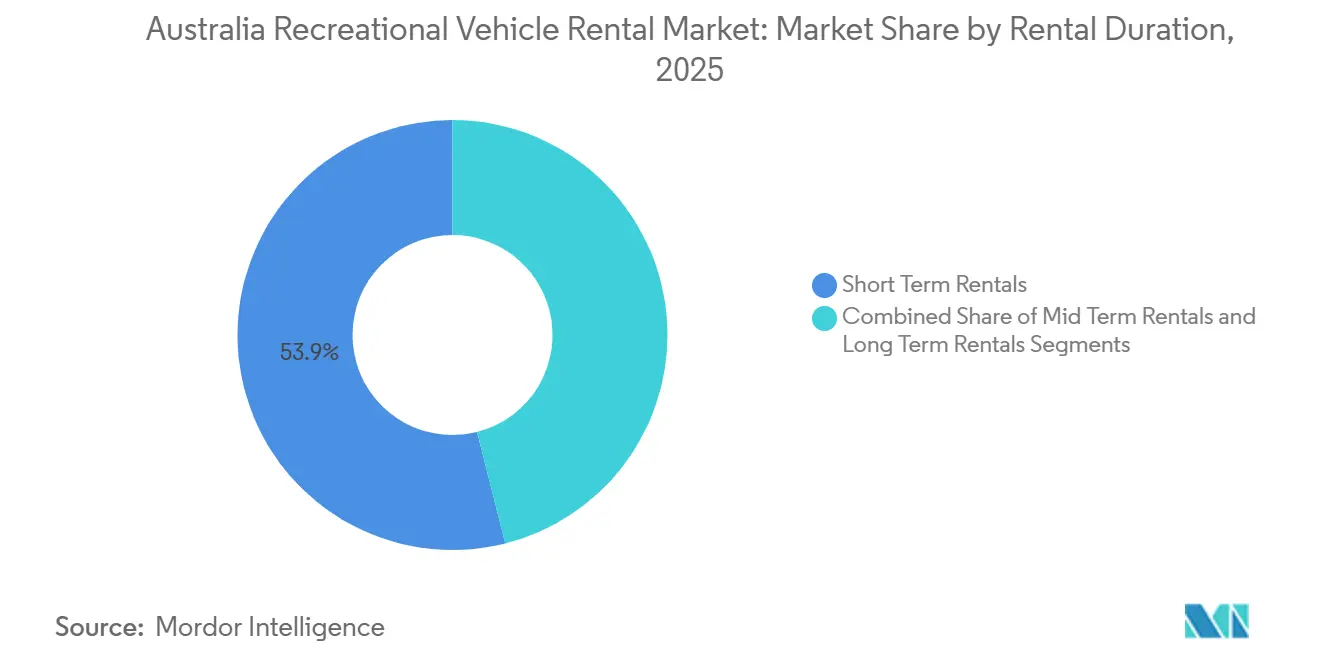
- In base alla durata del noleggio, gli affitti a breve termine hanno rappresentato il 53.94% del fatturato nel 2025, mentre gli affitti a medio termine sono quelli in più rapida crescita, con un CAGR dell'8.94% fino al 2031.
- Per tipologia di utilizzo, i viaggi in famiglia hanno rappresentato il 42.89% del fatturato nel 2025, mentre i viaggi dei nomadi digitali e di chi lavora da remoto registreranno il tasso di crescita più elevato, con un CAGR dell'8.94% fino al 2031.
- A livello regionale, il Nuovo Galles del Sud deteneva una quota del 35.14% nel 2025; si prevede che l'Australia Occidentale sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del noleggio di veicoli ricreativi in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Turismo esperienziale e domanda di viaggi | + 2.2% | Queensland, Nuovo Galles del Sud, Australia Occidentale | A breve termine (≤ 2 anni) |
| Ripresa degli arrivi di visitatori internazionali | + 1.4% | Nuovo Galles del Sud, Queensland, Australia Occidentale | A breve termine (≤ 2 anni) |
| Liquidità della piattaforma peer-to-peer | + 1.0% | Nuovo Galles del Sud, Victoria | Medio termine (2-4 anni) |
| Domanda di "prova prima di acquistare" | + 0.8% | Queensland, Victoria, Nuovo Galles del Sud | Medio termine (2-4 anni) |
| Vacanze nazionali più brevi | + 0.6% | Nuovo Galles del Sud, Victoria, Queensland sud-orientale | A breve termine (≤ 2 anni) |
| Premiumizzazione dei veicoli connessi | + 0.4% | Nuovo Galles del Sud, Victoria | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Turismo esperienziale su strada e domanda di viaggi regionali
I viaggi di piacere su strada continuano a sostenere il mercato australiano del noleggio di veicoli ricreazionali, poiché i viaggiatori possono pianificare i propri itinerari e orari. Nel 2025, i viaggi in caravan e in campeggio hanno registrato una forte presenza a livello regionale, alimentando la domanda anche al di fuori delle principali città. I veicoli autonomi sono utili laddove la capacità ricettiva è limitata o quando i viaggiatori desiderano cambiare spesso località. Questa tendenza incoraggia gli operatori a considerare punti di ritiro regionali, oltre ai depositi aeroportuali e urbani. Inoltre, favorisce una varietà di tipologie di veicoli adatti a percorsi costieri, regioni vinicole e tour in aree remote. I corridoi urbani beneficiano di brevi soggiorni nazionali, mentre gli itinerari regionali più lunghi possono aumentare il numero di giorni di noleggio per prenotazione.
Ripresa degli arrivi di visitatori internazionali
Il turismo in entrata rimane importante per il mercato australiano del noleggio di veicoli ricreazionali, poiché i visitatori stranieri spesso necessitano di trasporto e alloggio in un'unica prenotazione. L'Ufficio australiano di statistica ha registrato 8,402,400 arrivi di visitatori, con una crescita del 5.5% degli arrivi di visitatori a breve termine durante l'anno finanziario 2024-25.[2]"Arrivi e partenze dall'estero, Australia - anno finanziario 2024-25", Ufficio australiano di statistica, abs.gov.auI viaggiatori internazionali iniziano spesso i loro viaggi nelle città di transito prima di proseguire lungo itinerari turistici consolidati. Questo comportamento favorisce gli operatori in grado di offrire procedure di prelievo chiare, un'assistenza stradale affidabile e veicoli adatti a itinerari di più settimane. Il Nuovo Galles del Sud, il Queensland e l'Australia Occidentale rimangono particolarmente rilevanti perché combinano importanti punti di arrivo con aree turistiche ben note. La ripresa offre inoltre agli operatori un motivo per mantenere informazioni di prenotazione multilingue e materiale informativo chiaro sui veicoli.
Liquidità della piattaforma peer-to-peer e monetizzazione dei camper inattivi
Le piattaforme peer-to-peer aumentano l'offerta nel mercato australiano del noleggio di veicoli ricreazionali senza che ogni veicolo debba essere di proprietà di una società di noleggio. I proprietari privati possono utilizzare queste piattaforme per ricavare un reddito da veicoli che altrimenti rimarrebbero inutilizzati. Questo modello offre ai noleggiatori l'accesso a una gamma più ampia di configurazioni, località e fasce di prezzo. Inoltre, incoraggia gli operatori già affermati a migliorare la disponibilità online, i tempi di risposta e l'assistenza clienti. I servizi gestiti possono ridurre l'onere pratico per i proprietari che desiderano assistenza per la consegna, la pulizia e le prenotazioni. Con lo sviluppo di questi servizi, la distinzione tra l'offerta privata e quella gestita professionalmente diventa meno netta.
La richiesta di provare i veicoli prima dell'acquisto è in aumento tra i potenziali acquirenti di camper.
L'utilizzo di un veicolo a noleggio può aiutare i potenziali acquirenti a capire come si comporta durante viaggi reali prima di procedere all'acquisto. Questo aspetto è ancora più rilevante quando i prezzi dei veicoli, i costi di manutenzione e di rimessaggio rendono più difficile tornare indietro sulla decisione di acquisto. La Caravan Industry Association of Australia ha descritto un contesto produttivo mutato dopo la normalizzazione della domanda post-pandemia. I programmi di noleggio collegati alle concessionarie possono collegare l'esperienza di viaggio al percorso di acquisto. Alcuni clienti che noleggiano un veicolo e che in seguito lo acquistano potrebbero tornare come proprietari, mettendolo a disposizione tramite una piattaforma. Questo collegamento può garantire la disponibilità dell'offerta anche quando il cliente originario non usufruisce più del servizio di noleggio.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Utilizzo stagionale e volatilità dei tempi di inattività della flotta | -0.8% | Queensland, Tasmania, Territorio del Nord | A breve termine (≤ 2 anni) |
| Costi operativi elevati | -0.6% | il | Medio termine (2-4 anni) |
| Infrastrutture di ricarica e parcheggio notturno limitati. | -0.4% | Australia Occidentale, Territorio del Nord, Australia Meridionale | A lungo termine (≥ 4 anni) |
| Rischio di valore residuo derivante dalla liquidazione rapida della flotta | -0.3% | Queensland, Nuovo Galles del Sud | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Utilizzo stagionale e volatilità dei tempi di inattività della flotta
La stagionalità rimane un limite pratico per il mercato australiano del noleggio di veicoli ricreazionali, poiché la domanda aumenta notevolmente durante le festività e i periodi di bel tempo. Un veicolo completamente prenotato in estate potrebbe avere un utilizzo limitato nei mesi più tranquilli. Ciò rende difficile la pianificazione della flotta, in quanto gli operatori devono bilanciare le prenotazioni perse nei periodi di punta con i tempi di inattività fuori stagione. Le differenze regionali sono importanti, soprattutto nelle destinazioni sensibili alle condizioni meteorologiche e nelle aree con una finestra di turismo concentrata nella stagione secca. Viaggi a medio termine, alloggi per la forza lavoro e alloggi di emergenza possono creare un utilizzo al di fuori del tradizionale calendario turistico. Questi usi alternativi possono migliorare l'utilizzo, ma non eliminano la necessità di un'attenta pianificazione dei prezzi stagionali e di un'allocazione della flotta oculata.
Elevati costi di assicurazione, manutenzione e gestione del deposito.
Assicurazione, riparazioni, pulizia e gestione dei depositi possono limitare la redditività dell'espansione della flotta nel mercato australiano del noleggio di veicoli ricreazionali. Valori di sostituzione più elevati e riparazioni più complesse possono aumentare i costi di manutenzione dei veicoli pronti per il noleggio. I depositi di accesso richiedono inoltre posizioni facilmente raggiungibili, personale qualificato e procedure di consegna rapide. Gli operatori con diverse categorie di veicoli devono gestire un maggior numero di ricambi, esigenze di assistenza e requisiti di consegna. Queste condizioni favoriscono le aziende che possono ripartire i costi fissi su una flotta e una base di prenotazioni più ampie. Possono anche incoraggiare partnership, una copertura regionale selettiva e un controllo più rigoroso dell'età e dell'utilizzo della flotta.
Analisi del segmento
Per tipologia di prodotto: Camper che supportano i viaggi indipendenti
Nel 2025 i camper hanno conquistato una quota di mercato del 54.14% e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'8.66% fino al 2031, diventando così il segmento di prodotto a più rapida crescita nel mercato australiano del noleggio di veicoli ricreazionali. Il loro fascino deriva dalla capacità di combinare le funzioni di pernottamento, cucina e viaggio in un'unica unità. Famiglie, pensionati e turisti internazionali apprezzano l'indipendenza offerta da un veicolo autonomo. Gli operatori offrono una gamma di configurazioni per soddisfare diverse durate di viaggio, livelli di esperienza di guida ed esigenze di comfort. Un veicolo adatto riduce gli inconvenienti durante il viaggio e contribuisce a generare feedback positivi da parte dei clienti.
Le roulotte rimangono un'opzione complementare per i viaggiatori che possiedono già un veicolo trainante adatto. Le roulotte tradizionali, le roulotte a ralla, le roulotte con tetto a soffietto, le roulotte fuoristrada e i modelli ibridi rispondono a diverse esigenze di viaggio. Le roulotte consentono ai viaggiatori di allestire un alloggio e utilizzare il veicolo trainante separatamente per gli spostamenti locali. Le società di noleggio possono comunicare queste differenze attraverso raccomandazioni specifiche per ogni itinerario e materiale informativo pratico. Un'ampia gamma di modelli permette ai fornitori di soddisfare le esigenze di weekend, vacanze in famiglia e tour in zone remote, mantenendo le roulotte rilevanti nel mercato australiano del noleggio di veicoli ricreazionali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla tipologia di fornitore di noleggio: gli operatori di flotte garantiscono uniformità, mentre l'offerta privata amplia la scelta.
Nel 2025, gli operatori di flotte detenevano il 71.86% della quota di mercato australiana per il noleggio di veicoli ricreazionali. Questa posizione di rilievo riflette reti di depositi consolidate, marchi riconosciuti e processi standardizzati per il ritiro, l'assistenza e la restituzione dei veicoli. I grandi operatori offrono ai viaggiatori condizioni dei veicoli prevedibili e assistenza stradale, con sedi in aeroporto e in città utili per chi inizia un viaggio in autonomia. Possedere una flotta richiede investimenti considerevoli, ma offre agli operatori il controllo sulla manutenzione e sull'esperienza del cliente, che rimane un vantaggio competitivo significativo sul mercato.
I proprietari privati e individuali sono stati identificati come il gruppo di fornitori in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.95% fino al 2031. Le piattaforme peer-to-peer consentono ai proprietari di raggiungere i noleggiatori senza dover creare i propri sistemi di prenotazione, aumentando l'offerta in località con una copertura limitata da parte delle flotte convenzionali. Sistemi di pagamento, strumenti di verifica della disponibilità e prodotti assicurativi rendono questo modello pratico, sebbene la qualità del servizio possa variare. Le piattaforme necessitano di standard chiari per le condizioni del veicolo, l'assistenza e la consegna al fine di soddisfare le aspettative dei viaggiatori.
Per tipologia di prenotazione: la prenotazione online migliora la disponibilità e la pianificazione.
Nel 2025, le prenotazioni online rappresentavano il 62.86% del mercato e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'8.01% fino al 2031, diventando così il canale di prenotazione con la crescita più rapida tra quelli dichiarati. I canali digitali consentono ai viaggiatori di confrontare le opzioni dei veicoli, i luoghi di ritiro, le date di viaggio e i servizi inclusi prima di confermare la prenotazione. Offrono inoltre agli operatori un modo diretto per aggiornare la disponibilità quando un veicolo viene restituito, riparato o spostato tra depositi, migliorando così l'utilizzo delle flotte che operano in diverse località. Gli strumenti online sono particolarmente utili per i viaggiatori che pianificano dall'estero o che organizzano itinerari con più tappe. Gli annunci sulle piattaforme estendono questa funzionalità anche ai proprietari privati che altrimenti non potrebbero raggiungere un vasto pubblico. La qualità della funzionalità di ricerca, la disponibilità di informazioni e l'assistenza clienti possono influenzare il tasso di conversione tanto quanto il prezzo di noleggio, rendendo la progettazione dei servizi digitali rilevante sia per le prestazioni operative che per l'acquisizione di clienti.
La prenotazione offline rimane utile per i clienti che preferiscono parlare con qualcuno prima di scegliere un veicolo. I team telefonici e i depositi fisici possono fornire assistenza per viaggi più lunghi, esigenze particolari relative ai veicoli e domande sul traino o sui viaggi in zone remote. Queste interazioni sono particolarmente importanti per i viaggiatori più anziani, i clienti aziendali e coloro che non conoscono le strade australiane. Un approccio ibrido consente a ciascun canale di prenotazione di soddisfare esigenze specifiche del cliente. I viaggi brevi e semplici possono essere gestiti in modo efficiente online, mentre le prenotazioni più lunghe possono beneficiare di un supporto personalizzato prima della partenza. I depositi fisici possono concentrarsi sull'orientamento, sugli upgrade e sulla consegna del veicolo, consentendo agli operatori di impiegare il personale dove ha maggiore valore.
In base alla durata del noleggio: i viaggi a medio termine creano un modello di utilizzo diverso
Nel 2025, i noleggi a breve termine hanno rappresentato il 53.94% del fatturato, mentre si prevede che i noleggi a medio termine registreranno un tasso di crescita annuo composto (CAGR) dell'8.94% fino al 2031. I soggiorni brevi rimangono importanti perché i fine settimana lunghi, le vacanze scolastiche e gli eventi locali generano una domanda concentrata, fornendo una base di volume per molte flotte. I viaggi a medio termine generano più giorni per prenotazione e riducono i cambi di veicolo a parità di periodo di utilizzo, risultando adatti ai viaggiatori che desiderano esplorare diverse regioni senza dover cambiare alloggio. Un mix di durate adeguato riduce la dipendenza da un numero limitato di fine settimana ad alta domanda e aiuta i depositi a programmare pulizie, ispezioni e manutenzione in modo più coerente. La domanda di noleggi a medio termine è legata alla flessibilità del lavoro da remoto, ai viaggi nazionali più lunghi e agli itinerari internazionali più prolungati, creando una domanda di connettività, spazio di stoccaggio pratico, alimentazione elettrica affidabile e sistemazioni per dormire confortevoli.
Il noleggio a lungo termine rappresenta ancora una parte minore, ma strategicamente utile, del mix di durate di utilizzo. Progetti aziendali, alloggi per la forza lavoro, interventi in caso di calamità e viaggi prolungati in località remote possono generare domanda di noleggio a lungo termine, sebbene possano limitare la disponibilità dei veicoli durante i periodi di punta del turismo. Chi utilizza il veicolo per periodi prolungati tende a privilegiare l'affidabilità e le caratteristiche pratiche rispetto alle finiture di lusso, con serbatoi più capienti, soluzioni per dormire resistenti e sistemi di alimentazione efficienti che spesso contano più degli aggiornamenti estetici. I fornitori in grado di soddisfare queste esigenze possono raggiungere clienti al di fuori del segmento turistico tradizionale, offrendo una soluzione per un utilizzo più stabile quando la domanda di servizi turistici è discontinua.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di utilizzo: la domanda familiare genera volumi elevati, mentre il lavoro a distanza amplia i casi d'uso.
Nel 2025, i viaggi in famiglia hanno rappresentato il 42.89% del fatturato, mentre i viaggi di nomadi digitali e di chi lavora da remoto hanno registrato un tasso di crescita annuo composto (CAGR) dell'8.94% fino al 2031. I viaggi in famiglia beneficiano della possibilità di trasportare persone, cibo e attrezzature in un unico mezzo di trasporto. I periodi di vacanza scolastica generano un'elevata domanda di camper più grandi e di caravan con layout pratici. La possibilità di cucinare in autonomia consente alle famiglie di gestire il budget e le abitudini di viaggio, mentre questo formato permette di scegliere destinazioni meno dipendenti dalla disponibilità degli hotel. Queste caratteristiche rendono i viaggi in famiglia una base solida per il mercato australiano del noleggio di veicoli ricreazionali. I fornitori possono rafforzare la loro offerta per le famiglie comunicando chiaramente i dettagli relativi alla configurazione dei letti, alle opzioni per i seggiolini per bambini, allo spazio di stivaggio e alle dotazioni della cucina. Questi dettagli pratici possono influenzare le decisioni dei clienti più delle descrizioni generiche dei veicoli. Procedure di ritiro affidabili sono particolarmente importanti quando le famiglie iniziano i viaggi durante i periodi di vacanza più affollati.
Coppie e gruppi contribuiscono alla domanda di veicoli di diverse dimensioni e stili di viaggio. I camper compatti possono essere adatti alle coppie che desiderano un viaggio on the road senza intoppi, mentre i gruppi possono prenotare più unità per itinerari o eventi condivisi. Le modalità di prenotazione variano in base alla destinazione, al periodo dell'anno e al livello di attività previsto. I fornitori possono soddisfare queste esigenze fornendo informazioni chiare sulla capacità e opzioni di veicoli flessibili. Una varietà di tipologie di utenti finali riduce la dipendenza da un unico profilo di viaggiatore. I viaggi dei nomadi digitali e di chi lavora da remoto sono stati la categoria di utenti finali dichiarata in più rapida crescita. Alcuni viaggiatori cercano soggiorni più lunghi che combinino lavoro e spostamenti regionali, aumentando l'importanza della connettività, dell'alimentazione elettrica, dello spazio interno e di un servizio di assistenza affidabile. Questo caso d'uso può generare domanda anche al di fuori dei periodi di vacanze scolastiche.
Analisi geografica
Nel 2025, il Nuovo Galles del Sud rappresentava il 35.14% della quota di mercato australiana del noleggio di veicoli ricreazionali. Sydney è un importante punto di arrivo per i visitatori e un pratico punto di partenza per viaggi in auto nella regione, con accesso a percorsi costieri, regioni interne e destinazioni per brevi soggiorni. Gli arrivi di visitatori hanno continuato a riprendersi durante l'anno finanziario 2024-25, sostenendo la domanda nelle principali località di accesso. Anche il Victoria e il Queensland rimangono importanti, poiché Melbourne, Brisbane, la Gold Coast e Cairns collegano i viaggiatori con itinerari stradali consolidati, richiedendo una vasta gamma di veicoli per viaggi sia brevi che lunghi.
L'Australia Occidentale ha registrato un tasso di crescita annuo composto (CAGR) del 7.95% fino al 2031, risultando il mercato statale con la crescita più rapida tra quelli dichiarati, con itinerari a lunga distanza che privilegiano i veicoli autonomi. L'Australia Meridionale attrae viaggiatori diretti verso i paesaggi interni e le regioni vinicole, mentre la geografia compatta della Tasmania si presta a viaggi su strada con più destinazioni. Il Territorio del Nord segue un andamento tipico della stagione secca, incentrato sui parchi nazionali, e il Territorio della Capitale Australiana funge principalmente da luogo di sosta breve e di transito.
I trasporti regionali creano opportunità che vanno oltre i più grandi depositi urbani. Gli operatori devono adeguare le capacità dei veicoli alle condizioni del percorso pianificato, in particolare nell'Australia Occidentale, nel Territorio del Nord e in altre aree remote, dove è fondamentale informare i clienti sulla disponibilità di carburante, sulle condizioni stradali e sulle comunicazioni. Una maggiore presenza regionale migliora la comodità, ma solleva sfide in termini di assistenza e riposizionamento, rendendo la strategia geografica strettamente legata alla capacità operativa.
Panorama competitivo
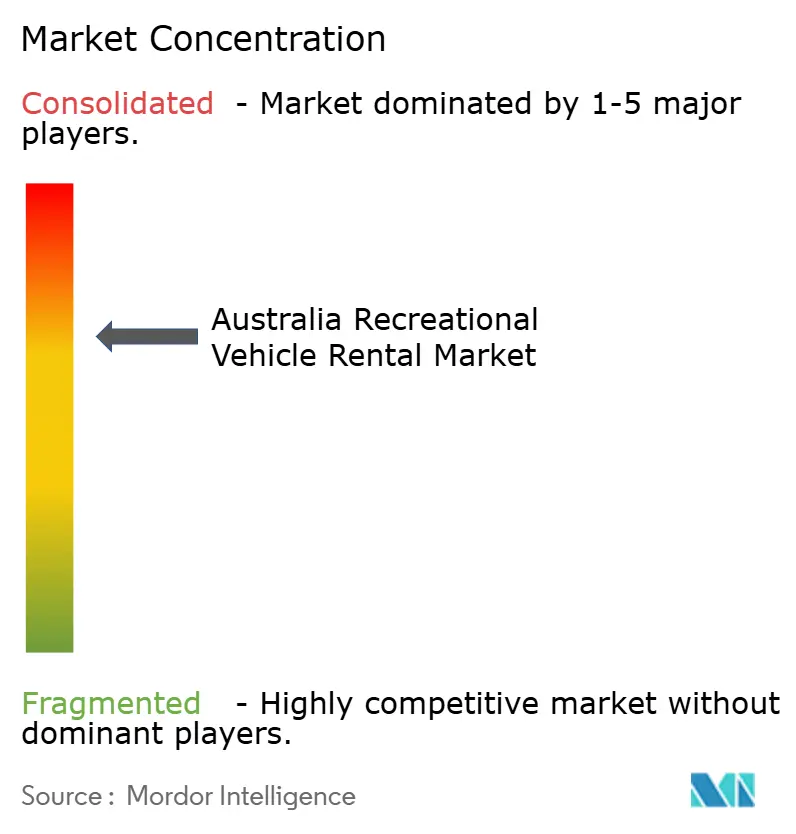
Il mercato australiano del noleggio di veicoli ricreazionali è moderatamente consolidato, con i grandi operatori che beneficiano delle economie di scala, mentre i fornitori regionali e le piattaforme mantengono margini di concorrenza. Tourism Holdings Limited gestisce diversi marchi rinomati, rivolti a diverse fasce di prezzo e tipologie di veicoli. La sua posizione è stata rafforzata dalla fusione con Apollo Tourism & Leisure, operazione che la Commissione australiana per la concorrenza e i consumatori (ACCC) ha gestito attraverso un processo di autorizzazione che includeva requisiti di cessione della flotta. I grandi operatori di flotte beneficiano di depositi consolidati, sistemi di manutenzione e assistenza stradale, il che rende l'affidabilità e l'accesso alla rete fattori competitivi fondamentali.
Le piattaforme digitali introducono una forma di concorrenza diversa, aggregando veicoli di proprietà privata. Camplify, ad esempio, mette in contatto proprietari di veicoli, noleggiatori e concessionari, riducendo gli sforzi dei proprietari e offrendo ai noleggiatori un'esperienza di consegna più strutturata. Questo spinge gli operatori di flotte a offrire comode prenotazioni online e standard di servizio chiari. Gli operatori regionali competono grazie alla conoscenza dei percorsi locali, alla posizione strategica o alla disponibilità di veicoli specifici per area. La dimensione della flotta da sola non determina la posizione competitiva, poiché anche la qualità del servizio, gli strumenti digitali e la copertura locale influenzano la scelta del cliente.
La concorrenza è plasmata dall'equilibrio tra flotte ad alta intensità di capitale e un'offerta flessibile di aziende private quotate in borsa. Le aziende più grandi negoziano con i fornitori e gestiscono ampie reti di assistenza, mentre i fornitori più piccoli rispondono più rapidamente alle esigenze di viaggio locali. Le piattaforme possono aggiungere veicoli rapidamente durante i periodi di punta, ma devono mantenere la fiducia dei clienti nonostante le diverse condizioni dei veicoli. La capacità di un fornitore di offrire un'esperienza affidabile, dalla prenotazione alla restituzione del veicolo, rimane fondamentale per la fidelizzazione della clientela, supportando una struttura di mercato moderatamente consolidata.
Leader del settore del noleggio di veicoli ricreativi in Australia
-
Turismo Holdings Limited
-
Società a responsabilità limitata
-
Gruppo JUCY
-
Cruisin' Motorhomes Pty Ltd
-
Autobarn dei viaggiatori
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Tasvanlife, un'azienda tasmaniana di noleggio camper, ha lanciato i primi camper completamente elettrici in Australia, basati sul furgone Farizon SV con una batteria da 82 kWh e un'autonomia WLTP di 319 km. Tra le caratteristiche figurano un piano cottura a induzione, un grande frigorifero, un bollitore elettrico, un lavello con allaccio idraulico, una doccia esterna e un riscaldatore elettrico da 2 kW.
- Novembre 2025: Thrifty ha ampliato la sua flotta nel Territorio del Nord con 25 camper Mitsubishi Triton GSR 4×4, offrendo ai viaggiatori maggiori opzioni per esplorare le zone remote dell'Australia.
- Novembre 2025: B Group ha acquisito una partecipazione del 12.7% in Camplify, una piattaforma australiana per il noleggio di camper, con un'operazione multimilionaria, integrando i servizi di Camplify nella rete di JB e offrendo noleggi gestiti presso concessionari selezionati.
Ambito del rapporto sul mercato australiano del noleggio di veicoli ricreativi
Il rapporto analizza il mercato in base a tipologia di prodotto, tipologia di fornitore di noleggio, tipologia di prenotazione, durata del noleggio, utilizzo finale e regione. Per tipologia di prodotto, il mercato è segmentato in camper (camper di classe A, camper di classe B e camper di classe C) e roulotte (roulotte tradizionali, roulotte a quinta ruota, roulotte con tetto a soffietto, roulotte fuoristrada e roulotte ibride). Per tipologia di fornitore di noleggio, il mercato è segmentato in operatori di flotte (operatori di flotte nazionali e operatori di flotte regionali) e proprietari privati e individuali (piattaforme di noleggio peer-to-peer e proprietari individuali indipendenti). Per tipologia di prenotazione, il mercato è segmentato in prenotazioni online (siti web diretti degli operatori, agenzie di viaggi online (OTA) e siti di noleggio peer-to-peer) e prenotazioni offline (prenotazioni telefoniche e sportelli fisici/accesso diretto). In base alla durata del noleggio, il mercato è segmentato in noleggi a breve termine (1-7 giorni), noleggi a medio termine (8-30 giorni) e noleggi a lungo termine (oltre 30 giorni). In base all'utilizzo finale, il mercato è segmentato in viaggi in famiglia, viaggi di coppia, viaggi di gruppo, viaggi in solitaria e con zaino in spalla, viaggi di nomadi digitali e lavoro da remoto, eventi, festival e viaggi sportivi, e viaggi aziendali, di progetto e legati al lavoro. In base alla regione, il mercato è segmentato in Nuovo Galles del Sud, Victoria, Queensland, Australia Occidentale, Australia Meridionale, Tasmania, Territorio della Capitale Australiana e Territorio del Nord. Le previsioni di mercato sono fornite in termini di valore (USD).
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di noleggio di veicoli ricreazionali in Australia?
I viaggi in auto all'interno del paese, il turismo regionale e la ripresa dei viaggi in entrata sostengono la domanda. Anche viaggiare in autonomia è utile quando le opzioni di alloggio sono limitate.
Quale prodotto di noleggio di veicoli ricreazionali sta crescendo più rapidamente in Australia?
I camper hanno registrato il tasso di crescita più elevato tra i prodotti dichiarati, con un CAGR dell'8.66% fino al 2031.
Perché i viaggiatori scelgono un camper o un furgone camperizzato in Australia?
Un camper o un furgone camperizzato combinano trasporto, spazio per dormire e angolo cottura, consentendo viaggi flessibili con più tappe.
Che ruolo svolgono le piattaforme peer-to-peer nel noleggio di veicoli ricreazionali?
Le piattaforme peer-to-peer mettono in contatto proprietari privati con chi desidera noleggiare un'auto e possono ampliare la scelta dei veicoli, la disponibilità locale e le opzioni di prezzo.


