

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.17 miliardo di dollari |
| Dimensione del mercato (2031) | 4.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.90% CAGR |
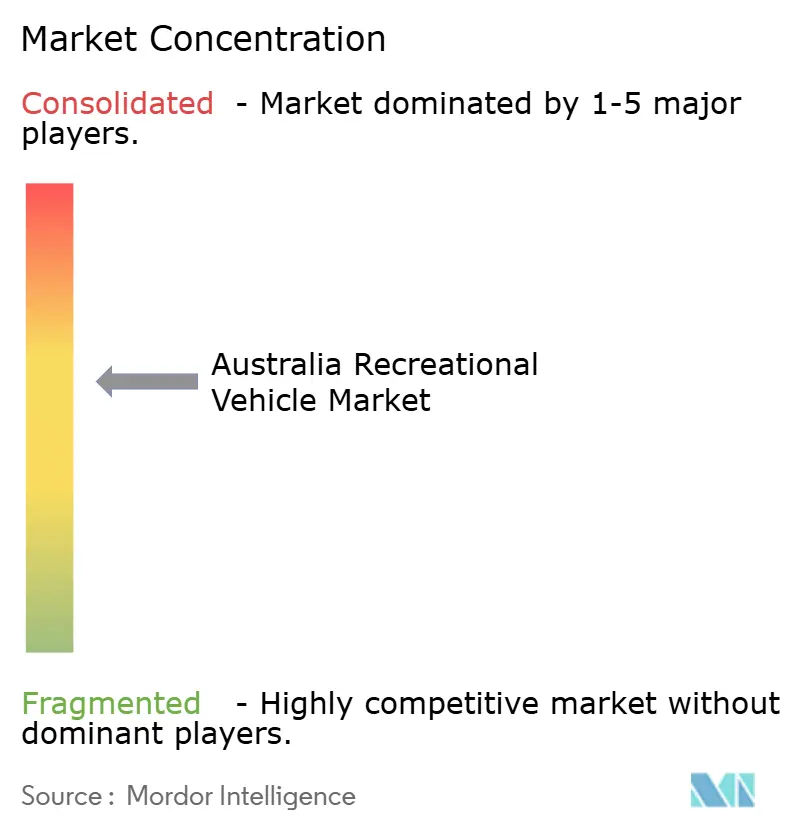
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato australiano dei veicoli ricreativi di Mordor Intelligence
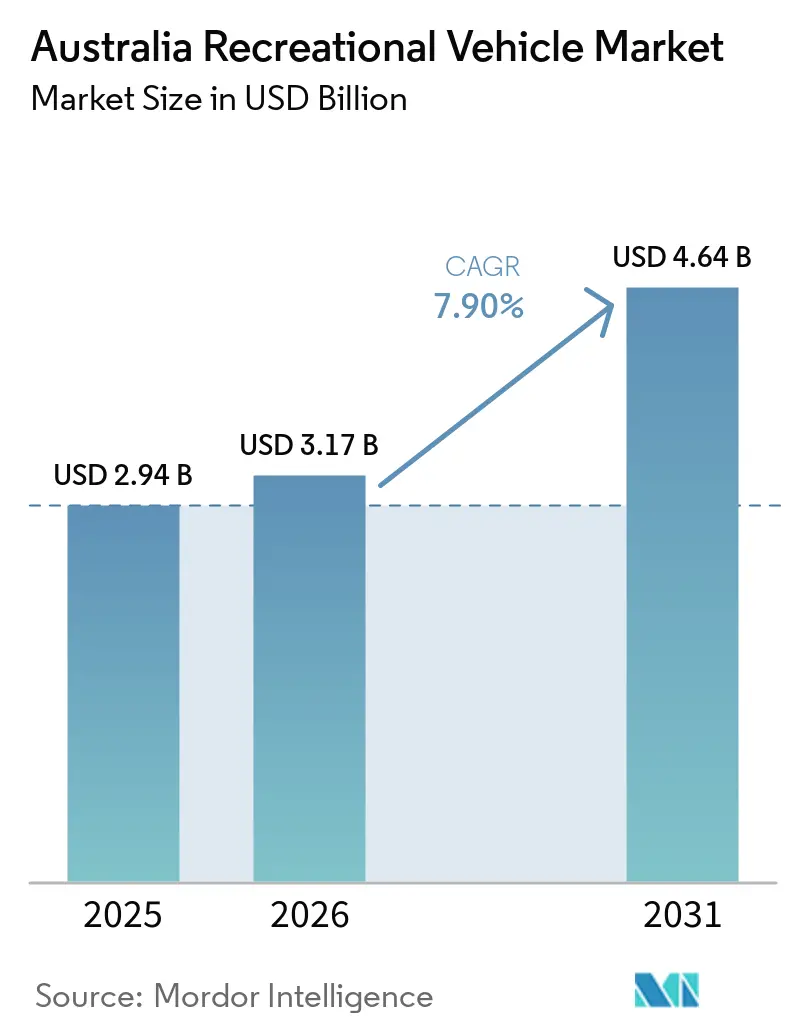
Si prevede che il mercato australiano dei veicoli ricreazionali crescerà da 2.94 miliardi di dollari nel 2025 e 3.17 miliardi di dollari nel 2026 a 4.64 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.90% tra il 2026 e il 2031. La crescente diffusione del turismo su strada interno, il potere d'acquisto dei pensionati e la flessibilità lavorativa offerta dai veicoli ibridi stanno incrementando le immatricolazioni, nonostante la produzione locale sia alle prese con carenze di telai e limitazioni di manodopera. Le importazioni colmano ormai la maggior parte delle lacune nell'offerta e orientano il mix di modelli verso allestimenti di fascia alta che garantiscono margini di profitto più elevati per i concessionari. Allo stesso tempo, i gestori di campeggi stanno investendo in piazzole attrezzate e servizi di "glamping" per ottenere tariffe notturne più elevate, mentre le discussioni a livello federale e statale su sconti e agevolazioni fiscali per il lusso segnalano ulteriori opportunità di crescita per i veicoli prodotti localmente. L'inasprimento dei criteri di concessione del credito rimane il principale ostacolo a breve termine, tuttavia i pensionati con disponibilità liquide e gli acquirenti di flotte aziendali continuano a sostenere la domanda di roulotte e camper di alta gamma.
Punti chiave del rapporto
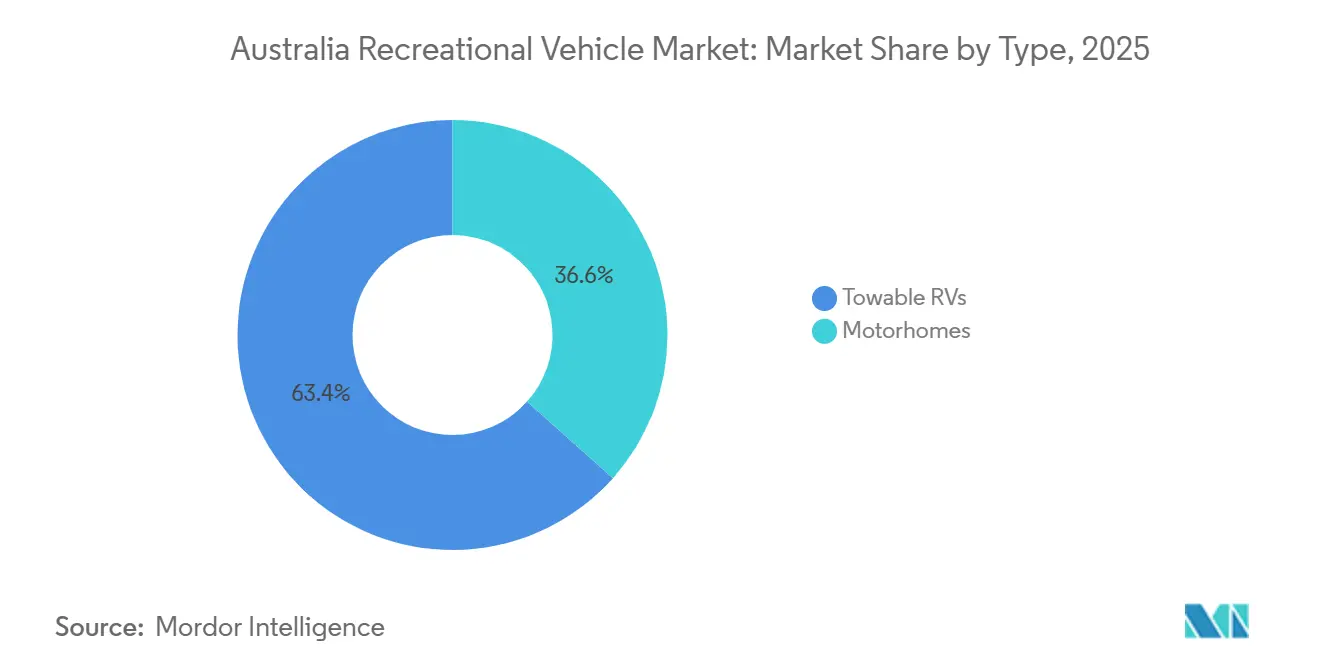
- Per tipologia, nel 2025 le roulotte trainabili hanno conquistato il 63.37% della quota di mercato dei veicoli ricreazionali australiani, mentre i camper stanno crescendo a un CAGR del 8.22% entro il 2031.
- Per applicazione, gli acquirenti privati hanno dominato il mercato australiano dei veicoli ricreativi, rappresentando il 78.17% delle dimensioni del mercato nel 2025; le flotte commerciali a noleggio hanno registrato l'espansione più rapida, con un CAGR del 8.19% fino al 2031.
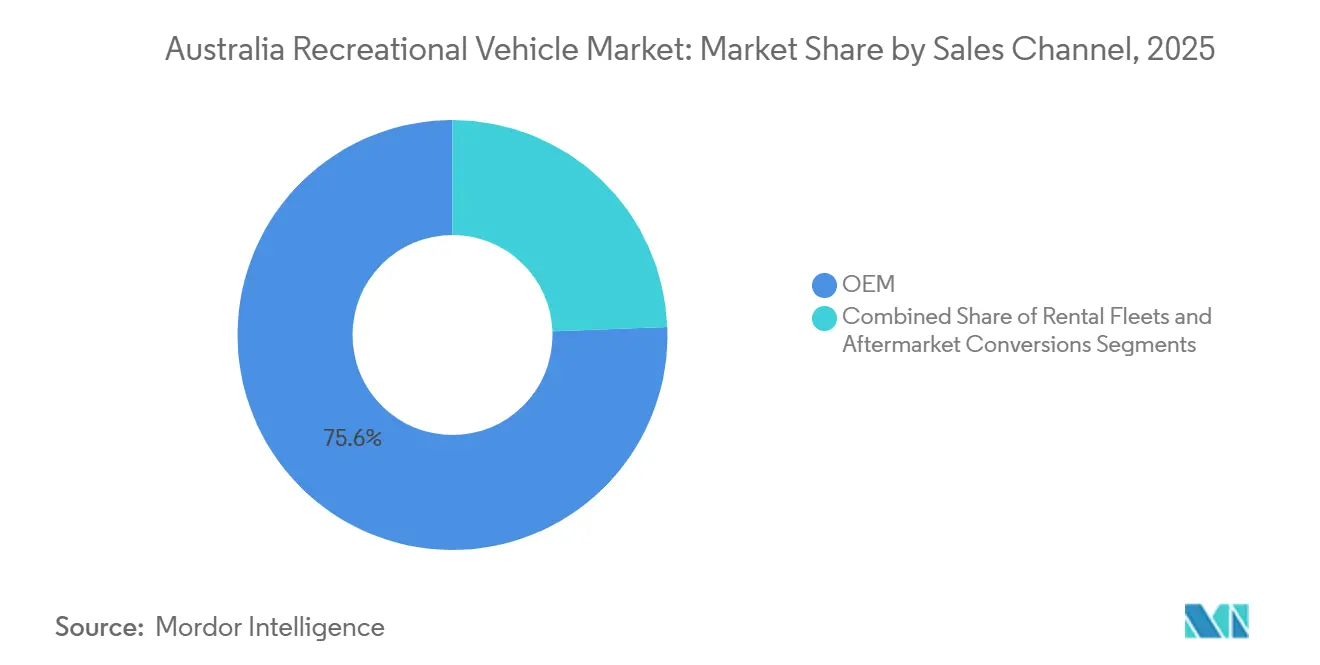
- Per canale di vendita, le transazioni dirette OEM hanno rappresentato il 75.64% del fatturato del 2025; si prevede che gli acquisti di flotte a noleggio aumenteranno a un CAGR del 8.34%, poiché gli operatori rinnovano il parco veicoli obsoleto.
- In termini di propulsione, il diesel ha mantenuto il 67.17% del volume del 2025, mentre le varianti elettriche e ibride stanno crescendo a un CAGR del 10.97% fino al 2031.
- In termini geografici, il Nuovo Galles del Sud ha guidato il fatturato con una quota del 34.41% del mercato australiano dei veicoli ricreativi nel 2025; l'Australia Occidentale ha registrato il CAGR più elevato, pari al 7.95%, grazie alla domanda proveniente dalla cintura mineraria e dal turismo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei veicoli ricreativi in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La rinascita del turismo nazionale su strada | + 1.2% | Nazionale, più forte nel Queensland, nel Nuovo Galles del Sud e nell'Australia Occidentale | A breve termine (≤ 2 anni) |
| Crescita demografica dei "nomadi grigi" anziani | + 0.9% | Nazionale, concentrato nella zona costiera del Nuovo Galles del Sud e nel Queensland | A lungo termine (≥ 4 anni) |
| Rimborsi federali per roulotte prodotte localmente | + 0.8% | Nazionale, con i primi guadagni in Victoria e nell'Australia Meridionale | Medio termine (2-4 anni) |
| Espansione delle infrastrutture per i campeggi e i parchi vacanze di lusso | + 0.7% | Queensland, Victoria, Australia Occidentale | Medio termine (2-4 anni) |
| Integrazioni di batterie e pannelli solari fuori rete | + 0.6% | Nazionale, con adozione precoce nelle remote zone dell'Australia Occidentale e del Territorio del Nord | Medio termine (2-4 anni) |
| L'adozione del lavoro da remoto consente viaggi di lunga durata | + 0.5% | Viaggiatori nazionali di origine urbana verso destinazioni regionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
La rinascita del turismo nazionale su strada
Nel 2024, gli australiani hanno effettuato un numero significativo di viaggi in roulotte o camper, contribuendo in modo sostanziale alla spesa per i viaggi interni, dato che le vacanze internazionali sono diventate meno attraenti. In risposta a questa tendenza, i parchi costieri del Queensland e dell'Australia Occidentale hanno accelerato l'espansione delle piazzole attrezzate. Nel frattempo, i consigli regionali hanno adottato strategie di prezzo dinamiche, aumentando le tariffe notturne per le piazzole migliori sul lungomare. Inoltre, la presenza di backpacker con visti Working Holiday Maker ha rafforzato l'utilizzo delle flotte a noleggio, consolidando lo status della roulotte come alloggio preferito per coloro che cercano piani di viaggio flessibili [1] "National Visitor Survey 2024", Tourism Research Australia, tra.gov.au.
Crescita demografica dei “nomadi grigi” anziani
Entro la fine del decennio, una parte significativa degli australiani avrà più di 65 anni e una percentuale considerevole prevede di acquistare un camper entro pochi anni dalla pensione. Gli australiani spendono somme considerevoli per ogni camper, finanziate principalmente dai prelievi forfettari dai fondi pensione, che hanno raggiunto livelli considerevoli negli ultimi anni. I lunghi viaggi annuali che si estendono per diverse settimane accelerano l'usura, alimentando un fiorente mercato dell'usato in cui le unità relativamente nuove mantengono un'alta percentuale del loro valore iniziale [2] “Superannuation Lump Sum Withdrawals 2024,” Australian Bureau of Statistics, abs.gov.au.
Rimborsi federali per roulotte prodotte localmente
Gli incentivi statali stanno spingendo gli acquirenti australiani verso i modelli prodotti localmente. Tuttavia, la mancanza di un sistema di rimborso federale coerente porta a un'adozione disomogenea. Nell'anno in corso, la Caravan Industry Association ha introdotto la certificazione RV Master Manufacturers, ora assegnata a diversi costruttori, aiutando i consumatori a identificare i prodotti nazionali conformi agli standard AS/NZS. Tuttavia, un significativo calo della produzione quest'anno ha sottolineato la dipendenza del settore dai telai importati e la vulnerabilità delle sue catene di approvvigionamento. Sebbene le discussioni del Tesoro suggeriscano che esentare i camper con un prezzo inferiore a una certa soglia dalla tassa sulle auto di lusso potrebbe incrementare moderatamente i volumi, nessun disegno di legge è stato presentato al Parlamento [3] "Luxury Car Tax Review Discussion Paper", Australian Treasury, treasury.gov.au.
Espansione delle infrastrutture per i campeggi e i parchi vacanze di lusso
Nel 2024, gli operatori hanno investito in modo significativo in ammodernamenti, introducendo numerose piazzole dotate di energia elettrica e pod "glamping" di lusso per incrementare i ricavi stagionali. Tuttavia, le restrizioni urbanistiche in aree popolari come Byron Bay limitano la nuova capacità, spingendo i viaggiatori a prenotare con largo anticipo o ad accontentarsi di parchi nell'entroterra. Questo vincolo ha aumentato la domanda di unità autosufficienti, ora comunemente dotate di pannelli solari e batterie al litio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura per telai e componenti | -0.9% | Nazionale, più acuto nei centri manifatturieri di Victoria e South Australia | A breve termine (≤ 2 anni) |
| Aumento dei tassi di interesse sui finanziamenti per veicoli ricreazionali | -0.7% | Impatto nazionale sproporzionato sui primi acquirenti | A breve termine (≤ 2 anni) |
| Aumento del sovraffollamento dei campeggi e dei limiti di prenotazione | -0.6% | Zone costiere del Queensland, del Nuovo Galles del Sud e del Victoria | Medio termine (2-4 anni) |
| Infrastruttura di ricarica limitata per camper elettrici | -0.4% | Lacune critiche a livello nazionale nell'Australia Occidentale, nel Territorio del Nord e in Tasmania | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura per telai e componenti
Nel 2024, i costruttori australiani, fortemente dipendenti dalle importazioni, hanno acquistato una parte significativa dei loro telai dall'Europa. I tempi di consegna si sono allungati considerevolmente, frenando la produzione interna, nonostante un modesto aumento delle immatricolazioni totali. Le aziende più piccole senza contratti di volume hanno dovuto affrontare costi unitari sostanzialmente più elevati. Nel frattempo, l'on-shoring si è rivelato troppo costoso, ostacolato dalle normative AS/NZS in materia di strumenti e certificazioni.
Aumento dei tassi di interesse sui finanziamenti per veicoli ricreazionali
Poiché il tasso di interesse di mercato rimarrà stabile a un livello elevato fino al 2025, i tassi fissi per i prestiti per roulotte sono aumentati significativamente. Di conseguenza, le rate mensili per le roulotte sono aumentate notevolmente, rendendole meno accessibili per molti. Questo aumento dei costi ha spinto le famiglie più giovani a esplorare il mercato delle roulotte usate, con conseguente aumento dei livelli di inventario dei concessionari e un periodo di fornitura prolungato.
Analisi del segmento
Per tipologia: i veicoli trainabili dominano, i camper guadagnano terreno
Le unità trainabili hanno rappresentato il 63.37% delle spedizioni del 2025, consolidando il loro ruolo di colonna portante del mercato australiano dei veicoli ricreazionali. I camper entry-level partono da circa 35,000 dollari australiani, un terzo della spesa per un camper di Classe C, e si abbinano facilmente ai pick-up a doppia cabina già in possesso delle famiglie rurali. I camper con ralla sono adatti ai lunghi viaggi, ma richiedono pick-up pesanti, restringendo il loro pubblico di riferimento. I camper pieghevoli e i camper su camion riempiono nicchie specializzate che enfatizzano lo spazio in garage o la trazione integrale.
I camper cresceranno del 8.22% fino al 2031, superando la media del mercato, con i nomadi grigi alla ricerca della comodità chiavi in mano e le flotte di noleggio che passano a unità di Classe C dotate di slide-out. I camper di Tipo B su telaio Sprinter e Crafter attraggono i nomadi digitali in cerca di parcheggi nascosti nelle aree metropolitane, mentre i camper di Tipo A rimangono un segmento di lusso con meno di 200 unità. I costruttori rispondono aggiungendo batterie al litio, piani cottura a induzione e tetti a soffietto, consolidando il vantaggio premium che aumenta le dimensioni complessive del mercato australiano dei veicoli ricreazionali derivante dalle classi motorizzate.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: gli acquirenti privati guidano, le flotte accelerano
Nel 2025, gli acquirenti privati hanno rappresentato il 78.17% del fatturato, a testimonianza dell'aspirazione alla proprietà e dell'assenza di agevolazioni fiscali per gli ammortamenti rispetto a quanto avviene nelle flotte commerciali. I pensionati con disponibilità di liquidità finanziano acquisti di fascia alta, mentre le restrizioni al credito scoraggiano le famiglie più giovani. Le flotte commerciali, tuttavia, sono in espansione con un tasso di crescita annuo composto (CAGR) dell'8.19% grazie al ritorno dei turisti internazionali e alla tendenza dei clienti locali di "provare prima di acquistare" che poi passano alla proprietà entro due anni, rafforzando così il mercato australiano dei veicoli ricreazionali.
Dopo aver chiuso la loro produzione a Brisbane a metà degli anni '2020, Tourism Holdings Limited e Apollo, che ora gestiscono più filiali, si sono rivolte all'approvvigionamento tramite importazioni. I programmi pilota in abbonamento, offerti a una tariffa settimanale maggiorata, offrono chilometraggio illimitato e assicurazione. Tuttavia, rappresentano ancora una piccola parte dei ricavi da noleggio. Le unità, dismesse dopo alcuni anni, alimentano un robusto mercato dell'usato, ottenendo una percentuale significativa del prezzo del nuovo. Questa dinamica rafforza l'aspetto del valore residuo nell'equazione delle dimensioni del mercato australiano dei veicoli ricreazionali.
Per canale di vendita: predominio OEM, aumento degli acquisti a noleggio
Le vendite dirette OEM hanno rappresentato il 75.64% delle transazioni nel 2025, a dimostrazione della fiducia degli acquirenti nelle garanzie di fabbrica e nei certificati di conformità. I lunghi tempi di consegna – ora di 26 settimane per le planimetrie più diffuse – hanno spinto alcuni acquirenti a preferire l'usato o le conversioni aftermarket. Ciononostante, la flotta a noleggio ha registrato il CAGR più rapido, pari al 8.34% fino al 2031, aiutando gli operatori di flotte a garantire una cadenza di produzione prevedibile che stabilizzi i tassi di utilizzo degli impianti nel mercato australiano dei veicoli ricreazionali.
Trasformatori indipendenti come Bruder e allestitori di camper boutique catturano l'attenzione degli appassionati alla ricerca di rampe da garage, cabine ufficio o soluzioni accessibili per sedie a rotelle, colmando le lacune progettuali lasciate dai produttori di massa. Il passaggio a trasmissioni elettriche e ibride potrebbe reindirizzare i ricavi dei servizi verso gli OEM verticalmente integrati, poiché la manutenzione specializzata dei gruppi propulsori potrebbe superare le competenze delle officine artigianali più piccole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per propulsione: il diesel domina, emerge l'elettrificazione
Il 67.17% delle vendite del 2025 è alimentato a diesel e rimane essenziale per il traino di mezzi pesanti in aree remote con scarsa disponibilità di benzina. I nomadi grigi apprezzano LandCruiser, Everest e MU-X per le loro autonomie di 800-1,000 km e i solidi valori di rivendita. Le unità a benzina sono apprezzate dagli acquirenti attenti al prezzo, ma presentano consumi inferiori sui lunghi viaggi, limitandone la penetrazione al di fuori dei vacanzieri suburbani.
I prodotti elettrici e ibridi rappresentano la fetta in più rapida crescita, con un CAGR del 10.97%, sebbene la loro quota sul mercato australiano dei veicoli ricreazionali rimanga bassa finché l'infrastruttura di ricarica rapida non si diffonderà oltre i corridoi delle capitali. Il prototipo eRV2 da 60 kWh di Winnebago offre un'autonomia di 250 km, ma si affida alla ricarica notturna a 15 ampere, mentre il pick-up plug-in Shark 6 di BYD è adatto solo a roulotte di peso inferiore a 2,500 kg. I costruttori si proteggono integrando pannelli solari sul tetto e batterie domestiche da 48 V che riducono la dipendenza dal generatore anche sui veicoli diesel.
Analisi geografica
Il Nuovo Galles del Sud ha generato il 34.41% del fatturato del 2025, trainato dai pensionati benestanti di Sydney, da una fitta rete di parchi lungo la costa meridionale e dalla vicinanza alle Snowy Mountains. Tuttavia, il sovraffollamento in alta stagione ha spinto i consigli costieri a imporre limiti di tempo, spingendo chi prenota tardi verso l'entroterra e aumentando la domanda di roulotte autonome. Il Victoria, che contribuisce a una quota sostanziale del fatturato nazionale, è sostenuto da un gran numero di parchi che generano tariffe annuali consistenti e dal fascino perenne della Great Ocean Road. Mentre le restrizioni urbanistiche su Phillip Island e sulla penisola di Mornington limitano la nuova capacità, intensificano anche la pressione sulle tariffe maggiorate, gonfiando così le dimensioni complessive del mercato dei veicoli ricreazionali nello stato.
L'Australia Occidentale è la regione in più rapida crescita, con un CAGR del 7.95%. Qui, i lavoratori minerari a turni si stanno rivolgendo alle roulotte per i loro alloggi "fly-in-fly-out", e il fascino della Coral Coast sta attirando pensionati dagli stati orientali. A sostegno di questa tendenza, l'iniziativa statale per le aree di sosta è destinata a introdurre ulteriori stazioni di scarico nei prossimi anni, ampliando il territorio per gli avventurieri "off-grid". Nel frattempo, il Queensland, come Victoria, si trova ad affrontare delle sfide poiché l'afflusso di "uccelli delle nevi" del sud durante la stagione secca mette a dura prova la disponibilità di punti di alimentazione elettrica. Ciò ha portato a uno studio commissionato dallo stato che sostiene un aumento significativo degli allacciamenti nei prossimi anni.
Australia Meridionale, Tasmania, Territorio del Nord e ACT rappresentano complessivamente una quota considerevole della domanda nazionale. Gli amanti della mobilità autonoma sono attratti dall'aspra zona occidentale della Tasmania e dalla Stuart Highway del Territorio del Nord, nonostante i servizi limitati. La scarsa distribuzione delle colonnine di ricarica lungo il tratto da Darwin ad Adelaide evidenzia la continua dipendenza dal diesel e la lenta diffusione dei camper elettrici al di fuori dei principali centri urbani.
Panorama competitivo
Il mercato australiano dei veicoli ricreazionali rimane un mosaico di concorrenza. Jayco, Winnebago e Swift detengono quote di mercato modeste, mentre numerosi operatori più piccoli si ritagliano nicchie, dai materiali compositi leggeri ai garage per i veicoli da trasporto di giocattoli. I moduli solari a batteria di REDARC sono ora presenti in una parte significativa delle costruzioni nazionali, il che suggerisce una potenziale riorganizzazione delle dinamiche dei fornitori. Nel frattempo, l'amministrazione controllata volontaria di Zone RV alla fine del 2025 ha evidenziato la fragilità dei bilanci, soprattutto quando i ritardi nei telai si scontrano con l'aumento dei costi del debito.
Le manovre strategiche tendono verso la premiumizzazione e l'elettrificazione. Il pilota eRV2 di Winnebago e il pick-up ibrido Shark 6 di BYD segnalano un passaggio al turismo a basse emissioni di carbonio, sebbene i primi utilizzatori si trovino ancora a dover aggirare le stazioni di ricarica. Marchi come Bruder e Trakka, che si rivolgono a facoltosi amanti del fuoristrada e nomadi urbani, offrono veicoli su misura a prezzi notevolmente più alti rispetto ai costruttori tradizionali. Il marchio RV Master Manufacturers della Caravan Industry Association mira a garantire agli acquirenti la qualità costruttiva e a contrastare la concorrenza delle importazioni, ma il suo appeal sui consumatori resta da vedere.
Gli operatori di flotte si stanno ritagliando una nicchia di mercato. Dopo la fusione con Apollo, Tourism Holdings Limited sfrutta la potenza di un'ampia rete di filiali e la sua influenza negli acquisti all'ingrosso per negoziare sconti unitari vantaggiosi. Questa strategia non solo esercita pressione sui margini dei produttori, ma garantisce anche una produzione costante. Su un altro fronte, stanno emergendo progetti pilota in abbonamento, rivolti ai lavoratori da remoto che necessitano di accesso stagionale. Questa mossa suggerisce un flusso di entrate in crescita basato sui servizi, che potenzialmente attutisce le fluttuazioni cicliche del mercato australiano dei veicoli ricreazionali.
Leader del settore dei veicoli ricreativi in Australia
Jayco, Inc.
Gruppo Winnebago
Avida RV
Veicoli ricreativi Sunliner
Swift Group Australia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: In un notevole passo avanti per l'innovazione nel settore dei camper in Australia, Avida RV ha presentato la sua gamma Birdsville 2025. Il rinnovato Birdsville MY25 e il nuovo Birdsville LX fondono armoniosamente design moderno, tecnologia all'avanguardia e comfort accogliente, stabilendo un nuovo standard per gli appassionati di camper in Australia.
- Marzo 2025: Jayco Adelaide ha inaugurato la più grande concessionaria di camper australiana appositamente costruita a West Beach, segnando un momento cruciale per il settore dei veicoli ricreazionali del Paese. Questa vasta struttura promette di migliorare l'esperienza del cliente, offrendo una selezione diversificata di camper e servizi personalizzati in risposta alla crescente popolarità dei viaggi in roulotte e camper. Il debutto di questa concessionaria testimonia la crescente domanda di camper in Australia, alimentata da un notevole aumento dei viaggi nazionali e da una crescente propensione verso alternative di viaggio flessibili e confortevoli.
Ambito del rapporto sul mercato dei veicoli ricreativi in Australia
Il rapporto sul mercato australiano dei veicoli ricreazionali è segmentato per tipologia (camper e autocaravan trainabili), applicazione (privata e commerciale), canale di vendita (OEM, flotte di noleggio e conversioni aftermarket), propulsione (diesel e altro) e area geografica. Le previsioni di mercato sono fornite in valore (USD) e volume (unità).
Per tipo
| Camper rimorchiabili | Rimorchi da viaggio |
| Rimorchi a ralla | |
| Rimorchi da campo pieghevoli | |
| Camper camion | |
| camper | Tipo A |
| Tipo B | |
| Tipo C |
Per Applicazione
| Privata |
| Commerciale |
Per canale di vendita
| OEM |
| Flotte a noleggio |
| Conversioni aftermarket |
Per propulsione
| Diesel |
| Benzina |
| Elettrico / Ibrido |
Per regione
| Nuovo Galles del Sud |
| Vittoria |
| Queensland |
| Australia Occidentale |
| sud dell'Australia |
| Tasmania |
| Northern Territory |
| Australian Capital Territory |
| Per tipo | Camper rimorchiabili | Rimorchi da viaggio |
| Rimorchi a ralla | ||
| Rimorchi da campo pieghevoli | ||
| Camper camion | ||
| camper | Tipo A | |
| Tipo B | ||
| Tipo C | ||
| Per Applicazione | Privata | |
| Commerciale | ||
| Per canale di vendita | OEM | |
| Flotte a noleggio | ||
| Conversioni aftermarket | ||
| Per propulsione | Diesel | |
| Benzina | ||
| Elettrico / Ibrido | ||
| Per regione | Nuovo Galles del Sud | |
| Vittoria | ||
| Queensland | ||
| Australia Occidentale | ||
| sud dell'Australia | ||
| Tasmania | ||
| Northern Territory | ||
| Australian Capital Territory | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato australiano dei veicoli ricreazionali tra il 2026 e il 2031?
Si prevede che crescerà a un CAGR del 7.90%, passando da 3.17 miliardi di dollari nel 2026 a 4.64 miliardi di dollari entro il 2031.
Quale tipologia di prodotto predomina attualmente nelle vendite?
Le roulotte trainabili sono in testa con il 63.37% delle spedizioni del 2025, trainate dai prezzi di acquisto più bassi e dalla compatibilità con i veicoli da traino esistenti.
Perché le flotte commerciali a noleggio si stanno espandendo più rapidamente delle flotte private?
La ripresa dei visitatori internazionali e la domanda interna basata sul principio "prova prima di acquistare" spingono gli acquisti di flotte a un CAGR del 8.34%, superando la crescita privata.
Qual è il principale ostacolo all'adozione dei camper elettrici?
La limitata copertura della ricarica rapida da 50 kW al di fuori dei principali corridoi della costa orientale limita l'autonomia di viaggio dei veicoli alimentati a batteria.
Quale stato presenta le maggiori prospettive di crescita?
Si prevede che l'Australia Occidentale crescerà a un CAGR del 7.95%, sostenuta dalle esigenze ricettive del settore minerario e dagli investimenti turistici nella Coral Coast.


