

Dimensioni e quota di mercato dei regolatori di crescita delle piante in Australia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 75.35 milioni |
| Dimensione del mercato (2031) | USD 107.96 milioni |
| Tasso di crescita (2026 - 2031) | 7.43% CAGR |
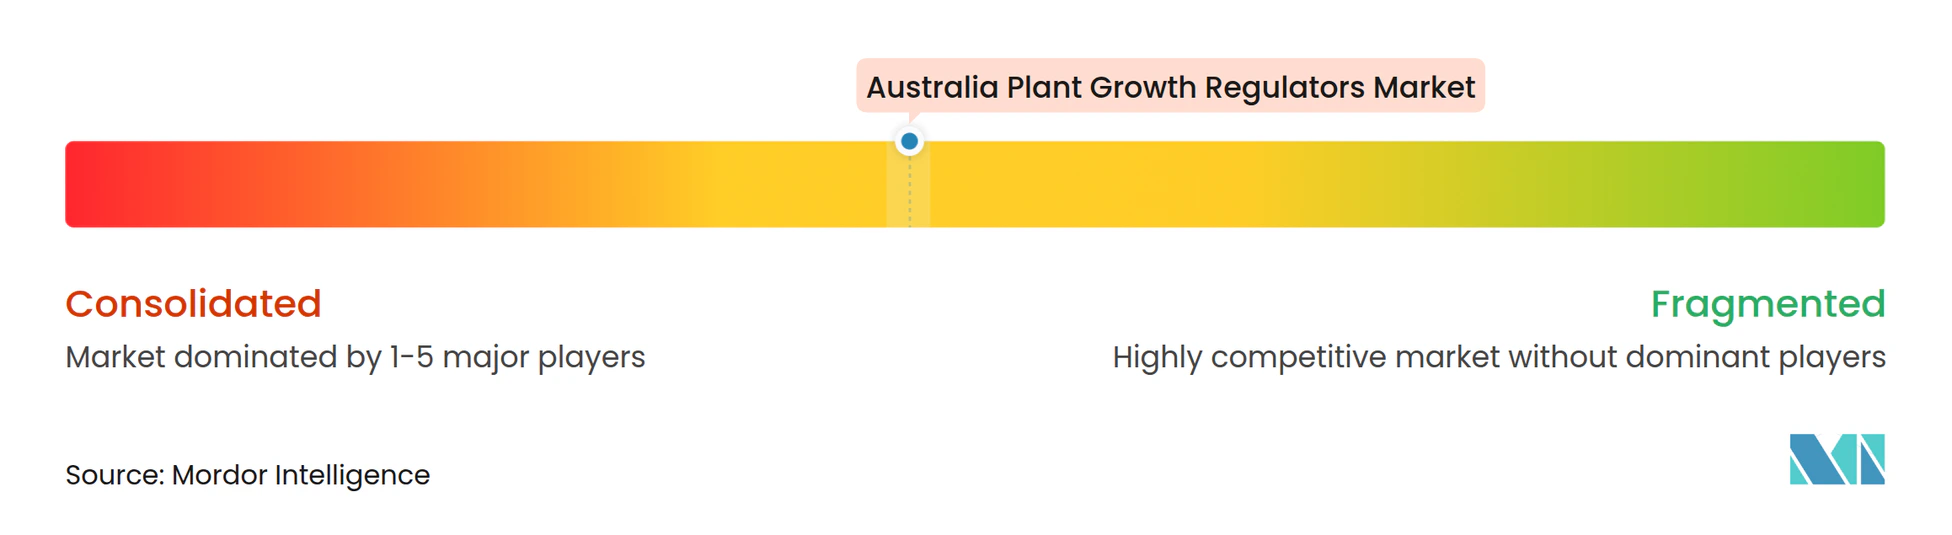
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei regolatori di crescita vegetale in Australia a cura di Mordor Intelligence
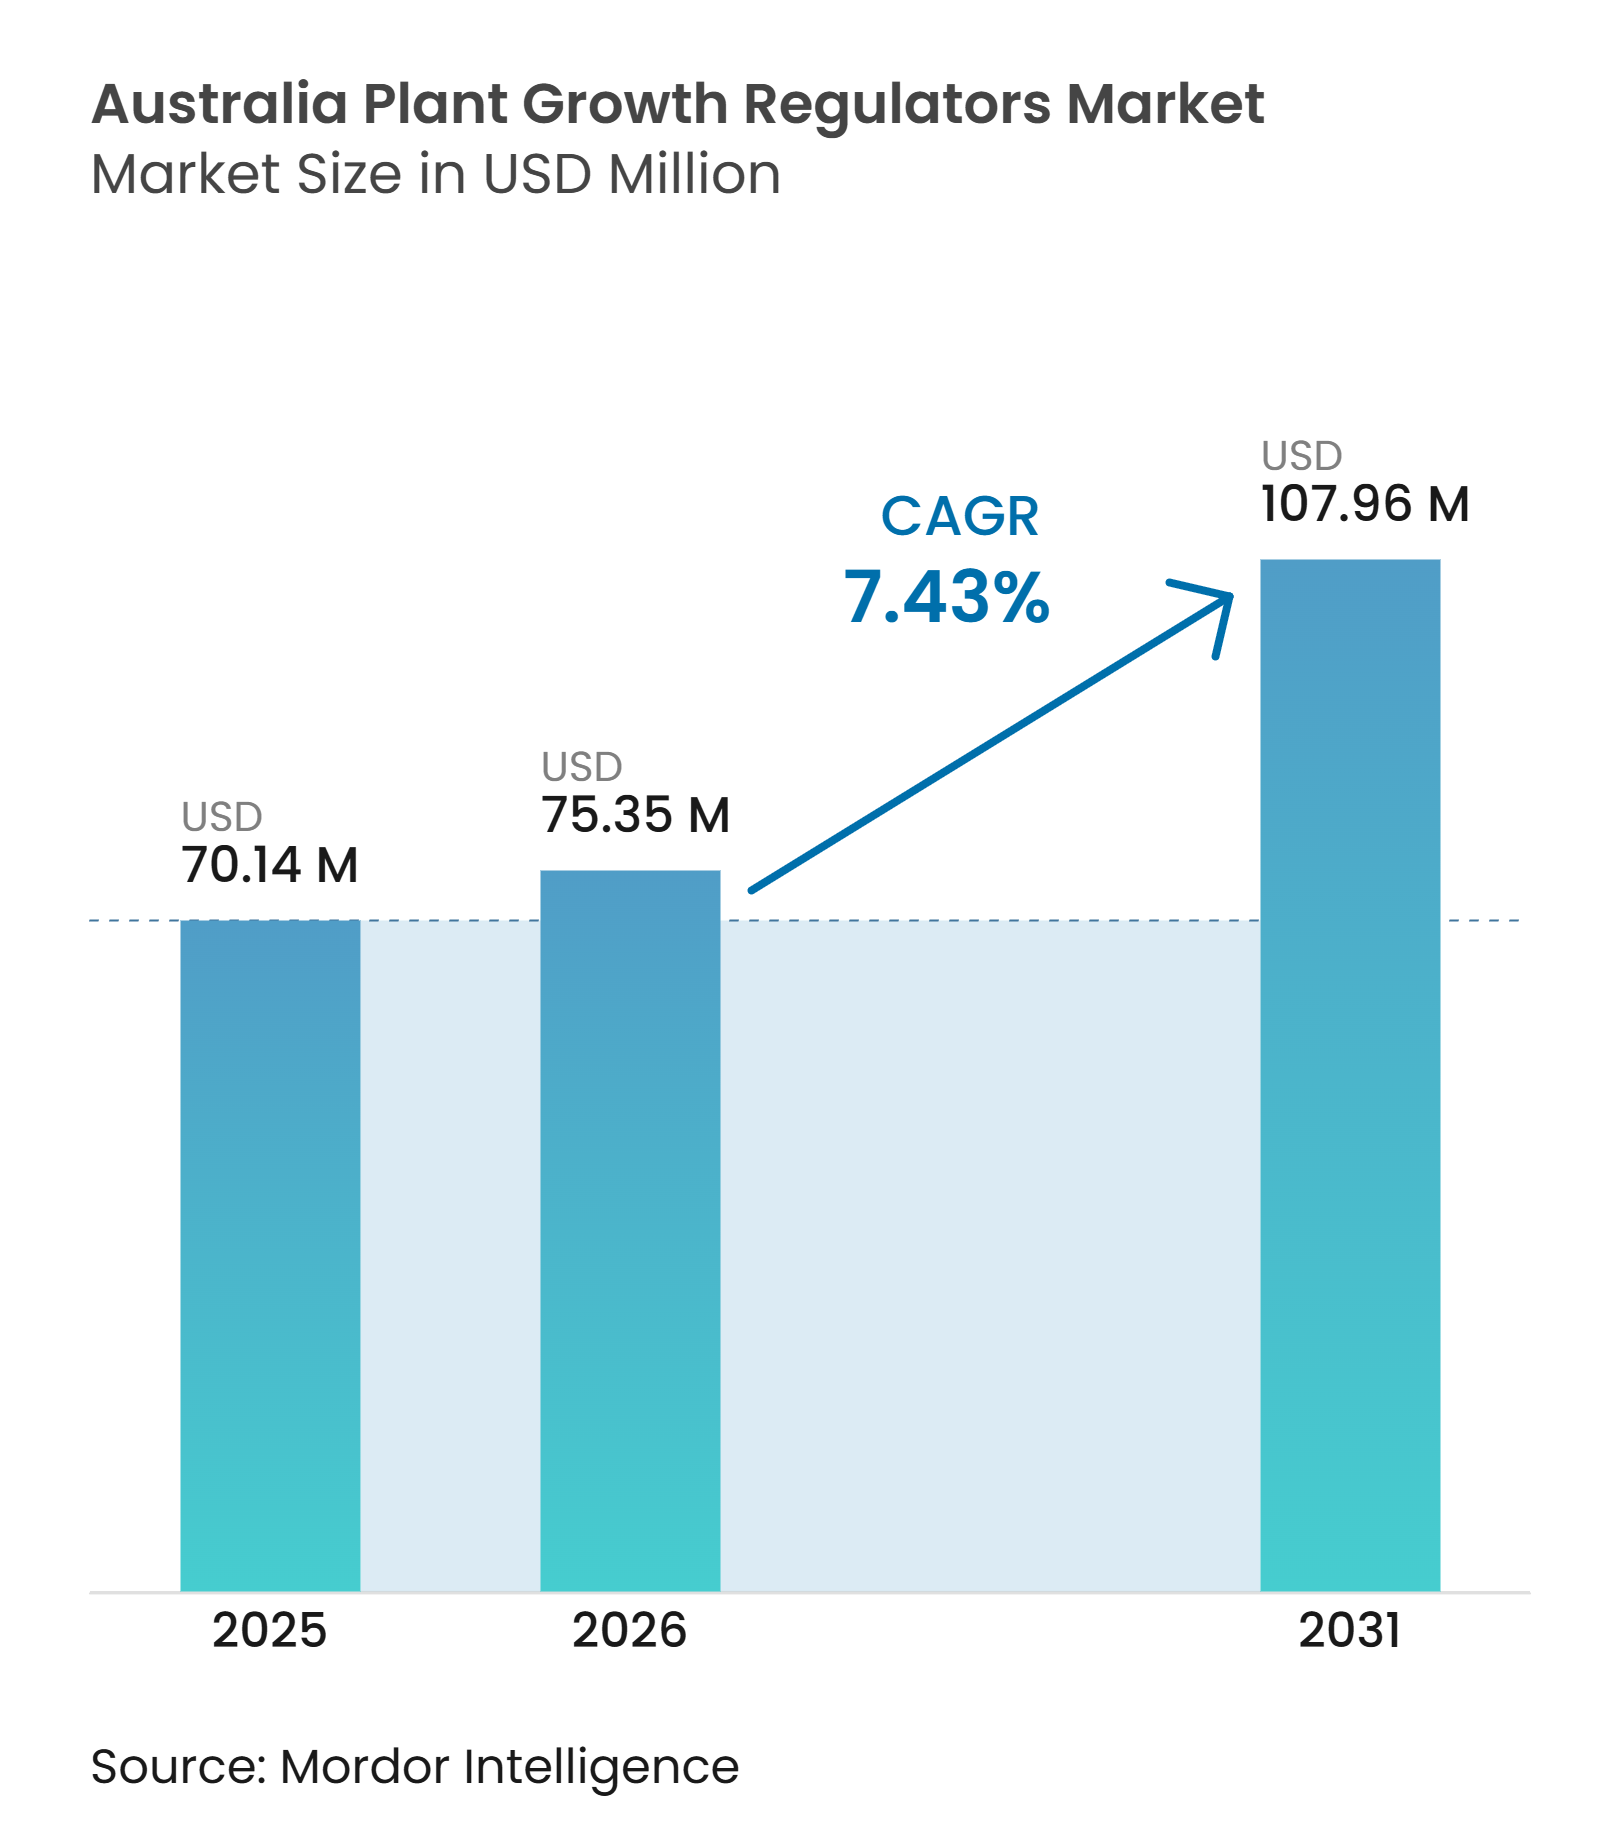
Si prevede che il mercato australiano dei regolatori di crescita vegetale crescerà da 70.14 milioni di dollari nel 2025 a 75.35 milioni di dollari nel 2026, per poi raggiungere i 107.96 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.43% nel periodo 2026-2031. Il mercato è plasmato da tre distinti flussi di domanda: la gestione ormonale nei frutteti per la qualità superiore della frutta, il controllo dell'allettamento nelle colture cerealicole ad alta intensità di input e il controllo della chioma nel cotone irriguo. La disponibilità dei prodotti si sta ampliando poiché l'Australian Pesticides and Veterinary Medicines Authority continua a registrare nuove etichette e ad approvare varianti di prodotto per usi su tappeti erbosi, cereali e orticoltura nel 2024 e nel 2025. Anche i dati ufficiali sulle colture supportano una domanda stabile, con una produzione di arance prevista a 590,000 tonnellate metriche e una produzione di mandarini e clementine prevista a 270,000 tonnellate metriche nel 2025-26, mentre la produzione di frutta australiana ha raggiunto 2.8 milioni di tonnellate metriche nel 2023-24 [1] Fonte: Zeljko Biki, “Citrus Annual,” United States Department of Agriculture Foreign Agricultural Service, apps.fas.usda.gov . Il mercato beneficia anche di una maggiore precisione agronomica, perché i coltivatori sono più propensi a utilizzare regolatori laddove il potenziale di resa e il valore del raccolto sono sufficientemente elevati da giustificare applicazioni precise, mentre lo stesso fattore limita l'adozione in appezzamenti a basso rendimento. La concorrenza rimane moderata e, nel mercato australiano dei fitoregolatori, la profondità del portafoglio prodotti, la copertura delle etichette e la solidità normativa contano più della semplice concorrenza sui prezzi.
Punti chiave del rapporto
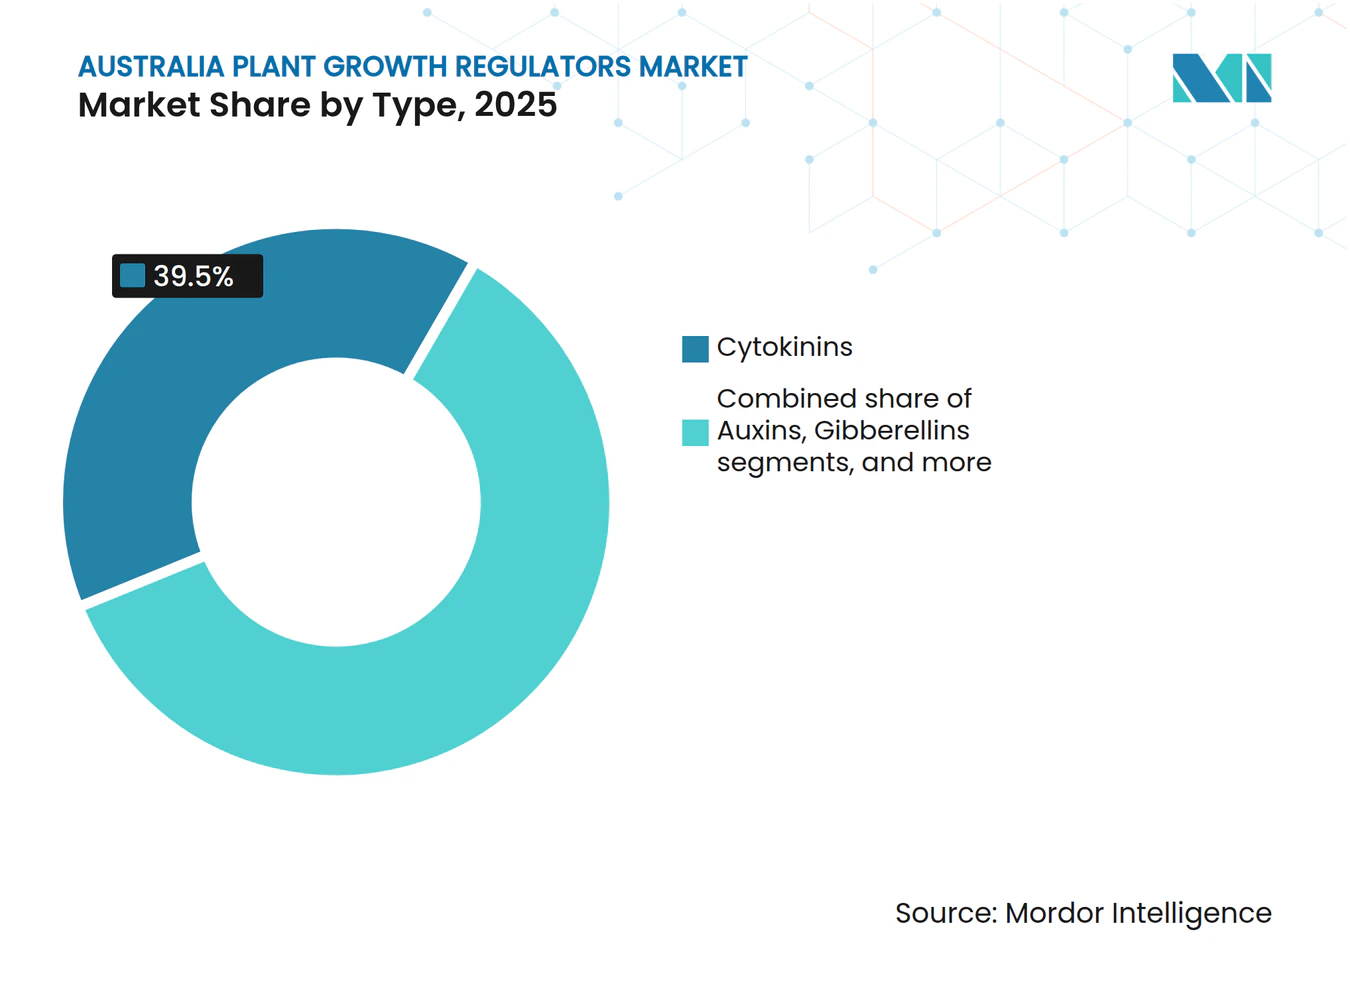
- Per tipologia, le citochinine detenevano il 39.5% della quota di mercato australiana dei regolatori della crescita delle piante nel 2025, mentre le auxine rappresenteranno il segmento a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.4% nel periodo 2026-2031.
- Per quanto riguarda le applicazioni, i cereali e i granagli rappresentavano il 36.6% del mercato australiano dei regolatori di crescita vegetale nel 2025, mentre frutta e verdura erano il segmento in più rapida crescita con un CAGR del 10.3% nel periodo 2026-2031.
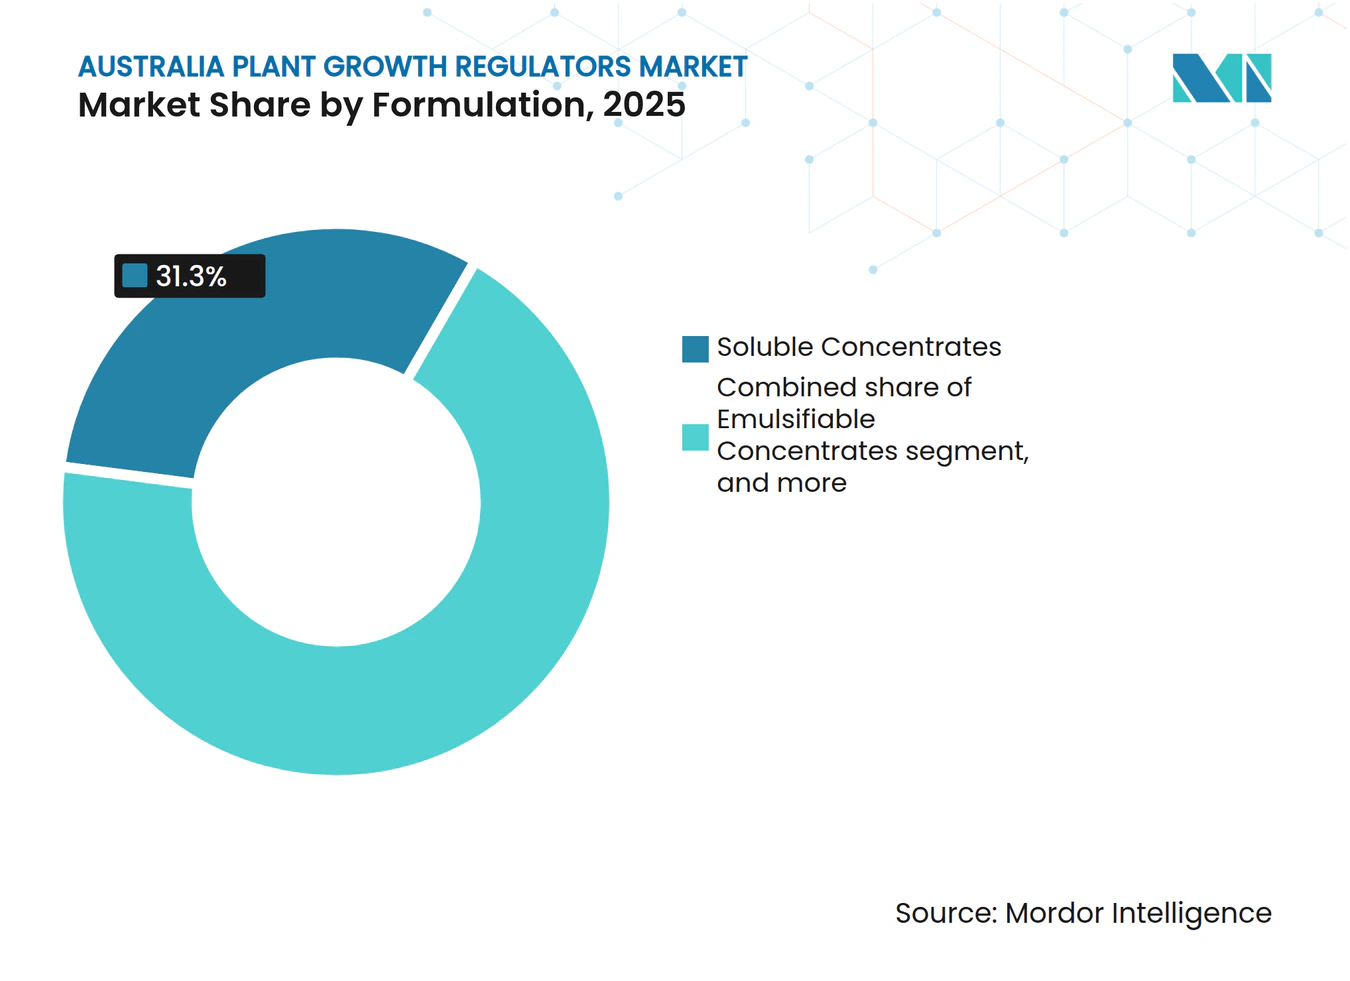
- Per tipologia di formulazione, i concentrati solubili detenevano una quota del 31.3% del mercato australiano dei regolatori di crescita vegetale nel 2025, mentre si prevede che i granuli disperdibili in acqua saranno il segmento a più rapida crescita, con un CAGR del 9.8% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato australiano dei regolatori della crescita delle piante.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivi di confezionamento in frutteto e di qualità della frutta destinata all'esportazione | + 1.80% | Particolarmente diffusa nelle regioni di esportazione ortofrutticola di Victoria, Nuovo Galles del Sud, Australia Meridionale e Tasmania. | Medio termine (2-4 anni) |
| Domanda di controllo dell'allettamento nell'orzo ad alta resa e nel grano irriguo | + 1.50% | Particolarmente rilevante nelle regioni cerealicole dell'Australia Occidentale, dell'Australia Meridionale, del Victoria e della parte meridionale del Nuovo Galles del Sud. | A breve termine (≤ 2 anni) |
| Gestione della chioma del cotone per la conservazione delle capsule e l'efficienza della raccolta meccanizzata | + 1.20% | Concentrato nelle regioni di coltivazione del cotone del Queensland e del Nuovo Galles del Sud. | Medio termine (2-4 anni) |
| Spruzzatura di precisione e programmi di applicazione basati sui dati | + 1.00% | Adozione più rapida nei sistemi di agricoltura commerciale del Queensland, del Nuovo Galles del Sud e del Victoria. | Medio termine (2-4 anni) |
| La carenza di freddo durante gli inverni miti stimola i programmi di interruzione del letargo. | + 0.80% | Di massima rilevanza nelle regioni frutticole dell'Australia Meridionale, del Victoria e del Nuovo Galles del Sud. | A lungo termine (≥ 4 anni) |
| La scarsità di manodopera nei frutteti favorisce il diradamento chimico e gli strumenti per la pianificazione della raccolta. | + 0.70% | Maggiore impatto nei sistemi frutticoli del Nuovo Galles del Sud, del Victoria e del Queensland. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivi di confezionamento in frutteto e di qualità della frutta destinata all'esportazione
La domanda di regolatori della crescita delle piante nei sistemi frutticoli australiani, dove le dimensioni, la finitura, la tempistica e l'uniformità dei frutti influenzano direttamente i rendimenti commerciali. La produzione di arance è prevista a 590,000 tonnellate metriche nel 2025-26 e la produzione di mandarini e clementine è prevista a un record di 270,000 tonnellate metriche, il che mantiene rilevante la gestione ormonale delle colture nei programmi di agrumi orientati all'esportazione. L'Australia ha anche esportato 141,100 tonnellate metriche di uva da tavola nel 2024-25, il che rafforza la necessità di un confezionamento uniforme e di una qualità di raccolta conforme nelle catene di approvvigionamento di frutta di alta qualità [2] Fonte: Zeljko Biki, "Fresh Deciduous Fruit Annual", United States Department of Agriculture Foreign Agricultural Service, apps.fas.usda.gov . Apple and Pear Australia Limited ha segnalato prove di diradamento commerciale in Tasmania che hanno utilizzato metamitron, 6-benziladenina e tiosolfato di ammonio per migliorare la gestione del carico di coltura, ridurre il diradamento manuale e supportare la fioritura di ritorno e la qualità dei frutti. Ciò fa sì che il mercato australiano dei regolatori di crescita vegetale sia strettamente legato alla qualità del fatturato dei frutteti, piuttosto che alla sola superficie coltivata.
Domanda di controllo dell'allettamento nell'orzo ad alta resa e nel grano irriguo
Il mercato trae vantaggio quando i campi di cereali raggiungono condizioni di resa più elevate e aumenta il rischio di allettamento. I risultati delle prove della Grains Research and Development Corporation hanno dimostrato che il trinexapac-etil ha prodotto le risposte più significative in ambienti di orzo con rese superiori a 6 tonnellate metriche per ettaro, e la varietà più reattiva ha registrato incrementi di resa da 0.70 a 0.80 tonnellate metriche per ettaro e aumenti del margine lordo parziale di 191.8 dollari USA per ettaro (295.0 dollari australiani per ettaro). Lo stesso studio ha dimostrato che l'etefon ha spesso ridotto i margini lordi parziali, soprattutto al di fuori delle condizioni di maggiore rischio di allettamento, il che rende essenziale, piuttosto che facoltativo, un approccio agronomico mirato. La Grains Research and Development Corporation ha inoltre avviato il suo programma di benchmarking FAR2403-002SAX nell'aprile 2024, che si protrarrà fino a luglio 2027, estendendo il lavoro sulle migliori pratiche per i sistemi di grano e orzo ad alto rendimento nelle principali zone di coltivazione meridionali [3] Fonte: “Hyper Profitable Crops - Cereal Paddock Benchmarking and Innovation Groups,” Grains Research and Development Corporation, grdc.com.au . Ciò migliora la fiducia commerciale nel mercato australiano dei regolatori della crescita delle piante ogniqualvolta il potenziale di resa stagionale supporti un chiaro ritorno.
Gestione della chioma del cotone per la conservazione delle capsule e l'efficienza della raccolta meccanizzata
In Australia, la coltivazione del cotone rimane una delle più intensive in termini di utilizzo di fitoregolatori per ettaro. Studi scientifici hanno dimostrato che oltre il 90% della superficie coltivata a cotone in Australia e negli Stati Uniti utilizza in genere uno o più fitofarmaci, tra cui tidiazuron, diuron ed etefon, per agevolare la raccolta meccanizzata e la fase finale della coltura. Cotton Seed Distributors ha inoltre riportato che una ricerca condotta in diverse località, dal sud del Nuovo Galles del Sud fino alla regione di Darling Downs, ha evidenziato come applicazioni precoci e a basso dosaggio di mepiquat cloruro possano incrementare la resa in determinate condizioni, sebbene la risposta delle singole piante sia risultata variabile. Il programma di ricerca XtendFlex, attivo a Gwydir e nella regione di Darling Downs, sta raccogliendo dati più sistematici sulla crescita della chioma, la maturazione e la risposta produttiva, utilizzando trattamenti applicati tramite droni e monitoraggio aereo. Questo contribuisce a mantenere il cotone un motore trainante per l'industria dei fitoregolatori in Australia, poiché sia l'architettura della pianta che i tempi di raccolta influenzano i profitti.
Spruzzatura di precisione e programmi di applicazione basati sui dati
Anche l'Australia si sta muovendo verso una maggiore efficienza di applicazione e un targeting più preciso all'interno del campo. Il programma weedSAT, supportato dalla Grains Research and Development Corporation, ha raggiunto un'accuratezza del 94% nell'individuazione delle infestanti nei campi sperimentali e ha avviato una fase di rilascio limitato nell'agosto 2025, con il rilascio commerciale completo di Green on Brown previsto per gennaio 2026. Sebbene la piattaforma sia incentrata sugli erbicidi, lo stesso cambiamento operativo è importante anche per gli enti regolatori, poiché gli agricoltori acquisiscono maggiore fiducia nelle decisioni relative all'irrorazione a dosaggio variabile una volta che la mappatura della chioma e la gestione digitale dei campi diventano prassi consolidate. Ciò è particolarmente rilevante nei sistemi di coltivazione estensiva, dove la variabilità stagionale e l'incertezza sul dosaggio ottimale per ciascuna zona hanno limitato l'adozione in passato. Un migliore supporto decisionale non elimina il rischio agronomico, ma riduce il costo di un errato posizionamento dei regolatori di crescita vegetale. Questo favorisce un percorso di adozione più disciplinato per il mercato dei regolatori di crescita vegetale nel paese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di registrazione APVMA e limitazioni dell'etichettatura delle colture | -1.50% | A livello nazionale, con il maggiore impatto nei mercati delle colture specializzate e delle applicazioni non alimentari. | A lungo termine (≥ 4 anni) |
| Risposta sensibile alle condizioni meteorologiche e rendimento incoerente durante i periodi di siccità. | -1.20% | È particolarmente diffuso nell'Australia Occidentale, nell'Australia Meridionale e nelle regioni aride del Nuovo Galles del Sud e del Victoria. | A breve termine (≤ 2 anni) |
| Il rispetto delle normative sui residui di esportazione limita la possibilità di scelta attiva nei prodotti ortofrutticoli. | -0.80% | Massima rilevanza nei sistemi di produzione per l'esportazione del Nuovo Galles del Sud, Victoria, Australia Meridionale, Queensland e Australia Occidentale. | Medio termine (2-4 anni) |
| Lacune nei permessi di utilizzo minore per colture specializzate e applicazioni su pascoli. | -0.50% | A livello nazionale, in particolare nei settori della frutta specializzata, della viticoltura, dei tappeti erbosi e dei pascoli. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di registrazione APVMA e limitazioni dell'etichettatura delle colture
Il mercato si trova ad affrontare un vincolo strutturale dovuto al costo e alla complessità della registrazione. Il percorso di tipo 1 per l'agricoltura principale dell'Australian Pesticides and Veterinary Medicines Authority (APVMA) copre diverse fasi, dall'assistenza pre-domanda e presentazione fino alla valutazione del rischio tecnico, raccomandazione, finalizzazione e supporto post-finalizzazione, rendendo l'ingresso e l'espansione un processo ad alta intensità di risorse [4] Fonte: Australian Pesticides and Veterinary Medicines Authority, “Type 1 Major Agriculture - Registration of New Product, Approval of New Active,” Australian Pesticides and Veterinary Medicines Authority, apvma.gov.au . Questo onere è più difficile da giustificare per le piccole colture, le etichette ristrette e gli usi non principali in cui i volumi di vendita sono limitati. L'Australian Wine Research Institute ha anche segnalato che 2 prodotti a base di etefon 720 SL e 1 prodotto a base di clormequat hanno cessato la registrazione a partire dal 1° luglio 2025, il che dimostra che la riduzione delle etichette può rimuovere opzioni oltre che aggiungerle. Ciò lascia il mercato dipendente da un insieme più piccolo di registrazioni durevoli in alcuni usi specialistici.
Risposta sensibile alle condizioni meteorologiche e rendimento incoerente durante i periodi di siccità.
La volatilità stagionale rimane un chiaro freno all'uso di fitoregolatori nei sistemi di coltivazione in zone aride. I dati della Grains Research and Development Corporation hanno dimostrato che le applicazioni di etefon hanno ridotto i margini lordi parziali in oltre l'80% dei casi nell'insieme di prove sull'orzo analizzate, mentre le risposte positive si sono concentrate in ambienti con rese più elevate e maggiore propensione all'allettamento. Ciò significa che la tempistica di applicazione e la scelta del prodotto sono importanti, ma il potenziale di resa stagionale lo è ancora di più. Quando le previsioni di umidità sono scarse, gli agricoltori sono meno disposti a investire ulteriori risorse prima che i risultati siano visibili. Questo mantiene la domanda in alcune zone dell'Australia sensibile all'andamento delle precipitazioni e alla situazione economica dei singoli appezzamenti.
Analisi del segmento
Per tipologia: la premiumizzazione del frutteto mantiene le citochinine nella posizione più elevata
Nel 2025, le citochinine rappresentavano il 39.5% del fatturato di mercato, confermandosi come il segmento più importante nel mercato australiano dei fitoregolatori. Questa posizione riflette l'ampio utilizzo nei programmi di coltivazione di mele, pere, drupacee e uva da tavola, dove il diradamento, la selezione delle dimensioni, la ripresa della fioritura e l'uniformità dei frutti sono fattori commerciali cruciali. I dati ufficiali mostrano che la produzione di mele ha raggiunto le 294,000 tonnellate metriche nel 2023-24, con un valore alla produzione di 442.1 milioni di dollari USA (680.2 milioni di dollari australiani), mentre le esportazioni di uva da tavola hanno raggiunto le 141,100 tonnellate metriche nel 2024-25. Apple and Pear Australia Limited ha riferito che le prove in frutteti commerciali hanno utilizzato la 6-benziladenina insieme al metamitron e al tiosolfato di ammonio, a conferma del ruolo centrale dei sistemi di diradamento a base di citochinine nella gestione della frutta di alta qualità. In termini pratici, il settore attribuisce alle citochinine un vantaggio in termini di fatturato perché la domanda aumenta con il valore della frutta e la disciplina delle esportazioni, non solo con la superficie coltivata.
Le auxine rappresentano il segmento in più rapida crescita e si prevede che si espanderanno a un CAGR del 9.4% nel periodo 2026-2031 nel mercato australiano dei fitoregolatori. La loro crescita è supportata dagli impieghi nella prevenzione della caduta dei frutti prima del raccolto, nel diradamento chimico, nello sviluppo radicale e nei programmi per agrumi e frutti tropicali, tutti ambiti che si adattano meglio alla crescente intensità di coltivazione nei frutteti. Apple and Pear Australia Limited ha inoltre osservato che il settore sta valutando l'acido 1-aminociclopropano-1-carbossilico per il diradamento futuro, il che indica la continua disponibilità di nuove opzioni ormonali nei programmi di gestione dei frutteti. Le gibberelline rimangono importanti perché svolgono un ruolo importante nella regolazione delle dimensioni dei frutti e nella gestione delle colture in diversi sistemi orticoli. Altri tipi, inclusi i prodotti a base di etilene e i ritardanti della crescita, continuano a supportare i programmi per cotone, cereali, tappeti erbosi e colture specializzate, mantenendo il settore australiano dei fitoregolatori ampio e non dipendente da una singola coltura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il volume delle coltivazioni estensive mantiene i cereali e i granagli come principale caso d'uso.
Nel 2025, il settore dei cereali e dei granagli deteneva il 36.6% del mercato australiano dei fitoregolatori, risultando il segmento di applicazione più importante. Questo segmento si basa sull'uso consolidato di trinexapac-etil ed etefon nei sistemi di coltivazione di orzo e frumento, dove il controllo dell'allettamento è di fondamentale importanza. I dati della Grains Research and Development Corporation hanno dimostrato che le risposte migliori si ottengono in ambienti di coltivazione dell'orzo ad alta resa e soggetti all'allettamento, il che spiega perché l'adozione sia concentrata in contesti agronomici più rigorosi piuttosto che in tutti i campi. Gli stessi dati hanno dimostrato che un uso non mirato dell'etefon può ridurre i profitti, il che mantiene il segmento legato alla selettività stagionale e alla disciplina agronomica. Questo equilibrio mantiene i cereali un settore di primaria importanza, poiché la superficie coltivata è ampia, anche quando l'utilizzo per ettaro non è uniforme.
Il settore ortofrutticolo è quello a più rapida crescita e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10.3% nel periodo 2026-2031. L'Australia ha prodotto 2.8 milioni di tonnellate di frutta nel 2023-24, per un valore di 4.42 miliardi di dollari USA (6.80 miliardi di dollari australiani), a dimostrazione dell'importanza dell'orticoltura di alto valore esposta a programmi di diradamento, selezione e pianificazione della raccolta. Anche i fondamentali del settore agrumicolo sono solidi, con una produzione di arance prevista a 590,000 tonnellate e una produzione di mandarini e clementine prevista a 270,000 tonnellate nel 2025-26. Il segmento non agricolo rimane più piccolo, ma la registrazione, avvenuta nell'agosto 2025, del regolatore di crescita vegetale Farmalinx Ego per la soppressione delle infiorescenze e il controllo della crescita nelle graminacee bahia e kikuyu dimostra che lo sviluppo di nuove etichette continua anche al di fuori delle principali colture. Questa combinazione offre all'industria australiana dei regolatori di crescita vegetale sia stabilità nelle colture estensive sia una più rapida crescita nel settore ortofrutticolo.
Per formulazione: i concentrati solubili rimangono i più grandi, mentre i granuli guadagnano terreno
Nel 2025, i concentrati solubili detenevano il 31.3% della quota di mercato australiana dei fitoregolatori, rappresentando il segmento di formulazione più ampio. Questa posizione di leadership riflette la base installata di prodotti liquidi compatibili con i sistemi di irrorazione esistenti per frutteti, cereali, cotone e tappeti erbosi. La modifica di luglio 2025 per Potus Yield and Quality Enhancer, un prodotto a base di trinexapac-etile da 250 g/L, ha ampliato la gamma di formati disponibili da 1 litro a 1,000 litri, dimostrando un attivo supporto commerciale per i formati solubili scalabili. Anche la modifica di giugno 2025 per Gala Growth Regulator ha confermato il mantenimento della registrazione dei prodotti liquidi a base di acido gibberellico in Australia. Ciò mantiene le formulazioni liquide al centro del mercato, in quanto si allineano alle attuali pratiche di gestione e irrorazione in azienda.
I granuli disperdibili in acqua rappresentano il segmento di formulazione in più rapida crescita e si prevede che si espanderanno a un tasso annuo composto (CAGR) del 9.8% nel periodo 2026-2031. Il loro appeal è legato alla maggiore sicurezza di manipolazione, alla praticità di stoccaggio e alla maggiore compatibilità con i flussi di lavoro di irrorazione di precisione, dove il controllo del dosaggio è fondamentale. Questa tendenza è in linea con il più ampio movimento verso programmi di applicazione basati sui dati, già visibile nei sistemi di coltivazione estensiva australiani. I concentrati emulsionabili e in sospensione continuano a svolgere ruoli specifici nei programmi di coltivazione del cotone e dei frutteti, dove la penetrazione, la copertura o la stabilità del principio attivo rimangono importanti. Altre formulazioni restano rilevanti per usi orticoli di nicchia, ma il mix complessivo mostra come il settore stia bilanciando le abitudini di utilizzo dei prodotti installati con le nuove preferenze orientate alla precisione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nuovo Galles del Sud è il più grande mercato statale australiano per i fitoregolatori, grazie alla sua ampia base di colture commerciali che comprende cotone, cereali irrigui, pomacee, agrumi e uva da tavola. Anche il Victoria occupa una posizione di rilievo, poiché i suoi sistemi di coltivazione di pomacee, drupacee e uva utilizzano programmi a base di gibberelline e citochinine come strumenti di gestione colturale di routine nell'orticoltura di alta qualità. I dati ufficiali mostrano che la produzione australiana di frutta ha raggiunto i 2.8 milioni di tonnellate metriche nel 2023-24, con un valore locale di 4.4 miliardi di dollari USA (6.8 miliardi di dollari australiani), sottolineando l'importanza degli stati orticoli orientali per la domanda nazionale. La sola produzione di mele ha raggiunto le 294,000 tonnellate metriche nel 2023-24, e questo volume rimane di grande rilevanza per i prodotti chimici utilizzati nel diradamento e nella selezione dei frutti nel Nuovo Galles del Sud e nel Victoria. Questi stati rappresentano il fulcro dell'utilizzo dei fitoregolatori in Australia, poiché combinano un'elevata concentrazione di frutta di valore con una diversificazione delle colture in campo aperto.
Il Queensland è il mercato statale principale in più rapida crescita, che riunisce cotone irriguo, frutta tropicale e un'orticoltura diversificata. I dati ufficiali sull'orticoltura hanno mostrato che le banane hanno raggiunto le 369,000 tonnellate e le macadamie le 58,000 tonnellate nel 2023-24, confermando la portata dei sistemi colturali in cui la gestione ormonale è già importante o può essere ulteriormente ampliata. Il Queensland beneficia anche dell'attività di ricerca sul cotone, con il progetto XtendFlex sul mepiquat cloruro che si estende tra Gwydir e Darling Downs e raccoglie dati più aggiornati sulla risposta per le decisioni commerciali. La Tasmania rimane più piccola in termini di superficie, ma ha una forte densità di valore perché vi vengono testati programmi commerciali di diradamento dei meli sotto il coordinamento di Apple and Pear Australia Limited. Il Territorio del Nord rimane piccolo, ma offre un percorso di graduale espansione, con la rotazione tra cotone e frutta tropicale che amplia la futura base di destinatari.
L'Australia Occidentale e l'Australia Meridionale rimangono importanti per il settore, sebbene la loro domanda differisca da quella della costa orientale. L'Australia Occidentale è rilevante soprattutto per i cereali, dove l'adozione dipende dal raggiungimento da parte dei campi di rese e condizioni di allettamento che giustifichino l'uso dei regolatori di crescita vegetale, mentre l'Australia Meridionale combina cereali con agrumi e viticoltura. La conformità alle normative sull'esportazione aggiunge un ulteriore livello di complessità in questi stati, poiché le prime 5 destinazioni hanno rappresentato il 72% delle esportazioni australiane di arance nel 2024-25, sottolineando l'importanza della gestione dei residui in tutte le regioni orientate all'esportazione. Il Territorio della Capitale Australiana contribuisce in minima parte a causa della limitata superficie coltivata a colture commerciali. Nel complesso, le prestazioni degli stati nel mercato dei regolatori di crescita vegetale in Australia sono migliori laddove il valore delle colture, la disciplina nell'esportazione e l'adeguatezza agronomica convergono nelle stesse regioni di coltivazione.
Panorama competitivo
Il mercato australiano dei fitoregolatori è dominato da un gruppo di multinazionali con portafogli più ampi e una solida posizione normativa. Sumitomo Chemical Company, Limited, BASF SE, Syngenta Group Co., Ltd., Corteva Agriscience e Imtrade Australia Pty Ltd rimangono i principali attori della competizione. Il loro vantaggio deriva da una più ampia copertura colturale che spazia dai cereali all'orticoltura, dal cotone agli usi speciali, dove una base di etichette più ampia riduce la dipendenza da un singolo ciclo colturale. I formulisti nazionali e gli importatori di farmaci generici rimangono importanti perché gli utilizzatori su larga scala restano sensibili al prezzo e alcuni segmenti di nicchia possono essere serviti attraverso portafogli locali più ristretti. Ciò mantiene il settore competitivo, ma non così frammentato da eliminare il vantaggio strategico detenuto dalle grandi aziende.
Le recenti mosse dimostrano che la concorrenza di mercato è plasmata dall'espansione del portafoglio prodotti e dal mantenimento delle etichette, piuttosto che dal solo prezzo. Corteva Agriscience ha integrato Stoller Australia nella propria attività a partire dal 1° gennaio 2025, portando Bio-Forge, Stimulate e Sett in una piattaforma più ampia di soluzioni biologiche e tradizionali per la protezione delle colture. Nutrien Ag Solutions Limited ha inoltre aggiunto Genfarm Ethephon 900 SL Growth Regulator nel novembre 2024, con usi approvati per l'orzo anti-allettamento, il diradamento delle colture, la maturazione e l'apertura e defogliazione delle capsule di cotone. Crop Culture Pty Ltd ha ampliato la flessibilità commerciale di Potus Yield and Quality Enhancer nel luglio 2025 estendendo i formati di confezione fino a 1,000 litri per gli utilizzatori di trinexapac-ethyl. Anche Farmalinx Pty Ltd ha ottenuto una nuova etichetta specifica per tappeti erbosi per Farmalinx Ego Plant Growth Regulator nell'agosto 2025, a dimostrazione che la crescita selettiva delle etichette continua nelle applicazioni di nicchia.
Le barriere all'ingresso rimangono significative nel mercato, poiché l'approvazione normativa è complessa, lenta e costosa. Il percorso di tipo 1 dell'Autorità australiana per i pesticidi e i medicinali veterinari (APEV) dimostra il livello di complessità richiesto prima che un prodotto ottenga o ampli l'accesso al mercato. Allo stesso tempo, la revoca della registrazione può indebolire i portafogli più piccoli, come si è visto con la perdita, nel 2025, di alcune etichette relative a etefon e clormequat, segnalata dall'Australian Wine Research Institute. Ciò favorisce le aziende con pacchetti di dati più ampi, registrazioni australiane più stabili e una migliore diversificazione delle colture. Per questo motivo, è probabile che il mercato australiano dei fitoregolatori rimanga dominato da operatori consolidati, anche se i fornitori più piccoli continuano a competere in nicchie di mercato più ristrette e sensibili al prezzo.
Leader del settore dei regolatori di crescita vegetale in Australia
Sumitomo Chemical Company, Limited
BASF SE
Syngenta Group Co., Ltd.
Corteva Agriscience
Imtrade Australia Pty Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2025: Elders Limited ha completato l'acquisizione di Delta Agribusiness per circa 289.0 milioni di dollari USA (445.0 milioni di dollari australiani), aggiungendo 62 punti vendita al dettaglio e il marchio proprietario Four Seasons Agribusiness, che detiene 106 prodotti fitosanitari e veterinari registrati in Australia. L'ACCC ha richiesto la cessione di 6 filiali nell'Australia Occidentale come condizione per l'approvazione e la rete di vendita al dettaglio combinata ora supera le 300 sedi a livello nazionale, concentrando in modo significativo la scala di distribuzione per i fornitori di regolatori della crescita delle piante.
- Marzo 2025: Case IH ha lanciato in Australia la tecnologia di irrorazione di precisione SenseApply per prodotti fitosanitari e fertilizzanti, inclusa l'applicazione a dosaggio variabile di fitoregolatori come funzione di applicazione in tempo reale. Si tratta della prima importante integrazione a livello di produttore di apparecchiature originali del dosaggio a dosaggio variabile di fitoregolatori in macchinari per l'agricoltura estensiva australiana e segnala un passaggio verso una gestione dei programmi di fitoregolatori basata sui dati.
- Gennaio 2025: Corteva Agriscience ha completato l'integrazione di Stoller Australia in un nuovo segmento Plant Performance, combinando il portafoglio di Stoller in materia di fisiologia vegetale e nutrizione biologica delle colture con la piattaforma di protezione delle colture di Corteva. L'integrazione ha creato un'offerta combinata di regolatori della crescita vegetale, sia biologici che convenzionali, per gli agricoltori australiani.
Ambito del rapporto sul mercato australiano dei regolatori della crescita delle piante
In Australia, i regolatori della crescita delle piante sono prodotti per la gestione delle colture che modificano processi fisiologici come il diradamento, la regolazione delle dimensioni, il controllo della chioma, la riduzione dell'allettamento, la gestione della dormienza, la maturazione e la defogliazione. Il mercato australiano dei regolatori della crescita delle piante è segmentato per tipo (citochinine, auxine, gibberelline e altri tipi), per applicazione (basata su colture e non basata su colture) e per formulazione (concentrati solubili, concentrati emulsionabili, concentrati in sospensione, granuli disperdibili in acqua, altre formulazioni). Le previsioni di mercato sono fornite in termini di valore (USD).
| Citochinine |
| Auxine |
| gibberelline |
| altri tipi |
| Basato sul raccolto | Cereali e Cereali |
| Legumi e semi oleosi | |
| Frutta e verdura | |
| Tappeti erbosi e ornamentali | |
| Altre colture | |
| Non basato sulle colture | Tappeto erboso ed erba ornamentale |
| Altre applicazioni |
| Concentrati solubili |
| Concentrati emulsionabili |
| Concentrati di sospensione |
| Granuli dispersibili in acqua |
| Altre formulazioni |
| Per tipo | Citochinine | |
| Auxine | ||
| gibberelline | ||
| altri tipi | ||
| Per Applicazione | Basato sul raccolto | Cereali e Cereali |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Tappeti erbosi e ornamentali | ||
| Altre colture | ||
| Non basato sulle colture | Tappeto erboso ed erba ornamentale | |
| Altre applicazioni | ||
| Per formulazione | Concentrati solubili | |
| Concentrati emulsionabili | ||
| Concentrati di sospensione | ||
| Granuli dispersibili in acqua | ||
| Altre formulazioni | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato australiano dei regolatori di crescita delle piante nel 2026 e qual è la sua dimensione prevista per il 2031?
Il mercato australiano dei regolatori di crescita delle piante si attestava a 75.35 milioni di dollari nel 2026 e si prevede che raggiungerà i 107.96 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.43% nel periodo 2026-2031.
Qual è il segmento di mercato più ampio in Australia?
Le citochinine rappresentano il segmento più ampio, con una quota di fatturato del 39.5% nel 2025, grazie al loro forte impiego nei programmi di coltivazione di mele, pere, drupacee e uva da tavola.
Quale campo applicativo sta crescendo più rapidamente?
Il settore ortofrutticolo è quello a più rapida crescita, con un CAGR previsto del 10.3% nel periodo 2026-2031, a causa dell'intensificazione delle coltivazioni frutticole e dei requisiti di qualità per l'esportazione in costante aumento.
Perché i cereali rappresentano ancora la quota di consumo maggiore?
Nel 2025, i cereali hanno rappresentato il 36.6% del fatturato, poiché le coltivazioni di orzo e frumento continuano a fornire un'ampia area di applicazione dei regolatori, soprattutto dove il rischio di allettamento è elevato e le rese giustificano l'utilizzo di tali regolatori.
Quali fattori limitano una maggiore diffusione di questa tecnologia in Australia?
L'adozione è ostacolata dai costi di registrazione, dai limiti di etichettatura, dal rispetto dei requisiti relativi ai residui e dalla dipendenza dei rendimenti dalle condizioni meteorologiche, soprattutto nei sistemi aridi dove condizioni di bassa resa possono ridurre il ritorno sull'investimento.
Quali stati sono più importanti per la domanda?
Il Nuovo Galles del Sud è il mercato statale più grande, mentre il Queensland è il mercato statale principale in più rapida crescita, grazie alla combinazione di cotone, frutta tropicale e orticoltura diversificata con un'espansione delle applicazioni.


