

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
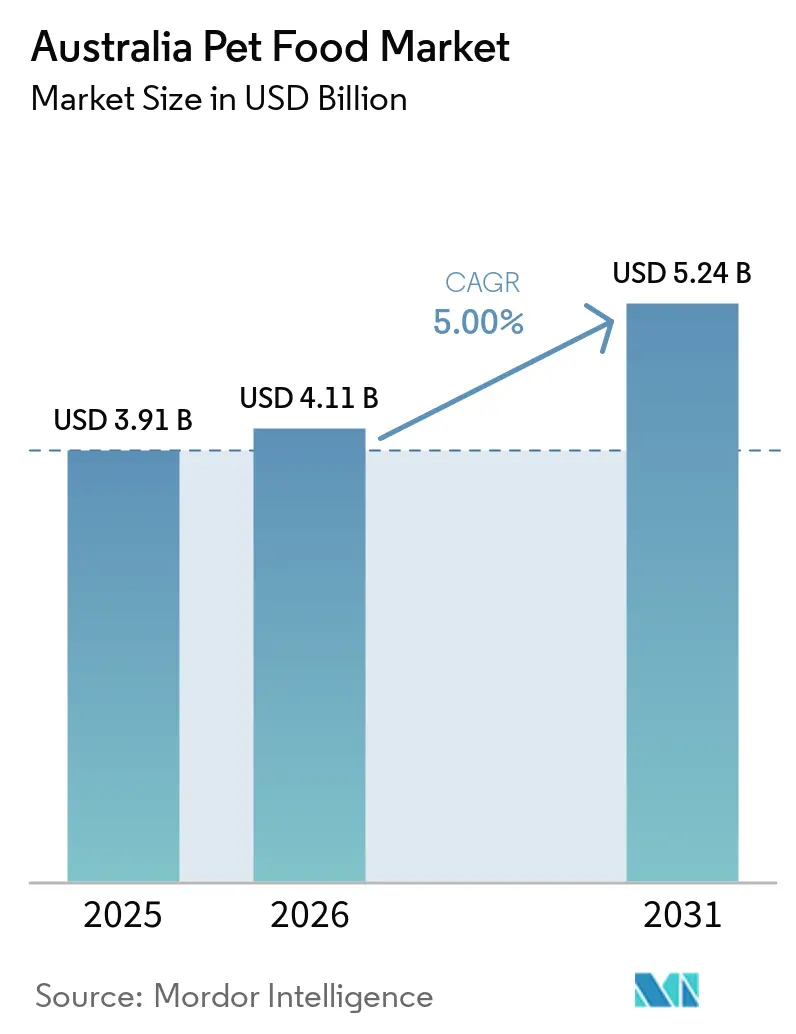
| Dimensione del mercato (2026) | 4.11 miliardo di dollari |
| Dimensione del mercato (2031) | 5.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.00% CAGR |
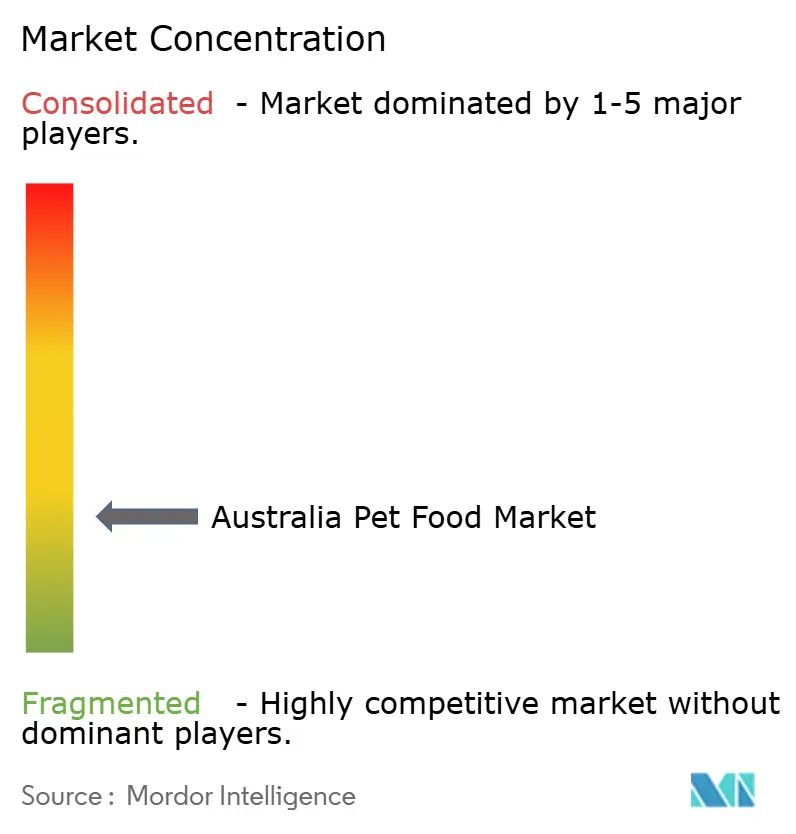
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato australiano degli alimenti per animali domestici di Mordor Intelligence
Si prevede che il mercato australiano degli alimenti per animali domestici crescerà da 3.91 miliardi di dollari nel 2025 a 4.11 miliardi di dollari nel 2026, per poi raggiungere i 5.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.0% nel periodo 2026-2031. La tendenza alla premiumizzazione, la forte umanizzazione degli animali domestici e la spesa costante delle famiglie per gli animali da compagnia sono i fattori che sostengono la resilienza del mercato. I produttori stanno ampliando la capacità produttiva nazionale e l'integrazione delle energie rinnovabili per proteggere i margini, mentre le proteine alternative e gli ingredienti funzionali mantengono attivi i progetti innovativi. I nuovi operatori che vendono direttamente al consumatore stanno ridefinendo le dinamiche economiche della filiera produttiva, spingendo le aziende consolidate ad accelerare gli investimenti omnicanale e la produzione localizzata. Le difficoltà macroeconomiche, come l'inflazione dei costi della carne e la volatilità della catena di approvvigionamento, vengono mitigate grazie all'agilità nella formulazione e alla diversificazione dei fornitori, preservando la crescita del valore nel mercato australiano degli alimenti per animali domestici.
Punti chiave del rapporto
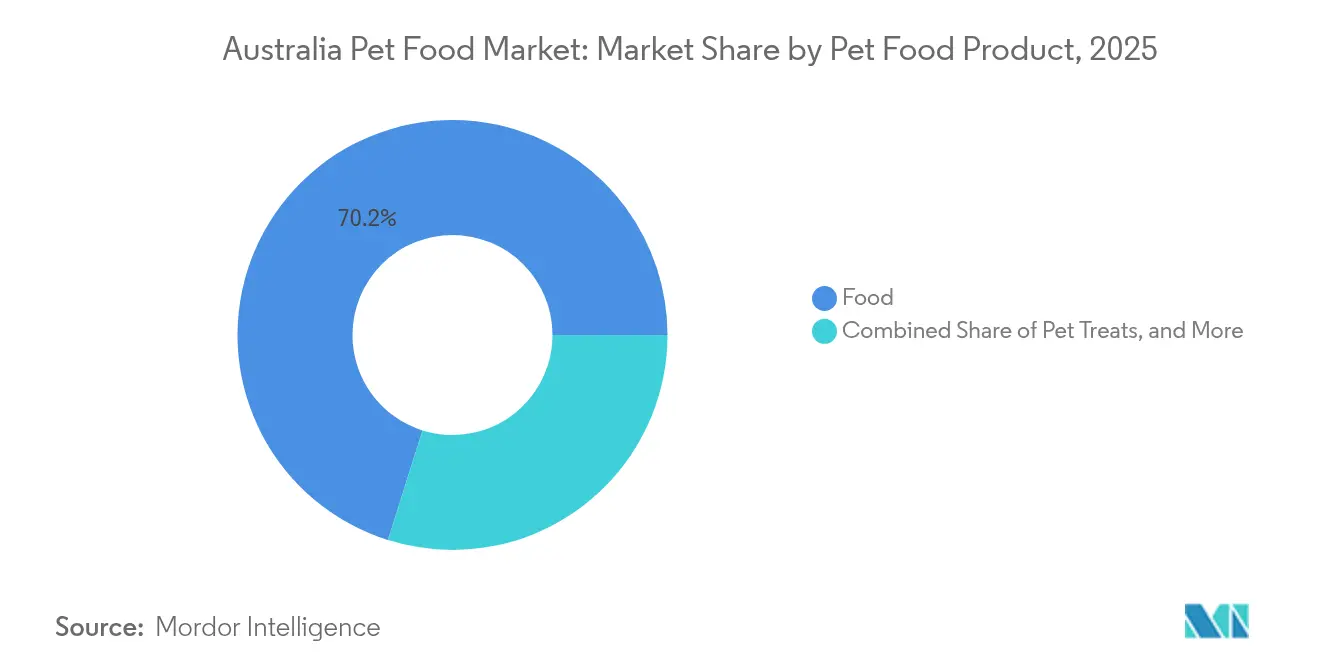
- Per quanto riguarda i prodotti alimentari per animali domestici, nel 2025 i prodotti alimentari hanno rappresentato il 70.15% delle dimensioni del mercato australiano degli alimenti per animali domestici, mentre si prevede che gli snack per animali domestici cresceranno a un CAGR del 6.1% entro il 2031.
- Per quanto riguarda gli animali domestici, nel 2025 i cani rappresentavano il 43.55% del mercato australiano degli alimenti per animali domestici, mentre si prevede che il segmento dei gatti crescerà a un CAGR del 4.8% entro il 2031.
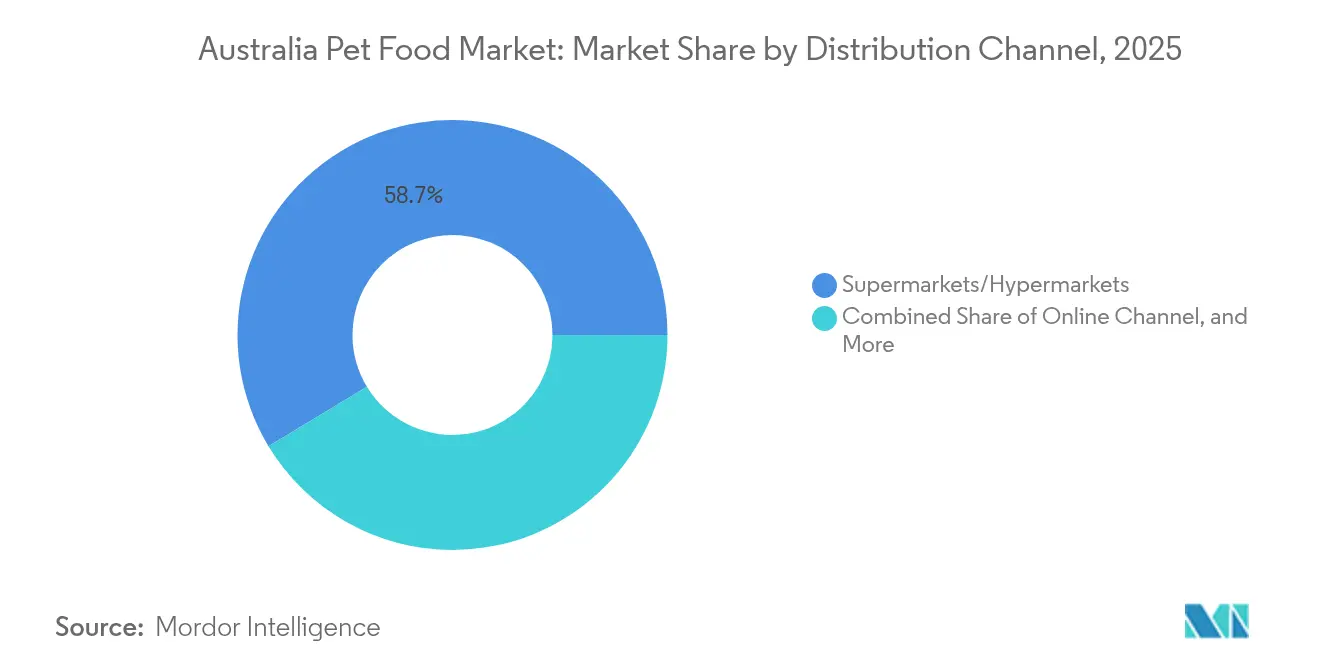
- Per canale di distribuzione, nel 2025 supermercati e ipermercati hanno conquistato il 58.65% del mercato australiano degli alimenti per animali domestici; si prevede che il canale online registrerà un CAGR del 6.4% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato australiano degli alimenti per animali domestici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione delle diete per animali domestici | + 1.8% | In tutta l'Australia, più forte nei centri urbani | Medio termine (2-4 anni) |
| Umanizzazione degli animali domestici e comportamento alimentare simile a un premio | + 1.2% | In tutta l'Australia, accelerato nelle aree metropolitane | A breve termine (≤ 2 anni) |
| Aumento della domanda di diete su prescrizione tramite veterinari | + 0.9% | In tutta l'Australia, concentrati nelle aree suburbane | Medio termine (2-4 anni) |
| Adozione diffusa di ingredienti funzionali | + 0.7% | In tutta l'Australia, adozione precoce nei sobborghi più ricchi | A lungo termine (≥ 4 anni) |
| Cucine decentralizzate per alimenti freschi nelle principali città | + 0.5% | Aree metropolitane di Sydney, Melbourne, Brisbane, Perth | A breve termine (≤ 2 anni) |
| Inclusione di proteine alternative | + 0.4% | Lancio in tutta l'Australia, soggetto a normative | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Premiumizzazione delle diete per animali domestici
Il posizionamento premium è diventato la principale leva per la creazione di valore, poiché i proprietari di animali domestici australiani danno sempre più priorità alla qualità degli ingredienti del cibo per animali rispetto alla sensibilità al prezzo. L'investimento di Mars Petcare nelle energie rinnovabili presso il suo stabilimento di Wodonga dimostra come i produttori stiano integrando le credenziali di sostenibilità nelle linee di prodotti premium per giustificare prezzi più elevati [1] Fonte: Mars Petcare, “Mars Petcare Australia,” MARS.COM . La tendenza alla premiumizzazione è particolarmente pronunciata nelle categorie di cibo liofilizzato e crudo, dove aziende come Freeze Dry Australia stanno sfruttando fonti proteiche uniche, tra cui emù, coccodrillo e canguro, per differenziarsi dalle offerte convenzionali. Questo spostamento verso il posizionamento premium sta creando opportunità di espansione dei margini per i produttori, innalzando al contempo le barriere all'ingresso per i nuovi concorrenti privi di sofisticate capacità di catena di approvvigionamento. La tendenza si allinea con modelli di comportamento dei consumatori più ampi, in cui la spesa per animali domestici rimane resiliente anche durante le recessioni economiche, poiché i proprietari di animali domestici considerano l'alimentazione una categoria di spesa non discrezionale.
Umanizzazione degli animali domestici e comportamento alimentare simile a un premio
L'antropomorfizzazione degli animali domestici sta determinando cambiamenti radicali nei modelli alimentari, con il consumo di snack sempre più frequente e simile a un pasto anziché a una ricompensa. Il lancio di Swaggle da parte di Coles come marketplace dedicato agli animali domestici riflette la consapevolezza da parte dei rivenditori che i prodotti per animali domestici richiedono un approccio specializzato in curatela e servizio clienti, diverso dalle tradizionali categorie alimentari. Questo cambiamento comportamentale sta creando nuove opportunità di sviluppo prodotto nel segmento degli snack, in particolare per i prodotti che colmano il divario tra pasti e snack. La tendenza all'umanizzazione si manifesta anche nel design del packaging e nei messaggi di marketing che enfatizzano i benefici per la famiglia piuttosto che le affermazioni nutrizionali puramente funzionali. I quadri normativi di conformità previsti dagli standard AS5812 si stanno adattando per accogliere queste affermazioni sugli ingredienti di qualità umana, pur mantenendo i requisiti nutrizionali specifici per gli animali domestici.
Aumento della domanda di diete su prescrizione tramite veterinari
L'espansione del canale veterinario sta accelerando con l'aumento del numero di animali domestici posseduti durante la pandemia, creando una base installata più ampia di animali che richiedono una gestione nutrizionale terapeutica continua. I prodotti Hill's Prescription Diet stanno imponendo prezzi premium con formulazioni specializzate come c/d Multicare per la salute delle vie urinarie al prezzo di AUD 120.00 (USD 80.40) per 24 lattine, dimostrando la capacità del canale di supportare margini più elevati attraverso la convalida clinica. Il segmento delle diete su prescrizione beneficia dell'autorità di raccomandazione dei veterinari, che riduce la sensibilità al prezzo e crea barriere al cambio di prodotto per i marchi concorrenti. I modelli di abbonamento stanno guadagnando terreno in questo canale, con cliniche veterinarie che offrono servizi di consegna automatizzati che migliorano la fidelizzazione dei clienti, garantendo al contempo flussi di entrate prevedibili. L'attenzione terapeutica si sta espandendo oltre le condizioni tradizionali per includere la nutrizione preventiva per gli animali anziani e formulazioni specifiche per razza che affrontano le predisposizioni genetiche a determinati problemi di salute.
Adozione diffusa di ingredienti funzionali
L'integrazione di ingredienti funzionali sta passando da prodotti premium di nicchia a formulazioni tradizionali, con il calo dei costi di produzione e la crescente consapevolezza dei consumatori. Probiotici, acidi grassi omega-3 e collagene stanno diventando inclusioni standard anziché elementi di differenziazione premium, costringendo i produttori a identificare ingredienti funzionali di nuova generazione per mantenere un vantaggio competitivo. Il contesto normativo sotto la supervisione dell'APVMA (Australian Pesticides and Veterinary Medicines Authority) sta creando percorsi di approvazione per nuovi ingredienti funzionali, garantendo al contempo il mantenimento degli standard di sicurezza. Aziende come CEN Nutrition stanno sviluppando integratori specializzati che combinano più ingredienti funzionali, come la loro formula per la salute delle articolazioni a base di peptidi di collagene idrolizzati e curcuma biologica al prezzo di 59.95 AUD (40.17 USD). Questa adozione diffusa sta creando economie di scala a vantaggio sia dei produttori che dei consumatori, affermando al contempo la nutrizione funzionale come un'aspettativa di base piuttosto che una caratteristica premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione sul lato dell'offerta derivante dall'inflazione della carne | -1.1% | In tutta l'Australia, acuto nelle aree di lavorazione regionali | A breve termine (≤ 2 anni) |
| Ritardo normativo nell'approvazione del nuovo ingrediente | -0.8% | In tutta l'Australia, con ripercussioni sulle aziende focalizzate sull'innovazione | Medio termine (2-4 anni) |
| Disallineamento tra sostenibilità e patrimonio nelle aree rurali | -0.4% | Australia rurale e regionale | A lungo termine (≥ 4 anni) |
| Intensificare la concorrenza delle start-up che vendono direttamente al consumatore | -0.6% | Aree metropolitane, in espansione verso i centri regionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione sul lato dell'offerta derivante dall'inflazione della carne
La volatilità dei prezzi della carne sta comprimendo i margini dei produttori e imponendo decisioni difficili tra il mantenimento della redditività e la preservazione della quota di mercato attraverso la disciplina dei prezzi. Le pressioni sui costi sono particolarmente acute per i marchi premium che puntano su un elevato contenuto di carne, poiché i costi degli ingredienti possono rappresentare il 60-70% delle spese di produzione totali. I produttori stanno rispondendo attraverso strategie di riformulazione che mantengono i livelli proteici incorporando fonti proteiche alternative e ingredienti funzionali che giustificano il posizionamento premium nonostante i costi di produzione più elevati. Il contesto inflazionistico sta creando opportunità di espansione per i marchi del distributore, poiché i rivenditori sfruttano il loro potere d'acquisto per offrire alternative competitive ai marchi nazionali. La diversificazione della catena di approvvigionamento sta diventando fondamentale, poiché i produttori cercano di ridurre la dipendenza da fornitori di proteine mono-origine e di sviluppare relazioni con produttori di proteine alternative per tutelarsi dalla futura volatilità dei prezzi.
Ritardo normativo nell'approvazione del nuovo ingrediente
Il processo di approvazione normativa per i nuovi ingredienti sta creando svantaggi competitivi per i produttori australiani rispetto ai mercati internazionali, dove i percorsi di approvazione sono più consolidati. L'approccio cauto di FSANZ (Food Standards Australia New Zealand) alle approvazioni dei nuovi alimenti, pur garantendo la sicurezza, sta ritardando l'introduzione sul mercato di ingredienti innovativi che potrebbero differenziare i prodotti australiani nei mercati di esportazione. L'incertezza normativa è particolarmente impegnativa per le startup e i produttori più piccoli che non dispongono delle risorse per districarsi in complessi processi di approvazione o assorbire i costi dei ritardi normativi. Le aziende si stanno adattando concentrando lo sviluppo del prodotto su ingredienti con percorsi normativi consolidati, sviluppando al contempo capacità di affari regolatori per accelerare le future approvazioni. Il ritardo nelle approvazioni dei nuovi ingredienti sta inoltre creando svantaggi per le aziende australiane che si muovono per prime in categorie emergenti come le proteine da colture cellulari, dove i concorrenti internazionali potrebbero conquistare posizioni di mercato prima che venga ottenuta l'approvazione normativa australiana.
Analisi del segmento
Per prodotto alimentare per animali domestici: il predominio del cibo si scontra con l'interruzione degli snack
I prodotti alimentari rappresenteranno una quota di mercato dominante del 70.15% nel 2025, riflettendo la loro natura essenziale e l'elevata frequenza di acquisto tra i proprietari di animali domestici australiani. Il cibo secco per animali domestici rimane una presenza significativa sul mercato grazie alla sua praticità e alla stabilità a scaffale. Il cibo umido per animali domestici sta guadagnando quote di mercato, trainato dal suo posizionamento premium e dalla sua appetibilità, in linea con la crescente tendenza all'umanizzazione degli animali domestici. La sostanziale quota di mercato del cibo per animali domestici in Australia è attribuita principalmente al crescente passaggio tra i proprietari di animali domestici dai pasti cucinati in casa ai prodotti alimentari commerciali. La crescita di questo segmento è ulteriormente supportata dalla crescente consapevolezza tra i proprietari di cani in merito all'alimentazione degli animali domestici, dalla maggiore adozione di prodotti commerciali e dalla crescente enfasi sull'umanizzazione degli animali domestici. Inoltre, la disponibilità di diversi marchi e tipologie di prodotti, tra cui cibo secco e umido arricchito con ingredienti funzionali, ha ulteriormente rafforzato la posizione di mercato del segmento.
Gli snack per animali domestici si stanno affermando come il segmento in più rapida crescita, con un CAGR del 6.1% fino al 2031, trainato dall'aumento della frequenza di alimentazione e dalle tendenze di umanizzazione che posizionano gli snack come integratori alimentari piuttosto che come premi occasionali. Il segmento degli snack per animali domestici sta beneficiando in particolare della crescente tendenza degli snack premium e funzionali, mentre il segmento delle diete veterinarie è in espansione grazie alla crescente attenzione all'alimentazione specializzata per animali domestici con problemi di salute. Il quadro normativo previsto dagli standard AS5812 garantisce la sicurezza dei prodotti, consentendo al contempo l'innovazione nell'integrazione di ingredienti funzionali, creando opportunità di differenziazione attraverso indicazioni nutrizionali supportate dalla scienza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di animale domestico: i cani guidano mentre i gatti accelerano
I cani manterranno il segmento più ampio, pari al 43.55% del mercato australiano degli alimenti per animali domestici nel 2025, a dimostrazione del loro maggiore consumo di cibo per animale e della consolidata cultura del possesso di un cane nelle famiglie australiane. Questa significativa quota di mercato è attribuita all'ampia popolazione canina del Paese, che li considera gli animali da compagnia più popolari tra le famiglie australiane. Il predominio del segmento è ulteriormente rafforzato dai maggiori modelli di spesa tra i proprietari di cani, in particolare per prodotti alimentari premium e specializzati. I proprietari di cani australiani si stanno concentrando sempre di più su un'alimentazione di alta qualità, con una crescente preferenza per prodotti contenenti ingredienti naturali e formulazioni specializzate.
I gatti stanno registrando una crescita più rapida, con un CAGR del 4.8% fino al 2031, trainata dai trend di urbanizzazione e dalle preferenze di vita in appartamento che favoriscono animali domestici meno esigenti. La crescita del segmento dei gatti è particolarmente pronunciata nelle aree metropolitane, dove i vincoli abitativi e gli stili di vita favoriscono i compagni felini rispetto agli animali di taglia più grande che necessitano di più spazio ed esercizio fisico. Il segmento dei gatti è caratterizzato da esigenze nutrizionali specifiche e da una crescente tendenza verso diete premium e terapeutiche, in particolare tra i proprietari di animali domestici in città. L'altro segmento degli animali domestici, che comprende uccelli, pesci e piccoli mammiferi, rappresenta un mercato diversificato con esigenze dietetiche specifiche e diverse formulazioni di prodotto.
Per canale di distribuzione: l'online sconvolge la vendita al dettaglio tradizionale
Supermercati e ipermercati mantengono la loro posizione dominante nella distribuzione, con una dimensione del mercato australiano degli alimenti per animali domestici pari al 58.65% nel 2025, sfruttando la loro praticità e i vantaggi dello shopping one-stop per gli acquisti di routine di cibo per animali. Il predominio di questo canale è principalmente attribuito alla praticità dello shopping one-stop, che consente ai proprietari di animali domestici di acquistare cibo per animali domestici insieme ai loro normali articoli per la casa. Grandi catene come Woolworths, Coles e Aldi mantengono reparti dedicati agli animali domestici che offrono una gamma completa di prodotti in varie categorie, tra cui alimenti, snack e diete veterinarie. La forza del canale è ulteriormente rafforzata dalla sua ampia rete di 1,108 supermercati in 956 città australiane, che garantisce un'ampia accessibilità.
I canali online stanno registrando la crescita più rapida, con un CAGR del 6.4% fino al 2031, accelerata dai modelli di abbonamento e dai marchi diretti al consumatore che offrono nutrizione personalizzata e comodità di consegna. Il canale online ha raggiunto 232.4 milioni di dollari nel 2025, con una crescita significativa rispetto al tasso di penetrazione dell'1% osservato negli anni precedenti. La crescita accelerata di questo canale è trainata dalla crescente adozione del digitale tra i proprietari di animali domestici, che offre una comodità senza precedenti attraverso servizi di consegna a domicilio e modelli basati su abbonamento. L'espansione del segmento è ulteriormente supportata dalle informazioni complete sui prodotti disponibili online, che consentono ai proprietari di animali domestici di prendere decisioni informate attraverso elenchi dettagliati degli ingredienti, informazioni nutrizionali e recensioni dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Australia rappresenta un mercato concentrato con distinte variazioni regionali nei modelli di proprietà di animali domestici e nei comportamenti di acquisto. Le aree metropolitane, tra cui Sydney, Melbourne, Brisbane e Perth, generano la maggior parte del valore di mercato grazie a tassi di proprietà di animali domestici più elevati e a una maggiore propensione all'acquisto di prodotti premium. I consumatori urbani dimostrano una maggiore adozione di modelli di vendita diretta al consumatore e di servizi di consegna di cibo fresco, con aziende come Lyka che raggiungono una penetrazione significativa nelle principali città grazie a capacità di consegna in giornata e offerte nutrizionali personalizzate. La concentrazione geografica crea vantaggi per i modelli di cibo fresco che richiedono una densità di distribuzione per raggiungere la redditività economica, presentando al contempo sfide per i marchi nazionali che cercano una copertura distributiva coerente.
Le aree regionali e rurali mantengono modelli di consumo diversi, con una maggiore enfasi sui prodotti alimentari secchi tradizionali e una certa resistenza al posizionamento premium basato esclusivamente su sostenibilità o claim di ingredienti innovativi. Il mercato rurale offre opportunità per i marchi che enfatizzano i vantaggi in termini di prestazioni e il posizionamento di valore piuttosto che i messaggi ambientali, come dimostrato dai punteggi di rilevanza geografica per vari driver di mercato. I tassi di proprietà di animali domestici rimangono elevati in tutte le regioni, ma la spesa per animale varia significativamente tra aree urbane e rurali, creando opportunità di segmentazione del mercato per le aziende con portafogli di prodotti diversificati.
Il contesto normativo sotto la supervisione dell'APVMA (Australian Pesticides and Veterinary Medicines Authority) e della FSANZ (Food Standards Australia New Zealand) si applica in modo uniforme in tutte le aree geografiche, sebbene l'applicazione e il monitoraggio della conformità possano variare nelle aree remote. Stanno emergendo opportunità di esportazione poiché i produttori australiani sfruttano il loro status di esenti da malattie e la reputazione di qualità per accedere ai mercati internazionali, con aziende come Real Pet Food Company e Freeze Dry Australia che stanno sviluppando capacità di esportazione per diversificare le fonti di reddito oltre il mercato interno.
Panorama competitivo
Il mercato australiano degli alimenti per animali domestici presenta un panorama competitivo frammentato, con un mix equilibrato di conglomerati globali e specialisti locali. Operatori globali come Mars, Incorporated, Nestlé (Purina), Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.), Clearlake Capital Group, LP (Wellness Pet Company, Inc.) e Schell & Kampeter, Inc. (Diamond Pet Foods) stanno sfruttando la loro competenza internazionale e le loro vaste capacità di ricerca per mantenere le posizioni di mercato. L'intensità competitiva sta aumentando poiché le startup direct-to-consumer sfidano i modelli di distribuzione tradizionali, costringendo gli operatori storici a sviluppare capacità omnicanale e investire in strategie di acquisizione clienti digitali.
Il mercato australiano degli alimenti per animali domestici è caratterizzato da aziende che perseguono attivamente l'innovazione di prodotto e iniziative di espansione strategica. I principali attori si stanno concentrando sullo sviluppo di prodotti alimentari per animali domestici premium e specializzati, che includono ingredienti naturali, opzioni senza cereali e alimenti funzionali mirati a specifiche condizioni di salute. L'agilità operativa è dimostrata dagli investimenti in stabilimenti di produzione e reti di distribuzione locali, con diverse aziende che stanno aprendo o espandendo siti produttivi in tutta l'Australia.
Le mosse strategiche prevedono principalmente partnership con istituti di ricerca, cliniche veterinarie e distributori locali per rafforzare la presenza sul mercato e potenziare le capacità di sviluppo prodotto. Le aziende stanno inoltre espandendo la propria presenza attraverso strategie di distribuzione multicanale, combinando la tradizionale presenza al dettaglio con la crescente capacità di e-commerce per soddisfare le preferenze dei consumatori in continua evoluzione. Questo ambiente dinamico è guidato da leader nel settore degli alimenti per animali domestici che stanno definendo nuovi standard in termini di innovazione e distribuzione.
Leader del settore degli alimenti per animali domestici in Australia
Marte, incorporata
Nestlé (Purina)
Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.)
Clearlake Capital Group, LP (Wellness Pet Company, Inc.)
Schell & Kampeter, Inc. (Diamond Pet Foods)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2023: Hill's Pet Nutrition ha introdotto i suoi nuovi prodotti a base di pollock e proteine di insetti certificati MSC (Marine Stewardship Council) per animali domestici con stomaci e linee cutanee sensibili. Contengono vitamine, acidi grassi omega-3 e antiossidanti.
- Maggio 2023: Nestlé Purina ha lanciato nuovi snack per gatti a marchio Friskies "Friskies Playfuls - Treats". Questi snack hanno una forma rotonda e sono disponibili nei gusti pollo e fegato e salmone e gamberetti per gatti adulti.
- Aprile 2023: Mars Incorporated ha aperto il suo primo centro di ricerca e sviluppo per alimenti per animali domestici nella regione Asia-Pacifico. Questa nuova struttura, denominata APAC Pet Center, supporterà lo sviluppo dei prodotti dell'azienda.
Ambito del rapporto sul mercato australiano degli alimenti per animali domestici
Alimenti, Nutraceutici/Integratori per Animali Domestici, Snack per Animali Domestici, Diete Veterinarie per Animali Domestici sono coperti come segmenti da Prodotti Alimenti per Animali Domestici. Gatti e Cani sono coperti come segmenti da Animali Domestici. Minimarket, Canale Online, Negozi Specializzati, Supermercati/Ipermercati sono coperti come segmenti da Canale di Distribuzione.
Prodotto alimentare per animali domestici
| Alimentare - Food | Per sottoprodotto | Cibo secco per animali domestici | Di Sub Dry Pet Food | kibbles |
| Altri alimenti secchi per animali domestici | ||||
| Cibo umido per animali domestici | ||||
| Nutraceutici/integratori per animali domestici | Per sottoprodotto | Bioattivi del latte | ||
| Omega-3 Acidi grassi | ||||
| Probiotici | ||||
| Proteine e peptidi | ||||
| Vitamine e Minerali | ||||
| Altri Nutraceutici | ||||
| Dolcetti per animali domestici | Per sottoprodotto | Delizie croccanti | ||
| Trattamenti dentali | ||||
| Dolcetti liofilizzati e a scatti | ||||
| Dolcetti morbidi e gommosi | ||||
| Altre prelibatezze | ||||
| Diete veterinarie per animali domestici | Per sottoprodotto | Diabete | ||
| Sensibilità digestiva | ||||
| Diete per l'igiene orale | ||||
| Renale | ||||
| Malattia delle vie urinarie | ||||
| Altre diete veterinarie |
Animali Domestici
| Gatti |
| Cani |
| Altri animali domestici |
Canale di distribuzione
| MINIMARKET |
| Canale online |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Altri canali |
| Prodotto alimentare per animali domestici | Alimentare - Food | Per sottoprodotto | Cibo secco per animali domestici | Di Sub Dry Pet Food | kibbles |
| Altri alimenti secchi per animali domestici | |||||
| Cibo umido per animali domestici | |||||
| Nutraceutici/integratori per animali domestici | Per sottoprodotto | Bioattivi del latte | |||
| Omega-3 Acidi grassi | |||||
| Probiotici | |||||
| Proteine e peptidi | |||||
| Vitamine e Minerali | |||||
| Altri Nutraceutici | |||||
| Dolcetti per animali domestici | Per sottoprodotto | Delizie croccanti | |||
| Trattamenti dentali | |||||
| Dolcetti liofilizzati e a scatti | |||||
| Dolcetti morbidi e gommosi | |||||
| Altre prelibatezze | |||||
| Diete veterinarie per animali domestici | Per sottoprodotto | Diabete | |||
| Sensibilità digestiva | |||||
| Diete per l'igiene orale | |||||
| Renale | |||||
| Malattia delle vie urinarie | |||||
| Altre diete veterinarie | |||||
| Animali Domestici | Gatti | ||||
| Cani | |||||
| Altri animali domestici | |||||
| Canale di distribuzione | MINIMARKET | ||||
| Canale online | |||||
| Negozi specializzati | |||||
| Supermercati / Ipermercati | |||||
| Altri canali | |||||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- FUNZIONI - Gli alimenti per animali domestici sono generalmente destinati a fornire un'alimentazione completa e bilanciata all'animale, ma sono utilizzati principalmente come prodotti funzionali. Il campo di applicazione comprende gli alimenti e gli integratori consumati dagli animali domestici, comprese le diete veterinarie. Sono considerati nell'ambito di applicazione gli integratori/nutraceutici forniti direttamente agli animali domestici.
- RIVENDITORI - Le aziende impegnate nella rivendita di alimenti per animali domestici senza valore aggiunto sono state escluse dall'ambito del mercato, al fine di evitare doppi conteggi.
- CONSUMATORI FINALI - Nel mercato studiato, i proprietari di animali domestici sono considerati i consumatori finali.
- CANALI DI DISTRIBUZIONE - Sono considerati nell'ambito di applicazione supermercati/ipermercati, negozi specializzati, minimarket, canali online e altri canali. I negozi che forniscono esclusivamente prodotti di base e personalizzati relativi agli animali domestici sono considerati nell'ambito dei negozi specializzati.
| Parola chiave | Definizione |
|---|---|
| Cibo per Animali | L'ambito del cibo per animali domestici comprende il cibo commestibile dagli animali domestici, compresi alimenti, dolcetti, diete veterinarie e nutraceutici/integratori. |
| Alimentare - Food | Il cibo è il mangime destinato al consumo da parte degli animali domestici. È formulato per fornire nutrienti essenziali e soddisfare le esigenze dietetiche di vari tipi di animali domestici, inclusi cani, gatti e altri animali. Questi sono generalmente suddivisi in alimenti per animali domestici secchi e umidi. |
| Cibo secco per animali domestici | Gli alimenti secchi per animali domestici possono essere estrusi/cotti (crocchette) o in scaglie. Hanno un contenuto di umidità inferiore, in genere intorno al 12-20%. |
| Cibo umido per animali domestici | Il cibo umido per animali domestici, noto anche come cibo per animali in scatola o cibo umido per animali domestici, generalmente ha un contenuto di umidità più elevato rispetto al cibo secco per animali domestici, spesso compreso tra il 70 e l'80%. |
| kibbles | Le crocchette sono alimenti secchi e trasformati per animali domestici in piccoli pezzetti o pellet. Sono specificatamente formulati per fornire un'alimentazione equilibrata a vari animali domestici, come cani, gatti e altri animali. |
| tratta | Gli snack per animali domestici sono alimenti speciali o premi dati agli animali domestici per dimostrare affetto e incoraggiare un buon comportamento. Sono particolarmente utilizzati durante l'allenamento. Gli snack per animali domestici sono costituiti da varie combinazioni di carne o materiali derivati dalla carne con altri ingredienti. |
| Trattamenti dentali | Gli snack dentistici per animali domestici sono snack specializzati formulati per promuovere una buona igiene orale negli animali domestici |
| Delizie croccanti | È un tipo di snack per animali dalla consistenza compatta e croccante che può essere una buona fonte di nutrimento per gli animali domestici |
| Dolcetti morbidi e gommosi | Gli snack morbidi e gommosi sono un tipo di prodotto alimentare per animali formulato per essere facile da masticare e digerire. Di solito sono fatti con ingredienti morbidi e flessibili, come carne, pollame o verdure, che sono stati frullati e formati in pezzetti o strisce. |
| Dolcetti liofilizzati e a scatti | Gli snack liofilizzati e a scatti sono snack somministrati agli animali domestici, preparati attraverso uno speciale processo di conservazione, senza danneggiare il contenuto nutrizionale, ottenendo snack ricchi di sostanze nutritive e di lunga durata. |
| Diete per le malattie delle vie urinarie | Si tratta di diete commerciali specificatamente formulate per promuovere la salute delle vie urinarie e ridurre il rischio di infezioni del tratto urinario e altri problemi urinari. |
| Diete renali | Si tratta di alimenti specializzati formulati per supportare la salute degli animali domestici con malattie renali o insufficienza renale |
| Diete per la sensibilità digestiva | Le diete sensibili alla digestione sono appositamente formulate per soddisfare le esigenze nutrizionali degli animali domestici con problemi digestivi come intolleranze alimentari, allergie e sensibilità. Queste diete sono progettate per essere facilmente digeribili e per ridurre i sintomi dei problemi digestivi negli animali domestici. |
| Diete per l'igiene orale | Le diete per l'igiene orale degli animali domestici sono diete appositamente formulate per promuovere la salute e l'igiene orale negli animali domestici |
| Alimento per animali senza cereali | Alimenti per animali domestici che non contengono cereali comuni come grano, mais o soia. Le diete prive di cereali sono spesso preferite dai proprietari di animali domestici che cercano opzioni alternative o se i loro animali hanno sensibilità dietetiche specifiche. |
| Cibo per animali di alta qualità | Il cibo per animali di alta qualità formulato con ingredienti di qualità superiore offre spesso vantaggi nutrizionali aggiuntivi rispetto al cibo per animali standard. |
| Alimento naturale per animali domestici | Alimenti per animali domestici realizzati con ingredienti naturali, con lavorazione minima e senza conservanti artificiali. |
| Alimenti biologici per animali domestici | Il cibo per animali domestici è prodotto utilizzando ingredienti biologici, privi di pesticidi sintetici, ormoni e organismi geneticamente modificati (OGM). |
| Estrusione | Un processo produttivo utilizzato per produrre alimenti secchi per animali domestici, in cui gli ingredienti vengono cotti, miscelati e modellati ad alta pressione e temperatura. |
| Altri animali domestici | Altri animali domestici includono uccelli, pesci, conigli, criceti, furetti e rettili. |
| Appetibilità | Il gusto, la consistenza e l'aroma del cibo per animali influenzano il suo appeal e l'accettazione da parte degli animali domestici. |
| Alimento completo e bilanciato per animali | Alimento per animali domestici che fornisce tutti i nutrienti essenziali in proporzioni adeguate per soddisfare le esigenze nutrizionali degli animali domestici senza integrazioni aggiuntive. |
| conservanti | Queste sono le sostanze che vengono aggiunte al cibo per animali per prolungarne la durata di conservazione e prevenirne il deterioramento. |
| nutraceutici | I prodotti alimentari che offrono benefici per la salute oltre la nutrizione di base, spesso contengono composti bioattivi con potenziali effetti terapeutici. |
| Probiotici | Batteri vivi benefici che promuovono un sano equilibrio della flora intestinale, supportando la salute dell'apparato digerente e la funzione immunitaria negli animali domestici. |
| Antiossidanti | Composti che aiutano a neutralizzare i radicali liberi dannosi nel corpo, promuovendo la salute cellulare e supportando il sistema immunitario negli animali domestici. |
| Data di scadenza | La durata durante la quale il cibo per animali domestici rimane sicuro e nutrizionalmente valido per il consumo dopo la data di produzione. |
| Dieta da prescrizione | Alimento specializzato per animali formulato per affrontare specifiche condizioni mediche sotto controllo veterinario. |
| Allergene | Una sostanza che può causare reazioni allergiche in alcuni animali domestici, portando ad allergie o sensibilità alimentari. |
| Cibo in scatola | Cibo umido per animali confezionato in lattine e contenente un contenuto di umidità maggiore rispetto al cibo secco. |
| Dieta a ingredienti limitati (LID) | Alimento per animali formulato con un numero ridotto di ingredienti per ridurre al minimo i potenziali allergeni. |
| Analisi garantita | I livelli minimi o massimi di alcuni nutrienti presenti negli alimenti per animali domestici. |
| Gestione del peso | Alimento per animali progettato per aiutare gli animali domestici a mantenere un peso sano o supportare gli sforzi di perdita di peso. |
| Altri Nutraceutici | Comprende prebiotici, antiossidanti, fibre digestive, enzimi, oli essenziali ed erbe. |
| Altre diete veterinarie | Comprende diete per il controllo del peso, salute della pelle e del pelo, cura cardiaca e cura delle articolazioni. |
| Altre prelibatezze | Comprende pelli grezze, blocchi minerali, leccabili e erba gatta. |
| Altri alimenti secchi | Comprende fiocchi di cereali, frullatori, toppers per pasti, alimenti liofilizzati e alimenti essiccati all'aria. |
| Altri animali | Comprende uccelli, pesci, rettili e piccoli animali (conigli, furetti, criceti). |
| Altri canali di distribuzione | Comprende cliniche veterinarie, negozi locali non regolamentati e negozi di mangimi e allevamenti. |
| Proteine e peptidi | Le proteine sono grandi molecole composte da unità base chiamate aminoacidi che aiutano nella crescita e nello sviluppo degli animali domestici. I peptidi sono una breve stringa composta da 2 a 50 aminoacidi. |
| Gli acidi grassi Omega-3 | Gli acidi grassi Omega-3 sono grassi polinsaturi essenziali che svolgono un ruolo cruciale nella salute generale e nel benessere degli animali domestici. |
| Vitamine | Le vitamine sono i composti organici essenziali essenziali per il funzionamento fisiologico vitale. |
| Minerali | I minerali sono sostanze inorganiche presenti in natura essenziali per varie funzioni fisiologiche negli animali domestici. |
| CKD | Malattia renale cronica |
| DHA | Acido docosaesanoico |
| EPA | Acido eicosapentaenoico |
| ALA | Acido alfa-linolenico |
| BHA | Butilidrossianisolo |
| BHT | Idrossitoluene butilato |
| FLUTD | Malattia delle basse vie urinarie feline |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




