

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
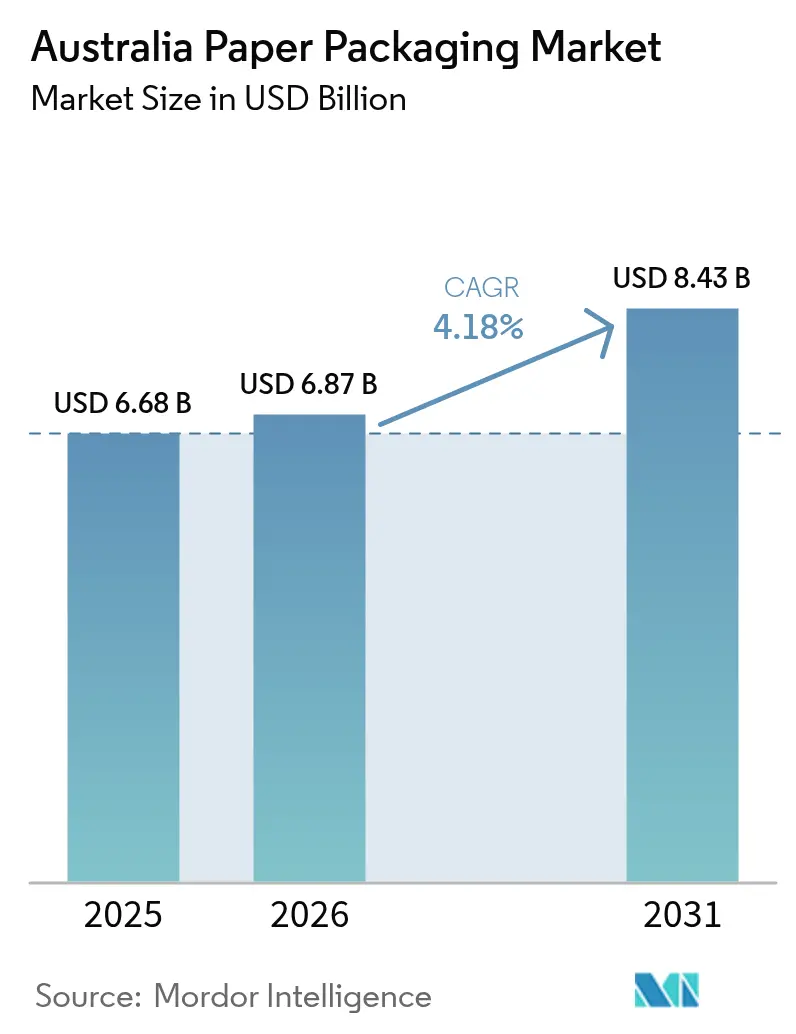
| Dimensione del mercato (2026) | 6.87 miliardo di dollari |
| Dimensione del mercato (2031) | 8.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.18% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato australiano degli imballaggi di carta di Mordor Intelligence
Si prevede che il mercato australiano degli imballaggi in carta crescerà da 6.58 miliardi di dollari nel 2025 a 6.87 miliardi di dollari nel 2026 e raggiungerà gli 8.43 miliardi di dollari entro il 2031, con un CAGR del 4.18% nel periodo 2026-2031. Il traffico di pacchi dell'e-commerce, i sistemi di deposito dei container a livello statale e i mandati di economia circolare dei rivenditori sono le principali forze che stanno rimodellando i modelli di business, mentre i trasformatori bilanciano gli obiettivi di contenuto riciclato con le esigenze di purezza di livello farmaceutico. Lo stabilimento di Brisbane di Visy, da 117.3 milioni di dollari (175 milioni di dollari australiani), dimostra come l'automazione e la stampa digitale siano ormai essenziali per ordini ad alta variabilità e tempi di consegna rapidi, mentre la gestione di Qenos nel 2024 ha eliminato un riferimento al costo del polietilene nazionale e accelerato la sostituzione della carta nei formati flessibili. La volatilità delle importazioni di cellulosa e l'inflazione dei prezzi dell'energia continuano a ridurre i margini, ma i nuovi investimenti in rivestimenti acquosi e PVOH stanno sbloccando prestazioni barriera che consentono alle fibre di entrare nell'isolamento dei kit pasto, nelle bevande asettiche e nelle salse premium. Gli operatori lungimiranti stanno quindi riorganizzando le catene di approvvigionamento attorno a sistemi di recupero a circuito chiuso, serializzazione e tariffe di eco-modulazione che premiano i substrati a basso impatto.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 le scatole di cartone ondulato detenevano il 48.5% della quota di mercato degli imballaggi di carta in Australia, mentre si prevede che gli imballaggi di carta flessibile cresceranno a un CAGR del 5.01% fino al 2031.
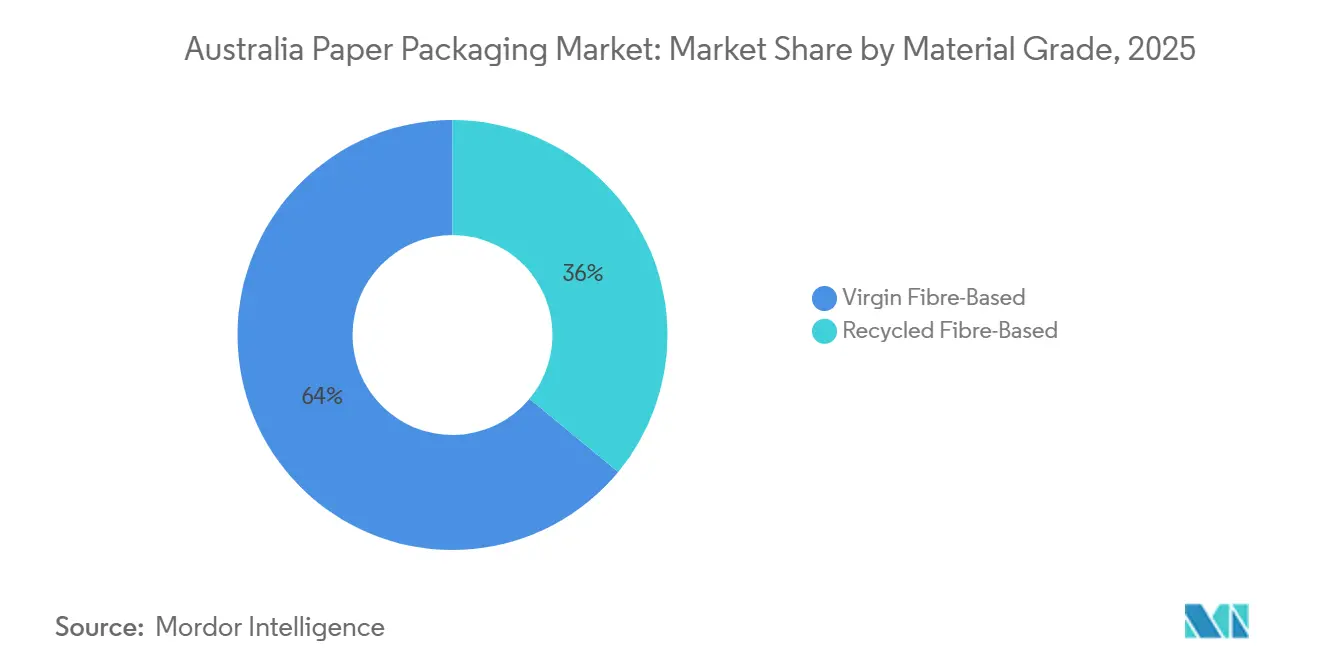
- In base alla qualità del materiale, la fibra riciclata ha catturato il 64% delle dimensioni del mercato australiano degli imballaggi di carta nel 2025, mentre si prevede che la fibra vergine registrerà la crescita più rapida con un CAGR del 4.93%, grazie alla crescente domanda di prodotti farmaceutici e bevande di alta qualità.
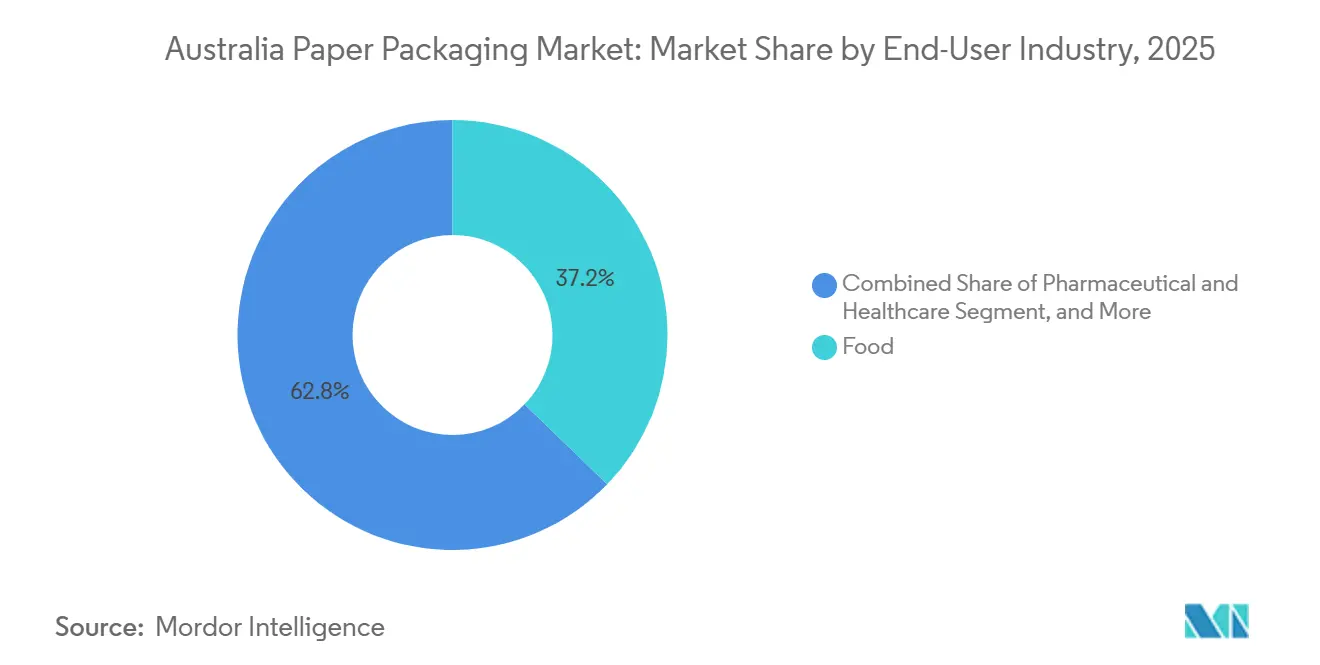
- In base al settore di utilizzo finale, nel 2025 le applicazioni alimentari rappresentavano il 37.2% della quota di mercato degli imballaggi di carta in Australia, ma si prevede che gli usi finali farmaceutici e sanitari registreranno il CAGR più elevato, pari al 5.22%, entro il 2031.
- In base al formato di imballaggio, i formati secondari rappresentavano il 46.8% delle dimensioni del mercato australiano degli imballaggi di carta nel 2025, mentre gli imballaggi primari sono destinati a crescere a un CAGR del 4.83% sulla serializzazione del cartone e sulle bottiglie in fibra.
- In termini di quote societarie, Visy, Amcor, Orora e Pratt Industries hanno controllato insieme poco più della metà del fatturato del 2025, il che indica una struttura moderatamente consolidata che lascia ancora spazio agli innovatori di nicchia.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi di carta in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per imballaggi sostenibili e riciclabili | + 0.90% | Nazionale, con una maggiore adozione nei centri urbani (Sydney, Melbourne, Brisbane) | Medio termine (2-4 anni) |
| Boom dei volumi di evasione degli ordini dell'e-commerce australiano | + 1.10% | Nazionale, concentrato nei centri di distribuzione del Nuovo Galles del Sud e di Victoria | A breve termine (≤ 2 anni) |
| Il divieto governativo sulla plastica monouso alimenta la sostituzione della carta | + 0.80% | Implementazione a livello nazionale e statale (capofila Nuovo Galles del Sud, Queensland, Victoria) | A breve termine (≤ 2 anni) |
| L'economia circolare aziendale punta ad accelerare l'innovazione basata sulla fibra | + 0.60% | Catene nazionali e multinazionali di beni di largo consumo e di vendita al dettaglio | Medio termine (2-4 anni) |
| La rapida crescita dei servizi di consegna di pasti e di cibo a domicilio aumenta la domanda di confezioni di carta isolanti | + 0.40% | Concentrazione nazionale e urbana (Sydney, Melbourne, Brisbane) | A breve termine (≤ 2 anni) |
| L'espansione del private label al dettaglio richiede formati di carta convenienti e pronti per lo scaffale | + 0.30% | Grandi rivenditori nazionali (Woolworths, Coles, Aldi) | Medio termine (2-4 anni) |
| I programmi di deposito dei contenitori a livello statale stimolano la domanda di bottiglie di carta ad alta barriera | + 0.20% | Completamento nazionale e in Tasmania a metà del 2025 | A lungo termine (≥ 4 anni) |
| Le sfide della logistica remota in Australia aumentano la domanda di cartone ondulato imbottito leggero | + 0.30% | Nazionale, pronunciato nell'Australia Occidentale, nel Territorio del Nord, nel Queensland regionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per imballaggi sostenibili e riciclabili
I dati sugli acquisti delle famiglie mostrano che gli imballaggi che riportano l'etichetta di riciclaggio australiana coprivano 3.69 milioni di tonnellate di prodotto nel 2024, con carta e cartone che rappresentavano più della metà di tale peso e raggiungevano un tasso di recupero del 66%. [1] Australasian Packaging Covenant Organisation, “APCO Strategic Plan 2030,” apco.org.au I principali rivenditori sfruttano ora la penetrazione quasi universale dei marchi privati per dettare le specifiche degli imballaggi, come dimostra il programma di investimenti di Woolworths per l'anno fiscale 2025 da 1.34 miliardi di dollari (2.0-2.2 miliardi di dollari australiani) che dà priorità al cartone ondulato pronto per lo scaffale in grado di mantenere il rifiuto dei prodotti al di sotto del 2%. Tuttavia, 1.3 milioni di tonnellate di fibre sono ancora finite in discarica, mettendo in luce lacune infrastrutturali che i proprietari dei marchi considerano sempre più come un rischio reputazionale. Il risultato è un effetto trainante sui trasformatori per aumentare il contenuto post-consumo mantenendo la conformità al contatto con gli alimenti, alimentando la domanda di flussi di materiali più puliti e di pasta di cellulosa vergine certificata.
Boom dei volumi di evasione degli ordini dell'e-commerce australiano
I volumi dei pacchi hanno continuato a crescere a doppia cifra fino al 2025, spingendo i trasformatori a riprogettare i modelli di scatole per lo smistamento automatizzato. Lo stabilimento di Visy a Brisbane può produrre 1 milione di cartoni con contenuto riciclato al giorno, ciascuno stampabile in tempo reale per riflettere la personalizzazione a livello di SKU. [2] Visy Industries, “Investment Updates,” visy.com.au Il cambiamento sta concentrando la crescita nei grandi siti automatizzati, mentre le aziende più piccole sono spinte verso produzioni di nicchia o clienti regionali. La logistica remota nell'Australia occidentale e nel Territorio del Nord favorisce ulteriormente le costruzioni a micro-ondulazione che riducono i costi di trasporto per metro cubo, una specifica che era rara un decennio fa ma che ora è standard per i clienti di e-commerce nazionali.
Il divieto governativo sulla plastica monouso alimenta la sostituzione della carta
Le normative statali che vietano contenitori per alimenti in polistirolo e sacchetti leggeri stanno convergendo verso la carta come alternativa predefinita. Il CDS Vic di Victoria ha elaborato oltre 1 miliardo di contenitori nel suo primo anno, e la decisione del Queensland del 2023 di includere vino e liquori è stata la prima in Australia ad applicare depositi cauzionali alle bevande premium. L'implementazione della Tasmania del 2025 completa la copertura nazionale dei depositi cauzionali per i contenitori, costringendo le cartiere a migliorare i rivestimenti acquosi in modo che i cartoni rimangano riciclabili a bordo strada senza rivestimenti in polietilene. I primi dati rivelano che il riscatto del cartone liquido è inferiore a quello del vetro, evidenziando sia un'opportunità per un'innovazione ad alta barriera sia la necessità di un messaggio più chiaro ai consumatori.
L'economia circolare aziendale punta ad accelerare l'innovazione basata sulla fibra
Gli impegni dei marchi globali per l'azzeramento delle emissioni nette e la riduzione della plastica si traducono in standard di approvvigionamento che premiano i substrati in fibra. Il design asettico di Tetra Pak, composto all'80% da carta, riduce l'impronta di carbonio di un terzo rispetto ai laminati in alluminio, rafforzando il business case per la ricerca sulle barriere a base di cellulosa. Sperimentazioni locali, come la bustina di carta per salsa di MasterFoods con il 58% di plastica in meno, dimostrano che la migrazione di formato può raggiungere anche i condimenti ad alta viscosità. Le tariffe di eco-modulazione dell'Australian Packaging Covenant Organisation rafforzano la logica economica penalizzando le configurazioni difficili da riciclare, offrendo ai trasformatori una giustificazione monetaria per le spese in conto capitale nelle linee di verniciatura a dispersione e disinchiostrazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi nazionali della cellulosa e della carta riciclata | -0.70% | Mulini nazionali dipendenti dalle importazioni nel Nuovo Galles del Sud, Victoria | A breve termine (≤ 2 anni) |
| Concorrenza delle plastiche emergenti di origine biologica | -0.30% | Segmenti nazionali, della ristorazione e dei beni di largo consumo | Medio termine (2-4 anni) |
| Capacità limitata delle infrastrutture di riciclaggio australiane | -0.50% | Nazionale, pronunciato in Australia Meridionale, Tasmania, Territorio del Nord | Medio termine (2-4 anni) |
| L'aumento dei costi energetici riduce i margini degli stabilimenti | -0.40% | Mulini nazionali ad alta intensità energetica a Victoria, Nuovo Galles del Sud | A breve termine (≤ 2 anni) |
| Carenza cronica di personale qualificato per la manutenzione che limita i tempi di attività dello stabilimento | -0.20% | Mulini nazionali e regionali fuori dalle capitali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi nazionali della cellulosa e della carta riciclata
Le importazioni australiane di pasta di cellulosa sono diminuite del 30.2% nell'anno terminato a febbraio 2024, tuttavia il costo medio di sbarco è risalito a 670 dollari USA per tonnellata dopo che gli scioperi in Finlandia e Cile hanno limitato l'offerta globale, esponendo contemporaneamente le cartiere al rischio valutario e delle materie prime. [3] Australian Bureau of Statistics, “International Trade in Goods and Services,” abs.gov.au Le oscillazioni della carta riciclata sono più marcate: il crollo del prezzo della carta mista del Victoria all'inizio del 2023 si è invertito solo quando le tasse di licenza di esportazione di 12,790 dollari USA per ogni nuovo permesso (19,090 dollari australiani) sono entrate in vigore nel luglio 2024. Le cartiere si trovano quindi ad affrontare costi di input imprevedibili che complicano i contratti di fornitura a lungo termine e sconvolgono la pianificazione del CAPEX quando i margini devono assorbire la disinchiostrazione o lo smaltimento in discarica per i carichi contaminati.
Capacità limitata delle infrastrutture di riciclaggio australiane
I divieti di esportazione di carta mista hanno deviato i volumi verso i canali interni già quasi al limite della capacità, con 1.3 milioni di tonnellate di fibra ancora in discarica nel 2024 nonostante un tasso di recupero del 66%. L'ammodernamento di Coolaroo da 28.5 milioni di dollari (42.5 milioni di dollari australiani) di Visy ha aggiunto 180,000 tonnellate di capacità di produzione di pasta di cellulosa in Victoria, tuttavia la Tasmania, il Territorio del Nord e l'Australia Occidentale regionale rimangono dipendenti dal trasporto merci a lunga distanza per raggiungere i nodi di lavorazione. Gli obiettivi obbligatori di contenuto riciclato del 60% nel primo anno e del 75% entro il 2040 ridurranno ulteriormente l'offerta di materiale, spingendo gli stati a co-investire nella selezione e nella disinchiostrazione o rischiando carenze che gonfieranno i costi ed eroderanno la competitività. [4] Department of Climate Change Energy the Environment and Water, “National Packaging Targets Consultation,” dcceew.gov.au
Analisi del segmento
Per grado di materiale: la fibra vergine cattura la crescita premium
I substrati di cellulosa vergine rappresentavano una quota minoritaria nel 2025, ma si prevede che cresceranno del 4.93% con un CAGR fino al 2031, poiché i marchi farmaceutici e di bevande premium richiedono input certificati per soddisfare le norme di tracciabilità stabilite dalla Therapeutic Goods Administration. Il mercato australiano degli imballaggi in carta per formati in fibra vergine è quindi in espansione, nonostante le tariffe di eco-modulazione premino il contenuto post-consumo. In risposta, gli operatori integrati stanno miscelando flussi di recupero di qualità superiore con kraft importato per bilanciare purezza e costi.
La fibra riciclata ha rappresentato ancora il 64% del fatturato del 2025, grazie alla domanda matura di cartone ondulato e alle disposizioni dei rivenditori, ma i problemi di contaminazione e odore ne limitano l'utilizzo negli imballaggi monodose per il settore sanitario. Il cartone asettico senza alluminio di Tetra Pak si affida al kraft vergine per l'adesione del rivestimento, mentre la bottiglia al 95% di fibre di Zipform specifica anch'essa il kraft vergine per ottenere la resistenza alla rottura necessaria per le bevande gassate. A meno che le infrastrutture di recupero nazionali non riescano ad aumentare i tassi di purezza, i trasformatori continueranno a fare affidamento su soluzioni miste che moderano la crescita del materiale vergine senza sostituirlo completamente.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: la carta flessibile aumenta le vittorie sulle barriere
Il cartone ondulato ha mantenuto il ruolo di ancoraggio del fatturato, con il 48.5% della quota di mercato degli imballaggi in carta in Australia nel 2025, ma si prevede che i formati flessibili cresceranno a un CAGR del 5.01%, il più rapido tra le tipologie di prodotto. Le innovazioni nei rivestimenti rivestiti a dispersione hanno permesso la realizzazione della busta isolante riciclabile a bordo strada di HelloFresh e della barriera per tazze calde senza PFAS di BioPak, convertendo applicazioni un tempo limitate ai laminati in polietilene.
Gli astucci pieghevoli beneficiano degli obblighi di serializzazione, ma crescono più lentamente, mentre gli astucci per liquidi incontrano difficoltà in termini di tasso di riscatto, che stimolano perfezionamenti tecnici come i rivestimenti acquosi da 2-4 g/m². Nel frattempo, i cambiamenti nell'e-commerce stanno orientando la progettazione del cartone ondulato verso grammature più leggere e profili micro-ondulati che riducono i costi di trasporto per articolo consegnato. Il risultato netto è una diversificazione del portafoglio in cui i trasformatori bilanciano il cartone ad alto volume con le buste barriera ad alto margine.
Per settore di utilizzo finale: l'assistenza sanitaria guida la curva di crescita
Il settore alimentare ha mantenuto una quota di fatturato del 37.2% nel 2025, mentre il settore farmaceutico è destinato a raggiungere un CAGR del 5.22% grazie alla serializzazione a livello unitario e agli obblighi di garanzia antimanomissione. Il mercato australiano degli imballaggi in carta per il settore sanitario crescerà quindi più rapidamente di qualsiasi altro utilizzo finale, creando picchi di domanda per substrati vergini a bassa migrazione e capacità di stampa digitale per dati variabili.
Anche i liquori di alta qualità, la cura della persona e gli articoli per la casa si stanno orientando verso la carta, poiché i rivenditori applicano linee guida monomateriale per la presentazione a scaffale. L'adozione di VektroPack da parte di Coles e il CAPEX pluriennale di Woolworths sulla movimentazione di prodotti freschi sottolineano come l'influenza delle private label si traduca in conformità con i fornitori, spingendo i trasformatori a personalizzare le caratteristiche barriera per la resistenza all'umidità o all'olio, rispettando al contempo le soglie di contenuto riciclato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di confezionamento: il mondo primario sorge in un mondo secondario
Il packaging secondario ha rappresentato il 46.8% del fatturato del 2025, riflettendo il suo predominio nella logistica retail ed e-commerce. Tuttavia, si prevede che i formati primari cresceranno del 4.83% con un CAGR (tasso di crescita annuo composto) grazie alla sostituzione della plastica con bottiglie in fibra, astucci pieghevoli serializzati e buste riciclabili a domicilio. Il sito di Brisbane di Visy, orientato al flusso monoblocco e al rapido cambio formato, esemplifica come il cartone ondulato ad alta produttività rimanga indispensabile, anche se le innovazioni monodose conquistano l'attenzione.
Le soluzioni di trasporto terziario si espandono in modo più modesto, grazie all'aumento delle casse di plastica riutilizzabili nei circuiti chiusi. Tuttavia, si registrano ancora picchi di domanda di fogli di qualità per pallet nelle miniere e nell'agricoltura remote, dove le alternative alle casse di legno non superano i criteri di costo o sostenibilità. Nel complesso, i trasformatori ora organizzano i portafogli in tre formati, allocando il capitale a quello che cattura la successiva spinta normativa o dei rivenditori.
Analisi geografica
Il Nuovo Galles del Sud e Victoria hanno continuato a rappresentare il fulcro della domanda nel 2025, assorbendo i pacchi dell'e-commerce e ospitando gli hub FMCG più densi. Il megasito di Brisbane di Visy, tuttavia, rafforza il ruolo del Queensland come trampolino di lancio produttivo per l'evasione degli ordini sulla costa orientale, segnalando uno spostamento verso nord nell'impiego della capacità. Il tasso di restituzione dei container del 76.4% dell'Australia Meridionale dimostra come una politica tempestiva favorisca materie prime stabili, mentre il riscatto del 22% dell'ACT per il cartone liquido evidenzia che i formati multistrato confondono ancora i consumatori, limitando il recupero delle fibre.
Il lancio del deposito container in Tasmania a metà del 2025 ha reso l'Australia il primo continente con una copertura CDS al 100%, rafforzando la domanda di cartoni ad alta barriera progettati per i circuiti di deposito. L'Australia Occidentale e il Territorio del Nord continuano a confrontarsi con i premi di trasporto che favoriscono il cartone ondulato di grammatura inferiore, incoraggiando le cartiere ad adottare la tecnologia micro-flute che riduce il peso della spedizione senza sacrificare la resistenza alla compressione.
Le lacune infrastrutturali rimangono evidenti: Victoria ha guadagnato 180,000 tonnellate di nuova capacità di produzione di polpa da Visy nel 2023, eppure la Tasmania e le regioni settentrionali trasportano ancora fibre di recupero per lunghe distanze, aggiungendo costi e emissioni di carbonio. Se entro il 2027 venissero approvate le norme obbligatorie sul contenuto di materiale riciclato al 75%, gli stati che non dispongono di smistamento si troverebbero ad affrontare carenze di materiali che potrebbero far aumentare i costi di conversione e compromettere la competitività fino all'entrata in funzione di nuovi impianti.
Panorama normativo
In Australia, il settore degli imballaggi di carta opera in un contesto sempre più rigoroso, caratterizzato da una combinazione di coregolamentazione e da un emergente sistema di gestione obbligatoria. L'APCO continua ad amministrare l'Australian Packaging Covenant nell'ambito del National Environment Protection (Used Packaging Materials) Measure 2011 (NEPM), mentre il processo di riforma degli imballaggi a livello federale si sta orientando verso una regolamentazione uniforme a livello nazionale, a seguito di una consultazione guidata dal DCCEEW, in cui la grande maggioranza dei partecipanti ha espresso parere favorevole a un approccio a guida federale.
A livello statale, il Nuovo Galles del Sud ha emanato il Product Lifecycle Responsibility Act 2025 (n. 22), creando un quadro di gestione responsabile con poteri che possono estendersi alla progettazione degli imballaggi, all'etichettatura e agli obblighi di fornitura per i proprietari dei marchi. A livello federale, il disegno di legge Extended Producer Responsibility Scheme for Packaging (No Time to Waste) Bill 2026 è stato presentato il 13 maggio 2026 e deferito alla Commissione per la legislazione ambientale e delle comunicazioni del Senato, segnalando un orientamento più forte verso la responsabilità estesa del produttore, insieme ai controlli sulle sostanze chimiche implementati tramite l'IChEMS che possono limitare le sostanze utilizzate negli imballaggi, comprese le applicazioni a contatto con gli alimenti.
Panorama competitivo
Il mercato è moderatamente consolidato, con i primi quattro operatori che detengono poco più della metà del fatturato del 2025. Il programma decennale di Visy da 1.34 miliardi di dollari (2 miliardi di dollari australiani) abbraccia il riciclo, il cartone e il vetro, posizionandosi per fornire fibre a circuito chiuso e capitalizzare sull'espansione dell'e-commerce. L'accordo Berry Global da 13 miliardi di dollari di Amcor aggiunge plastiche rigide a livello globale, ma lascia i film in fibra australiani in gran parte intatti, offrendo poca sfida diretta agli specialisti del cartone nazionali. L'espansione di Orora nel settore delle lattine da 87.1 milioni di dollari (130 milioni di dollari australiani) sottolinea la svolta verso l'alluminio, cedendo una quota di mercato del cartone ondulato a riciclatori integrati e trasformatori di fascia media.
Pratt Industries continua a importare know-how dai suoi stabilimenti statunitensi, concentrandosi sul cartone riciclato al 100% per soddisfare le esigenze dei rivenditori. Innovatori di nicchia come Zipform e BioPak perseguono innovazioni nel settore delle barriere: il primo con una bottiglia realizzata al 95% in carta e il secondo con bicchieri rivestiti in PHA certificati per il compostaggio domestico, ma la portata dipende dall'adozione del marchio e dai cambiamenti nella percezione dei consumatori.
La fusione tra Smurfit Kappa e WestRock alzerà l'asticella dell'efficienza dei costi a livello globale, spingendo i trasformatori australiani a privilegiare l'agilità nelle tirature brevi, la stampa ad alta grafica e le reti di recupero localizzate per difendere i margini.
Leader del settore degli imballaggi di carta in Australia
Visy Industries Holdings Pty Ltd
Amcor plc
Orora Limitata
Abbe Corrugated Pty Ltd
Imballaggio Pro-Pac limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Il Parlamento australiano ha presentato il disegno di legge "Extended Producer Responsibility Scheme for Packaging (No Time to Waste) Bill 2026" e lo ha trasmesso alla Commissione per l'ambiente e le comunicazioni del Senato. Il disegno di legge segna un passo avanti verso obblighi di gestione più rigorosi a livello nazionale, aumentando l'enfasi sulla conformità in materia di progettazione degli imballaggi, etichettatura e rendicontazione da parte dei proprietari dei marchi e dei trasformatori.
- Febbraio 2026: Visy ha inaugurato un nuovo centro di confezionamento a Devonport, in Tasmania, per fornire imballaggi in cartone ai produttori locali di alimenti, bevande e prodotti agricoli. L'investimento amplia la capacità di trasformazione a livello regionale e contribuisce a ridurre i tempi di consegna e la dipendenza dal trasporto merci per i produttori primari al di fuori dei principali corridoi produttivi continentali.
- Settembre 2025: Visy ha completato un ammodernamento da 30 milioni di dollari australiani del suo stabilimento di produzione di carta riciclata al 100% a Gibson Island, nel Queensland. L'ammodernamento amplia la gamma di opzioni di carta riciclata disponibili per i clienti del settore imballaggi, rafforzando l'utilizzo di fibre recuperate a livello nazionale in un contesto di requisiti più stringenti in termini di qualità e contenuto riciclato.
Ambito del rapporto sul mercato degli imballaggi di carta in Australia
Il rapporto sul mercato australiano degli imballaggi di carta è segmentato in base al grado del materiale (a base di fibre vergini, a base di fibre riciclate), al tipo di prodotto (scatole pieghevoli, scatole di cartone ondulato, imballaggi di carta flessibile, cartoni per liquidi), al settore di utilizzo finale (bevande, alimenti, prodotti farmaceutici e sanitari, cura della persona e della casa, altri settori di utilizzo finale) e al formato dell'imballaggio (imballaggio primario, imballaggio secondario, imballaggio terziario/di transito). Le previsioni di mercato sono fornite in termini di valore (USD).
Per grado di materiale
| A base di fibre vergini |
| A base di fibre riciclate |
Per tipo di prodotto
| Cartoni pieghevoli |
| Scatole di cartone ondulato |
| Imballaggio di carta flessibile |
| Cartoni per liquidi |
Per settore degli utenti finali
| Bevande |
| Alimentare - Food |
| Farmaceutico e Sanitario |
| Cura personale e cura della casa |
| Altri settori degli utenti finali |
Per formato di imballaggio
| Confezione primaria |
| Imballaggio secondario |
| Imballaggi terziari/di transito |
| Per grado di materiale | A base di fibre vergini |
| A base di fibre riciclate | |
| Per tipo di prodotto | Cartoni pieghevoli |
| Scatole di cartone ondulato | |
| Imballaggio di carta flessibile | |
| Cartoni per liquidi | |
| Per settore degli utenti finali | Bevande |
| Alimentare - Food | |
| Farmaceutico e Sanitario | |
| Cura personale e cura della casa | |
| Altri settori degli utenti finali | |
| Per formato di imballaggio | Confezione primaria |
| Imballaggio secondario | |
| Imballaggi terziari/di transito |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato australiano degli imballaggi di carta entro il 2031?
Si prevede che raggiungerà i 8.43 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.18% tra il 2026 e il 2031.
Quale segmento registrerà la crescita più rapida entro il 2031?
Si prevede che le applicazioni farmaceutiche e sanitarie cresceranno a un CAGR del 5.22% grazie alle regole di serializzazione.
Quanto sarà grande la quota di scatole di cartone ondulato nel 2025?
Nel 2025, le scatole di cartone ondulato hanno rappresentato il 48.5% del fatturato totale.
Perché i formati di carta flessibili stanno guadagnando terreno?
Le innovazioni nel campo dei rivestimenti barriera consentono ora alle buste in fibra e agli isolanti di sostituire i laminati in polietilene senza compromettere le prestazioni.
Quale azienda sta investendo maggiormente nella capacità di riciclaggio australiana?
Visy è all'avanguardia con un programma decennale da 1.34 miliardi di dollari che abbraccia risorse di recupero di carta, cartone e vetro.
Qual è il rischio principale per la crescita dei trasformatori?
I prezzi volatili della cellulosa e della carta riciclata creano incertezza sui margini, che può ritardare i progetti di investimento.


