

Dimensioni e quota del mercato della logistica mineraria in Australia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
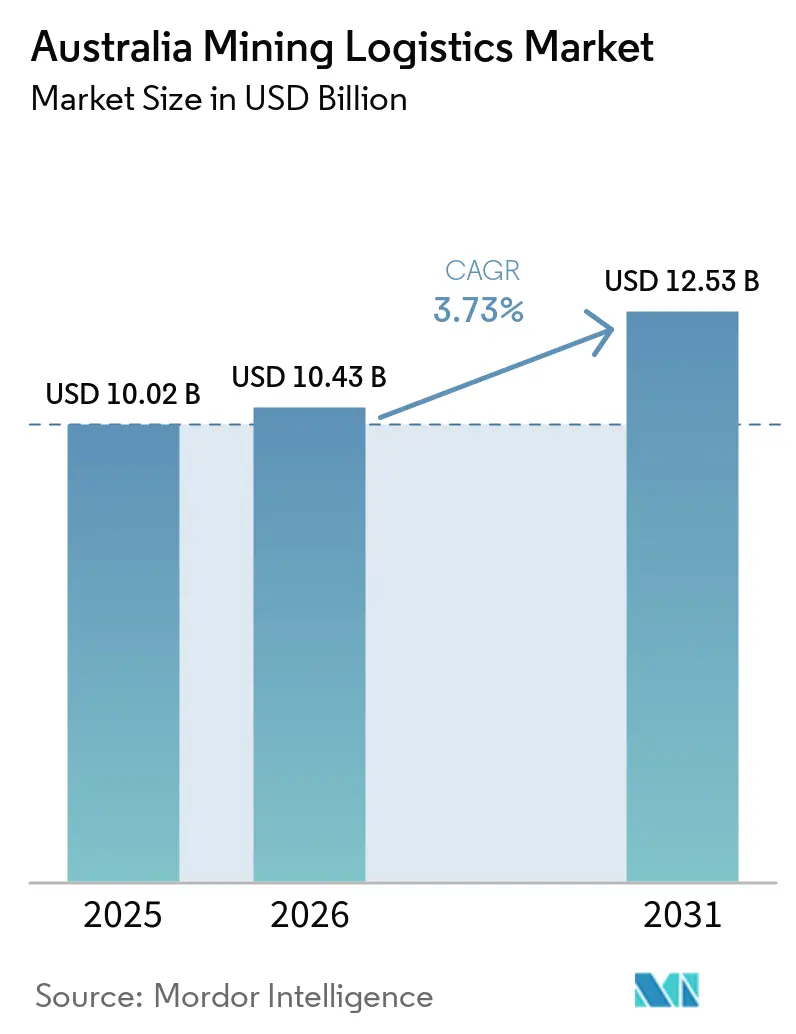
| Dimensione del mercato (2026) | 10.43 miliardo di dollari |
| Dimensione del mercato (2031) | 12.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.73% CAGR |
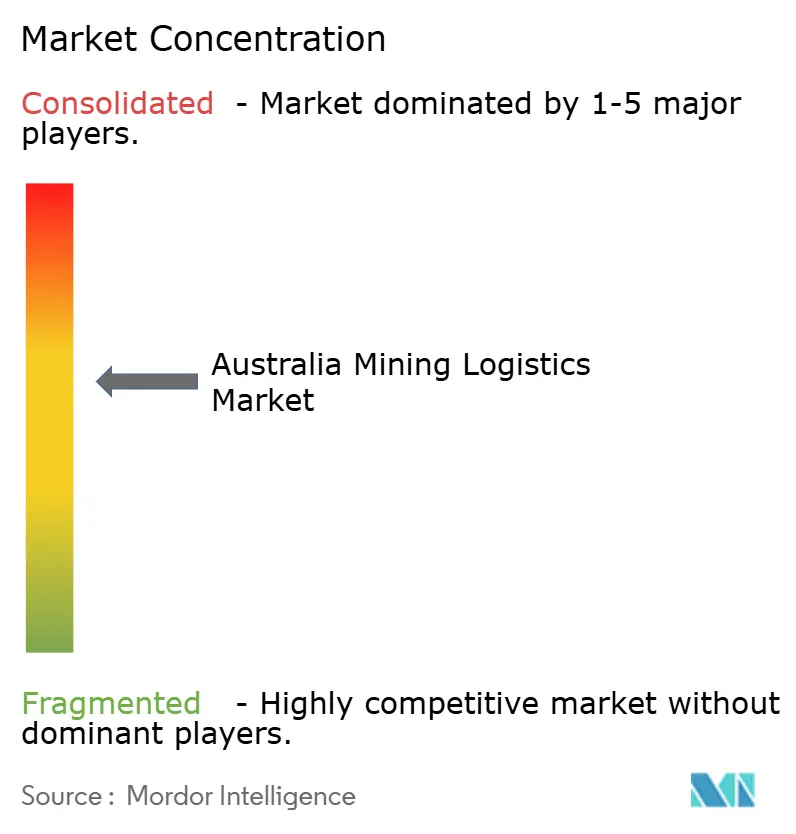
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica mineraria in Australia di Mordor Intelligence
Il mercato australiano della logistica mineraria è stato valutato a 10.02 miliardi di dollari nel 2025 e si stima che crescerà da 10.43 miliardi di dollari nel 2026 a 12.53 miliardi di dollari entro il 2031, con un CAGR del 3.73% durante il periodo di previsione (2026-2031).
L'aumento dei volumi di trasporto alla rinfusa di minerale di ferro, la spesa in conto capitale sostenuta a livello federale e statale per i corridoi di trasporto pesante e la rapida adozione di operazioni ferroviarie autonome mantengono il mercato logistico minerario australiano su un percorso di crescita costante e orientato all'efficienza. Le tecnologie digitali, tra cui le locomotive AutoHaul e i gemelli digitali a livello di rete, stanno riducendo il consumo di carburante, minimizzando i tempi di fermo imprevisti e migliorando la rotazione delle scorte, contribuendo a stabilizzare i costi per tonnellata anche quando i prezzi del gasolio e la scarsità di manodopera esercitano una pressione al rialzo. Allo stesso tempo, l'emergere delle esportazioni di litio, terre rare e rame sta costringendo gli operatori a riprogettare le reti in base a flussi flessibili e multi-commodity, piuttosto che a condotte monoprodotto. Gli impegni pubblici per un valore di 14 miliardi di dollari australiani (8.71 miliardi di dollari australiani) per l'ammodernamento di ferrovie e porti dal 2024 al 2026 creano un margine di capacità che ammortizza le interruzioni dovute alle condizioni meteorologiche e le oscillazioni dei prezzi delle materie prime.
Punti chiave del rapporto
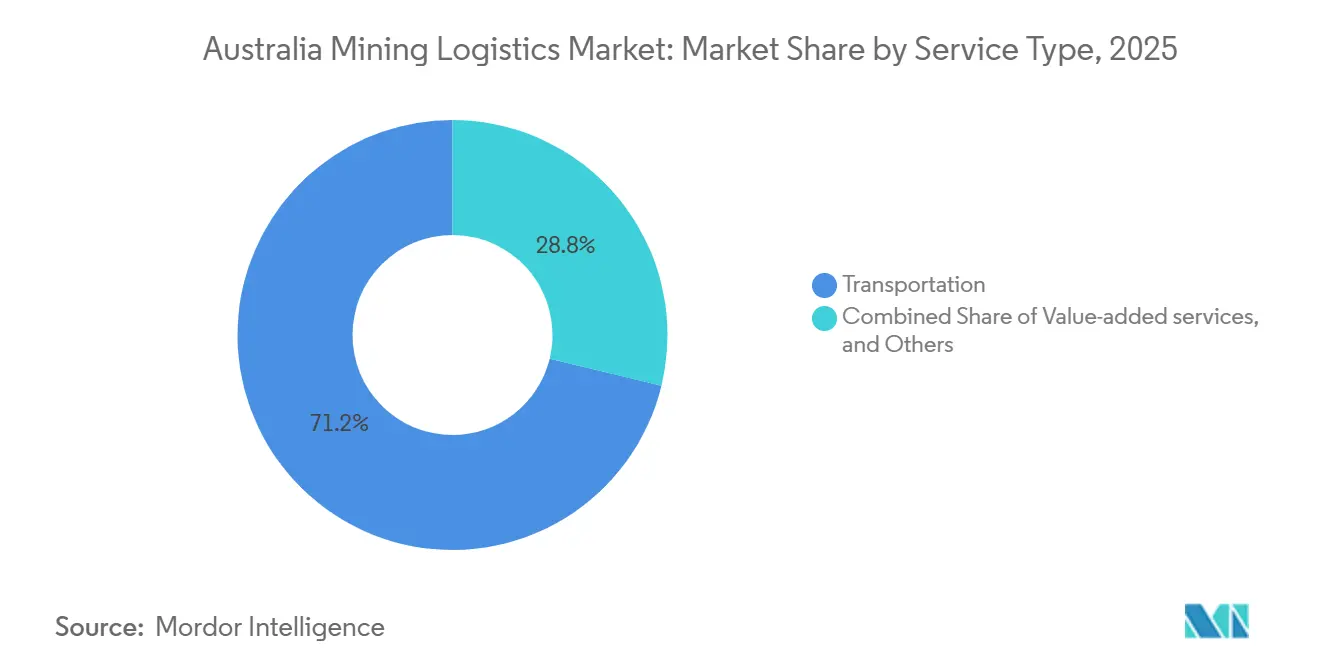
- Per tipologia di servizio, i servizi di trasporto hanno dominato il mercato della logistica mineraria australiana con il 71.20% nel 2025, mentre si prevede che i servizi a valore aggiunto cresceranno a un CAGR del 4.65% tra il 2026 e il 2031, il tasso più rapido tra le categorie di servizi.
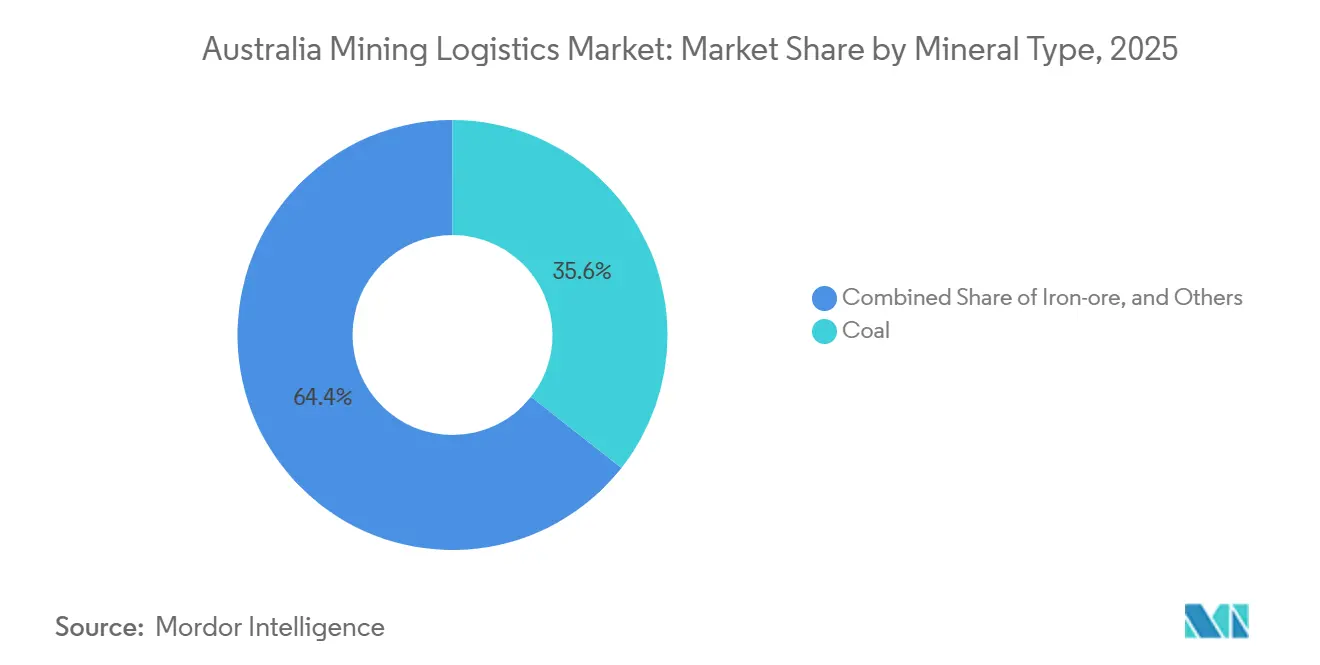
- Per tipologia di minerale, il carbone ha rappresentato il 35.61% del mercato logistico minerario australiano nel 2025, la quota più elevata tra i segmenti minerari. La logistica dell'oro sta crescendo a un CAGR del 5.13% tra il 2026 e il 2031, il ritmo più rapido tra i minerali.
- In termini geografici, l'Australia Occidentale deteneva una quota di fatturato del 63.70% nel 2025, la posizione più rilevante a livello regionale. Il Queensland è destinato a registrare la maggiore espansione regionale, con un CAGR del 4.50% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della logistica mineraria in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei volumi di esportazione del minerale di ferro sostiene la domanda di trasporto alla rinfusa | + 0.9% | Australia Occidentale, con ricadute sul Territorio del Nord | Medio termine (2-4 anni) |
| Spesa in conto capitale federale/statale per l'ammodernamento di ferrovie e porti per trasporti pesanti | + 0.7% | Nazionale, con concentrazione nei corridoi del carbone WA Pilbara e QLD | A lungo termine (≥ 4 anni) |
| La rapida digitalizzazione (AutoHaul, telematica, gemelli digitali) aumenta l'efficienza | + 0.6% | Regioni minerarie principali dell'Australia Occidentale e del Queensland | A breve termine (≤ 2 anni) |
| La fame globale di minerali critici (litio, terre rare) diversifica i flussi | + 0.5% | Cintura di litio dell'Australia Occidentale, terre rare del Territorio del Nord | Medio termine (2-4 anni) |
| I progetti pilota Green-Ferr creano nuovi corridoi domestici dalla miniera all'impianto | + 0.3% | Regione di Port Hedland e Pilbara, Australia Occidentale | A lungo termine (≥ 4 anni) |
| I primi corridoi per camion a idrogeno riducono i costi del carburante e aprono rotte interne | + 0.2% | Australia Meridionale, con le prime prove nella cintura di rame fino a Port Adelaide | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei volumi di esportazione del minerale di ferro sostiene la domanda di trasporto alla rinfusa
L'Australia ha spedito 912 milioni di tonnellate di minerale di ferro nel 2025, il 3.2% in più rispetto al 2024, e i volumi contrattualizzati indicano 945 milioni di tonnellate entro il 2027. L'aumento si concentra sulle consolidate reti ferroviarie di Pilbara, dove Rio Tinto e BHP gestiscono già oltre 1,800 chilometri di binari per il trasporto pesante. Poiché il tonnellaggio è generato dall'estensione della vita utile delle miniere piuttosto che da nuove cave, i volumi incrementali fluiscono su infrastrutture collaudate, preservando il potere di determinazione dei prezzi da parte degli operatori. Il minerale di ferro rimane al di sopra del 50% del trasporto merci totale, ancorando il mercato australiano della logistica mineraria anche con l'aumento della produzione di minerali critici. Il fattore trainante a medio termine aggiunge 0.9 punti percentuali al CAGR previsto, bloccando contratti di fornitura a lungo termine che si estendono fino al 2028 [1] “Inland Rail Project,” Infrastructure Australia, infrastructureaustralia.gov.au.
Spese in conto capitale federali e statali per trasporti ferroviari pesanti e porti
Canberra ha stanziato 9.3 miliardi di dollari australiani (5.79 miliardi di dollari USA) per la Inland Rail nel periodo 2024-2026, riducendo di 18 ore il tempo di transito tra Melbourne e Brisbane e del 12% il costo per tonnellata-chilometro al completamento previsto per il 2027. L'Australia Occidentale ha stanziato 2.8 miliardi di dollari australiani (1.74 miliardi di dollari USA) per i raccordi portuali di Pilbara, aumentando la capacità di Port Hedland da 570 milioni a 620 milioni di tonnellate entro il 2027. Il Queensland ha investito 1.9 miliardi di dollari australiani (1.18 miliardi di dollari USA) per raddoppiare le principali linee ferroviarie per il trasporto del carbone, consentendo 25 milioni di tonnellate in più al termine dei lavori, previsto per la fine del 2026. Queste infrastrutture garantiscono costi logistici strutturali inferiori per decenni, offrendo alle esportazioni australiane un vantaggio rispetto ai concorrenti brasiliani e africani [2] “Global Hydrogen Review 2024,” International Energy Agency, iea.org.
La rapida digitalizzazione riduce i costi operativi
La flotta AutoHaul di Fortescue è stata ampliata a 54 locomotive autonome e ha trasportato 1.2 miliardi di tonnellate nel 2025 senza incidenti per l'equipaggio, riducendo il consumo di carburante delle locomotive del 7%. Il gemello digitale di Rio Tinto ha ridotto la manutenzione non pianificata del 18% subito dopo il lancio nel 2024. La telematica di BHP ha ridotto il consumo di carburante degli autotreni del 6% nel 2024. Il rapido recupero dell'investimento pone gli strumenti digitali al centro di un guadagno immediato, aggiungendo 0.6 punti percentuali al CAGR del mercato logistico minerario australiano.
La fame globale di minerali essenziali diversifica i flussi
La produzione di litio ha raggiunto le 86,000 tonnellate di LCE nel 2025, con un aumento del 22%, mentre gli ossidi di terre rare hanno raggiunto le 23,000 tonnellate. I concentrati vengono movimentati in container che necessitano di controlli di contaminazione, a differenza del minerale di ferro sfuso. I fornitori di servizi logistici terzi stanno installando capannoni per la movimentazione e la miscelazione di gas inerti che prevedono premi di margine superiori al 20%. I volumi aumenteranno fino al 2029, determinando un aumento di 0.5 punti percentuali del CAGR del settore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle materie prime riduce la visibilità dei contratti 3PL | -0.4% | Nazionale, con un impatto acuto sulla logistica del carbone e dei metalli di base | A breve termine (≤ 2 anni) |
| Eventi ciclonici e alluvionali estremi interrompono le catene di approvvigionamento di Pilbara / QLD | -0.3% | Regioni costiere di Pilbara e Queensland dell'Australia Occidentale | A breve termine (≤ 2 anni) |
| L'aumento dei limiti alle emissioni diesel fa aumentare il costo dei treni su strada | -0.2% | Nazionale, con concentrazione nei corridoi carboniferi del NSW e del Queensland | Medio termine (2-4 anni) |
| La grave carenza di conducenti e manutentori nelle aree remote mette a dura prova la capacità | -0.3% | Regioni minerarie remote dell'Australia Occidentale, del Territorio del Nord e del Queensland | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime riduce la visibilità del contratto
Nel 2025 i prezzi del minerale di ferro hanno oscillato tra i 95 e i 135 dollari USA per tonnellata, mentre quelli del carbone metallurgico si sono mantenuti entro una fascia di 100 dollari USA. Le società minerarie hanno ridotto i contratti di trasporto pluriennali e si sono orientate verso slot spot, erodendo la certezza dei ricavi per i trasportatori terzi. La minore visibilità aumenta il costo del finanziamento per vagoni specializzati e carico automatizzato, riducendo di 0.4 punti percentuali il CAGR previsto [3] “Mining Our Resources,” Queensland Department of Resources, resources.qld.gov.au.
Eventi ciclonici e alluvionali estremi interrompono le catene di approvvigionamento
Il ciclone Ellie ha bloccato la ferrovia Pilbara per 12 giorni nel febbraio 2025, mettendo a riposo 4.5 milioni di tonnellate di minerale e causando agli operatori perdite per 320 milioni di dollari australiani (199.29 milioni di dollari USA) in termini di vendite. Le inondazioni del Queensland nel marzo 2025 hanno sommerso 40 chilometri della linea Goonyella, interrompendo le esportazioni per nove giorni. Eventi ricorrenti spingono ora gli assicuratori ad aumentare i premi del 15%-25%, sottraendo 0.3 punti percentuali alla crescita [4] "Australian Infrastructure Statistics Yearbook 2025", Bureau of Infrastructure and Transport Research Economics, bitre.gov.au.
Analisi del segmento
Per servizio: l'automazione ripondera i pool di margine verso le attività a valore aggiunto
I servizi di trasporto hanno dominato il mercato logistico minerario australiano con una quota del 71.20% nel 2025. La ferrovia ha movimentato 620 milioni di tonnellate e gli autotreni ne hanno trasportate 180 milioni, evidenziando l'entità dei flussi dai pozzi ai porti nell'Australia Occidentale e nel Queensland. Tuttavia, le flotte di locomotive digitalizzate, la manutenzione predittiva e l'ottimizzazione del carico stanno appiattendo la curva dei costi, frenando la crescita nel segmento principale del trasporto merci. La strada rimane indispensabile per i giacimenti remoti di metalli di base e oro, al di fuori della portata ferroviaria, mentre la navigazione costiera gestisce sabbie minerali e manganese, dove si applicano limiti di pescaggio.
Servizi a valore aggiunto come miscelazione, gestione dell'inventario, controllo qualità e imballaggio stanno registrando un CAGR del 4.65% (2026-2031), ampiamente superiore alla media del mercato logistico minerario australiano. Le aziende minerarie hanno ridotto i giorni di copertura delle scorte presso le acciaierie cinesi a 18, stimolando la domanda di spedizioni precise e puntuali. Fortescue ha reinvestito 216 milioni di dollari australiani (134.52 milioni di dollari) risparmiati da AutoHaul negli hub di miscelazione di Pilbara, a conferma di come l'automazione riallochi il capitale verso offerte a margine più elevato. Qube e Toll hanno aggiunto sistemi di movimentazione container automatizzati e ampliato lo stoccaggio coperto per catturare i flussi di litio e rame che richiedono il controllo della contaminazione, mentre la misurazione dei depositi tramite droni ha ridotto la variabilità delle miscele presso gli impianti BHP del 15%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per minerale/metallo: la diversificazione stimola i flussi di valore più elevato
Nel 2025, il carbone ha mantenuto il 35.61% della quota di mercato della logistica mineraria australiana, con i gradi metallurgici al 22% e quelli termici al 14%. Il graduale passaggio dei produttori di acciaio asiatici ai forni ad arco elettrico ha eroso i carichi di carbone metallico del 4% nel 2025, mentre le politiche climatiche europee hanno ridotto i carichi termici del 6%.
Al contrario, si prevede che la logistica dell'oro registrerà un CAGR del 5.13% tra il 2026 e il 2031, superando quella del carbone e del minerale di ferro. I prezzi record di 2,340 dollari l'oncia accelerano la produzione dell'Australia Occidentale e del Territorio del Nord, innescando la domanda di trasporti sicuri e tempestivi dall'ingresso della miniera alla raffineria. I corridoi emergenti per le terre rare e il litio aggiungono carichi specializzati basati su container che richiedono prezzi più elevati rispetto al trasporto alla rinfusa. Il concentrato di rame di Mount Isa e Cloncurry è salito a 1.8 milioni di tonnellate nel 2025 e trarrà vantaggio dalla crescita del mercato logistico minerario australiano con l'entrata in funzione della nuova capacità del porto di Townsville.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Australia Occidentale ha contribuito per il 63.70% al valore del mercato logistico minerario australiano nel 2025, grazie a 620 milioni di tonnellate di minerale di ferro e 3.2 milioni di tonnellate di concentrato di litio. La rete ferroviaria vincolata che si estende per 1,800 chilometri e gli ormeggi di livello mondiale di Port Hedland garantiscono il costo di consegna più basso per le acciaierie asiatiche. Le locomotive autonome hanno ridotto i costi operativi ferroviari del 7% nel 2025, rafforzando il predominio della regione. Tuttavia, tre cicloni in due anni hanno causato interruzioni di più giorni, evidenziando le lacune di resilienza delle risorse costiere. I progetti pilota per il ferro verde ora creano corridoi intrastatali dalle miniere agli impianti che potrebbero deviare parte del flusso di esportazione verso la lavorazione nazionale entro il 2028.
Si prevede che il Queensland crescerà più rapidamente, con un CAGR del 4.50% (2026-2031), sostenuto dalla ripresa della domanda di carbone metano e dall'espansione del rame nel nord-ovest. Le duplicazioni ferroviarie sui sistemi di Goonyella e Blackwater forniranno 25 milioni di tonnellate di capacità extra entro la fine del 2026, riducendo i tempi di attesa a Dalrymple Bay. Tuttavia, l'alluvione del marzo 2025, che ha sommerso 40 chilometri di binari, ha evidenziato l'esposizione dei corridoi costieri agli eventi climatici.
L'Australia Meridionale si sta affermando come banco di prova per la logistica dell'idrogeno. Sei autotreni a celle a combustibile sul corridoio di Prominent Hill puntano a un risparmio di carburante del 30% e la capacità di rifornimento per 20 camion sarà operativa entro il 2026. Il progetto di estrazione di terre rare Nolans nel Territorio del Nord sposterà 14,000 tonnellate all'anno entro il 2027 lungo un nuovo corridoio di 1,800 chilometri fino al porto di Darwin, che necessita di container ISO a gas inerte. Il Nuovo Galles del Sud rimane incentrato sul carbone della Hunter Valley, mentre Victoria e Tasmania gestiscono modesti carichi di sabbie minerali e lignite, limitati dalla presenza di porti poco profondi. Complessivamente, questi stati rappresentano il 12% del volume del mercato logistico minerario australiano.
Panorama normativo
In Australia, la logistica mineraria è plasmata da una politica di trasporto merci coordinata a livello nazionale e da autorizzazioni minerarie e ambientali a livello statale. Le operazioni con veicoli pesanti sono regolate dalla Legge Nazionale sui Veicoli Pesanti (Heavy Vehicle National Law, HVNL) nella maggior parte delle giurisdizioni per i veicoli di peso superiore a 4.5 tonnellate (massa, dimensioni, carico e conformità). Il National Heavy Vehicle Regulator (NHVR) e la National Transport Commission (NTC) influenzano inoltre i requisiti operativi attraverso linee guida e standard nazionali utilizzati da vettori e appaltatori, tra cui la Load Restraint Guide e il National Code of Practice for Heavy Vehicle Modifications (VSB6), che riguardano la progettazione e il funzionamento di complessi veicolari e attrezzature specializzate sui corridoi di trasporto che collegano miniere e porti.
Per quanto riguarda le infrastrutture logistiche legate all'attività mineraria, le autorizzazioni possono intersecarsi con l'Environment Protection and Biodiversity Conservation Act 1999 (EPBC Act) per questioni di rilevanza ambientale nazionale, influenzando i tempi e la portata di diramazioni ferroviarie, opere portuali e nuove strade di trasporto. Le iniziative politiche federali definiscono anche le priorità di investimento per le catene di approvvigionamento dei minerali critici, tra cui la Critical Minerals Strategy 2023-2030 del governo australiano e la National Freight and Supply Chain Strategy (Piano d'azione 2025-29), che pongono l'accento su reti di trasporto resilienti e basate sui dati e su infrastrutture strategiche per i flussi minerari emergenti. La logistica dei minerali offshore, ove applicabile, è disciplinata dall'Offshore Minerals Act 1994, amministrato tramite autorità congiunte federali e statali/territoriali.
Analisi della catena del valore
In Australia, la logistica mineraria segue in gran parte le catene del valore "dalla miniera al porto" (e dalla miniera all'impianto), con un flusso che inizia con la pianificazione della miniera, la perforazione e l'esplosione, e la movimentazione dei materiali, per poi proseguire con il trasporto primario (all'interno della miniera o su strade private), il trasporto secondario (autotreni o treni merci pesanti) e i servizi di interfaccia portuale (scarico dei treni, stoccaggio e recupero nei depositi, miscelazione e carico delle navi). Le società minerarie integrate, in particolare nel settore del minerale di ferro di Pilbara, controllano sistemi ferroviari e portuali interni che internalizzano il trasporto su strada e riducono l'accesso di terzi. Allo stesso tempo, fornitori e appaltatori esterni, tra cui Aurizon, Linfox, Qube, Toll e aziende specializzate in logistica stradale e di progetto, forniscono capacità di trasporto su strada, magazzinaggio, containerizzazione e servizi a valore aggiunto come il controllo della contaminazione per i concentrati di minerali critici.
I principali punti critici della catena del valore si concentrano all'interfaccia porto-ferrovia e lungo i corridoi regionali con limitazioni, dove eventi meteorologici, fermi per motivi di sicurezza e vincoli infrastrutturali possono interrompere il flusso di merci e dirottarle verso modalità di trasporto più costose. I recenti segnali operativi mostrano che il rischio e i costi vengono gestiti attraverso contratti multimodali integrati e infrastrutture mirate: il contratto logistico a lungo termine di BHP con Aurizon per il rame nell'Australia Meridionale enfatizza il coordinamento end-to-end ferrovia-strada-porto per ridurre l'esposizione al traffico stradale e migliorare l'affidabilità, mentre le interruzioni per motivi di sicurezza sulle strade private per il trasporto merci nell'Australia Occidentale evidenziano la continua importanza della conformità, della manutenzione e della gestione degli incidenti per sostenere la produttività del trasporto su strada e su rotaia. Per i minerali containerizzati e di maggior valore, la catena sta aggiungendo sempre più stoccaggio coperto, movimentazione con gas inerte e processi di tracciabilità più rigorosi dal cancello della miniera al terminale di esportazione per proteggere l'integrità del prodotto.
Panorama competitivo
Il mercato logistico minerario australiano si attesta su un livello di concentrazione moderato. Le società minerarie integrate BHP, Rio Tinto e Fortescue movimentano due terzi del tonnellaggio di minerale di ferro su reti captive, consolidando l'efficienza di scala ma limitando l'accesso di terze parti. La ferrovia del Queensland di Aurizon ha trasportato 210 milioni di tonnellate nel 2025, ma sta investendo 78 milioni di dollari in nuovi vagoni per la diversificazione del trasporto di massa. Pacific National implementa la manutenzione predittiva sui corridoi del carbone per difendere i contratti. Qube e Toll ampliano la presenza a valore aggiunto attraverso magazzini automatizzati che gestiscono i flussi di litio e rame, aggiudicandosi commissioni premium.
La crescita degli spazi vuoti risiede nei minerali critici che richiedono una movimentazione senza contaminazione e atmosfere inerti. Linfox ha collaborato con Arafura per la produzione di container per terre rare, progettati per il controllo dell'ossidazione, conquistando rotte ad alto margine. Aziende più piccole come Centurion puntano al trasporto di oro dorado, dove la sicurezza e la rapidità hanno la meglio sulle dimensioni. I piloti di camion a idrogeno minacciano gli operatori storici del diesel sulle tratte interne superiori a 400 chilometri se i costi delle celle a combustibile diminuiranno come previsto.
I brevetti tecnologici per la ferrovia autonoma sono aumentati del 35% nel biennio 2024-2025, con Hitachi e Wabtec che stanno perfezionando il rilevamento degli ostacoli e la gestione energetica. La conformità agli standard ISO 55001 per la gestione degli asset è diventata un prerequisito contrattuale, poiché le aziende minerarie promuovono la trasparenza end-to-end per gli audit ESG.
Leader del settore della logistica mineraria in Australia
l'Aurizon
Linfox Pty, Ltd.
BIS Industries
Centurione
Toll Holdings, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: BHP ha approvato l'esecuzione del suo progetto Ministers North nell'Australia Occidentale, compresa la costruzione di una strada di trasporto di 13 km e di un ponte terrestre che si collegherà all'infrastruttura esistente di Yandi. La decisione promuove la connettività tra la miniera e la rete e supporta ulteriori attività interne di trasporto e movimentazione dei materiali collegate ai consolidati sistemi logistici di Pilbara.
- Settembre 2025: Linfox ha rafforzato la sua partnership con Fortescue, ampliando i servizi specializzati di trasporto, magazzinaggio e distribuzione nella regione di Pilbara. Questa iniziativa supporta una maggiore intensità di servizi intorno alle principali miniere di minerale di ferro e rafforza la domanda di un supporto integrato dal sito al porto nell'Australia occidentale.
- Giugno 2024: Rio Tinto ha completato un'espansione di AutoHaul per estendere il controllo autonomo ad ulteriori tratti ferroviari nella regione di Pilbara. L'aggiornamento consolida la transizione verso operazioni ferroviarie autonome per il trasporto di carichi pesanti, migliorando l'affidabilità del ciclo e aumentando l'importanza delle funzionalità di manutenzione e pianificazione dei treni basate sui dati.
Ambito e metodologia
La logistica mineraria è associata alla fornitura di servizi e soluzioni per consentire il trasporto regolare di materiali da miniere, impianti di lavorazione e scorte a ferrovie, porti, navi e infine ai mercati di destinazione. Inoltre, il rapporto offre un'analisi completa del background del mercato della logistica mineraria australiana, che include una valutazione dell'economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti critici, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave.
Il mercato della logistica mineraria in Australia è segmentato per servizio (trasporto, magazzinaggio e gestione dell'inventario e servizio a valore aggiunto) e tipo di minerale/metallo (minerale di ferro, metalli di base, carbone, oro e altri). Il rapporto offre le dimensioni del mercato e le previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Trasporti | Strada |
| Traversa | |
| Spedizione costiera/chiatta | |
| Aria | |
| Magazzino e gestione dell'inventario | |
| Servizi a valore aggiunto |
| Minerale di ferro |
| Carbone metallurgico e termico |
| Metalli di base (Cu, Zn, Ni) |
| Gold |
| Altri minerali/metalli |
| Australia Occidentale |
| Queensland |
| Nuovo Galles del Sud |
| sud dell'Australia |
| Northern Territory |
| Vittoria |
| Tasmania |
| Per servizio | Trasporti | Strada |
| Traversa | ||
| Spedizione costiera/chiatta | ||
| Aria | ||
| Magazzino e gestione dell'inventario | ||
| Servizi a valore aggiunto | ||
| Per minerale / metallo | Minerale di ferro | |
| Carbone metallurgico e termico | ||
| Metalli di base (Cu, Zn, Ni) | ||
| Gold | ||
| Altri minerali/metalli | ||
| Per geografia | Australia Occidentale | |
| Queensland | ||
| Nuovo Galles del Sud | ||
| sud dell'Australia | ||
| Northern Territory | ||
| Vittoria | ||
| Tasmania |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della logistica mineraria in Australia nel 2026?
Si stima che il mercato australiano della logistica mineraria raggiungerà i 10.43 miliardi di dollari nel 2026.
Qual è il tasso di crescita previsto fino al 2031?
Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 3.73% fino al 2031.
Quale area di servizio si sta espandendo più rapidamente?
I servizi a valore aggiunto, tra cui miscelazione, gestione delle scorte, controllo qualità e confezionamento, rappresentano un segmento in forte crescita, con un CAGR del 4.65%.
Quale regione registra la quota di valore più elevata nel 2025?
Nel 2025, l'Australia Occidentale rappresentava il 63.70% del valore totale del mercato, trainata dalla produzione di minerale di ferro della regione di Pilbara.
Quale tendenza tecnologica è più rivoluzionaria?
La rapida digitalizzazione, che include il trasporto ferroviario autonomo (ad esempio, AutoHaul di Fortescue), la telematica e i gemelli digitali, è una tendenza tecnologica chiave che riduce il consumo di carburante e i tempi di inattività imprevisti.
Quale segmento minerario presenta le prospettive di crescita più forti?
Il settore della logistica dell'oro mostra una solida prospettiva di crescita tra i minerali, con un tasso di crescita annuo composto (CAGR) previsto del 5.13%, trainato dai prezzi record dell'oro che stimolano la produzione nell'Australia occidentale e nel Territorio del Nord.


