

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.37 miliardo di dollari |
| Dimensione del mercato (2031) | 3.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.62% CAGR |
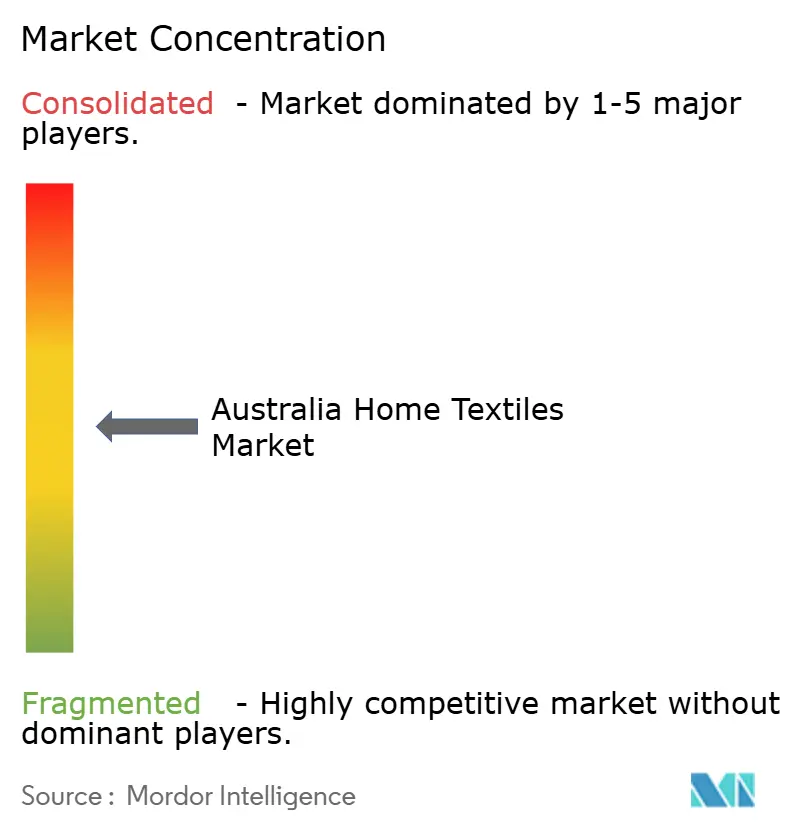
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei tessili per la casa in Australia di Mordor Intelligence
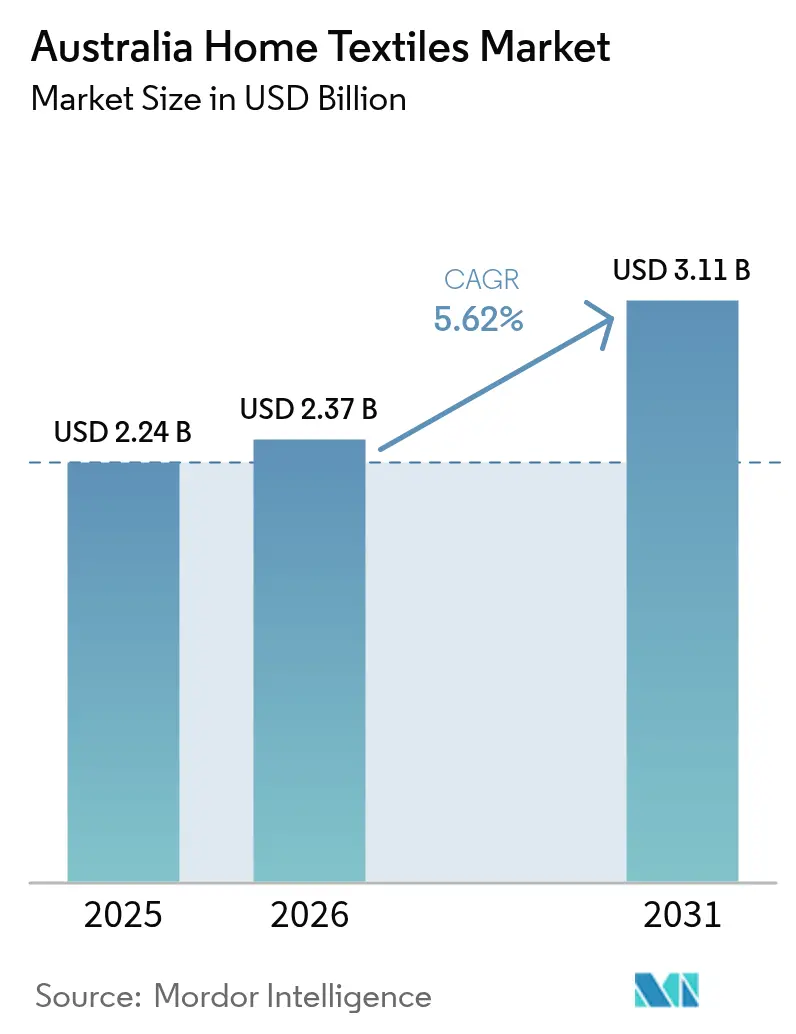
Si stima che il mercato australiano dei tessili per la casa raggiungerà i 2.37 miliardi di dollari nel 2026, in crescita rispetto ai 2.24 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.11 miliardi di dollari, con un CAGR del 5.62% nel periodo 2026-2031. L'attività di ristrutturazione sostenuta, l'adozione di fibre naturali di alta qualità e il sostegno governativo all'approvvigionamento interno mantengono un forte slancio, nonostante la normalizzazione della spesa discrezionale complessiva. Le famiglie dei Millennial e della Generazione Z continuano a riallocare i budget destinati a viaggi e intrattenimento verso l'ammodernamento della casa, rafforzando la domanda di collezioni coordinate per letto, bagno e arredamento. Innovazioni adattabili al clima, come i tessuti rinfrescanti in nanodiamanti, migliorano la differenziazione dei prodotti, mentre i modelli di distribuzione omnicanale convertono l'interesse online in ritiri in negozio o negli armadietti con il minimo attrito. Le aziende tessili nazionali beneficiano di norme più severe in materia di economia circolare che incoraggiano cicli di vita dei prodotti più lunghi e un maggiore contenuto di materiale riciclato, ma devono ancora gestire le oscillazioni dei prezzi delle materie prime e la carenza di manodopera.
Punti chiave del rapporto
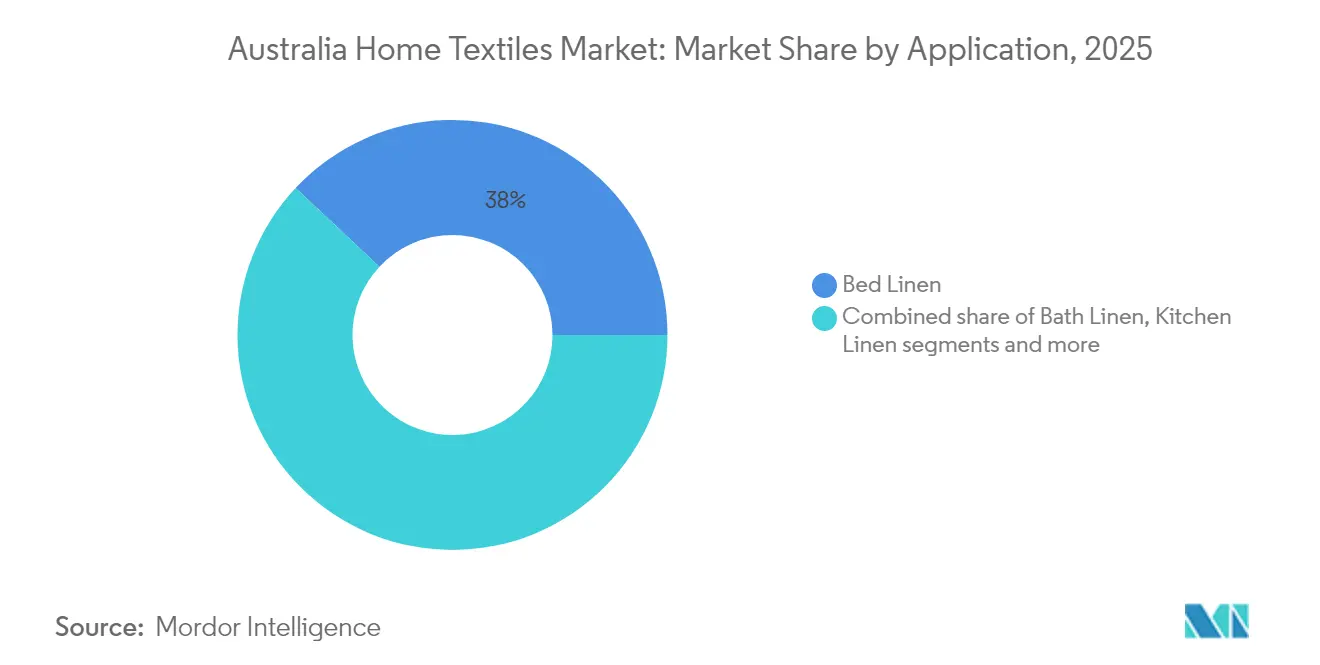
- Per applicazione, la biancheria da letto ha guidato il mercato australiano dei tessili per la casa con una quota di fatturato del 38.02% nel 2025; si prevede che il settore dei rivestimenti crescerà a un CAGR del 5.82% fino al 2031.
- In base al materiale, nel 2025 il cotone rappresentava il 40.78% del mercato australiano dei tessili per la casa, mentre si prevede che le fibre naturali alternative cresceranno del 5.63% entro il 2031.
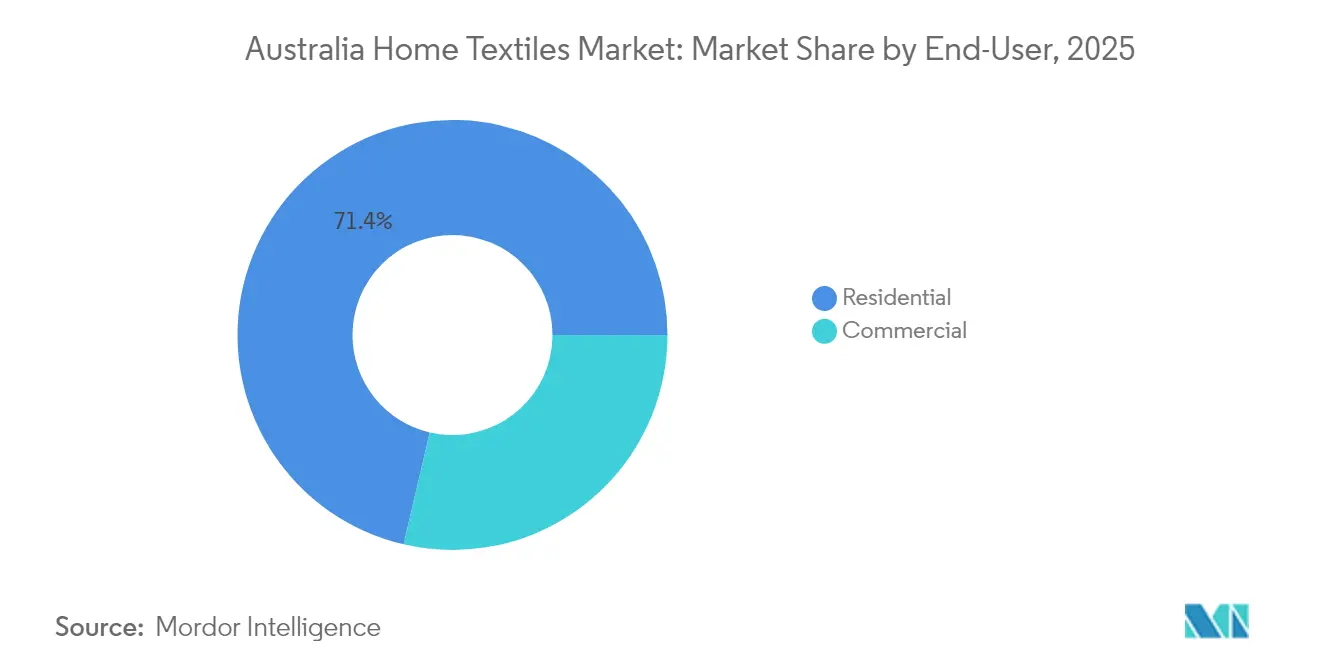
- Per quanto riguarda l'utente finale, gli acquisti residenziali hanno rappresentato il 71.35% della quota di mercato dei tessili per la casa in Australia nel 2025, mentre il segmento commerciale sta crescendo a un CAGR del 5.78% entro il 2031.
- Per canale di distribuzione, il commercio al dettaglio B2C ha conquistato il 65.12% del mercato australiano dei tessili per la casa nel 2025; le vendite dirette B2B registrano il CAGR più elevato previsto, pari al 5.66% fino al 2031.
- Per regione, nel 2025 il Nuovo Galles del Sud deteneva il 23.22% del mercato australiano dei tessili per la casa; il Queensland è sulla buona strada per un CAGR del 6.45% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei tessuti per la casa in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Slancio della spesa per le ristrutturazioni | + 1.2% | Corridoi tra le capitali nel Nuovo Galles del Sud, Victoria e Queensland | Medio termine (2-4 anni) |
| Passaggio premium alle fibre naturali | + 0.9% | Sydney, Melbourne, Gold Coast | A lungo termine (≥ 4 anni) |
| E-commerce e click-and-collect | + 0.8% | Centri metropolitani e centri regionali emergenti | A breve termine (≤ 2 anni) |
| Mandati di appalto di contenuti locali | + 0.6% | Canberra e capitali degli stati | Medio termine (2-4 anni) |
| Normative sull'economia circolare | + 0.5% | Leadership del NSW; adozione da parte di VIC e QLD | A lungo termine (≥ 4 anni) |
| Tessuti intelligenti adattivi al clima | + 0.4% | Stati tropicali e aridi: QLD, NT, WA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Momentum della spesa per le ristrutturazioni
Le spese per la ristrutturazione della casa rappresentano ora circa il 40% dell'attività edilizia residenziale totale e le valutazioni dei permessi a Brisbane, nelle spiagge settentrionali di Sydney e nella periferia orientale di Melbourne continuano a salire. I consumatori che hanno accumulato risparmi domestici in eccesso durante i lockdown dovuti alla pandemia continuano a investire in miglioramenti dell'arredamento che creano un comfort in stile hotel a casa. Gli incentivi per la riqualificazione urbana che promuovono abitazioni secondarie stimolano anche l'acquisto di nuovi tessuti quando i proprietari di case aggiungono monolocali o monolocali. Le banche nazionali segnalano che i prelievi di capitale immobiliare finanziano sempre più progetti di ristrutturazione degli interni, sostenendo ulteriormente set di biancheria da letto costosi e tende personalizzate. I rivenditori di grandi dimensioni ruotano rapidamente le palette di colori stagionali per catturare gli acquisti ripetuti stimolati da questi continui rinnovamenti.
Passaggio Premium alle fibre naturali
Una maggiore consapevolezza del benessere spinge gli acquirenti verso biancheria da letto traspirante e ipoallergenica realizzata in cotone biologico, lino, canapa e bambù. Le etichette nazionali evidenziano certificazioni come Global Organic Textile Standard e Oeko-Tex per creare fiducia e ottenere prezzi maggiorati del 20-30%. Le analisi al dettaglio mostrano un aumento dei tassi di acquisto per accessori come copripiumini e coperte quando gli acquirenti iniziano con un set di lenzuola in fibra biologica, aumentando il valore del carrello. Questo cambiamento è inoltre in linea con gli obiettivi di riduzione dei rifiuti del governo statale, che privilegiano i materiali biodegradabili rispetto ai sintetici. Le aziende tessili in grado di miscelare fibre meno note come la juta o il kapok ottengono vantaggi di anticipazione, poiché i rivenditori curano collezioni di "nuovi prodotti naturali".
E-commerce e Click-and-Collect
Il fatturato online dei tessili per la casa ha superato i 45.9 miliardi di dollari equivalenti nel 2024 e i dati di pagamento indicano che il "click-and-collect" rappresenta ora il 70% degli ordini digitali. Le reti di armadietti nei negozi ad alto traffico, introdotte da IKEA Rhodes, accorciano l'ultimo miglio per trapunte e cuscini ingombranti, mantenendo basse le emissioni di trasporto. La scoperta basata sulla ricerca indirizza gli acquirenti verso strumenti di campionatura virtuali e il successivo ritiro in negozio stimola la spesa incrementale per gli accessori d'arredo. L'espansione del marketplace di BIG W e MyDeal sta ampliando il numero di SKU per fibre di nicchia e taglie su misura che gli scaffali fisici non possono contenere. Tuttavia, la logistica dei resi rimane un centro di costo, spingendo a investire in consulenti di taglie e tessuti guidati dall'intelligenza artificiale per ridurre al minimo le sorprese di vestibilità e sensazione al tatto.
Mandati di approvvigionamento di contenuti locali
Il Future Made in Australia Act 2024 impone ai dipartimenti federali di valutare i coefficienti di valore aggiunto nazionale nell'assegnazione di contratti tessili superiori a 0.62 milioni di dollari (1 milione di dollari australiani). Criteri simili si applicano a progetti statali e di difesa, indirizzando gli ordini di biancheria, asciugamani e tende verso fornitori conformi. Le aziende tessili di medie dimensioni nei centri regionali collaborano con le imprese sociali per garantire la disponibilità di manodopera, garantendo il rispetto dei parametri di creazione di posti di lavoro previsti dalla legge. Lo status di fornitore preferenziale comporta durate contrattuali più lunghe che giustificano la spesa in conto capitale per linee di tintura a basso consumo energetico. Per i rivenditori, l'etichettatura di provenienza diventa uno strumento di marketing che incontra il favore dei consumatori che desiderano sostenere gli ecosistemi manifatturieri locali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del cotone | -0.8% | Principali corridoi di lavorazione del cotone nel Nuovo Galles del Sud e nel Queensland | A breve termine (≤ 2 anni) |
| Pressione sui prezzi dovuta alle importazioni | -1.1% | A livello nazionale, acuto nei canali del mercato di massa | Medio termine (2-4 anni) |
| Carenza di competenze manifatturiere | -0.6% | Cluster industriali nel NSW, VIC, SA | Medio termine (2-4 anni) |
| Aumento dei costi di conformità per acqua ed energia | -0.4% | Regioni con lavorazione ad alta intensità idrica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo del cotone
Negli ultimi 18 mesi, i prezzi di riferimento globali hanno oscillato tra 0.80 e 1.20 dollari per libbra, comprimendo i margini delle aziende tessili e complicando le strategie di copertura. Le inondazioni lungo i fiumi Macquarie e Namoi hanno ridotto i raccolti, causando improvvise carenze di fibre, nonostante gli impegni di esportazione siano rimasti in vigore. Le filature si affidano a miscele multi-origine per stabilizzare l'approvvigionamento, ma i colli di bottiglia nei trasporti continuano a far aumentare i costi di sbarco. I rivenditori rispondono scaglionando i calendari promozionali e adeguando il GSM dei tessuti per proteggere i prezzi di ingresso. La produzione di lana ai minimi storici elimina un sostituto tradizionale, esponendo le aziende tessili ai rischi di sostituzione delle fibre sintetiche che potrebbero indebolire le narrative sulla sostenibilità.
Pressione sui prezzi causata dalle importazioni
Le fabbriche nazionali competono con Pakistan e Cina, le cui esportazioni combinate di biancheria da letto superano 1.3 miliardi di dollari. Accordi commerciali favorevoli e tariffe energetiche più basse consentono ai produttori esteri di importare prodotti finiti a prezzi che spesso sono inferiori del 25% rispetto alle operazioni di taglio e cucito australiane. Gli acquirenti di marchi privati per le catene di discount sfruttano questo divario per mantenere prezzi aggressivi, rafforzando le aspettative dei consumatori di sconti continui. I marchi locali rispondono con l'artigianalità delle edizioni limitate e le caratteristiche di tracciabilità, ma devono comunque coprire salari più elevati e spese di conformità. L'ampliamento del divario di costo minaccia di limitare la crescita unitaria delle linee prodotte in Australia nella fascia di mercato media [1] Australian Bureau of Agricultural and Resource Economics and Sciences, “Agricultural Commodity Statistics,” agriculture.gov.au.
Analisi del segmento
Per applicazione: la biancheria da letto alimenta i ricavi, l'imbottitura guadagna velocità
La biancheria da letto ha generato il 38.02% del fatturato del 2025 nel mercato australiano dei tessili per la casa, consolidando il suo ruolo di categoria di riferimento per gli acquisti ripetuti. Il segmento beneficia di elevati tassi di aggiornamento degli SKU, trainati dalle previsioni di colore stagionali e dalla predominanza dei materassi queen-size, che semplificano la pianificazione dell'inventario. La crescita deriva anche dai pacchetti di valore che abbinano lenzuola, federe e copripiumini, aumentando il fatturato per transazione. I tessuti per arredamento, sebbene partano da una base più piccola, registrano un rapido CAGR del 5.82%, poiché le ristrutturazioni commerciali richiedono tessuti adattivi al clima per soddisfare le nuove normative antincendio e sulla qualità dell'aria interna. In ambito residenziale, le soluzioni per il lavoro da casa alimentano il rifacimento di divani e sedie da ufficio, sostenendo la domanda di tessuti resistenti ma al tempo stesso piacevoli al tatto.
Per quanto riguarda tappeti e moquette, la continua preferenza per superfici dure come il legno ingegnerizzato e il cemento lucidato modera la crescita dei volumi, ma considerazioni acustiche e termiche mantengono i tappeti in misto lana di alta qualità nelle specifiche dei progetti architettonici. La biancheria da bagno mantiene un andamento costante legato ai cicli di ristrutturazione degli hotel e ai sussidi per la ristrutturazione dei bagni offerti nell'ambito dei programmi statali per l'efficienza energetica degli alloggi. L'acquisto di biancheria da cucina si stabilizza ai livelli pre-pandemici dopo l'impennata della cucina del 2021-22, ma articoli di nicchia come i panni riutilizzabili rivestiti in cera d'api emergono nelle famiglie a rifiuti zero. Nel complesso, la diversificazione delle categorie protegge i rivenditori dagli shock della domanda, consentendo un ricambio equilibrato delle scorte durante le stagioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il cotone domina, i nuovi naturali si diversificano
Il cotone ha mantenuto il 40.78% delle vendite nel mercato tessile australiano nel 2025, ma la sua quota continua a diluirsi progressivamente, poiché le miscele di canapa, bambù e lino conquistano i consumatori attenti all'ambiente. I marchi utilizzano cotone coltivato in Australia per soddisfare le normative sui contenuti locali, spesso mescolandolo con varietà importate a fibra lunga per migliorare i parametri di morbidezza. L'adozione di fibre alternative, in crescita del 5.63%, si basa su campagne di educazione dei consumatori che evidenziano la traspirabilità e un minore fabbisogno di pesticidi. La lana, nonostante il fascino tradizionale, si trova ad affrontare una fornitura limitata e prezzi in aumento, stimolando l'interesse per ibridi superfini di merino e cotone che bilanciano costi e prestazioni. Le innovazioni nel riciclo chimico promettono di aggiungere poliestere post-consumo agli inserti dei cuscini, chiudendo i cicli dei materiali senza comprometterne la morbidezza.
I loghi di certificazione sono sinonimo di qualità e sostenibilità, con le etichette Oeko-Tex Standard 100 e GOTS ben visibili sulle confezioni e sui siti di e-commerce. I rivenditori sperimentano la tracciabilità tramite blockchain, che descrive in dettaglio i percorsi dall'azienda agricola alla produzione, consentendo ricarichi più elevati. Con la localizzazione delle catene di approvvigionamento, gli stabilimenti di Geelong e Albury sperimentano linee di filatura della canapa a breve termine, posizionando l'Australia come potenziale esportatore di filati di fibre naturali di nicchia. I finanziamenti per l'innovazione nell'ambito del Fondo Nazionale per la Ricostruzione sovvenzionano le importazioni di attrezzature, accelerando il trasferimento tecnologico.
Per utente finale: lead residenziali, accelerazioni commerciali
Gli acquirenti residenziali hanno rappresentato il 71.35% del fatturato del 2025, riflettendo l'enorme volume di famiglie e la frequenza di sostituzione della biancheria di uso quotidiano. Il prolungato passaggio al lavoro ibrido mantiene elevato il tasso di occupazione delle famiglie, aumentando i tassi di usura di biancheria da letto e tappezzeria e determinando aggiornamenti più frequenti. Il turnover immobiliare stimola gli acquisti di pacchetti di benvenuto per i nuovi acquirenti di case, catturando la domanda di set coordinati per camera da letto e bagno. Al contrario, il CAGR del 5.78% del segmento commerciale è trainato dalla riapertura degli hotel, dall'ampliamento della capacità di posti letto in strutture sanitarie e dalle ristrutturazioni degli uffici che danno priorità al benessere dei dipendenti attraverso tessuti acustici e antimicrobici. L'economia degli ordini all'ingrosso e i contratti di fornitura a lungo termine sostengono margini stabili per i fornitori che servono clienti aziendali.
Le catene alberghiere privilegiano sempre più i servizi di noleggio biancheria che convertono i costi in conto capitale in costi operativi e garantiscono un'estetica uniforme in tutte le strutture. Ospedali e strutture di assistenza agli anziani adottano tessuti con infusione di rame e ioni d'argento per mitigare i rischi di infezione, dimostrando come le caratteristiche funzionali garantiscano prezzi più elevati. Gli operatori di co-working commissionano tendaggi personalizzati con strati fonoassorbenti integrati, ampliando il campo di applicazione di tessuti tecnici a più alto margine. Nel complesso, l'adozione commerciale diversifica i flussi di entrate e attenua la volatilità macroeconomica che può influire sulla spesa residenziale discrezionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il commercio al dettaglio omnicanale matura
Il commercio al dettaglio B2C, che comprende grandi magazzini, catene specializzate ed e-commerce, ha registrato il 65.12% delle vendite del 2025, mentre i contratti diretti B2B hanno guadagnato terreno grazie alle riforme degli appalti pubblici. Le catene di negozi fisici perfezionano i layout esperienziali, installando chioschi digitali che consentono agli acquirenti di visualizzare i drappeggi in tessuto su rendering 3D prima di effettuare ordini "click-and-collect". I negozi specializzati sfruttano programmi fedeltà che offrono biancheria per compleanni e consulenze di design, accrescendo il valore del cliente nel corso del suo ciclo di vita. I marketplace aggiungono SKU a coda lunga e facilitano le vendite transfrontaliere in Nuova Zelanda, ampliando la portata degli esportatori.
Start-up di vendita diretta al consumatore come Bed Threads aprono showroom per ridurre i tassi di reso online legati a variazioni di colore e aspettative al tatto. I portali B2B si integrano con le piattaforme di e-procurement governative, automatizzando la documentazione di conformità e semplificando gli ostacoli alla registrazione dei fornitori. L'approccio a doppio canale consente alle cartiere di segmentare i lotti di produzione, dedicando collezioni in piccoli lotti alle boutique e allocando SKU ad alto volume ai contratti istituzionali. I fornitori di servizi logistici implementano contenitori riutilizzabili per la spedizione, in linea con i requisiti dell'economia circolare e riducendo gli sprechi di cartone nell'ultimo miglio.
Analisi geografica
Le ricche aree di utenza della Grande Sydney, unite alla sua solida struttura logistica, assicurano al Nuovo Galles del Sud una posizione di leadership del 23.22%. Il terminal container di Port Botany supporta lo sdoganamento rapido delle importazioni di tessuti speciali destinati ai negozi monomarca, e la vicinanza alle scuole di design alimenta un bacino di talenti creativi. I finanziamenti statali finanziano impianti pilota di riciclo delle fibre che convertono la biancheria post-consumo in pannelli isolanti, rafforzando le credenziali dell'economia circolare.
Nonostante le pressioni sui costi operativi, Victoria rimane il polo culturale del design tessile. I cluster collaborativi di Collingwood fondono studi di stampa digitale con fabbriche tradizionali, riducendo i tempi di realizzazione dei prototipi per copripiumini all'avanguardia. La strategia statale per le industrie creative stanzia 6.22 milioni di dollari (10 milioni di dollari australiani) per il mentoring all'esportazione, consentendo ai marchi boutique di penetrare i resort di lusso asiatici.
L'aumento demografico e le condizioni climatiche del Queensland ne confermano la crescita più rapida. L'umidità tropicale stimola la domanda di lenzuola traspiranti e tende antimuffa, settori in cui il mercato tessile australiano registra prezzi medi di vendita più elevati. Il Gold Coast Health and Knowledge Precinct specifica i tessuti antimicrobici, creando ordini di ancoraggio che riducono il rischio di espansioni di capacità per i trasformatori locali.
La distanza geografica dell'Australia Occidentale incoraggia i rivenditori a mantenere scorte di sicurezza più consistenti, il che si traduce in consistenti ordini a termine che agevolano l'utilizzo degli stabilimenti. I sussidi per gli investimenti immobiliari nelle città minerarie stimolano l'acquisto di tende oscuranti resistenti che preservano il raffreddamento degli interni. L'Australia Meridionale sfrutta la disponibilità di idrogeno verde per posizionarsi come polo di tintura a basse emissioni di carbonio, attraendo i marchi che puntano a ridurre le emissioni di Scope 3.
La Tasmania e l'ACT insieme superano il loro peso demografico rispettivamente attraverso il turismo e gli appalti pubblici. I lodge boutique lungo la penisola di Tasman specificano coperte di lana artigianali tessute nei lanificio di Launceston, mentre i bandi di gara dipartimentali di Canberra includono rigorose schede di valutazione della sostenibilità che privilegiano i tessuti con contenuto riciclato. L'indice UV estremo del Territorio del Nord accelera la sperimentazione di tende trasparenti con fattore UPF50+, posizionando la regione come sito di riferimento per le innovazioni nella protezione solare.
Panorama normativo
I tessuti per la casa venduti sul mercato locale in Australia sono soggetti agli obblighi di sicurezza dei prodotti previsti dalla legge australiana sulla tutela dei consumatori (Australian Consumer Law), amministrati dall'ACCC tramite Product Safety Australia, e riguardano sia i venditori nei negozi fisici che quelli che operano tramite e-commerce transfrontaliero. Un requisito informativo fondamentale per i tessuti per la casa è lo standard Consumer Goods (Care Labelling) Information Standard 2023, che prescrive l'etichettatura obbligatoria per la cura dei tessuti, inclusi biancheria da letto e complementi d'arredo, e fa riferimento alle norme AS/NZS 1957:1998 o ISO 3758:2012 per le convenzioni relative a simboli e istruzioni.
Per i tessuti per la casa importati, al confine si applicano i requisiti dell'Australian Border Force, con classificazione tariffaria e dazi regolati dal Customs Tariff Act 1995 (Allegato 3, Sezione XI per tessuti e articoli tessili). Marchi e importatori concentrano sempre più le proprie pratiche di conformità sul controllo delle specifiche a livello di fabbrica, sulla documentazione dei test pre-spedizione e sulla preparazione a divieti e richiami laddove si applichino standard obbligatori.
Analisi della catena del valore
La catena del valore dei tessuti per la casa in Australia inizia con l'approvvigionamento di fibre e filati (cotone e altre fibre naturali), seguito dalla formazione del tessuto (tessitura o maglieria), dalla lavorazione a umido (tintura e finitura) e dalla trasformazione (taglio e cucito) in biancheria da letto, biancheria da bagno, tessuti per la cucina, fodere per tappezzeria e imbottiture. Lo sviluppo del prodotto e i proprietari del marchio indirizzano quindi la merce attraverso una rete di importatori o grossisti e la distribuzione diretta del marchio ai canali di vendita al dettaglio B2C (grandi magazzini, negozi specializzati, marketplace online) e B2B (settore alberghiero, sanitario e appalti del settore pubblico). I modelli di click-and-collect e di ritiro presso armadietti rafforzano il collegamento tra il merchandising digitale e la distribuzione in negozio, spostando maggiore enfasi sulla precisione dell'inventario e sul coordinamento dell'ultimo miglio nella catena del valore.
Dal punto di vista operativo, la filiera è esposta a procedure di conformità (etichettatura per la cura dei prodotti e obblighi di sicurezza), fluttuazioni dei prezzi delle materie prime (in particolare il cotone) e dipendenze logistiche, soprattutto per i prodotti finiti e i componenti importati. I rivenditori e i marchi investono in magazzini e nella gestione degli ordini per ridurre i tempi di consegna e le difficoltà legate ai resi, mentre la creazione di valore aggiunto a livello nazionale tende a concentrarsi su categorie che richiedono un maggiore coinvolgimento personale e sulla differenziazione attraverso la provenienza, gli attributi di sostenibilità e le finiture ad alte prestazioni specializzate.
Panorama competitivo
La concorrenza nel mercato australiano dei tessili per la casa è moderata, con catene nazionali consolidate che si contendono la grande distribuzione globale e i nuovi arrivati digitali. Adairs ha ridotto la complessità degli SKU del 12% dopo l'implementazione del suo Manhattan SCALE WMS, generando 3.11 milioni di dollari (5 milioni di dollari australiani) di risparmi annuali che finanziano la ristrutturazione dei negozi in stile boutique. Sheridan implementa tag RFID sulle principali linee di biancheria da letto per migliorare la precisione dell'inventario e consentire l'assegnazione "click-and-collect" in tempo reale. Bed Bath Beyond sfrutta le collaborazioni di design con artisti locali, aggiornando le stampe trimestralmente per evitare l'affaticamento da sconti.
L'acquisizione di Freedom Furniture da parte di Amart nel 2025 genera un potere d'acquisto che riduce i tempi di consegna dei fornitori e migliora la penetrazione dei marchi privati. IKEA sperimenta la biancheria da letto in abbonamento che cambia i colori stagionali ogni sei mesi, rivolgendosi ai giovani in affitto che desiderano novità senza grandi spese iniziali. Pillow Talk si posiziona come un'alternativa premium per tutti i giorni, offrendo sessioni gratuite di interior design che convertono le vendite di accessori ad alto margine. Piccoli rivoluzionari come Ettitude, pioniere delle lenzuola in lyocell CleanBamboo, si aggiudicano premi ecologici che stimolano il marketing guidato dagli influencer.
Le aziende pubblicano ormai regolarmente schede di valutazione annuali sulla sostenibilità, evidenziando parametri come il consumo di acqua, il consumo di energia e gli standard salariali. Queste schede di valutazione mirano a migliorare la trasparenza della supply chain, che è diventata un'aspettativa fondamentale nel mercato attuale. Tuttavia, coloro che non dispongono di una verifica di terze parti incontrano sempre più scetticismo, in particolare da parte dei millennial urbani che danno priorità alla responsabilità e alle pratiche etiche.
Leader del settore tessile per la casa in Australia
Adair
Sheridan
Letto, bagno e tavolo
Discorsi da letto
Casa del lino
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Sheridan ha evidenziato i progressi del suo programma di riciclo in negozio, riportando che oltre 200,000 kg di biancheria da letto e asciugamani a fine vita sono stati sottratti alla discarica nel primo anno dell'iniziativa. Questa mossa supporta il posizionamento del marchio nell'ambito dell'economia circolare e fornisce una prova concreta di sostenibilità che può influenzare gli assortimenti dei rivenditori e gli acquirenti istituzionali con obiettivi di riduzione dei rifiuti.
- Dicembre 2025: Bed Bath N' Table ha vinto una causa presso l'Alta Corte australiana contro Global Retail Brands Australia (House) in merito all'uso del nome "House Bed & Bath", ritenuto fuorviante o ingannevole dalla corte. La sentenza rafforza la tutela del marchio in relazione alla denominazione descrittiva nel settore degli articoli per la casa e riduce il rischio di confusione tra i consumatori in una categoria in cui sono comuni i marchi privati e i prodotti simili.
- Luglio 2024: Adairs ha completato l'implementazione a livello nazionale della piattaforma di gestione del magazzino Manhattan SCALE, generando un risparmio annuo di 5 milioni di dollari australiani e riducendo del 18% i tempi di consegna dall'ordine alla spedizione. Una maggiore rapidità nell'evasione degli ordini e una riduzione dei costi di gestione favoriscono l'espansione omnicanale, soprattutto per i pacchi voluminosi di tessuti per la casa, che beneficiano di una maggiore precisione nell'inventario e di una maggiore efficienza nel prelievo e nell'imballaggio.
Ambito del rapporto sul mercato dei tessili per la casa in Australia
Il tessile per la casa è un segmento di tessili tecnici che comprende componenti utilizzati in un ambiente domestico che comprende tappezzeria, decorazione d'interni, arredamento, moquette, rivestimenti per pavimenti e pareti, ecc. Il tessile per la casa è costituito da prodotti funzionali e decorativi utilizzati in una casa con il tessuto utilizzato costituito sia da fibre naturali che sintetiche. Generalmente, i tessuti per la casa sono prodotti tessendo, lavorando a maglia, all'uncinetto, annodando e pressando insieme le fibre. Un'analisi di fondo completa del mercato australiano dei tessili per la casa, inclusa una valutazione dell'economia, il contributo dei settori nell'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nei segmenti di mercato, dinamiche di mercato e spesa da parte del industrie degli utenti finali, sono trattati nel rapporto. Il mercato australiano dei tessili per la casa è segmentato per prodotto (biancheria da letto, biancheria da bagno, biancheria da cucina, tappezzeria e rivestimento per pavimenti) e per canale di distribuzione (supermercati e ipermercati, negozi specializzati, online e altri canali di distribuzione). Il rapporto offre dimensioni del mercato e previsioni in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per Applicazione
| Biancheria da Letto |
| Biancheria da bagno |
| Biancheria da cucina |
| Tappezzeria |
| Tappeti e moquette |
Per materiale
| Cotone |
| Lino |
| Fibre sintetiche |
| Altri materiali (lana, canapa, seta, iuta, bambù) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| Canali B2C/Retail | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | |
| Negozi specializzati | |
| Negozi locali a conduzione familiare | |
| Online | |
| Altri canali di distribuzione | |
| B2B/Diretto dai produttori |
Per regione
| Nuovo Galles del Sud |
| Vittoria |
| Queensland |
| Australia Occidentale |
| sud dell'Australia |
| Tasmania |
| Australian Capital Territory |
| Northern Territory |
| Per Applicazione | Biancheria da Letto | |
| Biancheria da bagno | ||
| Biancheria da cucina | ||
| Tappezzeria | ||
| Tappeti e moquette | ||
| Per materiale | Cotone | |
| Lino | ||
| Fibre sintetiche | ||
| Altri materiali (lana, canapa, seta, iuta, bambù) | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | Canali B2C/Retail | Grandi magazzini (ipermercati/supermercati) |
| Centri domestici | ||
| Negozi specializzati | ||
| Negozi locali a conduzione familiare | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B/Diretto dai produttori | ||
| Per regione | Nuovo Galles del Sud | |
| Vittoria | ||
| Queensland | ||
| Australia Occidentale | ||
| sud dell'Australia | ||
| Tasmania | ||
| Australian Capital Territory | ||
| Northern Territory | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato australiano dei tessili per la casa entro il 2031?
Si prevede che raggiungerà i 3.11 miliardi di dollari, con un CAGR del 5.62% nel periodo 2026-2031.
Quale categoria di prodotti genera attualmente il fatturato maggiore?
La biancheria da letto è in testa con una quota del 38.02% delle vendite del 2025.
Quale stato australiano si prevede crescerà più rapidamente entro il 2031?
Il Queensland, sostenuto dall'afflusso di popolazione e dalla ripresa del turismo, dovrebbe raggiungere un CAGR del 6.45%.
In che modo le politiche dell'economia circolare incidono sui fornitori?
Le norme sulla responsabilità estesa del produttore spingono i marchi a finanziare programmi di ritiro e a investire in tecnologie di riciclaggio, aumentando i costi di conformità ma incoraggiando materiali di qualità superiore.
Quale canale di distribuzione presenta le maggiori prospettive di crescita?
Si prevede che i contratti diretti B2B, supportati dai mandati di approvvigionamento di contenuti locali, cresceranno del 5.66% annuo.
Quale innovazione tecnologica differenzia le linee di biancheria da letto premium?
I tessuti rivestiti in nanodiamanti sviluppati da RMIT abbassano le temperature superficiali fino a 3 °C, risultando attraenti per i consumatori che vivono in climi caldi.


