

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
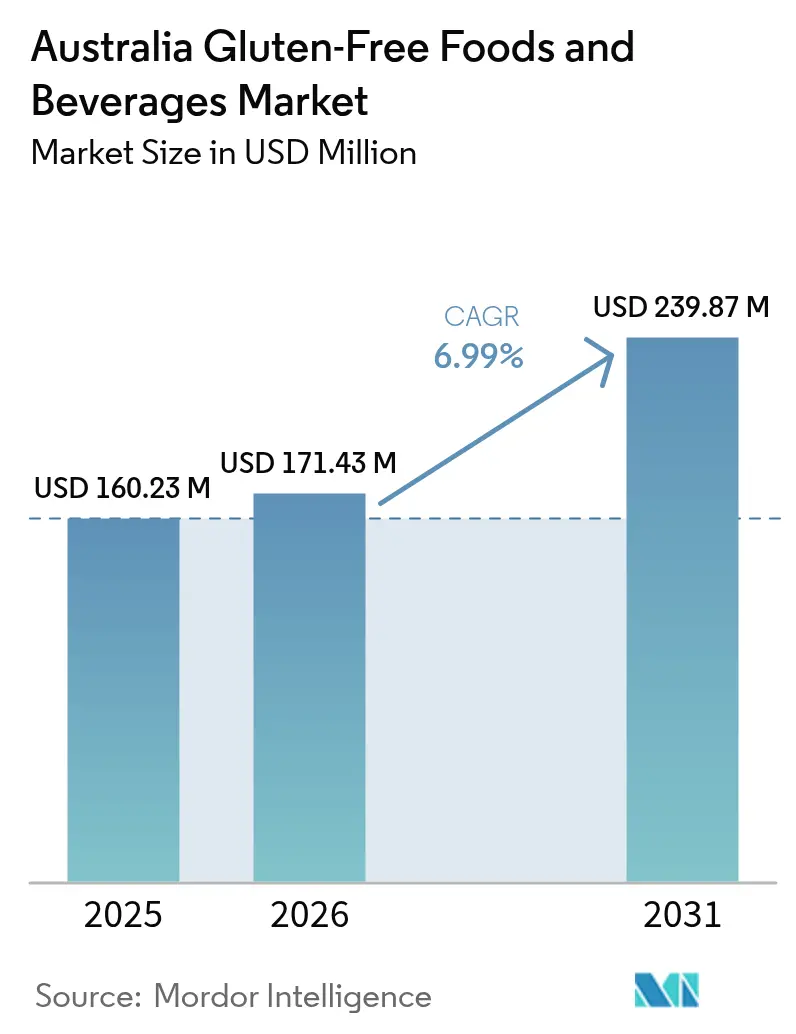
| Dimensione del mercato (2026) | USD 171.43 milioni |
| Dimensione del mercato (2031) | USD 239.87 milioni |
| Tasso di crescita (2026 - 2031) | 6.99% CAGR |
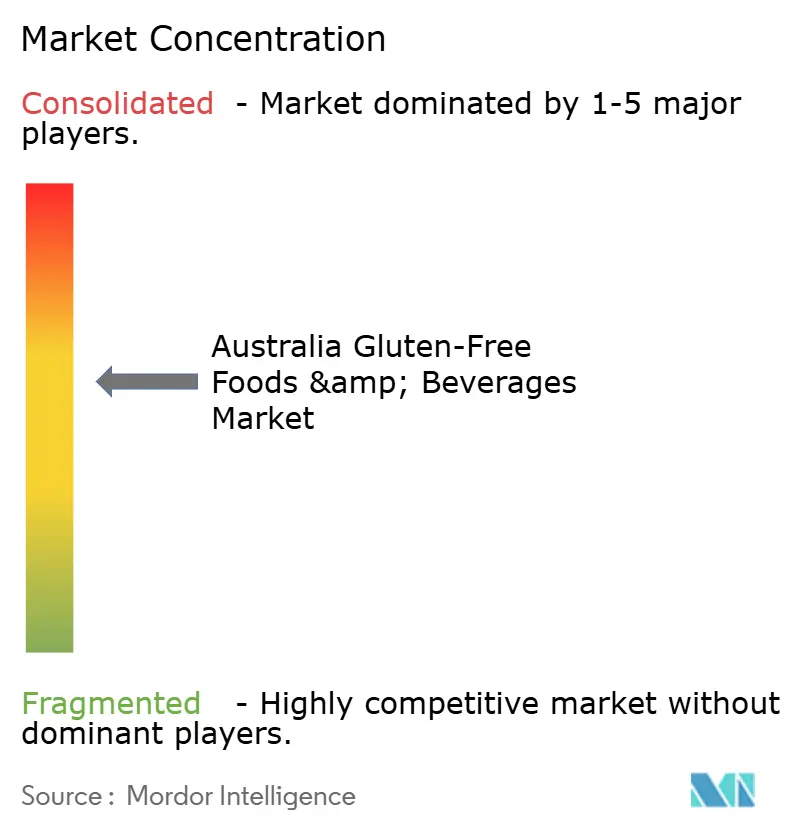
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato australiano degli alimenti e delle bevande senza glutine di Mordor Intelligence
Si stima che il mercato australiano di alimenti e bevande senza glutine nel 2026 raggiungerà i 171.43 milioni di dollari, in crescita rispetto ai 160.23 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 239.87 milioni di dollari, con un CAGR del 6.99% nel periodo 2026-2031. Questa crescita deriva dalla crescente consapevolezza sanitaria, dall'aumento dei tassi di diagnosi di celiachia e intolleranza al glutine e da un segmento di consumatori in crescita che sceglie diete senza glutine per motivi di salute e benessere. L'innovazione di prodotto si concentra sul miglioramento del gusto, della consistenza e del valore nutrizionale, aumentando l'appeal delle opzioni senza glutine. I produttori utilizzano ingredienti sia locali che internazionali, sfruttando l'esperienza australiana nelle materie prime di origine vegetale e i rigorosi standard di sicurezza alimentare per creare prodotti di alta qualità con benefici aggiuntivi come fibre, proteine e probiotici. Le iniziative di educazione dei consumatori e di marketing hanno ampliato il mercato oltre le necessità mediche, includendo anche i consumatori attenti alla salute. L'espansione del mercato in aree regionali e sulle piattaforme di e-commerce ha migliorato l'accessibilità dei prodotti. Sebbene il settore si trovi ad affrontare sfide quali costi di produzione più elevati e problemi nella catena di approvvigionamento, i continui progressi negli ingredienti, nella tecnologia di confezionamento e nella conformità normativa ne sostengono la crescita e la posizione sul mercato.
Punti chiave del rapporto
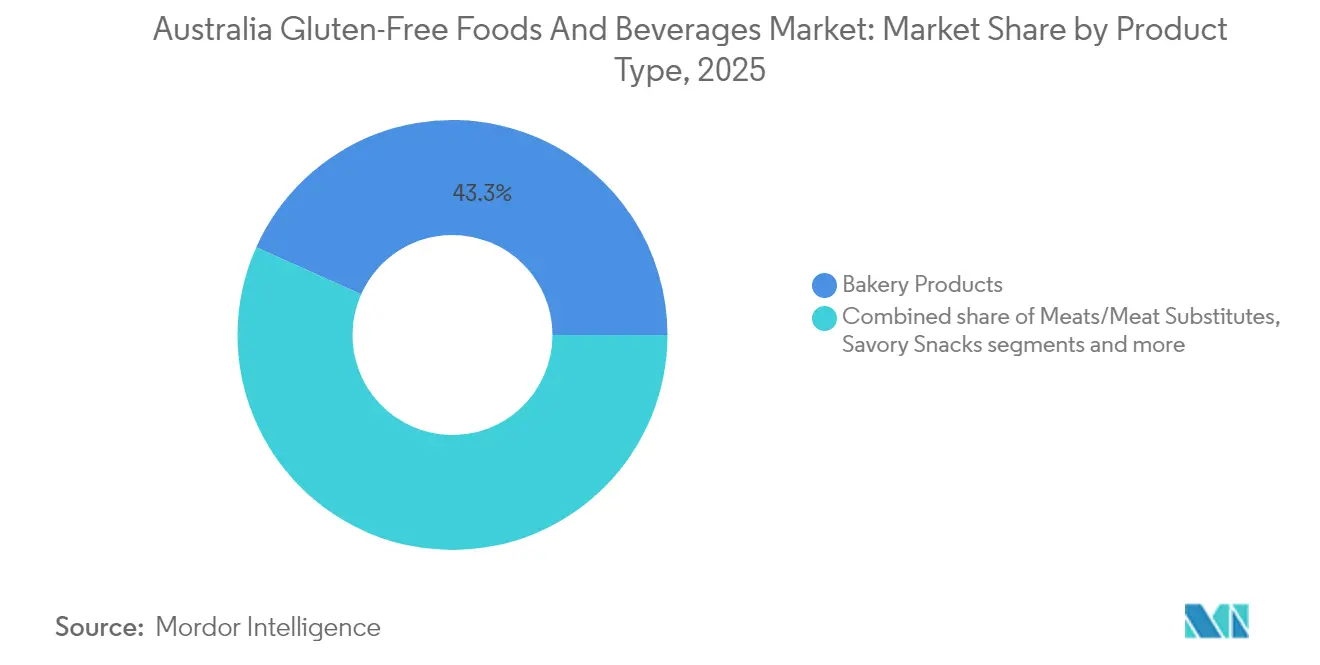
- Per tipologia di prodotto, i prodotti da forno hanno registrato una quota di fatturato del 43.30% nel 2025, mentre si prevede che le bevande cresceranno a un CAGR dell'7.96% entro il 2031, sottolineando un passaggio verso bevande funzionali che completano i pasti principali.
- Per tipologia di imballaggio, nel 2025 gli imballaggi in plastica detenevano una quota del 50.62% del mercato australiano degli alimenti e delle bevande senza glutine e stanno crescendo a un CAGR del 7.58% fino al 2031, poiché i miglioramenti in termini di riciclabilità compensano la resistenza alla sostenibilità.
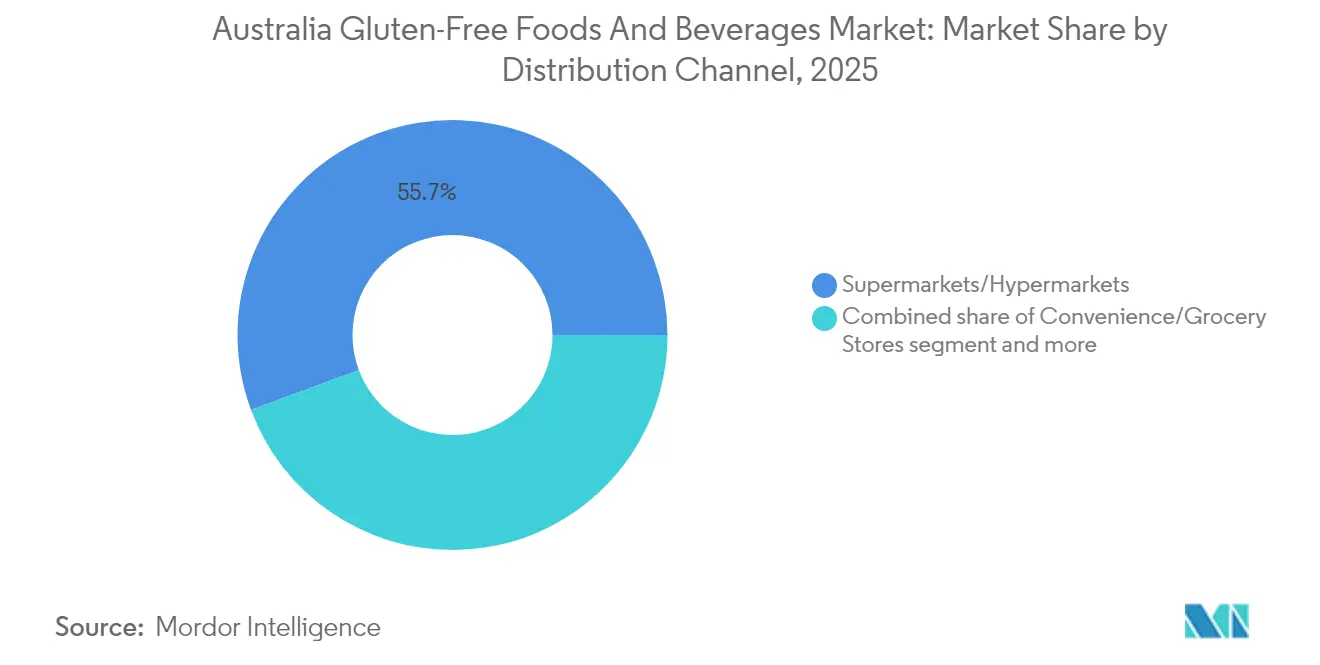
- Per canale di distribuzione, nel 2025 supermercati e ipermercati rappresentavano il 55.68% del mercato australiano di alimenti e bevande senza glutine, mentre i negozi al dettaglio online stanno registrando l'espansione più rapida con un CAGR del 8.74% fino al 2031, favorito dalle abitudini digitali dell'era pandemica.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato australiano degli alimenti e delle bevande senza glutine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza della celiachia e dell'intolleranza al glutine | + 1.8% | Nazionale, con concentrazioni più elevate nei centri urbani | Medio termine (2-4 anni) |
| Espansione nell'innovazione dei prodotti | + 1.2% | Nazionale, guidato dai centri manifatturieri del NSW e del Victoria | A breve termine (≤ 2 anni) |
| Consapevolezza della salute e tendenze del benessere | + 1.0% | Nazionale, con segmenti premium nelle principali città | A lungo termine (≥ 4 anni) |
| Norme di etichettatura e schemi di certificazione migliorati | + 0.8% | Requisiti di conformità nazionali e FSANZ | Medio termine (2-4 anni) |
| Tendenze per etichette pulite e trasparenza degli ingredienti | + 0.7% | Domanda nazionale guidata dai consumatori | A lungo termine (≥ 4 anni) |
| Espansione nelle categorie alimentari tradizionali | + 0.9% | Espansione nazionale del canale di vendita al dettaglio | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza della celiachia e dell'intolleranza al glutine
La crescente prevalenza della celiachia e dell'intolleranza al glutine stimola la crescita del mercato australiano di alimenti e bevande senza glutine. La celiachia, una malattia autoimmune causata dal consumo di glutine, rimane sottodiagnosticata in Australia. Secondo Coeliac Australia, durante la Settimana della Consapevolezza sulla Celiachia 2025, circa l'80% degli australiani affetti da celiachia non riceverà una diagnosi. [1]Fonte: Coeliac Australia, "Coeliac Australia – Settimana di sensibilizzazione sulla celiachia 2025", https://coeliac.org.auQuesto alto tasso di sottodiagnosi indica che molti individui che manifestano sintomi non sono consapevoli della loro condizione o cercano una diagnosi, il che porta a una crescente domanda di prodotti senza glutine. Poiché l'eliminazione totale del glutine è l'unico trattamento efficace per la celiachia, il consumo di alimenti e bevande senza glutine continua ad aumentare. Inoltre, la sensibilità al glutine non celiaca amplia la base di consumatori per i prodotti senza glutine. La crescente consapevolezza dei disturbi correlati al glutine ha spinto produttori e rivenditori ad ampliare la loro offerta di prodotti senza glutine e a migliorarne la disponibilità per soddisfare le esigenze dei pazienti e dei consumatori attenti alla salute.
Espansione nell'innovazione dei prodotti
Il mercato australiano degli alimenti e delle bevande senza glutine sta registrando una crescita grazie alla significativa innovazione di prodotto. I produttori stanno incrementando gli investimenti in ricerca e sviluppo per migliorare la qualità, il gusto, la consistenza e il valore nutrizionale dei prodotti senza glutine. Questi miglioramenti rispondono alle tradizionali preoccupazioni dei consumatori circa la secchezza e la densità delle alternative senza glutine. L'integrazione di farine alternative, tra cui mandorle, cocco, quinoa e sorgo, ha portato a prodotti più nutrienti e appetibili. Le moderne tecnologie di lavorazione alimentare consentono la produzione di prodotti da forno, snack e pasta senza glutine che assomigliano molto ai prodotti tradizionali contenenti glutine, aumentandone l'accettazione da parte dei consumatori. La ricerca dell'Università di Adelaide sulla Plantago australiana dimostra le capacità di innovazione del Paese negli ingredienti senza glutine. Questa ricerca mira a sostituire la buccia di psillio importata, un legante comune nei prodotti senza glutine. Lo sviluppo della Plantago australiana riduce la dipendenza dalle importazioni, creando al contempo vantaggi in termini di proprietà intellettuale grazie all'utilizzo delle risorse agricole nazionali. Questa iniziativa mette in mostra le capacità scientifiche e produttive dell'Australia nello sviluppo di formulazioni proprietarie senza glutine utilizzando ingredienti locali.
Consapevolezza della salute e tendenze del benessere
La consapevolezza della salute e le tendenze del benessere guidano la crescita del mercato australiano di alimenti e bevande senza glutine. L'atteggiamento dei consumatori nei confronti del cibo si sta spostando dal sostentamento di base alla gestione proattiva della salute, con una maggiore attenzione alla nutrizione preventiva, agli ingredienti "clean label" e al consumo di alimenti funzionali. Le persone cercano alimenti in linea con le attuali ricerche sulla salute, utilizzando scelte alimentari per rafforzare il sistema immunitario, migliorare la digestione e ridurre il rischio di malattie croniche. I cambiamenti demografici, in particolare la crescente percentuale di australiani anziani, rafforzano questi modelli di consumo incentrati sulla salute. Secondo l'Australian Bureau of Statistics, nel 2024, le persone di età pari o superiore a 55 anni rappresentavano il 26% della popolazione australiana, rispetto al 34% in alcune regioni. [2]Fonte: Australian Bureau of Statistics, "Popolazione regionale per età e sesso", www.abs.gov.auQuesta popolazione anziana è alla ricerca di prodotti dietetici specializzati che supportino la prevenzione delle malattie, la gestione delle patologie croniche e la salute generale. La loro domanda si estende oltre l'eliminazione del glutine, fino a soluzioni nutrizionali olistiche che rispondano alle esigenze legate all'età, tra cui il benessere digestivo, la salute cardiovascolare e la densità ossea. In risposta a ciò, i produttori di alimenti e bevande stanno sviluppando prodotti senza glutine che offrono benefici funzionali più ampi, incorporando ingredienti e formulazioni che supportano la salute e la longevità.
Norme di etichettatura migliorate e schemi di certificazione
Le normative sull'etichettatura e gli schemi di certificazione stimolano la crescita e la fiducia dei consumatori nel mercato australiano di alimenti e bevande senza glutine. I rigorosi requisiti di etichettatura migliorano la trasparenza e la sicurezza, riducendo al minimo il rischio di esposizione al glutine per le persone affette da celiachia o intolleranza al glutine. Con la crescente diffusione delle diete senza glutine, i consumatori richiedono informazioni accurate sugli ingredienti e sui processi di produzione. Gli schemi di certificazione e gli standard di etichettatura aiutano i consumatori a prendere decisioni informate, rafforzando al contempo la credibilità dei marchi conformi. La Food Standards Australia New Zealand stabilisce che gli alimenti etichettati come senza glutine non devono contenere glutine rilevabile, mentre i prodotti con indicazioni di basso contenuto di glutine devono contenere meno di 200 parti per milione di glutine. Questi standard superano molti requisiti internazionali, garantendo livelli di sicurezza più elevati per le persone sensibili. La normativa richiede che tutti i potenziali allergeni, compresi i cereali contenenti glutine, siano visualizzati in grassetto e chiaramente elencati sulla confezione per una facile identificazione da parte del consumatore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato dei prodotti senza glutine | -1.5% | Nazionale, con maggiore impatto sui segmenti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Vincoli della catena di fornitura per materie prime senza glutine | -1.2% | Nazionale, con variazioni regionali nella disponibilità degli ingredienti | Medio termine (2-4 anni) |
| Concorrenza delle diete alternative | -0.8% | Centri urbani, demografia attenta alla salute | A lungo termine (≥ 4 anni) |
| Sfide di gusto e consistenza | -0.7% | Barriere nazionali all'accettazione da parte dei consumatori | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei prodotti senza glutine
L'elevato costo dei prodotti senza glutine rimane un ostacolo significativo nel mercato australiano degli alimenti e delle bevande senza glutine. La differenza di prezzo deriva da molteplici fattori, tra cui il costo delle materie prime specializzate, rigorose misure di controllo qualità per prevenire la contaminazione incrociata e volumi di produzione inferiori rispetto ai tradizionali prodotti a base di grano. I produttori devono investire in impianti di produzione separati, implementare protocolli di pulizia accurati, ottenere certificazioni di terze parti e gestire costi di importazione degli ingredienti più elevati. Questi costi colpiscono in particolare i consumatori nelle aree rurali e remote, dove la limitata disponibilità dei prodotti e le spese di spedizione aggiuntive aumentano i prezzi al dettaglio. I produttori di piccole e medie dimensioni faticano a mantenere la redditività a causa dell'aumento dei costi degli ingredienti, delle assicurazioni, della formazione dei dipendenti, dei requisiti di conformità e della gestione degli scarti di inventario. Nonostante la crescente domanda, i consumatori esprimono preoccupazione per i prezzi elevati dei prodotti senza glutine. Il settore continua a concentrarsi sull'ottimizzazione della catena di approvvigionamento, sulla scalabilità della produzione e sull'innovazione degli ingredienti per ridurre i costi e migliorare l'accessibilità per i consumatori australiani che richiedono o preferiscono opzioni senza glutine.
Vincoli della catena di fornitura per materie prime senza glutine
I vincoli della catena di approvvigionamento per le materie prime senza glutine limitano la crescita del mercato australiano di alimenti e bevande senza glutine. La produzione di alimenti certificati senza glutine richiede una rigorosa separazione delle materie prime lungo tutta la catena di approvvigionamento per prevenire la contaminazione incrociata, rendendo il processo logisticamente complesso e costoso. I produttori incontrano difficoltà nell'approvvigionamento di quantità adeguate di cereali senza glutine come riso, mais, sorgo, grano saraceno, quinoa e miglio a causa delle variazioni stagionali del raccolto, della limitata coltivazione interna e della dipendenza dalle importazioni per ingredienti speciali come la buccia di psillio e farine specifiche senza glutine. La situazione è ulteriormente complicata dalla crescente domanda globale di ingredienti senza glutine, dalle interruzioni del commercio internazionale e dall'impatto delle condizioni meteorologiche sulle rese dei raccolti. Il settore richiede uno stretto coordinamento tra produttori, coltivatori certificati e fornitori di servizi logistici specializzati per mantenere protocolli di gestione sicuri per gli allergeni durante l'intero processo. I marchi piccoli ed emergenti, in particolare, faticano ad assicurarsi forniture costanti di materie prime senza glutine di alta qualità e coltivate localmente, il che porta a una maggiore dipendenza dai mercati globali con costi di trasporto più elevati e rischi geopolitici. Queste difficoltà nella catena di approvvigionamento si traducono in prezzi al dettaglio più elevati e occasionali carenze di prodotti per i consumatori.
Analisi del segmento
Segmento 1
Il segmento dei prodotti da forno domina il mercato australiano degli alimenti e delle bevande senza glutine con una quota di mercato del 43.30% nel 2025. Questa posizione dominante deriva dal ruolo fondamentale dei prodotti da forno nella dieta quotidiana, in particolare per i consumatori celiaci o intolleranti al glutine. Il segmento continua a crescere grazie all'innovazione di prodotto, come dimostrato dalla partnership di marzo 2024 tra The Hallway e Wholegreen Bakery, con sede a Sydney. Il lancio della Cardboard Cake, un prodotto da forno approvato per i celiaci contenente caramello, caffè, cacao in polvere, pasta frolla, caramello e farina di riso integrale, rappresenta l'impegno del settore nello sviluppo di opzioni senza glutine che mantengano inalterati gusto e consistenza.
Mentre i prodotti da forno guidano il mercato, il segmento delle bevande sta registrando la crescita più rapida, con un CAGR previsto dell'7.96% fino al 2031. Questa crescita riflette la crescente domanda di bevande senza glutine da parte di individui attenti alla salute che cercano opzioni sicure oltre ai prodotti alimentari tradizionali. L'espansione del segmento indica un cambiamento nelle preferenze dei consumatori, poiché le considerazioni senza glutine si estendono alle scelte quotidiane di bevande. Gli snack salati offrono opportunità di crescita poiché i produttori sviluppano alternative senza glutine ai prodotti convenzionali utilizzando tecnologie alternative per i cereali e metodi di aromatizzazione innovativi. La categoria di salse, condimenti e aromi offre il potenziale per margini elevati con processi di produzione più semplici, sebbene richieda un'attenta selezione di addensanti ed esaltatori di sapidità senza glutine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: le pressioni sulla sostenibilità mettono alla prova la leadership della plastica
Il segmento degli imballaggi in plastica detiene una quota di mercato del 50.62% nel mercato australiano degli alimenti e delle bevande senza glutine nel 2025. Questa posizione dominante deriva dai vantaggi funzionali della plastica nella conservazione dei prodotti senza glutine. Questi prodotti richiedono una protezione specifica contro la degradazione della consistenza e i problemi legati all'umidità, che gli imballaggi in plastica offrono efficacemente grazie alle superiori proprietà di barriera all'umidità e alla stabilità a scaffale. L'economicità degli imballaggi in plastica rispetto alle alternative consente ai produttori di mantenere prezzi competitivi, rispettando al contempo gli standard qualitativi. Queste caratteristiche sono essenziali nel segmento di mercato senza glutine, dove i consumatori richiedono l'integrità del prodotto e la protezione dalla contaminazione da glutine.
Gli imballaggi in carta stanno vivendo una rapida crescita nel mercato degli imballaggi per alimenti e bevande senza glutine, con un CAGR previsto del 7.58% fino al 2031. Questa crescita riflette la crescente domanda di alternative di imballaggio sostenibili. La consapevolezza ambientale dei consumatori e le normative più severe sulla riduzione dei rifiuti di plastica hanno spinto i marchi ad adottare soluzioni a base di carta che offrono biodegradabilità e riciclabilità. Le innovazioni negli imballaggi in carta e cartone offrono caratteristiche protettive migliorate, soddisfacendo al contempo le preferenze dei consumatori per opzioni ecosostenibili. La crescita degli imballaggi in carta dimostra l'evoluzione del mercato verso soluzioni di imballaggio diversificate e sostenibili, mantenendo al contempo i necessari standard di protezione del prodotto.
Per canale di distribuzione: la crescita online sfida il predominio della vendita al dettaglio tradizionale
Supermercati e ipermercati detengono una quota di mercato del 55.68% nel mercato australiano degli alimenti e delle bevande senza glutine nel 2025. La loro posizione dominante deriva da una vasta portata, reti di distribuzione consolidate e una completa accessibilità per i consumatori. Grandi catene come Coles e Woolworths offrono sezioni dedicate strategicamente posizionate per i prodotti senza glutine, migliorando significativamente l'esperienza di acquisto. Questi rivenditori rafforzano la loro posizione di mercato grazie all'eccezionale praticità e alla radicata fiducia dei consumatori, ampliando sistematicamente la loro gamma di prodotti senza glutine per soddisfare sia le esigenze mediche che le mutevoli scelte di vita.
I negozi al dettaglio online rappresentano il canale di distribuzione in più rapida crescita per alimenti e bevande senza glutine in Australia, con un CAGR previsto dell'8.74% fino al 2031. Questa traiettoria di crescita è sostenuta dall'elevato tasso di penetrazione di Internet in Australia, che si attestava al 97.1% nel 2023 secondo l'Unione Internazionale delle Telecomunicazioni (ITU). Questo accesso a Internet pressoché universale facilita l'adozione diffusa dello shopping online da parte dei consumatori, consentendo un facile accesso a una vasta gamma di prodotti senza glutine che potrebbero non essere sempre disponibili nei punti vendita tradizionali. Strategie di marketing digitale avanzate e la crescente influenza dei social media aumentano significativamente la consapevolezza dei consumatori sulle opzioni senza glutine, accelerando la crescita delle vendite online. La potente combinazione di una solida infrastruttura digitale e di preferenze dei consumatori in rapida evoluzione afferma saldamente il commercio al dettaglio online come un motore di crescita trasformativo del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato australiano di alimenti e bevande senza glutine si concentra principalmente nei centri urbani del Nuovo Galles del Sud e di Victoria. Questi stati dominano i consumi grazie all'elevata densità di popolazione, all'elevato reddito disponibile e alla maggiore consapevolezza sanitaria tra i consumatori. Sydney e Melbourne sono centri di innovazione chiave per i prodotti senza glutine di alta qualità. La popolazione multiculturale di queste città, con le sue diverse esigenze alimentari, aumenta la domanda di opzioni specializzate senza glutine. L'infrastruttura commerciale ben sviluppata in queste regioni consente un'ampia disponibilità di prodotti e una maggiore consapevolezza da parte dei consumatori.
L'espansione del mercato del Queensland deriva dalla crescita demografica e dall'industria turistica. I resort e il settore alberghiero incentrati sulla salute dello stato stimolano la domanda di alimenti senza glutine, poiché le esigenze alimentari diventano essenziali per i visitatori. Le aree regionali in tutta l'Australia affrontano limitazioni di distribuzione a causa della minore densità di popolazione e del minor numero di punti vendita specializzati. Il Territorio del Nord e la Tasmania, pur essendo mercati più piccoli, mantengono la loro posizione grazie al turismo della salute e all'offerta di prodotti premium.
La posizione dell'Australia Occidentale come maggiore produttore mondiale di lupini dolci rafforza il suo ruolo nella fornitura di ingredienti senza glutine per la produzione nazionale e l'esportazione. L'Australia Meridionale contribuisce attraverso la sua consolidata base di produzione alimentare e la ricerca sugli ingredienti di origine vegetale, supportando lo sviluppo e la commercializzazione dei prodotti.
Panorama normativo
Gli alimenti e le bevande senza glutine venduti in Australia sono regolamentati dal Codice degli standard alimentari Australia-Nuova Zelanda, amministrato da Food Standards Australia New Zealand (FSANZ). In base a tale Codice, un prodotto che si dichiara senza glutine non deve contenere glutine rilevabile e non deve contenere avena o derivati dell'avena, né ingredienti maltati derivati da cereali contenenti glutine. L'indicazione "a basso contenuto di glutine" è consentita solo quando il contenuto di glutine non supera i 20 mg per 100 g di alimento.
La dichiarazione degli allergeni è un requisito fondamentale per il posizionamento dei prodotti come "senza glutine", poiché i cereali contenenti glutine devono essere dichiarati come allergeni. I requisiti aggiornati per l'etichettatura degli allergeni (incluse le dichiarazioni prescritte e il formato del riepilogo previsto dallo Standard 1.2.3 e dall'Allegato 9) sono entrati in vigore per gli alimenti disponibili per la vendita dopo il 25 febbraio 2026. Questa modifica ha inasprito i requisiti di esecuzione per il confezionamento e aumentato gli oneri di conformità per i prodotti che passano da etichette di vecchia generazione.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento di materie prime certificate senza glutine (ad esempio, riso, mais, sorgo, grano saraceno, quinoa e miglio), seguito dalla macinazione e dalla formulazione mediante l'utilizzo di leganti e sistemi di consistenza che replicano la funzionalità del grano. La lavorazione riflette anche le esigenze di segregazione previste dal Codice degli Standard Alimentari, che richiede che i prodotti etichettati come senza glutine non contengano glutine rilevabile e vieta l'etichettatura come senza glutine dell'avena o dei prodotti a base di avena. Ciò rende necessario un rigoroso controllo della validazione degli ingredienti e della documentazione dei fornitori.
La capacità di produzione e co-produzione con completa segregazione degli allergeni è un vincolo fondamentale e al contempo un fattore di differenziazione, che spinge a investire in impianti dedicati e in regimi di pulizia e verifica validati. Un esempio di capacità specializzata è il panificio Arnott's dedicato ai prodotti senza glutine a Marleston, nell'Australia Meridionale (che produce articoli come Tim Tam Gluten Free e Jatz Gluten Free), insieme allo stabilimento Not A Trace di Melbourne, anch'esso dedicato ai prodotti senza glutine e senza frutta a guscio. La distribuzione è guidata da supermercati e ipermercati (con grandi catene come Coles e Woolworths) ed è sempre più integrata dalla vendita al dettaglio online, dove i marchi possono ampliare l'assortimento e migliorare l'accesso per i consumatori regionali, gestendo al contempo i requisiti della catena del freddo e della durata di conservazione attraverso partner per il confezionamento e la logistica.
Panorama competitivo
Il mercato australiano degli alimenti e delle bevande senza glutine presenta una struttura moderatamente frammentata, composta da multinazionali, specialisti nazionali e operatori di nicchia. Sanitarium Health and Wellbeing Company, General Mills, Inc. e Arnott's Group dominano le categorie tradizionali come prodotti da forno, snack e bevande. I nuovi entranti si concentrano su prodotti premium e segmenti di consumatori specifici, tra cui prodotti biologici, a base vegetale e senza glutine con benefici funzionali. Questa struttura di mercato promuove l'innovazione e la diversificazione dei prodotti, consentendo alle aziende più piccole di creare nicchie specializzate e spingendo al contempo i produttori affermati ad aggiornare le proprie linee di prodotti.
L'adozione della tecnologia rappresenta un vantaggio competitivo nel mercato australiano dei prodotti senza glutine. I produttori utilizzano tecnologie di agricoltura di precisione per reperire ingredienti senza glutine di alta qualità in modo efficiente, mantenendo standard rigorosi. Le tecnologie di confezionamento avanzate migliorano la durata di conservazione e la sicurezza dei prodotti, particolarmente importanti per preservare la consistenza e la freschezza degli articoli senza glutine. Le piattaforme di marketing digitale consentono una comunicazione diretta con i consumatori e la formazione su prodotti e stili di vita senza glutine. Questi canali digitali supportano la scoperta dei prodotti e forniscono informazioni trasparenti ai consumatori, creando opportunità per la crescita del marchio e la fidelizzazione dei clienti.
Lo sviluppo del mercato di esportazione offre opportunità significative per i produttori australiani, supportate dai rigorosi standard di sicurezza alimentare del Paese e dall'accesso a ingredienti senza glutine unici come lupino e quinoa. I produttori australiani possono espandersi sui mercati internazionali con prodotti premium a marchio pulito, commercializzati come alternative sicure e nutrienti. La combinazione di ingredienti di qualità, pratiche consolidate di sicurezza alimentare e prodotti innovativi offre vantaggi competitivi sia sul mercato nazionale che internazionale, supportando l'espansione del mercato.
Leader del settore australiano degli alimenti e delle bevande senza glutine
-
La Sanitarium Health and Wellbeing Company
-
General Mills, Inc.
-
Dott. Schar AG
-
Gruppo Arnott
-
Alimenti naturali di Bob's Red Mill
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Mondelēz International ha lanciato in Australia i biscotti OREO Gluten Free Original, con distribuzione a livello nazionale attraverso i principali rivenditori, tra cui Woolworths e Coles. Il lancio segnala il crescente impegno delle multinazionali verso le versioni senza glutine dei loro marchi di snack di punta, intensificando la concorrenza nel settore dei biscotti e degli snack dolciari.
- Aprile 2025: Arnott's Group ha annunciato l'espansione a livello nazionale della sua gamma di prodotti senza glutine, includendo i Jatz senza glutine e le forme al barbecue senza glutine. Questa mossa ha ampliato la copertura senza glutine nei principali formati di snack salati e ha rafforzato il posizionamento dell'azienda nei momenti di consumo quotidiano da parte delle famiglie.
- Ottobre 2024: Warburtons ha ampliato la sua gamma di prodotti da forno senza glutine in Australia introducendo articoli senza glutine nei supermercati Coles di tutto il paese, tra cui il pane Tiger Bloomer, i panini a fette Super Soft Brioche, i panini a fette Super Soft White e i crumpets. Una più ampia distribuzione nazionale di prodotti da forno confezionati senza glutine ha aumentato la visibilità sugli scaffali e migliorato l'accesso per i consumatori che si affidano ai supermercati.
Ambito del rapporto sul mercato australiano di alimenti e bevande senza glutine
Il glutine è una proteina presente nel grano, nell'orzo, nella segale e nel triticale. I prodotti alimentari e le bevande senza glutine escludono il glutine.
Il mercato australiano degli alimenti e delle bevande senza glutine è segmentato per tipo di prodotto e canale di distribuzione. Per tipo di prodotto, il mercato è segmentato in prodotti da forno, pizze e pasta, cereali e snack, carne e prodotti a base di carne, bevande e altri tipi di prodotti. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. Il rapporto offre le dimensioni del mercato e le previsioni per il mercato australiano degli alimenti e delle bevande senza glutine in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Prodotti da forno |
| Carni/Sostituti della carne |
| Sostituti lattiero-caseari |
| Spuntini salati |
| Bevande |
| Salse, condimenti e condimenti |
| Altri tipi di prodotto |
Per tipo di imballo
| Carta |
| Plastica |
| Metallo |
| Altro |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Per tipo di prodotto | Prodotti da forno |
| Carni/Sostituti della carne | |
| Sostituti lattiero-caseari | |
| Spuntini salati | |
| Bevande | |
| Salse, condimenti e condimenti | |
| Altri tipi di prodotto | |
| Per tipo di imballo | Carta |
| Plastica | |
| Metallo | |
| Altro | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato australiano degli alimenti e delle bevande senza glutine nel 2026?
Il suo valore è di 171.43 milioni di dollari e si prevede che aumenterà a 239.87 milioni di dollari entro il 2031.
Cosa determina la domanda oltre ai pazienti celiaci diagnosticati?
Una più ampia adozione di misure di benessere, app di nutrizione personalizzate e tendenze di salute preventiva estendono i consumi anche ai consumatori non celiaci.
Quale linea di prodotti sta crescendo più velocemente?
Le bevande, in particolare il latte vegetale e le bevande funzionali, cresceranno a un CAGR dell'7.96% fino al 2031.
Quanto è importante la vendita al dettaglio online di prodotti senza glutine?
Le vendite online stanno aumentando a un CAGR del 8.74%, poiché i consumatori stanno adottando i servizi di abbonamento e di spesa digitale.


