

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.94 miliardo di dollari |
| Dimensione del mercato (2031) | 2.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.42% CAGR |
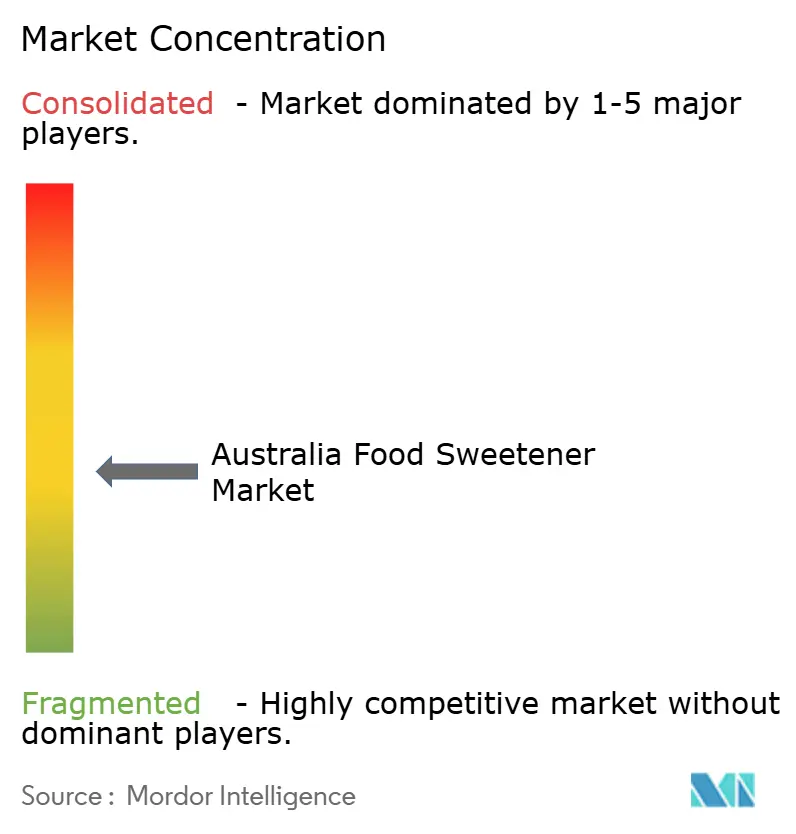
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato australiano dei dolcificanti alimentari di Mordor Intelligence
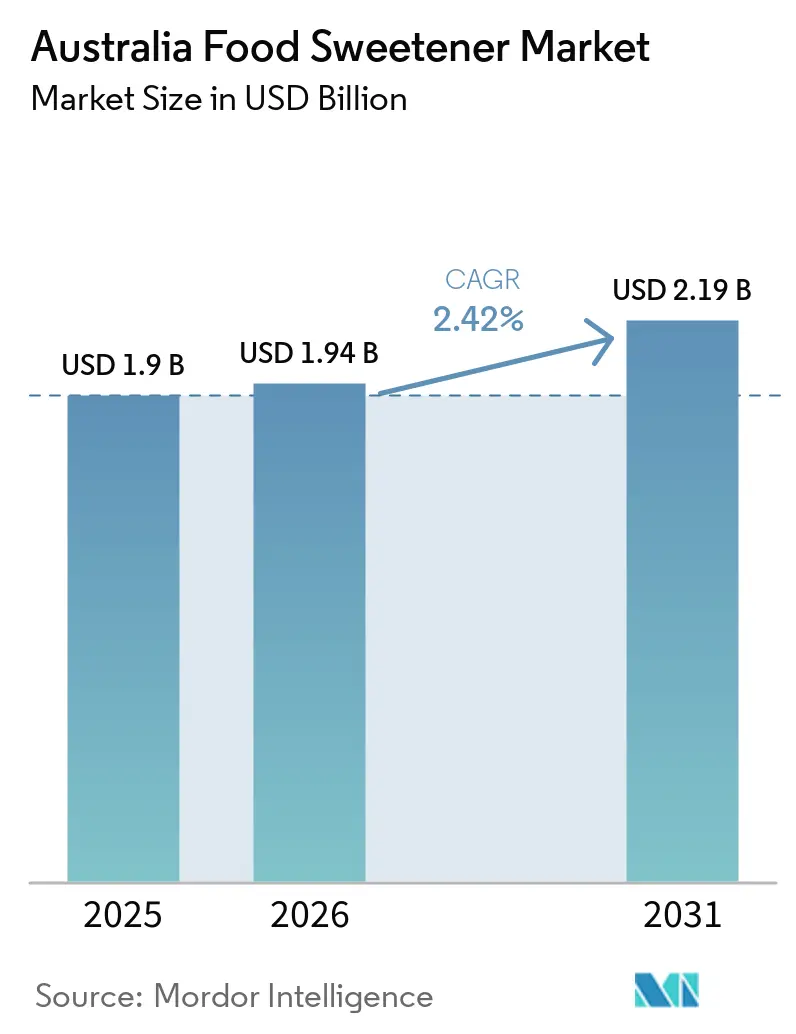
Il mercato australiano dei dolcificanti alimentari aveva un valore di 1.90 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.94 miliardi di dollari entro il 2026 e 2.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.42% nel periodo 2026-2031. Il settore è in espansione anche se le diete a basso contenuto di zuccheri stanno rimodellando la formulazione dei prodotti, poiché gli ingredienti speciali hanno solitamente valori unitari più elevati rispetto al saccarosio convenzionale. I nuovi obiettivi di riformulazione per le bevande analcoliche gassate e gli yogurt zuccherati stanno aumentando la necessità di sistemi di dolcificazione a basso contenuto calorico nell'industria alimentare. [1]Fonte: Healthy Food Partnership, "Programma di riformulazione Healthy Food Partnership: revisione e raccomandazioni", health.gov.auI fornitori australiani detengono una posizione consolidata nel mercato dello zucchero di canna, pur dovendo affrontare la crescente necessità di sviluppare ingredienti speciali per i trasformatori locali. Dolcificanti ad alta intensità, zuccheri rari e miscele stanno acquisendo sempre maggiore importanza laddove i produttori necessitano di dolcezza, un ridotto apporto calorico, un gusto accettabile e indicazioni comprensibili per i consumatori. Il mercato australiano dei dolcificanti alimentari è quindi plasmato dalla riformulazione dei prodotti, dalla funzionalità degli ingredienti, dai requisiti di approvazione e dal costo di produzione di alternative speciali.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 il saccarosio deteneva il 65.14% della quota di mercato australiana dei dolcificanti alimentari, mentre si prevede che i dolcificanti ad alta intensità cresceranno a un tasso annuo composto del 3.76% fino al 2031.
- In termini di formato, i prodotti solidi rappresentavano il 76.42% della categoria nel 2025, mentre si prevede che i formati liquidi e sciroppi cresceranno a un CAGR del 3.77% fino al 2031.
- In termini di applicazioni, nel 2025 il settore alimentare rappresentava il 62.34% del mercato australiano dei dolcificanti alimentari, mentre si prevede che il settore delle bevande crescerà a un tasso annuo composto del 3.89% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dolcificanti alimentari in Australia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda dei consumatori di prodotti a ridotto contenuto di zucchero | + 0.75% | Azienda a livello nazionale, specializzata nel settore della vendita al dettaglio nelle aree metropolitane e della ristorazione rapida. | A breve termine (≤ 2 anni) |
| Crescente popolarità delle formulazioni alimentari a base vegetale | + 0.45% | A livello nazionale, con una forte presenza di canali di vendita al dettaglio di fascia alta e specializzati. | Medio termine (2-4 anni) |
| Progressi nell'estrazione e nella lavorazione dei dolcificanti | + 0.40% | Catene di approvvigionamento globali, con un'attività di ricerca nazionale emergente nel Queensland. | Medio termine (2-4 anni) |
| Crescente adozione di ingredienti alimentari con etichetta pulita | + 0.45% | Prodotti nazionali, in particolare alimenti funzionali, latticini e snack salutari | A breve termine (≤ 2 anni) |
| Aumento della prevalenza di obesità e diabete | + 0.60% | A livello nazionale, in tutti gli stati e territori | A lungo termine (≥ 4 anni) |
| Crescente interesse dei consumatori per la gestione del peso | + 0.35% | A livello nazionale, con estensione alla nutrizione sportiva, ai prodotti proteici e alle diete correlate al GLP-1. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda dei consumatori di prodotti a ridotto contenuto di zucchero
Nel 2025, il settore australiano delle bevande ha registrato un'ulteriore riduzione delle vendite totali di zucchero, a fronte di un aumento del volume delle vendite, a dimostrazione che la domanda di prodotti può mantenersi anche quando i produttori riducono la quantità di zucchero nelle bevande finite. Questa tendenza favorisce la sostituzione piuttosto che l'eliminazione dei prodotti zuccherati dai portafogli. Il mercato australiano dei dolcificanti alimentari trae vantaggio dalla sostituzione dello zucchero con ingredienti che ne preservano la dolcezza e si adattano ai sistemi di lavorazione esistenti. La revisione della Healthy Food Partnership ha rafforzato le basi politiche per la riformulazione di bevande analcoliche gassate e yogurt zuccherati. I sistemi compatibili con i liquidi, come i concentrati di stevia e gli sciroppi di sucralosio, sono rilevanti per la produzione continua di bevande perché possono essere aggiunti con un dosaggio controllato. I produttori devono comunque trovare un equilibrio tra sapore, etichettatura, costi e accettazione da parte dei consumatori nella scelta degli ingredienti sostitutivi.
Crescente popolarità delle formulazioni alimentari a base vegetale
L'indagine del 2025 sulla vendita al dettaglio di prodotti a base vegetale ha rilevato che il numero di prodotti a base vegetale disponibili nei supermercati australiani è diminuito dal 2022, compreso un calo delle alternative alla carne. [2]Fonte: Grains & Legumes Nutrition Council, "GLNC Plant-Based Report 2025", glnc.org.auI prodotti rimanenti si trovano a fronteggiare una concorrenza più agguerrita con gli alimenti convenzionali, anch'essi riformulati per ridurre il contenuto di zuccheri o migliorare il valore nutrizionale. Ciò pone maggiore enfasi sui sistemi di dolcificazione che garantiscano un gusto accettabile senza compromettere le dichiarazioni relative agli ingredienti. Stevia, frutto del monaco e isomaltulosio sono rilevanti laddove i marchi cercano ingredienti di origine naturale, un posizionamento non OGM o formulazioni compatibili con l'agricoltura biologica. I prodotti lattiero-caseari a base vegetale, in particolare quelli a base di avena, offrono un'applicazione per le miscele di stevia ed eritritolo nelle offerte a basso contenuto calorico. Il mercato australiano dei dolcificanti alimentari può quindi beneficiare della domanda di sistemi di formulazione che funzionano in prodotti con diversi profili proteici, lipidici e aromatici.
Progressi nell'estrazione e nella lavorazione dei dolcificanti
Food Standards Australia New Zealand ha approvato la domanda A1318 nell'agosto 2025, consentendo un percorso enzimatico per convertire il rebaudioside A in rebaudioside [3]Fonte: Food Standards, "Rapporto di approvazione - Domanda 1318", foodstandards.gov.auL'approvazione aggiunge un percorso di produzione consentito per i glicosidi steviolici ai sensi del Codice degli standard alimentari di Australia e Nuova Zelanda. Uno studio scientifico del 2025 ha riportato una cascata di due enzimi per la produzione di rebaudioside M con un titolo finale di 38.8 g/L e una resa molare dell'85.5%, a supporto della rilevanza commerciale della produzione enzimatica. L'Università del Queensland e MSF Sugar stanno lavorando su fabbriche cellulari microbiche che convertono lo sciroppo di canna da zucchero australiano in zuccheri rari. Questi sviluppi potrebbero ridurre la dipendenza dall'estrazione convenzionale dalle foglie e offrire ai fornitori ulteriori opzioni per la produzione di ingredienti. Il mercato australiano dei dolcificanti alimentari potrebbe ottenere opzioni di approvvigionamento più resilienti se questi processi raggiungessero una scala e costi competitivi.
Crescente adozione di ingredienti alimentari con etichetta pulita
Secondo il FSANZ Consumer Insights Tracker, il 66% dei consumatori utilizza regolarmente il sistema di valutazione Health Star Rating al momento dell'acquisto di alimenti, mentre il 39% si fida delle indicazioni sui benefici per la salute riportate sulle etichette. Questa discrepanza implica che le affermazioni generiche sul benessere possano essere meno convincenti rispetto a informazioni chiare sull'ingrediente stesso. Ingredienti identificati come estratto di stevia, frutto del monaco o zucchero raro possono supportare un approccio di etichettatura più diretto rispetto ai sistemi generici di dolcificanti artificiali. Il D-allulosio ha un percorso approvato come nuovo alimento in Australia e Nuova Zelanda, il che gli conferisce una posizione definita per lo sviluppo del prodotto. L'ingrediente è rilevante nei prodotti lattiero-caseari funzionali, nella nutrizione sportiva e nella pasticceria, dove il posizionamento a basso contenuto calorico è importante. Il mercato australiano dei dolcificanti alimentari premierà probabilmente i fornitori che abbinano le prestazioni del prodotto a una documentazione che le aziende alimentari possano utilizzare per un'etichettatura conforme.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione dei dolcificanti speciali | -0.25% | Catene di approvvigionamento globali, con pressioni sui dolcificanti di alta qualità nella produzione australiana, sensibile ai costi. | Medio termine (2-4 anni) |
| Normative rigorose in materia di approvazione degli additivi alimentari | -0.15% | Australia e Nuova Zelanda nell'ambito del quadro normativo FSANZ | A lungo termine (≥ 4 anni) |
| Preoccupazioni dei consumatori in merito alla sicurezza dei dolcificanti artificiali | -0.10% | A livello nazionale, con ripercussioni sugli acquisti al dettaglio in tutti gli stati. | A breve termine (≤ 2 anni) |
| Volatilità nell'offerta e nei prezzi delle materie prime | -0.10% | A livello globale, con esposizione alla fornitura di canna da zucchero del Queensland e all'approvvigionamento di stevia cinese. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione dei dolcificanti speciali
I glicosidi steviolici ad elevata purezza, tra cui il rebaudioside D e il rebaudioside M, e gli zuccheri rari come l'allulosio hanno costi di produzione superiori rispetto al saccarosio o agli sciroppi di glucosio. Ciò ne limita l'utilizzo nell'industria della panificazione, della lavorazione delle carni e della pasticceria di massa. La bioconversione enzimatica può ridurre alcuni costi rispetto all'estrazione dalle foglie, ma richiede investimenti in bioreattori ed enzimi brevettati. Il progetto Sugar dell'Università del Queensland (UQ) e di Medici Senza Frontiere (MSF) identifica il costo di produzione come un ostacolo principale a un più ampio utilizzo commerciale degli zuccheri rari derivati dallo sciroppo di canna da zucchero australiano. I produttori più piccoli potrebbero non disporre delle economie di scala necessarie per giustificare sistemi di dolcificazione ad alta intensità per tutti i prodotti. La convergenza dei costi potrebbe migliorare nel tempo, ma i dati attuali non supportano la parità con i costi del saccarosio durante il periodo di previsione.
Normative rigorose in materia di approvazione degli additivi alimentari
FSANZ regola l'uso dei dolcificanti attraverso lo Standard 1.3.1 e l'Allegato 15 del Codice degli Standard Alimentari Australia-Nuova Zelanda. I nuovi dolcificanti richiedono una valutazione della sicurezza, una revisione dell'esposizione alimentare, la considerazione dell'assunzione giornaliera accettabile e le condizioni di utilizzo consentite. La domanda A1325, pubblicata nel marzo 2025, mira ad estendere l'uso dei glicosidi steviolici ai prodotti a base di farina cotti su piastra. La domanda dimostra che anche un'estensione limitata a prodotti come crumpet, pikelets e pancake richiede una valutazione normativa completa. Questi requisiti comportano costi e tempi di lancio più lunghi per ingredienti come i glicosidi bioconvertiti, le proteine dolcificanti e i composti derivati dalla fermentazione. Il quadro normativo congiunto tra Australia e Nuova Zelanda rende la pianificazione normativa importante per i fornitori internazionali che entrano nel mercato australiano dei dolcificanti alimentari.
Analisi del segmento
Per tipologia di prodotto: il saccarosio rimane l'ingrediente principale, mentre i dolcificanti ad alta intensità si espandono
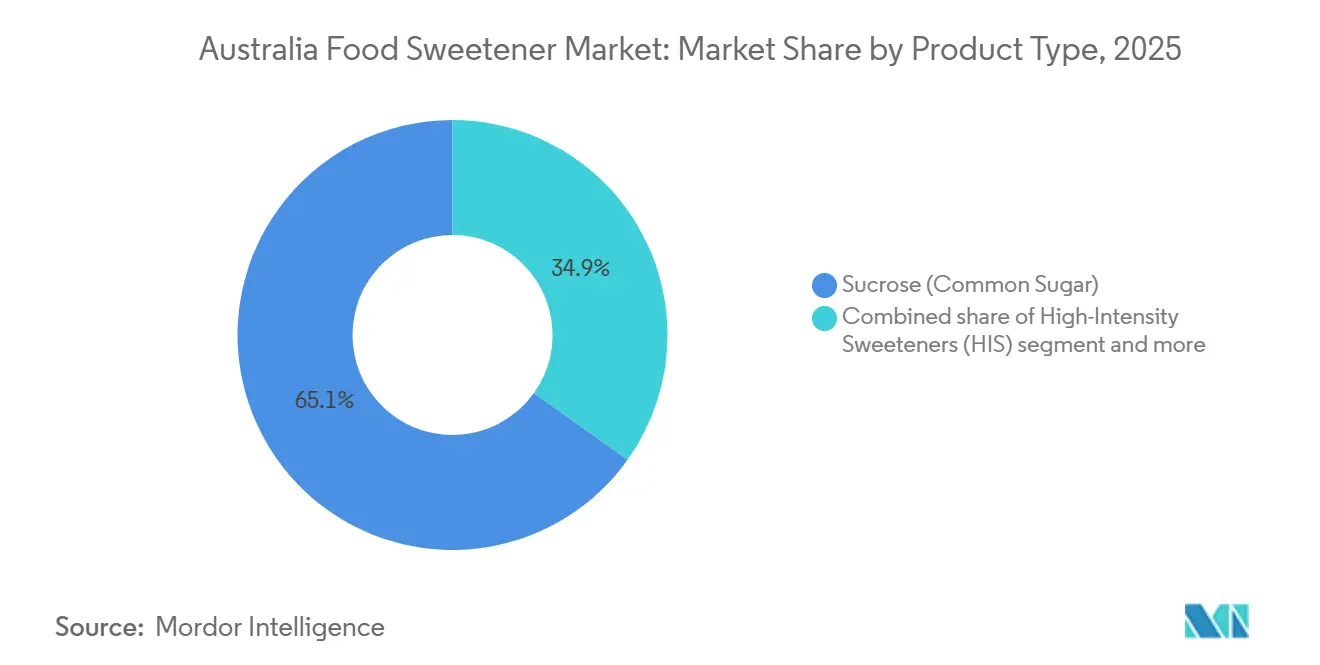
Nel 2025, il saccarosio deteneva il 65.14% della quota di mercato australiana dei dolcificanti alimentari, a testimonianza del suo ruolo consolidato nell'industria della panificazione e della pasticceria. Contribuisce alla dolcezza, al volume, alla ritenzione dell'umidità, al supporto della fermentazione, alla doratura e alla struttura dei prodotti finiti. Queste funzioni combinate limitano la possibilità che un singolo dolcificante ad alta intensità possa sostituirlo completamente. I dolcificanti a base di amido e i polioli svolgono funzioni più specifiche nell'ambito della trasformazione alimentare. Destrosio, sciroppo di mais ad alto contenuto di fruttosio, maltodestrina, sorbitolo, xilitolo ed eritritolo sono utilizzati in applicazioni che richiedono particolari caratteristiche di consistenza, lavorazione o sensoriali.
Si prevede che i dolcificanti ad alta intensità cresceranno a un tasso annuo composto (CAGR) del 3.76% fino al 2031, diventando così la categoria di prodotti in più rapida crescita nel mercato australiano dei dolcificanti alimentari. Stevia, sucralosio e acesulfame-K sono utilizzati nella riformulazione delle bevande e nello sviluppo di alimenti funzionali, dove la riduzione calorica è una priorità. La domanda di autorizzazione A1325 indica una continua attività normativa relativa all'uso dei glicosidi steviolici in ulteriori categorie alimentari. I dolcificanti speciali emergenti e i sistemi di miscelazione rimangono categorie di dimensioni più ridotte. Essi suscitano interesse laddove i produttori necessitano di dolcezza, riduzione calorica, supporto alla consistenza e una descrizione degli ingredienti che possa essere riportata sulla confezione. Ciò rende la selezione dei prodotti più complessa, ma amplia la gamma di opzioni a disposizione dei formulisti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato: i prodotti solidi rimangono consolidati, mentre i sistemi liquidi e sciroppati crescono più rapidamente.
Nel 2025, i prodotti solidi rappresentavano il 76.42% del mercato. Il saccarosio granulare e in polvere rimane profondamente integrato nei prodotti da forno, dolciari, nelle miscele secche e nella vendita al dettaglio. Anche i polioli cristallini e la stevia in polvere ad elevata purezza si adattano ai sistemi di ingredienti secchi esistenti. I formati solidi offrono stabilità a temperatura ambiente, facilità di dosaggio e compatibilità con le comuni attrezzature di produzione. Rimangono importanti nella preparazione casalinga di dolci e bevande calde, dove i consumatori utilizzano miscele granulari di eritritolo e stevia e dolcificanti in compresse.
Si prevede che i prodotti liquidi e sciroppati cresceranno a un tasso di crescita annuo composto (CAGR) del 3.77% fino al 2031. Bevande pronte da bere, salse, condimenti e prodotti lattiero-caseari liquidi prediligono i sistemi a dissoluzione perché eliminano una fase di dissoluzione separata. I concentrati liquidi di sucralosio e stevia consentono un dosaggio controllato nelle linee di produzione continue di bevande. Kerry ha identificato la tecnologia Tastesense per la riduzione della dolcezza, derivata dalla fermentazione, come un'area di crescita nei suoi risultati del 2025. Gli sciroppi sono rilevanti anche nel caffè di specialità e nella ristorazione veloce, dove i dolcificanti granulari possono creare problemi di manipolazione e solubilità. La scelta della forma rimane legata al processo del produttore, al prodotto finito e al livello di controllo della dolcezza desiderato.
Per settore di applicazione: il settore alimentare detiene la quota maggiore, mentre le bevande guidano la crescita.
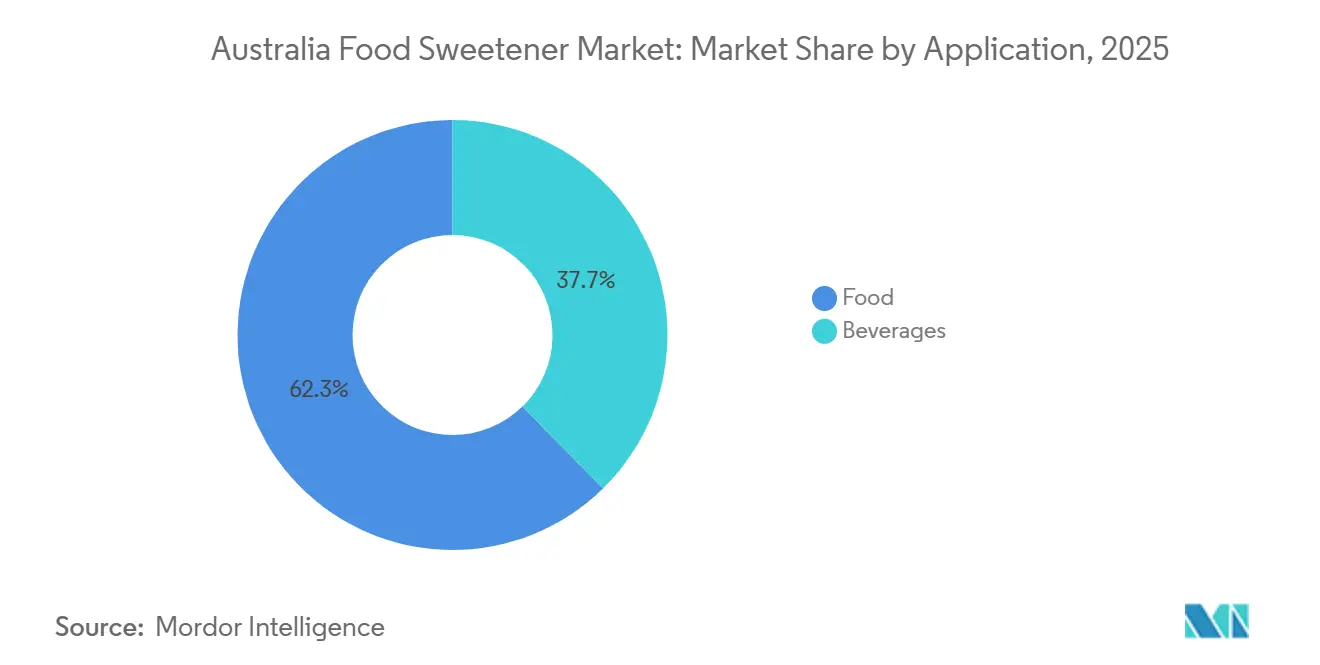
Nel 2025, il settore alimentare rappresentava il 62.34% del mercato australiano dei dolcificanti alimentari. I settori della panificazione e della pasticceria rivestono un ruolo centrale in questo segmento, poiché utilizzano il saccarosio per diverse funzioni oltre alla dolcezza. Anche i prodotti lattiero-caseari e i dessert sono aree attive per quanto riguarda la riformulazione dei dolcificanti. La revisione della Healthy Food Partnership ha proposto un obiettivo di riduzione del contenuto di zucchero negli yogurt zuccherati, il che potrebbe aumentare la domanda di dolcificanti alternativi. I nutraceutici e gli alimenti funzionali rappresentano applicazioni di dimensioni inferiori ma di maggior valore, dove i dolcificanti naturali possono spuntare prezzi più elevati.
Si prevede che il settore delle bevande crescerà a un tasso annuo composto (CAGR) del 3.89% fino al 2031, il più rapido tra tutte le applicazioni. Le aziende produttrici di bevande stanno riformulando le bibite gassate, le bevande sportive e i prodotti funzionali pronti da bere. L'Australian Beverage Council ha riportato che le vendite di zucchero sono diminuite nel 2025, mentre il volume delle vendite è aumentato, indicando una continua separazione tra la crescita del settore delle bevande e il consumo di zucchero. Le bibite analcoliche rimangono un'importante categoria di riformulazione. Le bevande sportive utilizzano sempre più miscele di stevia, sucralosio ed eritritolo per supportare il posizionamento a zero zuccheri e a basso contenuto calorico. Tè pronti da bere, infusi funzionali e acqua aromatizzata sono applicazioni di dimensioni minori in cui la stevia a basso dosaggio può essere utile.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Panorama competitivo
Il mercato australiano dei dolcificanti alimentari riflette la concorrenza tra fornitori multinazionali di ingredienti e fornitori specializzati a livello nazionale o regionale. Il saccarosio rimane strutturalmente importante, mentre gli ingredienti speciali competono in termini di supporto alla formulazione, prestazioni del prodotto, sicurezza dell'approvvigionamento e opzioni di etichettatura. MSF Sugar e Naturally Sweet Products stanno consolidando la propria posizione nei settori degli ingredienti speciali e dei dolcificanti naturali. Anche Sweegen e BENEO offrono sistemi differenziati per i formulisti alimentari australiani. Questa varietà di partecipanti favorisce un contesto competitivo frammentato, piuttosto che un mercato controllato da un piccolo gruppo.
Nel giugno 2026, Ingredion ha annunciato una raccomandazione per l'acquisizione in contanti di Tate & Lyle, un'operazione che unirebbe i portafogli di amidi, fibre, sucralosio e stevia. Gli azionisti di Tate & Lyle hanno accettato l'offerta nel luglio 2026, subordinatamente all'ottenimento delle necessarie autorizzazioni normative. Si prevede che la combinazione proposta rafforzerà la posizione del fornitore in termini di formulazione e prezzi presso i produttori di alimenti e bevande una volta completata. Roquette ha lanciato il suo piano Shift & Lead nel gennaio 2026, dopo aver acquisito IFF Pharma Solutions nel corso del 2025. Questa mossa riflette la continua espansione del portafoglio tra i fornitori di ingredienti speciali. Tate & Lyle ha inoltre annunciato, nell'ottobre 2026, il raggiungimento di un traguardo importante con BioHarvest Sciences relativo a un programma di sviluppo di dolcificanti di nuova generazione.
La capacità produttiva interna rappresenta un altro fattore competitivo nel mercato australiano dei dolcificanti alimentari. Il progetto UQ e MSF Sugar sui zuccheri rari mira a creare un percorso che parta dallo sciroppo di canna da zucchero australiano per arrivare a ingredienti a basso contenuto calorico. L'aggiornamento del sistema Pioneer BioPilot della QUT supporta la fermentazione su scala pilota per la produzione di alimenti nel Queensland. Il portfolio Bestevia di Sweegen si concentra sui rebaudiosidi bioconvertiti, mentre i sistemi a base di isomalto e Palatinose di BENEO si focalizzano sulle applicazioni con carboidrati funzionali. I piccoli specialisti competono attraverso la certificazione biologica, la vendita al dettaglio specializzata e un maggiore allineamento con l'interesse dei consumatori per l'approvvigionamento degli ingredienti. Il punteggio di concentrazione del mercato è coerente con questo mix di grandi fornitori multinazionali, fornitori di ingredienti focalizzati sulla tecnologia e specialisti nazionali.
Leader del settore dei dolcificanti alimentari in Australia
-
Cargill, incorporata
-
Archer Daniels Midland Company
-
Tate & Lyle PLC
-
Kerry Group PLCry
-
Roquette Frères SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2026: Tate & Lyle PLC e BioHarvest Sciences hanno annunciato un importante traguardo nello sviluppo del loro programma di dolcificanti di nuova generazione, confermando che la piattaforma Botanical Synthesis™ di BioHarvest è in grado di produrre la nuova soluzione dolcificante desiderata; questo traguardo accresce il potenziale commerciale del programma come alternativa ai metodi convenzionali di estrazione o bioconversione per la produzione di dolcificanti speciali.
- Giugno 2026: L'Università del Queensland ha inaugurato ufficialmente il suo Centro per la Biosostenibilità, che prevede una collaborazione con MSF Sugar per convertire lo sciroppo di canna da zucchero australiano in rari zuccheri a basso contenuto calorico utilizzando fabbriche cellulari microbiche.
- Settembre 2025: la QUT ha avviato un programma di ammodernamento da 18 milioni di dollari australiani per il suo impianto Pioneer BioPilot di Mackay, con il supporto dei governi australiano e del Queensland e del Food and Beverage Accelerator.
Ambito del rapporto sul mercato dei dolcificanti alimentari in Australia
Il mercato australiano dei dolcificanti alimentari è segmentato per tipologia di prodotto (saccarosio (zucchero comune), dolcificanti a base di amido, polioli e dolcificanti ad alta intensità), per forma (solida e liquida/sciroppo) e per applicazione (alimenti e bevande). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Saccarosio (zucchero comune) | |
| Dolcificanti di amido e alcoli di zucchero | Destrosio |
| Sciroppo di mais ad alto contenuto di fruttosio (HFCS) | |
| Maltodestrine | |
| Sorbitolo | |
| Xilitolo | |
| Eritritolo | |
| Altri dolcificanti amidacei e alcoli di zucchero | |
| Dolcificanti ad alta intensità (HIS) | sucralosio |
| aspartame | |
| Saccarina | |
| neotame | |
| Stevia | |
| Acesulfame-K | |
| Ciclamato | |
| Altri dolcificanti ad alta intensità (HIS) | |
| Altri tipi di prodotto |
Per modulo
| Tinte Unite |
| Liquido/sciroppo |
Per Applicazione
| Alimentare - Food | Panetteria e Confetteria |
| Latticini e dessert | |
| Carne e prodotti salati | |
| Nutraceutici e alimenti funzionali | |
| Salse, condimenti e creme spalmabili | |
| Altri alimenti | |
| Bevande | Bevande analcoliche - Soft Drinks |
| Bevande sportive | |
| Altre bevande |
| Per tipo di prodotto | Saccarosio (zucchero comune) | |
| Dolcificanti di amido e alcoli di zucchero | Destrosio | |
| Sciroppo di mais ad alto contenuto di fruttosio (HFCS) | ||
| Maltodestrine | ||
| Sorbitolo | ||
| Xilitolo | ||
| Eritritolo | ||
| Altri dolcificanti amidacei e alcoli di zucchero | ||
| Dolcificanti ad alta intensità (HIS) | sucralosio | |
| aspartame | ||
| Saccarina | ||
| neotame | ||
| Stevia | ||
| Acesulfame-K | ||
| Ciclamato | ||
| Altri dolcificanti ad alta intensità (HIS) | ||
| Altri tipi di prodotto | ||
| Per modulo | Tinte Unite | |
| Liquido/sciroppo | ||
| Per Applicazione | Alimentare - Food | Panetteria e Confetteria |
| Latticini e dessert | ||
| Carne e prodotti salati | ||
| Nutraceutici e alimenti funzionali | ||
| Salse, condimenti e creme spalmabili | ||
| Altri alimenti | ||
| Bevande | Bevande analcoliche - Soft Drinks | |
| Bevande sportive | ||
| Altre bevande | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato australiano dei dolcificanti alimentari?
Si prevede che il settore raggiungerà i 2.19 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.42% nel periodo 2026-2031.
Quale categoria di prodotti sta crescendo più rapidamente in Australia?
Si prevede che i dolcificanti ad alta intensità cresceranno a un tasso annuo composto del 3.76% fino al 2031.
Quale forma sta guadagnando più terreno?
Si prevede che i dolcificanti liquidi e sciroppati cresceranno a un tasso annuo composto del 3.77% fino al 2031, in quanto adatti alla produzione di bevande e alimenti liquidi.
Che ruolo svolge FSANZ nell'innovazione nel settore dei dolcificanti?
FSANZ valuta la sicurezza e gli usi consentiti, compresa l'approvazione, prevista per il 2025, di un metodo enzimatico per la produzione di rebaudioside M.


