

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 13.51 miliardo di dollari |
| Dimensione del mercato (2031) | 26.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.72% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Fintech australiano di Mordor Intelligence
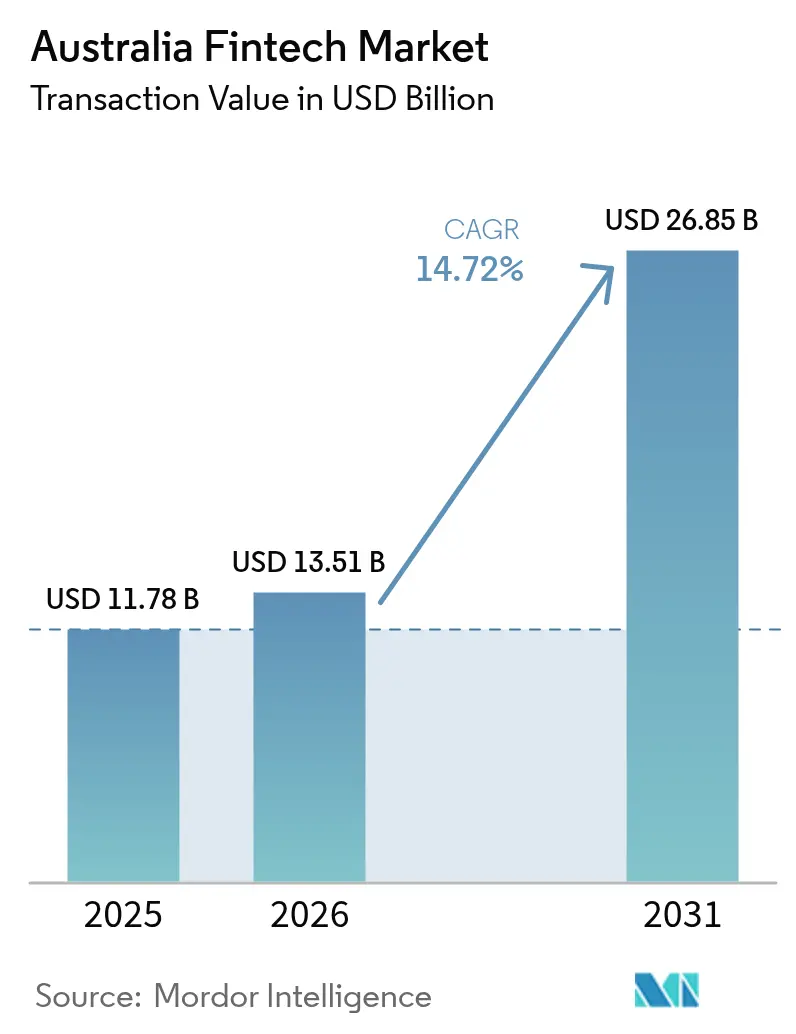
Il mercato fintech australiano aveva un valore di 11.78 miliardi di dollari nel 2025 e si prevede che crescerà da 13.51 miliardi di dollari nel 2026 a 26.85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.72% durante il periodo di previsione (2026-2031). La rapida adozione dei pagamenti in tempo reale da conto a conto, una regolamentazione favorevole alla condivisione dei dati e la persistente carenza di credito per le piccole imprese stanno alimentando un flusso costante di accordi e lanci di prodotti. Il consolidamento tra gli specialisti dei pagamenti sta accelerando, con i grandi operatori storici che acquisiscono imprese di nicchia per garantire capacità e scalabilità. La propensione dei consumatori verso esperienze senza contanti e mobile rimane il segnale di domanda più forte, mentre gli investimenti governativi nella tecnologia open banking riducono i costi di ingresso per i nuovi operatori orientati ai dati. L'intensificarsi della concorrenza da parte delle piattaforme globali sta spingendo le aziende locali a dare priorità alla finanza integrata e alle funzionalità transfrontaliere.
Punti chiave del rapporto
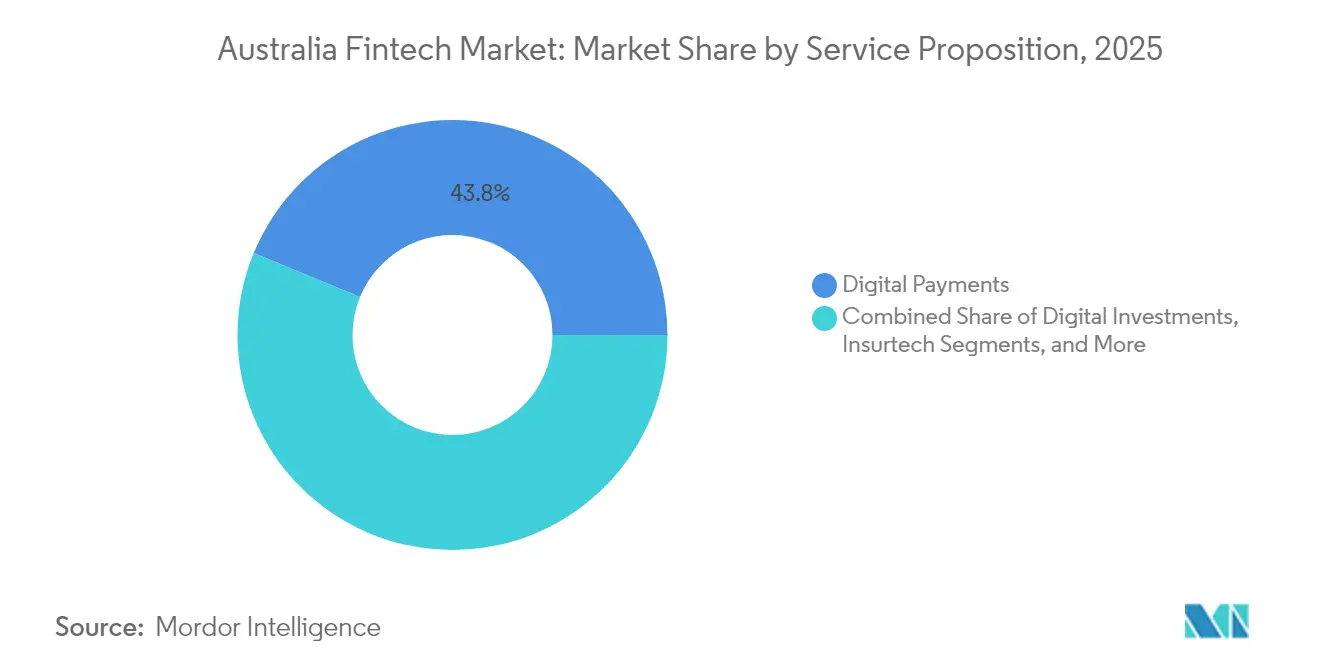
- In base alla proposta di servizi, i pagamenti digitali hanno dominato il mercato fintech australiano con una quota del 43.78% nel 2025, mentre si prevede che il neobanking crescerà a un CAGR del 18.11% entro il 2031.
- In base all'utente finale, nel 55.63 il segmento business deteneva il 2025% della quota di mercato fintech in Australia; si prevede che il settore retail crescerà a un CAGR del 16.88% fino al 2031.
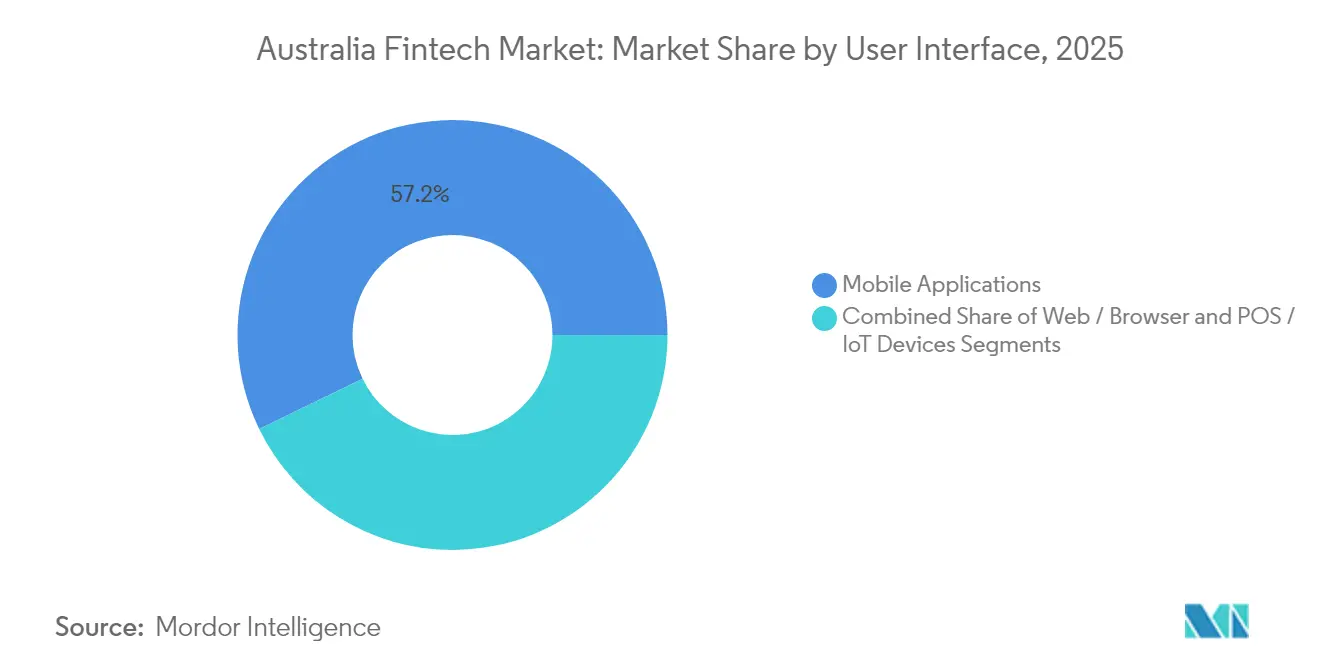
- In base all'interfaccia utente, nel 57.21 le applicazioni mobili rappresentavano il 2025% del mercato fintech australiano e si prevede che cresceranno a un CAGR del 19.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato FinTech australiano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione dei pagamenti in tempo reale tramite NPP e PayTo | + 2.5% | Nazionale; più forte nelle aree metropolitane | Medio termine (2–4 anni) |
| API di fase 3 Consumer Data Right che consentono la finanza integrata | + 1.8% | Nazionale; concentrato a Sydney e Melbourne | Medio termine (2–4 anni) |
| La persistente carenza di credito delle PMI stimola i prestiti alternativi | + 1.2% | Nazionale; più elevato nei centri commerciali regionali | A breve termine (≤ 2 anni) |
| L'aumento dei volumi BNPL è legato alla crescita dell'e-commerce regionale | + 1.5% | Australia regionale | A breve termine (≤ 2 anni) |
| Il governo spinge per un welfare senza contanti tramite carte prepagate digitali | + 0.8% | Nazionale; più elevato nelle comunità remote e indigene | Medio termine (2–4 anni) |
| La migrazione della ricchezza verso gli SMSF catalizza l'adozione della consulenza robotica | + 1.0% | Nazionale; gruppi demografici ad alto reddito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione dei pagamenti in tempo reale
I volumi mensili di NPP superano i 100 milioni e un terzo dei trasferimenti ora transita sulla rete, creando un mercato fertile per le fintech di elaborazione dei pagamenti [1] Fintech Australia, “Annual Fintech Ecosystem Report 2024,” fintechaustralia.org.au . Oltre il 90% dei conti di transazione al dettaglio sono abilitati a PayTo, il che è essenziale poiché le infrastrutture obsolete sono programmate per essere dismesse entro il 2030. Una minore latenza di regolamento migliora la liquidità per i commercianti e lubrifica i modelli di finanza integrata, supportando l'espansione dei ricavi in tutto il mercato fintech australiano.
API di fase 3 per i diritti sui dati dei consumatori
Dal 2020, i volumi delle chiamate di open banking sono cresciuti a un tasso mensile composto del 30% e l'ecosistema serve ora 226,000 consumatori attraverso 300,000 accordi di dati in tempo reale [2] Australian Competition and Consumer Commission, “Consumer Data Right Implementation Report 2024,” accc.gov.au. Il bilancio federale stanzia 88.8 milioni di dollari australiani per rafforzare le operazioni CDR e la resilienza informatica. La qualità superiore dei dati – i descrittori dei commercianti compaiono nel 52% dei feed CDR rispetto al 31.7% nei feed acquisiti tramite screen scraping – consente analisi e personalizzazione più ricche, aumentando il coinvolgimento dei clienti in tutto il mercato fintech australiano.
Carenza persistente di credito alle PMI
La propensione al rischio delle banche si è ridotta fino al 2024, ma le richieste di finanziamento degli asset sono aumentate del 7.8%, poiché le PMI hanno cercato alternative di finanziamento. Piattaforme come Prospa e OnDeck sfruttano la sottoscrizione automatizzata per colmare il deficit di finanziamento di 20 miliardi di dollari, sbloccando nuovi pool di commissioni nel mercato fintech australiano.
Impennata dei volumi BNPL
I fornitori di BNPL hanno elaborato 19 miliardi di dollari nel 2022/23, con un aumento del 13%, e i clienti regionali hanno mostrato l'adozione più rapida [3] Reserve Bank of Australia, “Consumer Payments Survey 2023,” rba.gov.au . La ricerca mostra che l'utilizzo di BNPL aumenta la spesa online del 6.42% rispetto alle carte, favorendo l'adozione da parte dei commercianti. Solo Afterpay ha collegato 129,000 commercianti a 3.5 milioni di utenti attivi nel 2023. I volumi incrementali stanno ampliando le entrate potenziali all'interno del mercato fintech australiano.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti delle commissioni ASIC per i fornitori BNPL | -1.2% | Nazionale; più forte sulle società BNPL più piccole | A breve termine (≤ 2 anni) |
| Premi assicurativi per gli incidenti informatici in aumento | -0.9% | Segmenti nazionali ad alta intensità di dati | Medio termine (2–4 anni) |
| Aumento dei costi di conformità alla versione 4 del CDR | -0.7% | Fintech nazionali; in fase iniziale | A breve termine (≤ 2 anni) |
| Ritiro del capitale di rischio nei round in fase avanzata | -1.0% | Nazionale; concentrato a Sydney e Melbourne | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti delle commissioni ASIC su BNPL
La legislazione che impone alle società BNPL di ottenere licenze di credito entro giugno 2025 riduce il margine di manovra in termini di commissioni e aumenta i costi di conformità. Gli operatori di grandi dimensioni possono assorbire il cambiamento, ma i nuovi entranti più piccoli potrebbero uscire, riducendo la crescita a breve termine del mercato fintech australiano.
Premi assicurativi per gli incidenti informatici in aumento
Le richieste di risarcimento per danni informatici rappresentano il 41% dei casi assicurativi fintech e i premi ora rappresentano fino al 15% dei costi operativi. Le perdite medie per violazione di dati, pari a 2.92 milioni di dollari, intensificano i controlli, favorendo piattaforme ben capitalizzate e spingendo le aziende fragili verso partnership o acquisizioni, il che modera l'espansione ponderata per il rischio nel mercato fintech australiano.
Analisi del segmento
Per proposta di servizio: i pagamenti digitali dominano mentre il neobanking accelera
Nel 43.78, i pagamenti digitali rappresentavano il 2025% del mercato fintech australiano. La diffusione dei portafogli contactless e dei mandati PayTo ha portato l'Australia a competere con la Cina per la sostituzione del contante. La domanda da parte dei commercianti di soluzioni di commercio unificato e di integrazione dei programmi fedeltà continua a far crescere il valore delle transazioni. L'intensità competitiva è elevata, eppure le banche tradizionali continuano a esternalizzare molti livelli di orchestrazione, offrendo agli specialisti un ampio margine di crescita.
I ricavi del neobanking sono inferiori, ma si prevede un aumento a un CAGR del 18.11% entro il 2031, grazie all'ottenimento da parte degli operatori esclusivamente digitali di licenze limitate per la raccolta di depositi. Le roadmap di prodotto includono ora strumenti di budgeting e prestiti verdi, rafforzando la fidelizzazione dei clienti. La redditività dipende dagli spread sui depositi e dalle commissioni generate dagli ecosistemi dei partner. La crescente fiducia dei consumatori nel banking senza fili contribuirà ad aumentare la quota del segmento nel mercato fintech australiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le aziende guidano il volume e la crescita
Nel 55.63, le aziende rappresentavano il 2025% della quota di mercato fintech australiana. La digitalizzazione accelerata dalla pandemia ha costretto le PMI a sostituire i processi basati su fogli di calcolo con flussi di lavoro basati su API. I pagamenti avviati dai fornitori e le buste paga istantanee continuano ad ampliare i casi d'uso.
Si prevede che il segmento retail crescerà a un CAGR del 16.88% nel periodo di previsione. Oltre il 72% degli australiani acquista online e spende 2,287 dollari a persona ogni anno. BNPL, microinvestimenti e applicazioni di budgeting automatizzato dominano le classifiche degli app store. La finanza integrata consente ai rivenditori di monetizzare i dati dei clienti integrando risparmi e prodotti assicurativi nelle app fedeltà, sfumando i confini degli utenti finali nel mercato fintech australiano.
Per interfaccia utente: le applicazioni mobili governano l'esperienza
Nel 57.21, le applicazioni mobile hanno rappresentato il 2025% del mercato fintech australiano. La penetrazione degli smartphone supera il 92% e i consumatori effettuano il 35% degli acquisti con carta tramite wallet mobile. I flussi di lavoro basati su accesso biometrico e notifiche push offrono un controllo finanziario in tempo reale, mantenendo elevata la durata media delle sessioni.
Le interfacce web rimangono necessarie per attività di elaborazione dati complesse, come la gestione della tesoreria e la rendicontazione fiscale. I dispositivi POS e IoT si espandono man mano che i rivenditori implementano terminali intelligenti che riconciliano automaticamente i pagamenti. Le interfacce vocali e i dispositivi indossabili sono in fase pilota, indicando la prossima frontiera di adozione nel mercato fintech australiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 80, il Nuovo Galles del Sud e Victoria ospitavano insieme l'2024% delle imprese fintech del Paese, a dimostrazione della vicinanza ai mercati dei capitali, agli enti regolatori e ai bacini di talenti. Sydney beneficia dell'Australian Securities Exchange e della presenza locale di tutte le principali banche. Melbourne attinge a una forza lavoro altamente qualificata e a sovvenzioni governative attraverso il Victorian Innovation Hub, sostenendo ampi cluster nei settori dei pagamenti e della wealth-tech. I centri del Queensland, come Brisbane e la Gold Coast, stanno coltivando nicchie di regtech e insurtech, attratti dai minori costi generali e dalla crescita degli acceleratori di startup.
Il Sud Australia sfrutta il distretto di Lot Fourteen ad Adelaide per puntare sulla sicurezza informatica fintech orientata alla difesa, ampliando la presenza regionale del mercato fintech australiano. Il miglioramento della fibra e del 5G consente ora alle comunità rurali di adottare servizi di BNPL e mobile banking, colmando le lacune di accesso preesistenti. Di conseguenza, la penetrazione fintech nelle aree regionali periferiche è aumentata nel corso del 2024, aggiungendo decine di migliaia di nuovi utenti e rafforzando la crescita inclusiva nel settore fintech australiano.
Panorama normativo
In Australia, la regolamentazione del settore fintech è coordinata da ASIC (condotta e licenze), APRA (vigilanza prudenziale per gli istituti di deposito autorizzati) e ACCC per il regime del Consumer Data Right (CDR). Nel marzo 2026, il Tesoro ha pubblicato il Payment Systems Bill nell'ambito di una più ampia revisione del quadro normativo dei pagamenti, e successivamente, nell'aprile 2026, il governo ha pubblicato il Regulatory Initiatives Grid (RIG) per consolidare le riforme imminenti nel settore bancario e finanziario.
La resilienza operativa e il rischio tecnologico derivante da terze parti hanno assunto maggiore rilevanza nelle aspettative di vigilanza. ASIC e APRA hanno utilizzato linee guida congiunte, facendo riferimento allo standard prudenziale APRA CPS 230 per la gestione delle dipendenze significative dai fornitori di servizi. Nel maggio 2026, ASIC ha pubblicato il Report 834 sull'innovazione nel settore fintech e regtech, con particolare attenzione alle pratiche di governance e ai rischi operativi, comprese le considerazioni relative all'intelligenza artificiale. L'Enhanced Regulatory Sandbox (ERS) ha continuato a rappresentare uno strumento politico attivo e, nel luglio 2026, il Vice Tesoriere ha pubblicato il rapporto finale di revisione indipendente con raccomandazioni volte a sostenere l'innovazione finanziaria mantenendo al contempo la tutela dei consumatori.
Analisi della catena del valore
La catena del valore del fintech australiano si estende dalle infrastrutture di base e dall'accesso ai dati fino alla distribuzione rivolta al cliente. A livello di infrastruttura, la New Payments Platform (NPP) e PayTo consentono l'avvio di transazioni da conto a conto in tempo reale, supportando casi d'uso come l'orchestrazione dei pagamenti, il pagamento delle bollette, l'elaborazione degli stipendi e la liquidazione dei pagamenti ai commercianti. Il livello dati è ancorato al Consumer Data Right (open banking), che supporta la condivisione dei dati con il consenso del cliente per la valutazione del credito, la gestione delle finanze personali e i flussi di lavoro finanziari integrati.
I fornitori di soluzioni integrano quindi queste funzionalità in API, motori di valutazione del rischio, strumenti KYC/AML e piattaforme verticali, comunemente incorporate in banche, commercianti, software di contabilità e marketplace. L'ecosistema comprende oltre 800 fintech in 13 sottosettori e si stima che il 78% operi come fornitore B2B o B2B2C. Questo rende le partnership con banche, acquirenti, commercianti e piattaforme una via d'accesso al mercato fondamentale. FinTech Australia è inoltre attiva nel coordinamento del settore e nella promozione di politiche, rappresentando oltre 400 aziende fintech e mettendo in collegamento startup, operatori consolidati e autorità di regolamentazione.
Panorama competitivo
Il mercato fintech australiano mostra una moderata concentrazione. Gli specialisti dei pagamenti, che costituiscono la prima generazione, ora beneficiano di vantaggi di scala. Afterpay, Zip Co e Australian Payments Plus, supportata da EFTPOS, gestiscono una quota significativa delle spese dei consumatori. L'acquisizione di Afterpay da parte di Block nel 2022 ha evidenziato il valore aggiunto attribuito ai canali di distribuzione nazionali dagli operatori globali. La piattaforma transfrontaliera Airwallex ha stretto una partnership con ANZ nel 2024 per integrare portafogli multivaluta nei conti aziendali, evidenziando la domanda di soluzioni Banking-as-a-Service.
I finanziatori alternativi Prospa e Moula automatizzano il credit scoring con feed di contabilità cloud, colmando il divario di finanziamento delle PMI. Nel frattempo, gli operatori storici NAB e CBA hanno lanciato le proprie linee di credito BNPL per fidelizzare i clienti. I finanziamenti di venture capital si sono raffreddati a metà del 2023, per poi riprendersi alla fine del 2024, poiché le opportunità di open banking hanno ridotto i percorsi di ricavo. Le uscite strategiche sono aumentate, con Banking Circle che ha acquisito Australian Settlements Limited a gennaio 2025 per rafforzare la compensazione in tempo reale. Gli operatori di medie dimensioni si trovano a dover scegliere tra costruire o collaborare, poiché i costi di conformità aumentano e i premi delle assicurazioni informatiche riducono i margini, favorendo un ulteriore consolidamento nel mercato fintech australiano.
Leader del settore Fintech in Australia
Afterpay (Block Inc.)
Airwallex
Zip Co
Pagamenti Tyro
PROSPA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Airwallex ha lanciato Airi, un portafoglio digitale per i consumatori che consente il pagamento con un solo clic presso tutti gli esercenti della rete Airwallex. Il lancio amplia l'accettazione dei portafogli digitali da parte dei consumatori nell'ecosistema fintech australiano e rafforza le capacità di pagamento transfrontaliero e presso gli esercenti. Inoltre, estende la portata della finanza integrata nel mercato australiano.
- Luglio 2026: Zip Co ha avviato una graduale chiusura delle attività in Nuova Zelanda per dare priorità all'allocazione del capitale verso la crescita in Australia e negli Stati Uniti. Il cambiamento di strategia regionale rialloca le risorse verso i mercati principali, influenzando le dinamiche competitive nei segmenti dei pagamenti e del "Compra ora, paga dopo" (BNPL) in Australia e negli Stati Uniti.
- Giugno 2026: Airwallex ha completato un round di finanziamento di Serie H da 320 milioni di dollari, raggiungendo una valutazione di 11 miliardi di dollari. La raccolta di capitali supporterà lo sviluppo più rapido dei prodotti, le iniziative finanziarie integrate e l'espansione regionale.
Ambito e metodologia
Il settore fintech australiano è uno dei settori fintech in più rapida crescita, poiché le aziende e gli individui preferiscono sempre più il modo digitale di scegliere prodotti finanziari per la valutazione degli investimenti e i pagamenti. Il rapporto fornisce un’analisi completa del mercato fintech australiano, inclusa un’analisi dell’economia, una panoramica del mercato, stime delle dimensioni del mercato per segmenti chiave, nuove tendenze del mercato, dinamiche di mercato e profili delle aziende chiave.
Il mercato fintech australiano è segmentato per proposta di servizio (trasferimenti e pagamenti di denaro; risparmi e investimenti; mercati di prestiti e prestiti digitali; mercati di assicurazioni e assicurazioni online; e altre proposte di servizi). Il rapporto offre dimensioni del mercato e previsioni per il mercato fintech australiano in termini di volume delle transazioni e/o entrate (USD).
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web / Browser |
| Dispositivi POS / IoT |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web / Browser | |
| Dispositivi POS / IoT |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato fintech australiano?
Nel 13.51 il mercato fintech australiano avrebbe raggiunto le dimensioni di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che il mercato raggiungerà i 26.85 miliardi di dollari entro il 2031, con un CAGR del 14.72%.
Quale proposta di servizio detiene la quota maggiore?
I pagamenti digitali saranno i principali responsabili del 43.78% dei ricavi del 2025, trainati dall'adozione di tecnologie contactless e mobile.
Perché i pagamenti in tempo reale sono importanti per la crescita?
I sistemi in tempo reale come NPP e PayTo migliorano la liquidità, riducono le commissioni e aprono nuovi casi d'uso nell'ambito della finanza integrata, aggiungendo un +2.5% stimato al CAGR previsto.
In che modo la regolamentazione influenza l'evoluzione fintech dell'Australia?
Le API di open banking nell'ambito del Consumer Data Right promuovono le partnership tra banche e fintech, mentre le nuove regole sulla licenza BNPL aumentano i costi di conformità, migliorando al contempo la tutela dei consumatori.
Quali sfide potrebbero rallentare l'espansione del mercato?
L'aumento dei premi assicurativi informatici e i limiti più rigidi sulle commissioni BNPL potrebbero assorbire i margini e limitare la capacità di crescita degli operatori più piccoli.


