

Dimensioni e quota di mercato delle recinzioni in Australia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.94 miliardo di dollari |
| Dimensione del mercato (2031) | 1.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.70% CAGR |
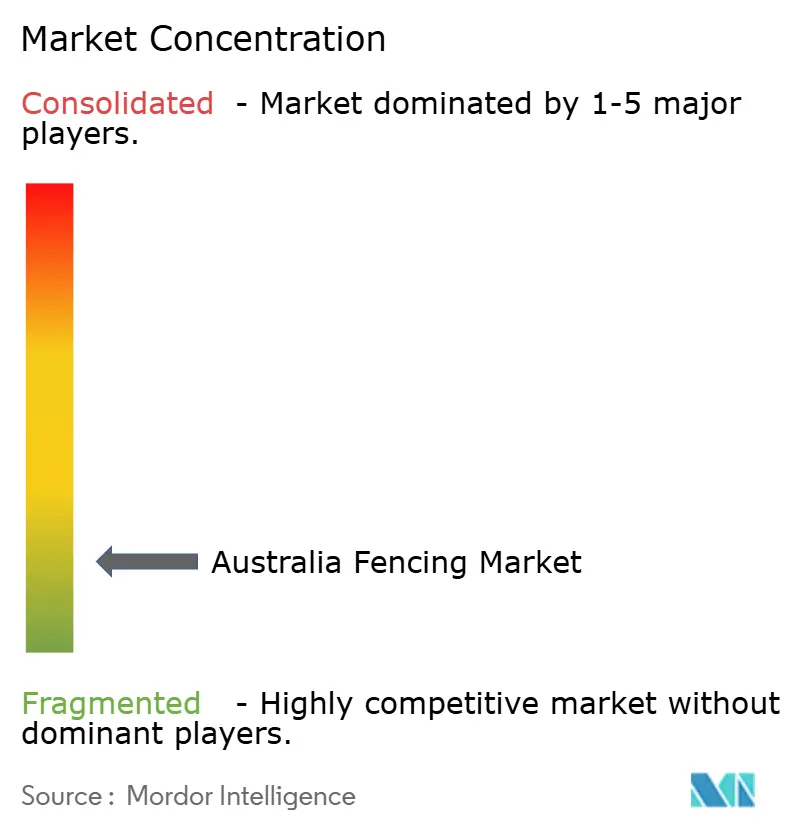
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato australiano delle recinzioni a cura di Mordor Intelligence
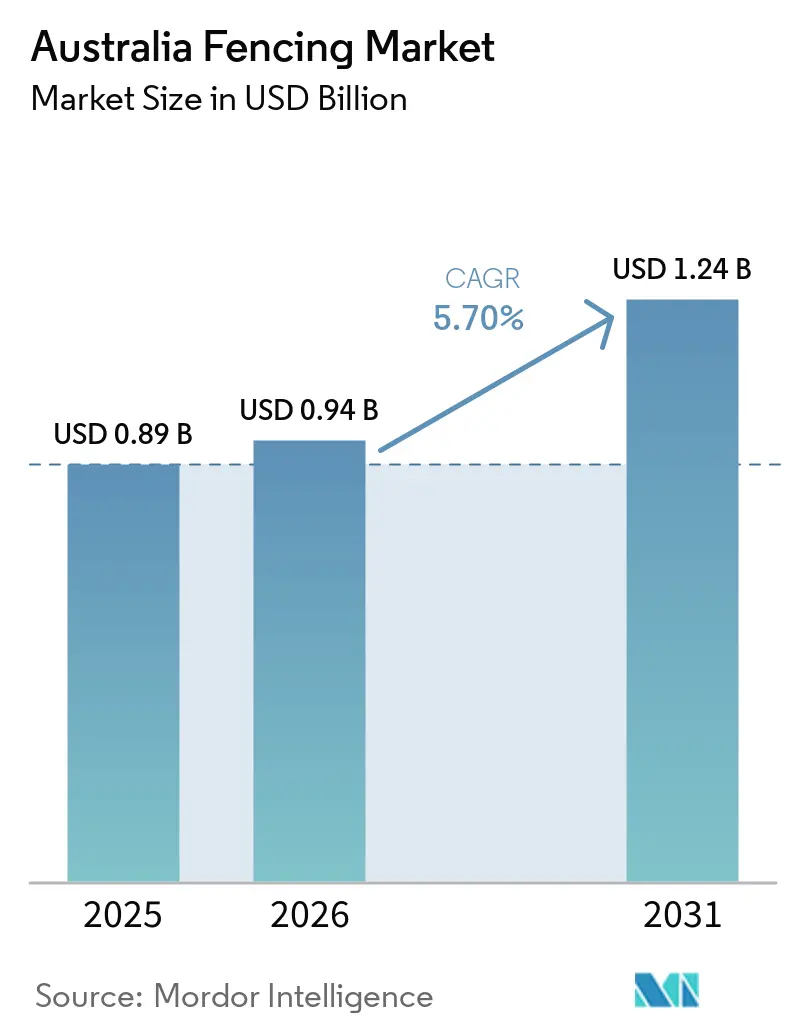
Si prevede che il mercato australiano delle recinzioni aumenterà da 0.89 miliardi di dollari nel 2025 a 0.94 miliardi di dollari nel 2026, raggiungendo 1.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.70% nel periodo 2026-2031.
Il mercato australiano delle recinzioni è sostenuto da un'ampia base di spesa per infrastrutture e risorse, con Infrastructure Australia che prevede un programma di importanti infrastrutture pubbliche per un valore di 242 miliardi di dollari australiani (154.9 miliardi di dollari USA) fino al 2028-2029 e lavori edili nazionali che hanno raggiunto i 43.9 miliardi di dollari australiani (28.5 miliardi di dollari USA) nel quarto trimestre del 2025. Anche l'attività edilizia residenziale mantiene attivi i lavori di sostituzione e di recinzione perimetrale, con un aumento del 26.1% delle nuove costruzioni residenziali tra dicembre 2024 e dicembre 2025, mentre l'Accordo nazionale sull'edilizia abitativa si trova ancora ad affrontare una carenza che mantiene la domanda insoddisfatta per tutto il periodo di previsione. I siti di energia rinnovabile, le infrastrutture di trasmissione e altre strutture critiche stanno aggiungendo un ulteriore livello di domanda di specifiche più elevate, poiché le recinzioni di sicurezza perimetrale sono considerate un elemento standard delle opere civili piuttosto che un miglioramento discrezionale. Nel mercato australiano delle recinzioni, si sta delineando una netta distinzione tra prodotti standard che si stanno orientando verso i canali di prefabbricazione e distribuzione diretta e soluzioni premium legate alle specifiche di sicurezza, minerarie e delle infrastrutture critiche. La concorrenza rimane frammentata e la pressione sui prezzi a breve termine, dovuta ai costi dell'acciaio, dell'alluminio, del trasporto e della manodopera, favorisce i fornitori con una logistica nazionale più solida e gamme di prodotti prefabbricati.
Punti chiave del rapporto
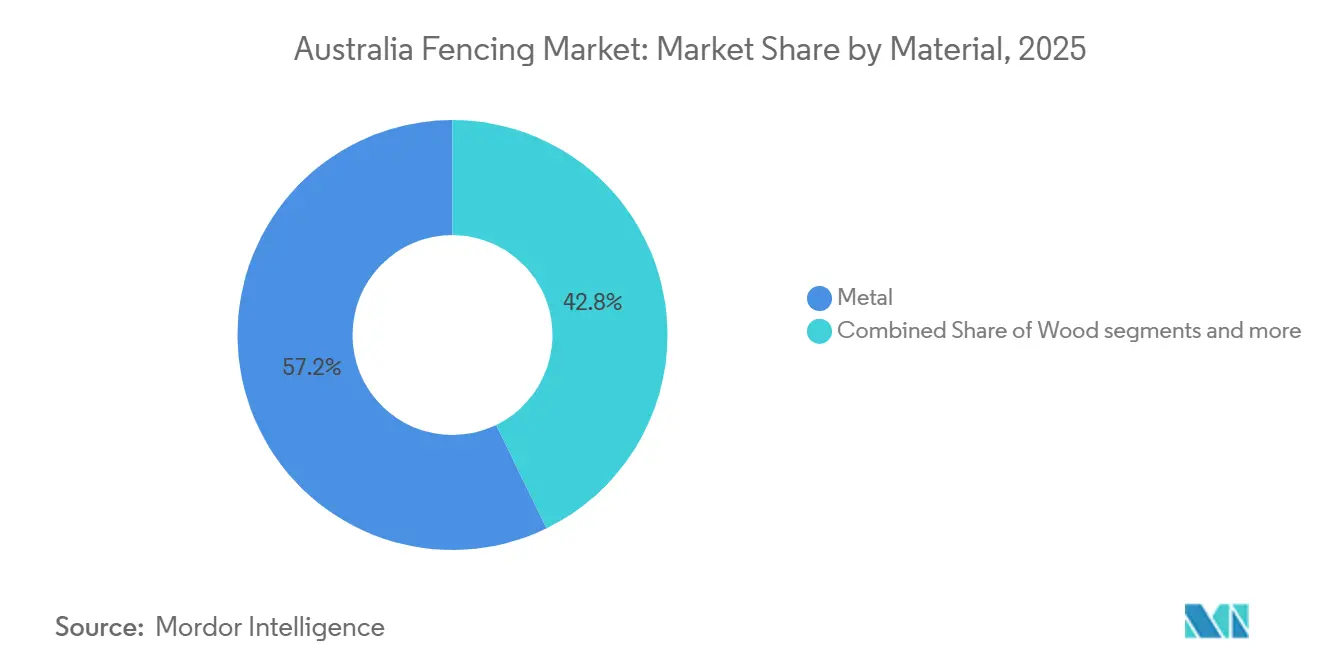
- Per quanto riguarda i materiali, nel 2025 il metallo deteneva il 57.2% della quota di mercato australiana delle recinzioni, mentre la plastica e i materiali compositi hanno registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.5% fino al 2031.
- Per quanto riguarda gli utenti finali, il settore residenziale rappresentava il 41.3% del mercato australiano delle recinzioni nel 2025, mentre si prevede che il settore minerario crescerà a un tasso annuo composto del 7.0% fino al 2031.
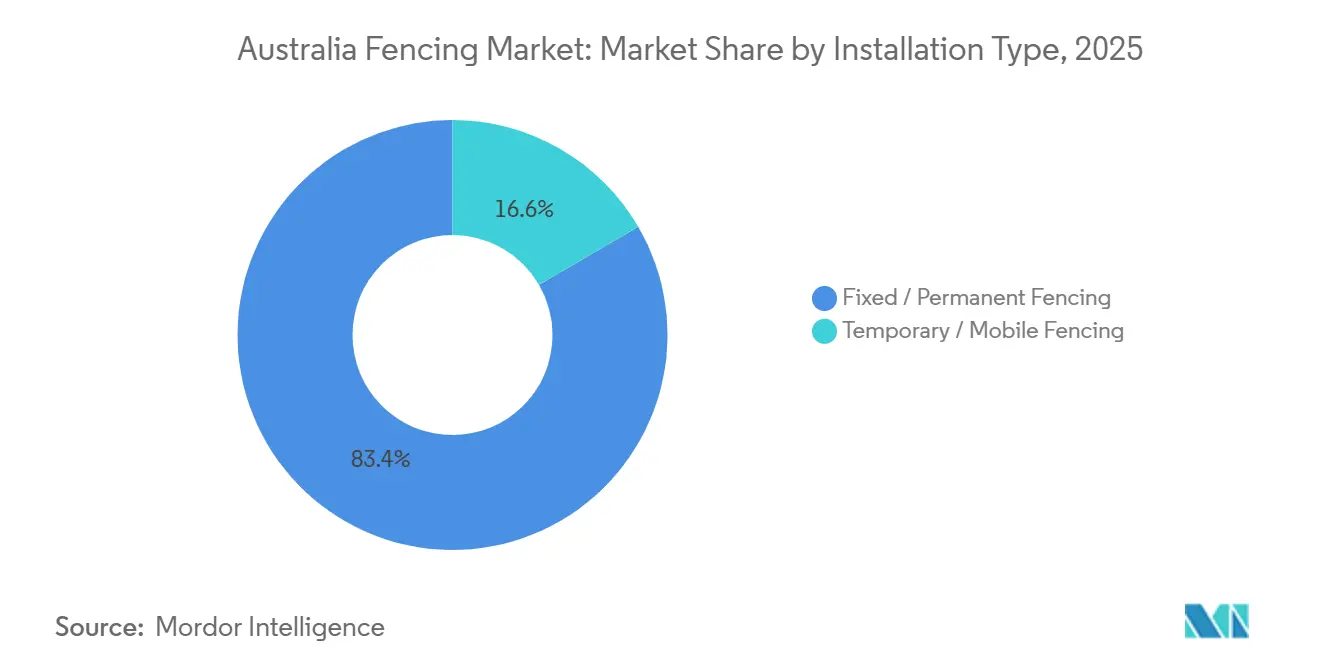
- Per tipologia di installazione, le recinzioni fisse o permanenti rappresentavano l'83.4% della quota di mercato australiana nel 2025, mentre le recinzioni temporanee o mobili sono in crescita con un tasso di crescita annuo composto (CAGR) del 6.3% fino al 2031.
- Per canale di installazione, gli installatori professionisti detenevano il 68.1% del mercato nel 2025, mentre i produttori, i distributori e i kit fai-da-te o modulari hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.1% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nuovo Galles del Sud deteneva una quota del 29.4% del mercato australiano delle recinzioni, mentre si prevede che l'Australia Occidentale crescerà a un tasso annuo composto del 6.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato australiano delle recinzioni
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pipeline di progetti infrastrutturali e non residenziali | + 1.5% | A livello nazionale, con presenza concentrata in NSW, QLD e SA. | A breve termine (≤ 2 anni) |
| Sostituzione di recinzioni per la privacy residenziale, perimetrali e per piscine. | + 1.2% | A livello nazionale, primi progressi in WA, SA e QLD | Breve termine (≤ 2 anni), Medio termine (2-4 anni) |
| Programmi di contenimento del bestiame e di esclusione degli animali infestanti. | + 0.9% | Queensland, Nuovo Galles del Sud, Australia Meridionale, Australia Occidentale, aree rurali e remote | Medio termine (2-4 anni) |
| Rafforzamento del perimetro delle infrastrutture critiche e dei data center. | + 0.8% | Nuovo Galles del Sud, Victoria, Act | Medio termine (2-4 anni) |
| Sviluppo di energie rinnovabili, sistemi di accumulo di energia (BESS) e sicurezza dei siti di trasmissione. | + 0.7% | NSW, VIC, WA, SA | Medio termine (2-4 anni), Lungo termine (≥ 4 anni) |
| Adeguamenti per la sicurezza di pedoni e ciclisti a bordo strada con barriere e dispositivi di protezione. | + 0.4% | A livello nazionale, primi risultati positivi nel Nuovo Galles del Sud e nel Queensland. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Pipeline di progetti infrastrutturali e non residenziali
Il mercato australiano delle recinzioni sta ricevendo il suo sostegno alla domanda più evidente a breve termine dal programma di grandi infrastrutture pubbliche da 242 miliardi di dollari australiani (154.9 miliardi di dollari USA), che si è espanso del 14% in un anno [1] Infrastructure Australia, “Annual Budget Statement 2026,” Infrastructure Australia, infrastructureaustralia.gov.au . Le sole infrastrutture di trasporto rappresentano 129 miliardi di dollari australiani (82.6 miliardi di dollari USA) di tale programma, e corridoi stradali, collegamenti ferroviari, depositi e aree logistiche richiedono tutti recinzioni perimetrali, barriere per cantieri e installazioni di sicurezza permanenti. Il Queensland sta aggiungendo un ulteriore livello di domanda poiché la sua allocazione quadriennale per le infrastrutture si è espansa del 65% dal 2022-23, con i preparativi per Brisbane 2032 che spingono in avanti gli appalti per le recinzioni nel Queensland sudorientale. Anche la spesa per le infrastrutture di pubblica utilità sta diventando sempre più orientata verso le recinzioni, dato che l'aumento annuo a 36 miliardi di dollari australiani (23 miliardi di dollari USA) è stato in gran parte determinato da progetti di trasmissione di energia elettrica che richiedono lunghi tratti lineari di recinzioni di sicurezza. Questo è importante per il mercato australiano delle recinzioni perché le infrastrutture lineari consumano volumi di recinzione maggiori per dollaro di valore del progetto rispetto a molti progetti edilizi. Inoltre, favorisce la visibilità della domanda per i produttori e gli installatori, che possono servire acquirenti governativi e di servizi pubblici su larga scala in diversi stati.
Sostituzione di recinzioni per la privacy residenziale, perimetrali e per piscine.
La sostituzione di recinzioni residenziali, di confine e per piscine sta sostenendo il mercato australiano delle recinzioni su vasta scala nazionale, con incrementi già visibili nell'Australia Occidentale, nell'Australia Meridionale e nel Queensland. Il segmento residenziale rappresentava già il 41.3% della domanda totale degli utenti finali nel 2025, fornendo una solida base per le attività di sostituzione nelle aree suburbane e periurbane. Il numero totale di nuove costruzioni residenziali è aumentato del 26.1% tra dicembre 2024 e dicembre 2025, sostenendo la domanda di nuove recinzioni perimetrali man mano che le nuove case si avvicinano all'occupazione. Allo stesso tempo, la prevista carenza di 262,000 abitazioni rispetto all'obiettivo del National Housing Accord suggerisce che la pressione sul mercato immobiliare continuerà a sostenere i lavori di sostituzione e ammodernamento nel medio termine. La sostituzione delle recinzioni per piscine rimane una componente costante di questa domanda, poiché il patrimonio di case unifamiliari nei corridoi di crescita continua a richiedere soluzioni perimetrali conformi alle normative, piuttosto che semplici interventi estetici.
Programmi di contenimento del bestiame e di esclusione degli animali infestanti.
Il mercato australiano delle recinzioni può contare su un'altra solida base di supporto nei programmi di recinzione di esclusione, finanziati attraverso canali governativi e meno esposti alle variazioni dei tassi di interesse. Il Nuovo Galles del Sud ha stanziato 14.7 milioni di dollari australiani (9.4 milioni di dollari USA) per il controllo dei cinghiali selvatici e dei parassiti nel 2025-26, e lo stato ha completato un tratto di 32 km nella recinzione per cani selvatici del Nuovo Galles del Sud occidentale nell'agosto 2025 per ricollegare una struttura di 2,700 km [2] NSW Government, “Minns Government Completes Critical Gap in Western NSW Wild Dog Fence,” NSW Government, nsw.gov.au. Anche il Queensland ha mantenuto attivo questo canale, con 3 milioni di dollari australiani (2 milioni di dollari USA) in sovvenzioni per recinzioni di esclusione erogate fino a ottobre 2025 e il programma di restituzione delle recinzioni di esclusione da 105 milioni di dollari australiani (67.2 milioni di dollari USA) rimasto aperto fino al 30 giugno 2026, dopo l'alluvione del marzo 2025. Questi programmi creano un livello minimo di domanda di materiali nelle aree rurali, poiché il ripristino delle recinzioni è ora una voce di spesa specifica e finanziabile nei bilanci per la ripresa. Inoltre, ampliano la domanda oltre le nuove costruzioni, supportando i cicli di sostituzione nelle aree remote dove le pressioni climatiche e i parassiti si ripresentano. Ciò rende i lavori rurali sostenuti dal governo uno degli elementi più stabili delle previsioni per il mercato australiano delle recinzioni.
Rafforzamento del perimetro delle infrastrutture critiche e dei data center.
Il mercato australiano delle recinzioni sta registrando una crescente domanda di prodotti con specifiche più elevate, provenienti da progetti di infrastrutture critiche e data center non strettamente legati al ciclo edilizio. Le linee guida sulla sicurezza fisica dell'Australian Signals Directorate definiscono gli standard di sicurezza per le strutture ad alta sensibilità, supportando soluzioni come reti anti-scalata, palizzate ibride e recinzioni resistenti ai veicoli. La struttura di NEXTDC a Canberra dimostra come questa domanda si stia concretizzando, essendo stata costruita appositamente secondo gli standard del Protective Security Policy Framework (PSPF) e del Security Construction and Equipment Committee (SCEC). I fornitori in grado di documentare test e conformità sono in una posizione migliore per partecipare a queste gare d'appalto, motivo per cui sistemi certificati come DooMAX VRF sono più rilevanti negli appalti governativi e per le strutture sensibili. Questo sta spostando parte del mercato verso prodotti tecnicamente validati, piuttosto che verso forniture di base guidate dal prezzo. Ciò contribuisce anche a spiegare perché le recinzioni di sicurezza di alta gamma stiano guadagnando quote di mercato in Australia, anche se altrove le condizioni di costruzione rimangono sensibili ai costi.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi di acciaio, alluminio, legname e trasporto merci | -1.1% | A livello nazionale, con un'azione amplificata nelle aree remote e regionali. | A breve termine (≤ 2 anni) |
| Carenza di manodopera per gli installatori e inflazione dei costi dei subappaltatori | -0.9% | A livello nazionale, con maggiore gravità nelle aree regionali e remote. | Medio termine (2-4 anni) |
| Economia della logistica e della manutenzione dei siti remoti | -0.5% | WA, NT, zone remote del QLD, SA | Medio termine (2-4 anni) |
| Approvazioni e complessità della conformità a livello statale | -0.4% | A livello nazionale, il problema è più acuto nei progetti che coinvolgono più stati. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi di acciaio, alluminio, legname e trasporto merci
La volatilità dei costi dei fattori produttivi rappresenta il punto di pressione più immediato sui margini nel mercato australiano delle recinzioni. I fornitori di acciaio hanno aumentato i prezzi dei prodotti per l'edilizia fino al 15% nel primo trimestre del 2026 a seguito delle interruzioni delle forniture di carburante e dei trasporti in Medio Oriente, con ripercussioni sui materiali per recinzioni utilizzati in ambito residenziale, agricolo e infrastrutturale. L'aumento, avvenuto nell'aprile 2026, dei dazi antidumping sulle barre di rinforzo cinesi, passati dal 19% al 24%, ha ridotto il tetto massimo dei prezzi di importazione che in precedenza limitava l'aumento dei prezzi interni. Anche i prezzi dell'alluminio sono aumentati del 25% su base annua fino a gennaio 2026, esercitando ulteriore pressione sui produttori specializzati in recinzioni per piscine, prodotti per la costa e sistemi architettonici. Il trasporto merci rimane un altro fattore critico, poiché i prezzi del diesel sono aumentati del 41% nel marzo 2026, incrementando i costi di consegna nelle aree rurali e remote in modo più marcato rispetto alle aree metropolitane. Questa combinazione di fattori è particolarmente rilevante laddove la domanda di volume è più elevata, poiché i settori minerario, agricolo e delle energie rinnovabili regionali dipendono tutti dal trasporto di materiali pesanti su lunghe distanze.
Carenza di manodopera per gli installatori e inflazione dei costi dei subappaltatori
Il mercato australiano delle recinzioni è inoltre limitato da una carenza di manodopera di natura strutturale, non temporanea. Infrastructure Australia ha previsto un picco di carenza di 300,000 operai edili entro il 2027, e si prevede che le carenze regionali quadruplicheranno tra il 2025 e il 2027. Si tratta delle stesse aree in cui le recinzioni perimetrali agricole, le recinzioni perimetrali delle miniere e la preparazione dei siti per le energie rinnovabili si stanno espandendo più rapidamente. L'indice dei prezzi salariali è aumentato del 3.4% su base annua fino a dicembre 2025, mentre le aspettative dei subappaltatori si attestavano al di sopra del 4% nelle principali città, mantenendo elevati i costi di installazione. Una risposta concreta è già visibile nel passaggio a sistemi prefabbricati e modulari che riducono l'intensità di lavoro in loco. Ciò significa che parte della domanda nel mercato australiano delle recinzioni privilegerà sempre più la velocità di consegna e di installazione rispetto al puro costo iniziale più basso dei materiali.
Analisi del segmento
Per materiale: il metallo domina, i compositi riciclati riscrivono l'economia del ciclo di vita
Nel 2025, le recinzioni metalliche rappresentavano il 57.2% del segmento dei materiali, conquistando la posizione di maggiore rilievo nel mercato australiano delle recinzioni in termini di domanda. L'acciaio si è confermato il materiale più utilizzato per le recinzioni agricole, i perimetri minerari e le applicazioni di sicurezza stradale, mentre l'alluminio ha mantenuto una posizione più consolidata nelle recinzioni per piscine residenziali e nelle installazioni costiere, dove la resistenza alla corrosione è un fattore più importante. Si prevede che le recinzioni in plastica e composito cresceranno a un tasso annuo composto (CAGR) del 6.5% fino al 2031, diventando il gruppo di materiali in più rapida crescita nel mercato australiano delle recinzioni. Il cloruro di polivinile (PVC) riciclato e i prodotti in composito legno-plastica stanno guadagnando terreno perché i fornitori li stanno posizionando in base alla durata, alla bassa manutenzione e ai requisiti di sostenibilità degli acquisti, piuttosto che al solo prezzo iniziale. Il legno ha mantenuto un ruolo significativo nelle recinzioni da giardino e per la privacy, mentre il calcestruzzo ha continuato a essere impiegato in nicchie di mercato per applicazioni acustiche e per recinzioni resistenti, legate al settore dei trasporti e agli ambienti commerciali.
Anche il settore australiano delle recinzioni sta assistendo a un miglioramento della capacità di fornitura locale di materiali riciclati, riducendo la dipendenza dai sistemi compositi importati. Think Manufacturing ha collaborato con la Commonwealth Scientific and Industrial Research Organization (CSIRO) per convertire i rifiuti di PVC post-industriali in componenti per recinzioni, e Advanced Plastic Recycling ha dichiarato di poter produrre fino a 7,000 pali in composito legno-plastica (WPC) a settimana, utilizzando 42 tonnellate di plastica riciclata. Questo sviluppo della fornitura nazionale è importante perché gli acquirenti pubblici, che operano nel rispetto dei requisiti relativi al carbonio incorporato e al contenuto riciclato, necessitano di opzioni locali conformi. Una maggiore durata e minori esigenze di manutenzione rendono i prodotti compositi più rilevanti nei cicli di sostituzione per il settore commerciale, comunale e governativo fino al 2031. Il mix di materiali sta quindi cambiando lentamente, ma il cambiamento si concentra nei lavori di sostituzione di maggior valore, dove le prestazioni del ciclo di vita hanno un peso maggiore rispetto al prezzo di acquisto iniziale più basso.
Per utente finale: il segmento residenziale traina i volumi, il settore minerario stimola la domanda di prodotti premium.
Nel 2025, la domanda residenziale ha rappresentato il 41.3% della domanda totale degli utenti finali, diventando così il segmento di mercato più ampio nel settore delle recinzioni in Australia, in base alle dimensioni dell'utilizzo finale. La sostituzione delle barriere per piscine, i lavori di recinzione nelle aree suburbane e la crescita demografica nell'Australia Occidentale, nell'Australia Meridionale e nel Queensland sud-orientale hanno mantenuto questo segmento ampio e attivo. Si prevede che il settore minerario crescerà a un tasso annuo composto (CAGR) del 7.0% fino al 2031, diventando il segmento di utenti finali in più rapida crescita nel mercato australiano delle recinzioni. L'Australia Occidentale rimane fondamentale per questa crescita, poiché la spesa in conto capitale privata nello stato è aumentata del 9.7% su base annua fino a dicembre 2025, mentre la spesa di Rio Tinto presso i fornitori nell'Australia Occidentale ha raggiunto i 12.1 miliardi di dollari australiani (7.9 miliardi di dollari USA) nel 2025. L'attività di sviluppo minerario di Rio Tinto a Western Range, Brockman Syncline 1, Hope Downs 2 e West Angelas sostiene una domanda ricorrente di recinzioni perimetrali, di esclusione e per cantieri edili.
L'agricoltura continua a beneficiare del sostegno finanziario pubblico, che funge da garanzia della domanda piuttosto che da flusso di progetti puramente ciclico. Il programma di risarcimento del Queensland, pari a 105 milioni di dollari australiani (67.2 milioni di dollari USA), e il budget per il controllo dei parassiti del Nuovo Galles del Sud, pari a 14.7 milioni di dollari australiani (9.4 milioni di dollari USA), supportano l'approvvigionamento diretto di materiali anche quando le condizioni del settore edile privato si indeboliscono. I progetti energetici e di produzione di energia elettrica comportano un premio di qualità, poiché gli impianti solari su larga scala e i siti di sistemi di accumulo di energia a batteria (BESS) specificano come standard di sicurezza le recinzioni in acciaio a rete metallica con integrazione di telecamere a circuito chiuso. La domanda di infrastrutture commerciali, industriali, governative e sportive segue in linea di massima l'andamento dei progetti infrastrutturali pubblici, mentre l'attività petrolifera e del gas rimane un contributore più stabile nell'Australia Occidentale e nel Territorio del Nord. Questa combinazione mantiene diversificata l'esposizione degli utenti finali, nonostante il settore minerario stia registrando il ritmo di crescita più rapido nel mercato australiano delle recinzioni.
Per tipologia di installazione: le installazioni permanenti dominano in termini di volume, mentre quelle temporanee registrano un'accelerazione nei segmenti di progetto.
Nel 2025, le recinzioni fisse/permanenti rappresentavano l'83.4% del volume di installazioni, a dimostrazione di quanto il mercato australiano delle recinzioni sia legato ad applicazioni di confine, sicurezza e tutela dei beni pubblici a lunga durata. I confini agricoli, i perimetri residenziali urbani, le barriere di sicurezza industriali e i beni di proprietà pubblica sono soggetti a cicli di sostituzione che di solito si estendono ben oltre una singola stagione di costruzione. Si prevede che le recinzioni temporanee/mobili cresceranno a un tasso annuo composto del 6.3% fino al 2031, diventando la tipologia di installazione in più rapida crescita nel mercato australiano delle recinzioni. La domanda è concentrata nella preparazione dei siti per le energie rinnovabili, nella conformità alle norme di sicurezza in cantiere, nelle attività minerarie remote e nei programmi di gestione dei parassiti che richiedono recinzioni prima del completamento delle infrastrutture permanenti. La localizzazione di questa domanda si sta spostando verso l'interno, poiché l'apertura di miniere, le zone per le energie rinnovabili e i lavori di recupero spostano le attività al di fuori delle aree metropolitane.
L'industria australiana delle recinzioni si sta adattando ai vincoli di manodopera attraverso la progettazione del prodotto, non solo attraverso i prezzi. Il sistema Flex Rail di Waratah, lanciato nel dicembre 2025 e realizzato al 100% in plastica riciclata, è stato esplicitamente posizionato per un'installazione più rapida e leggera [3] FCANZ, “Choose Style and Quality With the Waratah Flex Rail System,” FCANZ, fcanz.org.nz . Questa direzione del prodotto dimostra che i formati temporanei e modulari stanno beneficiando della carenza di manodopera perché riducono le dimensioni della squadra e il tempo in cantiere. Con la crescita della spesa per infrastrutture e conformità alla sicurezza, l'approvvigionamento di recinzioni temporanee per dollaro di progetto sta migliorando anche quando il ritmo generale di avvio dei progetti è irregolare. Ciò fornisce al sottosegmento in più rapida crescita una base di supporto strutturale all'interno del mercato australiano delle recinzioni, piuttosto che un effetto puramente di breve durata del progetto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di installazione: i professionisti guidano sulle specifiche, i fabbricanti e il fai-da-te conquistano quote di mercato
Nel 2025, gli installatori professionisti rappresentavano il 68.1% del mix di canali di installazione, a causa dei requisiti di conformità e licenza per recinzioni di esclusione, perimetri di sicurezza e barriere di sicurezza per piscine. Questo canale ha mantenuto la leadership perché molti progetti richiedono ancora approvazioni statali, esperienza nell'installazione e conformità documentata. Si prevede che il segmento "Altri" crescerà a un CAGR del 6.1% fino al 2031, diventando il canale di distribuzione in più rapida crescita nel mercato australiano delle recinzioni. Gli strumenti di specifica online e i sistemi preconfigurati stanno aiutando i proprietari di case e i piccoli acquirenti a ordinare soluzioni complete con una minore dipendenza dalla progettazione guidata dall'installatore. Questo canale sta guadagnando quote di mercato perché i sistemi prefabbricati sono più facili da fornire in un mercato del lavoro ristretto, non solo perché i prodotti sono più economici per unità.
Il settore australiano delle recinzioni si sta polarizzando sempre più in base al livello di specifiche tecniche. I formati di alta qualità, come le recinzioni resistenti agli urti e ai veicoli, le reti di sicurezza antiscavalcamento e i sistemi di esclusione agricola a più fili, continuano a favorire l'installazione professionale e a mantenere la rilevanza degli installatori. I prodotti standard per uso residenziale e commerciale leggero si stanno orientando verso la distribuzione diretta e gli acquisti modulari, dove la trasparenza dei prezzi è maggiore e i margini di profitto più ridotti. Questa divisione favorisce i distributori che combinano la disponibilità di magazzino locale con la consulenza tecnica, anziché competere solo sul prezzo di listino. Inoltre, rafforza la più ampia spaccatura all'interno del mercato australiano delle recinzioni tra prodotti standard e sistemi premium di alta gamma.
Analisi geografica
Nel 2025, il Nuovo Galles del Sud (NSW) deteneva il 29.4% della domanda, risultando il principale contributore regionale al mercato australiano delle recinzioni. La base di domanda dello stato rimane ampia grazie alla concentrazione di attività infrastrutturali, residenziali e commerciali. Entro agosto 2025, l'Housing Delivery Authority aveva portato avanti la realizzazione di oltre 79,000 potenziali abitazioni attraverso procedure semplificate, mantenendo attiva la domanda di recinzioni perimetrali e per piscine, nonostante il ritardo nella consegna delle abitazioni rispetto all'obiettivo nazionale. Il NSW presenta inoltre una maggiore concentrazione di progetti per data center e sottostazioni elettriche nell'area di Sydney occidentale, il che aumenta il valore medio dei progetti poiché questi siti richiedono perimetri antiscavalcamento e resistenti ai veicoli con specifiche più elevate. Il programma congiunto per la sicurezza stradale del NSW, del valore di 822 milioni di dollari australiani (534.3 milioni di dollari USA), rappresenta un ulteriore canale di approvvigionamento stabile attraverso lavori di installazione di barriere stradali e recinzioni pedonali.
Victoria e Queensland si sono classificati dietro al Nuovo Galles del Sud, ma i fattori che guidano la domanda in questi stati sono diversi. Il programma quadriennale di infrastrutture del Victoria, del valore di 71.6 miliardi di dollari australiani (46.5 miliardi di dollari USA), rimane fortemente orientato verso i megaprogetti di trasporto urbano, che supportano opere civili, recinzioni e requisiti per le zone di costruzione in un lungo arco temporale. Il programma del Queensland è cresciuto più rapidamente dal 2022-23 e i preparativi per Brisbane 2032 stanno anticipando un ciclo di appalti a tempo determinato per opere pubbliche e infrastrutture correlate. Il Queensland dispone anche di un cuscinetto per le aree rurali grazie a programmi di recinzione di protezione e recupero, il che significa che i finanziamenti pubblici possono supportare la domanda quando si intensificano le pressioni dovute a inondazioni o parassiti. L'Australia Occidentale è l'area geografica in più rapida crescita con un CAGR del 6.7% fino al 2031, sostenuta dall'attività del settore delle risorse, dalla pianificazione delle energie rinnovabili e dall'inflazione dei costi di costruzione che fa aumentare il valore di mercato in termini di dollari.
L'Australia Meridionale, la Tasmania, il Territorio del Nord e il Territorio della Capitale Australiana rappresentano la restante parte della domanda nazionale nel mercato australiano delle recinzioni. L'Australia Meridionale (SA) sta attraversando una fase di costruzione infrastrutturale più precoce e la sua domanda agricola è stata inoltre supportata dall'accordo tra il Nuovo Galles del Sud e l'Australia Meridionale per la costruzione di ulteriori 290 km di recinzione di confine per cani. Il Territorio del Nord ha un finanziamento per le infrastrutture pro capite molto elevato, e gran parte di tale investimento è concentrato in aree industriali e della difesa, dove sono più comuni le specifiche di recinzione di livello di sicurezza. Il Territorio della Capitale Australiana (ACT) e la Tasmania dipendono maggiormente dai cicli di manutenzione e sostituzione nel breve termine, sebbene l'ACT consumi ancora una quota maggiore di prodotti di sicurezza di alta gamma a causa della sua presenza sul territorio federale e dei data center.
Panorama competitivo
Il mercato australiano delle recinzioni rimane frammentato, con la concorrenza distribuita tra produttori nazionali di filo e pannelli, specialisti della sicurezza, reti di fornitura rurali e fornitori di materiali compositi di recente introduzione. Nessuna singola azienda detiene una posizione dominante a livello nazionale in tutte le categorie di prodotto, il che mantiene i prezzi e il potere di distribuzione dispersi. I grandi produttori nazionali come Southern Wire e Cyclone Products beneficiano di una più ampia rete distributiva e di capacità a monte nella filiera del filo, fattori importanti in un mercato in cui il trasporto rappresenta una parte significativa del costo di consegna. I cinque centri di distribuzione di Southern Wire ad Adelaide, Darwin, Melbourne, Perth e Sydney le conferiscono vantaggi logistici in un mercato geograficamente esteso. La partnership di Waratah con Nutrien Ag Solutions rafforza il suo accesso ai mercati pastorali remoti, dove la copertura del servizio e la disponibilità di magazzino spesso contano più del solo prezzo di listino.
I fornitori specializzati in sicurezza si stanno differenziando grazie alla conformità e alle prestazioni comprovate, piuttosto che puntando esclusivamente sui volumi. Il sistema DooMAX VRF di Doogood Australia ha superato gli standard di crash test dell'Organizzazione Internazionale per la Standardizzazione (ISO) e dell'ASTM (precedentemente American Society for Testing and Materials) nel 2025, rafforzando la sua posizione nelle gare d'appalto per enti governativi, difesa e infrastrutture critiche. Anche Clipex ha puntato sulla differenziazione del prodotto nel 2025 con i pali TwinTip e il rivestimento ULTRA-SHIELD, con l'obiettivo di prolungarne la durata nel sottosuolo in ambienti agricoli e infrastrutturali. Queste iniziative dimostrano che la durata del prodotto, l'affidabilità della garanzia e le prestazioni di installazione sono leve competitive fondamentali nel mercato australiano delle recinzioni. Clipex ha inoltre supportato la digitalizzazione del canale di distribuzione attraverso strumenti di configurazione online che semplificano la specifica di sistemi completi per gli acquirenti non professionisti del settore.
I fornitori di materiali compositi e plastica riciclata si stanno affermando come concorrenti di rilievo. Il lavoro di sviluppo del PVC riciclato di Think Fencing in collaborazione con CSIRO e il posizionamento di EnduraPost incentrato sul contenuto riciclato si rivolgono ad acquirenti alla ricerca di credenziali di sostenibilità e cicli di manutenzione ridotti. Il mercato emergente più promettente rimane quello della logistica regionale e dell'assistenza tecnica sul campo, dove la consegna affidabile e la consulenza sui progetti continuano a essere fattori determinanti. Ciò significa che il vantaggio competitivo nel mercato australiano delle recinzioni è sempre più legato alla copertura del servizio, alle prestazioni certificate e ai formati di prodotto che semplificano l'installazione, non solo alla pura e semplice produzione su larga scala.
Leader del settore delle recinzioni in Australia
Protective Fencing Pty Ltd
Recinti Waratah
Bianchi Rurali
Clipex
Superior Fences Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Il programma da 105 milioni di dollari australiani (67.2 milioni di dollari USA), finanziato congiuntamente dai governi australiano e del Queensland nell'ambito degli accordi di finanziamento per la ripresa post-disastro, prevede sovvenzioni fino a 500,000 dollari australiani per impresa (320,000 dollari USA) per la ricostruzione di recinzioni di protezione e di contenimento danneggiate dalle inondazioni del Queensland occidentale del marzo 2025, con completamento dei lavori previsto entro il 31 marzo 2027.
- Aprile 2026: A seguito di una decisione della Commissione antidumping, la tariffa è aumentata dal 19% al 24%, incrementando strutturalmente i costi di produzione delle recinzioni in acciaio e limitando gli sgravi derivanti dalle importazioni a basso costo. Gli economisti hanno avvertito di possibili ripercussioni più ampie sui costi di costruzione e sull'inflazione.
- Marzo 2026: La doppia certificazione consente a Doogood di competere nelle gare d'appalto governative, della difesa e delle infrastrutture critiche, dove le recinzioni resistenti ai veicoli sono obbligatorie ai sensi del Protective Security Policy Framework.
- Gennaio 2026: Realizzato al 100% in plastica riciclata, il sistema di recinzione elettrificabile per cavalli e aree rurali, resistente ai raggi UV, è progettato per un'installazione più rapida e con un numero ridotto di operai, ampliando così il portafoglio di prodotti sostenibili di Waratah.
Ambito del rapporto sul mercato australiano delle recinzioni
Il mercato australiano delle recinzioni è segmentato per materiale (metallo, legno, plastica e compositi, cemento e altri materiali), utente finale (residenziale, agricolo, militare e difesa e altro), tipo di installazione (recinzioni fisse/permanenti e recinzioni temporanee/mobili), canale di installazione (appaltatori professionisti e altri) e area geografica (Nuovo Galles del Sud e altro). Le previsioni di mercato sono fornite in termini di valore (USD).
| Metallo | Acciaio |
| Alluminio | |
| Legno (MDF) | |
| Plastica e composito | |
| Calcestruzzo | |
| Altri materiali |
| Residenziale |
| Agricoltura |
| Militare e difesa |
| Enti Pubblici |
| Minerario |
| Petrolio, gas e prodotti chimici |
| Energia e potenza |
| Commerciale e industriale |
| Sport e infrastrutture pubbliche |
| Altri utenti finali |
| Recinzioni fisse/permanenti |
| Recinzioni temporanee/mobili |
| Appaltatore professionista |
| Produttori, distributori e kit fai-da-te/modulari |
| Nuovo Galles del Sud |
| Vittoria |
| Queensland |
| Australia Occidentale |
| Resto dell'Australia |
| Per materiale | Metallo | Acciaio |
| Alluminio | ||
| Legno (MDF) | ||
| Plastica e composito | ||
| Calcestruzzo | ||
| Altri materiali | ||
| Per utente finale | Residenziale | |
| Agricoltura | ||
| Militare e difesa | ||
| Enti Pubblici | ||
| Minerario | ||
| Petrolio, gas e prodotti chimici | ||
| Energia e potenza | ||
| Commerciale e industriale | ||
| Sport e infrastrutture pubbliche | ||
| Altri utenti finali | ||
| Per tipo di installazione | Recinzioni fisse/permanenti | |
| Recinzioni temporanee/mobili | ||
| Per canale di installazione | Appaltatore professionista | |
| Produttori, distributori e kit fai-da-te/modulari | ||
| Per geografia | Nuovo Galles del Sud | |
| Vittoria | ||
| Queensland | ||
| Australia Occidentale | ||
| Resto dell'Australia |
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del settore delle recinzioni in Australia?
Il mercato australiano delle recinzioni si attestava a 0.94 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.7% nel periodo 2026-2031.
Quale categoria di materiali è la più richiesta in Australia?
Nel 2025, le recinzioni metalliche hanno rappresentato il materiale più richiesto, con una quota del 57.2%, trainate dalle applicazioni in agricoltura, nel settore minerario e nelle infrastrutture.
Quale gruppo di utenti finali sta crescendo più rapidamente in Australia?
Il settore minerario è quello degli utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.0% fino al 2031, sostenuto dal continuo sviluppo delle miniere e dalla spesa dei fornitori nell'Australia occidentale.
Quale stato contribuisce maggiormente alla domanda di prodotti per recinzioni?
Nel 2025, il Nuovo Galles del Sud ha guidato la domanda geografica con una quota del 29.4% grazie al suo ampio programma di infrastrutture, all'attività edilizia e alla concentrazione di progetti di sicurezza di alto livello.


