

Dimensioni e quota di mercato delle piattaforme di dati dei clienti in Australia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
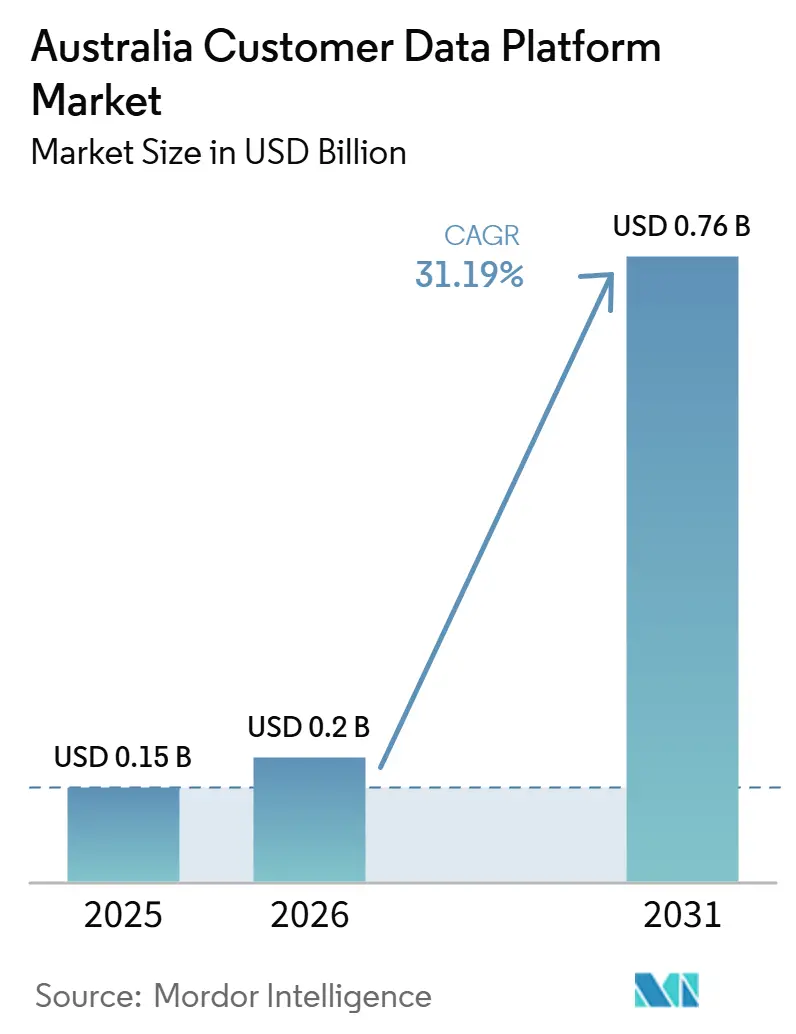
| Dimensione del mercato (2026) | 0.2 miliardo di dollari |
| Dimensione del mercato (2031) | 0.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 31.19% CAGR |
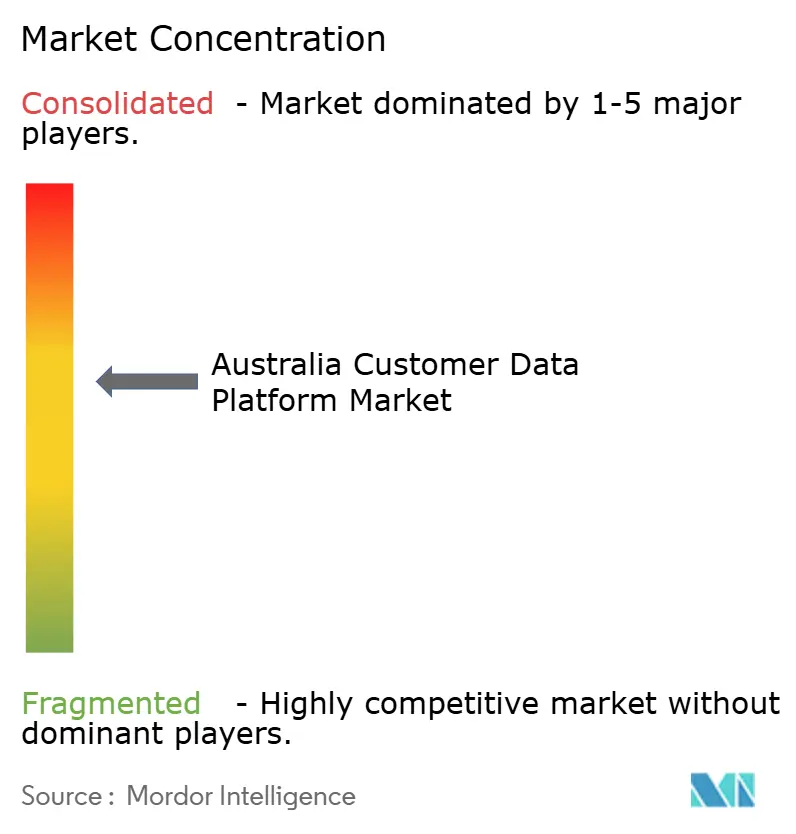
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di dati dei clienti in Australia a cura di Mordor Intelligence
Si prevede che il mercato australiano delle piattaforme di dati dei clienti (CDP) crescerà da 0.15 miliardi di dollari nel 2025 a 0.20 miliardi di dollari nel 2026, per poi raggiungere i 0.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 31.19% nel periodo 2026-2031. Questa traiettoria di crescita riflette un chiaro cambiamento nel modo in cui le organizzazioni australiane gestiscono le informazioni dei clienti, con un'attenzione che si sposta dagli strumenti di supporto alle campagne a un'infrastruttura di identità governata. La riforma della privacy ha reso la gestione del consenso, la trasparenza delle decisioni automatizzate e la responsabilità in caso di violazione dei dati elementi centrali nella scelta della piattaforma, aumentando il valore dei sistemi che unificano i dati dei clienti e le regole di attivazione in un unico ambiente. Anche il passaggio ai dati di prima parte è diventato più urgente, poiché il tracciamento di terze parti sta perdendo affidabilità, spingendo le aziende a organizzare i dati comportamentali, transazionali e di fidelizzazione in modo più duraturo. L'orchestrazione basata sull'intelligenza artificiale sta rafforzando la domanda, poiché il processo decisionale in tempo reale dipende da profili cliente accurati, flussi di dati aggiornati e un maggiore controllo sull'utilizzo delle informazioni. L'attività competitiva rimane concentrata in un piccolo gruppo di fornitori globali, mentre la disciplina nella spesa, le difficoltà di integrazione e la carenza di talenti continuano a influenzare la velocità con cui il mercato australiano delle piattaforme di dati dei clienti (CDP) passerà dalla fase pilota al lancio su larga scala.
Punti chiave del rapporto
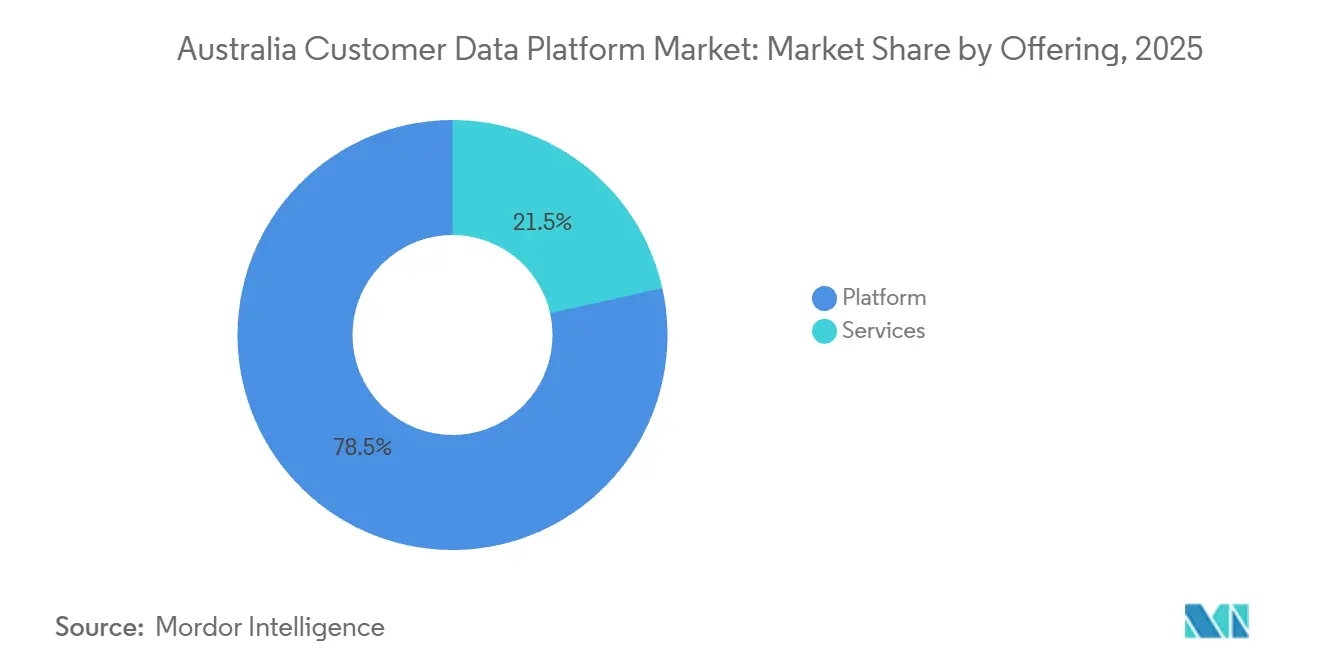
- Grazie alla sua offerta, la piattaforma detiene una quota di mercato del 78.50% nel settore delle piattaforme di dati dei clienti in Australia nel 2025, mentre si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 32.62% fino al 2031.
- In base alla modalità di implementazione, nel 2025 il cloud rappresentava il 66.41% della quota di mercato australiana delle piattaforme di dati dei clienti, mentre si prevede che le soluzioni ibride cresceranno a un tasso annuo composto del 33.54% fino al 2031.
- In base alle dimensioni aziendali, le grandi imprese detenevano una quota del 71.84% nel 2025, mentre si prevede che le PMI registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 32.16% fino al 2031.
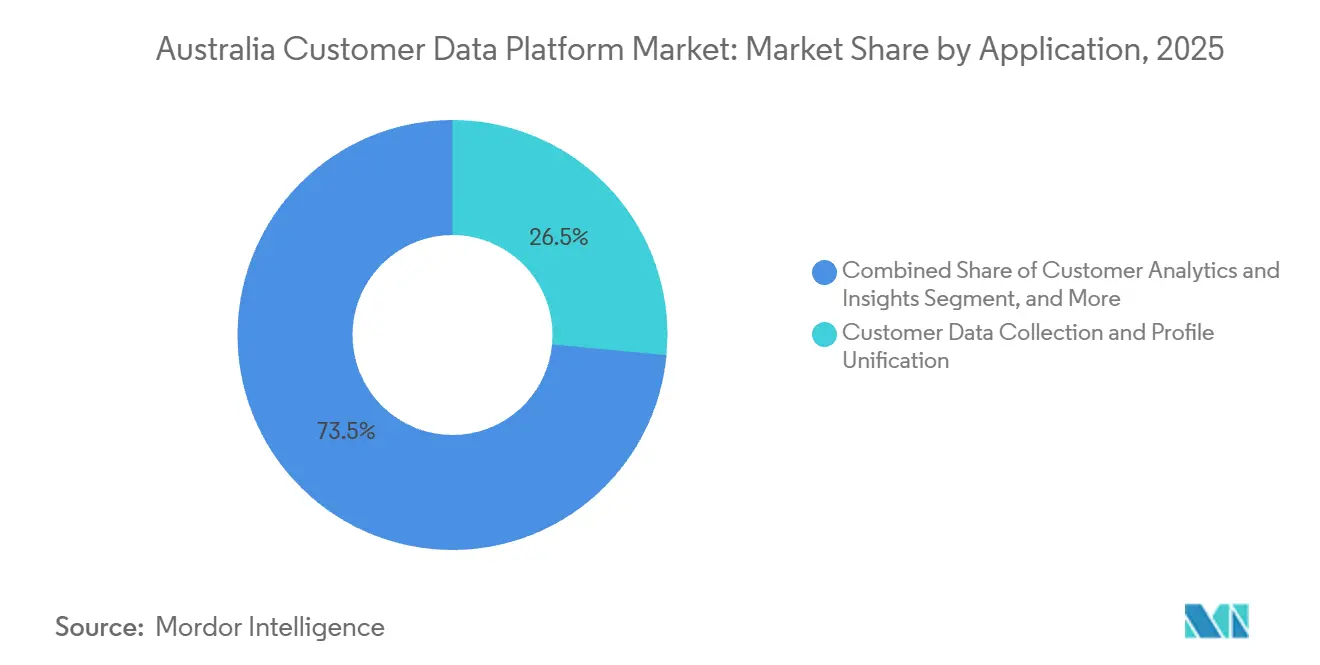
- Per quanto riguarda le applicazioni, la raccolta dei dati dei clienti e l'unificazione dei profili rappresentavano una quota del 26.50% nel 2025, mentre si prevede che l'analisi e l'elaborazione di insight sui clienti cresceranno a un tasso annuo composto del 32.68% fino al 2031.
- Per settore di utilizzo finale, il settore bancario e finanziario (BFSI) deteneva una quota del 27.35% nel 2025, mentre si prevede che il settore sanitario e delle scienze della vita crescerà a un tasso annuo composto (CAGR) del 33.36% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato australiano delle piattaforme di dati dei clienti (CDP).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'attivazione dei dati di prima parte nel settore della vendita al dettaglio e dei servizi | + 7.5% | A livello nazionale, con un'adozione iniziale concentrata nei corridoi del commercio al dettaglio e dell'e-commerce di Sydney, Melbourne e Brisbane. | A breve termine (≤ 2 anni) |
| Requisiti di unificazione dell'identità del cliente incentrati sulla privacy | + 6.8% | A livello nazionale, la pressione per il rispetto delle normative è più forte nei settori dei servizi finanziari e assicurativi (BFSI) e della sanità e delle scienze della vita. | A breve termine (≤ 2 anni) |
| Orchestrazione del percorso del cliente in tempo reale basata sull'intelligenza artificiale | + 6.2% | A livello nazionale, con una concentrazione dell'innovazione nei principali mercati metropolitani, in particolare Sydney e Melbourne. | Medio termine (2-4 anni) |
| Adozione di CDP componibile con stack di data warehouse cloud | + 5.1% | Adozione a livello nazionale e aziendale guidata da organizzazioni con infrastrutture di data warehouse cloud consolidate nei principali corridoi metropolitani. | Medio termine (2-4 anni) |
| Richiesta di personalizzazione cross-channel dal commercio omnicanale | + 3.8% | A livello nazionale, la presenza è più forte nei mercati della costa orientale, dove gli ecosistemi delle reti di media al dettaglio sono più sviluppati. | Medio termine (2-4 anni) |
| Acquisizione di dati basata sugli eventi derivanti dal comportamento dei clienti in ambito mobile-first | + 3.2% | A livello nazionale, con la più alta densità di segnali comportamentali a Sydney, Melbourne e Brisbane. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'attivazione dei dati di prima parte nel settore della vendita al dettaglio e dei servizi
In Australia, i settori del commercio al dettaglio e dei servizi stanno riorganizzando i dati dei clienti attorno a segnali di prima parte, come comportamenti, transazioni e attività di fidelizzazione, poiché il tracciamento di terze parti sta perdendo sia il supporto normativo che l'affidabilità tecnica. Il mercato australiano delle piattaforme di dati dei clienti (CDP) sta beneficiando di questo cambiamento, in quanto le aziende necessitano di un metodo strutturato per connettere i punti di contatto frammentati con i clienti in un unico profilo utilizzabile, anziché conservarli in sistemi separati. David Jones ha utilizzato Snowflake per connettere dati di e-commerce, comportamentali, di inventario e della catena di approvvigionamento in una visione più ampia del cliente, dimostrando come l'attivazione di prima parte si sia evoluta oltre il supporto alle campagne, integrandosi in una più ampia progettazione dei dati aziendali. Anche le reti mediatiche del settore retail in Australia stanno sviluppando modelli di monetizzazione basati su grafici di audience proprietari, aumentando il valore dei sistemi di identità che consentono ai brand di attivare audience di prima parte senza esporre i dati grezzi. Poiché sempre più aziende del settore media, commercio e servizi dipendono da asset di dati proprietari per il potere contrattuale e il controllo del targeting, il mercato australiano delle piattaforme CDP sta diventando un investimento difensivo oltre che uno strumento di crescita.
Requisiti di unificazione dell'identità del cliente incentrati sulla privacy
Il Privacy and Other Legislation Amendment Act 2024 ha ricevuto l'assenso reale il 10 dicembre 2024 e ha inasprito il contesto legale in materia di trasparenza delle decisioni automatizzate, gravi violazioni della privacy e responsabilità in caso di violazione. [1] Fonte: Governo australiano, “Privacy and Other Legislation Amendment Act 2024”, Federal Register of Legislation, legislation.gov.au Nel mercato australiano delle piattaforme di dati dei clienti, questo cambiamento sta spingendo la risoluzione dell'identità più al centro degli acquisti, perché le organizzazioni ora necessitano di prove più solide di come il consenso si colleghi alla creazione del profilo e alle decisioni di attivazione successive. Gli acquirenti nei settori regolamentati attribuiscono maggiore importanza alle piattaforme che integrano grafici di consenso e gestione delle preferenze direttamente a livello di profilo, invece di trattare la conformità come un livello separato dopo che l'attivazione è già stata progettata. Anche i fornitori con opzioni di implementazione nella regione australiana stanno acquisendo rilevanza perché i team di approvvigionamento nei settori BFSI e sanitario necessitano di controlli sulla privacy in linea con le aspettative di residenza nazionale e di governance del settore. Ciò sta rafforzando il ruolo del mercato australiano delle piattaforme di dati dei clienti come categoria di infrastrutture legate alla conformità piuttosto che come acquisto di marketing discrezionale.
Orchestrazione del percorso del cliente in tempo reale basata sull'intelligenza artificiale
L'orchestrazione basata sull'IA sta cambiando il significato di esecuzione in tempo reale, poiché le piattaforme ora elaborano il comportamento dei clienti, rivalutano l'appartenenza al pubblico e attivano azioni in pochi secondi, invece di affidarsi a sequenze di campagne fisse. Adobe ha reso CX Enterprise Co-worker generalmente disponibile a giugno 2026 su Adobe Experience Platform con CDP in tempo reale, Customer Journey Analytics e Journey Optimizer, il che dimostra come la categoria si stia muovendo verso l'esecuzione di flussi di lavoro multi-agente governati. La release Spring 2026 di Amperity ha introdotto un sistema decisionale in tempo reale e un MCP Server che consente alle applicazioni di IA di attingere a un singolo contesto cliente governato, supportando ulteriormente questo movimento verso l'orchestrazione live. [2] Amperity, "Amperity Spring 2026, Closing the Customer Decision Gap", Amperity, amperity.com Il mercato australiano delle piattaforme di dati dei clienti sta beneficiando di questo cambiamento perché le applicazioni di IA sono efficaci solo quanto la struttura di identità e consenso che le alimenta. Al contempo, la riforma della privacy sta ponendo maggiore attenzione a come le decisioni automatizzate utilizzano le informazioni dei clienti, il che significa che le piattaforme più efficaci sono quelle che combinano velocità di orchestrazione e una governance chiara.
Adozione di CDP componibile con stack di data warehouse cloud
Le aziende australiane utilizzano sempre più spesso i data warehouse cloud come livello centrale per i dati dei clienti, creando così spazio per modelli CDP componibili che aggiungono funzionalità di identità, segmentazione e ETL inverso senza duplicare lo storage. Il mercato australiano delle piattaforme di dati dei clienti sta rispondendo a questa tendenza spostando parte della domanda dalle suite complete verso design modulari che si integrano con le infrastrutture esistenti di Snowflake, Databricks, BigQuery o AWS. La piattaforma Ada della National Australia Bank, basata sugli strumenti Databricks Genie e connessa a 180 fonti di dati, dimostra come gli ambienti di data warehouse maturi stiano riducendo il divario tra l'infrastruttura dati principale e i casi d'uso di attivazione. Tealium ha lanciato CloudStream nel giugno 2025, una soluzione per la creazione di segmenti senza copia che collega la raccolta dati in tempo reale, l'attivazione nativa del data warehouse e la creazione di audience consensuali in un'architettura unificata, affrontando direttamente le problematiche relative al trasferimento dei dati e ai costi di scalabilità. Questo rende il mercato australiano delle piattaforme di dati dei clienti più favorevole ai fornitori in grado di lavorare con le infrastrutture cloud esistenti, anziché costringere le organizzazioni a costosi modelli di duplicazione dei dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata complessità di integrazione tra le piattaforme MarTech e CRM preesistenti. | -4.2% | Il problema è di portata nazionale, più acuto nei settori BFSI (servizi bancari, finanziari e assicurativi) con un'elevata presenza di sistemi obsoleti e nelle grandi imprese di vendita al dettaglio in tutti i principali mercati australiani. | Medio termine (2-4 anni) |
| Residenza dei dati e oneri di conformità nella gestione del consenso | -3.1% | A livello nazionale, con un ampliamento per gli operatori multinazionali che gestiscono flussi di dati transfrontalieri ai sensi degli obblighi previsti dalle APP. | A breve termine (≤ 2 anni) |
| Carenza di talenti nell'implementazione di CDP e nei flussi di lavoro ETL inversi | -2.3% | A livello nazionale, il problema è più acuto nei mercati non metropolitani e nelle aziende di medie dimensioni con accesso limitato all'assunzione di specialisti. | A lungo termine (≥ 4 anni) |
| Pressione sul costo totale di proprietà per gli acquirenti del segmento di mercato medio | -1.8% | A livello nazionale, con un impatto sproporzionato sulle organizzazioni al di fuori dei principali corridoi tecnologici metropolitani. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata complessità di integrazione tra le piattaforme MarTech e CRM preesistenti.
La difficoltà di integrazione rimane il principale ostacolo all'implementazione nel mercato australiano delle piattaforme di dati dei clienti (CDP), poiché la piattaforma deve connettere sistemi di e-commerce, CRM, programmi fedeltà, punti vendita e analisi che spesso operano con schemi e cicli di aggiornamento differenti. Questo problema indebolisce la promessa fondamentale di un profilo cliente unificato, quando i connettori non risolvono le incongruenze tra le strutture dati web, app e CRM alla velocità che gli acquirenti si aspettano. AMI ha documentato che costi esorbitanti, problemi con le API e la concorrenza tra i fornitori hanno già colpito un'ampia gamma di aziende australiane, a dimostrazione che la pressione all'implementazione non è limitata a un singolo fornitore o a un singolo settore. Il lavoro di David Jones per dismettere le piattaforme legacy e passare a un livello di integrazione più consolidato dimostra che l'unificazione dei dati può richiedere molto più tempo quando un'azienda ha accumulato numerosi sistemi sovrapposti. Di conseguenza, le organizzazioni nel mercato australiano delle CDP stanno ponendo maggiore enfasi sull'adeguatezza dell'architettura, sul supporto all'integrazione dei sistemi e sulla sequenza di implementazione prima di impegnarsi in piani di rollout più ampi.
Residenza dei dati e oneri di conformità nella gestione del consenso
La combinazione tra la riforma della privacy e le aspettative nazionali in materia di gestione dei dati crea un onere di conformità più gravoso nel mercato australiano delle piattaforme di dati dei clienti rispetto a molti altri mercati sviluppati. L'emendamento del 2024 ha rafforzato le tutele relative alla divulgazione all'estero di informazioni personali, aumentando la pressione sugli operatori multinazionali che si affidano a infrastrutture globali. I fornitori che non dispongono di opzioni di implementazione nella regione australiana si trovano in una posizione più debole nei settori bancario, finanziario e assicurativo (BFSI) e sanitario, poiché i team di approvvigionamento in questi settori devono bilanciare l'analisi su scala cloud con le aspettative di controllo locali. La pressione della conformità incide anche sugli aspetti economici, poiché impostazioni di consenso più restrittive possono ridurre il numero di record attivi che giustificano i modelli di prezzo basati sull'utilizzo, motivo per cui gli acquirenti stanno esaminando più attentamente le strutture commerciali. È probabile che questo onere continui a influenzare la selezione dei fornitori nel mercato australiano delle piattaforme di dati dei clienti, poiché le organizzazioni cercano di allineare la progettazione di identità, consenso, attivazione e residenza in un unico modello operativo.
Analisi del segmento
Offrendo: Dominio della piattaforma ancorato al consolidamento del MarTech aziendale
Nel 2025, il segmento delle piattaforme deteneva il 78.50% della quota di mercato australiana delle piattaforme di dati dei clienti, a testimonianza della forte preferenza per suite integrate che combinano risoluzione dell'identità, segmentazione e orchestrazione del percorso del cliente in un unico rapporto commerciale. Gli acquirenti aziendali nei settori bancario, finanziario, assicurativo, della vendita al dettaglio e dei media hanno spesso privilegiato le piattaforme gestite dai fornitori, poiché la gestione di uno stack modulare richiede competenze interne di ingegneria dei dati e di reverse ETL superiori a quelle attualmente possedute da molti team. Nel mercato australiano delle piattaforme di dati dei clienti, questa preferenza ha anche favorito rapporti di piattaforma più duraturi, in quanto un'unica suite può coprire attivazione, analisi e governance senza che l'acquirente debba integrare strumenti separati. Questa dinamica ha permesso ai fornitori globali di mantenere il controllo dei budget aziendali più consistenti, anche se gli acquirenti sono diventati più selettivi in termini di integrazione e prezzi.
AMP ha completato una trasformazione triennale della piattaforma di marketing nel 2025 e ha scelto Adobe CDP, che ha unificato i dati dei clienti online e offline in soli 4 mesi, prima di integrare Customer Journey Analytics e Journey Optimizer. Si prevede che i servizi cresceranno a un CAGR del 32.62% fino al 2031, il che significa che il lavoro basato sui servizi sta crescendo più velocemente rispetto alla piattaforma stessa. Il mercato australiano delle piattaforme di dati dei clienti (CDP) per i servizi sta beneficiando del lavoro di implementazione, del supporto gestito e della consulenza strategica, poiché sempre più organizzazioni passano da implementazioni preconfezionate ad ambienti ibridi o componibili. Questa domanda di servizi si sta rafforzando perché la migrazione da stack legacy a design nativi del data warehouse spesso richiede un lavoro di integrazione che nessun singolo fornitore di software è in grado di gestire completamente in autonomia. Il risultato è un ecosistema di servizi più ampio attorno al mercato australiano delle piattaforme di dati dei clienti, con integratori e partner di consulenza che diventano importanti partecipanti al fatturato insieme agli stessi fornitori di software.
In base alla modalità di implementazione: le implementazioni ibride bilanciano i requisiti di residenza con l'agilità del cloud.
Nel 2025, il cloud rappresentava il 66.41% del mercato australiano delle piattaforme di dati dei clienti (CDP), a testimonianza dell'infrastruttura già consolidata su AWS, Azure e Google Cloud presso le grandi aziende australiane. Questi investimenti pregressi nel cloud hanno semplificato l'implementazione di livelli di attivazione e analisi in ambienti già utilizzati per carichi di lavoro dati più ampi. Allo stesso tempo, il mercato australiano delle CDP non si è ancora completamente orientato verso un modello cloud puro, poiché le normative nazionali in materia di gestione dei dati continuano a influenzare le modalità di archiviazione e gestione dei dati relativi all'identità e al consenso. Per questo motivo, la leadership del cloud è rimasta solida, mentre la crescita più rapida si sta spostando verso un modello di implementazione più equilibrato.
Si prevede che il mercato ibrido crescerà a un CAGR del 33.54% fino al 2031 e le dimensioni del mercato australiano delle piattaforme di dati dei clienti per le implementazioni ibride sono in aumento perché gli acquirenti desiderano la velocità del cloud senza rinunciare a un controllo più rigoroso sui dati sensibili dei clienti. Le architetture ibride consentono alle organizzazioni di mantenere i dati di identità e di consenso in istanze regionali australiane o in ambienti controllati, collegando al contempo tali dati alle funzionalità di attivazione e analisi basate sul cloud. Meiro posiziona la sua CDP attorno all'implementazione locale nel cloud o on-premise in Australia con integrazione in uscita verso sistemi CRM e pubblicitari, il che dimostra la domanda di architetture costruite attorno alla conformità. [3] Meiro, "CDP for Australia", Meiro, meiro.io L'on-premise rimane rilevante per un gruppo più ristretto di acquirenti governativi e finanziari regolamentati che desiderano il massimo grado di isolamento. Ciononostante, il mercato australiano delle piattaforme di dati dei clienti si sta muovendo verso modelli in cui l'ibrido rappresenta il compromesso pratico tra sovranità, interoperabilità e necessità di un'attivazione più rapida.
Per dimensione dell'organizzazione: le grandi imprese detengono la quota maggiore, mentre le PMI trainano la crescita accelerata dei volumi.
Nel 2025, le grandi imprese detenevano una quota di mercato del 71.84%, a dimostrazione del fatto che i programmi CDP (Customer Data Platform) di livello enterprise hanno storicamente richiesto team di ingegneri dedicati, piani di implementazione pluriennali e budget di licenza più consistenti. Nel mercato australiano delle piattaforme di dati dei clienti, i maggiori gruppi bancari, le compagnie assicurative e le catene di vendita al dettaglio nazionali rappresentano ancora l'esempio più lampante di questa tendenza, poiché gestiscono grandi quantità di dati dei clienti e sono soggetti a obblighi normativi più complessi. L'adozione da parte delle grandi imprese è stata inoltre favorita dal fatto che l'engagement dei clienti basato sull'intelligenza artificiale dipende da una solida infrastruttura di dati, e le grandi organizzazioni sono state in una posizione migliore per finanziare questa transizione. Ciò ha mantenuto le grandi imprese al centro della spesa attuale, anche se le organizzazioni più piccole stanno diventando più attive.
Si prevede che le PMI cresceranno a un tasso annuo composto (CAGR) del 32.16% fino al 2031, il che le rende la fascia dimensionale in più rapida crescita nel mercato australiano delle piattaforme di dati dei clienti (CDP). Le organizzazioni più piccole stanno entrando nel mercato attraverso strumenti componibili, funzionalità CDP integrate nei software di e-commerce e livelli di attivazione senza codice che riducono la dipendenza da team di ingegneri specializzati. Wondaris si è posizionata sul mercato puntando sull'attivazione componibile dei dati dei clienti guidata dai marketer, e OFX l'ha già citata come strumento di marketing incentrato sulla privacy, a dimostrazione di come il percorso delle PMI differisca dal classico processo di acquisto delle grandi imprese. Questo segmento del mercato australiano delle piattaforme di dati dei clienti è in espansione perché molte aziende sono diventate attive digitalmente senza aver raggiunto la piena maturità dei dati, e ora necessitano di un modo più strutturato per utilizzare le informazioni di prima parte. Con il miglioramento dei modelli di prezzo, dei pacchetti e degli strumenti self-service, la partecipazione delle PMI dovrebbe contribuire alla crescita dei volumi, anche se i contratti con le grandi imprese continuano a dominare i ricavi.
Per applicazione: l'analisi dei dati dei clienti emerge come principale fattore di creazione di valore, oltre alla semplice raccolta dati.
La raccolta dei dati dei clienti e l'unificazione dei profili hanno rappresentato il segmento applicativo più ampio nel 2025, con una quota del 26.50%, a conferma del consueto ordine di adozione in cui le aziende si concentrano inizialmente sulla risoluzione dell'identità e sul consolidamento dei dati. Questo punto di partenza rimane fondamentale, poiché la maggior parte delle organizzazioni non può attivare casi d'uso avanzati finché non si fida del livello di profilazione sottostante. Nel mercato australiano delle piattaforme di dati dei clienti, la raccolta e l'unificazione hanno quindi costituito la base operativa per la segmentazione, l'orchestrazione, l'analisi e la gestione del consenso. La priorità iniziale non era solo raccogliere più dati, ma rendere i record frammentati utilizzabili da team e canali diversi.
Si prevede che l'analisi e l'intelligence sui clienti cresceranno a un tasso annuo composto (CAGR) del 32.68% fino al 2031, a dimostrazione del fatto che il valore si sta spostando dalla semplice raccolta di dati al supporto decisionale e all'ottimizzazione. Il mercato australiano delle piattaforme di dati dei clienti (CDP) per l'analisi e l'intelligence sui clienti è in crescita, poiché le organizzazioni cercano di ottenere un maggiore ritorno dagli archivi clienti già consolidati. La segmentazione del pubblico e la personalizzazione stanno crescendo di pari passo con l'analisi, in quanto modelli di cliente più accurati migliorano la precisione del targeting e l'efficienza delle campagne. Anche la gestione del consenso e delle preferenze sta diventando sempre più importante, poiché la riforma della privacy spinge le aziende a collegare direttamente lo stato di autorizzazione alla logica di attivazione, anziché gestirlo in un flusso di lavoro separato. Ciò significa che il mercato australiano delle piattaforme di dati dei clienti si sta evolvendo da un insieme di strumenti di unificazione a un livello operativo più ampio per la gestione governativa dell'intelligence sui clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore bancario e finanziario (BFSI) sostiene la domanda, mentre il settore sanitario accelera sui mandati di interoperabilità.
Nel 2025, il settore bancario e finanziario (BFSI) deteneva una quota del 27.35% del mercato australiano delle piattaforme di dati dei clienti, a testimonianza degli elevati volumi di dati gestiti, delle crescenti esigenze di governance e della forte pressione per la personalizzazione di prodotti e servizi. Gli istituti finanziari hanno un chiaro incentivo a unificare i dati, poiché i modelli di onboarding, assistenza, fidelizzazione e "next-best-action" dipendono tutti da dati dei clienti aggiornati e affidabili. Nel mercato australiano delle piattaforme di dati dei clienti, il settore BFSI si conferma quindi uno dei principali motori di domanda per le implementazioni su scala aziendale. Questo è anche il settore in cui la qualità dell'identità, la tracciabilità e il controllo dell'attivazione rivestono un valore commerciale e normativo particolarmente elevato.
Commonwealth Bank ha reso disponibile il 90% dei suoi dati relativi a clienti, conti e transazioni, precedentemente bloccati, in pipeline pronte per l'intelligenza artificiale attraverso una modernizzazione del core basata su SAP, dimostrando come il cambiamento dell'infrastruttura dati possa aprire le porte a un utilizzo più ampio della piattaforma clienti. Si prevede che il settore sanitario e delle scienze della vita crescerà a un CAGR del 33.36% fino al 2031, diventando così il segmento di utenti finali in più rapida crescita nel mercato australiano delle piattaforme dati clienti. Telstra Health sta guidando la revisione dell'architettura dati di My Health Record attraverso un programma di interoperabilità basato su FHIR, che sta rafforzando le condizioni per la circolazione controllata dei dati dei pazienti tra i diversi contesti assistenziali. I settori della vendita al dettaglio e dell'e-commerce, dell'IT e delle telecomunicazioni, dei media e dell'intrattenimento rimangono acquirenti attivi perché necessitano di una forte segmentazione e personalizzazione su larga scala. Anche il governo e la pubblica amministrazione stanno emergendo come utenti, poiché le agenzie cercano una gestione più unificata dei dati dei cittadini nell'ambito delle normative del settore pubblico.
Analisi geografica
Il mercato australiano delle piattaforme di dati dei clienti (CDP) è strutturalmente nazionale, ma la domanda rimane concentrata a Sydney, Melbourne e Brisbane, poiché queste aree metropolitane ospitano la quota maggiore di istituzioni finanziarie, rivenditori, gruppi mediatici e aziende tecnologiche. Sydney e Melbourne continuano a essere i punti di riferimento per la maggior parte delle implementazioni aziendali su larga scala, in quanto ospitano anche le sedi locali di fornitori di piattaforme globali, società di consulenza e integratori di sistemi che guidano i programmi di implementazione. La costa orientale è diventata particolarmente importante per la collaborazione sui dati di prima parte, poiché i principali ecosistemi editoriali e le reti di media al dettaglio sono più maturi in quest'area. Adobe ha annunciato la disponibilità di Real-Time CDP Collaboration in Australia e Nuova Zelanda nel maggio 2025, con News Corp Australia, carsales, Nine, SBS e TVNZ come partner editoriali locali, a dimostrazione di come l'infrastruttura per la collaborazione con il pubblico stia prendendo forma lungo il corridoio orientale. [4] Adobe, “Adobe annuncia la disponibilità della collaborazione CDP in tempo reale in Australia e Nuova Zelanda”, Adobe Newsroom, news.adobe.com Il quadro normativo Consumer Data Right aggiunge un ulteriore livello nazionale perché supporta la condivisione esterna dei dati con il consenso, il che aumenta la necessità di piattaforme in grado di rendere operativi i flussi di dati di identità e autorizzati.
Il Queensland e l'Australia Occidentale rappresentano il livello successivo di opportunità, ma i loro modelli di crescita sono diversi. Il Queensland sta passando da attività di proof-of-concept a impegni di piattaforma a ciclo più lungo, e la partnership quinquennale di RACQ con Adobe e Deloitte Digital dimostra che le grandi organizzazioni di soci si stanno ora impegnando in programmi più ampi di customer experience e orchestrazione. L'Australia Occidentale non è un settore verticale CDP fondamentale allo stesso modo, ma crea comunque domanda laddove i dati di identità di dipendenti, appaltatori o operativi necessitano di una maggiore unificazione. Il comportamento mobile sta supportando la crescita in tutti gli stati, poiché in Australia si contavano 22.34 milioni di possessori di smartphone di età pari o superiore a 14 anni e il traffico mobile rappresentava quasi il 62% del traffico internet totale nel gennaio 2026. Questi flussi di eventi contribuiscono a rendere l'attivazione in tempo reale commercialmente redditizia anche al di fuori dei principali agglomerati metropolitani.
L'Australia Meridionale e il Territorio del Nord rimangono mercati a bassa densità, dove la domanda da parte del governo, del settore sanitario e delle medie imprese ha un peso maggiore rispetto ai budget aziendali nazionali. I mandati di interoperabilità sanitaria stanno aiutando queste regioni a partecipare, poiché la condivisione dei dati basata su FHIR consente alle organizzazioni sanitarie regionali di connettersi a un'infrastruttura di dati dei pazienti più ampia senza dover costruire autonomamente un'intera infrastruttura aziendale. La Reserve Bank of Australia ha osservato nella sua Financial Stability Review dell'aprile 2025 che la digitalizzazione nel settore finanziario ha subito un'accelerazione in ambito fintech, nell'utilizzo dell'intelligenza artificiale e nella modernizzazione dei sistemi legacy, il che supporta la continua domanda di gestione dei dati anche al di fuori della costa orientale. Poiché le norme sulla privacy e sulla gestione dei dati sono applicate a livello nazionale, le variazioni regionali nel mercato australiano delle piattaforme di dati dei clienti derivano più dalle dimensioni aziendali e dalla maturità tecnologica che dalle diverse normative a livello statale.
Panorama competitivo
Il mercato australiano delle piattaforme di dati dei clienti (CDP) presenta una fascia di operatori di alto livello moderatamente concentrata, guidata da Adobe, Salesforce, Oracle, SAP e Tealium, che insieme controllano un'ampia quota della spesa delle grandi imprese attraverso relazioni più ampie nel campo del marketing cloud e delle piattaforme dati. Questi fornitori competono in base a suite integrate, partnership di implementazione e alla capacità di supportare sia l'attivazione che la governance all'interno della stessa infrastruttura commerciale. L'attuale modello strategico nel mercato australiano delle CDP è chiaro: i principali fornitori integrano l'orchestrazione AI nel runtime principale, rispondendo al contempo alla domanda di opzioni più componibili e native del data warehouse. Tealium ha lanciato CloudStream nel giugno 2025 come modello di orchestrazione zero-copy e si è espansa nella regione AWS di Singapore nel marzo 2026 per supportare le esigenze regionali di governance dei dati e prestazioni. Anche Adobe sta spingendo verso la fase successiva dell'orchestrazione con CX Enterprise Co-worker e Real-Time CDP Collaboration, rafforzando la sua posizione sia nell'esecuzione dei flussi di lavoro agentici che nella collaborazione sui dati lato publisher.
La concorrenza al di sotto di questo livello superiore è più frammentata, con attori specializzati come mParticle, RudderStack e Bloomreach che si contendono il mercato sulla flessibilità tecnica, lo streaming di eventi o l'architettura modulare. Anche Lexer Pty Ltd esercita una pressione locale nei settori della vendita al dettaglio e dell'ospitalità attraverso integrazioni che si adattano meglio agli ambienti australiani di fidelizzazione e coinvolgimento dei clienti rispetto ad alcuni prodotti globali. Il mercato australiano delle piattaforme di dati dei clienti non è quindi concentrato allo stesso modo per tutte le tipologie di clienti, poiché le grandi aziende spesso acquistano da fornitori di suite globali, mentre i casi d'uso più specifici rimangono accessibili a fornitori più piccoli. La release di Amperity della primavera 2026 ha introdotto i Contextual Identity Graphs e un livello decisionale in tempo reale, che l'azienda propone come una soluzione più efficace per la riconciliazione delle identità e l'accesso alle applicazioni di intelligenza artificiale. Anche la collaborazione tra Oracle e Colonial First State, conclusasi a marzo 2026, dimostra come i fornitori con ampi portfolio di applicazioni cloud stiano utilizzando progetti di trasformazione operativa per rafforzare il proprio ruolo negli ambienti di dati dei clienti.
Due aree rimangono più aperte rispetto alla fascia alta del mercato. Gli acquirenti del segmento medio, che dispongono di dati di prima parte significativi ma hanno risorse di ingegneria limitate, sono ancora poco serviti dai modelli di prezzo e implementazione delle grandi aziende, il che lascia più spazio a offerte no-code o componibili. Wondaris rappresenta questa direzione con un approccio componibile guidato dal marketing, già citato da OFX per l'utilizzo nel marketing incentrato sulla privacy. Una seconda opportunità si presenta nell'orchestrazione del consenso, dove i fornitori che collegano lo stato di autorizzazione direttamente alla logica del profilo e ai controlli di attivazione dovrebbero godere di un vantaggio man mano che le aspettative in materia di conformità si intensificano. Ciò lascia il mercato australiano delle piattaforme di dati dei clienti con un solido segmento di vertice, ma ancora sufficiente spazio per fornitori specializzati che risolvono i problemi di packaging, consenso e integrazione in modo più diretto rispetto ai fornitori di suite generiche.
Leader del settore delle piattaforme di dati dei clienti in Australia
Acquia, Inc.
Adobe Inc.
Amperity, Inc.
BlueConic, Inc.
Oracle Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Infosys Finacle ha completato la messa in produzione della sua Digital Banking Suite per Bank of Sydney sul cloud AWS, in modalità Software-as-a-Service. La modernizzazione consente alla banca di scalare i servizi digitali incentrati sul cliente e di costruire l'infrastruttura dati necessaria per l'analisi dei clienti, la personalizzazione e le esperienze bancarie basate sull'intelligenza artificiale, il tutto su un'architettura cloud-native.
- Giugno 2026: RACQ, il Royal Automobile Club del Queensland con oltre 1.7 milioni di soci, ha siglato una partnership Lighthouse quinquennale con Adobe e Deloitte Digital, ottenendo così l'accesso anticipato alle funzionalità di intelligenza artificiale agentiva e generativa di Adobe Experience Platform Agent Orchestrator, Real-Time CDP Collaboration, Experience Manager e Workfront. Deloitte Digital si occuperà dell'implementazione end-to-end, segnando la prima partnership Lighthouse di Adobe nella regione Asia-Pacifico e in Giappone.
- Maggio 2026: Amperity ha annunciato la sua release di primavera 2026 ad Amplify 2026, introducendo un sistema decisionale in tempo reale basato sull'intelligenza artificiale per i clienti e un server Model Context Protocol (MCP) che consente a qualsiasi applicazione di intelligenza artificiale, tra cui Microsoft Copilot, Braze AI e Salesforce Agentforce, di accedere a un contesto cliente unificato e gestito tramite un unico gateway, senza pipeline personalizzate o duplicazione dei dati tra i sistemi.
- Marzo 2026: Tealium ha lanciato la sua piattaforma di dati dei clienti sulla regione AWS di Singapore, espandendo l'infrastruttura APAC per rispondere alle crescenti esigenze di governance dei dati, privacy e prestazioni dei clienti aziendali australiani e dell'area Asia-Pacifico, in un contesto in cui l'adozione dell'IA intensifica la domanda di orchestrazione dei dati in tempo reale e predisposta per l'IA.
Ambito del rapporto sul mercato australiano delle piattaforme di dati dei clienti
Il mercato australiano delle Customer Data Platform (CDP) comprende piattaforme software e servizi associati che raccolgono, unificano, gestiscono e attivano i dati dei clienti provenienti da molteplici fonti online e offline per creare profili cliente unificati e persistenti. Queste piattaforme consentono alle organizzazioni di offrire esperienze cliente personalizzate, conformi alla normativa sulla privacy e omnicanale attraverso funzionalità quali la risoluzione dell'identità, la segmentazione del pubblico, l'attivazione dei dati in tempo reale, l'orchestrazione del percorso del cliente, l'analisi e la gestione del consenso.
Il rapporto sul mercato australiano delle piattaforme di dati dei clienti (CDP) è segmentato per offerta (piattaforma e servizi), modalità di implementazione (cloud, on-premise e ibrida), dimensione dell'organizzazione (grandi imprese e PMI), applicazione (raccolta dati dei clienti e unificazione dei profili, segmentazione e personalizzazione del pubblico, orchestrazione di campagne di marketing e customer journey, analisi e insight sui clienti, gestione del consenso e delle preferenze e altre applicazioni), settore di utilizzo finale (vendita al dettaglio ed e-commerce, servizi finanziari e assicurativi, sanità e scienze della vita, IT e telecomunicazioni, media e intrattenimento, produzione industriale, governo e pubblica amministrazione e altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Piattaforma |
| Servizi |
| Cloud |
| On-Locale |
| IBRIDO |
| Grandi imprese |
| PMI |
| Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico |
| Orchestrazione di campagne di marketing e del percorso del cliente |
| Analisi e approfondimenti sui clienti |
| Gestione del consenso e delle preferenze |
| Altre applicazioni |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Sanità e scienze della vita |
| IT e telecomunicazioni |
| Media and Entertainment |
| Industria manifatturiera |
| Governo e Pubblica Amministrazione |
| Altri settori degli utenti finali |
| Offrendo | Piattaforma |
| Servizi | |
| Per modalità di distribuzione | Cloud |
| On-Locale | |
| IBRIDO | |
| Per dimensione dell'organizzazione | Grandi imprese |
| PMI | |
| Per Applicazione | Raccolta dei dati dei clienti e unificazione dei profili |
| Segmentazione e personalizzazione del pubblico | |
| Orchestrazione di campagne di marketing e del percorso del cliente | |
| Analisi e approfondimenti sui clienti | |
| Gestione del consenso e delle preferenze | |
| Altre applicazioni | |
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce |
| BFSI | |
| Sanità e scienze della vita | |
| IT e telecomunicazioni | |
| Media and Entertainment | |
| Industria manifatturiera | |
| Governo e Pubblica Amministrazione | |
| Altri settori degli utenti finali |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e previsto del mercato australiano delle piattaforme di dati dei clienti?
Il mercato australiano delle piattaforme di dati dei clienti (CDP) aveva un valore di 0.15 miliardi di dollari nel 2025, è salito a 0.20 miliardi di dollari nel 2026 e si prevede che raggiungerà i 0.76 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 31.19%.
Quale tipologia di offerta genera maggiori ricavi in Australia?
La piattaforma è leader in termini di fatturato, con una quota del 78.50% nel 2025, perché le aziende continuano a preferire suite integrate per la gestione dell'identità, la segmentazione e l'orchestrazione.
Quale modello di distribuzione sta crescendo più rapidamente?
La soluzione ibrida è il modello di implementazione in più rapida crescita, con un CAGR del 33.54% fino al 2031, poiché gli acquirenti cercano un equilibrio tra l'agilità del cloud e le aspettative di gestione dei dati a livello nazionale.
Perché le riforme in materia di privacy sono così importanti per le piattaforme di dati dei clienti in Australia?
L'emendamento sulla privacy del 2024 ha innalzato le aspettative in merito al consenso, alla trasparenza delle decisioni automatizzate e alla responsabilità, rendendo la gestione governata dell'identità e delle autorizzazioni un elemento più centrale nella selezione dei fornitori.
Quale campo applicativo si sta espandendo più rapidamente?
L'analisi e l'elaborazione di insight sui clienti rappresentano l'applicazione in più rapida crescita, con un CAGR del 32.68% fino al 2031, in quanto le organizzazioni si stanno spostando dalla semplice unificazione dei dati verso il supporto decisionale e l'ottimizzazione.
Quale segmento di utenti finali offre le migliori prospettive di crescita?
Il settore sanitario e quello delle scienze della vita mostrano la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 33.36% fino al 2031, grazie ai programmi di interoperabilità e a requisiti più stringenti per lo scambio regolamentato dei dati dei pazienti.


