

Dimensioni e quota del mercato australiano della protezione delle colture
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.68 miliardo di dollari |
| Dimensione del mercato (2031) | 2.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.14% CAGR |
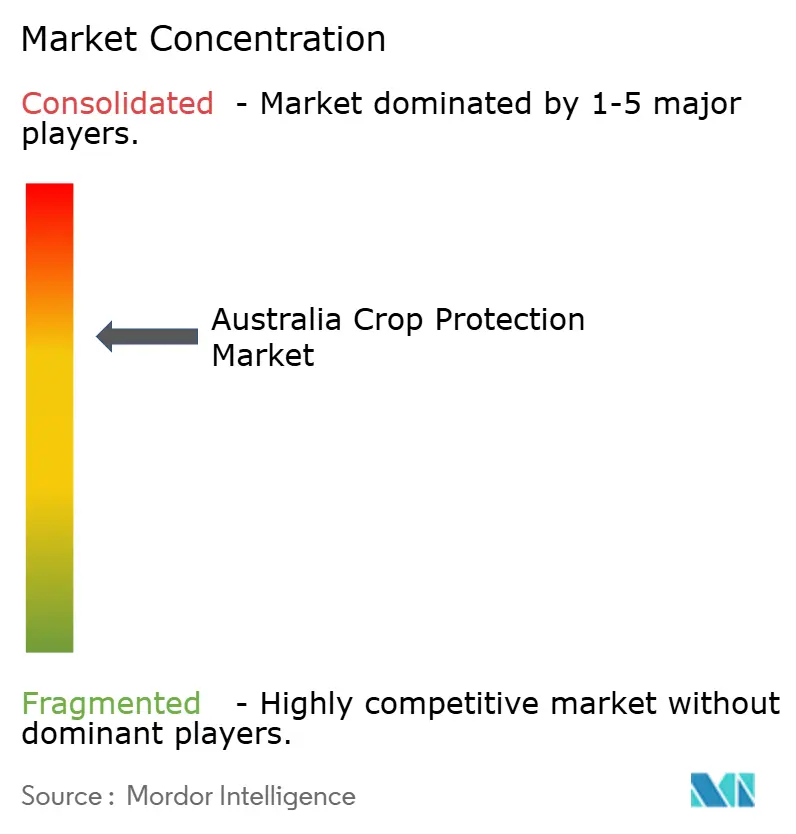
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato australiano della protezione delle colture di Mordor Intelligence
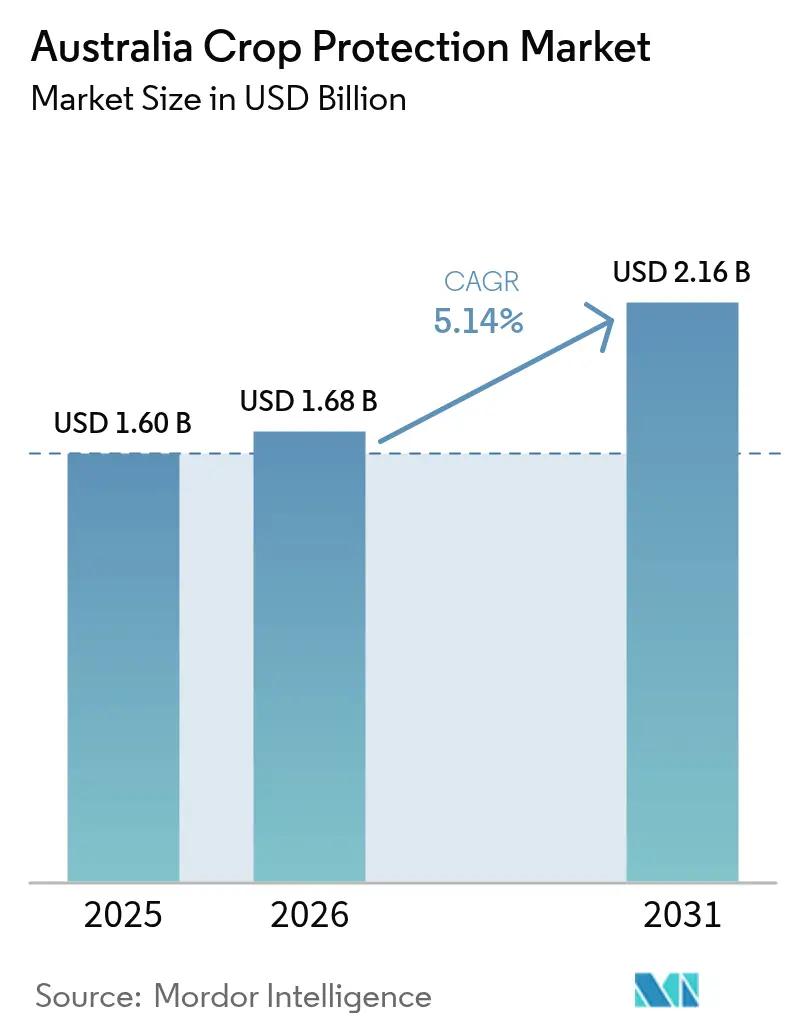
Si prevede che il mercato australiano dei prodotti fitosanitari crescerà da 1.60 miliardi di dollari nel 2025 a 1.68 miliardi di dollari nel 2026 e raggiungerà i 2.16 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.14% nel periodo 2026-2031. Questa traiettoria sottolinea la capacità del mercato di resistere alle turbolenze normative, alla volatilità climatica e alle interruzioni della catena di approvvigionamento, preservando al contempo il ruolo dell'Australia come importante esportatore agricolo. La forza della domanda è ancorata al fatto che il 70% della produzione agricola è destinata ad acquirenti esteri, creando una pressione costante per tenere sotto controllo erbe infestanti, malattie e insetti [1] Fonte: Australia Trade and Investment Commission, “Australia Agribusiness Overview,” trade.gov . Si prevede che le riforme normative attualmente in corso presso l'Australian Pesticides and Veterinary Medicines Authority (APVMA) aumenteranno i colli di bottiglia nell'approvazione a breve termine, ma in definitiva garantiranno una maggiore fiducia a lungo termine. La crescente frequenza della siccità negli stati meridionali e le piogge eccessive sulla costa orientale stanno riducendo le finestre temporali ottimali per gli irroramenti, il che a sua volta incentiva l'adozione di strumenti di applicazione di precisione e formulazioni a basso volume. L'attività competitiva si sta intensificando con l'espansione dei portafogli e delle piattaforme di agronomia digitale da parte delle multinazionali, mentre la resistenza agli erbicidi, l'irrorazione tramite droni e gli incentivi per l'agricoltura a basso impatto ambientale plasmeranno lo sviluppo dei prodotti fino al 2030.
Punti chiave del rapporto
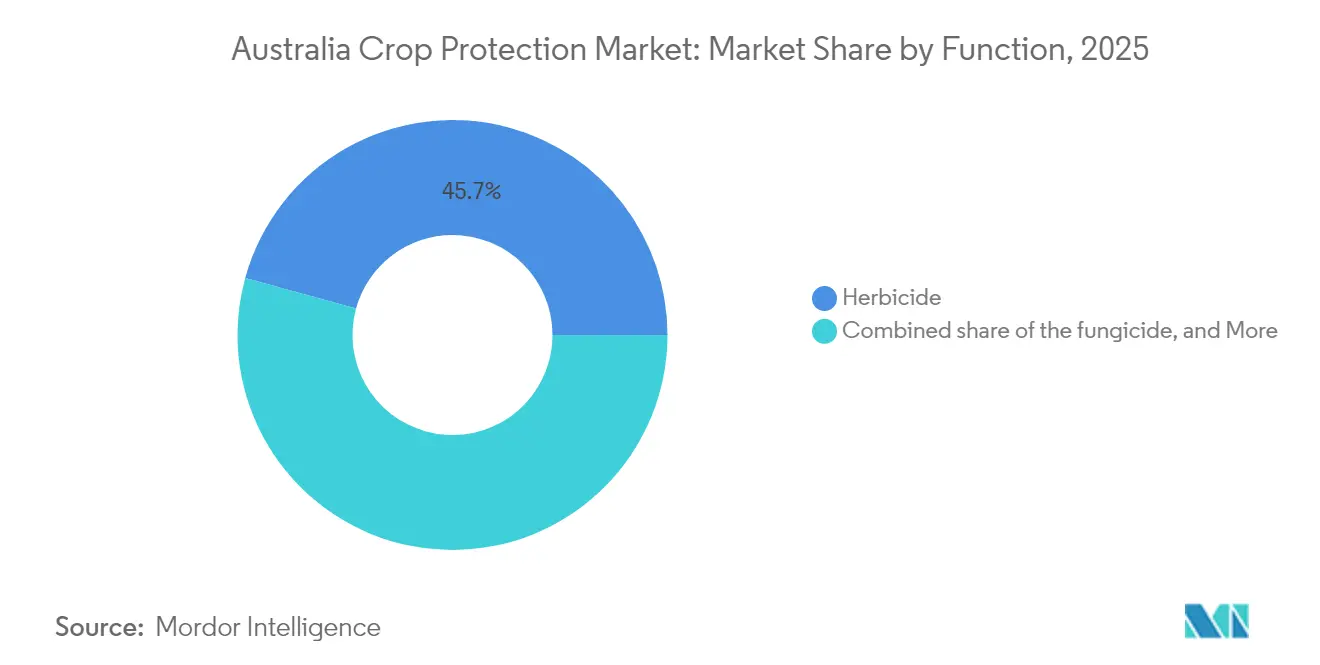
- In base alla funzione, nel 45.72 gli erbicidi hanno dominato il mercato australiano dei prodotti per la protezione delle colture, con una quota del 2025%, mentre i fungicidi stanno crescendo a un CAGR del 12.32% fino al 2031.
- In base alla modalità di applicazione, la nebulizzazione fogliare ha generato il 40.02% dei ricavi nel 2025 e si prevede che il trattamento delle sementi aumenterà a un CAGR del 10.27% entro il 2031.
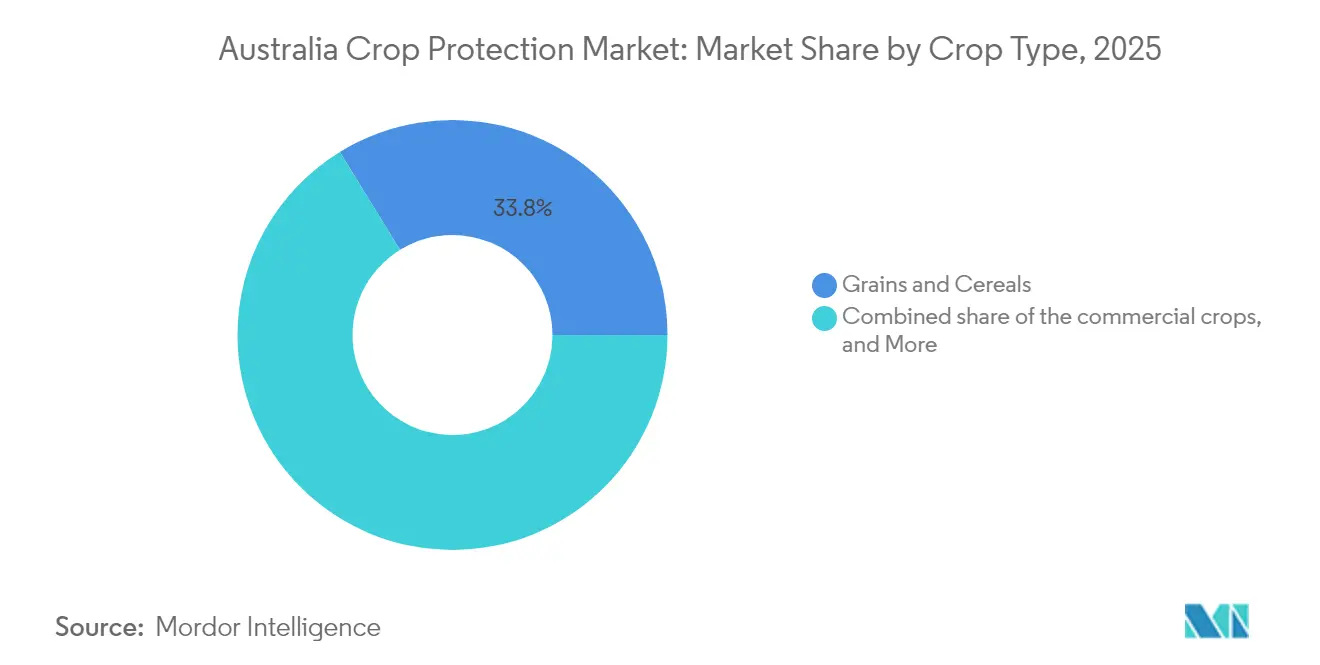
- Per tipo di coltura, nel 33.78 i cereali rappresentavano il 2025% del mercato australiano per la protezione delle colture, mentre frutta e verdura cresceranno a un CAGR dell'8.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato australiano della protezione delle colture
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente pressione della domanda alimentare su terreni arabili limitati | + 1.2% | Nazionale, concentrato nelle zone ad alta produttività | Medio termine (2-4 anni) |
| Rapida pipeline di tratti di colture tolleranti agli erbicidi | + 0.8% | Regioni della cintura del grano, Australia occidentale e Nuovo Galles del Sud | A breve termine (≤ 2 anni) |
| Riduzione dei costi di ricerca e sviluppo sui pesticidi tramite screening molecolare basato sull'intelligenza artificiale | + 0.6% | Adozione nazionale e precoce in Victoria e Australia Meridionale | A lungo termine (≥ 4 anni) |
| Aumento dei servizi di irrorazione a bassissimo volume basati su droni | + 0.9% | Operazioni su larga scala, Queensland e Australia Occidentale | Medio termine (2-4 anni) |
| Registrazioni accelerate dal governo per i farmaci a "rischio ridotto" | + 0.7% | Nazionale, allineato con i percorsi di revisione prioritaria dell'APVMA | A breve termine (≤ 2 anni) |
| Incentivi per crediti di carbonio per input agricoli rigenerativi | + 0.5% | Australia meridionale, bacino Murray-Darling | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente pressione della domanda alimentare su terreni arabili limitati
Il passaggio a un'orticoltura di maggior valore, evidenziato dal CAGR dell'8.5% per frutta e verdura, aumenta la tolleranza verso programmi di protezione delle colture costosi ma mirati. Nel complesso, la limitata disponibilità di terreni e i solidi bilanci manterranno elevati gli investimenti in soluzioni avanzate nel mercato australiano della protezione delle colture. Sono disponibili solo 369 milioni di ettari di terreno agricolo, eppure la produzione interna deve continuare ad aumentare per soddisfare i contratti di esportazione e la crescente domanda asiatica [2] Fonte: Australian Bureau of Statistics, “Agricultural Land Use,” abs.gov.au . Con l'espansione dei terreni limitata, i coltivatori danno priorità agli strumenti di intensificazione della resa che proteggono ogni ettaro dalle perdite causate da erbe infestanti e malattie. La capacità di flusso di cassa sta migliorando poiché si prevede che i profitti delle aziende agricole colturali saliranno a 262,000 USD per azienda nel 2024-25, consentendo l'acquisto di pacchetti di erbicidi premium e passaggi di fungicidi in stagione [3] Fonte: Department of Agriculture Fisheries and Forestry, “Farm Performance Forecast,” agriculture.gov.au . Le piattaforme di precisione a velocità variabile riducono già il volume di prodotti chimici fino al 30% mantenendo la stessa produttività, dimostrando che è l'efficienza, piuttosto che il volume di irrorazione, a determinare la produttività.
Rapida diffusione di tratti di colture tolleranti agli erbicidi
La commercializzazione di varietà di cotone, colza e cereali tolleranti a più caratteristiche sta fornendo agli agricoltori finestre di irrorazione più ampie e nuove combinazioni di modalità d'azione. L'anteprima del cotone Bollgard 3 XtendFlex del Commonwealth Scientific and Industrial Research Organisation (CSIRO) nel 2024 esemplifica questa tendenza, combinando la tolleranza a più erbicidi e alleviando così la pressione della resistenza nei sistemi di semina diretta australiani [4] Fonte: CSIRO, “Bollgard 3 XtendFlex Launch,” csiro.au . Gli agricoltori che si trovano ad affrontare la resistenza del loglio e dell'avena selvatica ora ottengono un'ulteriore stagione di efficacia dai principi attivi esistenti, proteggendo il loro ritorno sugli investimenti precedenti in prodotti chimici. Nella stagione 2022-23, la produzione di grano ha raggiunto 41.2 milioni di tonnellate metriche, per un valore di 13.5 miliardi di dollari USA. Pertanto, anche modesti aumenti di resa si traducono in una domanda significativa di prodotti chimici. Le aziende sementiere e i produttori di base stanno commercializzando congiuntamente pacchetti di caratteristiche e prodotti chimici, rafforzando il loro legame con i distributori. Con l'aumento del numero di varietà multi-stack che superano la revisione dell'APVMA, il mercato australiano dei prodotti fitosanitari si affiderà all'innovazione genetica per ritardare le costose crisi di resistenza.
Riduzione dei costi di ricerca e sviluppo sui pesticidi tramite screening molecolare basato sull'intelligenza artificiale
L'intelligenza artificiale riduce i cicli di scoperta da anni a mesi, riducendo le iterazioni in laboratorio e sul campo e aumentando la produttività della pipeline. I modelli di apprendimento automatico ora prevedono il successo dei composti bioattivi con una precisione fino al 96%, consentendo alle piccole aziende di analizzare rapidamente migliaia di microbi. La preferenza dell'APVMA per le registrazioni a rischio ridotto si sposa con la pressione dei consumatori per prodotti privi di residui, rafforzando reciprocamente economia e regolamentazione. Man mano che lo screening algoritmico guadagna fiducia, otterrà una quota maggiore nei programmi di fungicidi e insetticidi, rafforzando la diversificazione dei ricavi nel settore australiano della protezione delle colture.
Aumento dei servizi di irrorazione a bassissimo volume basati sui droni
Si prevede che il mercato dei droni si espanderà a livello globale entro il 2030 e l'Australia si colloca tra i paesi in più rapida adozione. Unità come il DJI Agras T30 possono coprire 8 ettari all'ora, operando quando le piattaforme a terra non possono accedere ai recinti umidi. I programmi di rimborso statale compensano i costi di capitale e accelerano l'adozione nei frutteti del Queensland e nei cereali dell'Australia Occidentale. Le tecniche a volume ultra-basso riducono il trasporto di acqua, consentono applicazioni notturne e riducono l'esposizione degli operatori. L'integrazione con i voli di esplorazione delle colture tramite intelligenza artificiale chiude il ciclo dal rilevamento al trattamento, aumentando l'efficacia complessiva del sistema e stimolando le vendite incrementali di prodotti per la protezione delle colture formulati dai droni.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle tariffe di registrazione APVMA | -0.8% | Nazionale, che interessa tutte le categorie di prodotti | A breve termine (≤ 2 anni) |
| In attesa di restrizioni su paraquat e glifosato | -1.1% | Impatto nazionale e concentrato sui sistemi di diffusione | Medio termine (2-4 anni) |
| Carenza cronica di agronomi rurali | -0.6% | Aree regionali, distretti agricoli remoti | A lungo termine (≥ 4 anni) |
| La volatilità del trasporto marittimo aumenta i costi delle importazioni | -0.9% | Nazionale, che colpisce i principi attivi importati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle tariffe di registrazione APVMA
Il modello di recupero dei costi dell'APVMA obbliga i richiedenti a finanziare in anticipo complesse valutazioni, che possono superare i 500,000 dollari per le nuove classi chimiche. Gli innovatori più piccoli faticano a capitalizzare sui programmi, ritardando o annullando prodotti di nicchia per colture minori. Il trasferimento del personale ad Armidale ha ridotto il numero di valutatori esperti, allungando le tempistiche e aggiungendo commissioni per la ripresentazione che possono aumentare le spese totali di un ulteriore 15%. Di fronte a un rimborso incerto, molti richiedenti danno priorità alle etichette di erbicidi per grandi superfici rispetto ai fungicidi speciali, riducendo le opzioni per i coltivatori. L'aumento delle tariffe, quindi, soffoca la diversità del portafoglio e potrebbe erodere lo 0.8% del CAGR previsto per il mercato australiano della protezione delle colture.
Restrizioni in sospeso su paraquat e glifosato
Nel luglio 2024, l'autorità di regolamentazione ha pubblicato bozze di decisioni che potrebbero ridurre i volumi di paraquat e rafforzare la gestione del glifosato, riflettendo le tendenze nei contenziosi all'estero. I coltivatori di grandi superfici dipendono da questi principi attivi convenienti per la lavorazione conservativa. La loro rimozione costringerebbe a passare a modalità d'azione più costose o meno efficaci. I distributori affrontano il rischio di inventario durante il periodo di transizione e i programmi di ricerca e sviluppo si ribilanciano verso prodotti chimici alternativi, con un conseguente aumento dei costi. L'incertezza del mercato congela le decisioni di acquisto e sopprime la crescita fino a quando non emergerà chiarezza, riducendo di circa l'1.1% il potenziale CAGR nel mercato australiano della protezione delle colture.
Analisi del segmento
Per funzione: il predominio degli erbicidi si scontra con lo slancio dei fungicidi
Nel 45.72, gli erbicidi rappresentavano il 2025% della quota di mercato australiana per la protezione delle colture, alimentata dai 36 milioni di tonnellate di grano coltivate a livello nazionale e dall'ampia superficie coltivata senza aratura. Questa posizione di leadership è rafforzata dalla dipendenza degli agricoltori dal controllo chimico delle infestanti, in quanto la lavorazione meccanica diminuisce per preservare l'umidità del suolo. L'arrivo delle opzioni pre-emergenza del Gruppo 14 estende il controllo del loietto resistente, mantenendo il margine di manovra per gli erbicidi. I fungicidi stanno registrando una rapida crescita, con un CAGR previsto del 12.32% fino al 2031, trainato dall'aumento delle precipitazioni nelle regioni orientali e dall'espansione delle coltivazioni orticole. Le epidemie di malattie nelle lenticchie e nei legumi hanno aumentato l'uso di fungicidi anche nelle regioni tipicamente aride, espandendone l'applicazione nel mercato australiano della protezione delle colture.
La domanda di insetticidi si sta stabilizzando con l'aumento delle tattiche di lotta integrata (IPM), sebbene le incursioni autunnali di lafigma negli stati settentrionali mantengano intatti i volumi di base. Nematocidi e molluschicidi rimangono di nicchia, ma essenziali per i sistemi di cotone e colture a foglia verde che combattono le infestazioni di galliogeni e lumache. I fornitori bilanciano quindi gli investimenti in erbicidi per grandi superfici con l'innovazione nel settore dei fungicidi ad alto margine, garantendo al settore australiano per la protezione delle colture la resilienza del portafoglio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di applicazione: la nebulizzazione fogliare anticipa mentre il trattamento dei semi accelera
L'applicazione fogliare ha generato il 40.02% del fatturato del 2025, a testimonianza delle flotte aeree e degli irroratori semoventi che hanno coperto milioni di ettari in finestre temporali ristrette. Il suo predominio è dovuto in gran parte ai programmi di erbicidi post-emergenza e fungicidi curativi che richiedono la copertura della chioma. Tuttavia, il trattamento delle sementi ha registrato un CAGR previsto del 10.27%, poiché gli agricoltori adottano rivestimenti insetticidi e fungicidi multimodali per ottenere una copertura a inizio stagione. Questa impennata dirotta una parte della domanda dai trattamenti in coltura, ma allo stesso tempo determina una maggiore spesa per ettaro, espandendo il mercato australiano della protezione delle colture.
L'assorbimento della chemigazione aumenta nell'orticoltura irrigua, combinando l'apporto di acqua e di input per ridurre la manodopera. La fumigazione del terreno si mantiene stabile nei settori delle fragole e dei pomodori, puntando a standard di residui per l'esportazione. Con l'emergere di formulazioni pronte per l'uso con i droni, le tecniche fogliari a basso volume potrebbero riprendere slancio, ma la praticità e l'efficienza del trattamento delle sementi ne garantiscono l'ascesa nelle colture a rotazione nel mercato australiano della protezione delle colture.
Per tipo di coltura: i cereali costituiscono il fulcro delle entrate, mentre l'orticoltura le supera
Cereali e granaglie hanno rappresentato il 33.78% del valore del 2025, rispecchiando il complesso di grano, orzo e colza orientato all'esportazione del Paese. Questi sistemi di coltivazione su larga scala si basano su regimi di erbicidi convenienti e fungicidi profilattici per salvaguardare i margini delle materie prime. Tuttavia, frutta e verdura stanno crescendo a un CAGR dell'8.44% fino al 2031, trainati dalla crescente domanda dei consumatori asiatici di prodotti sicuri e di alta qualità e dalle tendenze nazionali in materia di alimenti salutari. L'elevato fatturato unitario per ettaro giustifica programmi di irrorazione intensivi, aumentando il contributo alle dimensioni del mercato australiano della protezione delle colture.
Cotone e canna da zucchero rimangono importanti a livello regionale, con il cotone trattato che mantiene il volume di insetticidi nonostante la resistenza al verme del cotone. Legumi e semi oleosi diversificano le rotazioni, richiedendo un controllo dei parassiti più mirato. Tappeti erbosi e piante ornamentali, sebbene di piccole dimensioni, attingono ai budget destinati all'urbanizzazione e alla manutenzione dei campi sportivi. La diversificazione tra le diverse tipologie di colture protegge il mercato australiano della protezione delle colture dagli shock legati a singole materie prime e sostiene una crescita aggregata costante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nuovo Galles del Sud e il Victoria hanno rappresentato congiuntamente quasi la metà delle vendite nazionali, poiché le aziende agricole miste richiedevano solidi programmi di erbicidi e fungicidi. La siccità nell'entroterra del Victoria ha intensificato la frequenza dei trattamenti fungicidi sui cereali sottoposti a stress idrico, mentre la fascia costiera deve far fronte alla pressione delle malattie causata da un'umidità prolungata. La presenza di centri di distribuzione e stazioni di ricerca maturi contribuisce ulteriormente a concentrare la domanda.
Si prevede che il Queensland sarà la regione in più rapida crescita fino al 2031, trainata dall'orticoltura subtropicale e dalla crescente adozione di servizi di droni nelle valli coltivate a canna da zucchero e cotone. La produzione di riso nello stato è aumentata a 618,000 tonnellate nel 2024, a dimostrazione dell'adozione di trattamenti delle sementi e insetticidi mirati per combattere la bruschetta del riso. I finanziamenti governativi a sostegno dell'AgTech accelerano il trasferimento tecnologico, posizionando lo stato come un esempio di irrorazione di precisione.
L'Australia Occidentale contribuisce con un volume sostanziale di erbicidi, data la sua estesa cintura di produzione di grano, ma deve affrontare ostacoli logistici dovuti alle distanze dai porti e alla limitata forza lavoro agronomica. La variabilità stagionale spinge i coltivatori ad adottare miscele flessibili e di maggior valore, che favoriscono i progressi nei trattamenti fungicidi e delle sementi. L'Australia Meridionale e la Tasmania completano il mercato con esigenze specifiche. I programmi di fungicidi per l'uva da vino e il controllo degli insetti delle brassicacee sostengono una domanda costante, seppur in calo. Insieme, la diversità regionale protegge il mercato australiano della protezione delle colture dagli shock meteorologici localizzati, garantendo resilienza a livello nazionale.
Panorama normativo
In Australia, i prodotti fitosanitari sono regolamentati dall'Australian Pesticides and Veterinary Medicines Authority (APVMA) nell'ambito del National Registration Scheme, principalmente attraverso l'Agricultural and Veterinary Chemicals (Administration) Act 1992 e l'Agricultural and Veterinary Chemicals Code Act 1994. Le decisioni di registrazione si basano su criteri di sicurezza, efficacia e considerazioni commerciali. I richiedenti possono utilizzare percorsi prescritti, elencati e riservati, inclusi percorsi pensati per ridurre gli oneri burocratici per alcune esigenze di utilizzo minore.
Il sistema è in una fase di riforma attiva guidata dal Dipartimento dell'Agricoltura, della Pesca e delle Foreste (DAFF) e dall'APVMA, a seguito della risposta dettagliata del governo pubblicata il 4 novembre 2024. Le riforme di governance sono state implementate a partire da agosto 2025, con un quadro di riferimento aggiornato per la valutazione delle prestazioni previsto per il periodo di rendicontazione 2025-26. A marzo 2026, lo strumento di modifica n. 1 del 2026 relativo ai prodotti chimici agricoli e veterinari (standard MRL per i residui di prodotti chimici) ha aggiornato i limiti massimi di residui (MRL) per specifici composti, rafforzando i requisiti di conformità dei residui per l'approvvigionamento interno e l'accesso al mercato di esportazione. Il recupero dei costi rimane una caratteristica operativa fondamentale del regime, con le linee guida dell'APVMA che indicano una tariffa fissa di 116,501 AUD e un termine legale di 18 mesi per una valutazione completa (punto 1) per un nuovo prodotto agricolo contenente un nuovo principio attivo.
Panorama competitivo
Il mercato è moderatamente concentrato. Le quattro principali multinazionali hanno conquistato oltre la metà delle vendite del 2024, mentre il campione nazionale, Nufarm, rimane un concorrente fondamentale. Syngenta Group sfrutta la sua piattaforma digitale CROPWISE per integrare la chimica con servizi di imaging e consulenza, fidelizzando i distributori. Bayer AG continua a lanciare stack a base di fluroxipir per il trattamento di infestanti a foglia larga resistenti, integrando il suo franchise di glifosato, leader del settore.
BASF SE e Corteva Inc. stanno investendo in modo aggressivo in nuove modalità d'azione per prevenire le minacce normative, con il lancio di Cimegra e Isoflex che evidenziano lo slancio verso erbicidi in grado di inibire le resistenze. Gli stabilimenti di formulazione locali di Nufarm riducono i tempi di consegna e consentono una rapida riformulazione per adattarsi alle modifiche alle etichette APVMA, mantenendo la parità competitiva in termini di prezzo e servizio. Partnership, come l'alleanza tra Syngenta Group e Lavie Bio nel settore dei pesticidi, sottolineano una svolta strategica verso portafogli a bassa tossicità in linea con le priorità di accelerazione dell'APVMA.
La concorrenza sui prezzi si intensifica sulle molecole generiche con il ritorno dell'offerta cinese dopo la pandemia, ma la volatilità dei trasporti mantiene preziose le scorte sul territorio. Le aziende con bilanci solidi si assicurano scorte di riserva, mentre gli importatori più piccoli rischiano di esaurire le scorte. La spesa in ricerca e sviluppo ammonta in media al 7-10% delle vendite, indirizzata verso l'agronomia digitale, la tecnologia di formulazione e la scoperta. Il potere di mercato si svilupperà per le aziende che integrano chimica, dati e servizi, rafforzando le attuali dinamiche di leadership nel mercato australiano della protezione delle colture.
Leader del settore australiano della protezione delle colture
BASF SE
Corteva Inc.
Bayer AG
Nufarm limitata
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Nufarm ha evidenziato le priorità di capitale e le piattaforme di crescita, tra cui l'espansione dei suoi accordi di fornitura di olio di carinata con bp, in un aggiornamento strategico presentato agli investitori. L'attenzione si è concentrata su come i fornitori stiano abbinando i portafogli di input agricoli alla domanda a valle nelle catene del valore dei combustibili rinnovabili, influenzando l'allocazione delle risorse insieme alle principali attività di protezione delle colture in Australia.
- Maggio 2026: BASF ha lanciato in Australia l'erbicida Basta ULTRA, basato sulla tecnologia Glu-L e destinato al controllo delle infestanti in colture orticole come alberi da frutto, vigneti e ortaggi, a seguito della registrazione presso l'APVMA. Il lancio ha ampliato l'offerta di erbicidi non selettivi di BASF per sistemi colturali di alto valore, dove la gestione responsabile, le prestazioni di applicazione e la flessibilità dell'etichetta sono fondamentali per l'adozione da parte dei distributori.
- Ottobre 2024: l'APVMA ha cancellato tutte le registrazioni di prodotti a base di clortali dimetilici, ritirando 12 registrazioni relative a usi in orti, tappeti erbosi e cotone. L'azione normativa ha imposto decisioni immediate di sostituzione e riformulazione per gli utilizzatori e i fornitori interessati, riducendo la disponibilità di alcune opzioni di diserbo pre-emergenza e aumentando l'importanza di meccanismi d'azione alternativi e di etichette aggiornate.
Ambito del rapporto sul mercato australiano della protezione delle colture
I prodotti chimici per la protezione delle colture, noti anche come pesticidi, sono sostanze chimiche utilizzate per proteggere le colture da parassiti e malattie. I pesticidi vengono utilizzati per controllare una varietà di parassiti agricoli che danneggiano le colture e riducono la produttività agricola. Il mercato australiano dei prodotti chimici per la protezione delle colture è segmentato per funzione (fungicida, erbicida, insetticida, molluschicida, nematocida), modalità di applicazione (chemigazione, fogliare, fumigazione, trattamento delle sementi, trattamento del terreno) e tipo di coltura (colture commerciali, frutta e verdura, cereali, legumi e semi oleosi, tappeti erbosi e piante ornamentali). Il rapporto offre anche le dimensioni del mercato e le previsioni in termini di valore (USD) e volume (tonnellate metriche).
| Erbicida |
| Fungicida |
| Insetticida |
| nematocida |
| Molluscicida |
| Chemigazione |
| Spray fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
| Colture commerciali |
| Frutta e verdura |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Tappeti erbosi e ornamentali |
| Per funzione | Erbicida |
| Fungicida | |
| Insetticida | |
| nematocida | |
| Molluscicida | |
| Per modalità di applicazione | Chemigazione |
| Spray fogliare | |
| fumigazione | |
| Trattamento delle sementi | |
| Trattamento del suolo | |
| Per tipo di coltura | Colture commerciali |
| Frutta e verdura | |
| Cereali e Cereali | |
| Legumi e semi oleosi | |
| Tappeti erbosi e ornamentali |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato australiano dei prodotti per la protezione delle colture nel 2026?
Nel 1.68 il mercato australiano dei prodotti per la protezione delle colture avrebbe raggiunto i 2026 miliardi di dollari e si prevede che raggiungerà i 2.16 miliardi di dollari entro il 2031.
Quale funzione determina la spesa?
Gli erbicidi rappresentano il 45.72% delle vendite, a dimostrazione della forte dipendenza dal controllo chimico delle erbacce nelle coltivazioni di cereali.
Qual è il segmento in più rapida crescita per funzione?
I fungicidi registrano la crescita più rapida, con un CAGR del 12.32% entro il 2031 a causa della crescente pressione delle malattie.
Quale stato è destinato a crescere più rapidamente?
Si prevede che il Queensland registrerà il CAGR regionale più elevato, pari al 6.32%, tra il 2026 e il 2031, trainato dall'espansione dell'orticoltura e dall'adozione dei droni.
In che modo i cambiamenti normativi incidono sui processi di produzione?
Le corsie preferenziali dell'APVMA per i principi attivi a rischio ridotto riducono i tempi di approvazione, ma le tariffe di registrazione più elevate e le decisioni in sospeso sul glifosato aumentano i costi e l'incertezza.


