

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.05 miliardo di dollari |
| Dimensione del mercato (2031) | 6.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.55% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato australiano degli imballaggi in cartone ondulato di Mordor Intelligence
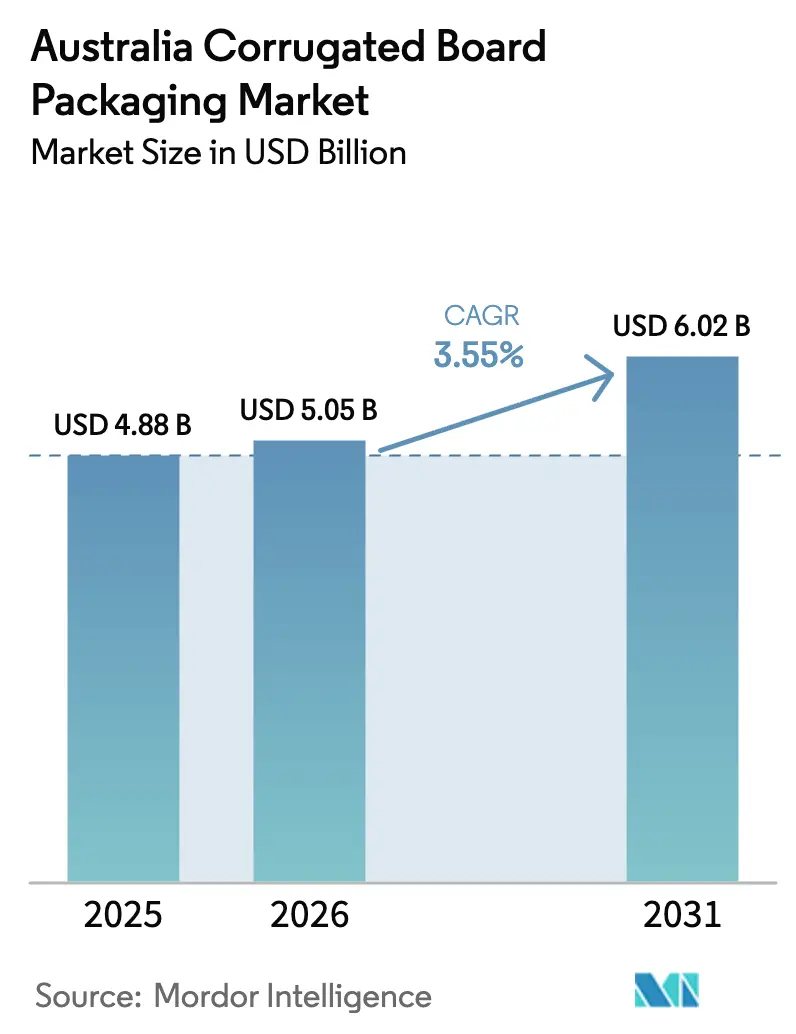
Si prevede che il mercato australiano degli imballaggi in cartone ondulato crescerà da 4.88 miliardi di dollari nel 2025 a 5.05 miliardi di dollari nel 2026, per poi raggiungere i 6.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.55% nel periodo 2026-2031. L'espansione è sostenuta dalla crescita delle spedizioni di pacchi per l'e-commerce, dalla modernizzazione del riciclo finanziata dallo Stato e dalla transizione dei produttori verso sistemi di "box-on-demand" che riducono gli sprechi di magazzino e al contempo aumentano la personalizzazione. La domanda interna di alimenti e bevande garantisce la stabilità dei volumi di base, anche se le strategie di private label alzano l'asticella per la differenziazione sugli scaffali. I settori dei prodotti ortofrutticoli freschi e del vino, orientati all'esportazione, diversificano ulteriormente i flussi di volume, proteggendo il settore dalle fluttuazioni cicliche dei consumi delle famiglie. Allo stesso tempo, l'automazione e la stampa digitale stanno riducendo i quantitativi minimi di produzione economicamente vantaggiosi, consentendo ai piccoli trasformatori di competere per nicchie di mercato tradizionalmente monopolizzate dai grandi produttori integrati. Nel loro insieme, questi cambiamenti strutturali pongono il settore come banco di prova regionale per l'innovazione nell'ambito dell'economia circolare e per i modelli di evasione degli ordini basati sulla tecnologia.
Punti chiave del rapporto
- Per quanto riguarda l'utente finale, nel 2025 il settore alimentare e delle bevande ha rappresentato il 34.62% della quota di mercato australiana degli imballaggi in cartone ondulato, mentre si prevede che l'e-commerce crescerà a un CAGR del 5.05% entro il 2031.
- Per tipologia di cartone, i prodotti a parete singola rappresentavano il 38.74% delle dimensioni del mercato australiano degli imballaggi in cartone ondulato nel 2025, mentre i tipi a tripla parete sono destinati a crescere a un CAGR del 4.18% entro il 2031.
- In base al profilo delle onde, il formato C-flute ha dominato il mercato australiano degli imballaggi in cartone ondulato nel 2025, con una quota del 31.93%, mentre i formati microflute stanno avanzando a un CAGR del 4.71% fino al 2031.
- In base alla tecnologia di stampa, nel 2025 le macchine da stampa flessografiche rappresentavano il 28.08% del mercato australiano degli imballaggi in cartone ondulato; la stampa digitale è quella che si muove più rapidamente, con un CAGR previsto del 5.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato australiano degli imballaggi in cartone ondulato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom del volume dei pacchi dell'e-commerce | + 1.2% | Nazionale, concentrato nelle aree metropolitane di Sydney, Melbourne e Brisbane | A breve termine (≤ 2 anni) |
| Espansione del marchio privato della vendita al dettaglio di generi alimentari | + 0.8% | Nazionale, con un impatto più forte nei mercati regionali | Medio termine (2-4 anni) |
| Finanziamenti statali per il riciclaggio e la modernizzazione | + 0.6% | Queensland, Nuovo Galles del Sud, Victoria, Australia Occidentale | Medio termine (2-4 anni) |
| Automazione del magazzino e adozione del sistema box-on-demand | + 0.4% | Adozione nazionale e precoce nei principali centri di distribuzione | A lungo termine (≥ 4 anni) |
| Esportazioni di prodotti freschi a catena del freddo | + 0.3% | Regioni focalizzate sull'export: Tasmania, Australia Meridionale, Australia Occidentale | Medio termine (2-4 anni) |
| Linee di confezionamento adatte al prodotto abilitate dall'intelligenza artificiale | + 0.2% | Nazionale, concentrato nei principali centri manifatturieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom del volume dei pacchi dell'e-commerce
Le spedizioni record di pacchi stanno costringendo i trasformatori a progettare scatole che resistano allo smistamento automatizzato, ai percorsi dell'ultimo miglio con più passaggi e ai processi di reso a misura di cliente. [1] Australian Bureau of Statistics, “Retail Trade, Australia,” abs.gov.au La tariffazione in base al peso volumetrico di Australia Post premia gli imballaggi di dimensioni adeguate, accelerando l'adozione di design tagliati con precisione che riducono al minimo il riempimento vuoto. Il cartone a tripla parete, sebbene rappresenti una fetta minore dei consumi, è in crescita poiché i commercianti online pagano un sovrapprezzo per una maggiore resistenza allo schiacciamento. Il boom stimola anche la domanda di grafica di tracciamento stampata in piccoli lotti, un punto di forza per le stampanti digitali. Poiché gli hub dei pacchi si trovano vicino alle tre maggiori aree metropolitane del paese, i trasformatori con impianti decentralizzati riducono i tempi di consegna e si aggiudicano contratti di livello di servizio che le tradizionali cartiere situate in posizione centrale faticano a eguagliare.
Espansione del marchio privato nel settore alimentare al dettaglio
Le catene di supermercati si affidano alle linee private label per difendere i margini e il packaging è diventato uno strumento di branding di prima linea. I rivenditori ora commissionano tirature limitate per temi festivi e SKU specifici per regione, che giustificano il costo unitario più elevato della stampa digitale, riducendo al contempo i tempi di fermo per il cambio lastre. L'aumento delle spese di produzione (i costi del cartone ondulato sono aumentati di circa il 30% dal 2022) spinge i produttori di alimenti a ripensare i formati di imballaggio che ottimizzano sia la presenza a scaffale che la densità dei pallet. I trasformatori che offrono servizi di progettazione aiutano i rivenditori di generi alimentari a conciliare le ambizioni di branding con le norme di riciclabilità APCO, generando ricavi da consulenza a pagamento che vanno oltre la vendita di scatole vuote. Questa collaborazione è particolarmente pronunciata nelle cassette per prodotti ortofrutticoli, dove prolungamenti della shelf life come i rivestimenti traspiranti ne rafforzano la freschezza.
Finanziamenti statali per il riciclaggio e la modernizzazione
Una spesa statale complessiva che supera i 100 milioni di dollari sta costruendo centri di recupero della fibra adiacenti alle principali regioni consumatrici, restringendo il ciclo di fornitura per il liner riciclato. La garanzia di prelievo delle balle garantisce agli stabilimenti un apporto prevedibile di materie prime, riducendo l'esposizione alle importazioni di liner kraft e alle oscillazioni valutarie. Il programma ReMiQ del Queensland, ad esempio, finanzia sensori per il rilevamento della contaminazione che aumentano la resa della fibra recuperata, migliorando l'economia degli stabilimenti senza sussidi federali. Gli stabilimenti situati a breve distanza da questi centri, raggiungibili tramite camion, garantiscono risparmi sui trasporti e un accesso preferenziale a fibra secondaria di alta qualità, sottolineando come la politica stia plasmando la geografia competitiva.
Automazione del magazzino e adozione del Box-on-Demand
Le stazioni di imballaggio in linea che generano scatole personalizzate in uscita riducono le scorte specifiche per SKU e liberano spazio in magazzino. L'acquisizione di Packsize da parte di Visy integra questa capacità in una catena del valore integrata per la trasformazione del cartone ondulato, offrendo al leader di mercato una soluzione che pochi concorrenti possono replicare. L'apparecchiatura sovrastampa anche dati variabili come i codici di routing dell'ultimo miglio, combinando la personalizzazione strutturale e grafica in un unico passaggio. Sebbene l'investimento sia elevato, i primi utilizzatori segnalano riduzioni misurabili degli scarti di cartone ondulato, un vantaggio ambientale che trova riscontro nei rivenditori che perseguono l'obiettivo di APCO di riciclabilità al 100%. I trasformatori più piccoli si trovano ad affrontare il dilemma tra costruttore o partner, poiché la tecnologia ridefinisce le aspettative di servizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo della polpa di carta Kraft | -0.9% | Nazionale, con un impatto maggiore sui produttori dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella capacità del trasporto merci su rotaia | -0.5% | Percorsi interstatali, in particolare il corridoio Melbourne-Sydney-Brisbane | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata nella conversione | -0.4% | Nazionale, concentrato nei principali centri manifatturieri | Medio termine (2-4 anni) |
| Rischio di adeguamento del carbonio alle frontiere sulle importazioni (sottostimato) | -0.3% | Nazionale, che colpisce produttori e clienti dipendenti dalle importazioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo della polpa di carta Kraft
La limitata capacità produttiva nazionale di cellulosa espone i trasformatori a oscillazioni globali dei prezzi, amplificate dalle variazioni dei tassi di cambio. I picchi registrati nel 2024 hanno costretto diversi produttori indipendenti a rinegoziare la fornitura trimestrale o a mantenere scorte più elevate, finanziate con tassi di interesse crescenti. I produttori integrati più grandi si coprono con contratti di fibra a lungo termine, ampliando i divari di costo che si manifestano nelle gare d'appalto. La volatilità complica inoltre gli impegni a prezzo fisso richiesti dai grandi rivenditori e dai riempitori di bevande, provocando rinegoziazioni più frequenti ed erodendo la fiducia nei quadri normativi a lungo termine.
Colli di bottiglia nella capacità del trasporto merci su rotaia
La rete intermodale della costa orientale australiana opera quasi a saturazione e qualsiasi interruzione si ripercuote sull'afflusso di materie prime e sulle consegne di scatole finite. [2] Dipartimento delle infrastrutture, dei trasporti e dello sviluppo regionale, "Priorità del trasporto merci e della catena di approvvigionamento", infrastructure.gov.au Quando i vagoni non sono disponibili, le fabbriche ricorrono al trasporto a carico completo, che gonfia i costi per chilometro e le emissioni di carbonio, in contraddizione con gli obiettivi APCO. I trasformatori situati al di fuori dei punti critici di congestione, come gli hub regionali del Nuovo Galles del Sud, commercializzano sempre più la resilienza della catena di approvvigionamento come elemento distintivo, reindirizzando le scorte di lamiere su strada solo per gli "ultimi 100 chilometri".
Analisi del segmento
Per settore di utilizzo finale: l'e-commerce guida l'innovazione del packaging
La domanda di e-commerce sta rimodellando il mercato australiano degli imballaggi in cartone ondulato, nonostante il settore alimentare e delle bevande abbia guidato i volumi nel 2024. Le spedizioni di singoli colli richiedono design resistenti agli urti, formati multi-profondità e codici leggibili per gli smistatori automatici. Le vendite di elettronica online integrano la protezione dalle scariche elettrostatiche, mentre i marchi di cosmetici pagano un sovrapprezzo per un'estetica di unboxing che rafforza il marketing sui social media. Le aziende di trasformazione alimentare, colpite da un aumento del 30% dei costi di imballaggio dal 2022, ora sviluppano congiuntamente inserti modulari che stabilizzano i prodotti in diverse dimensioni di SKU senza dover cambiare gli utensili.
Con l'affermarsi delle politiche di reso come leva competitiva, le scatole compatibili con la logistica inversa, dotate di strisce a strappo facile, conquistano il favore dei rivenditori. Nel frattempo, il mercato australiano degli imballaggi in cartone ondulato, legato ai prodotti freschi destinati all'esportazione, cresce grazie alla sperimentazione di rivestimenti resistenti all'acqua conformi alle normative fitosanitarie asiatiche da parte dei coltivatori. Nel complesso, questi cambiamenti dirottano il capitale verso la ricerca e sviluppo piuttosto che verso la pura capacità produttiva, segnalando un passaggio dall'offerta di materie prime alla vendita di soluzioni.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di consiglio: il predominio della parete singola si scontra con la crescita della parete tripla
Grazie al suo rapporto costo-peso, la cassa a parete singola continua a rappresentare la maggior parte del tonnellaggio disponibile nelle unità di vendita al dettaglio e negli espositori. Tuttavia, la tolleranza ai danni da trasporto nei canali di vendita diretta al consumatore è inferiore, spingendo alcuni acquirenti a preferire le casse a tripla parete che sostituiscono il legno per i prodotti ingombranti. Il risparmio di peso riduce i supplementi per il trasporto aereo sulle esportazioni di frutta di alta qualità, offrendo un margine di compensazione per l'aumento del costo del cartone. I produttori ne traggono vantaggio offrendo casse ibride a doppia parete con bordi rinforzati, bilanciando protezione e prezzo.
Gli investimenti in qualità di carta più leggere contribuiscono inoltre a difendere la quota di mercato del cartone ondulato a parete singola, consentendo una riduzione dello spessore senza compromettere la resistenza all'impilamento. I requisiti di riciclabilità dell'APCO favoriscono i substrati ondulati rispetto a quelli compositi, mantenendo relativamente stabili le dimensioni del mercato australiano degli imballaggi in cartone ondulato a parete singola, nonostante l'emergere di nuove nicchie per strutture più pesanti.
Per tipo di flauto: la leadership del flauto in Do sfidata dall'innovazione del microflauto
Il profilo prestazionale intermedio del C-flute ne assicura la predominanza nelle confezioni standard, ma l'evoluzione dei design pronti per lo scaffale sta spostando l'attenzione verso microflute più sottili, che accettano grafiche ad alta risoluzione. I rivenditori apprezzano il risparmio di spazio sullo scaffale, pur mantenendo una resistenza alla compressione sufficiente per la logistica mista. Il microflute abbinato alla stampa digitale colma il divario tra cartone ondulato e cartone pieghevole, aprendo le porte a confezioni di dolciumi di alta qualità in cerca di alternative in plastica.
Soluzioni a temperatura controllata come TailorTemp di DS Smith dimostrano come l'ingegneria dei flauti favorisca innovazioni funzionali integrando cavità isolanti senza l'impiego di schiume esotiche. Sebbene i costi dei materiali per microflauti rimangano elevati, la produzione su larga scala e l'economia della stampa su richiesta stanno colmando il divario, preannunciando una futura sostituzione più ampia.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Con la tecnologia di stampa: la trasformazione digitale accelera
La consolidata rete e la solidità economica della flessografia la mantengono in pole position per la produzione di beni di largo consumo ad alto volume. Ciononostante, la crescita annualizzata del digitale eclissa qualsiasi altro processo, poiché i trasformatori puntano a cambi colore on-demand, codifica seriale e grafica multi-versione. L'investimento di Opal Fibre Packaging per il 2024 dimostra lo spostamento della capacità produttiva verso il getto d'inchiostro a passaggio singolo, che elimina lastre e lavaggi di formulazione.
I flussi di lavoro ibridi, digitali per dati variabili su supporti flexo prestampati, stanno nel frattempo favorendo la plastificazione litografica nelle tirature di medio volume. I parametri di produttività del capitale supportano questa tesi: i cambi di linea digitali, misurati in pochi minuti, incrementano la redditività anche con poche centinaia di scatole per design, allineandosi perfettamente alla proliferazione di SKU private label.
Analisi geografica
Il Nuovo Galles del Sud e Victoria, ad alta densità di popolazione, dominano i consumi e ospitano la maggior parte degli stabilimenti integrati. Sydney e Melbourne sono anche le principali zone di distribuzione dell'e-commerce, rendendo indispensabile una capacità di conversione a risposta rapida. Il Queensland sfrutta 55 milioni di dollari in sovvenzioni per il riciclo per promuovere un approvvigionamento di fibre a circuito chiuso vicino ai corridoi di esportazione dei prodotti agricoli, attraendo stabilimenti di produzione di scatole che riducono il chilometraggio delle materie prime in entrata. Le esportazioni di minerali e di prodotti agricoli sfusi dell'Australia Occidentale guidano la domanda di cartone ondulato per carichi pesanti; l'isolamento geografico incentiva le fabbriche locali che evitano i costosi trasporti transcontinentali via camion.
La strada del vino dell'Australia Meridionale promuove l'impiego di rivestimenti speciali resistenti all'umidità che stabilizzano l'umidità durante il trasporto in botte. La Tasmania, pur essendo poco popolata, raggiunge un'importanza straordinaria grazie alle spedizioni di ciliegie di alto valore che necessitano di imballaggi ventilati e stabili alla temperatura, che garantiscono prezzi di scaffale elevati in Asia. La base industriale del Territorio del Nord è modesta, ma i progetti minerari fanno periodicamente impennare gli ordini di imballaggi all'ingrosso, premiando i trasformatori con una capacità flessibile.
I nodi critici del trasporto merci su rotaia lungo la dorsale della costa orientale indirizzano parte degli investimenti verso la conversione satellitare nel Nuovo Galles del Sud, riducendo la dipendenza dai congestionati collegamenti intermodali. Queste aree distribuite consentono la consegna di fogli il giorno successivo a stabilimenti indipendenti, un elemento di differenziazione del servizio che i colossi metropolitani consolidati faticano a eguagliare senza duplicare le risorse.
Panorama normativo
L'Australia adotta un quadro normativo congiunto per la gestione responsabile degli imballaggi, incentrato sul National Environment Protection (Used Packaging Materials) Measure 2011 (NEPM), con un'amministrazione pratica affidata all'Australian Packaging Covenant Organisation (APCO). In base al NEPM, le aziende con un fatturato annuo pari o superiore a 5 milioni di dollari australiani devono aderire all'Australian Packaging Covenant o soddisfare obblighi equivalenti, con rendicontazione alle agenzie ambientali statali o territoriali competenti. Per molti proprietari di marchi e i loro fornitori di cartone ondulato, ciò rende di fatto la partecipazione all'APCO e la relativa documentazione un prerequisito commerciale.
Anche gli standard e i requisiti per gli imballaggi alimentari influenzano le specifiche e la conformità del cartone ondulato. Standards Australia ha pubblicato la norma AS 3537:2024 per scatole e cartoncini in cartone ondulato per uso generale, mentre i requisiti di Food Standards Australia New Zealand (FSANZ), incluso lo Standard 3.2.2, regolano l'idoneità all'uso e il controllo della contaminazione degli imballaggi alimentari per il settore alimentare e delle bevande. Parallelamente, il Dipartimento per il cambiamento climatico, l'energia, l'ambiente e l'acqua (DCCEEW) ha fatto riferimento a lavori di riforma normativa in corso sugli imballaggi, ma i nuovi quadri normativi nazionali non saranno in vigore a metà del 2026, lasciando come regime operativo l'attuale NEPM e la conformità guidata da APCO.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento delle fibre, che comprende carta kraft vergine per liner e cartone ondulato riciclato (OCC), per poi passare alla produzione di carta e cartone ondulato, alla produzione di cartone ondulato e alla trasformazione (fustellatura, stampa flessografica e digitale), e infine alla distribuzione agli utenti finali come l'industria alimentare e delle bevande, l'e-commerce e gli esportatori di prodotti agricoli. L'integrazione verticale rimane una caratteristica distintiva per i principali operatori, combinando la raccolta delle fibre recuperate, la produzione di carta e liner riciclati e le attività di trasformazione per ridurre l'esposizione alle fluttuazioni dei costi della cellulosa e dell'energia, garantendo al contempo la qualità delle materie prime per applicazioni critiche in termini di prestazioni.
In Australia, la logistica e l'affidabilità dell'approvvigionamento sono particolarmente importanti a causa delle limitazioni del corridoio merci della costa orientale, menzionate nel contesto di mercato. Le recenti iniziative dimostrano come questa attenzione operativa si stia traducendo in decisioni relative alla capacità e alla rete: Visy evidenzia la capacità di trasformazione ad alto rendimento, incluso il suo stabilimento di Hemmant, nel Queensland, per una produzione giornaliera di scatole di grandi dimensioni, mentre l'integrazione per l'aumento delle economie di scala sta anche rimodellando le reti indipendenti, come nel caso di Abbe che ha finalizzato l'integrazione delle attività australiane di Oji Fibre Solutions nell'aprile 2026 per consolidare la produzione e la logistica a livello nazionale. Le importazioni esercitano ulteriore pressione a monte, con volumi di importazione di carta per imballaggi in aumento nell'anno conclusosi a maggio 2025, rafforzando l'importanza della disciplina negli acquisti, della pianificazione delle scorte e della vicinanza ai nodi di trasformazione dei clienti per garantire livelli di servizio ottimali.
Panorama competitivo
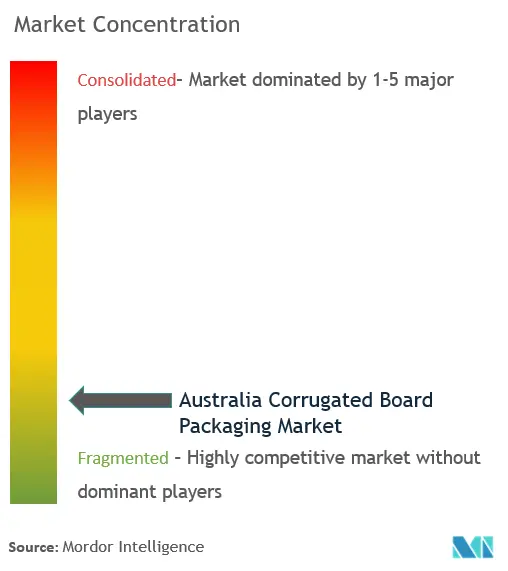
Il mercato è moderatamente concentrato: Visy, Opal, Pratt Industries e operatori globali come DS Smith detengono una massa critica nell'offerta di cartone per copertine, nella capacità di conversione e nella raccolta di fibre recuperate. L'integrazione verticale, dalla cartiera ai contenitori per il riciclo, rafforza i vantaggi in termini di approvvigionamento, in particolare durante i picchi di produzione di carta kraft. L'acquisizione di Packsize da parte di Visy integra la tecnologia proprietaria on-demand all'interno della propria rete, mentre l'espansione da 5 miliardi di dollari di Pratt prevede una capacità di produzione multi-wall che potrebbe influenzare la futura quota di mercato. Il riallineamento della forza lavoro di Opal sottolinea gli imperativi di disciplina dei costi, poiché le macchine da stampa digitali stanno sostituendo le configurazioni ad alta intensità di manodopera.
I disruptor di nicchia implementano linee di taglio su ordinazione basate sull'intelligenza artificiale, prendendo di mira le aziende di e-commerce di fascia media frustrate da rigidi ordini minimi. Le richieste di brevetto su rivestimenti barriera resistenti all'acqua suggeriscono nuovi campi di battaglia nel settore degli imballaggi per l'esportazione di prodotti ortofrutticoli. Le partnership per substrati sostenibili – ad esempio Amcor con Kolon Industries per il PET riciclato chimicamente – segnalano che i produttori di cartone ondulato stanno facendo coperture con la ricerca e sviluppo di materiali affini, ampliando la quota di mercato dei clienti.
Il regime di conformità APCO alza la posta in gioco: i trasformatori esperti in documentazione e tracciabilità si assicurano contratti con i rivenditori, pur temendo il rischio reputazionale. I cicli di investimento in automazione probabilmente amplieranno il divario prestazionale tra leader tecnologici e ritardatari, favorendo un consolidamento selettivo ma impedendo loro di raggiungere un monopolio a causa della diversità dei nodi di domanda regionali.
Leader del settore degli imballaggi in cartone ondulato in Australia
Visy Industries Holdings Pty Ltd
Imballaggio in fibra opalina (Paper Australia Pty Ltd)
Oji Fibre Solutions (Australia) Pty Ltd
Amcor plc
Orora srl
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Visy ha inaugurato un nuovo centro di distribuzione per imballaggi a Devonport, in Tasmania, comprensivo di un magazzino di 8,500 metri quadrati, per rifornire di cartone gli imballaggi destinati ai clienti locali dei settori agricolo, alimentare e delle bevande. La maggiore presenza regionale consente tempi di consegna più rapidi e semplifica la logistica per i produttori tasmaniani che necessitano di un accesso costante ai formati in cartone ondulato.
- Febbraio 2026: Opal Packaging Plus ha stretto una partnership con Phantm, azienda specializzata in tecnologie per il packaging, per sviluppare una piattaforma di dati sugli imballaggi incentrata sul miglioramento della reportistica e della conformità normativa. Questa collaborazione rafforza la capacità di Opal di supportare i proprietari di marchi che necessitano di una migliore informazione e documentazione sugli imballaggi, in un contesto di requisiti di gestione sempre più stringenti.
- Novembre 2024: Amcor ha stretto una partnership con Kolon Industries per incrementare la produzione di PET riciclato chimicamente e di polietilene furanoato di origine biologica, ampliando l'accesso a materiali di imballaggio a basso impatto ambientale. Sebbene non sia specifica per il cartone ondulato, questa iniziativa influenza i programmi australiani di sostenibilità degli imballaggi e le priorità di approvvigionamento, con cui i fornitori di cartone ondulato si trovano sempre più a competere nelle applicazioni secondarie e adiacenti.
Ambito del rapporto sul mercato degli imballaggi in cartone ondulato in Australia
Gli imballaggi in cartone ondulato offrono un metodo versatile ed economico per proteggere, conservare e trasportare vari prodotti. Le caratteristiche del cartone ondulato, come la leggerezza, la biodegradabilità e la riciclabilità, lo hanno reso un componente fondamentale nel settore degli imballaggi. Questo tipo di imballaggio viene utilizzato in diversi settori, come quello alimentare (alimenti trasformati e freschi), delle bevande, della cura della persona e della casa, dell'e-commerce, della produzione manifatturiera e dell'automotive e in altri settori verticali (sanitario, elettrico ed elettronico, ceramico e del vetro, ecc.). Inoltre, lo studio analizza l'impatto del COVID-19 sul mercato australiano degli imballaggi in cartone ondulato.
Per settore degli utenti finali
| Alimentare - Food | Alimenti trasformati |
| Cibo e prodotti freschi | |
| Bevande | |
| E-Commerce | |
| Elettrico ed Elettronica | |
| Cura personale e cosmetici | |
| Altri settori degli utenti finali |
Per tipo di scheda
| Faccia singola |
| Parete singola |
| Doppia parete |
| Tripla parete |
Per tipo di flauto
| LA-Flauto |
| flauto in sib |
| Do-flauto |
| E-Flauto |
| Flauti F e Micro-Fluti |
Con tecnologia di stampa
| Flessografica |
| Digitale |
| Lito-laminazione |
| Altre tecnologie di stampa |
| Per settore degli utenti finali | Alimentare - Food | Alimenti trasformati |
| Cibo e prodotti freschi | ||
| Bevande | ||
| E-Commerce | ||
| Elettrico ed Elettronica | ||
| Cura personale e cosmetici | ||
| Altri settori degli utenti finali | ||
| Per tipo di scheda | Faccia singola | |
| Parete singola | ||
| Doppia parete | ||
| Tripla parete | ||
| Per tipo di flauto | LA-Flauto | |
| flauto in sib | ||
| Do-flauto | ||
| E-Flauto | ||
| Flauti F e Micro-Fluti | ||
| Con tecnologia di stampa | Flessografica | |
| Digitale | ||
| Lito-laminazione | ||
| Altre tecnologie di stampa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato australiano degli imballaggi in cartone ondulato?
Il suo valore è stimato a 5.05 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.02 miliardi di dollari entro il 2031.
Con quale rapidità l'e-commerce sta stimolando la domanda di cartone ondulato in Australia?
Il segmento dell'e-commerce crescerà a un CAGR del 5.05% nel periodo 2026-2031, superando tutte le altre categorie di utilizzo finale.
Quale tipo di scheda sta guadagnando più slancio?
Si prevede che i gradi a tripla parete cresceranno a un CAGR del 4.18% nel periodo 2026-2031, trainati dalle esportazioni pesanti e dalle spedizioni ingombranti dell'e-commerce.
Perché i microfluti sono importanti per il packaging al dettaglio?
Combinano la sottigliezza salvaspazio con la compatibilità con la stampa ad alta risoluzione, migliorando l'attrattiva sugli scaffali senza sacrificare la protezione.
In che modo i finanziamenti statali per il riciclaggio incideranno sulla sicurezza dell'approvvigionamento?
Investimenti superiori a 100 milioni di dollari stanno creando centri regionali di recupero delle fibre, riducendo la volatilità delle materie prime per le cartiere locali.
Quali tecnologie stanno rimodellando il panorama competitivo?
La stampa digitale e l'automazione box-on-demand consentono una produzione precisa e in piccole tirature, offrendo ai primi utilizzatori un vantaggio in termini di servizio.


