

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
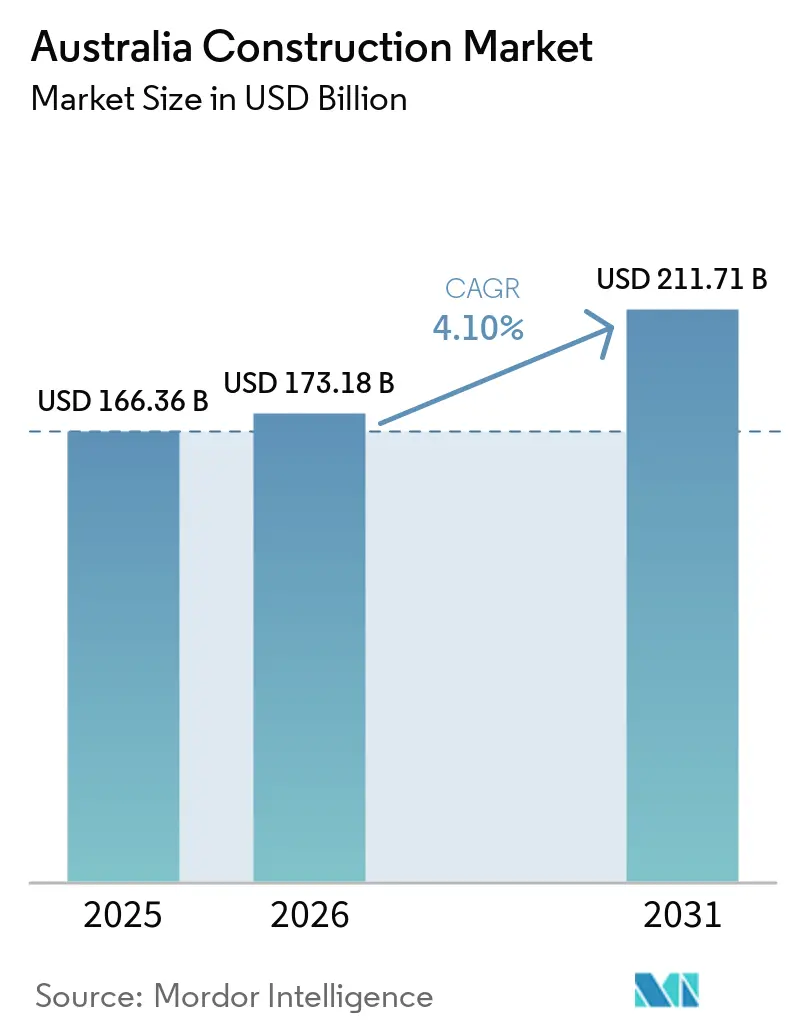
| Dimensione del mercato (2026) | 173.18 miliardo di dollari |
| Dimensione del mercato (2031) | 211.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.10% CAGR |
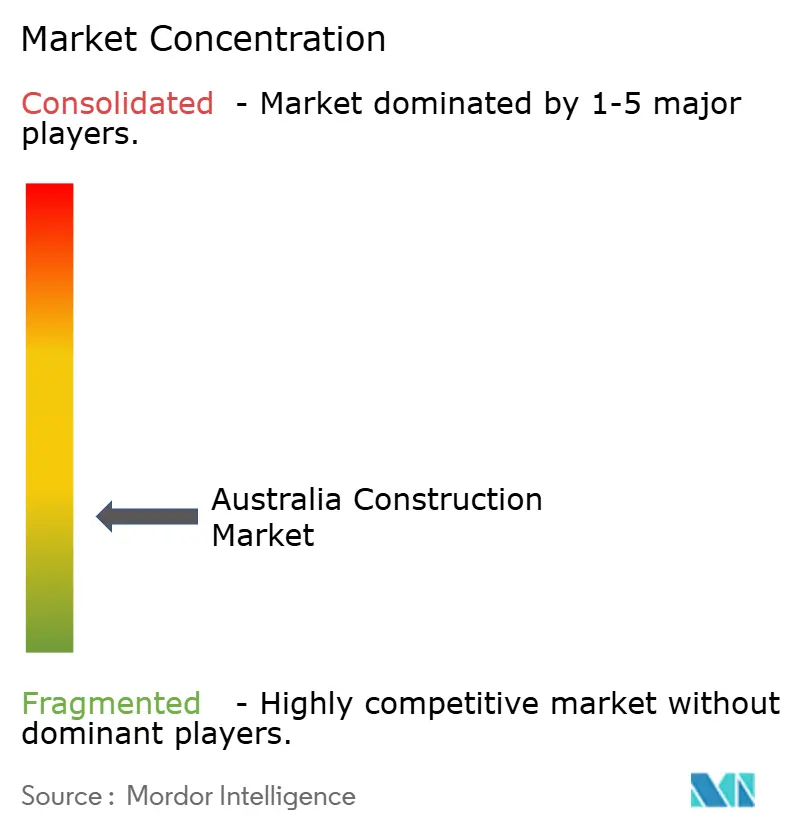
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni in Australia di Mordor Intelligence
Si stima che il mercato delle costruzioni australiano raggiungerà nel 2026 i 173.18 miliardi di dollari, in crescita rispetto al valore del 2025 di 166.36 miliardi di dollari, mentre le proiezioni per il 2031 indicano 211.71 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 4.1% nel periodo 2026-2031.
Stimoli fiscali su larga scala, una domanda immobiliare record guidata dalla migrazione e l'aumento degli investimenti pubblici nei trasporti e nelle risorse energetiche pulite sostengono questa prospettiva. Gli appaltatori di primo livello continuano ad aggiudicarsi pacchetti di lavori civili più consistenti, mentre le imprese più piccole lottano con la volatilità dei prezzi, spingendo verso il consolidamento. Prefabbricazione, metodi modulari e adozione dell'ingegneria digitale sono in aumento, poiché gli appaltatori cercano di aumentare la produttività e di conformarsi a codici di sostenibilità più severi. Allo stesso tempo, la pressione sui costi dei materiali e la carenza di manodopera riducono i margini, mantenendo la gestione del rischio al centro della realizzazione dei progetti nel mercato edile australiano.
Punti chiave del rapporto
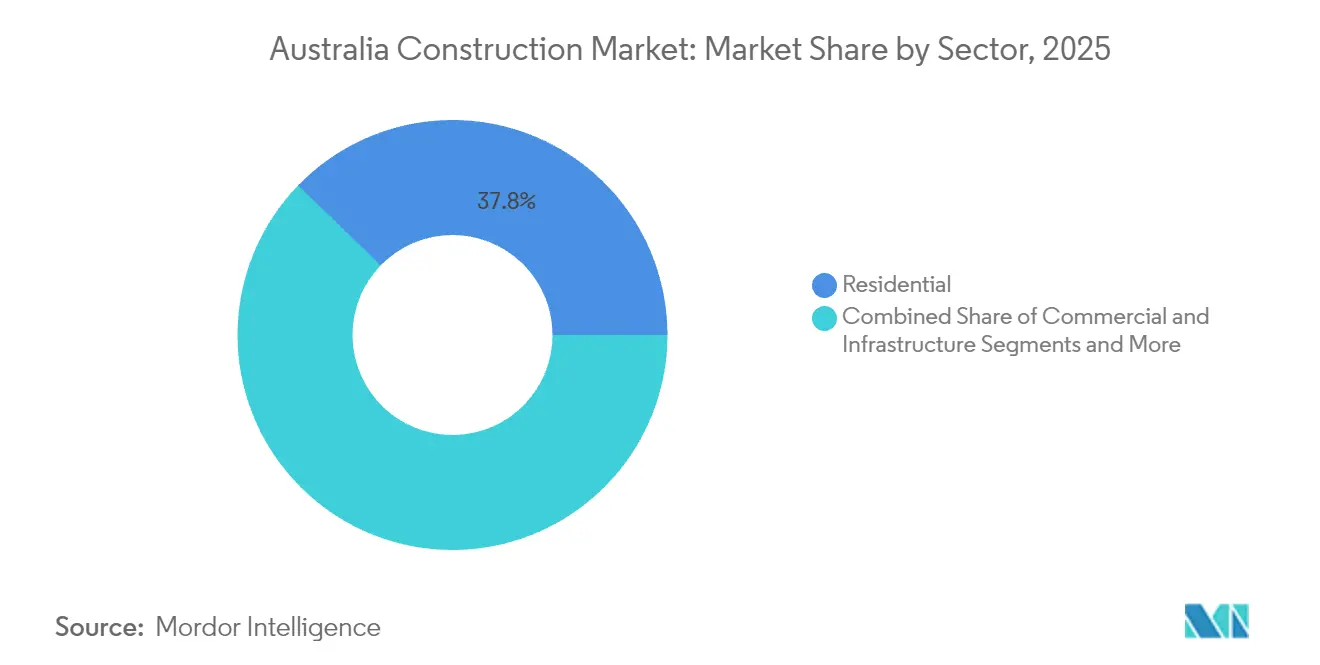
- Per settore, il segmento residenziale è stato il leader con il 37.75% della quota di mercato delle costruzioni in Australia nel 2025, mentre le infrastrutture sono destinate a crescere più rapidamente, con un CAGR del 6.18% fino al 2031.
- Per tipologia di costruzione, nel 78.45 le nuove costruzioni rappresentavano il 2025% delle dimensioni del mercato edile australiano; si prevede che le riparazioni e la manutenzione cresceranno a un CAGR del 4.34% entro il 2031.
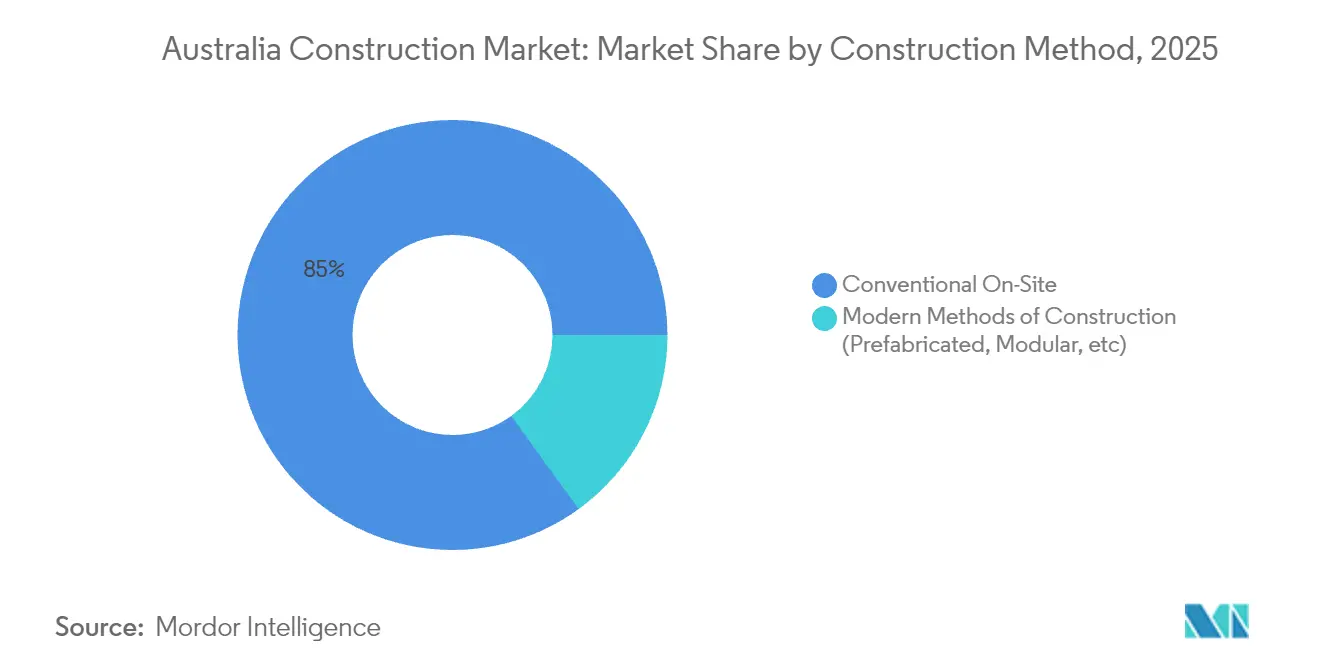
- In base al metodo di costruzione, nel 84.98 i lavori convenzionali in loco hanno rappresentato l'2025% del mercato edile australiano, mentre i metodi moderni stanno avanzando a un CAGR del 7.12% fino al 2031.
- In base alla fonte di investimento, nel 90.70 i finanziamenti privati detenevano il 2025% della quota di mercato delle costruzioni in Australia; gli investimenti pubblici registrano il CAGR più elevato previsto, pari al 6.42% fino al 2031.
- In termini geografici, nel 32.10 il Nuovo Galles del Sud ha contribuito con il 2025% alla quota del mercato edile australiano, mentre l'Australia Occidentale è sulla buona strada per la crescita più rapida, con un CAGR del 4.48% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni in Australia
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Piano di stimolo fiscale finanziato dalle infrastrutture | + 1.8% | Nazionale, con concentrazione nel Nuovo Galles del Sud, Queensland, Victoria | Medio termine (2-4 anni) |
| Ripresa della domanda di alloggi guidata dalla migrazione | + 1.2% | Nazionale, con i primi guadagni a Sydney, Melbourne e Brisbane | A breve termine (≤ 2 anni) |
| Mandati di decarbonizzazione per le opere pubbliche | + 0.9% | Nazionale, guidato dai quadri normativi del NSW e del Victoria | A lungo termine (≥ 4 anni) |
| Rapida adozione dell'ingegneria digitale e del BIM | + 0.7% | Nazionale, con una maggiore adozione nei contraenti di livello 1 | Medio termine (2-4 anni) |
| Espansione dei megaprogetti di energia rinnovabile | + 0.6% | Australia Occidentale, Queensland, con ricadute su Victoria | A lungo termine (≥ 4 anni) |
| Quote di approvvigionamento delle prime nazioni del governo | + 0.3% | Nazionale, con particolare attenzione alle aree regionali e remote | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pipeline di stimoli fiscali finanziati dalle infrastrutture
Stanziamenti federali e statali record stanno rimodellando le pipeline di progetti, dando priorità a strade, ferrovie e risorse energetiche. Il bilancio federale 2025-26 stanzia 17.1 miliardi di dollari per i corridoi di trasporto, mentre il progetto Logan & Gold Coast Faster Rail del Queensland, da 5.75 miliardi di dollari, collega le sedi olimpiche con gli hub pendolari. Victoria sostiene lo slancio attraverso un programma di capitale continuativo da 208 miliardi di dollari, che registra una media di 19.3 miliardi di dollari all'anno, nonostante una scarsa offerta di manodopera. Questi impegni attraggono co-investimenti privati, rafforzano le pipeline di subappaltatori e amplificano la domanda di materiali nel mercato edile australiano. L'effetto a medio termine è una base affidabile per i carichi di lavoro civili che protegge gli appaltatori dalle flessioni cicliche.
Ripresa della domanda di alloggi guidata dalla migrazione
L'immigrazione netta dall'estero di 518,100 persone nel 2024 ha ampliato la carenza di alloggi, incrementando le approvazioni residenziali dopo un breve calo dei tassi di interesse. L'obiettivo federale di 1.2 milioni di nuove case entro il 2029 richiede che i completamenti aumentino da 176,000 a 240,000 all'anno, creando visibilità per gli sviluppatori e i costruttori di case su larga scala. Il sentiment degli investitori sta migliorando con l'aumento dei rendimenti degli affitti nelle principali città, a sostegno dei progetti multifamiliari. Permangono tuttavia carenze di competenze, con il settore che necessita di 90,000 lavoratori in più, il che gonfia i salari e allunga i tempi. La crescita a breve termine del mercato delle costruzioni australiano, pertanto, si basa sul colmare la carenza di manodopera e sull'accelerare le approvazioni per soddisfare i punti caldi della domanda ad alta densità [1] Victorian Government, “State Capital Program 2025,” vic.gov.au.
Mandati di decarbonizzazione per i lavori pubblici
Il Codice Nazionale delle Costruzioni 2025 inasprisce le soglie di efficienza energetica commerciale, mentre il Sustainable Buildings SEPP del Nuovo Galles del Sud mira a ridurre di 2.6 milioni di tCO₂e entro il 2033. Il Queensland ora richiede una classificazione energetica residenziale a 7 stelle, spingendo architetti e appaltatori a orientarsi verso materiali a basse emissioni di carbonio e fonti rinnovabili in loco. Queste norme spostano la valutazione delle offerte verso credenziali di carbonio e prestazioni del ciclo di vita, offrendo un vantaggio competitivo ai primi utilizzatori di sistemi in cemento verde, acciaio riciclato e legno massiccio. Nel lungo termine, questi obblighi convogliano ulteriore valore verso consulenze specializzate e fornitori di tecnologie verdi in tutto il mercato edile australiano.
Rapida adozione dell'ingegneria digitale e del BIM
La diffusione tecnologica sta accelerando: il 37% delle aziende utilizza ora il coordinamento della progettazione basato sull'intelligenza artificiale, rispetto al 26% del 2023. Infrastructure Victoria stima che l'IA potrebbe ridurre del 23% gli sforamenti di budget nei progetti scolastici, con un risparmio di 516.1 milioni di dollari entro il 2055. Gli appaltatori stanno integrando droni, robotica e georadar nei flussi di lavoro di ispezione delle infrastrutture, riducendo i costi di rilavorazione e di sicurezza. Ogni tecnologia aggiuntiva adottata è associata a un aumento del fatturato dell'1.14%, rafforzando le argomentazioni sul ritorno sull'investimento (ROI). Una maggiore adozione del digitale aumenta la trasparenza per finanziatori e autorità di regolamentazione, accelerando i cicli di pagamento e migliorando la stabilità del flusso di cassa nel settore delle costruzioni in Australia.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dei materiali e colli di bottiglia nella catena di fornitura | -1.4% | Nazionale, con un impatto acuto sul Queensland e sull'Australia Occidentale | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata e inflazione salariale | -1.1% | Nazionale, con carenze critiche nel Nuovo Galles del Sud e nel Victoria | Medio termine (2-4 anni) |
| Restringimento del credito e tassi ipotecari elevati | -0.8% | Nazionale, con un impatto maggiore sull'edilizia residenziale | A breve termine (≤ 2 anni) |
| Aumento dei premi assicurativi sui rivestimenti combustibili | -0.4% | Nazionale, con particolare attenzione agli sviluppi di grattacieli | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dei materiali e colli di bottiglia nella catena di fornitura
I prezzi delle costruzioni edili sono aumentati del 31.1% tra settembre 2020 e giugno 2024, mentre i costi di costruzione delle case sono aumentati del 40.8% nello stesso periodo. Acciaio, calcestruzzo e gesso continuano a registrare aumenti trimestrali a due cifre, con i fornitori che avvertono che gli apparecchi sanitari potrebbero aumentare di un altro 7% nel 2025. Gli appaltatori vincolati a contratti a prezzo fisso affrontano un'erosione dei margini, alimentando un aumento del 28% delle insolvenze, che hanno raggiunto 2,832 aziende nell'anno fiscale 2024 (AFR.COM). Sebbene le tariffe di trasporto globali si siano allentate, la logistica interna e la carenza di componenti specializzati generano ancora rischi di programmazione che riducono lo slancio del mercato edile australiano.
Carenza di manodopera qualificata e inflazione salariale
La disoccupazione nel settore edile è scesa al minimo storico del 3.2% all'inizio del 2025, lasciando i progetti a Sydney e Melbourne a corto di carpentieri, elettricisti e project manager. BuildSkills Australia avverte che il settore necessita di 90,000 lavoratori in più per raggiungere gli obiettivi abitativi, eppure solo il 2.8% dei migranti recenti ricopre ruoli nel settore edile. Le aziende offrono premi e turni flessibili per attrarre talenti, ma l'aumento della massa salariale fa aumentare i prezzi delle gare d'appalto e blocca i progetti marginali. Nel medio termine, la limitata capacità di formazione e la lentezza dei processi di riconoscimento delle competenze minacciano i tempi di consegna, riducendo di 1.1 punti percentuali il potenziale CAGR (tasso di crescita annuo composto) per il mercato edile australiano.
Analisi del segmento
Per settore: le infrastrutture guidano lo slancio di crescita
La spesa per le infrastrutture ha ridefinito il mix competitivo, ma il settore residenziale rimane il principale contributore, con una quota di mercato delle costruzioni australiane del 37.75% nel 2025. Gli appaltatori civili stanno incrementando le risorse per realizzare le sedi di Brisbane 7.1 da 2032 miliardi di dollari e il programma federale strada-ferrovia da 17.1 miliardi di dollari, portando gli ordini oltre il 2027. Le risorse per le energie rinnovabili, come il Clean Energy Link North dell'Australia Occidentale da 584 milioni di dollari e l'impianto di desalinizzazione di Alkimos da 2.8 miliardi di dollari, illustrano la svolta verso infrastrutture resilienti al clima.
Le infrastrutture registrano il CAGR più rapido, pari al 6.18% fino al 2031, poiché i governi stanno anticipando i programmi di investimento per obiettivi di produttività e decarbonizzazione. Si prevede che il mercato australiano delle costruzioni, solo per i corridoi di trasporto, raggiungerà i 63.4 miliardi di dollari entro il 2031, trainato dalla duplicazione dei corridoi e dagli hub intermodali. L'attività residenziale beneficia del programma di supporto all'edilizia abitativa da 1.5 miliardi di dollari, ma le approvazioni rimangono al di sotto della soglia annuale di 240,000 richieste per riequilibrare l'offerta. L'edilizia commerciale è in calo, ma settori come i data center mostrano una crescita annua del 57%, trainata dai carichi di lavoro dell'intelligenza artificiale, offrendo diversificazione agli appaltatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di costruzione: la ristrutturazione guadagna terreno
Nel 78.45, le nuove costruzioni hanno detenuto una quota di mercato australiana del 2025%, a dimostrazione dell'importanza dei complessi residenziali greenfield e delle mega-infrastrutture. Tuttavia, la riparazione e la manutenzione registrano un CAGR più rapido del 4.34% fino al 2031, poiché i proprietari di asset ne prolungano i cicli di vita a causa di vincoli fiscali e di emissioni di carbonio. L'inasprimento normativo previsto dal National Construction Code 2025 impone interventi di ristrutturazione per l'efficienza energetica, costringendo i portafogli commerciali ad aggiornare gli impianti di riscaldamento, ventilazione e condizionamento (HVAC), le facciate e le fonti rinnovabili in loco.
Ristrutturazioni di alto profilo, come l'aumento dei costi della sede centrale della Reserve Bank da 260 milioni a 1.1 miliardi di dollari dopo la scoperta dell'amianto, evidenziano i premi per la complessità insiti nei lavori di ristrutturazione. Le strategie di gestione degli asset danno sempre più priorità alla manutenzione predittiva, sfruttando i sensori IoT per programmare gli interventi prima dei guasti. Per gli appaltatori, l'ondata di ristrutturazioni offre ricavi anticiclici, contribuendo a stabilizzare i profitti quando le condutture greenfield si interrompono, sostenendo così una crescita equilibrata del mercato edile australiano.
Per metodo di costruzione: i metodi moderni accelerano
Le attività convenzionali in loco continuavano a dominare, con una quota di mercato dell'84.98% in Australia nel 2025, a dimostrazione di modelli di approvvigionamento e catene di fornitura consolidati. Tuttavia, le soluzioni prefabbricate e modulari stanno accelerando a un CAGR del 7.12% fino al 2031, grazie al sostegno governativo e a un risparmio di tempo dimostrabile. Il fondo federale da 54 milioni di dollari per l'edilizia modulare e il progetto South Grafton da 24 unità nel Nuovo Galles del Sud, completato in sei mesi, dimostrano la validità del concetto di rapidità di immissione sul mercato.
Le importazioni di case prefabbricate hanno raggiunto i 500 milioni di dollari in cinque anni, con i fornitori cinesi che detengono una quota del 70%. L'Australian Building Codes Board ha pubblicato un manuale specifico per semplificare la conformità, riducendo la percezione del rischio di approvazione. Le economie di scala, la riqualificazione della forza lavoro e la produzione locale rimangono degli ostacoli, ma si prevede che l'accelerazione dell'adozione ridurrà i tempi di consegna fino al 40%, favorendo un maggiore fatturato nel mercato delle costruzioni australiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di investimento: slancio del settore pubblico
Nel 90.70, il capitale privato ha mantenuto una quota del 2025% nel mercato australiano delle costruzioni, trainato da progetti residenziali e commerciali. Tuttavia, si prevede che gli investimenti pubblici registreranno un CAGR del 6.42% fino al 2031, con i governi che finanziano progetti strategici nei settori dei trasporti, del sociale e delle energie rinnovabili. Il programma di investimento da 208 miliardi di dollari del Victoria e l'Housing Support Program da 1.5 miliardi di dollari illustrano un passaggio a una spesa orientata alla mission che coinvolge partner privati attraverso accordi di partenariato pubblico-privato (PPP).
Gli stanziamenti di bilancio danno priorità alla produttività e ai risultati in termini di emissioni, posizionando i finanziamenti pubblici come un'ancora anticiclica per il mercato edile australiano. Gli appaltatori che dimostrano di essere conformi ai criteri ESG e di trasparenza digitale ottengono i migliori rapporti di aggiudicazione delle gare d'appalto per questi pacchetti. Gli elevati tassi di interesse e l'inflazione dei costi limitano le costruzioni speculative private, eppure gli investitori istituzionali continuano a sostenere gli asset logistici e dei data center, proteggendosi dall'inflazione attraverso contratti di locazione indicizzati.
Analisi geografica
Il Nuovo Galles del Sud mantiene la sua posizione di leadership con una quota del 32.10% del mercato australiano delle costruzioni, supportata da importanti progetti di trasporto e riqualificazione urbana che stimolano l'edilizia residenziale e commerciale. Il completamento del ponte Bridgewater da 786 milioni di dollari migliora l'efficienza del trasporto merci, mentre il programma statale Sustainable Buildings SEPP crea una pipeline per interventi di ristrutturazione a basse emissioni di carbonio. Le insolvenze tra i costruttori di Canberra evidenziano le tensioni finanziarie, ma i grandi appalti civili continuano ad attrarre la partecipazione di livello 1.
Il mercato di Victoria riflette un ambizioso programma di investimenti da 208 miliardi di dollari, che comprende l'ampliamento di ospedali, scuole e il Suburban Rail Loop. Gli investimenti infrastrutturali hanno raggiunto il picco di 24 miliardi di dollari nell'anno fiscale 2024, prima di normalizzarsi, ma persistono vincoli di manodopera, che richiedono adeguamenti alla sequenza dei progetti. Si sta delineando un graduale passaggio a politiche di prefabbricazione e aule modulari per rispettare le scadenze di consegna e gli obiettivi energetici del NCC 2025.
Si prevede che l'Australia Occidentale registrerà il CAGR più rapido, pari al 4.48%, trainato da megaprogetti per le risorse, afflussi di popolazione e infrastrutture per l'energia pulita. Progetti come la miniera d'oro da 1.3 miliardi di dollari di Northern Star e l'ammodernamento del Clean Energy Link North mantengono elevata la domanda di ingegneria. I progetti per le energie rinnovabili sono in linea con la tempistica di uscita dal carbone dello Stato entro il 2030, garantendo un approvvigionamento sostenibile di rete e sistemi di stoccaggio. Insieme, queste dinamiche sostengono una crescita equilibrata in tutte le regioni, rafforzando l'attività nazionale nel mercato edile australiano.
Panorama normativo
Il sistema normativo australiano in materia di costruzioni si basa sul National Construction Code (NCC), gestito dall'Australian Building Codes Board (ABCB), con il coordinamento delle politiche nazionali attraverso il Building Ministers Meeting (BMM) e l'adozione e l'applicazione a livello giurisdizionale gestite dai governi statali e territoriali tramite regimi di licenze, certificazioni e conformità. Per l'NCC 2025, è stata pubblicata un'anteprima nel febbraio 2026, con una potenziale adozione a livello giurisdizionale a partire dal 1° maggio 2026, il che crea una finestra temporale definita per l'adeguamento alla conformità per progettisti, costruttori e certificatori, sia per i lavori residenziali che non residenziali.
La stabilità del codice edilizio influisce anche sulla pianificazione delle consegne e sulla selezione dei prodotti. I ministri hanno concordato di sospendere le nuove modifiche al NCC per gli edifici residenziali fino alla metà del 2029 (ad eccezione delle questioni essenziali di sicurezza o qualità), il che riduce i frequenti cambiamenti di progettazione a breve termine per le abitazioni di massa e favorisce la standardizzazione tra i progetti. Allo stesso tempo, i requisiti di sostenibilità e prestazione già integrati nel NCC 2025 continuano a promuovere gli aggiornamenti in termini di efficienza energetica e le modifiche alle specifiche nei programmi commerciali e di ristrutturazione.
Analisi della catena del valore
In Australia, la catena del valore del settore edile comprende l'ideazione e il finanziamento dei progetti (agenzie pubbliche, sviluppatori privati e investitori istituzionali), la progettazione e le approvazioni (servizi di architettura, ingegneria, pianificazione e certificazione), l'approvvigionamento di materiali e attrezzature e la realizzazione tramite appaltatori principali supportati da un'ampia rete di subappaltatori e maestranze specializzate. Il settore contribuisce per circa il 7.0% al PIL australiano e impiega circa 1.3 milioni di persone, evidenziando la portata dell'organizzazione di manodopera, servizi e materiali nelle costruzioni residenziali, commerciali e infrastrutturali.
L'esecuzione è strutturalmente fortemente influenzata dai subappaltatori. Nel 2023-2024, i ricavi derivanti dagli accordi di subappalto (116.6 miliardi di dollari australiani) hanno superato i ricavi derivanti dagli appalti principali (71.4 miliardi di dollari australiani), rafforzando l'importanza della capacità di fornitura di secondo livello e commerciale, dei termini di pagamento e della disciplina nella pianificazione. Gli input a monte includono servizi professionali, beni manifatturieri (come acciaio e prodotti per l'edilizia) e trasporti e logistica, con catene di approvvigionamento globalizzate che includono importazioni significative dai mercati asiatici, in particolare dalla Cina, il che rende i tempi di consegna, la variabilità delle spedizioni e la conformità agli standard elementi centrali per gli appalti e l'allocazione del rischio.
Panorama competitivo
Dal 1, gli appaltatori di primo livello hanno aumentato la loro quota di lavori infrastrutturali pubblici dal 49% al 59%, con valori contrattuali medi che si avvicinano ai 2016 milioni di dollari. CIMIC Group sfrutta l'esperienza globale nei data center per garantire la realizzazione di progetti su larga scala, mentre Lendlease si sta rifocalizzando sul mercato nazionale dopo 600 miliardi di dollari di disinvestimenti offshore per semplificare il proprio bilancio. Le aziende più piccole si trovano a dover affrontare margini ridottissimi e un rischio di insolvenza più elevato, con conseguenti crescenti requisiti per le fideiussioni e la conformità digitale.
La differenziazione strategica si sta orientando verso l'abilitazione tecnologica e le credenziali ESG. CPB Contractors integra il rilevamento tramite droni e la programmazione tramite intelligenza artificiale nella duplicazione della Main South Road per ridurre le rilavorazioni e l'impatto ambientale. ACCIONA e SUEZ si sono assicurate la costruzione di un impianto idrico da 322 milioni di dollari attraverso modelli di progettazione-costruzione-gestione che trasferiscono il rischio di performance ottimizzando al contempo i ricavi del ciclo di vita. Sono attivi i concorrenti stranieri: Arada, con sede negli Emirati Arabi Uniti, ha acquisito Roberts Co NSW, segnalando l'interesse internazionale per gli asset australiani di fascia media.
Gli spazi vuoti del mercato si concentrano sulla prefabbricazione, sui materiali a zero emissioni di carbonio e sui controlli di progetto basati sull'intelligenza artificiale. Il fondo federale da 54 milioni di dollari per l'edilizia modulare riduce le barriere all'ingresso per i produttori specializzati e i primi utilizzatori segnalano già un risparmio del 25% sui tempi di consegna. Gli appaltatori sono in grado di combinare la produzione off-site con gemelli digitali integrati per ottenere vantaggi in termini di approvvigionamento nelle prossime gare PPP. Nel complesso, l'intensità competitiva si sta spostando dalla capacità produttiva grezza alla leadership in materia di innovazione e sostenibilità all'interno del mercato edile australiano.
Leader del settore edile australiano
Appaltatori CPB
Lendlease Corporation Ltd
Gruppo Giovanni Olanda
Laing O'Rourke
Multisala (Brookfield)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: CPB Contractors (HOCHTIEF Group) viene selezionata per realizzare la Fase 1 dell'acquedotto Toowoomba-Warwick per Seqwater, del valore di circa 75 milioni di dollari australiani. Il progetto amplia la capacità delle infrastrutture idriche nel Queensland, rafforzando la posizione dell'appaltatore nelle gare d'appalto per opere civili. La collaborazione consolida le capacità di realizzazione di acquedotti su larga scala per future opere pubbliche.
- Giugno 2026: Georgiou Group viene incaricata della costruzione dei lotti Greenfield e Brownfield per la Fase 1 del progetto ferroviario The Wave nel Queensland. L'incarico amplia l'ambito di applicazione del programma ferroviario e supporta la realizzazione in collaborazione con altre aziende per importanti ammodernamenti del trasporto pubblico. Questa nomina dà nuovo slancio al progetto di trasporto pubblico nel Queensland ed espande la presenza dell'azienda nel settore ferroviario.
- Giugno 2026: NRW Civil and Mining si è aggiudicata il progetto di separazione dei livelli della Tonkin Highway da parte di Main Roads Western Australia, del valore di circa 200 milioni di dollari australiani. L'appalto supporta l'ammodernamento dei corridoi strada-ferrovia e consolida un solido flusso di appalti di ingegneria civile nell'Australia Occidentale. Segnala inoltre la continua domanda di infrastrutture stradali su larga scala nell'Australia Occidentale.


Ambito e metodologia
La costruzione civile è un sottoinsieme dell'ingegneria civile, che si occupa della progettazione, costruzione e manutenzione dell'ambiente fisico e naturale. L'arte di costruire ponti, dighe, strade, aeroporti, canali ed edifici è nota come edilizia civile.
Un'analisi di fondo completa del mercato delle costruzioni australiano, compresa la valutazione dell'economia e il contributo dei settori nell'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche, e L’impatto del COVID-19 è trattato nel rapporto. Il mercato delle costruzioni australiano è segmentato per settore (residenziale, commerciale, industriale, infrastrutture (trasporti), energia e servizi di pubblica utilità). Il rapporto offre dimensioni del mercato e previsioni per il mercato delle costruzioni australiano in valore (USD) per tutti i segmenti di cui sopra.
Per settore
| Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Altro | |
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) |
| Energia e servizi | |
| Altro |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per metodo di costruzione
| Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) |
Per fonte di investimento
| Pubblico |
| Privata |
Per geografia
| Nuovo Galles del Sud |
| Vittoria |
| Queensland |
| Australia Occidentale |
| Resto dell'Australia |
| Per settore | Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Industriale e Logistica | ||
| Altro | ||
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) | |
| Energia e servizi | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per metodo di costruzione | Convenzionale in loco | |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Per geografia | Nuovo Galles del Sud | |
| Vittoria | ||
| Queensland | ||
| Australia Occidentale | ||
| Resto dell'Australia | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato edile australiano nel 2026?
Nel 173.18 il mercato australiano delle costruzioni varrà 2026 miliardi di dollari e si prevede che raggiungerà i 211.71 miliardi di dollari entro il 2031.
Quale CAGR è previsto per l'edilizia australiana fino al 2031?
Si prevede che il settore crescerà a un CAGR del 4.1% nel periodo 2026-2031.
Quale segmento dell'edilizia australiana cresce più rapidamente?
Le infrastrutture rappresentano il segmento in più rapida crescita, con un CAGR del 6.18%, trainato dalla spesa per trasporti ed energia pulita.
Quale stato è destinato a registrare la crescita più elevata?
L'Australia Occidentale mostra la traiettoria più rapida con un CAGR del 4.48% fino al 2031, supportato da progetti sulle risorse e sulle energie rinnovabili.
Qual è la sfida principale che devono affrontare i costruttori?
La volatilità dei prezzi dei materiali e la grave carenza di manodopera stanno mettendo a dura prova i margini e le tempistiche degli appaltatori in tutto il Paese.
Come si stanno evolvendo i moderni metodi di costruzione?
Le tecniche prefabbricate e modulari stanno aumentando a un CAGR del 7.12% grazie ai finanziamenti federali e ai tempi di consegna più rapidi, sebbene rappresentino ancora una piccola quota dell'attività totale.
Pagina aggiornata l'ultima volta il:



