

Dimensioni e quota di mercato dell'analisi del pubblico
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
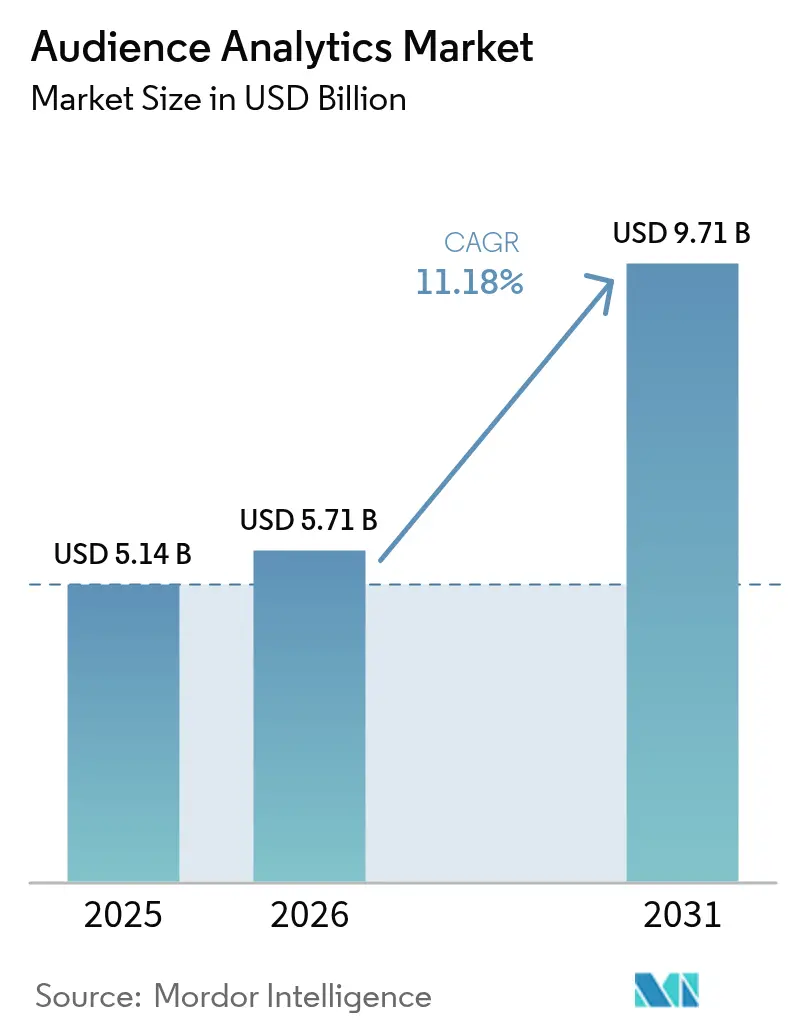
| Dimensione del mercato (2026) | 5.71 miliardo di dollari |
| Dimensione del mercato (2031) | 9.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'audience analytics di Mordor Intelligence
Il mercato dell'analisi del pubblico aveva un valore di 5.14 miliardi di dollari nel 2025 e si prevede che crescerà da 5.71 miliardi di dollari nel 2026 a 9.71 miliardi di dollari entro il 2031, con un CAGR dell'11.18% durante il periodo di previsione (2026-2031). La crescente domanda di risoluzione dell'identità basata sul consenso, di potenti toolkit di intelligenza artificiale e la rapida monetizzazione dei dati di prima parte nelle reti di media retail sono alla base di questa espansione. Le organizzazioni implementano sempre più analisi in tempo reale basate sull'edge computing che proteggono la privacy generando al contempo informazioni utili nel punto di interazione. Le soluzioni rimangono la principale fonte di ricavi, ma i servizi cloud-native registrano la crescita più rapida, poiché le aziende cercano scalabilità e ottimizzazione dei costi. Nel frattempo, le grandi imprese dominano la spesa, ma le piccole e medie imprese accelerano l'adozione grazie alle interfacce no-code e ai modelli di prezzo basati sul consumo che riducono le barriere d'ingresso all'analisi sofisticata.
Punti chiave del rapporto
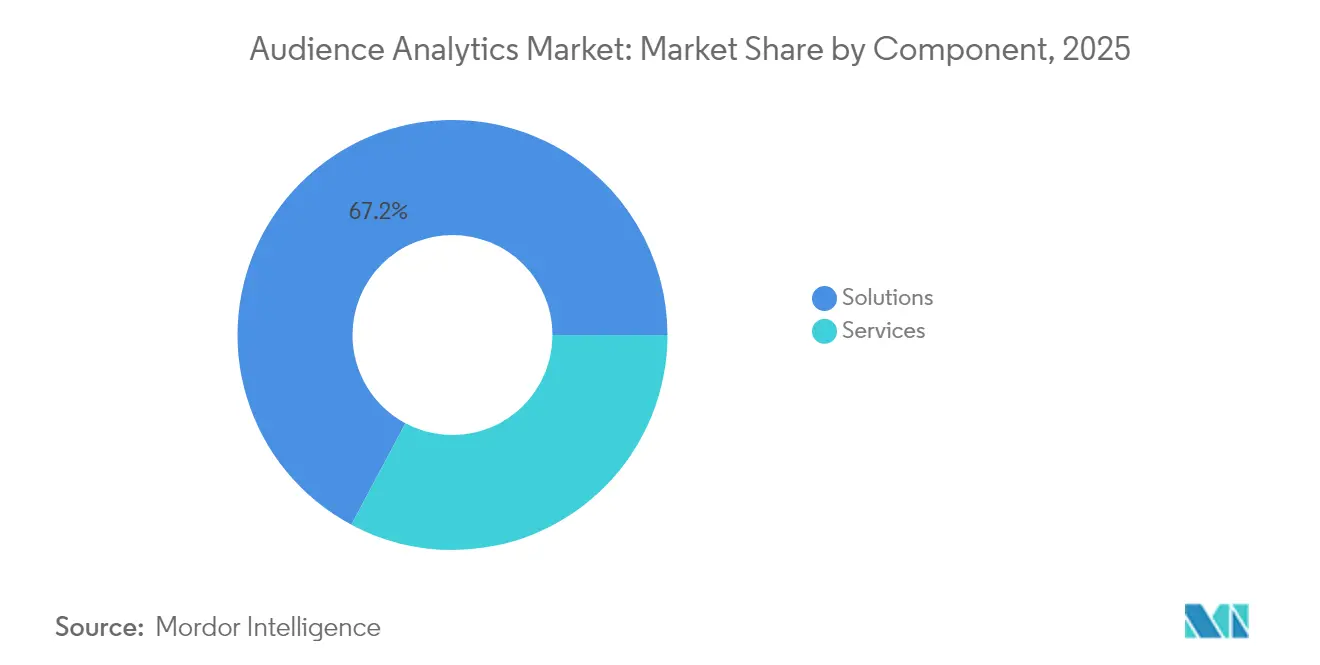
- Per componente, le soluzioni hanno mantenuto una quota di fatturato del 67.20% nel 2025, mentre si prevede che i servizi cresceranno a un CAGR del 12.45% fino al 2031.
- In base alla modalità di distribuzione, nel 65.10 le installazioni on-premise detenevano il 2025% della quota di mercato dell'analisi dell'audience; si prevede che le distribuzioni cloud si espanderanno a un CAGR del 12.84% entro il 2031.
- In base alle dimensioni dell'organizzazione, nel 70.50 le grandi imprese rappresentavano il 2025% del mercato dell'analisi del pubblico; le PMI registrano il CAGR previsto più elevato, pari al 12.32% entro il 2031.
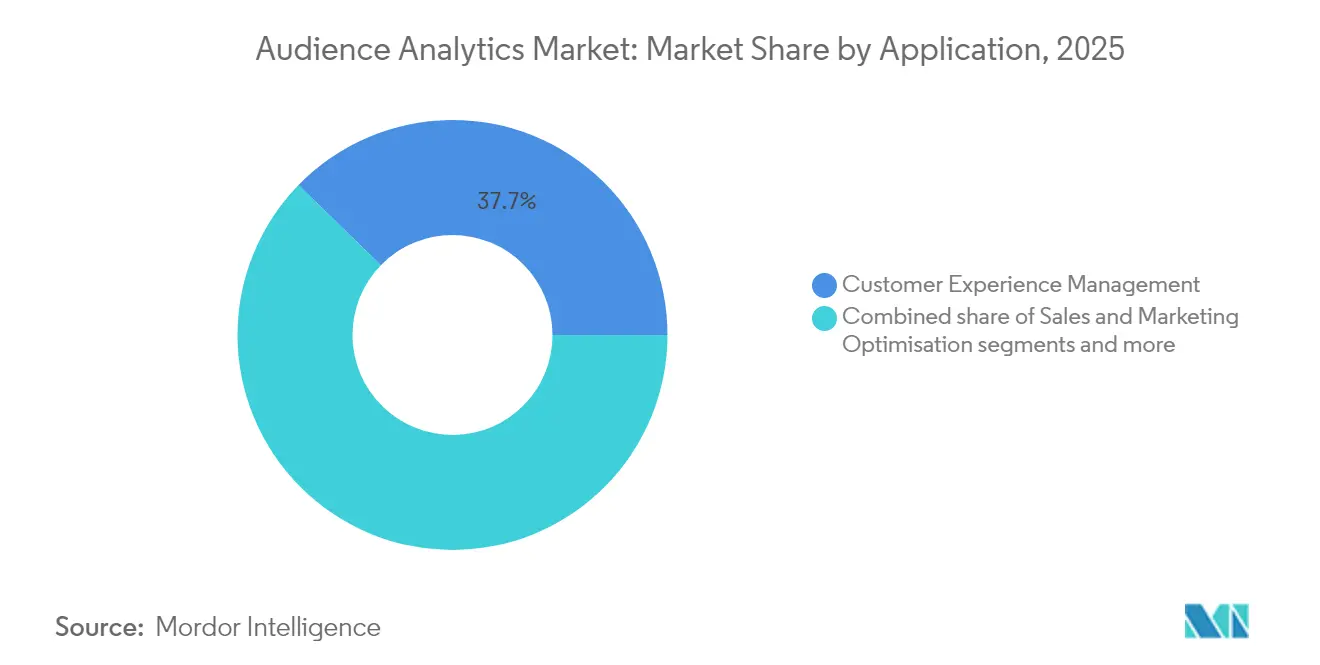
- Per applicazione, la gestione dell'esperienza del cliente ha guidato il mercato dell'analisi dell'audience con il 37.70% nel 2025, mentre l'analisi delle frodi e dei rischi sta avanzando con un CAGR dell'11.62% entro il 2031.
- Per settore di utenza finale, media e intrattenimento hanno contribuito al 35.60% dei ricavi del 2025; si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un CAGR dell'11.38% fino al 2031.
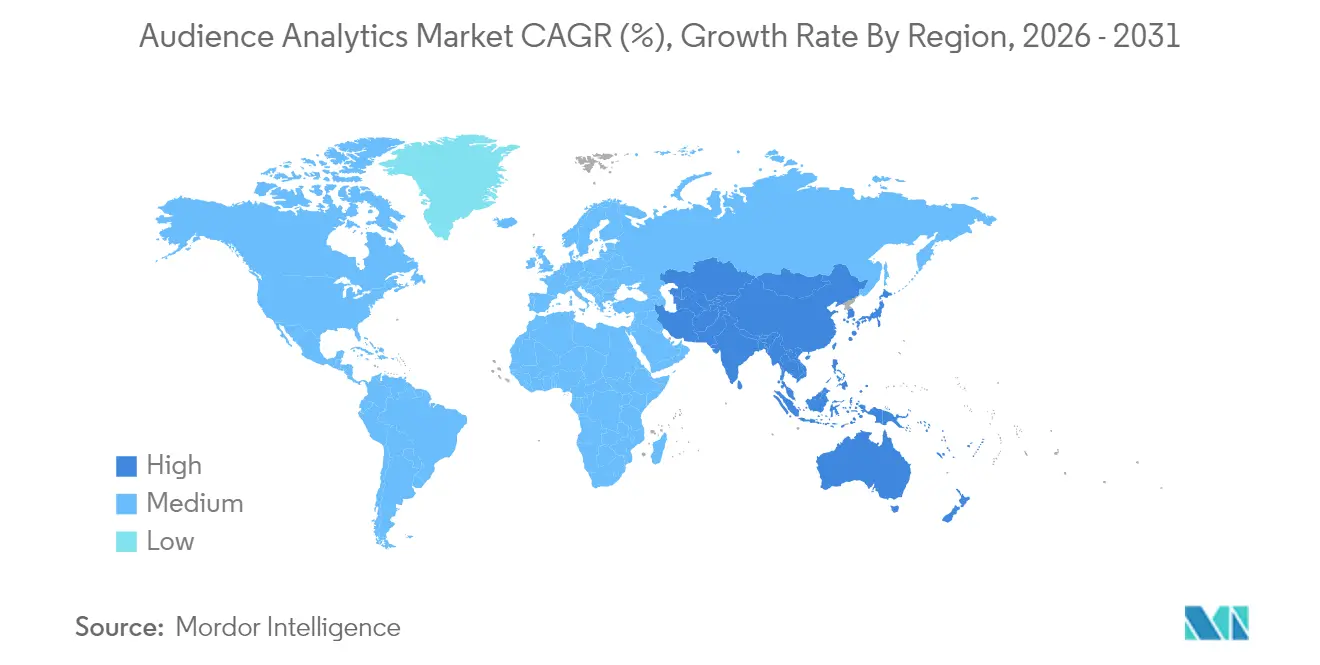
- In termini geografici, il Nord America ha rappresentato il 39.90% del fatturato del 2025; l'area Asia-Pacifico sta registrando un CAGR del 11.96% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dell'analisi del pubblico globale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida crescita della raccolta di dati first-party omnicanale | + 2.1% | Globale, con Nord America ed Europa leader nell'adozione | Medio termine (2-4 anni) |
| Crescente adozione di analisi predittive basate su AI/ML | + 1.8% | Globale, con l'Asia-Pacifico che mostra l'implementazione più rapida | A breve termine (≤ 2 anni) |
| I media e l'intrattenimento si spostano verso la monetizzazione del pubblico in tempo reale | + 1.4% | Il nucleo del Nord America e dell'Europa, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Il marketing senza cookie spinge la domanda di grafici di identità basati sul consenso | + 1.6% | Globale, con le regioni GDPR e CPRA che guidano l'urgenza | A breve termine (≤ 2 anni) |
| Reti di media al dettaglio che ampliano le informazioni di prima parte sugli acquirenti | + 1.3% | Il Nord America è in testa, seguito da Europa e APAC | Medio termine (2-4 anni) |
| Analisi Edge sui dispositivi che consentono informazioni che tutelano la privacy | + 1.2% | Globale, con i mercati mobile-first in APAC in accelerazione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita rapida nella raccolta di dati first-party omnicanale
I brand stanno ricostruendo le architetture dati attorno ai punti di interazione di proprietà, integrando il comportamento in negozio, l'engagement da mobile e i segnali dei dispositivi connessi. I retailer ora gestiscono reti multimediali sofisticate che allineano i percorsi fisici e digitali, aprendo canali di ricavo a livello di USD un tempo dominati da broker di dati terzi. La capacità di integrare insight offline e online migliora la modellazione del lifetime value e aumenta la precisione della segmentazione.
Crescente adozione di analisi predittive basate su intelligenza artificiale e apprendimento automatico
Gli algoritmi di machine learning sono ormai alla base della modellazione comportamentale, della previsione delle conversioni e della creazione automatizzata di coorti sulle principali piattaforme. Google Analytics 4 e Adobe Experience Cloud mostrano motori di intelligenza artificiale che riducono drasticamente la latenza delle informazioni da settimane a minuti, migliorando al contempo l'accuratezza delle previsioni di oltre il 30% [1] Adobe, “Introducing GenStudio Content Analytics,” business.adobe.com . La distribuzione in cloud rende queste funzioni accessibili alle aziende di medie dimensioni, precedentemente limitate dai costi dell'infrastruttura e dalla carenza di talenti.
I media e l'intrattenimento passano alla monetizzazione del pubblico in tempo reale
I servizi di streaming e le emittenti combinano flussi di panel e big data per ottimizzare il posizionamento dei contenuti e definire dinamicamente il prezzo degli annunci. Il sistema Big Data + Panel di Nielsen fonde metriche di consumo lineari e streaming, consentendo strategie di monetizzazione che si adattano istantaneamente ai modelli di coinvolgimento. Il feedback del pubblico ora influenza le scelte di produzione, il merchandising e le esperienze interattive sui canali tradizionali ed emergenti.
Il marketing senza cookie spinge la domanda di grafici di identità basati sul consenso
I professionisti del marketing rispondono all'abbandono dei cookie investendo in ID email con hash, analisi contestuale e segnali di posizione che rispettano la privacy. Nielsen segnala che tre quarti dei professionisti del marketing dipendono ancora dai cookie, il che favorisce una rapida migrazione verso identificatori alternativi e solidi meccanismi di consenso. I fornitori in grado di coniugare la conformità alla privacy con la profondità di analisi ottengono un vantaggio competitivo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare la regolamentazione che privilegia la privacy (GDPR, CPRA, DMA) | -1.4% | Europa e California leader, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Carenza di competenze in ingegneria dei dati tra gli utenti delle PMI | -1.1% | A livello globale, con il Nord America e l’Europa più colpiti | Medio termine (2-4 anni) |
| Aumento dei costi del cloud computing per carichi di lavoro di analisi su scala petabyte | -0.8% | Globale, con le regioni più ricche di nuvole che subiscono un impatto maggiore | Medio termine (2-4 anni) |
| La frammentazione delle soluzioni di identità ostacola l'interoperabilità | -0.9% | Globale, con i mercati pubblicitari digitali maturi più colpiti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare la regolamentazione che privilegia la privacy
GDPR, CPRA e il Digital Markets Act costringono le aziende a riprogettare i flussi di dati, spesso dirottando il 15-20% dei budget per l'analisi verso iniziative di conformità. Soluzioni che tutelano la privacy, come l'analisi web senza cookie, riducono la dipendenza dagli identificatori personali, mantenendo al contempo la qualità degli insight comportamentali. I fornitori promuovono il targeting contestuale e l'edge processing per bilanciare le esigenze normative con gli obiettivi commerciali.
Carenza di competenze in ingegneria dei dati tra gli utenti delle PMI
Un persistente divario di talenti ostacola le piccole imprese che desiderano rendere operativi i propri pipeline di analisi avanzata. I sondaggi di settore mostrano che le aziende faticano ad assumere professionisti in grado di implementare modelli di apprendimento automatico e gestire un'architettura dati incentrata sulla privacy. Di conseguenza, cresce la domanda di servizi gestiti, piattaforme no-code e analisi pacchettizzate che riducano al minimo i costi tecnici.
Analisi del segmento
Per componente: le soluzioni mantengono la scalabilità mentre i servizi accelerano
Le soluzioni hanno generato il 67.20% del fatturato del 2025 e rimangono la spina dorsale del mercato dell'analisi del pubblico. Comprendono hub di integrazione dati, piattaforme di dati dei clienti e motori di inferenza AI che consentono la generazione di insight multicanale. Le organizzazioni investono massicciamente fin dall'inizio in infrastrutture scalabili, creando elevati costi di passaggio e relazioni consolidati con i fornitori. I servizi, tuttavia, raggiungono un CAGR del 12.45% poiché le aziende esternalizzano le competenze nella risoluzione delle identità, nella governance dei modelli e nell'audit di conformità. Le offerte gestite offrono un'ottimizzazione continua e colmano il divario di talenti nel data engineering, aumentando i tassi di successo complessivi dei progetti.
L'ascesa dell'analisi come servizio segnala un passaggio strategico dalle licenze perpetue a incarichi basati sul consumo. Società di consulenza e integratori di sistemi integrano stack tecnologici con supporto consulenziale, garantendo che gli obiettivi aziendali guidino le scelte di implementazione. Con l'inasprimento delle normative sulla privacy, i servizi specializzati nella gestione del consenso e nell'implementazione edge richiedono prezzi premium, accelerando la transizione del mix di ricavi verso un supporto professionale ricorrente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: il cloud guadagna slancio nonostante la leadership on-premise
Nel 2025, i sistemi on-premise detenevano il 65.10% della quota di mercato dell'analisi del pubblico, a dimostrazione delle persistenti preoccupazioni relative alla sovranità dei dati e alla latenza per le analisi di streaming ad alto volume. Settori come quello bancario e governativo si affidano a piattaforme self-hosted per conservare informazioni personali sensibili. Tuttavia, le istanze cloud crescono a un CAGR del 12.84%, poiché i fornitori implementano crittografia specifica per regione, opzioni di cloud sovrano e certificazioni di conformità avanzate. L'offerta congiunta di Adobe con AWS esemplifica soluzioni cloud personalizzate per la profilazione dei clienti in tempo reale.
Le architetture ibride si stanno affermando come modello prevalente, mantenendo i profili dei clienti più importanti on-premise e trasferendo al contempo i carichi di lavoro più elaborati sul cloud. Questa soluzione riduce la spesa in conto capitale per le infrastrutture e sblocca un'elaborazione flessibile per le campagne stagionali e i picchi improvvisi nell'acquisizione di dati. Si prevede che le dimensioni del mercato dell'analisi dell'audience rappresentate dalle implementazioni cloud supereranno i ricavi on-premise nell'orizzonte post-2030, con l'accresciuta fiducia nella sicurezza del cloud pubblico.
Per dimensione dell'organizzazione: l'analisi democratizzata stimola l'adozione da parte delle PMI
Le grandi aziende hanno speso di più nel 2024, ma le PMI registrano il tasso di crescita più elevato, pari al 12.32%. Piattaforme cloud-native e livelli di abbonamento flessibili eliminano le barriere di capitale storiche, consentendo ai marchi più piccoli di adottare suite di analisi di prodotto e previsioni basate sull'intelligenza artificiale di base. Fornitori come Amplitude integrano procedure guidate dettagliate e dashboard basate su modelli che condensano i cicli di distribuzione in giorni, non mesi.
L'adozione da parte delle PMI è inoltre guidata dall'imperativo di personalizzare le vetrine digitali in un contesto di concorrenza sempre più intensa. I prezzi pay-as-you-go allineano l'investimento in analisi al fatturato, incoraggiando la sperimentazione iterativa anziché contratti pluriennali a canone fisso. Nel frattempo, le grandi aziende continuano a dominare il mercato dell'analisi del pubblico per complesse iniziative di orchestrazione omnicanale che richiedono un notevole sforzo di data cleansing e integrazione.
Per applicazione: l'esperienza del cliente porta con sé un aumento dell'analisi delle frodi
Gli strumenti di gestione dell'esperienza del cliente hanno controllato il 37.70% del fatturato del 2025, poiché ogni settore allinea gli obiettivi di crescita con una visione completa del percorso del cliente. I motori di personalizzazione in tempo reale amplificano i tassi di conversione e il potenziale di upselling, integrando l'analisi direttamente nei flussi di lavoro di interazione. L'analisi delle frodi e dei rischi, con una crescita annua composta (CAGR) dell'11.62%, contrasta le truffe basate su deepfake e gli attacchi di identità sintetica che eludono i sistemi di rilevamento basati su regole. La biometria comportamentale e i modelli di rilevamento delle anomalie analizzano la velocità, i dispositivi e i modelli di utilizzo per identificare attività dannose senza interferire con l'utente.
L'ottimizzazione di vendite e marketing rimane un caso d'uso maturo ma in continua evoluzione, che integra la logica della "next-best-action" basata su segnali di intenti predittivi. Le piattaforme di intelligence competitiva analizzano i dati pubblici e il consumo di media per confrontare le prestazioni del brand. Infine, i team di sviluppo di prodotti e contenuti utilizzano mappe di calore di engagement e analisi di coorte per orientare le roadmap delle funzionalità e gli investimenti nella storyline, rafforzando i cicli di feedback tra le preferenze del pubblico e la creazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: media e intrattenimento in testa mentre il commercio al dettaglio accelera
Le organizzazioni del settore media e intrattenimento hanno contribuito al 35.60% del fatturato del 2025, sfruttando la misurazione multipiattaforma per giustificare l'aumento dei budget per i contenuti. I fornitori di streaming affinano i calendari di rilascio e i prezzi degli spazi pubblicitari grazie all'analisi delle visualizzazioni in tempo reale, mentre gli studi di sviluppo di videogiochi monitorano il comportamento degli utenti all'interno del gioco per bilanciare la difficoltà e gli elementi di monetizzazione. Il commercio al dettaglio e l'e-commerce, in crescita a un tasso annuo composto dell'11.38%, capitalizzano sui dati di prima parte degli acquirenti raccolti da app di fidelizzazione, servizi di click-and-collect e sensori POS connessi.
Gli operatori di telecomunicazioni combinano analisi geospaziali e punteggi di propensione al churn per dare priorità all'outreach per la fidelizzazione. Gli istituti BFSI monitorano le impronte digitali delle transazioni per individuare frodi e personalizzano le offerte di credito utilizzando insight di mercato derivanti dall'analisi dell'audience. Gli enti sanitari applicano analisi che tutelano la privacy per migliorare l'aderenza dei pazienti e l'outreach, sebbene sotto stretta supervisione normativa. Gli enti governativi utilizzano analisi di usabilità per semplificare i servizi digitali e migliorare il coinvolgimento dei cittadini.
Analisi geografica
Il Nord America ha registrato un fatturato del 39.90% nel 2025, grazie a un sofisticato ecosistema pubblicitario, a ingenti investimenti tecnologici e all'adozione precoce di strumenti che mettono al primo posto la privacy. I rivenditori statunitensi come Walmart e Target sono leader nella generazione di ricavi dai media retail, mentre il Canada beneficia di leggi sulla privacy all'avanguardia che spingono le aziende verso architetture di analisi conformi. La crescente adozione dell'e-commerce in Messico amplia la base di utenti regionale per motori di analisi scalabili e basati sul cloud.
L'Europa si trova in una fase di crescita costante, plasmata dal GDPR e dal Digital Markets Act, che aumentano la domanda di soluzioni basate sul consenso che riducano al minimo la dipendenza dai dati personali. Germania e Regno Unito approvano progetti pilota di edge processing che mantengono i dati residenti, riducendo la complessità dei trasferimenti transfrontalieri. Francia e Italia esplorano il targeting contestuale per mantenere l'efficienza pubblicitaria. I fornitori indipendenti in grado di interagire con più framework di identità attraggono gli utilizzatori del mercato di fascia media che cercano una conformità flessibile.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.96%, supportata da un'economia mobile da 880 miliardi di dollari e da 1.8 miliardi di abbonati alla telefonia mobile. La Cina è pioniera nell'analisi del social commerce che integra video, messaggistica e pagamenti, creando flussi di informazioni granulari e in tempo reale. Il boom fintech dell'India espande i set di dati transazionali, mentre Giappone e Corea del Sud integrano l'analisi dell'audience negli ecosistemi di gaming per ottimizzare la fidelizzazione. Australia e Nuova Zelanda adottano l'analisi aziendale per supportare la modernizzazione del commercio omnicanale e dei servizi pubblici. La crescente penetrazione degli smartphone e le iniziative digitali governative stimolano una domanda aggiuntiva nel Sud-est asiatico, rafforzando lo slancio a lungo termine per il mercato dell'analisi dell'audience.
Panorama normativo
I fornitori di analisi del pubblico operano in un contesto normativo sempre più ampio in materia di privacy e governance dei dati, che influenza l'acquisizione del consenso, la risoluzione dell'identità e la misurazione multicanale. In California, il 1° gennaio 2026 sono entrate in vigore le normative aggiornate del CCPA (California Consumer Privacy Act) sotto l'egida della California Privacy Protection Agency (CPPA), rafforzando le aspettative di trasparenza e controllo da parte dei consumatori in merito alla condivisione dei dati con terze parti e fornitori di servizi coinvolti nei flussi di lavoro di analisi. In Europa, l'applicazione del GDPR prosegue parallelamente ad altri quadri normativi correlati che influenzano il modo in cui piattaforme, editori e inserzionisti gestiscono i dati del pubblico, tra cui il Digital Markets Act (DMA) e gli obblighi in continua evoluzione in materia di sicurezza informatica che interessano le piattaforme di analisi che elaborano identificatori personali e pseudonimi.
Gli organismi di regolamentazione stanno inoltre inasprendo le aspettative in materia di tracciamento online e di governance emergente dell'IA che è alla base della modellazione predittiva del pubblico. L'Ufficio del Commissario per l'Informazione del Regno Unito (ICO) ha continuato a pubblicare linee guida sulle tecnologie di archiviazione e accesso e ha programmato di fornire consulenza al governo su potenziali modifiche al PECR per la pubblicità online nel 2026, mantenendo sotto esame le alternative ai cookie e gli strumenti di consenso. A livello UE, l'EDPB e l'EDPS hanno pubblicato il parere congiunto 2/2026 sulla proposta Digital Omnibus, segnalando gli sforzi in corso per semplificare la conformità al GDPR, al NIS2 e alle relative norme digitali, mentre l'EU AI Act aggiunge ulteriori controlli per i sistemi basati sull'IA utilizzati nell'analisi e nel processo decisionale.
Analisi della catena del valore
La catena del valore dell'analisi del pubblico inizia con la generazione e la raccolta di dati attraverso i punti di contatto proprietari e dei partner, inclusi siti web e app, piattaforme di TV connessa e streaming, ecosistemi di vendita al dettaglio e di fidelizzazione, e interazioni offline che vengono successivamente digitalizzate. I dati vengono acquisiti tramite SDK, tag, raccolta lato server e livelli di identità o consenso, quindi unificati e gestiti all'interno di piattaforme di dati dei clienti, data warehouse e clean room. I livelli di analisi e attivazione convertono questi input in segmenti, modelli di propensione e output di misurazione che alimentano piattaforme pubblicitarie, automazione del marketing, suite di orchestrazione dell'esperienza e reporting aziendale.
A valle, gli integratori e gli intermediari di misurazione assumono un ruolo sempre più centrale, poiché gli acquirenti premono per flussi di lavoro interoperabili e rispettosi della privacy tra piattaforme chiuse e media tradizionali. Le infrastrutture "clean room" e i marketplace dei partner sono diventati un meccanismo comune per abbinare i segnali di audience di prima parte senza esporre gli identificativi grezzi, come si vede nell'utilizzo dell'infrastruttura Permutive per collegare i dati comportamentali degli editori con i segmenti dei rivenditori. Anche i fornitori di servizi di misurazione si stanno spostando a monte verso l'integrazione dell'ecosistema, ad esempio l'Outcomes Marketplace di Nielsen e il suo lavoro di integrazione di giugno 2026 con Mediaocean per la misurazione avanzata dell'audience nella TV lineare, che collega i sistemi di pianificazione, acquisto e reporting e riduce la frammentazione tra i fornitori.
Panorama competitivo
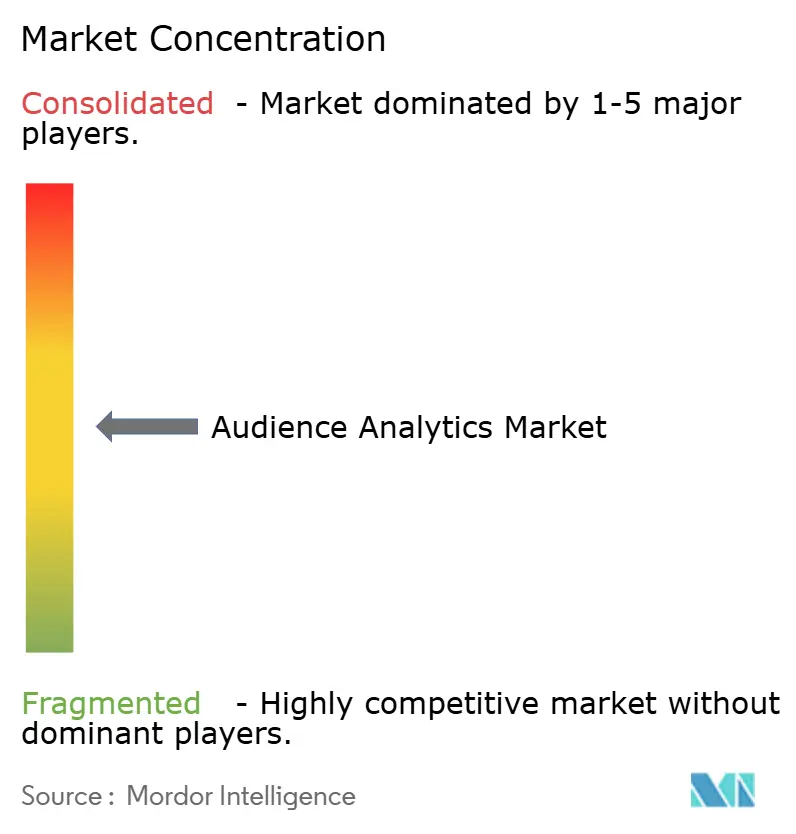
Il panorama competitivo è moderatamente frammentato. Conglomerati tecnologici come Adobe, Google e Microsoft offrono stack integrati che integrano raccolta dati, risoluzione delle identità e orchestrazione dell'intelligenza artificiale in suite cloud più ampie. I provider specializzati, tra cui Nielsen, Amplitude e Mixpanel, si concentrano rispettivamente sulla misurazione dei media, sull'analisi dei prodotti e sui flussi di lavoro di sperimentazione, conquistando quote di mercato grazie alla profondità di dominio e all'adozione guidata dai prodotti.
L'attività strategica si concentra su tre temi. In primo luogo, le funzionalità native dell'intelligenza artificiale accelerano la generazione di insight; gli agenti autonomi di Adobe orchestrano le esperienze su più canali senza segmentazione manuale. In secondo luogo, le alleanze di misurazione multipiattaforma, come la collaborazione Nielsen-LiveRamp, estendono la portata dalla TV lineare ai dispositivi connessi, fornendo un'attribuzione unificata. In terzo luogo, l'innovazione che tutela la privacy guida la differenziazione, con le aziende di analisi edge che promettono conformità e risparmi sui costi elaborando i dati sul dispositivo.
Convergenza e partnership rimangono comuni, poiché i fornitori colmano le lacune in termini di capacità. I provider cloud integrano le funzioni di analisi direttamente nelle offerte di data warehouse, mentre gli integratori di sistemi confezionano soluzioni verticali per la sanità, il commercio al dettaglio e il settore pubblico. I nuovi concorrenti puntano alla facilità d'uso, lanciando modelli di orchestrazione low-code e prezzi trasparenti che attraggono i team con risorse limitate. Il risultato è un ecosistema in cui nessun singolo attore detiene un dominio sproporzionato, ma la scalabilità del marchio e l'innovazione continua dettano il posizionamento competitivo.
Leader del settore dell'analisi del pubblico
Oracle Corporation
Adobe Inc.
IBM Corporation
Google LLC
Gruppo JCDecaux
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Oracle ha introdotto un'esperienza AI-Native Builder per la creazione e l'esecuzione di applicazioni agentive all'interno di Oracle Fusion Applications. Questa release spinge l'automazione dei flussi di lavoro agentive più in profondità negli stack applicativi aziendali, aumentando la domanda di analisi del pubblico e dei clienti in grado di guidare le azioni ottimali successive in ambito marketing, commercio e assistenza.
- Marzo 2026: Publicis Groupe ha completato l'acquisizione di AdgeAI, società specializzata in misurazione e content intelligence basate sull'intelligenza artificiale. L'operazione rafforza il consolidamento, guidato dalle agenzie, delle capacità di misurazione predittiva e supporta l'integrazione dell'analisi delle performance nei flussi di lavoro di produzione e ottimizzazione dei contenuti.
- Dicembre 2024: Adobe e Amazon Web Services hanno esteso la loro partnership per portare Adobe Experience Platform su AWS, consentendo una gestione unificata dei dati e analisi basate sull'intelligenza artificiale. Questa mossa ha ampliato la flessibilità di implementazione per le aziende che utilizzano piattaforme di dati sul pubblico e carichi di lavoro di analisi in ambienti AWS, supportando al contempo requisiti di governance dei dati più stringenti.
Ambito e metodologia
L'analisi del pubblico aiuta le aziende ad analizzare i dati dei propri clienti per costruire relazioni più profonde ed efficaci con i clienti e migliorare le strategie di acquisizione dei clienti.
Il mercato dell'analisi del pubblico è segmentato per applicazione (vendite e marketing, esperienza del cliente e applicazione), settore dell'utente finale (BFSI, telecomunicazioni e informatica, sanità, governo, media e intrattenimento, vendita al dettaglio e altri settori dell'utente finale) e geografia (Nord America (Stati Uniti e Canada), Europa (Regno Unito, Germania, Francia e resto dell'Europa), Asia-Pacifico (Cina, Giappone, Australia, Singapore e resto dell'Asia-Pacifico), America Latina (Messico , Brasile e resto dell'America Latina), Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Sud Africa e resto del Medio Oriente e Africa)).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Soluzioni |
| Servizi |
| Locale |
| Cloud |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Ottimizzazione delle vendite e del marketing |
| Gestione dell'esperienza del cliente |
| Intelligence competitiva/mediatica |
| Sviluppo di prodotti e contenuti |
| Analisi delle frodi e dei rischi |
| Media and Entertainment |
| Commercio al dettaglio ed e-commerce |
| BFSI |
| Telecomunicazioni e IT |
| Sanità e scienze della vita |
| Governo e settore pubblico |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Soluzioni | ||
| Servizi | |||
| Per modalità di distribuzione | Locale | ||
| Cloud | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per Applicazione | Ottimizzazione delle vendite e del marketing | ||
| Gestione dell'esperienza del cliente | |||
| Intelligence competitiva/mediatica | |||
| Sviluppo di prodotti e contenuti | |||
| Analisi delle frodi e dei rischi | |||
| Per settore degli utenti finali | Media and Entertainment | ||
| Commercio al dettaglio ed e-commerce | |||
| BFSI | |||
| Telecomunicazioni e IT | |||
| Sanità e scienze della vita | |||
| Governo e settore pubblico | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'analisi del pubblico?
Il mercato è valutato a 5.71 miliardi di dollari nel 2026 e si prevede che raggiungerà i 9.71 miliardi di dollari entro il 2031.
Quale segmento del mercato dell'analisi del pubblico sta crescendo più rapidamente?
Le implementazioni cloud registrano l'espansione più rapida, con un CAGR del 12.84%, poiché le organizzazioni spostano i carichi di lavoro per ottenere scalabilità ed efficienza dei costi.
Perché le reti di media al dettaglio sono importanti per l'analisi dell'audience?
I rivenditori sfruttano i dati proprietari degli acquirenti per creare canali pubblicitari ad alto margine, rendendo l'analisi del pubblico fondamentale per monetizzare queste informazioni.
In che modo le normative sulla privacy influiscono sull'adozione dell'analisi del pubblico?
GDPR e CPRA stimolano gli investimenti in grafici di identità basati sul consenso e nell'elaborazione edge, aggiungendo costi di conformità ma incoraggiando l'innovazione che tutela la privacy.
Quale regione offre il maggiore potenziale di crescita?
L'area Asia-Pacifico è in testa con un CAGR previsto del 11.96%, trainato da un'economia mobile da 880 miliardi di dollari e da una base di consumatori incentrata sul digitale in espansione.
Quale ruolo gioca l'intelligenza artificiale nell'analisi moderna del pubblico?
L'intelligenza artificiale accelera la modellazione comportamentale e la segmentazione automatizzata, riducendo i tempi necessari per ottenere informazioni da settimane a minuti e migliorando l'accuratezza predittiva del 30% o più.


