

Dimensioni e quota di mercato dei dispositivi per aterectomia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
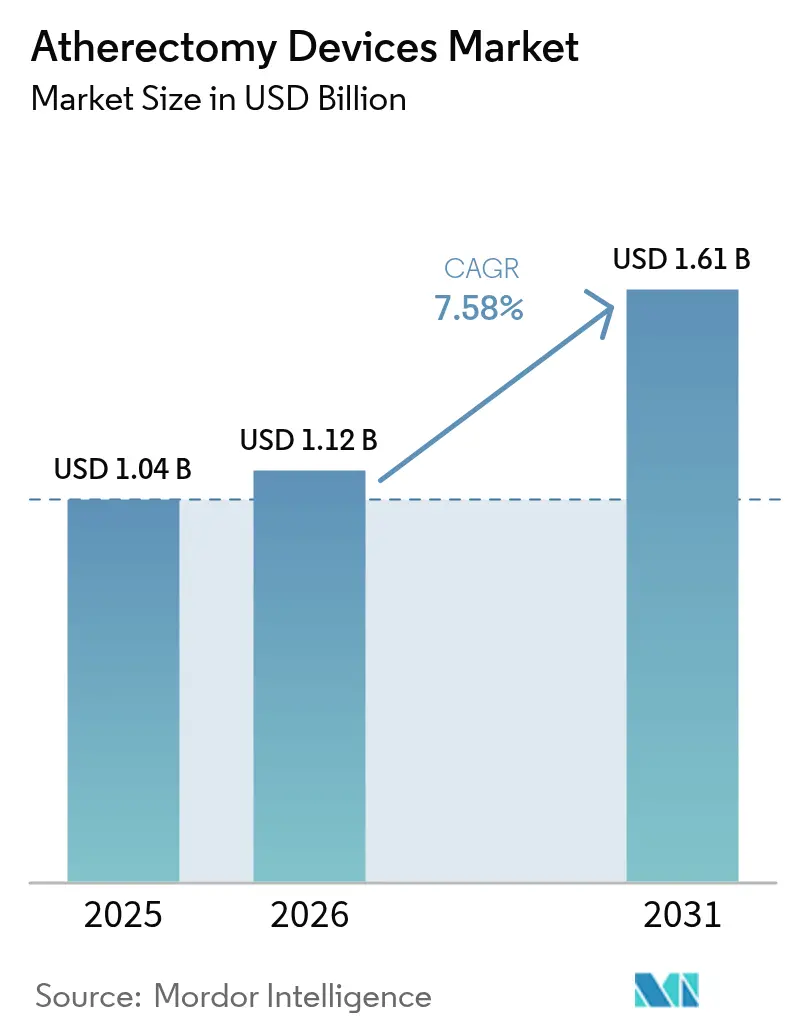
| Dimensione del mercato (2026) | 1.12 miliardo di dollari |
| Dimensione del mercato (2031) | 1.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.58% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi per aterectomia di Mordor Intelligence
Il mercato dei dispositivi per aterectomia è stato valutato a 1.04 miliardi di dollari nel 2025 e si stima che crescerà da 1.12 miliardi di dollari nel 2026 a 1.61 miliardi di dollari entro il 2031, con un CAGR del 7.58% durante il periodo di previsione (2026-2031). La crescente accettazione di tecniche di modificazione della placca mini-invasive, un più ampio utilizzo clinico nelle lesioni calcifiche complesse e un rimborso favorevole per le procedure di laboratorio ambulatoriali (OBL) negli Stati Uniti sostengono la domanda a breve termine. I produttori di dispositivi continuano ad abbinare i sistemi per aterectomia ai palloncini rivestiti di farmaci per migliorare la pervietà a lungo termine, rafforzando la proposta di valore della terapia nelle malattie vascolari periferiche. Le acquisizioni strategiche da parte di fornitori multinazionali stanno consolidando la proprietà intellettuale e la distribuzione globale, mentre i programmi di localizzazione nell'area Asia-Pacifico stanno generando efficienze di costo che potrebbero accelerare l'adozione regionale. Tuttavia, prove contrastanti sulla superiorità dei risultati a lungo termine rispetto all'angioplastica con palloncino semplice, unite alla rigidità della catena di approvvigionamento per le frese diamantate, attenuano le prospettive quinquennali.
Punti chiave del rapporto
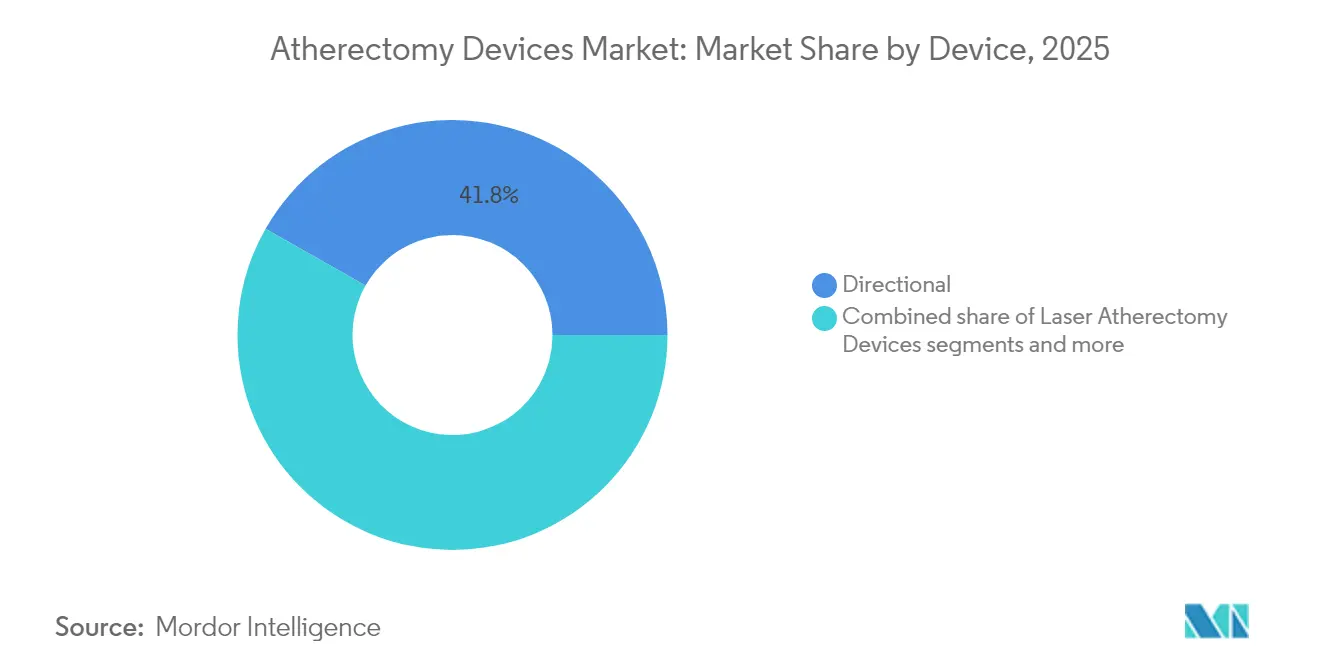
- In base al tipo di dispositivo, nel 41.78 i sistemi direzionali hanno dominato il mercato dei dispositivi per aterectomia con una quota di fatturato del 2025%.
- Per applicazione, nel 57.45 le malattie vascolari periferiche rappresentavano il 2025% del mercato dei dispositivi per aterectomia, mentre si prevede che le procedure neurovascolari cresceranno a un CAGR del 7.86% fino al 2031.
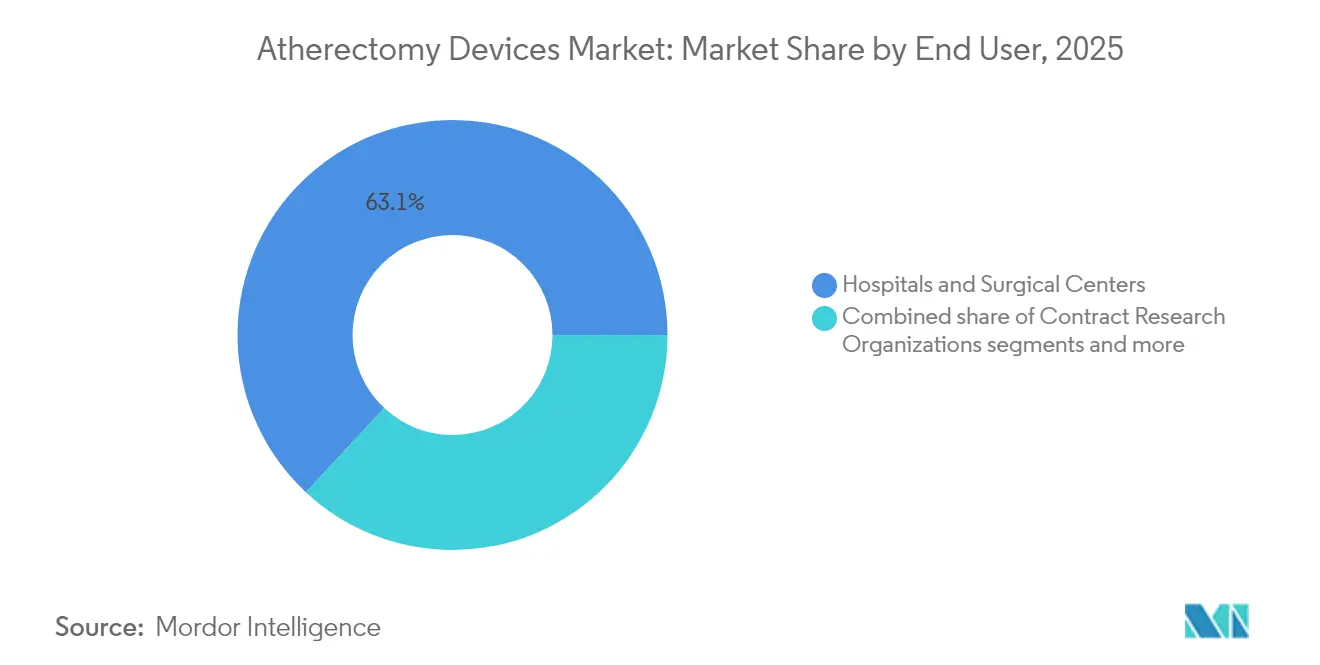
- In base all'utente finale, nel 63.05 gli ospedali e i centri chirurgici detenevano il 2025% della quota di mercato dei dispositivi per aterectomia; i centri chirurgici ambulatoriali sono il contesto in più rapida crescita, con un CAGR dell'7.93% fino al 2031.
- In termini geografici, il Nord America ha dominato con una quota del 38.74% nel 2025, mentre si prevede che l'Asia-Pacifico si espanderà a un CAGR dell'8.08% tra il 2026 e il 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi per aterectomia
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di malattie delle arterie periferiche e coronariche | + 2.1% | Nord America, Europa, ricaduta globale | A lungo termine (≥ 4 anni) |
| Crescente adozione di procedure endovascolari minimamente invasive | + 1.8% | Globale, più forte nelle economie sviluppate | Medio termine (2-4 anni) |
| Incentivi di rimborso favorevoli per i laboratori con sede negli Stati Uniti | + 1.2% | Stati Uniti | A breve termine (≤ 2 anni) |
| I sistemi laser con aspirazione attiva riducono il rischio di embolizzazione distale | + 0.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Spinta alla produzione nazionale nell'area Asia-Pacifico | + 0.8% | Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Risultati sinergici dell'aterectomia più palloncini rivestiti di farmaci | + 0.7% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di malattie periferiche e coronariche
L'arteriopatia periferica colpisce oltre 200 milioni di persone in tutto il mondo, con un'incidenza più acuta nelle popolazioni anziane con diabete e sindrome metabolica. L'aumento del carico aumenta la complessità procedurale poiché le lesioni fortemente calcificate rispondono scarsamente all'angioplastica con palloncino semplice. Le attuali linee guida statunitensi ed europee raccomandano ora interventi endovascolari per lesioni infrainguinali inferiori a 25 cm, ampliando il bacino di candidati per l'aterectomia. Gli ospedali segnalano che i pazienti anziani presentano occlusioni più lunghe e complesse che richiedono tecniche di preparazione dei vasi per ottenere un guadagno luminale accettabile. Di conseguenza, i produttori di dispositivi enfatizzano sistemi in grado di ridurre il calcio eccentrico riducendo al minimo gli eventi embolici. Il vento favorevole demografico a lungo termine supporta una crescita a due cifre dei volumi di procedure per almeno il prossimo decennio.
Crescente adozione di procedure endovascolari minimamente invasive
Ospedali e centri ambulatoriali preferiscono degenze più brevi e deambulazioni più rapide, spingendo i medici a scegliere tecniche che riducano i tempi di anestesia e le complicanze delle ferite. I rimborsi Medicare per gli interventi OBL hanno raggiunto 6.8 miliardi di dollari in 6,308 strutture nel 2023. L'aterectomia si adatta a questo cambiamento perché la maggior parte dei sistemi è compatibile con le guaine da 6 Fr, consentendo dimissioni in giornata. I centri chirurgici ambulatoriali hanno registrato un CAGR dell'8.06% nel numero di procedure di aterectomia, grazie all'aumento della competenza dei chirurghi vascolari e degli operatori di pratiche avanzate. La crescente fiducia tra i pagatori nei parametri di sicurezza OBL aumenta ulteriormente l'utilizzo, rafforzando un ciclo di feedback che sostiene gli acquisti di capitale di nuovi sistemi. Tendenze comparabili in Europa e nelle economie avanzate dell'Asia-Pacifico sono visibili, sebbene con volumi assoluti inferiori.
Incentivi di rimborso favorevoli per i laboratori ambulatoriali (Stati Uniti)
Storicamente, i CMS hanno stabilito unità di valore relativo più elevate per l'aterectomia periferica negli OBL rispetto ai reparti ambulatoriali ospedalieri, creando un vantaggio finanziario per le pratiche vascolari di comunità. Sebbene il tariffario medico del 2024 abbia ridotto il pagamento per oltre 300 codici OBL, l'aterectomia offre ancora un margine sufficiente per le pratiche che operano a volume moderato. Le recenti assegnazioni di codici per la litotripsia intravascolare, che spesso integra l'aterectomia, hanno aumentato i pagamenti medi di 8,000 dollari, a dimostrazione del fatto che modalità innovative di preparazione dei vasi possono garantire una copertura premium se supportate da solide evidenze. L'interazione tra le revisioni dei rimborsi e le linee guida cliniche determinerà se gli OBL manterranno la loro attuale quota di mercato dei dispositivi per aterectomia.
I sistemi laser con aspirazione attiva riducono il rischio di embolizzazione distale
I cateteri laser di seconda generazione integrano porte di aspirazione prossimali alla finestra di ablazione, rimuovendo i detriti particellari prima che migrino a valle. In un registro di 402 pazienti, il sistema Phoenix ha ottenuto un successo procedurale superiore al 99%, con tassi di embolizzazione di solo il 2%. Questi miglioramenti in termini di sicurezza sono fondamentali per gli operatori che devono affrontare occlusioni totali croniche più lunghe e restenosi intra-stent gravemente calcificate che in precedenza richiedevano un bypass a cielo aperto. Il ridotto rischio di complicanze amplia l'idoneità tra i pazienti fragili e quelli con vasi di deflusso limitati, ampliando così la base indirizzabile per l'aterectomia laser.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prove limitate a lungo termine di superiorità rispetto a PTA/stenting | -1.4% | Stati Uniti, Europa | Medio termine (2-4 anni) |
| Elevati costi di investimento e di capitale | -1.1% | Global | A breve termine (≤ 2 anni) |
| Imminenti tagli ai rimborsi legati alle revisioni dell'utilizzo | -0.8% | Stati Uniti, mercati sviluppati | A breve termine (≤ 2 anni) |
| Rischio della catena di fornitura per materiali di fresa rivestiti diamantati | -0.6% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prove limitate a lungo termine di superiorità rispetto a PTA/stenting
Lo studio ECLIPSE, condotto su 2,005 pazienti, non ha riportato alcun vantaggio statistico dell'aterectomia orbitaria rispetto all'angioplastica con palloncino semplice nel prevenire l'insufficienza del vaso target prima dell'impianto di stent medicato (00450-7/abstract). Questo risultato neutro rispecchia i precedenti registri periferici in cui l'aterectomia riduceva il rischio di amputazione, aumentando al contempo i tassi di reintervento. Gli enti pagatori basati sull'evidenza potrebbero quindi limitare il rimborso a sottogruppi con benefici dimostrati, limitando la crescita del volume nelle regioni che danno priorità ai dati randomizzati rispetto alle preferenze degli operatori.
Elevati costi di capitale e dispositivi per i fornitori
Le console per l'aterectomia rotazionale possono superare i 150,000 dollari e richiedono frese monouso dal prezzo superiore ai 2,000 dollari. Gli operatori OBL devono già sostenere un pagamento CMS che copre appena un quinto dei costi procedurali della trombectomia, imponendo un'attenta selezione dei casi. L'intensità di capitale favorisce sistemi sanitari integrati in grado di ammortizzare le apparecchiature in più sedi, escludendo potenzialmente gli studi vascolari più piccoli dal mercato dei dispositivi per l'aterectomia.
Analisi del segmento
Per tipo di dispositivo: Sistemi direzionali Leadership di mercato
I sistemi direzionali hanno generato il 41.78% del fatturato del mercato dei dispositivi per aterectomia nel 2025, riflettendo la preferenza dei chirurghi per un'escissione precisa della placca e la compatibilità con i palloncini post-dilatazione. Si prevede che il mercato dei dispositivi per aterectomia per piattaforme direzionali crescerà a un CAGR costante del 7.08% fino al 2031, poiché le nuove geometrie delle teste di taglio migliorano il profilo di attraversamento senza sacrificare la capacità di debulking. I cateteri laser rappresentano la modalità in più rapida crescita con un CAGR del 7.74%, poiché i design assistiti dall'aspirazione riducono significativamente il rischio embolico. I dispositivi rotazionali e orbitali rimangono essenziali per le lesioni coronariche e iliache densamente calcificate, ma sono sottoposti a esame approfondito a seguito di esiti ECLIPSE neutri.
Il posizionamento competitivo si basa su rivestimenti differenziati delle frese, algoritmi di feedback in tempo reale e contratti di assistenza integrati. Il Diamondback 360 di Abbott sfrutta una corona con inserti di diamante che orbita eccentricamente per levigare il calcio, mentre il Jetstream di Boston Scientific incorpora lame a taglio frontale e aspirazione per la restenosi intra-stent. Progetti di collaborazione tra università e industria, come la robotica su scala millimetrica, prefigurano sistemi di nuova generazione in grado di navigare a distanza attraverso tortuosi letti neurovascolari. Le linee guida della FDA sui Piani di Controllo delle Modifiche Predeterminati consentono ai produttori di pre-specificare gli aggiornamenti software, riducendo i cicli di iterazione e accelerando il ritmo dell'innovazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: domina la malattia vascolare periferica, picchi neurovascolari
Gli interventi per le malattie vascolari periferiche hanno conquistato il 57.45% della quota di mercato dei dispositivi per aterectomia nel 2025, poiché le lesioni femoropoplitee e sotto il ginocchio costituiscono la maggior parte del carico di lavoro endovascolare globale. Il segmento beneficia della crescente incidenza del diabete e di programmi di screening più ampi che rilevano precocemente la malattia occlusive. Le procedure neurovascolari, tuttavia, registreranno l'espansione più rapida, con un CAGR del 7.86%, trainate dalla crescita dell'embolizzazione dell'arteria meningea media per ematomi subdurali cronici. Le strategie di terapia combinata che uniscono il recupero del coagulo, il debulking meccanico e la lisi farmacologica promettono di ampliare il ruolo dell'aterectomia nei percorsi di cura adiacenti all'ictus. La coronaropatia rimane un'applicazione stabile ma in lenta crescita, con un'adozione frenata da dati di studi clinici neutrali e da abbondanti opzioni di stent.
Per utente finale: la migrazione ambulatoriale rimodella la domanda
Nel 63.05, ospedali e centri chirurgici terziari hanno rappresentato il 2025% del fatturato del mercato dei dispositivi per aterectomia, grazie a un'imaging completa e a un backup chirurgico di riserva. Tuttavia, i centri chirurgici ambulatoriali stanno crescendo più rapidamente – con un CAGR dell'7.93% – perché i pagatori premiano le dimissioni in giornata e le tariffe più basse per la struttura. Le dimensioni del mercato dei dispositivi per aterectomia, legate ai volumi ambulatoriali, potrebbero superare i 668.3 milioni di dollari entro il 2031 se il rimborso rimarrà favorevole. Gli OBL (Over-Breakfast) si collocano in una posizione intermedia; hanno prosperato con i livelli di pagamento del periodo 2018-2023, ma ora si trovano ad affrontare una compressione dei margini. Gli operatori OBL orientati alla qualità rispondono integrando registri degli esiti e rigorosi criteri di appropriatezza per salvaguardare la fiducia dei pagatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei dispositivi per aterectomia in Nord America e nella regione Asia-Pacifico
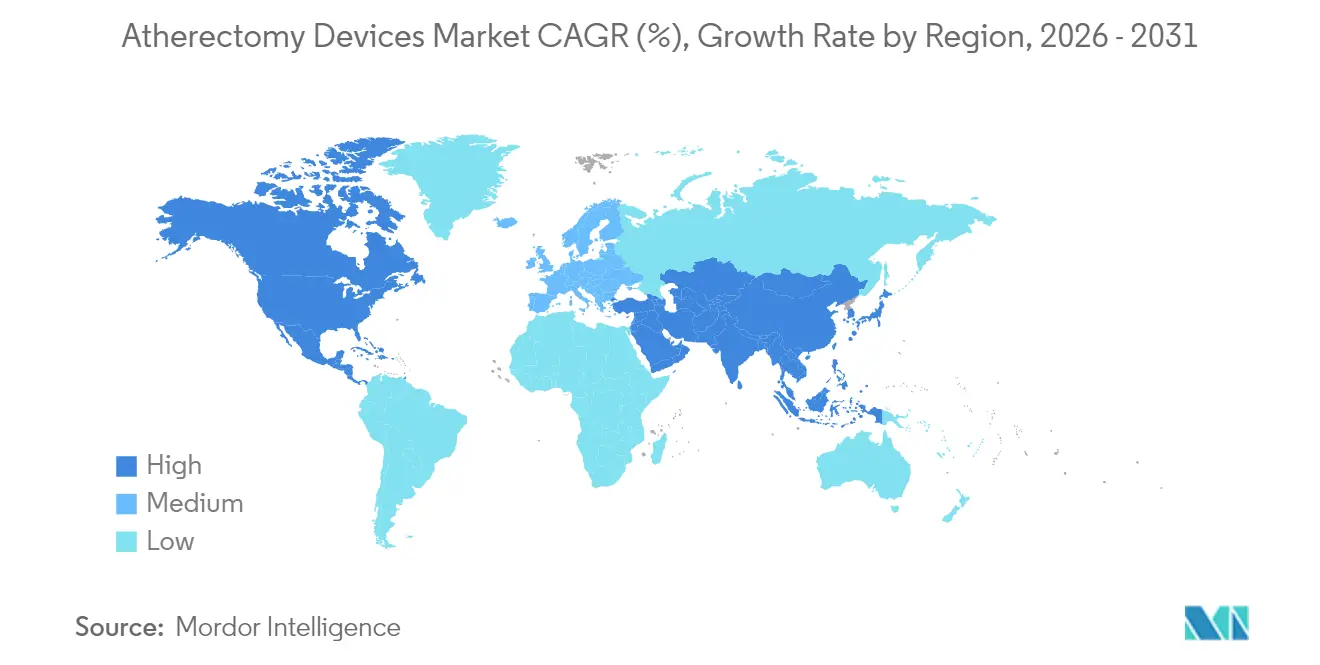
Il Nord America ha generato il 38.74% del fatturato del mercato dei dispositivi per aterectomia nel 2025, grazie all'elevata densità procedurale, al consolidato sistema di rimborso e alla solida infrastruttura di ricerca clinica. La crescita della regione si modera a tassi medi a una sola cifra, con lo spostamento del volume dai pazienti ricoverati in ospedale a quelli ambulatoriali. Il mercato dei dispositivi per aterectomia nell'area Asia-Pacifico crescerà a un CAGR dell'8.08% fino al 2031, sostenuto da incentivi alla produzione nazionale e dall'accelerazione della prevalenza delle malattie cardiovascolari. Il quattordicesimo piano quinquennale cinese prevede la produzione locale di dispositivi interventistici di fascia alta, consentendo alle aziende regionali di ridurre le importazioni senza compromettere la qualità. Giappone e Corea del Sud, nel frattempo, sfruttano sistemi di rimborso maturi che ora riconoscono i codici di preparazione dei vasi, stimolandone l'adozione precoce.
Mercato dei dispositivi per aterectomia in EMEA e America Latina
L'Europa rimane il terzo segmento regionale più grande, caratterizzato da comitati di acquisto orientati all'evidenza scientifica, influenzati dal Regolamento sui Dispositivi Medici. Gli ospedali danno importanza ai registri di sicurezza a lungo termine; pertanto, i fornitori che documentano tassi di reintervento ridotti ottengono lo status di fornitore preferenziale. L'adozione dell'innovazione è più rapida in Germania e nei Paesi Bassi, dove gli equivalenti OBL (laboratori di cateterizzazione basati sulla pratica) operano con pagamenti di gruppo basati sulla diagnosi. America Latina, Medio Oriente e Africa rappresentano complessivamente meno del 10% delle vendite globali, ma mostrano una crescita elevata a una cifra, grazie all'espansione della copertura assicurativa per le procedure vascolari periferiche da parte delle compagnie assicurative private.

Panorama normativo
Negli Stati Uniti, i sistemi di aterectomia sono regolamentati come dispositivi cardiovascolari attraverso la procedura FDA 510(k). L'autorizzazione del sistema di aterectomia Auryon (K260244), rilasciata il 10 aprile 2026, indica un flusso normativo continuo per gli aggiornamenti del sistema e le modifiche di configurazione. In Europa, si applicano i requisiti di classificazione e documentazione tecnica previsti dal regolamento MDR (UE) 2017/745. Nell'aprile 2026, la Commissione europea ha approvato le linee guida aggiornate MDCG 2021-24 Rev. 1 sulla classificazione e ha pubblicato la versione 5 del Manuale sulle condizioni limite e sulla classificazione, che può influire sul posizionamento d'uso previsto, sull'ambito della valutazione clinica e sulla pianificazione della ricertificazione per le piattaforme preesistenti.
Analisi della catena del valore
La catena del valore dell'aterectomia comprende input a monte come componenti rivestiti di diamante per sistemi rotanti e orbitali, gruppi di taglio di precisione per dispositivi direzionali e diodi laser e fibre ottiche per piattaforme laser. A valle, il flusso copre la produzione OEM dei dispositivi, la sterilizzazione e il confezionamento, e la distribuzione tramite contratti diretti con ospedali e reti sanitarie integrate (IDN), nonché tramite distributori regionali che consentono l'installazione di apparecchiature capitali e la vendita ricorrente di cateteri monouso. Per l'aterectomia laser, la catena di fornitura è più integrata verticalmente e concentrata, con un numero minore di produttori globali che combinano la progettazione della sorgente laser, la trasmissione in fibra ottica e l'ingegneria dei cateteri in ecosistemi proprietari di console e materiali di consumo che supportano la fidelizzazione della base installata e i ricavi basati sui servizi.
Panorama competitivo
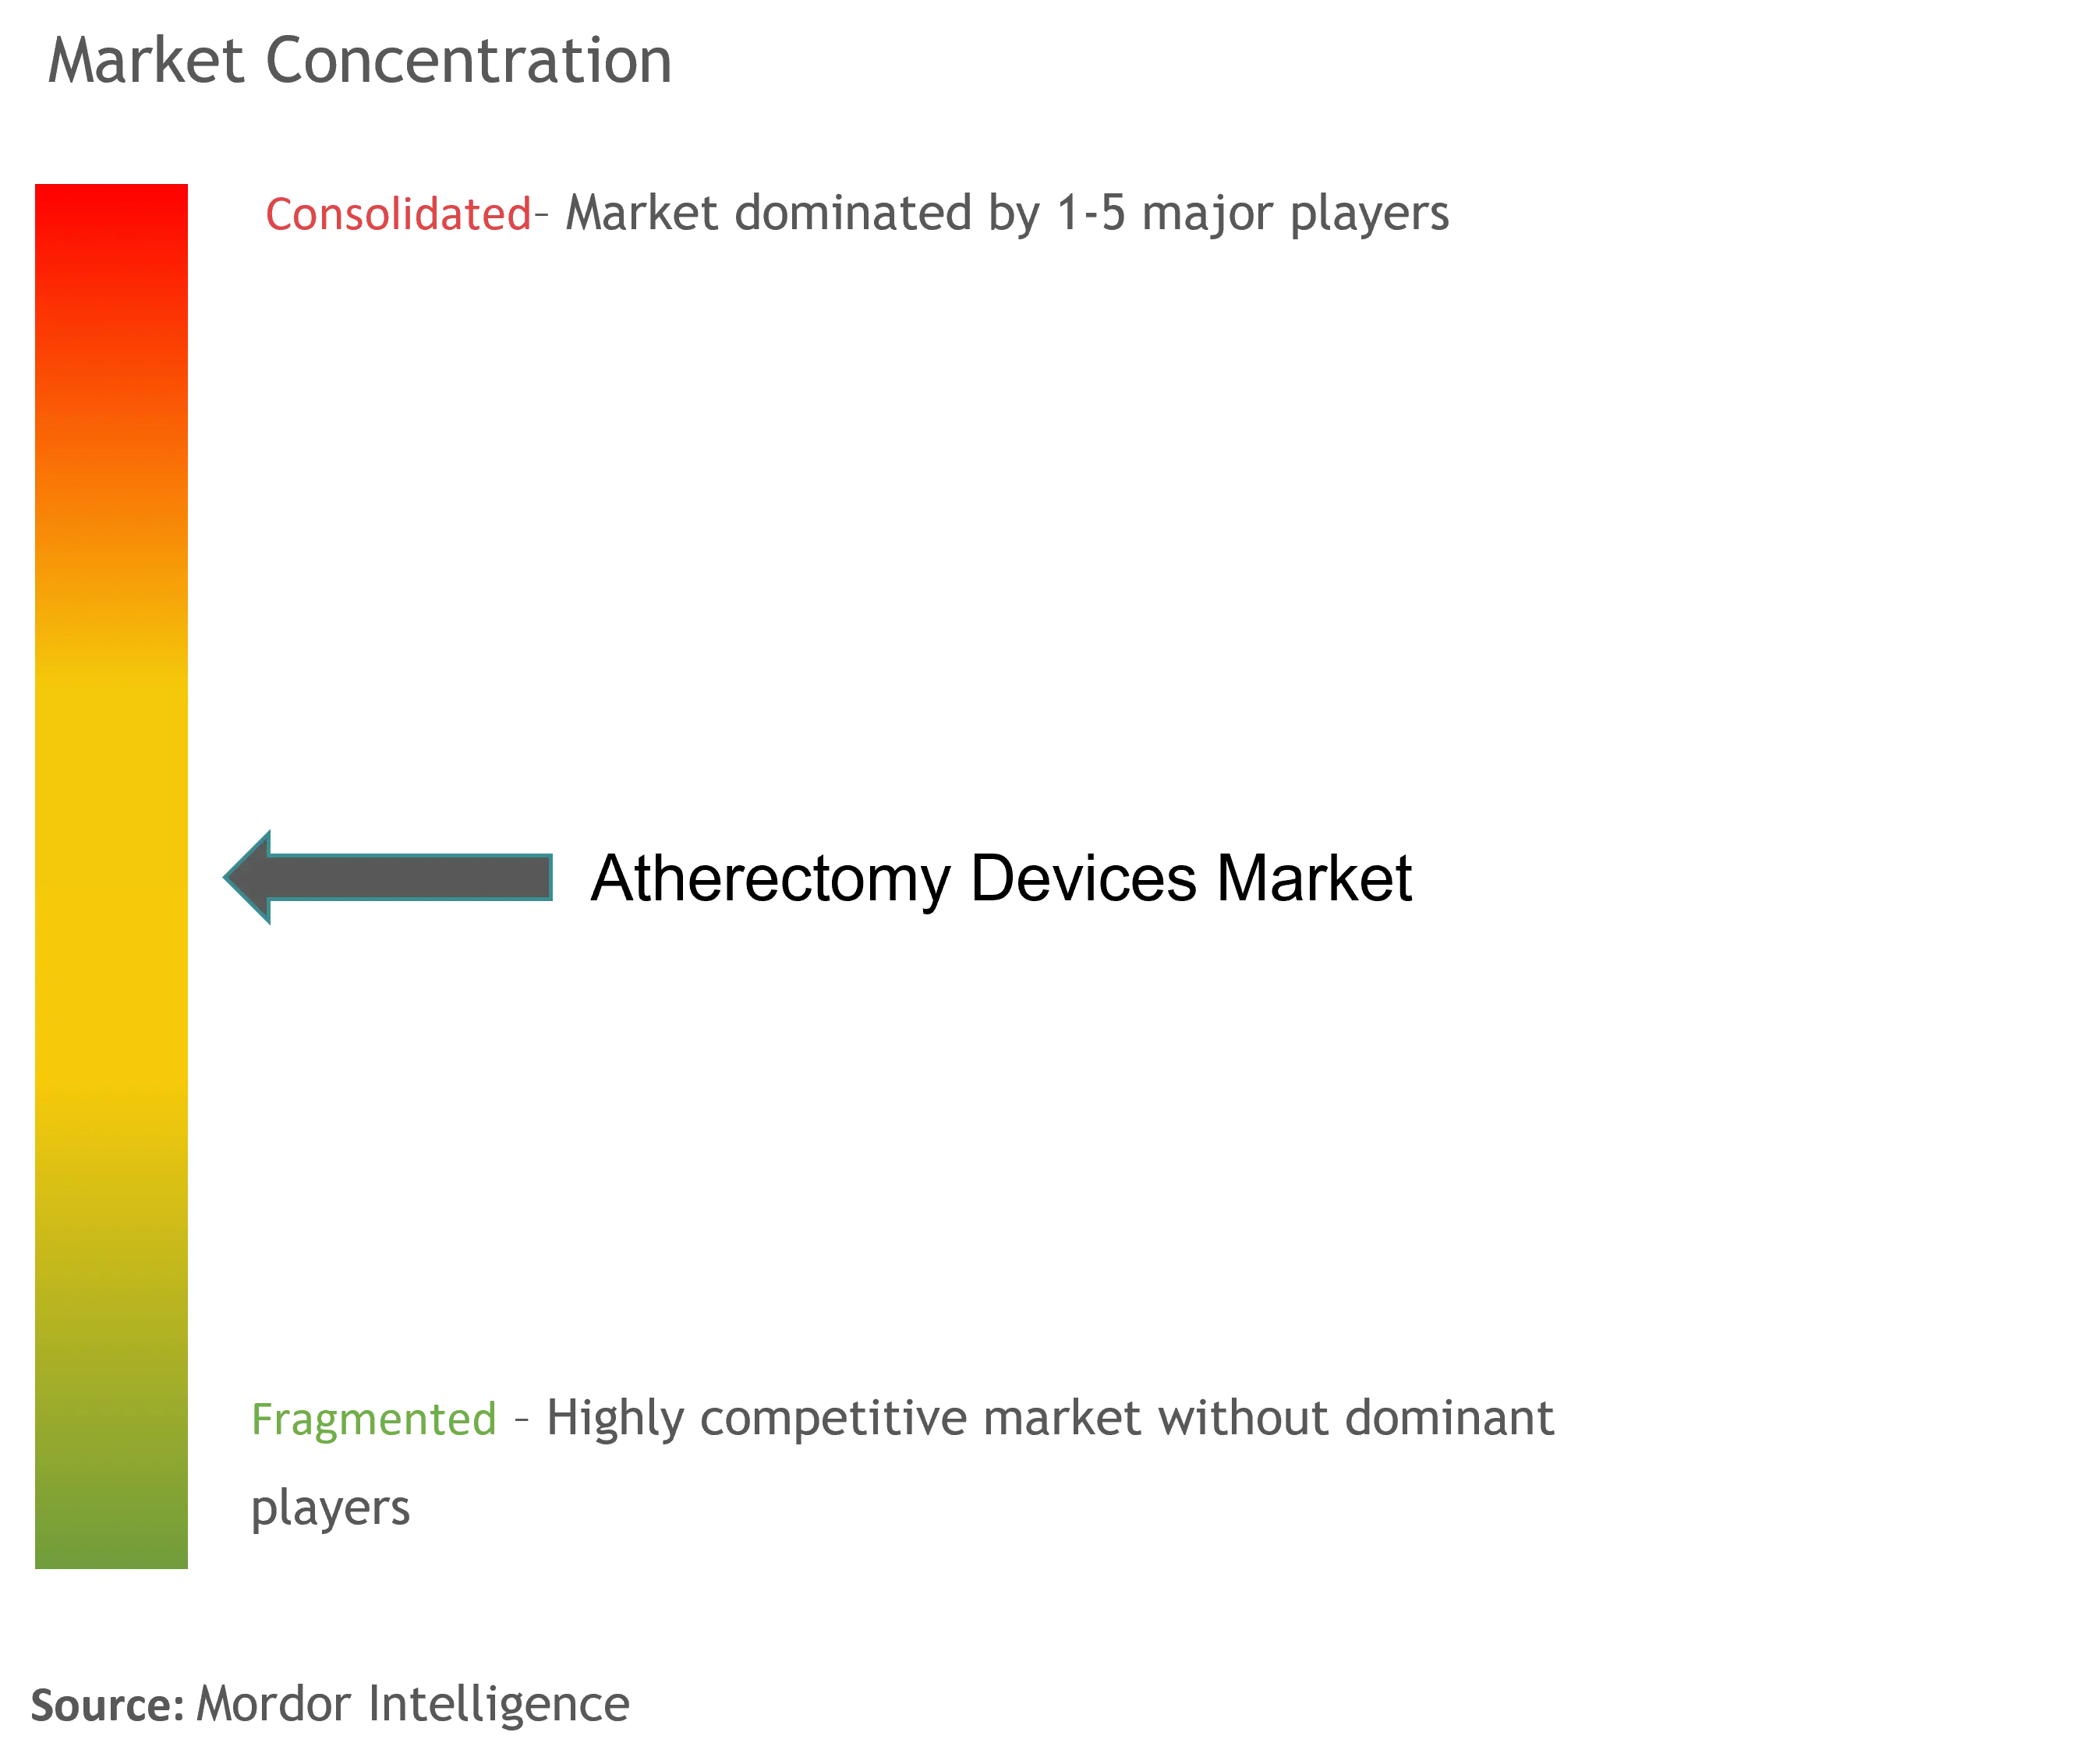
Il mercato dei dispositivi per l'aterectomia è moderatamente consolidato, con i primi cinque fornitori che controllano un fatturato globale significativo. Boston Scientific, Medtronic, Abbott, Teleflex e Stryker sfruttano le fusioni per colmare le lacune tecnologiche ed estendere la portata del canale. Nel gennaio 2025, Stryker ha concluso l'acquisizione di Inari Medical per 4.9 miliardi di dollari, assicurandosi un know-how in materia di trombectomia che integra il suo attuale franchising Jetstream. Teleflex ha poi acquisito l'unità di intervento vascolare di Biotronik per 760 milioni di euro nel luglio 2025, assicurandosi una presenza produttiva in Europa.
La differenziazione dei prodotti si è spostata dall'efficienza del taglio grezzo a piattaforme terapeutiche integrate che combinano preparazione dei vasi, somministrazione di farmaci antiproliferativi e acquisizione intelligente dei dati. I fornitori implementano console connesse al cloud che registrano tempi di esecuzione, coppia di taglio e flusso di aspirazione, alimentando algoritmi di manutenzione predittiva che riducono i tempi di inattività. Gli innovatori più piccoli si concentrano su nicchie neurovascolari o robotiche di nicchia, scommettendo che percorsi di iterazione più rapidi del software FDA livelleranno il campo di gioco.
Stanno emergendo organizzazioni di servizi di terze parti che offrono prezzi al clic su beni strumentali, soprattutto negli ospedali comunitari a basso volume. Tali modelli riducono i costi iniziali, ma vincolano i clienti a materiali di consumo proprietari, rafforzando la fidelizzazione del marchio. Si prevede che l'intensità competitiva aumenterà man mano che gli OEM asiatici otterranno le autorizzazioni CE e FDA entro il 2027, introducendo la concorrenza sui prezzi in mercati sensibili al valore.
Leader del settore dei dispositivi per aterectomia
Abbott Laboratories
Boston Scientific Corporation
Medtronic
Becton, Dickinson e Company
Koninklijke Philips NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Eximo Medical ha ricevuto l'autorizzazione FDA 510(k) (K260244) per il sistema di aterectomia Auryon. L'autorizzazione amplia la gamma di piattaforme di aterectomia disponibili in commercio negli Stati Uniti e supporta le gare d'appalto competitive, consentendo ai fornitori di aggiornare console e materiali di consumo. Inoltre, accelera il processo di sviluppo attraverso la procedura 510(k) per le configurazioni dei dispositivi e le estensioni di linea.
- Marzo 2025: Abbott ha annunciato l'approvazione da parte della FDA di una IDE (Investigational Device Exemption) per il suo programma di sperimentazione clinica del sistema di litotrissia intravascolare coronarica (IDE) per la calcificazione coronarica grave. Questa decisione segnala un continuo investimento nelle capacità aggiuntive di modificazione della placca, che influenzano l'integrazione con i flussi di lavoro dell'aterectomia e potrebbero avere un impatto sulla pianificazione del trattamento delle lesioni calcificate.
- Luglio 2024: BD ha annunciato l'approvazione FDA 510(k) per indicazioni ampliate del sistema di aterectomia Rotarex. L'uso più esteso indicato può accelerare la standardizzazione della selezione dei casi e della formazione in ambito ospedaliero e ambulatoriale, dove la trombosi e la malattia periferica complessa si sovrappongono all'uso dell'aterectomia. L'aggiornamento rafforza inoltre il quadro competitivo nel settore della riduzione meccanica del volume tumorale, poiché gli enti pagatori e i fornitori di servizi sanitari pongono l'accento sulla chiarezza delle indicazioni.


Ambito del rapporto sul mercato globale dei dispositivi per aterectomia
Secondo quanto riportato nel documento, l'aterectomia è una procedura endovascolare minimamente invasiva generalmente eseguita per rimuovere l'aterosclerosi dai vasi sanguigni del corpo. Viene solitamente utilizzata per trattare le arterie, ma può essere impiegata anche su vene e bypass vascolari. Il mercato dei dispositivi per aterectomia è segmentato per prodotto (sistemi di aterectomia direzionale, sistemi di aterectomia orbitale, sistemi di aterectomia fotoablativa (laser) e sistemi di aterectomia rotazionale), applicazione (applicazioni vascolari periferiche, applicazioni cardiovascolari e applicazioni neurovascolari), utente finale (ospedali e centri chirurgici, centri di assistenza ambulatoriale e altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il documento copre anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo . Il documento offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Dispositivi per aterectomia direzionale |
| Dispositivi per aterectomia rotazionale |
| Dispositivi per aterectomia orbitale |
| Dispositivi per aterectomia laser |
| Malattia vascolare periferica |
| Disfunsione dell'arteria coronaria |
| Malattia neurovascolare |
| Ospedali e centri chirurgici |
| Centri chirurgici ambulatoriali |
| Laboratori in ufficio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di dispositivo (valore) | Dispositivi per aterectomia direzionale | |
| Dispositivi per aterectomia rotazionale | ||
| Dispositivi per aterectomia orbitale | ||
| Dispositivi per aterectomia laser | ||
| Per applicazione (valore) | Malattia vascolare periferica | |
| Disfunsione dell'arteria coronaria | ||
| Malattia neurovascolare | ||
| Per utente finale (valore) | Ospedali e centri chirurgici | |
| Centri chirurgici ambulatoriali | ||
| Laboratori in ufficio | ||
| per Geografia (Valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei dispositivi per aterectomia nel 2031?
Si prevede che il mercato raggiungerà i 1.61 miliardi di dollari entro il 2031, con un CAGR del 7.58%.
Quale categoria di dispositivi detiene attualmente la quota maggiore?
I sistemi direzionali rappresentano il 41.78% dei ricavi del 2025 grazie alle precise capacità di escissione della placca.
Quale segmento regionale crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.08%, sostenuta dalle iniziative manifatturiere nazionali.
In che modo il rimborso influenza l'utilizzo delle prestazioni ambulatoriali?
Nonostante i recenti tagli al CMS, l'aterectomia continua a produrre margini positivi in molti OBL, sostenendo la migrazione dei pazienti ambulatoriali.
Quali prove mettono in discussione l'uso di routine nelle lesioni coronariche?
Lo studio ECLIPSE non ha riscontrato alcun vantaggio in termini di fallimento del vaso bersaglio per l'aterectomia orbitale rispetto alle strategie basate sul palloncino, mettendone in discussione l'applicazione di routine.
Pagina aggiornata l'ultima volta il:



