

Dimensioni e quota di mercato dei test per l'ulcera peptica a domicilio
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
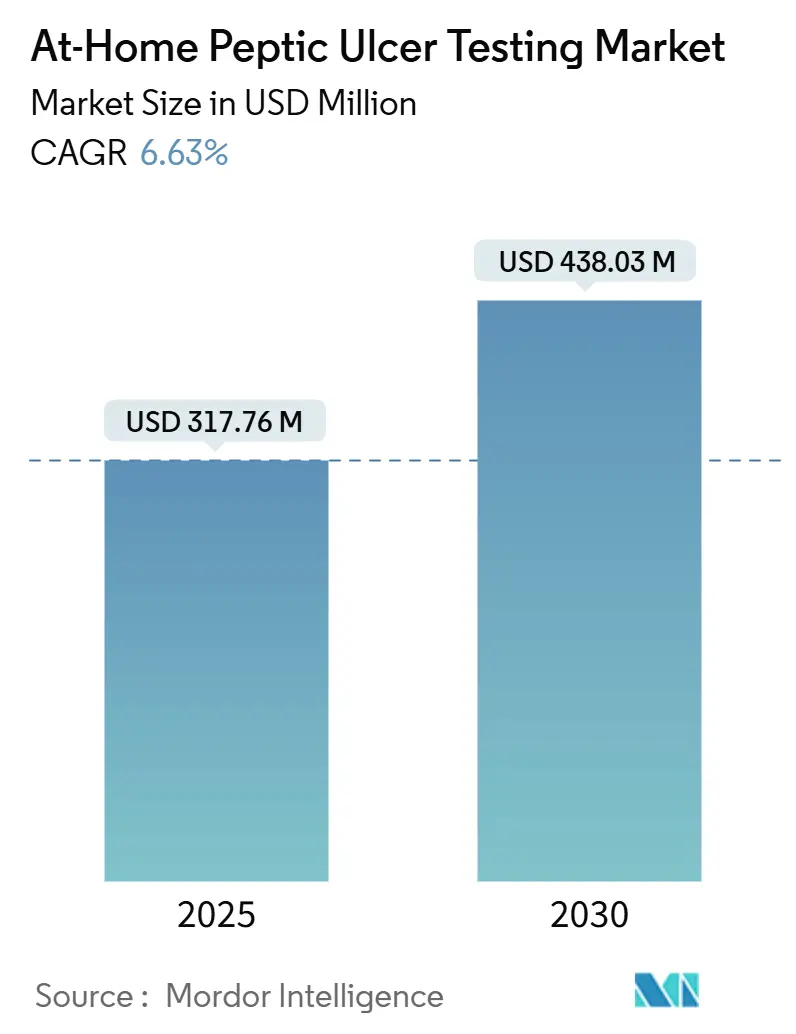
| Dimensione del mercato (2025) | USD 317.76 milioni |
| Dimensione del mercato (2030) | USD 438.03 milioni |
| Tasso di crescita (2025 - 2030) | 6.63% CAGR |
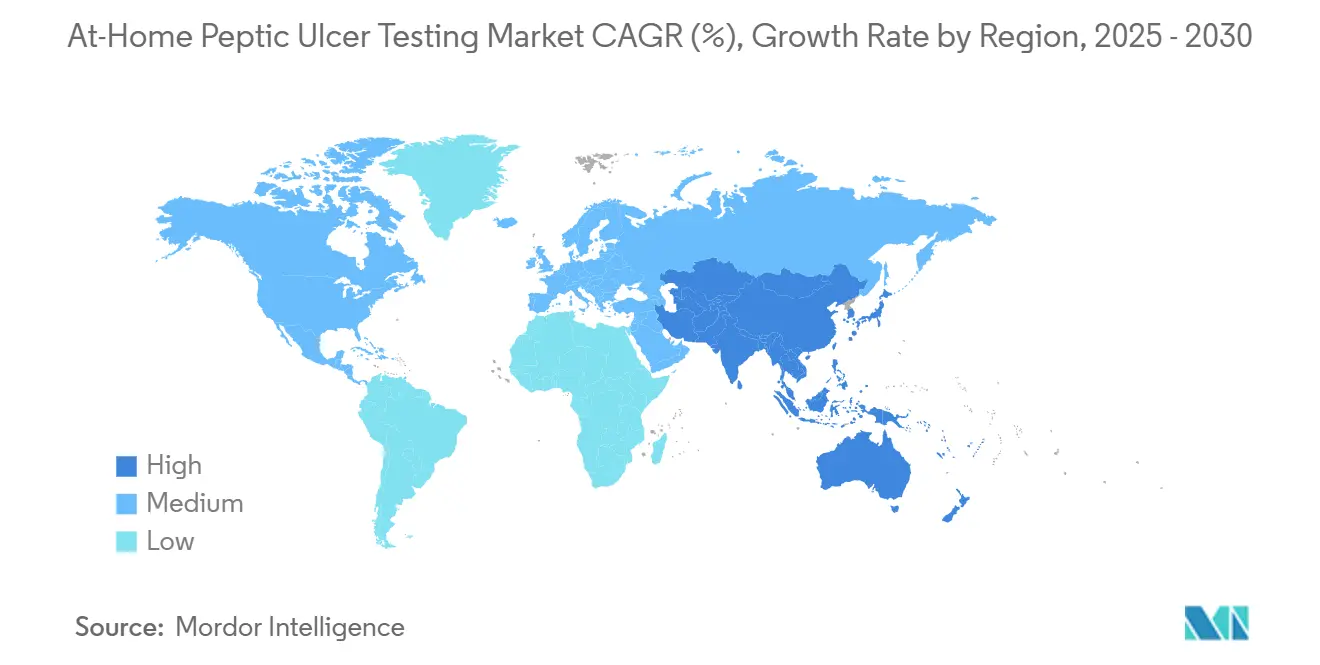
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
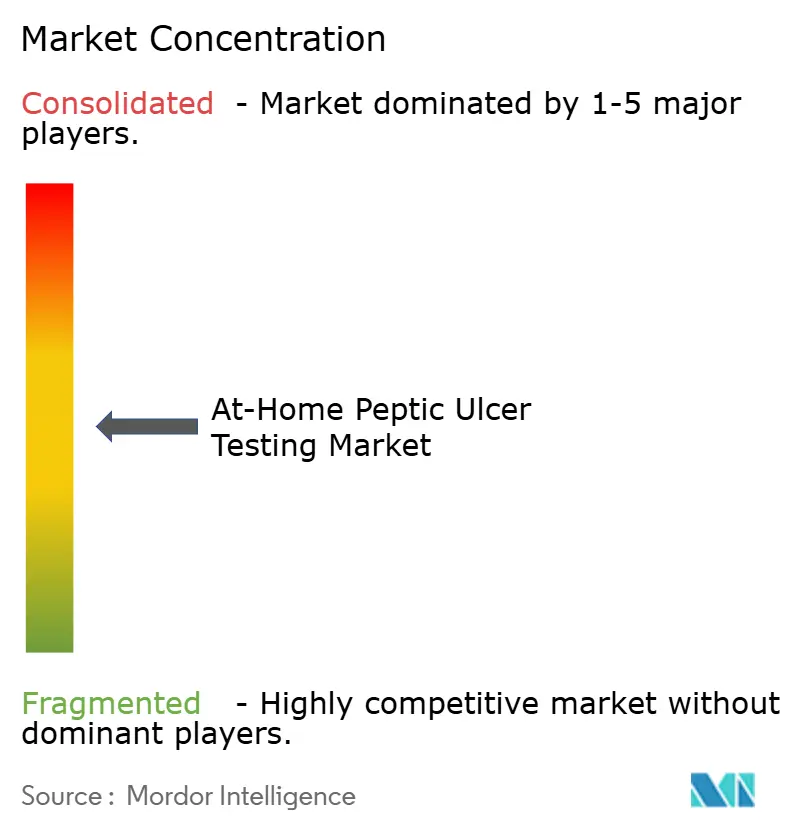
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test per l'ulcera peptica a domicilio di Mordor Intelligence
Si stima che il mercato dei test per l'ulcera peptica a domicilio valga 317.76 milioni di dollari nel 2025 e che raggiungerà i 438.03 milioni di dollari entro il 2030, con un CAGR del 6.63% nel periodo di previsione (2025-2030).
La domanda accelera man mano che i pagatori sostituiscono l'endoscopia invasiva con il rilevamento domiciliare dell'Helicobacter pylori, gli enti regolatori inaspriscono le aspettative in termini di prove per i kit per utenti non professionisti e le popolazioni che invecchiano in Asia ed Europa mantengono tassi di prevalenza superiori al 50% tra gli individui di età pari o superiore a 60 anni [1] Organizzazione Mondiale della Sanità, "Prevalenza dell'Helicobacter pylori e rischio di cancro gastrico" . La legittimità della categoria aumenta anche dopo che la Food and Drug Administration statunitense ha escluso i dispositivi per la raccolta domiciliare dalla discrezionalità di applicazione nella sua norma sui test sviluppati in laboratorio del maggio 2024, obbligando i produttori a soddisfare gli standard completi dei dispositivi medici, ma dando al contempo agli acquirenti istituzionali fiducia nella qualità del prodotto [2] Food and Drug Administration statunitense, "Norma definitiva sui test sviluppati in laboratorio" . Nel frattempo, le piattaforme direct-to-consumer (DTC) raggruppano i kit diagnostici con le prescrizioni di telemedicina, convertendo un risultato positivo in terapia entro poche ore e promuovendo la preferenza del canale tra i consumatori che apprezzano la comodità rispetto alle visite cliniche. Infine, le farmacie al dettaglio modernizzano i propri ambulatori per il benessere, offrendo test diagnostici rapidi, posizionandosi come punti di accesso per il trattamento della dispepsia e dei sintomi lievi dell'ulcera e intercettando i flussi di pazienti che in precedenza venivano indirizzati ai laboratori ospedalieri.
Punti chiave del rapporto
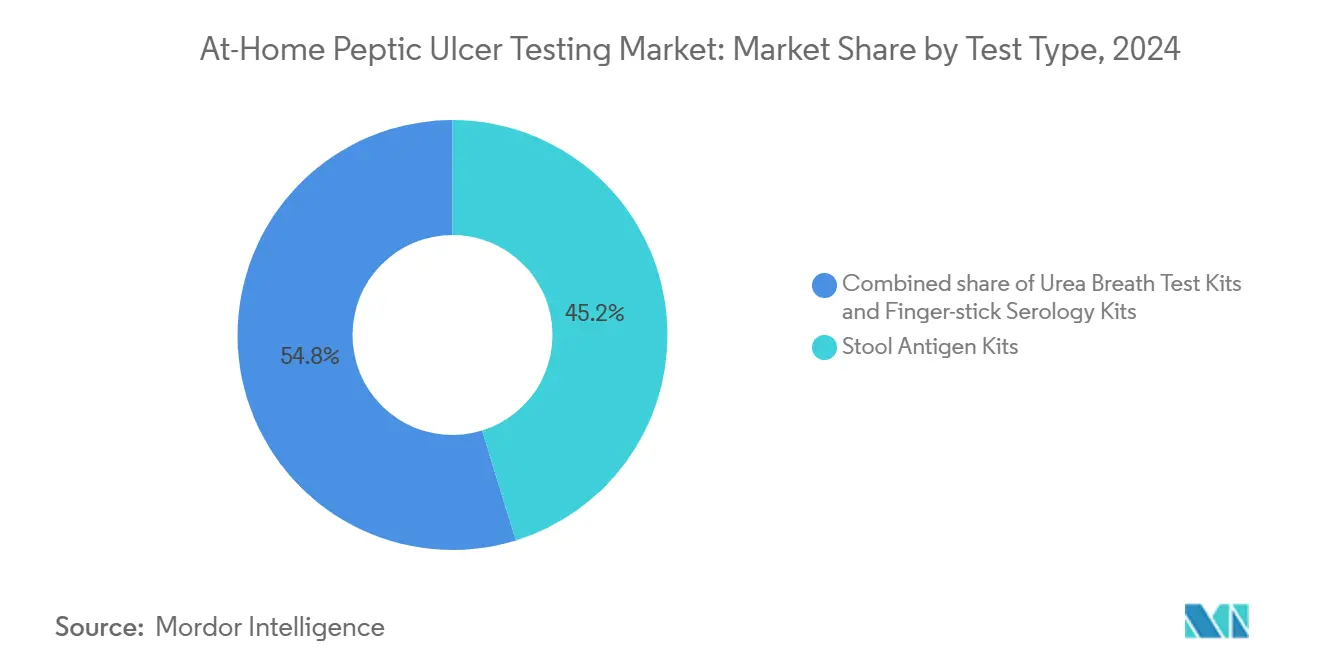
- Per tipologia di test, nel 2024 i kit per l'antigene fecale hanno conquistato il 45.23% della quota di mercato dei test per l'ulcera peptica a domicilio, mentre si prevede che la sierologia mediante puntura del dito aumenterà a un CAGR del 12.34% fino al 2030.
- Per canale di distribuzione, i modelli online diretti al consumatore detenevano una quota del 55.1% del mercato dei test per l'ulcera peptica a domicilio nel 2024, mentre le farmacie al dettaglio stanno crescendo a un CAGR del 13.8% tra il 2025 e il 2030.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 37.22% nel 2024; si prevede che l'area Asia-Pacifico registrerà il CAGR regionale più rapido, pari al 9.67% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test per l'ulcera peptica a domicilio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio dall'endoscopia invasiva alla diagnostica domiciliare non invasiva | + 1.8% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Crescita delle piattaforme di test di laboratorio diretti al consumatore | + 1.5% | Nord America, Europa, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Aumento della prevalenza di H. pylori nelle popolazioni anziane | + 1.2% | Asia-Pacifico, Europa orientale, America Latina | A lungo termine (≥ 4 anni) |
| Programmi di test-to-treat delle farmacie al dettaglio | + 1.0% | Stati Uniti, Regno Unito, Australia | Medio termine (2-4 anni) |
| Analizzatori quantitativi dell'alito abilitati all'intelligenza artificiale | + 0.9% | Stati Uniti, Germania, Francia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio dall'endoscopia invasiva alla diagnostica domiciliare non invasiva
L'endoscopia comporta un rischio di perforazione che va dallo 0.03% allo 0.1% e le complicanze da sedazione aumentano tra i pazienti anziani, spingendo le società di gastroenterologia a raccomandare test di prima linea non invasivi per la dispepsia non complicata. Uno studio del 2025 dei National Institutes of Health ha confermato che i kit per la diagnosi di antigeni fecali somministrati da pazienti non addetti ai lavori soddisfano le soglie di accuratezza clinica, soddisfano le aspettative di comfort del paziente e riducono significativamente la pressione sulla produttività ospedaliera. I finanziatori rafforzano il movimento perché un test domiciliare da 16 dollari più una consulenza di telemedicina da 15 dollari costano circa un decimo di un episodio di endoscopia ambulatoriale. Gli squilibri tra domanda e offerta intensificano questa preferenza: l'India ha solo 0.5 gastroenterologi ogni 100,000 abitanti contro i 4.6 ogni 100,000 negli Stati Uniti, trasformando la diagnostica domiciliare da una soluzione di comodità in uno strumento di espansione della capacità. Il panorama normativo di base si è consolidato quando le linee guida della FDA del marzo 2024 hanno imposto la convalida da parte di utenti non esperti, una mossa che ha aumentato i costi di sviluppo ma ha garantito il rigore del prodotto che i medici si aspettano.
Crescita delle piattaforme di test di laboratorio diretti al consumatore
Gli operatori diretti al consumatore aggirano il tradizionale gatekeeping spedendo i kit di raccolta direttamente ai pazienti, per poi fornire i risultati tramite portali sicuri che attivano le prescrizioni di telemedicina. Questo modello ha dominato con una quota di distribuzione del 55.1% nel 2024, supportato da politiche che consentono test avviati in laboratorio senza prescrizione medica preventiva in 37 giurisdizioni statunitensi. Kihealth ha integrato un test antigenico fecale per H. pylori in un pacchetto benessere in abbonamento da 99 dollari nell'agosto 2024, dimostrando come i punti di contatto ricorrenti possano monetizzare l'entusiasmo per la salute intestinale oltre i test una tantum. La logistica rimane il tallone d'Achille: i campioni di feci perdono stabilità antigenica oltre le 48 ore a temperatura ambiente e le piattaforme che non investono abbastanza nella spedizione con catena del freddo registrano tassi di falsi negativi superiori al 10%, invitando la Food and Drug Administration a esaminarli. Le difese competitive si basano quindi su garanzie di tempi di consegna e sulla profondità della rete di medici piuttosto che su tecnologie di test proprietarie.
Aumento della prevalenza dell'H. pylori nelle popolazioni anziane
La prevalenza globale di H. pylori raggiunge il 44%, superando il 50% tra gli adulti di età superiore ai 60 anni in Asia, America Latina e in alcune parti dell'Europa orientale. Il Giappone sovvenziona la terapia di eradicazione indipendentemente dai sintomi per mitigare il crescente rischio di cancro gastrico in una popolazione in cui il 29% ha ora più di 65 anni. La Cina ha registrato un aumento del 18% dei ricoveri ospedalieri per ulcera peptica tra gli anziani (70+) tra il 2019 e il 2024, attribuendo l'aumento alla politerapia e alle infezioni batteriche persistenti. I test domiciliari aggirano le barriere alla mobilità e all'assistenza specialistica che gravano in particolare sugli anziani nelle aree rurali, consentendo agli operatori sanitari di gestire il processo diagnostico con una supervisione clinica minima. I dati macrodemografici aumentano ulteriormente la domanda: le Nazioni Unite prevedono che la coorte degli over 60 raddoppierà, raggiungendo i 2.1 miliardi di persone entro il 2050, con la crescita più rapida nelle regioni che già lottano contro un'elevata sieroprevalenza.
Programmi di test-trattamento in farmacia al dettaglio che raggruppano i kit per l'H. pylori
Le farmacie al dettaglio integrano sempre più la diagnostica gastrointestinale insieme alla vaccinazione e al monitoraggio delle malattie croniche. Boots UK ha convalidato il modello lanciando i test micronutrienti con puntura del dito nel marzo 2024, creando modelli operativi per l'aggiunta della sierologia rapida per H. pylori. Negli Stati Uniti, Walgreens e CVS estendono i flussi di lavoro "test-to-treat" dell'era pandemica alla gestione dell'ulcera peptica attraverso accordi di collaborazione che ora coprono 23 stati. I farmacisti seguono algoritmi di protocollo: esaminano i risultati positivi, forniscono consulenza sui regimi antibiotici e dispensano la tripla terapia sul posto. Gli aspetti economici sono allineati perché le farmacie generano un margine sia sul kit che sulla prescrizione, mentre le assicurazioni evitano costosi ricoveri al pronto soccorso dovuti a ulcere sanguinanti. L'attrito persiste laddove lo status di farmaci da banco rimane non disponibile; le farmacie devono collaborare con le reti di medici per colmare il divario nelle prescrizioni, rallentando l'implementazione nelle giurisdizioni restrittive.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Precisione variabile della sierologia domiciliare rispetto ai test di infezione attiva | -0.7% | Global | A breve termine (≤ 2 anni) |
| Rigorose prove FDA/CE per l'etichettatura per uso domestico | -0.5% | Nord America, Europa | Medio termine (2-4 anni) |
| Picchi di costo dovuti alle tariffe per i reagenti isotopici e immunoenzimatici | -0.4% | Nord America, Europa | A breve termine (≤ 2 anni) |
| La resistenza dei medici all'automedicazione e all'abuso di antibiotici | -0.3% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Precisione variabile della sierologia domiciliare rispetto ai test per infezioni attive
La sierologia rileva anticorpi IgG che possono persistere a lungo dopo l'eradicazione, limitandone l'utilità per la conferma del trattamento. Una revisione Cochrane del 2024 ha fissato la sensibilità della sierologia tra il 76% e il 96%, con una specificità che scende fino al 79% tra i pazienti recentemente esposti ad antibiotici. I medici si affidano quindi ai formati antigenici fecali o al test dell'urea per la verifica post-terapia, limitando la quota della sierologia in Nord America, dove i test di follow-up rappresentano fino al 40% del volume diagnostico. I kit a doppio marcatore che combinano anticorpi e antigene si mostrano promettenti, ma devono affrontare complessi iter normativi, poiché la Food and Drug Administration richiede la validazione clinica per ciascun analita separatamente. I falsi positivi determinano un uso non necessario di antibiotici, mentre i falsi negativi posticipano la gestione dell'ulcera, esponendo i produttori a responsabilità e danni alla reputazione.
Rigorose prove FDA/CE per l'etichettatura per uso domestico
La norma FDA sui test sviluppati in laboratorio nel maggio 2024 ha eliminato la discrezionalità di applicazione per qualsiasi dispositivo destinato alla raccolta di campioni a domicilio o all'uso domestico, obbligando le aziende a presentare dossier 510(k) o de novo che includano studi condotti su utenti non professionisti, composti da oltre 200 partecipanti con diversi livelli di alfabetizzazione. Il Regolamento europeo sui dispositivi medici 2017/745 impone requisiti paralleli e una rigorosa sorveglianza post-commercializzazione in tutto il continente. L'impatto sul bilancio è notevole per i piccoli innovatori; Abingdon Health, ad esempio, ha registrato un fatturato di 6.1 milioni di sterline (7.7 milioni di dollari) nel 2024, eppure un singolo studio pivotale sull'usabilità può costare da 0.5 a 1 milione di dollari. Questo ostacolo all'evidenza predispone il mercato al consolidamento, poiché le aziende con risorse limitate cercano partnership o uscite.
Analisi del segmento
Per tipo di test: la dominanza dell'antigene fecale incontra la rapida crescita della sierologia
Nel 2024, i kit per l'antigene fecale rappresentavano il 45.23% della quota di mercato dei test per l'ulcera peptica a domicilio, grazie alla loro capacità di rilevare infezioni attive e di essere conformi alle linee guida dell'American College of Gastroenterology, che considerano il formato equivalente ai test del respiro all'urea per la conferma dell'eradicazione. L'autorizzazione FDA del 2024 di Biomerica per il suo test fecale HP Detect ELISA ha convalidato una logistica scalabile per la raccolta domiciliare, poiché i campioni vengono spediti a laboratori certificati CLIA in condizioni ambientali ottimali per l'elaborazione mediante immunoenzimatica.
La sierologia con puntura del dito, sebbene inferiore in termini di fatturato assoluto, è destinata a crescere a un CAGR del 12.34% fino al 2030. Le cassette a flusso laterale in oro colloidale forniscono risultati in meno di 10 minuti, costano meno di 10 dollari e si adattano ai flussi di lavoro delle farmacie al dettaglio che privilegiano la velocità rispetto all'accuratezza del monitoraggio post-trattamento. I test del respiro all'urea si collocano tra questi due poli: l'accuratezza supera il 95%, ma la dipendenza dall'urea marcata con isotopi aumenta i costi dei reagenti di 15-25 dollari e richiede materiali specializzati per la spedizione dei campioni. La volatilità delle tariffe amplifica l'onere dei costi, soprattutto per i piccoli produttori senza contratti a lungo termine per gli isotopi. L'obbligo di convalida da parte dell'FDA per gli utenti non addetti ai lavori sposta ulteriormente il vantaggio competitivo verso i kit per l'antigene fecale, che separano la raccolta dall'analisi di laboratorio, evitando così alcune insidie di usabilità intrinseche agli analizzatori del respiro in loco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le farmacie al dettaglio superano la crescita online
Nel 2024, i canali DTC online hanno controllato il 55.1% del mercato dei test per l'ulcera peptica a domicilio, beneficiando del desiderio di privacy dei consumatori e di offerte combinate che combinano la diagnostica per H. pylori con il sequenziamento del microbioma e la supervisione continua della telemedicina. Piattaforme come 1health supportano la copertura nazionale e le strutture di fatturato degli abbonamenti, integrando i risultati in cartelle cliniche elettroniche che attivano la revisione da parte del medico.
Si prevede, tuttavia, che le farmacie al dettaglio cresceranno a un CAGR del 13.8% entro il 2030, poiché le catene integreranno la diagnostica point-of-care nelle cliniche sanitarie esistenti e si avvarranno di accordi di collaborazione che consentono la prescrizione guidata dal farmacista in 23 stati degli Stati Uniti. Il vantaggio del punto vendita fisico risiede nell'immediatezza: un consumatore può testare e ricevere antibiotici in una sola visita, un servizio che le operazioni postali DTC non possono eguagliare. Gli ibridi di telemedicina si collocano tra DTC e vendita al dettaglio, abbinando kit spediti per posta a consulenze virtuali per soddisfare le giurisdizioni che ancora impongono il coinvolgimento del medico. Gli oneri del Regolamento generale sulla protezione dei dati (GDPR) distorcono la concorrenza europea a favore delle farmacie, che già mantengono flussi di lavoro sicuri basati sul consenso del paziente.
Analisi geografica
Mercato nordamericano dei test domiciliari per l'ulcera peptica
Il Nord America ha detenuto una quota di fatturato del 37.22% nel 2024, poiché le compagnie assicurative statunitensi hanno rimborsato i test non invasivi nell'ambito degli obblighi di prevenzione e i kit esentati dalla normativa CLIA sono proliferati nei negozi al dettaglio. L'applicazione della norma definitiva della FDA sui test non invasivi aumenterà i costi di conformità, ma aumenterà anche la fiducia istituzionale, incoraggiando i sistemi ospedalieri a integrare la diagnostica domiciliare nei programmi di salute della popolazione. Canada e Messico offrono un ulteriore vantaggio; il Ministero della Salute messicano segnala una prevalenza di H. pylori superiore al 60% nei cittadini di età superiore ai 50 anni, stimolando la domanda di test domiciliari nelle regioni in cui le cliniche specialistiche rimangono scarse.
Mercato dei test domiciliari per l'ulcera peptica nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà un CAGR del 9.67% fino al 2030, sostenuto dal mercato diagnostico indiano in crescita da 13 miliardi di dollari nel 2023 a 25 miliardi di dollari entro il 2028. Aziende come MyDiagnostics offrono kit per l'antigene fecale a 2,500 INR (30 dollari) con ritiro a domicilio, offrendo prezzi inferiori rispetto ai laboratori ospedalieri e conquistando utenti della classe media urbana. La Cina integra la domanda finanziando l'espansione dell'assistenza primaria nelle città di secondo e terzo livello, dove la capacità di endoscopia è storicamente inferiore alla prevalenza dell'ulcera [3] National Health Commission China, “Peptic Ulcer Hospitalization Trends . I cicli normativi variano: l'Australia accetta dati clinici esteri, mentre la Cina impone studi nazionali, allungando i tempi di lancio fino a due anni.
Mercato dei test domiciliari per l'ulcera peptica in Europa, Medio Oriente e Sud America
L'Europa contribuisce per la restante parte, con Germania e Regno Unito come punti di forza, dove i progetti pilota del Servizio Sanitario Nazionale abbinano i test del respiro a domicilio ai tracciatori digitali dei sintomi, riducendo del 28% le liste d'attesa in gastroenterologia nelle prime fasi di implementazione. La domanda mediorientale si concentra negli stati del Golfo che ospitano grandi comunità di espatriati dell'Asia meridionale con elevata sieroprevalenza e dove i sistemi sanitari privati pagano prezzi elevati per diagnosi rapide. Il potenziale positivo del Sud America risiede in Brasile e Argentina, dove le assicurazioni rimborsano i test non invasivi per gestire gli arretrati di endoscopia.
Panorama competitivo
La concorrenza è moderata, suddivisa tra analisi del respiro, delle feci e sierologia, ciascuna con requisiti di supply chain distinti. LabCorp e Quest Diagnostics sfruttano le reti di raccolta domiciliare esistenti per integrare i pannelli di H. pylori con i profili lipidici e tiroidei, assicurandosi contratti con i pagatori che i player più piccoli non riescono facilmente a eguagliare. Aziende specializzate come Biomerica, Omed Health e Abingdon Health cercano autorizzazioni normative per sbloccare nuovi canali; l'autorizzazione FDA di Biomerica per HP Detect ELISA e l'approvazione negli Emirati Arabi Uniti, nell'aprile 2025, per il Fortel Ulcer Test illustrano una strategia a doppio mercato rivolta ai laboratori statunitensi e ai centri di cura mediorientali.
La divergenza strategica si basa sull'integrazione verticale rispetto alla specializzazione dei componenti. La partnership di Kihealth con Genova Diagnostics esemplifica il percorso integrato, controllando la logistica di raccolta, l'elaborazione in laboratorio e la prescrizione in telemedicina. Abingdon Health persegue un modello a componenti, fornendo cassette a flusso laterale a marchi farmaceutici e clienti che producono a contratto in Nord America. Le opportunità di mercato si concentrano nella tele-gastroenterologia, dove gli analizzatori del respiro potenziati dall'intelligenza artificiale forniscono metriche in tempo reale ai medici che lavorano da remoto, e nella spettroscopia senza isotopi che riduce drasticamente i costi per test. Le crescenti esigenze di convalida della Food and Drug Administration accelerano il consolidamento, poiché le startup sottocapitalizzate faticano a finanziare studi clinici pilota e sorveglianza post-marketing.
Leader del settore dei test per l'ulcera peptica a domicilio
PRIMA Lab SA
Biomerica, Inc.
Owlstone Medical Limited
Biometrix Corporation
LabCorp
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Omed Health lancia OMED Health Plans in Gran Bretagna, integrando il suo analizzatore del respiro con marchio CE con un'app per smartphone e un percorso clinico; il dispositivo ha registrato oltre il 90% di concordanza con i test di laboratorio su idrogeno-metano.
- Agosto 2025: Biomerica, Inc. ottiene l'autorizzazione degli Emirati Arabi Uniti per il test Fortel Ulcer, ampliando la propria presenza nei mercati del Medio Oriente con un'elevata presenza di espatriati provenienti dall'Asia meridionale.
- Agosto 2024: Kihealth e Genova Diagnostics hanno stretto una partnership per offrire test avanzati sulla salute intestinale direttamente ai consumatori tramite le farmacie al dettaglio, rendendo queste diagnosi innovative più accessibili.
Ambito del rapporto sul mercato globale dei test per l'ulcera peptica a domicilio
Secondo l'ambito del rapporto, il kit per il test dell'ulcera peptica a domicilio viene utilizzato per rilevare l'H. pylori. Sono disponibili vari test per rilevare l'H. pylori, tra cui test antigenici fecali, test anticorpali ematici e test del respiro all'urea. Il test a domicilio è utile per lo screening iniziale e il trattamento di follow-up.
Il mercato dei test per l'ulcera peptica a domicilio è segmentato per tipologia di test, canale di distribuzione e area geografica. Per tipologia di test, il mercato è suddiviso in kit per il test del respiro all'urea, kit per la ricerca domiciliare di antigeni fecali e kit sierologici con puntura del dito. Per canale di distribuzione, la segmentazione include vendite online dirette al consumatore, farmacie al dettaglio e partnership di telemedicina. Geograficamente, il mercato viene analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
| Kit per il test dell'alito all'urea |
| Kit per la ricerca degli antigeni fecali a domicilio |
| Kit sierologici per puntura del dito |
| Online Direct-to-Consumer |
| Farmacie al dettaglio |
| Partnership di telemedicina |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di test | Kit per il test dell'alito all'urea | |
| Kit per la ricerca degli antigeni fecali a domicilio | ||
| Kit sierologici per puntura del dito | ||
| Per canale di distribuzione | Online Direct-to-Consumer | |
| Farmacie al dettaglio | ||
| Partnership di telemedicina | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei test per l'ulcera peptica a domicilio nel 2025?
Nel 317.76 il mercato valeva 2025 milioni di dollari.
Quale CAGR è previsto fino al 2030?
Si prevede che i ricavi cresceranno a un CAGR del 6.63%.
Quale formato di test detiene oggi la quota maggiore?
I kit per l'antigene fecale sono in testa con una quota del 45.23%.
Quale canale di vendita sta crescendo più velocemente?
Si prevede che le farmacie al dettaglio cresceranno a un CAGR del 13.8% entro il 2030.


