

Dimensioni e quota del mercato della robotica assistiva
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 12.65 miliardo di dollari |
| Dimensione del mercato (2031) | 31.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della robotica assistiva di Mordor Intelligence
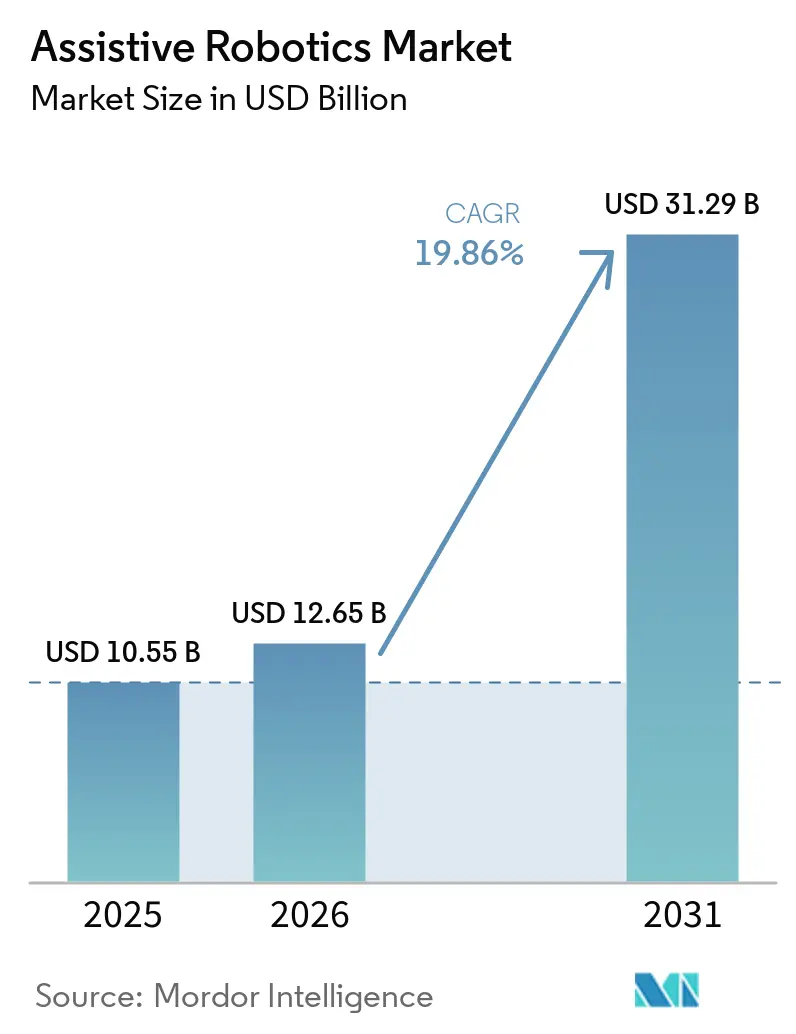
Si prevede che il mercato della robotica assistiva crescerà da 10.55 miliardi di dollari nel 2025 a 12.65 miliardi di dollari nel 2026, per poi raggiungere i 31.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.86% nel periodo 2026-2031. Questa rapida espansione coincide con la carenza di personale nel settore dell'assistenza agli anziani, l'aumento dei volumi di interventi chirurgici e la crescente accettazione da parte degli enti regolatori dei dispositivi medici autonomi, fattori che stanno trasformando i robot da curiosità sperimentali in necessità operative. Gli ospedali stanno dando priorità alle piattaforme multimodali che combinano supporto fisico e coinvolgimento cognitivo, mentre la riabilitazione domiciliare si sta affermando come modello di cura principale. I governi di Giappone, Corea del Sud e Cina stanno sovvenzionando i robot sanitari per far fronte alle pressioni demografiche, mentre gli enti pagatori negli Stati Uniti e in Germania stanno aggiungendo codici di rimborso che facilitano gli acquisti di capitale. Le dinamiche competitive stanno spingendo verso sistemi aperti e basati sull'intelligenza artificiale, e la volatilità della catena di approvvigionamento dei sensori di precisione sta inducendo i produttori ad adottare strategie di doppia fornitura.
Punti chiave del rapporto
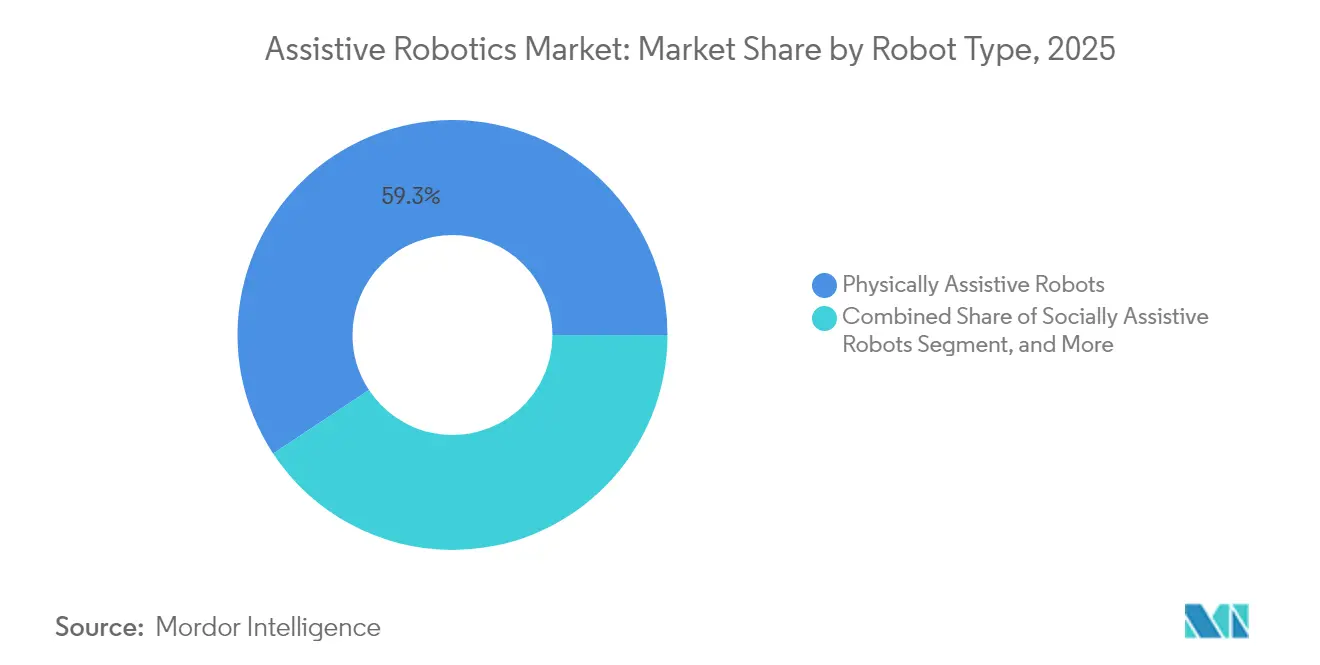
- Per tipologia di robot, le piattaforme di assistenza fisica hanno guidato la classifica con una quota di fatturato del 59.28% nel 2025; si prevede che i robot di assistenza misti cresceranno a un CAGR del 21.65% fino al 2031.
- In termini di mobilità, i sistemi mobili hanno conquistato il 57.05% della quota di mercato della robotica assistiva nel 2025, mentre si prevede che il segmento crescerà a un CAGR del 21.05% entro il 2031.
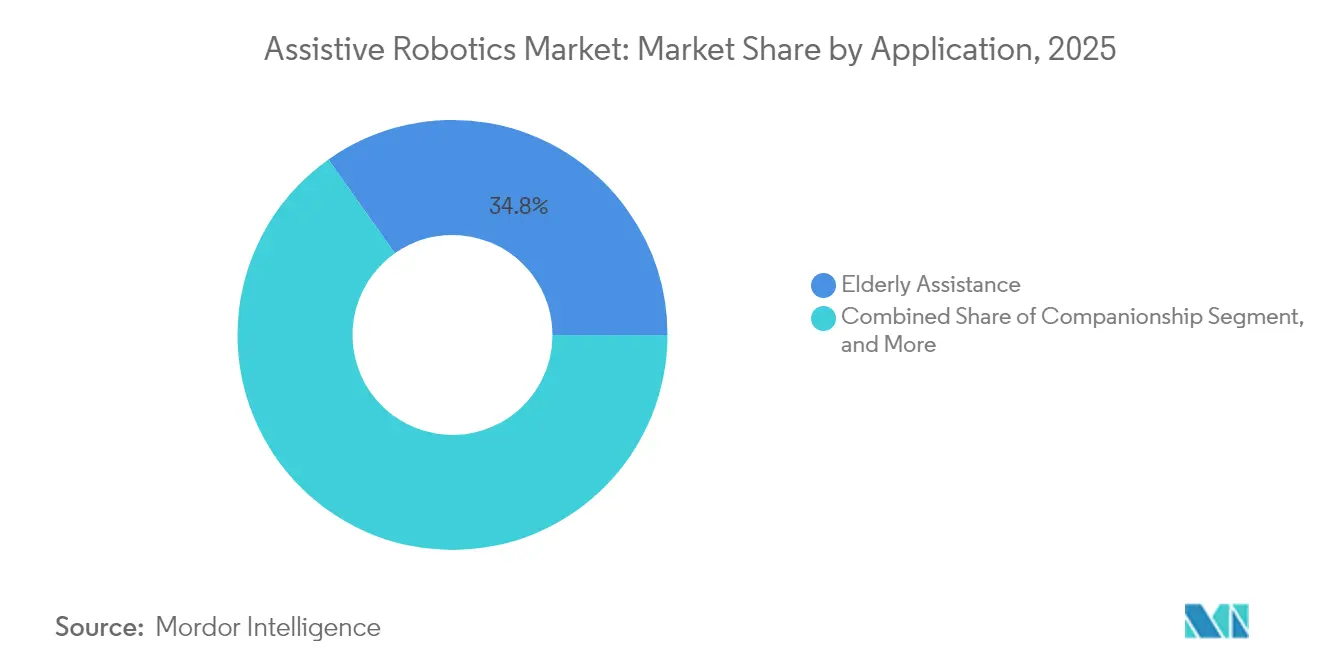
- Per applicazione, l'assistenza agli anziani ha guidato la quota di fatturato del 34.79% nel 2025; l'assistenza chirurgica ha rappresentato una previsione di CAGR del 21.32% tra il 2026 e il 2031, superando tutti gli altri casi d'uso.
- In termini di utenti finali, gli ospedali hanno registrato una quota di fatturato del 54.43% nel 2025; si prevede che le strutture di assistenza domiciliare cresceranno a un CAGR del 21.95% fino al 2031.
- In termini geografici, il Nord America è stato il primo con una quota di fatturato del 39.62% nel 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 22.35% dal 2026 al 2031, superando il ritmo di crescita del Nord America.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della robotica assistiva
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della popolazione geriatrica accelera la domanda di assistenza | + 5.2% | Globale, più acuto in Giappone, Corea del Sud, Italia, Germania | A lungo termine (≥ 4 anni) |
| Crescente adozione di procedure chirurgiche robotizzate | + 4.8% | Nord America ed Europa, espandendosi nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Integrazione dell'intelligenza artificiale con robot assistivi che migliorano l'autonomia | + 3.9% | Globale, guidato da Stati Uniti, Cina, Israele | Medio termine (2-4 anni) |
| Aumento dei modelli di riabilitazione domiciliare e di tele-riabilitazione | + 3.1% | Nord America, Europa occidentale, Australia | A breve termine (≤ 2 anni) |
| L'emergere della robotica morbida migliora la sicurezza e la vestibilità | + 2.4% | Globale, con una trazione iniziale in Giappone e Stati Uniti | A lungo termine (≥ 4 anni) |
| Rimborso governativo per gli esoscheletri in mercati selezionati | + 1.8% | Giappone, Germania, Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della popolazione geriatrica accelera la domanda di assistenza
L'invecchiamento globale sta ampliando il divario tra gli operatori sanitari e le famiglie, spingendo i fornitori a rivolgersi a soluzioni robotiche che contribuiscono ad alleviare la carenza di personale. [1] Nazioni Unite, “World Population Ageing Report 2024”, UN.ORG Il Giappone ha reso obbligatoria l'installazione di sollevatori robotici in tutte le nuove strutture di assistenza infermieristica a partire dal 2025, innescando ordini significativi di piattaforme di assistenza al trasferimento. La Corea del Sud ha stanziato 120 milioni di dollari per implementare robot di compagnia in 5,000 centri per anziani entro il 2027, inquadrando i robot come una soluzione all'isolamento sociale. L'Italia ha riferito che il 23% dei cittadini over 65 vive da solo, il che sta accelerando l'adozione di robot socio-cognitivi per i promemoria dei farmaci e gli avvisi di emergenza. I robot che costano 30,000 dollari possono compensare il costo di 0.5 operatori sanitari a tempo pieno per cinque anni nei paesi ad alto salario, con un ritorno sull'investimento inferiore a tre anni e la convalida della loro redditività economica.
Crescente adozione di procedure chirurgiche robot-assistite
Negli Stati Uniti, nel 2024, gli ospedali hanno eseguito oltre 1.5 milioni di interventi chirurgici robotici, con un aumento del 22% rispetto all'anno precedente, grazie ai nuovi codici di rimborso che ora coprono le procedure di nefrectomia parziale e lobectomia. [2] American College of Surgeons, “Robotic Surgery Statistics 2024,” FACS.ORG La piattaforma ortopedica Mako di Stryker ha raggiunto le 1,500 unità installate entro la fine del 2024, con una riduzione del 30% degli interventi di revisione rispetto alle tecniche manuali. Il Regolamento europeo sui dispositivi medici ha semplificato le approvazioni degli aggiornamenti software, consentendo strumenti di pianificazione basati sull'IA che riducono il tempo operatorio di 18 minuti per procedura. I conseguenti aumenti di produttività supportano i budget di capitale degli ospedali e incoraggiano le strutture sanitarie locali ad aderire alla curva di adozione.
Integrazione dell'intelligenza artificiale con robot assistivi che migliorano l'autonomia
Il braccio Gen3 di Kinova utilizza la visione e l'apprendimento per rinforzo per regolare la presa in base al peso e alla forma dell'oggetto, eliminando la necessità di riprogrammazione manuale. La Food and Drug Administration degli Stati Uniti ha approvato tre robot di riabilitazione abilitati all'IA nel 2024, a dimostrazione della fiducia normativa nell'autonomia nei sistemi rivolti ai pazienti. [3] US Food and Drug Administration, “510(k) Clearances - Rehabilitation Robotics 2024,” FDA.GOV La Cina ha pubblicato standard di sicurezza dell'IA per i robot di servizio che richiedono protocolli a prova di errore, segnalando la serietà della conformità pronta per l'esportazione. I modelli linguistici di grandi dimensioni integrati nei robot sociali ora supportano valutazioni cognitive di 15 minuti, arricchendo il processo decisionale clinico.
Aumento dei modelli di riabilitazione domiciliare e di tele-riabilitazione
Armeo Power di Hocoma ha ottenuto l'autorizzazione FDA per l'uso domestico nel 2024, consentendo ai sopravvissuti a un ictus di completare la terapia sotto supervisione a distanza. Medicare ha iniziato a rimborsare ai medici fino a 40 minuti di monitoraggio terapeutico a distanza al mese, catalizzando gli ordini di dispositivi tra le agenzie di assistenza domiciliare. ReWalk Robotics ha trasferito il 35% delle vendite di esoscheletri alle famiglie, grazie all'espansione della copertura e a un modulo batteria più leggero che ha migliorato l'usabilità residenziale. Le piattaforme di teleriabilitazione che integrano la robotica hanno generato 1.2 miliardi di dollari di fatturato nel 2024, con le regioni rurali che hanno registrato il maggiore potenziale di crescita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e di manutenzione per gli operatori sanitari | -3.6% | Globale, più acuto nei mercati emergenti e nei sistemi rurali | A breve termine (≤ 2 anni) |
| Prove cliniche limitate per risultati a lungo termine | -2.1% | Globale, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| Quadri normativi frammentati rallentano le approvazioni | -1.8% | Europa, America Latina, Sud-est asiatico | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura nei sensori e negli attuatori critici | -1.4% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di manutenzione per gli operatori sanitari
I sistemi di chirurgia robotica costano in anticipo tra 1.5 e 3.0 milioni di dollari e richiedono contratti di assistenza annuali in media di 150,000 dollari, il che ne limita l'adozione negli ospedali comunitari con bassi volumi di casi. Gli esoscheletri con un prezzo compreso tra 80,000 e 120,000 dollari incontrano ostacoli simili al di fuori dei grandi centri accademici. I contratti di manutenzione esclusivi aggravano il costo totale di proprietà e i contratti di leasing con pagamento a procedura spesso scaricano il rischio sui fornitori. Queste barriere finanziarie rimangono forti nei mercati emergenti, dove i budget di capitale sono limitati.
Prove cliniche limitate per risultati a lungo termine
Una revisione sistematica del 2024 ha rilevato che solo il 12% degli studi sugli esoscheletri si estendeva oltre i sei mesi, rendendo gli enti finanziatori esitanti a finanziare implementazioni pluriennali. I robot da compagnia si trovano ad affrontare una base di prove ancora più esigua, portando il NICE a sospendere la copertura di routine nel 2024 a causa di dati insufficienti sul rapporto costo-efficacia. I produttori stanno lanciando registri di applicazioni reali, ma non si prevede che i risultati concreti arriveranno prima del 2027, creando un freno a breve termine all'accelerazione del mercato.
Analisi del segmento
Per tipo di robot: le piattaforme multifunzionali ottengono l'approvazione del bilancio
Si prevede che le piattaforme miste si espanderanno a un CAGR del 21.65%, superando gli operatori tradizionali nel settore dell'assistenza fisica, poiché i sistemi sanitari cercano investimenti individuali che affrontino le esigenze di mobilità e socio-cognitive. Le soluzioni di assistenza fisica hanno rappresentato il 59.28% del fatturato del 2025, ma la crescita si sta attenuando con la crescente saturazione delle applicazioni di sollevamento e trasferimento di base. I robot socialmente assistiti rimangono la fetta più piccola, ma la crescente domanda di coinvolgimento cognitivo nell'assistenza alla memoria sta trainando gli ordini per le unità conversazionali. Hospi di Panasonic ora integra un'interfaccia di benvenuto che ha ridotto l'utilizzo del pulsante di chiamata infermieristica del 18% nei test.
Gli operatori sanitari apprezzano la modularità dei robot misti, che possono aggiungere o rimuovere bracci, schermi o software conversazionali per soddisfare le esigenze dei pazienti, estendendo i cicli di vita e ottimizzando il ritorno sull'investimento. Le autorità di regolamentazione stanno chiarendo i percorsi per i dispositivi combinati, semplificando le approvazioni che in precedenza richiedevano una doppia presentazione. Si prevede che questo quadro ridurrà i cicli di commercializzazione e favorirà una più ampia adozione di design ibridi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per mobilità: i progetti senza vincoli catturano lo slancio dell'assistenza domiciliare
I robot mobili hanno rappresentato il 57.05% del fatturato nel 2025 e si prevede che registreranno un CAGR del 21.05%, poiché gli algoritmi di localizzazione e mappatura simultanea consentono la navigazione autonoma in case affollate. I robot fissi rimangono fondamentali nelle sale operatorie che richiedono una precisione submillimetrica, ma la loro natura fissa ne limita l'utilità interdipartimentale. Gli ospedali utilizzano unità mobili per la logistica, con carrelli autonomi che ora gestiscono il 30% delle consegne interne in molti centri medici statunitensi.
L'area Asia-Pacifico guida la transizione verso la mobilità, dove gli spazi ridotti delle abitazioni urbane richiedono sistemi adattabili, mentre il Nord America mantiene una base fissa più ampia, grazie a residenze spaziose che possono ospitare configurazioni fisse di riabilitazione. I vincoli di fornitura di sensori di precisione potrebbero ostacolare le implementazioni mobili, ma i produttori stanno riprogettando le schede per supportare più marchi di sensori, salvaguardando così i tempi di spedizione.
Per applicazione: la robotica chirurgica determina il più rapido aumento dei ricavi
L'assistenza agli anziani ha rappresentato il 34.79% del fatturato del 2025, mentre l'assistenza chirurgica è l'applicazione in più rapida crescita, con un CAGR del 21.32% fino al 2031. L'ampliamento del panorama dei rimborsi per le procedure ortopediche e mini-invasive è un catalizzatore fondamentale. I sistemi robotici riducono del 40% la necessità di interventi chirurgici a cielo aperto nei casi complessi, un parametro che i direttori finanziari traducono direttamente in degenze più brevi e ricoveri più frequenti.
L'assistenza alle persone con disabilità è in crescita, poiché le compagnie assicurative private stanno ampliando la copertura oltre gli infortuni sul lavoro, aumentando la domanda di robotica assistiva per il settore sanitario che supporti la mobilità e la riabilitazione. I robot di compagnia stanno diventando sempre più comuni nei reparti dedicati alla cura dei pazienti con problemi di memoria, dove si occupano di ricordare ai pazienti di assumere i farmaci e di coinvolgerli in giochi cognitivi. I clienti del settore della difesa stanno adottando robot di livello medico per le operazioni di ricerca e soccorso, convalidando casi d'uso trasversali che potrebbero incrementare i volumi di produzione e ridurre i costi unitari nel settore sanitario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'assistenza domiciliare aumenta a causa delle sanzioni per la riammissione
Nel 2025 gli ospedali rappresentavano il 54.43% dei ricavi, ma l'assistenza domiciliare sta crescendo al ritmo più rapido, con un CAGR del 21.95%, poiché i pagatori penalizzano i ricoveri evitabili nell'ambito di programmi come l'iniziativa United States Hospital Readmissions Reduction.
Gli esoscheletri più leggeri di ReWalk e la divisione WAM di Barrett Technology hanno entrambi registrato vendite a due cifre ai singoli consumatori, a dimostrazione del passaggio diretto al paziente. I centri di riabilitazione si stanno differenziando attraverso l'uso di robotica avanzata per giustificare tariffe più elevate, mentre le case di cura stanno sempre più noleggiando esoscheletri per colmare le carenze di personale.
Analisi geografica
Mercato nordamericano della robotica assistiva
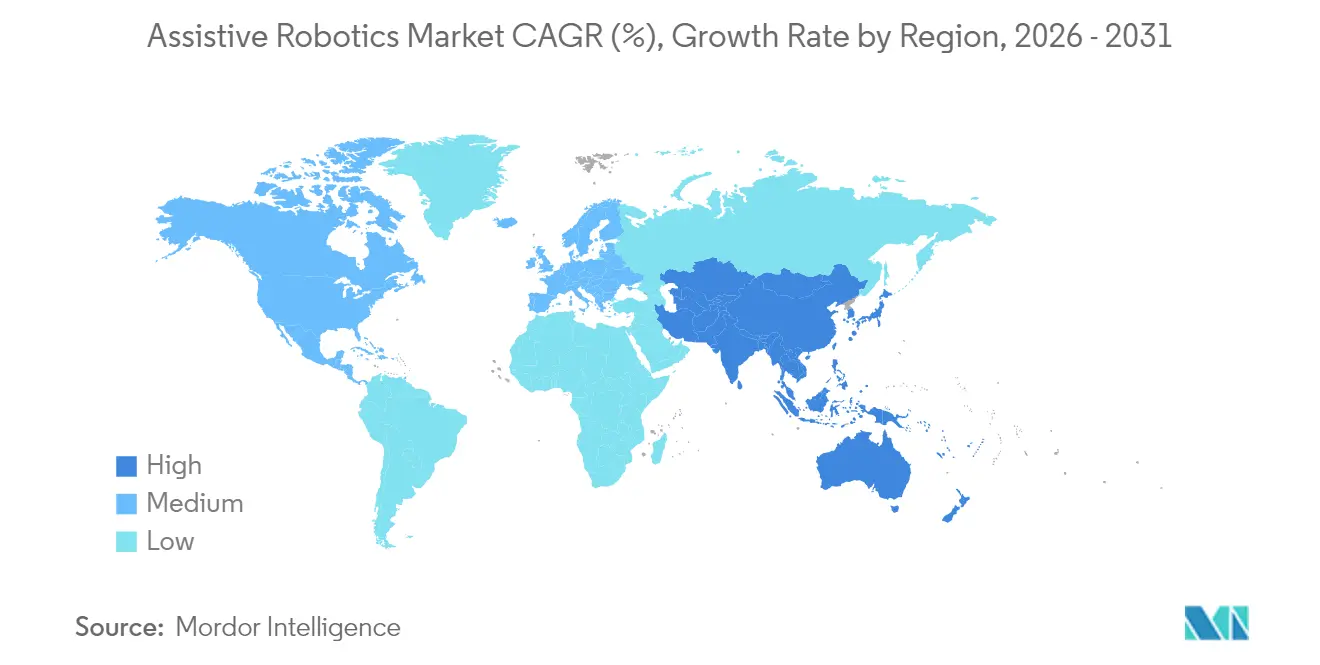
Il Nord America rimane il principale acquirente regionale, con una quota di mercato della robotica assistiva pari a 4.18 miliardi di dollari nel 2025, e beneficia di quadri di rimborso coesi, solidi finanziamenti di venture capital e un denso gruppo di produttori di robot chirurgici. Gli Stati Uniti sostengono la domanda, con l'estensione della copertura Medicare a nuove indicazioni ortopediche e l'implementazione da parte della Veterans Health Administration di esoscheletri per i veterani con mobilità ridotta. I progetti pilota provinciali canadesi segnalano un primo slancio, sebbene le decisioni in merito alla copertura complessiva siano ancora in sospeso.
Mercato europeo della robotica assistiva
L'Europa ha contribuito con circa 2.16 miliardi di dollari alle vendite del 2025, trainata dalle installazioni in Germania e Regno Unito. La copertura assicurativa obbligatoria in Germania per la terapia robotica della deambulazione ha stimolato un aumento del 35% negli ordini di Lokomat, mentre i limiti francesi al rimborso annuale limitano le classi di dispositivi ammissibili alla copertura. I mercati dell'Europa meridionale e orientale sono sensibili al prezzo, con Italia e Spagna che puntano sulla terapia manuale a basso costo nonostante i dati clinici favorevoli.
Mercato della robotica assistiva nella regione Asia-Pacifico
La regione Asia-Pacifico ha registrato un fatturato di 3.58 miliardi di dollari nel 2025 e si prevede che supererà il Nord America entro il 2028. Il Ministero della Salute, del Lavoro e del Welfare giapponese sta finanziando compensazioni per i costi iniziali dei robot per le case di cura, e il fondo per l'innovazione robotica della Corea del Sud sta investendo 200 milioni di dollari in aziende in fase iniziale. La spinta politica della Cina per un milione di robot di servizio entro il 2027 ha determinato un aumento del 48% delle installazioni sanitarie, con i marchi nazionali che si sono aggiudicati una quota significativa del mercato ospedaliero grazie a prezzi aggressivi. Australia e Nuova Zelanda continuano ad adottare robot per l'assistenza domiciliare nell'ambito di programmi per disabilità e infortuni.
Mercato della robotica assistiva in Medio Oriente e Africa
Nel 2025, il Medio Oriente e l'Africa hanno generato 0.27 miliardi di dollari, con gli Emirati Arabi Uniti che hanno sfruttato le partnership per affermarsi come polo regionale per la riabilitazione robotica.
Mercato della robotica assistiva in Sud America
Il Sud America ha registrato un fatturato di 0.36 miliardi di dollari, sostenuto dagli investimenti del settore assicurativo sanitario privato brasiliano nella robotica chirurgica per attrarre turisti medici. Nonostante le basi di partenza più limitate, entrambe le regioni potrebbero accelerare, poiché le infrastrutture di telemedicina riducono gli ostacoli ai servizi di supporto.
Panorama normativo
La regolamentazione della robotica assistiva si sta inasprendo in materia di sicurezza, sicurezza informatica e gestione del rischio legato all'IA, con una crescente dipendenza da standard formali e procedure per dispositivi medici per i sistemi rivolti ai pazienti. Nel campo dei robot per la riabilitazione medica, la norma IEC 80601-2-78:2019+AMD1:2024 (pubblicata a marzo 2024) aggiorna specifici requisiti per la sicurezza di base e le prestazioni essenziali, mentre la norma ANSI/CAN/UL 3300 (prima edizione pubblicata a maggio 2024) definisce le aspettative di sicurezza per i robot di servizio e di compagnia utilizzati in ambienti pubblici e domestici. Parallelamente, la FDA statunitense continua a utilizzare la procedura 510(k) per la robotica riabilitativa e le numerose autorizzazioni concesse nel 2024 a robot riabilitativi dotati di IA indicano una maggiore accettazione dell'autonomia quando vengono affrontati i controlli, la verifica e le aspettative post-commercializzazione.
Nell'UE, i produttori devono gestire la doppia conformità in materia di sicurezza dei prodotti e governance dell'IA, soprattutto perché la legge europea sull'IA (Regolamento (UE) 2024/1689) si interseca con gli obblighi relativi a macchinari e dispositivi medici per le piattaforme di assistenza che includono il supporto decisionale basato sull'IA. Il calendario normativo prevede inoltre traguardi concreti: la legge europea sulla resilienza informatica (Regolamento (UE) 2024/2847) introduce gli obblighi di segnalazione in materia di sicurezza informatica per i produttori a partire dall'11 settembre 2026, e la direttiva UE sulla responsabilità del prodotto (Direttiva (UE) 2024/2853) deve essere recepita entro il 9 dicembre 2026. Tale recepimento accresce la necessità di tracciabilità, preparazione agli incidenti e gestione del ciclo di vita del software per i robot di assistenza connessi.
Analisi della catena del valore
La catena del valore della robotica assistiva inizia con i componenti principali (sensori di precisione, attuatori, batterie, unità di elaborazione integrate e moduli di connettività), prosegue con la progettazione e l'assemblaggio OEM e si estende allo sviluppo software (navigazione, percezione, pianificazione tramite intelligenza artificiale, teleoperazione e strumenti per il flusso di lavoro clinico), alla validazione clinica e alla presentazione delle richieste di autorizzazione. A valle, la distribuzione spesso combina la vendita diretta a ospedali e centri di riabilitazione con partner di canale per l'assistenza domiciliare, oltre a contratti di servizio ricorrenti per la manutenzione preventiva, la calibrazione e gli aggiornamenti software. L'integrazione e la messa in servizio del sistema sono fondamentali per l'adozione clinica e comprendono l'integrazione con la cartella clinica elettronica/IT, la formazione e la validazione della sicurezza negli ambienti di cura.
I colli di bottiglia si concentrano a monte, nei sensori e negli attuatori critici, e il contesto del report collega questo fenomeno alla volatilità dell'offerta di sensori e ai tempi di consegna prolungati. Questa dinamica spinge gli OEM verso la doppia fornitura, la riprogettazione delle schede e la gestione strategica delle scorte. Anche la classificazione normativa influenza la catena: i dispositivi medicali richiedono la generazione di evidenze cliniche e capacità di sorveglianza post-commercializzazione, mentre i sistemi di assistenza sociale si basano maggiormente sulla sicurezza informatica, sulla sicurezza funzionale e sui test di interazione uomo-robot conformi a standard come UL 3300. Con il passaggio delle piattaforme ad architetture aperte, le API pubbliche di aziende come Kinova aumentano l'influenza di accessori di terze parti e partner software nella differenziazione, mentre la logistica e le reti di assistenza sul campo incidono sul costo totale di proprietà e sui tempi di attività per ospedali e fornitori di assistenza domiciliare.
Panorama competitivo
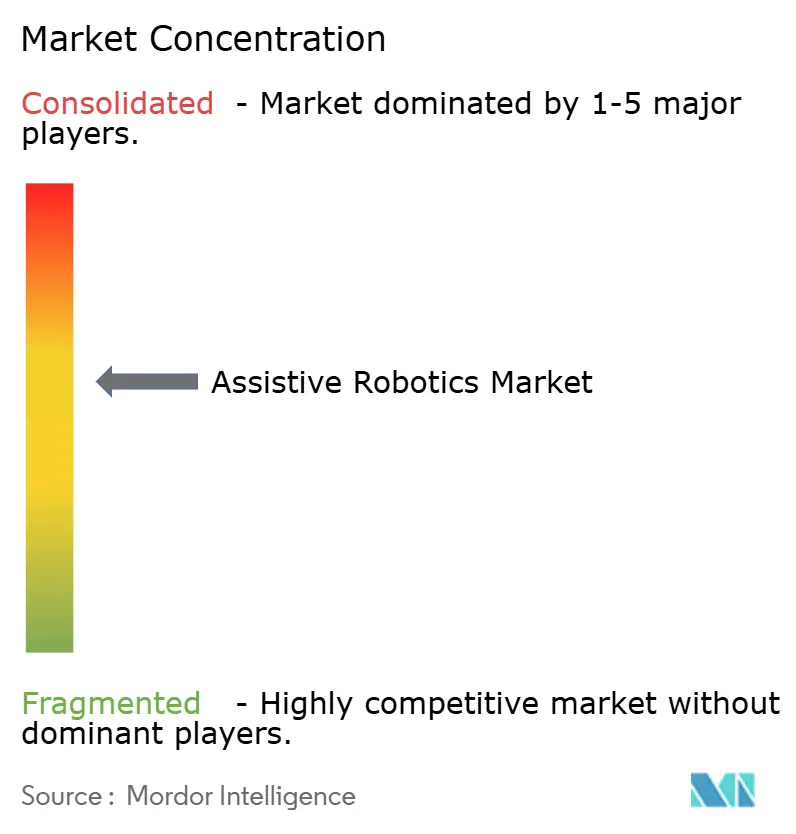
La robotica assistiva presenta una struttura moderatamente frammentata. Intuitive Surgical controlla il 70% del fatturato dei robot chirurgici, forte di 8,500 unità da Vinci installate e di una fiorente pipeline di materiali di consumo che ha generato 6.2 miliardi di dollari di vendite di servizi e strumenti nel 2024. Il sistema Hugo di Medtronic ha ottenuto l'autorizzazione della FDA per l'urologia nel 2024, mentre la piattaforma Ottava di Johnson & Johnson è prevista per il 2026, introducendo una pressione competitiva sui prezzi. La riabilitazione e l'assistenza alla mobilità rimangono settori disperse, con nessuna azienda che supera la quota del 15%, lasciando spazio a interfacce utente differenziate o integrazioni EHR.
Il movimento strategico favorisce le architetture aperte. Kinova ha rilasciato API pubbliche nel 2024, innescando lo sviluppo di accessori di terze parti e rafforzando il legame con i clienti attraverso gli effetti dell'ecosistema. L'acquisizione di Serf SAS da parte di Stryker per 240 milioni di dollari integra la pianificazione chirurgica basata sull'intelligenza artificiale sulla sua piattaforma Mako, rafforzando un fossato basato sui dati. Hyundai Motor Company ha lanciato l'esoscheletro H-MEX da 35,000 dollari, sfruttando le catene di fornitura del settore automobilistico per ridurre i prezzi dei dispositivi medici. L'attività brevettuale nella robotica morbida è aumentata del 62% su base annua, con 340 brevetti per attuatori conformi nel solo 2024.
La volatilità della catena di fornitura dei sensori ha raddoppiato i tempi di consegna, passando da sei mesi nel 2023 a 12 mesi nel 2025, inducendo doppi approvvigionamenti, revisioni di progettazione e accumulo strategico di scorte tra i produttori. Le lacune nelle prove rimangono un rischio importante; gli studi sugli esiti a lungo termine, in particolare per i sistemi di assistenza sociale, stanno testando i tempi di commercializzazione e potrebbero frenare l'adozione da parte dei pagatori.
Leader del settore della robotica assistiva
Kinova Inc.
Ekso Bionics Holdings Inc.
Cyberdyne Inc.
Focal Meditech B.V
ReWalk Robotics Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Kinova ha lanciato KIMA, un braccio robotico medicale di nuova generazione progettato per flussi di lavoro clinici e assistenziali che richiedono elevata precisione e un'interazione umana sicura. Il lancio rafforza il portfolio di Kinova, che va oltre la ricerca e le applicazioni industriali, supportando una più ampia integrazione in ambienti di riabilitazione e ospedalieri, dove prestazioni e manutenibilità di livello medicale validate sono decisive.
- Dicembre 2025: Ekso Bionics ha stipulato un accordo di distribuzione esclusiva negli Stati Uniti per diventare distributore del sistema di riabilitazione BalanceTutor di MediTouch. L'ampliamento del proprio portfolio di prodotti per la riabilitazione attraverso la distribuzione migliora l'accesso di Ekso ai budget delle cliniche e supporta la vendita di percorsi riabilitativi integrati con i programmi di deambulazione e mobilità basati su esoscheletri.
- Giugno 2024: Ekso Bionics ha annunciato una partnership di ricerca con lo Shepherd Center incentrata sulla riabilitazione robotica, a supporto della generazione di evidenze scientifiche in contesti di recupero neurologico. La collaborazione è in linea con le richieste di enti pagatori e fornitori di dati clinici più solidi, che influenzano le decisioni di acquisto e le discussioni sulla copertura assicurativa per la robotica assistiva.
Ambito e metodologia
Il rapporto sul mercato della robotica assistiva è segmentato per tipologia di robot (robot con assistenza fisica, robot con assistenza sociale, robot con assistenza mista), mobilità (robot mobili, robot fissi), applicazione (assistenza agli anziani, assistenza ai disabili, assistenza chirurgica, compagnia, pubbliche relazioni, attività industriali, difesa e ricerca e soccorso), utente finale (ospedali, centri di riabilitazione, strutture di assistenza domiciliare, altri utenti finali) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Robot fisicamente assistiti |
| Robot socialmente assistenziali |
| Robot assistivi misti |
| Robot mobili |
| Robot stazionari |
| Assistenza agli anziani |
| Assistenza per disabili |
| Assistenza Chirurgica |
| Compagnia |
| Relazione pubblica |
| Attività industriali |
| Difesa e ricerca e soccorso |
| Ospedali |
| Centri di riabilitazione |
| Impostazioni per l'assistenza domiciliare |
| Altro utente finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di robot | Robot fisicamente assistiti | ||
| Robot socialmente assistenziali | |||
| Robot assistivi misti | |||
| Per Mobilità | Robot mobili | ||
| Robot stazionari | |||
| Per Applicazione | Assistenza agli anziani | ||
| Assistenza per disabili | |||
| Assistenza Chirurgica | |||
| Compagnia | |||
| Relazione pubblica | |||
| Attività industriali | |||
| Difesa e ricerca e soccorso | |||
| Per utente finale | Ospedali | ||
| Centri di riabilitazione | |||
| Impostazioni per l'assistenza domiciliare | |||
| Altro utente finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della robotica assistiva entro il 2031?
Si prevede che il mercato della robotica assistiva raggiungerà i 31.29 miliardi di dollari entro il 2031, con un CAGR del 19.86% tra il 2026 e il 2031.
Quale applicazione sta crescendo più velocemente?
L'assistenza chirurgica crescerà a un CAGR del 21.32% entro il 2031, trainata dall'ampliamento dei rimborsi e dai comprovati benefici clinici.
Perché i robot mobili assistivi attraggono investimenti?
Le piattaforme mobili rappresentano il 57.05% del fatturato del 2025 e supportano la crescita dell'assistenza domiciliare, poiché la navigazione senza vincoli consente l'utilizzo in diverse configurazioni residenziali.
In che modo i governi influenzano l'adozione?
I sussidi in Giappone e Corea del Sud e il sostegno politico strategico della Cina stanno riducendo i costi iniziali e accelerando l'implementazione degli ospedali.
Quali sono le difficoltà che ostacolano l'adozione lenta negli ospedali più piccoli?
I costi iniziali di 1.5-3.0 milioni di dollari per sistema chirurgico e la manutenzione annuale di circa 150,000 dollari inibiscono gli acquisti da parte delle strutture comunitarie.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 22.35% entro il 2031, poiché l'urgenza demografica e gli incentivi politici convergono per supportare implementazioni su larga scala.


