

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
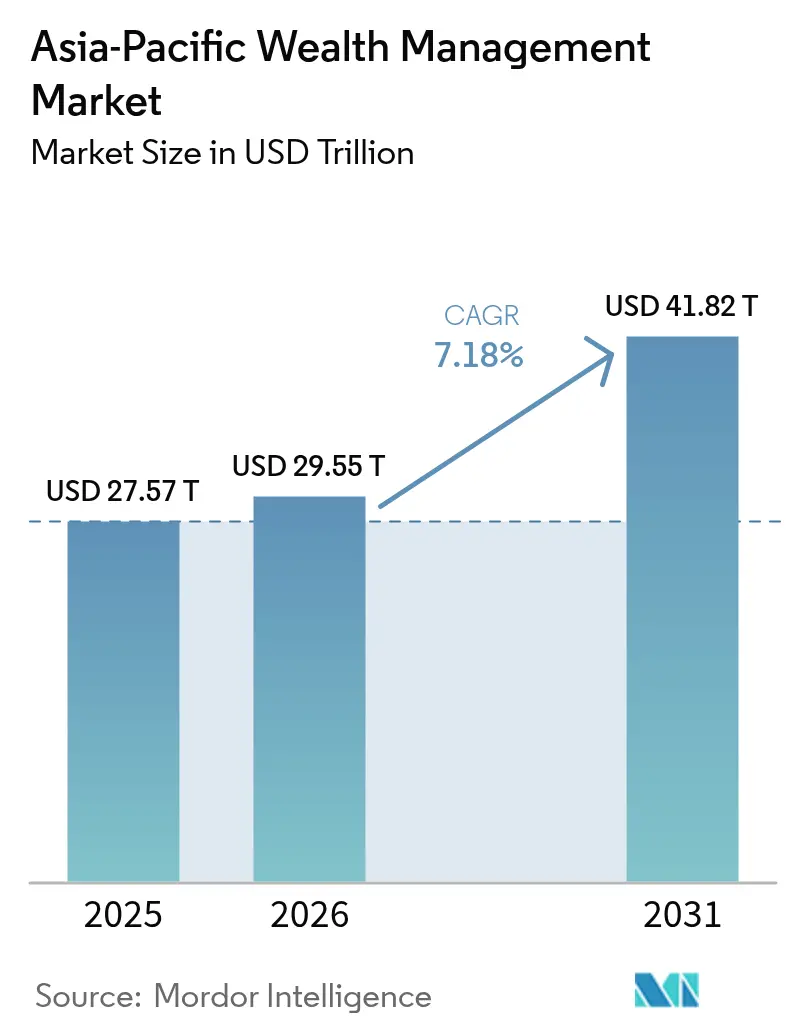
| Dimensione del mercato (2026) | 29.55 trilioni di dollari |
| Dimensione del mercato (2031) | 41.82 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 7.18% CAGR |
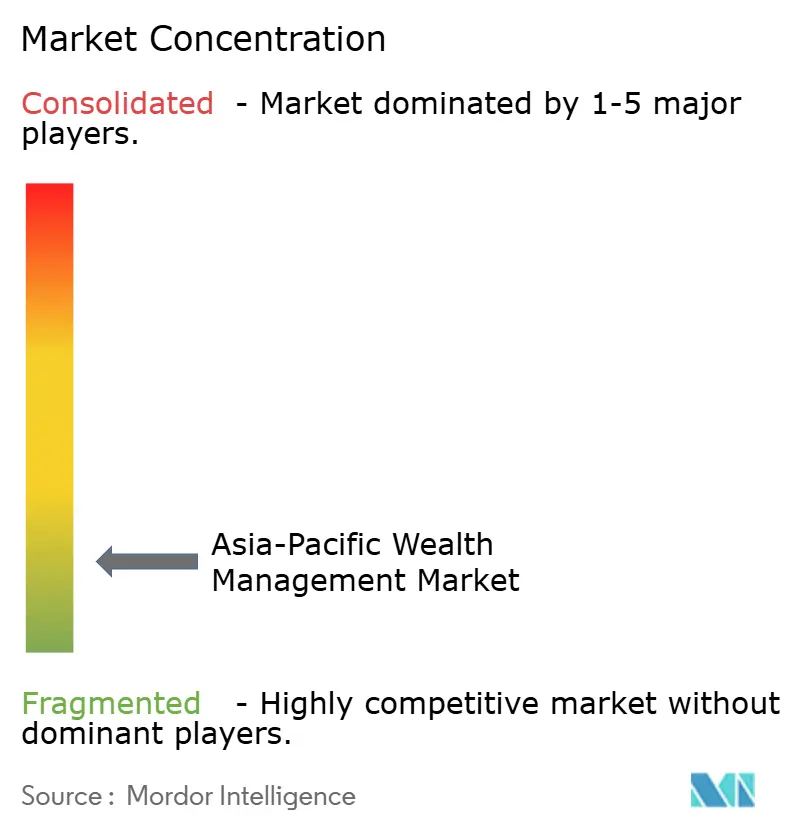
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione patrimoniale nell'area Asia-Pacifico di Mordor Intelligence
Il mercato della gestione patrimoniale nella regione Asia-Pacifico aveva un valore di 27.57 miliardi di dollari nel 2025 e si prevede che crescerà da 29.55 miliardi di dollari nel 2026 a 41.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.18% durante il periodo di previsione (2026-2031). La continua urbanizzazione, l'espansione del benessere della classe media e la crescente adozione di modelli di robo-advisory a basso costo sono le principali forze trainanti dell'espansione dei ricavi, mentre la liberalizzazione normativa in corso, nell'ambito di programmi come il RCEP, amplia l'accesso ai prodotti transfrontalieri e i canali di raccolta fondi. Le dimensioni della Cina sono un punto di riferimento per la crescita regionale, ma la crescita a doppia cifra dell'India segnala una chiara diffusione della creazione di nuova ricchezza nelle economie incentrate sulla tecnologia. Allo stesso tempo, i criteri ambientali, sociali e di governance (ESG) influenzano le decisioni di allocazione, poiché gli investitori dell'area Asia-Pacifico si orientano verso strumenti sostenibili che vanno dalle obbligazioni verdi al private equity a impatto sociale. Il panorama competitivo si sta intensificando, con le banche private concentrate sulla preservazione dei loro modelli di business basati sulle relazioni, mentre gli specialisti del fintech sfruttano le riduzioni delle commissioni per attrarre segmenti di clientela più giovani e nativi digitali.
Punti chiave del rapporto
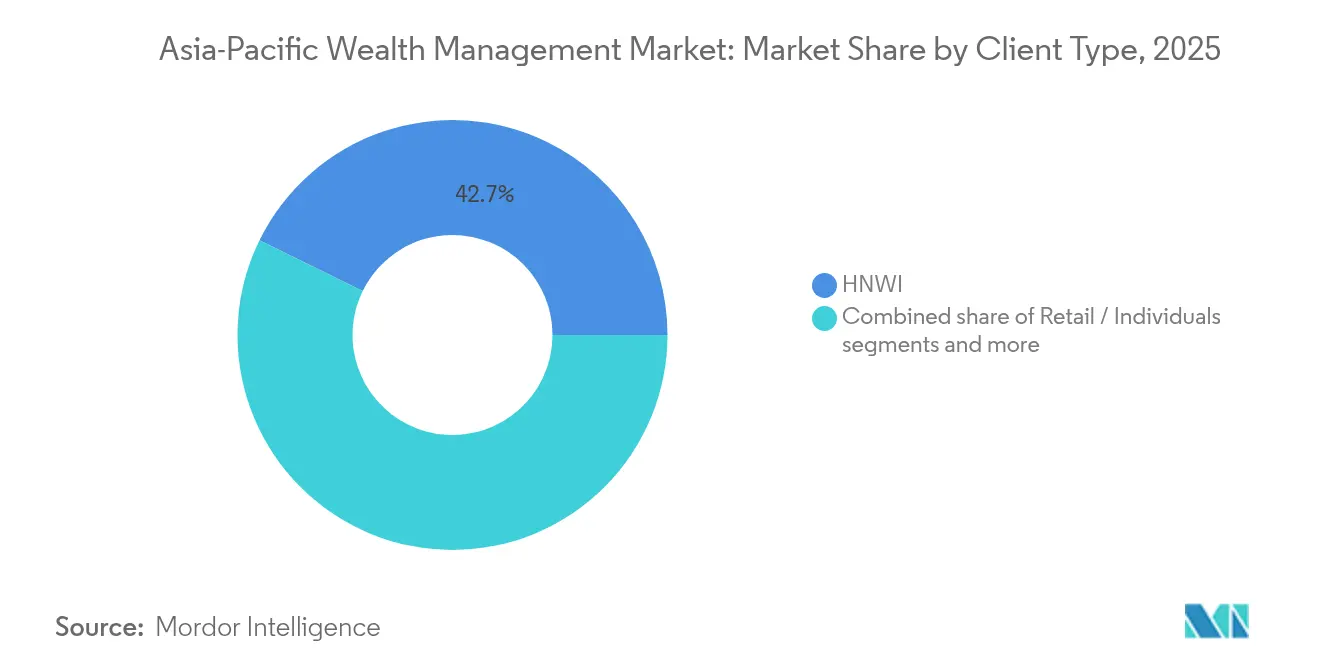
- Per tipologia di cliente, nel 2025 gli individui ad alto patrimonio netto (HNWI) detenevano il 42.74% della quota di mercato della gestione patrimoniale nell'area Asia-Pacifico; si prevede che i clienti al dettaglio e individuali registreranno il CAGR più rapido, pari all'8.41%, fino al 2031.
- In base al fornitore, nel 2025 le banche private detenevano una quota del 37.05% del mercato della gestione patrimoniale nell'area Asia-Pacifico, mentre i consulenti fintech (tra gli altri) stanno avanzando a un CAGR del 15.74% entro il 2031.
- In termini geografici, la Cina ha contribuito per il 47.85% al fatturato regionale del mercato della gestione patrimoniale dell'area Asia-Pacifico nel 2025; si prevede che l'India registrerà il CAGR più rapido, pari al 12.27% nello stesso arco temporale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato della gestione patrimoniale nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di consulenza digitale e robo-advisory | + 1.5% | Singapore, Hong Kong, Tokyo e l'Asia sud-orientale emergente | Medio termine (2-4 anni) |
| Rapida espansione della classe media benestante e della base degli HNWI | + 1.2% | Cina, India, Indonesia | A lungo termine (≥4 anni) |
| Liberalizzazione normativa in corso negli hub APAC | + 0.8% | Tutti i principali centri finanziari | Medio termine (2-4 anni) |
| Crescente interesse per gli investimenti ESG e sostenibili | + 1.1% | Sviluppato APAC, Cina, Australia | A lungo termine (≥4 anni) |
| Emersione di asset tokenizzati e piattaforme di custodia digitale | + 0.9% | Singapore, Hong Kong, Giappone, Australia | A breve termine (≤2 anni) |
| Programmi di gestione patrimoniale transfrontaliera guidati dal RCEP | + 0.7% | Membri del RCEP | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente adozione di consulenza digitale e robo-advisory
Nel 2024, gli asset in gestione per i servizi di robo-advisory a Singapore hanno registrato una crescita sostanziale, mentre le piattaforme digitali di Hong Kong hanno attratto miliardi di nuovi asset. Queste tendenze evidenziano una marcata transizione dei consumatori verso soluzioni di gestione del portafoglio basate su algoritmi. Il panorama competitivo si sta intensificando, poiché le banche private si concentrano sulla preservazione dei loro modelli di business basati sulle relazioni, mentre gli specialisti del fintech sfruttano le riduzioni delle commissioni per attrarre segmenti di clientela più giovani e nativi digitali. Le principali banche giapponesi hanno implementato motori di portafoglio basati sull'intelligenza artificiale, migliorando il coinvolgimento dei clienti e ottenendo efficienze nei costi operativi nello stesso periodo. Gli enti regolatori ora forniscono chiare linee guida. Il sandbox ASIC australiano ha rilasciato 23 nuove licenze robo nel 2024, segnalando un percorso sostenuto per la penetrazione della consulenza digitale [1] Credit Suisse, “Global Wealth Report 2024,” credit-suisse.com.
Rapida espansione della classe media benestante e della base degli HNWI
Nel 2024, la regione Asia-Pacifico ha registrato una crescita annua dell'8.8% degli individui con un patrimonio netto elevato (HNWI), superando la media globale. Questa crescita è stata attribuita principalmente all'espansione dell'imprenditorialità tecnologica e all'impatto positivo della performance del mercato azionario [2] Australian Securities and Investments Commission, “Innovation Hub Licenses 2024,” asic.gov.au. L'ecosistema chaebol in Corea del Sud ha visto un'espansione delle famiglie ultra-ricche, trainata dall'aumento delle esportazioni di chip e batterie che hanno incrementato significativamente le valutazioni azionarie. La concentrazione di ricchezza rimane prominente in tutto il Sud-est asiatico, trainata dai leader del settore delle risorse indonesiani, dagli imprenditori digitali malesi e dagli investitori immobiliari thailandesi, che hanno contribuito collettivamente alla crescita della ricchezza investibile. Lo sviluppo di single-family office focalizzati sull'Asia continua ad avanzare, con il 2024 che ha visto la creazione di nuove entità, principalmente registrate a Singapore, Hong Kong e nella Cina continentale.
Liberalizzazione normativa in corso negli hub APAC
I responsabili politici continuano a perfezionare le norme di accesso al mercato per attrarre afflussi di asset. Nel 2024, il quadro normativo delle società a capitale variabile (VCC) di Singapore ha facilitato l'afflusso di nuovi domicili di fondi, grazie alla sua flessibile segregazione dei comparti e alla sua struttura fiscalmente efficiente. Nell'ultimo anno, Hong Kong ha potenziato il suo quadro normativo Wealth Management Connect ampliando la gamma di fondi ammissibili e semplificando i processi per consentire flussi di capitali più fluidi verso sud. Le norme più flessibili del Giappone sull'ingresso dei consulenti esteri hanno attirato le società di gestione patrimoniale globali a Tokyo, supportate dai requisiti di deposito in lingua inglese che eliminano i colli di bottiglia della traduzione. La sandbox australiana, favorevole al fintech, ha accelerato le approvazioni delle licenze, mentre Thailandia e Malesia hanno offerto esenzioni fiscali e semplificato la documentazione alle boutique di gestione patrimoniale. Tale armonizzazione offre opportunità di ricerca della giurisdizione più adatta per i fornitori, ottimizzando costi, velocità e riservatezza dei clienti.
Crescente interesse per gli investimenti ESG e sostenibili
L'impegno della Cina per le emissioni nette zero ha alimentato l'emissione di obbligazioni verdi per un valore di 150 miliardi di dollari e i gestori patrimoniali hanno rapidamente confezionato strategie tematiche incentrate sulle energie rinnovabili e sulle tecnologie pulite [3] China Banking and Insurance Regulatory Commission, “Family-Office Policy Note,” cbirc.gov.cn . Il Fondo di investimento pensionistico governativo giapponese, con un patrimonio di 1.7 trilioni di dollari, ha aumentato le partecipazioni ESG del suo vasto portafoglio, catalizzando allocazioni simili da parte delle banche private nazionali [4] Government Pension Investment Fund Japan, “ESG Allocation Review,” gpif.go.jp . L'implementazione di strumenti politici come la tassonomia K della Corea del Sud e le informative obbligatorie sul clima dell'Australia segna un progresso fondamentale nell'istituzionalizzazione delle metriche e degli standard di reporting ESG. Queste iniziative sono progettate per promuovere una maggiore trasparenza, migliorare la responsabilità e facilitare la comparabilità delle pratiche ambientali, sociali e di governance in vari settori. Incorporando le considerazioni ESG nei quadri normativi, queste politiche mirano ad allineare le pratiche aziendali con gli obiettivi globali di sostenibilità e le aspettative degli investitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore volatilità del mercato e incertezza macroeconomica | -0.9% | Globale, con impatti acuti nelle economie dipendenti dalle esportazioni | A breve termine (≤ 2 anni) |
| Aumento dei costi e della complessità della conformità AML/KYC | -1.1% | Globale, con il più alto onere nelle operazioni transfrontaliere | Medio termine (2-4 anni) |
| Grave carenza di talenti tra gli specialisti senior in relazioni e ESG | -0.6% | Core APAC, con gravi carenze a Singapore e Hong Kong | Medio termine (2-4 anni) |
| Le regole sulla localizzazione dei dati ostacolano le piattaforme digitali regionali | -0.4% | Cina, India e Indonesia, con effetti di ricaduta transfrontalieri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore volatilità del mercato e incertezza macroeconomica
Le tensioni geopolitiche e le divergenze nelle politiche monetarie hanno spinto la volatilità degli indici azionari dell'APAC al di sopra delle medie storiche nel 2024. Il VIX regionale, un indicatore chiave della volatilità del mercato, ha raggiunto livelli elevati a causa delle perturbazioni legate al commercio. Le speculazioni sui controlli sui capitali e sulle correzioni nel mercato immobiliare cinese hanno portato a significativi deflussi di portafoglio dalle borse emergenti dell'APAC durante la prima metà dell'anno. Le fluttuazioni valutarie hanno intensificato i rischi, con il won coreano che ha registrato un forte calo rispetto al dollaro statunitense, mentre il baht thailandese e il ringgit malese hanno registrato anch'essi notevoli deprezzamenti. Questi movimenti hanno complicato le strategie di copertura per i portafogli transfrontalieri. In risposta all'accresciuta incertezza, i gestori patrimoniali hanno aumentato le allocazioni medie di liquidità a livelli mai osservati negli ultimi quattro anni, riducendo l'esposizione a investimenti alternativi e illiquidi. Inoltre, il contesto incerto ha ritardato una parte considerevole dei lanci pianificati di family office, come indicato da numerose indagini di settore condotte sulle principali borse della regione.
Aumento dei costi e della complessità della conformità AML/KYC
Nel 2024, le spese per la conformità alle normative antiriciclaggio (AML) nella regione Asia-Pacifico (APAC) hanno registrato una crescita significativa, principalmente attribuibile all'aumento dei tassi di falsi positivi e a processi di verifica della titolarità effettiva più rigorosi. I requisiti di informativa rafforzati a Singapore hanno determinato un netto aumento dei costi di onboarding, mentre le soglie più severe per le transazioni sospette a Hong Kong hanno comportato un aumento sostanziale dei volumi di revisione dei casi. Il processo di onboarding per le strutture complesse ora dura in media quasi 50 giorni, con un impatto negativo sulla soddisfazione del cliente e una compressione dei margini di profitto della consulenza. L'Agenzia giapponese per i servizi finanziari (FSA) ha introdotto misure di due diligence più severe per le persone politicamente esposte (PEP) straniere, determinando un notevole aumento delle spese annuali di screening per le principali banche private. Sebbene le soluzioni di watch-list basate sull'intelligenza artificiale abbiano ridotto efficacemente i falsi positivi, i costi di implementazione associati hanno spostato le economie di scala a favore degli istituti più grandi, accelerando il consolidamento del mercato.
Analisi del segmento
Per tipologia di cliente: la democratizzazione del commercio al dettaglio accelera la crescita
Il segmento HNWI detiene il 42.74% del mercato della gestione patrimoniale dell'area Asia-Pacifico, mentre si prevede che gli investitori retail amplieranno i propri asset a un CAGR dell'8.41% entro il 2031. Questa crescita evidenzia un trend di democratizzazione che sta trasformando il mercato della gestione patrimoniale dell'area Asia-Pacifico. Entro il 2024, i robo-advisor e i modelli ibridi digitale-umano avranno ampliato significativamente la loro presenza nel settore retail, accumulando notevoli asset in gestione. La dimensione media dei conti è diminuita, rappresentando una frazione delle soglie storiche stabilite dalle banche private. Tuttavia, gli individui con un patrimonio netto elevato rimangono un motore di fatturato fondamentale, utilizzando prestiti combinati, pianificazione successoria e accesso a investimenti alternativi, che giustificano le strutture commissionali prevalenti. Si prevede che il mercato della gestione patrimoniale dell'area Asia-Pacifico legato al segmento retail crescerà man mano che le piattaforme di fascia consumer integrano sempre più funzionalità come il credito privato frazionario, i REIT e gli ETF tematici. Al contrario, la quota di mercato per gli individui ad alto patrimonio netto nella regione Asia-Pacifico potrebbe subire un leggero calo, poiché si prevede che i segmenti più giovani e benestanti raggiungeranno una crescita più rapida partendo da una base più piccola.
I mandati istituzionali, in particolare quelli provenienti da fondi pensione e fondi sovrani, continuano a generare flussi di cassa stabili, estendendosi oltre i tradizionali servizi di consulenza in settori come gli investimenti basati sulle passività. Il Central Provident Fund di Singapore e il settore pensionistico australiano gestiscono collettivamente ingenti patrimoni, offrendo ai gestori specializzati un flusso di entrate che rimane protetto dalla compressione delle commissioni grazie al supporto normativo. Nel frattempo, la convergenza delle aspettative sta rimodellando il panorama del mercato. I clienti retail richiedono sempre più analisi di livello istituzionale, mentre i fiduciari dei fondi pensione cercano interfacce mobili in linea con gli standard di esperienza utente del retail banking.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fornitore: la rivoluzione FinTech rimodella le dinamiche competitive
Si prevede che le piattaforme FinTech di cui sopra aumenteranno i ricavi a un CAGR del 15.74%, la traiettoria più rapida tra le tipologie di provider nel mercato della gestione patrimoniale dell'area Asia-Pacifico. Le loro proposte trasparenti e a tariffa fissa e i servizi basati su app 24 ore su 24, 7 giorni su 7, incontrano il favore dei millennial benestanti che danno priorità a costi, immediatezza e un'esperienza utente intuitiva. Le banche private detengono ancora il 37.05% degli asset, sostenute da relazioni multigenerazionali, dall'erogazione del credito e dalla portata della custodia globale, ma la compressione dei margini si intensifica man mano che i clienti confrontano le commissioni con le alternative digitali. Si prevede che gli operatori FinTech conquisteranno una quota significativa del mercato della gestione patrimoniale dell'area Asia-Pacifico entro la fine del decennio, trainati dai trend di crescita prevalenti. Il mercato sta assistendo a una transizione verso modelli ibridi, poiché le aziende consolidate integrano tecnologie di robo-advisory nelle loro attività, mentre le aziende FinTech reclutano strategicamente banchieri esperti per attrarre individui con un patrimonio netto ultra-elevato (UHNWI), riflettendo una convergenza bidirezionale.
I gestori patrimoniali indipendenti stanno utilizzando quadri normativi liberali per offrire servizi specializzati, come investimenti incentrati sui criteri ESG, mandati orientati all'impatto e portafogli conformi alle normative islamiche, senza sostenere i costi elevati associati alle banche private full-service. Allo stesso tempo, i family office stanno assumendo un duplice ruolo: quello di clienti e quello di concorrenti. Queste entità stanno internalizzando i processi di costruzione del portafoglio, esternalizzandone l'esecuzione a prime broker e depositari fintech, sfidando così i tradizionali modelli di condivisione del portafoglio presenti nel settore.
Analisi geografica
Mercato della gestione patrimoniale APAC
La Cina ha generato il 47.85% del fatturato regionale nel 2025, evidenziando la concentrazione geografica del mercato della gestione patrimoniale dell'area Asia-Pacifico. Le registrazioni di family office onshore sono aumentate vertiginosamente, con nuove strutture incorporate dopo che Pechino ha perfezionato le quote di investitori nazionali qualificati e ha agevolato i canali di capitale in uscita. Tuttavia, il vento favorevole per le dimensioni del mercato della gestione patrimoniale dell'area Asia-Pacifico ora pende verso l'India, il cui CAGR del 12.27% si basa sulla liquidità delle IPO tecnologiche, sulla riforma pensionistica e sulla crescente penetrazione dell'intermediazione digitale. Giappone e Australia forniscono un contrappeso di maturità; entrambi ospitano investitori sofisticati e mercati dei capitali profondi, generando afflussi costanti ma moderati. Le fortune dei chaebol della Corea del Sud e il boom delle materie prime nel Sud-est asiatico contribuiscono collettivamente alla diversificazione, supportata dal passaporto transfrontaliero RCEP che semplifica la distribuzione di fondi di tipo UCITS nei mercati ASEAN+3.
Mercato indiano della gestione patrimoniale
Riconoscendo che la macrovolatilità varia notevolmente, i fornitori localizzano le condizioni di copertura e di concessione del credito. Ad esempio, i prestiti con contropartita valutaria proliferano in Corea, mentre i portafogli discrezionali denominati in yuan dominano i portafogli cinesi. I quadri di rischio diventano quindi differenziati quanto le giurisdizioni stesse. Il potenziale di crescita dell'India deriva dalla penetrazione della finanza digitale e dalle riforme strutturali. I programmi di incentivi legati alla produzione (PMI) del governo alimentano gli unicorni manifatturieri, mentre le uscite delle startup forniscono nuova liquidità da allocare a portafogli discrezionali e fondi angel. Mumbai e Bangalore sono il fulcro dei talenti della consulenza, ma le città di secondo livello ora promuovono società di gestione patrimoniale boutique su misura per i fondatori di aziende tecnologiche locali. La chiarezza normativa, come l'allentamento delle dimensioni minime dei ticket per i fondi di investimento alternativi, favorisce l'adozione di nuovi prodotti, rafforzando l'enorme CAGR dell'India nel mercato della gestione patrimoniale dell'area Asia-Pacifico.
Panorama normativo
La regolamentazione nella regione Asia-Pacifico continua a bilanciare le iniziative di apertura del mercato con aspettative più stringenti in materia di condotta, trasparenza e resilienza operativa per i gestori patrimoniali, soprattutto in considerazione dell'espansione della distribuzione transfrontaliera e dell'onboarding digitale. A Singapore, la Monetary Authority of Singapore (MAS) ha implementato un quadro normativo rivisto per i single family office a partire dal 15 giugno 2026, introducendo un'esenzione semplificata dall'obbligo di licenza, supportata da notifica e rendiconti annuali, e ha inoltre completato, nel maggio 2026, i miglioramenti ai Product Highlights Sheets e un quadro normativo semplificato per i prodotti complessi. La MAS si è inoltre adoperata per ridurre i tempi di immissione sul mercato dell'innovazione dei fondi retail attraverso la consultazione del 9 luglio 2026 sulle modifiche al Codice sugli Organismi di Investimento Collettivo e ha rafforzato i controlli tecnologici attraverso le proposte del giugno 2026 sulle modifiche all'avviso di gestione del rischio tecnologico.
A Hong Kong, la Securities and Futures Commission (SFC) ha promosso la partecipazione transfrontaliera potenziando il programma pilota Cross-Boundary Wealth Management Connect il 13 novembre 2025, introducendo flessibilità come dialoghi a tre tra clienti e consulenti. I canali di fondi transfrontalieri rimangono un punto di riferimento fondamentale per il coordinamento normativo, con 40 fondi MRF della Cina continentale autorizzati dalla SFC e 46 fondi MRF di Hong Kong approvati dalla China Securities Regulatory Commission al 31 marzo 2026. Anche Taiwan si sta affermando come hub attraverso modifiche normative guidate da programmi specifici, con la sua Financial Supervisory Commission che ha segnalato quasi 34 trilioni di dollari taiwanesi di asset in gestione (AUM) nell'ambito dell'Asian Asset Management Center Initiative a marzo 2025 e 25 modifiche normative completate dal suo lancio.
Analisi della catena del valore
La catena del valore della gestione patrimoniale nella regione Asia-Pacifico inizia con la produzione di prodotti da parte di gestori patrimoniali e banche (fondi comuni di investimento, titoli strutturati, mandati discrezionali, investimenti alternativi, strategie ESG) e prosegue con la distribuzione e la consulenza, fornite da banche private, società di intermediazione, gestori patrimoniali indipendenti e piattaforme fintech. L'acquisizione e l'onboarding dei clienti sono sempre più mediati da canali digitali, mentre la costruzione del portafoglio e l'analisi del rischio si basano su portafogli modello, strumenti di consulenza assistiti dall'intelligenza artificiale e ricerche. L'esecuzione, la custodia e il regolamento avvengono a valle, a cura di banche, broker e fornitori di servizi di custodia digitale, supportati da servizi di amministrazione e domiciliazione dei fondi (in particolare tramite strutture di Singapore come la VCC per determinate strategie), seguiti da reportistica e servizi continui per mandati retail, HNWI e istituzionali.
Le attività di partnership nel 2026 illustrano come i fornitori stiano integrando questa catena per ampliare la gamma di prodotti e migliorare la produttività della consulenza. Maybank ha stretto una partnership con la fintech svizzera Evooq per implementare una piattaforma di consulenza basata sull'intelligenza artificiale (Advisor Assist) al fine di rafforzare la personalizzazione e l'analisi del rischio a livello di consulenza, mentre DBS ha firmato un protocollo d'intesa con Samsung Securities nel luglio 2026 per espandere l'accesso transfrontaliero a soluzioni multi-asset sudcoreane e globali per la propria clientela. La collaborazione su prodotti e piattaforme collega anche la produzione alla distribuzione, come si è visto con il lancio da parte di Standard Chartered del fondo Signature Select APAC Allocation Plus sulla sua piattaforma VCC con BlackRock (luglio 2026) e con la partnership tra Bank of Ayudhya (Krungsri) e Invesco (marzo 2026) per migliorare le soluzioni di investimento. Queste azioni evidenziano il ruolo crescente dei gestori terzi e degli specialisti tecnologici nell'accorciare i cicli di lancio dei prodotti e nell'ampliare l'accesso agli investimenti alternativi.
Panorama competitivo
I principali attori detengono collettivamente solo un quarto degli asset, confermando un'arena frammentata, pronta per la specializzazione e l'acquisizione guidata dal digitale. Gli istituti di private banking stanno perseguendo sempre più strategie di crescita inorganica, come dimostrato dall'acquisizione della divisione APAC di Credit Suisse da parte di UBS, per raggiungere dimensioni di scala, espandere i portafogli clienti e integrare efficacemente i relationship manager. Allo stesso tempo, i competitor del fintech stanno sfruttando funzionalità avanzate come la raccolta algoritmica delle perdite fiscali, l'accesso frazionato ai mercati privati e processi di onboarding basati su API che riducono significativamente i tempi di configurazione del cliente. Nel mercato della gestione patrimoniale dell'area Asia-Pacifico, importanti banche stanno integrando strumenti di robo-advisory interni e stringendo partnership con fornitori esterni di intelligenza artificiale per accelerare i cicli di sviluppo dei prodotti.
L'aumento dei costi di conformità, in particolare l'ingente spesa annuale per le iniziative antiriciclaggio, sta favorendo il consolidamento, poiché le aziende più piccole incontrano difficoltà ad ammortizzare gli investimenti in tecnologia normativa. Le opportunità rimangono inesplorate in segmenti come l'imprenditoria femminile, la gestione patrimoniale conforme alla Sharia e la fascia demografica di massa-affluent focalizzata sui criteri ESG, dove gli operatori storici devono ancora definire strategie di coinvolgimento culturalmente personalizzate. La tecnologia continua a svolgere un ruolo fondamentale, con i servizi di custodia blockchain che si stanno affermando come essenziali per i fondi immobiliari tokenizzati e di credito privato, offrendo rischi di regolamento ridotti e capacità di audit continuo. I fornitori che integrano con successo servizi di consulenza basati sulle relazioni con un'esecuzione digitale altamente efficiente sono in grado di stabilire un vantaggio competitivo sostenibile.
Leader del settore della gestione patrimoniale nell'area Asia-Pacifico
Gruppo UBS AG
HSBC Holding plc
Morgan Stanley
Credit Suisse
Gruppo DBS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: DBS ha firmato un memorandum d'intesa con Samsung Securities per collaborare nella gestione patrimoniale, consentendo ai clienti di DBS di accedere alle soluzioni del mercato sudcoreano e offrendo ai clienti di Samsung Securities l'accesso a soluzioni patrimoniali globali multi-asset. L'accordo rafforza la distribuzione transfrontaliera dei prodotti e crea una piattaforma per la co-innovazione in aree quali la consulenza e i servizi basati sull'intelligenza artificiale in tutta l'Asia.
- Giugno 2026: DBS ha annunciato l'intenzione di aprire 18 nuovi centri di gestione patrimoniale e di ammodernare 36 strutture esistenti a Singapore, Hong Kong, Cina continentale, India, Indonesia e Taiwan entro la fine del 2027, con una prima fase prevista a partire dal terzo trimestre del 2026. L'espansione della rete supporta un modello ibrido in cui la capacità di consulenza fisica si affianca alle piattaforme digitali per la gestione di clienti facoltosi e con patrimoni elevati.
- Aprile 2025: UBS ha stretto una collaborazione strategica esclusiva con 360 ONE WAM in India, trasferendo la propria attività di gestione patrimoniale onshore nel Paese e acquisendo una partecipazione del 4.95% in 360 ONE. Questa operazione rafforza la rete distributiva locale in un mercato in forte crescita, ridefinendo al contempo l'intensità competitiva per i gestori patrimoniali nazionali e internazionali che si rivolgono ai segmenti di clientela indiana HNWI (High Net Worth Individuals) e mass-afluent.
Ambito del rapporto sul mercato della gestione patrimoniale nell'area Asia-Pacifico
La gestione patrimoniale è un servizio finanziario di investimento che soddisfa le esigenze di investimento dei clienti benestanti combinando altri servizi finanziari. Attraverso questo processo, il consulente ottiene informazioni sui desideri e sulla situazione specifica del cliente e elabora una strategia personalizzata comprendente prodotti e servizi finanziari.
Il mercato della gestione patrimoniale dell’Asia-Pacifico è segmentato per tipo di cliente, fornitore e paese. Il mercato è segmentato per tipologia di cliente in HNWI, privati/al dettaglio e altri tipi di clienti (come istituti finanziari come fondi pensione e compagnie assicurative). Per fornitore, il mercato è segmentato in banche private, gestori patrimoniali indipendenti/esterni, family office e altri fornitori. Il mercato è segmentato per area geografica in India, Cina, Giappone, Hong Kong, Singapore, Indonesia, Malesia, Vietnam e nel resto dell'APAC. Il rapporto offre dimensioni del mercato e previsioni per il mercato della gestione patrimoniale dell’Asia-Pacifico in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di cliente
| HNWI |
| Vendita al dettaglio / Individui |
| Altri tipi di clienti (fondi pensione, compagnie assicurative, ecc.) |
Dal fornitore
| Banche private |
| Uffici familiari |
| Altri (gestori patrimoniali indipendenti/esterni) |
Per geografia
| India |
| Cina |
| Giappone |
| Australia |
| Corea del Sud |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) |
| Resto dell'Asia-Pacifico |
| Per tipo di cliente | HNWI |
| Vendita al dettaglio / Individui | |
| Altri tipi di clienti (fondi pensione, compagnie assicurative, ecc.) | |
| Dal fornitore | Banche private |
| Uffici familiari | |
| Altri (gestori patrimoniali indipendenti/esterni) | |
| Per geografia | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della gestione patrimoniale nell'area Asia-Pacifico?
Nel 29.55 il mercato valeva 2026 trilioni di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che raggiungerà i 41.82 trilioni di dollari entro il 2031, registrando un CAGR del 7.18%.
Quale segmento di clientela si sta espandendo più rapidamente?
I clienti al dettaglio e individuali stanno crescendo a un CAGR dell'8.41% fino al 2031.
Quale tipologia di provider registra la crescita più rapida?
I consulenti Fintech sono in testa con una previsione di CAGR del 15.74%, con l'accelerazione dell'adozione del digitale.
Quale Paese ha la quota maggiore di ricchezza gestita?
Secondo i dati del 2025, la Cina detiene il 47.85% delle risorse regionali.
Dove si prevede geograficamente il CAGR più elevato?
Si prevede che l'India crescerà a un CAGR del 12.27% fino al 2031.


