

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
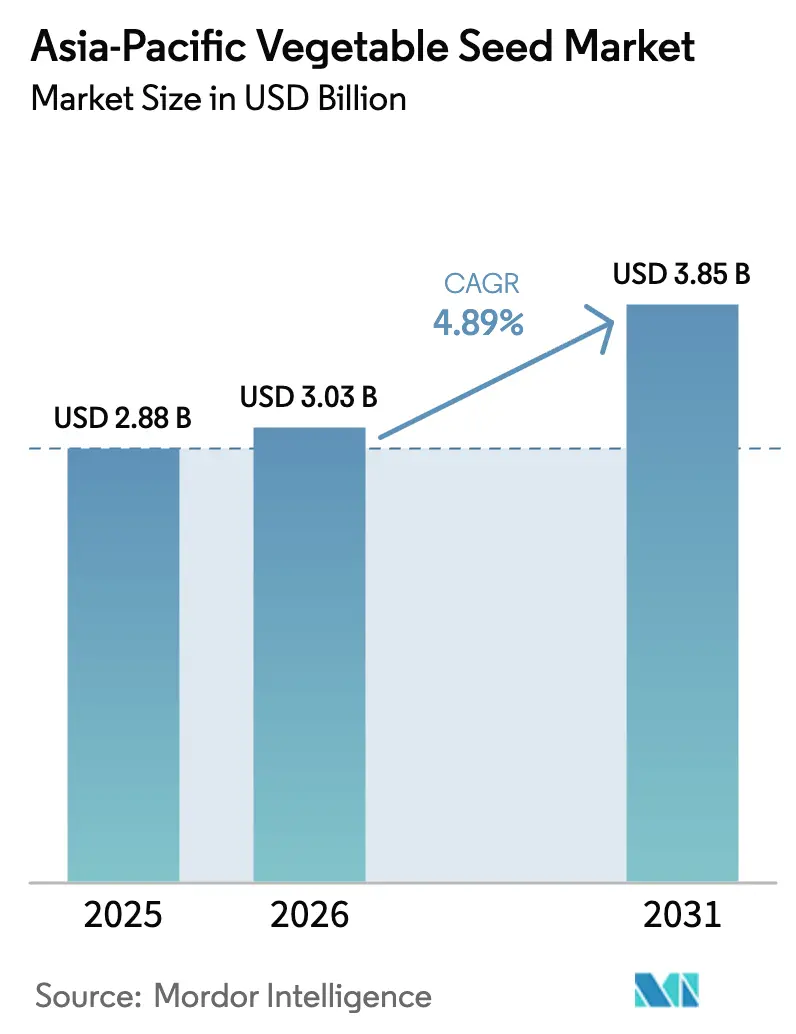
| Dimensione del mercato (2026) | 3.03 miliardo di dollari |
| Dimensione del mercato (2031) | 3.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.89% CAGR |
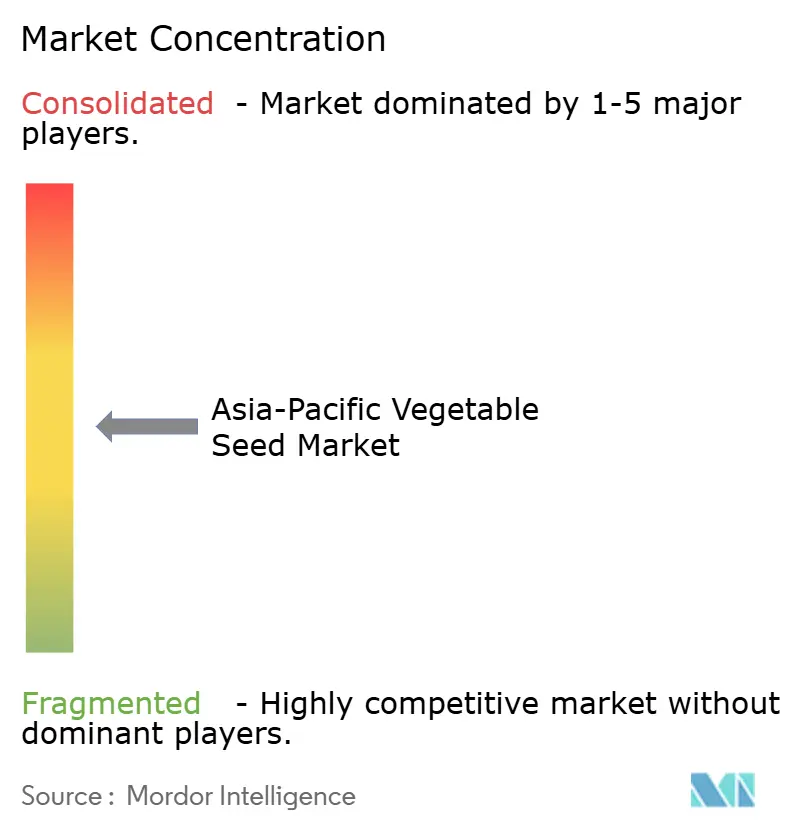
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei semi di ortaggi nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato dei semi di ortaggi nell'area Asia-Pacifico crescerà da 2.88 miliardi di dollari nel 2025 a 3.03 miliardi di dollari nel 2026 e raggiungerà i 3.85 miliardi di dollari entro il 2031, con un CAGR del 4.9% nel periodo 2026-2031. I nuovi sussidi governativi per gli ibridi, la rapida espansione delle coltivazioni protette e le pipeline di miglioramento genetico basate sull'intelligenza artificiale stanno spostando la domanda dalle varietà a impollinazione libera verso ibridi di alto valore. Le piattaforme di tracciabilità digitale ora garantiscono agli esportatori premi di prezzo, spingendo gli sviluppatori di sementi a integrare la provenienza tramite blockchain in ogni lotto. Le fattorie verticali urbane in Cina, Giappone e Singapore stanno sviluppando su larga scala varietà micro-nane che maturano in 30-40 giorni, accelerando i cicli di sostituzione dei semi. Nel frattempo, gli acquirenti della Generazione Z prediligono brassicacee ricche di nutrienti e prodotti privi di pesticidi, incoraggiando le aziende a dare priorità alla biofortificazione e alla genetica senza residui. La rivalità competitiva resta moderata perché gli specialisti regionali continuano a competere con le multinazionali lanciando più rapidamente ibridi adattati localmente.
Punti chiave del rapporto
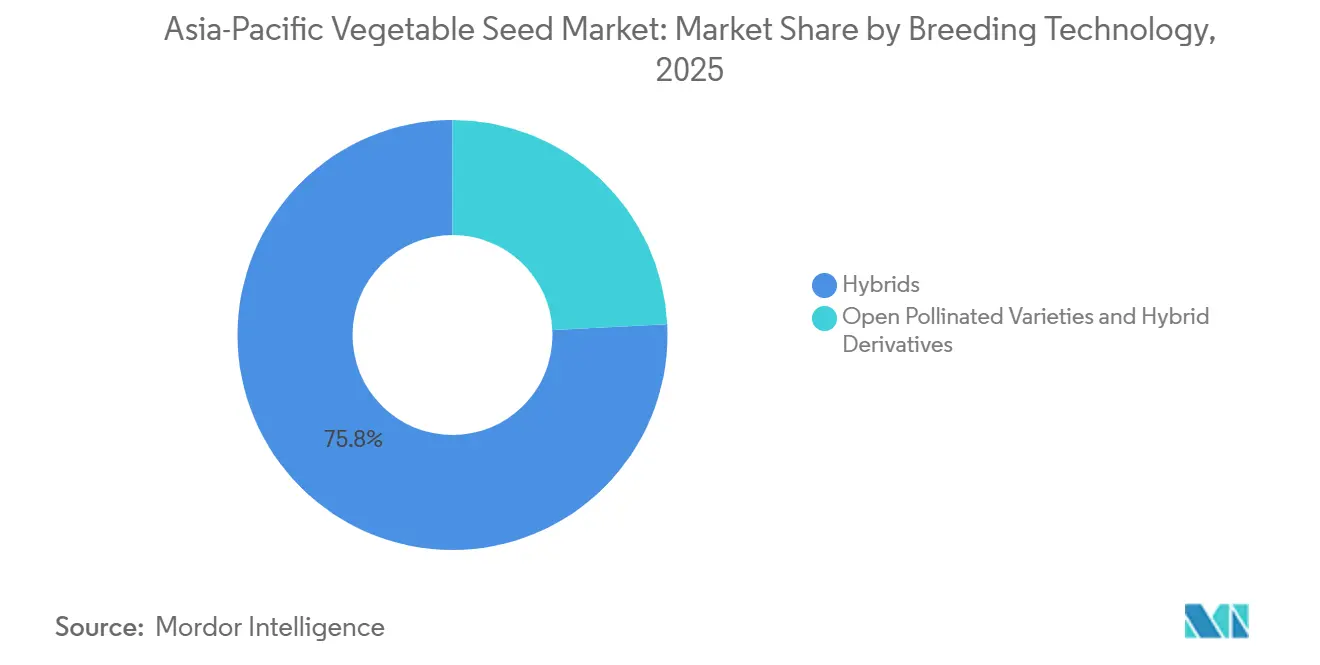
- In base alla tecnologia di selezione, nel 2025 gli ibridi detenevano il 75.8% della quota di mercato dei semi di ortaggi nell'area Asia-Pacifico e si prevede che questo segmento registrerà il CAGR più rapido, pari al 5.0%, tra il 2026 e il 2031.
- In base al meccanismo di coltivazione, nel 2025 i sistemi a campo aperto rappresentavano il 92.8% del mercato dei semi di ortaggi dell'area Asia-Pacifico, mentre si prevede che la coltivazione protetta crescerà al tasso di crescita annuo composto (CAGR) più rapido del 7.1% tra il 2026 e il 2031.
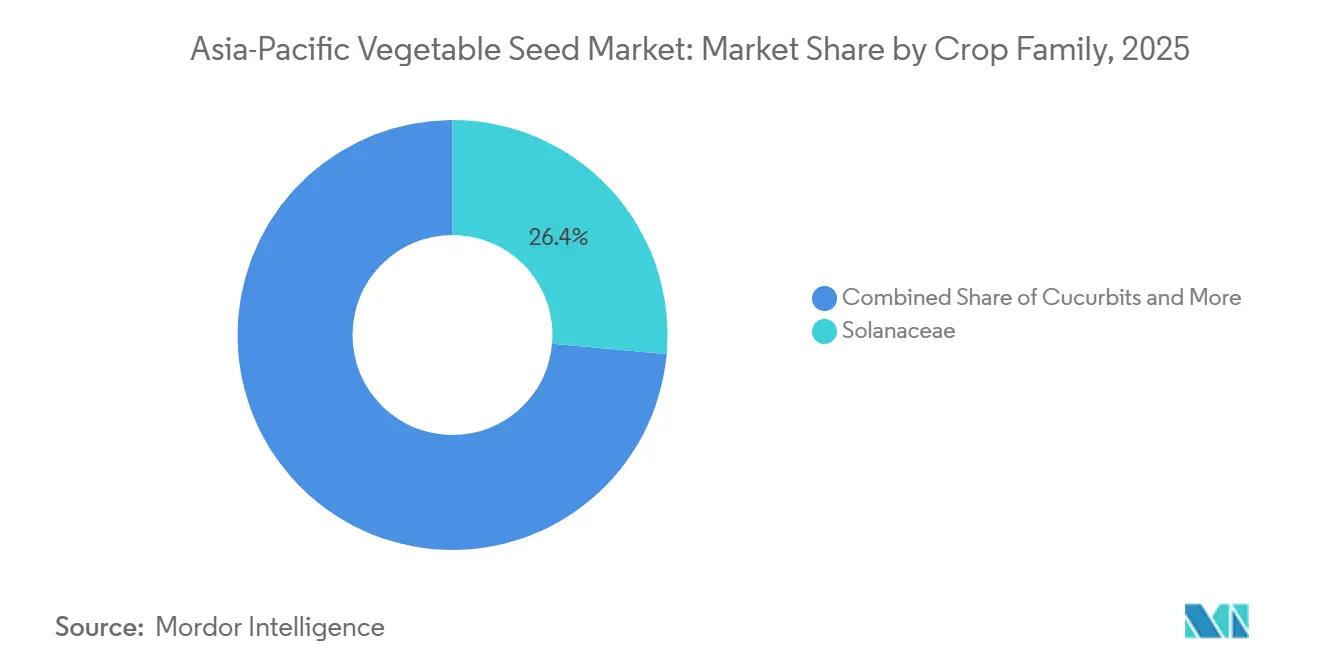
- Per famiglia di colture, le Solanacee hanno conquistato una quota di fatturato del 26.4% nel 2025, mentre le Brassicacee sono il gruppo in più rapida crescita con un CAGR del 5.0% tra il 2026 e il 2031.
- In termini geografici, nel 2025 la Cina deteneva una quota del 36.5% del mercato dei semi di ortaggi nell'area Asia-Pacifico, mentre si prevede che il Vietnam crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.0%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi di ortaggi nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della superficie coltivata protetta | + 1.2% | Cina, India, Vietnam, Indonesia, con ricadute in Thailandia e Filippine | Medio termine (2-4 anni) |
| Sussidi per i semi ibridi nell'ambito dei programmi nazionali di orticoltura | + 0.9% | India, Vietnam, Indonesia, Bangladesh e Pakistan | A breve termine (≤ 2 anni) |
| Adozione dei premi di tracciabilità blockchain da parte degli esportatori | + 0.5% | Cina, Thailandia, Vietnam, con programmi pilota in Malesia e Filippine | Medio termine (2-4 anni) |
| Rapida espansione delle fattorie verticali urbane che richiedono varietà micro-nane | + 0.6% | Cina, Giappone, Australia, Singapore, Corea del Sud, con adozione emergente in India e Indonesia | A lungo termine (≥ 4 anni) |
| Cambiamento di dieta verso verdure ricche di nutrienti tra i consumatori della Generazione Z | + 0.7% | Centri urbani in Cina, India, Giappone, Australia, Thailandia e Vietnam | Medio termine (2-4 anni) |
| L'allevamento genotipo-fenotipo guidato dall'intelligenza artificiale accelera il time-to-market | + 0.8% | Globale, con centri di ricerca e sviluppo concentrati in Cina, India, Giappone e Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della superficie coltivata protetta
La Cina è leader nelle operazioni di coltivazione in serra, detenendo una quota significativa della capacità produttiva globale. L'India ha ampliato significativamente la sua superficie destinata a serre negli ultimi anni, grazie anche a ingenti sussidi. Il Vietnam continua a investire massicciamente in serre di medie dimensioni, con un continuo supporto finanziario. Gli ambienti protetti consentono più cicli annuali di pomodoro, migliorando i tassi di sostituzione dei semi e consentendo prezzi più elevati. La domanda si concentra su ibridi progettati per la tolleranza all'umidità e la resistenza alle malattie in ambienti controllati.
Sussidi per le sementi ibride nell'ambito dei programmi nazionali di orticoltura
Il programma indiano rimborsa una parte dei costi delle sementi ibride per i piccoli agricoltori, favorendone l'adozione in colture come pomodori, peperoncini e cavoli. Il Vietnam ha stanziato finanziamenti per incentivi alle sementi nell'ambito del suo progetto di Trasformazione dell'Agricoltura Sostenibile. Analogamente, Indonesia e Bangladesh hanno implementato programmi per ridurre il divario di prezzo tra sementi ibride e sementi conservate in azienda. Queste iniziative riducono i costi di ingresso, incoraggiano gli acquisti ripetuti e incrementano i volumi nel mercato delle sementi orticole dell'area Asia-Pacifico, superando la crescita della superficie coltivata.
Adozione dei premi di tracciabilità Blockchain da parte degli esportatori
A partire dal 2026, l'annuncio 219 della dogana cinese imporrà la tracciabilità blockchain per le esportazioni di ortaggi[1]Fonte: Annuncio 219, "Amministrazione generale delle dogane della Cina", customs.gov.cnIl Ministero dell'Industria e del Commercio vietnamita ha avviato un consorzio blockchain nel 2025, mettendo in contatto aziende sementiere, coltivatori e fornitori di servizi logistici. Questa iniziativa mirava a ridurre le frodi documentali e a consentire controlli di qualità in tempo reale. Il sistema crea registri immutabili che dettagliano la varietà dei semi, le date di semina, l'uso di pesticidi e i tempi di raccolta, che gli esportatori utilizzano per posizionare i loro prodotti nei mercati premium. Inoltre, è stato avviato un programma regionale per implementare l'infrastruttura blockchain in più paesi. Questo sforzo mira a standardizzare la certificazione fitosanitaria e a ridurre significativamente i tempi di sdoganamento alle frontiere.
Cambiamento di dieta verso verdure ricche di nutrienti tra i consumatori della generazione Z
Health Japan 21 (Terzo mandato), così come il precedente secondo mandato, raccomanda un apporto giornaliero di verdure di almeno 350 grammi per gli adulti giapponesi, a sostegno della salute e per prevenire malattie legate allo stile di vita. Le sfide sui social media che hanno come protagonisti verdure come cavolo riccio e broccoli hanno incrementato significativamente le vendite di verdure biologiche sulle piattaforme di e-commerce cinesi. I consumatori urbani della Generazione Z danno priorità all'aspetto nutrizionale rispetto al prezzo quando acquistano verdure. La loro preferenza per alimenti tracciabili e senza residui sta guidando il rapido ricambio di semi di alta qualità nelle principali città.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative frammentate e severe su sementi e OGM | -0.6% | Cina, India, Filippine, Indonesia e Thailandia, con protocolli divergenti in tutta l'ASEAN | A lungo termine (≥ 4 anni) |
| Circolazione di semi contraffatti e di qualità inferiore agli standard | -0.8% | India, Bangladesh, Pakistan, Myanmar e Indonesia, con ricadute sulle zone rurali del Vietnam | A breve termine (≤ 2 anni) |
| La variabilità degli impollinatori causata dal clima riduce le rese dei semi ibridi | -0.5% | India, Bangladesh, Pakistan, Thailandia e Vietnam, con impatti localizzati in Cina | Medio termine (2-4 anni) |
| Una base genetica ristretta aumenta i costi di suscettibilità alle malattie | -0.4% | Globale, con vulnerabilità acuta in India, Cina, Bangladesh e Indonesia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazioni frammentate e severe su sementi e OGM
Negli ultimi anni, il Comitato indiano per la valutazione dell'ingegneria genetica ha approvato solo pochi ortaggi geneticamente modificati, come il cotone Bt e la senape GM (DMH-11) nel 2022, per il rilascio ambientale (pre-commercializzazione), con conseguente notevole arretrato nelle domande. La Cina ha implementato nuovi test di rischio ambientale che hanno prolungato i tempi di approvazione delle importazioni. Thailandia e Filippine continuano a vietare gli ortaggi geneticamente modificati commerciali, obbligando le multinazionali a mantenere portafogli ibridi. Queste differenze normative aumentano i costi di conformità e ritardano l'adozione di nuovi tratti nel mercato dei semi di ortaggi dell'area Asia-Pacifico.
Circolazione di semi contraffatti e di qualità inferiore agli standard
Le sementi contraffatte e di qualità inferiore continuano a rappresentare un problema significativo nell'India rurale, minando la fiducia degli agricoltori e limitando l'adozione di sementi di qualità superiore. In Bangladesh, i semi di ortaggi contraffatti con confezioni contraffatte che ricordano quelle dei grandi marchi hanno sconvolto il mercato. Il Pakistan si trova ad affrontare le sfide della bassa purezza genetica dei semi venduti dai rivenditori rurali, che non rispettano gli standard nazionali. Il Myanmar è alle prese con commercianti di sementi non registrati che operano senza controlli, il che porta a una diffusa vendita di sementi non certificate. In Indonesia, gli sforzi per introdurre un sistema di autenticazione tramite codice QR per la verifica delle sementi hanno visto un'adozione limitata a causa della scarsa alfabetizzazione digitale nelle aree rurali.
Analisi del segmento
Grazie alla tecnologia di allevamento: gli ibridi estendono il loro vantaggio
Le linee ibride rappresentano il segmento più ampio, rappresentando il 75.8% del mercato delle sementi orticole dell'area Asia-Pacifico nel 2025 e sono destinate a mantenere la leadership con un CAGR del 5.0% in più rapida crescita tra il 2026 e il 2031. I sussidi in India, Vietnam e Indonesia ora compensano fino al 50% del costo degli ibridi, riducendo il divario di prezzo con le linee a impollinazione libera. La selezione assistita dall'intelligenza artificiale dimezza i cicli di sviluppo, consentendo alle aziende di lanciare ibridi tolleranti allo stress prima dei concorrenti. Con l'aumento della superficie protetta, l'uniformità del fenotipo ibrido e la resistenza ai virus diventano indispensabili per la qualità delle esportazioni.
Si prevede che le varietà a impollinazione libera e i loro derivati ibridi cresceranno a un ritmo più lento a causa dell'influenza dei programmi di certificazione biologica e delle pratiche tradizionali di conservazione dei semi in Myanmar e Laos. Le banche dei semi comunitarie contribuiscono a preservare la diversità locale, ma generalmente non riescono a eguagliare i miglioramenti di resa che gli ibridi forniscono nei sistemi di agricoltura intensiva. Alcuni agricoltori continuano a utilizzare linee a impollinazione libera come protezione dalle fluttuazioni dei prezzi degli ibridi. Ciononostante, gli ibridi mantengono un vantaggio significativo nel mercato dei semi di ortaggi dell'area Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per meccanismo di coltivazione: i sistemi protetti si espandono rapidamente
La coltivazione in pieno campo rimane il segmento dominante, rappresentando il 92.8% del mercato sementiero dell'Asia-Pacifico nel 2025. La sua portata è supportata da ampie superfici coltivate con sistemi agricoli tradizionali nei principali paesi produttori. Tuttavia, la coltivazione protetta si sta affermando come il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.1% tra il 2026 e il 2031. Nelle aree periurbane, dove i prodotti fuori stagione hanno un prezzo più elevato, l'adozione di serre e serre in plastica sta accelerando, sostenendo la domanda di sementi di maggior valore. Le aziende sementiere stanno sviluppando sempre più varietà specifiche per serre con caratteristiche quali architettura compatta delle piante, resistenza multi-malattia e allegagione stabile in condizioni controllate. Queste sementi specializzate, spesso con un prezzo superiore del 40-60%, evidenziano come la modernizzazione delle infrastrutture stia influenzando le priorità di miglioramento genetico in tutta la regione.
L'espansione dei sistemi protetti è ulteriormente supportata dall'agricoltura verticale e dai modelli di produzione a clima controllato, in particolare in paesi come Giappone e Corea del Sud, dove gli incentivi politici incoraggiano un'agricoltura intelligente dal punto di vista climatico. Le aziende agricole verticali danno priorità a varietà di colture compatte a ciclo breve come lattuga, basilico e cetriolo, che producono in modo efficiente sotto illuminazione a LED e piantagioni ad alta densità. Sebbene l'agricoltura verticale riguardi un'area di coltivazione relativamente piccola, il suo modello di produzione intensiva si traduce in un maggiore consumo di semi per metro quadrato. Nel complesso, la rapida crescita della coltivazione protetta sta rimodellando l'attenzione di ricerca e sviluppo verso caratteristiche adatte agli ambienti controllati, rafforzando la sua posizione di meccanismo di coltivazione in più rapida crescita nel mercato delle sementi orticole dell'area Asia-Pacifico.
Per famiglia di colture: Solanaceae dominante, Brassicacee più veloci
Nel 2025, le Solanacee sono destinate a dominare il mercato con una quota del 26.4%. Gli ibridi di pomodoro resistenti ai virus rappresentano già il 35% del fatturato indiano delle sementi di pomodoro dopo l'epidemia di arricciamento fogliare del 2024. Gli ibridi di peperoncino premium con oltre 50,000 unità Scoville garantiscono agli esportatori aumenti di prezzo del 20-25%, ampliando il margine di profitto per le aziende sementiere. Gli ibridi di melanzane tolleranti all'avvizzimento batterico aggiungono superficie coltivata in Indonesia e nelle Filippine. Qui, il fascino delle opportunità di esportazione verso Nord America ed Europa ha stimolato lo sviluppo di varietà premium, che vantano un contenuto di capsaicina più elevato e una maggiore durata di conservazione.
D'altro canto, le brassicacee rappresentano il segmento in più rapida crescita nel mercato dei semi di ortaggi, con un CAGR previsto del 5.0% tra il 2026 e il 2031. La crescita è trainata principalmente dalla crescente attenzione alla salute e dalla crescente domanda da parte dei consumatori di verdure crocifere ricche di antiossidanti, come cavoli, broccoli e cavolfiori. Sebbene il segmento operi in mercati al dettaglio relativamente maturi, la preferenza costante per diete ricche di nutrienti continua a sostenere prezzi stabili e una domanda di semi costante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle sementi orticole nella regione Asia-Pacifico
La Cina è in testa con una quota di mercato del 36.5% grazie all'ampia copertura delle serre e all'implementazione della tracciabilità obbligatoria tramite blockchain per le esportazioni. I finanziamenti statali per le aziende agricole verticali hanno ulteriormente rafforzato la sua nicchia di mercato nel settore delle sementi urbane. L'India segue a ruota, supportata dai rimborsi governativi per i costi degli ibridi, che hanno favorito l'adozione di colture chiave. Il Giappone ha sfruttato tecnologie avanzate di coltivazione indoor per produrre quantità significative di verdure a foglia verde.
Mercato delle sementi orticole dell'ASEAN
L'affermazione del Vietnam come mercato in più rapida crescita, con un CAGR del 7.0% tra il 2026 e il 2031, riflette la rapida modernizzazione agricola, sostenuta da investimenti diretti esteri e strategie di produzione orientate all'esportazione. È inoltre trainata dai sussidi che promuovono la costruzione di serre. La Thailandia ha sfruttato la tecnologia blockchain per garantire premi all'esportazione, incoraggiando le aziende sementiere locali a digitalizzare la provenienza. L'Indonesia si è concentrata sulla riduzione delle importazioni di ortaggi attraverso sussidi per sementi e input per le serre. Le Filippine hanno ampliato la loro area di coltivazione protetta, stimolando l'adozione di sementi ibride.
Mercati APAC più ampi
Bangladesh, Pakistan e Myanmar devono affrontare il problema dei semi contraffatti, ma si prevede una crescita grazie alle riforme del controllo qualità. Corea del Sud, Taiwan, Malesia e Singapore hanno contribuito collettivamente al mercato, con gli incentivi all'agricoltura urbana di Singapore che hanno incrementato la produzione locale di ortaggi.[2]Fonte: Singapore Food Agency, "Investimenti nell'agricoltura urbana 2024", sfa.gov.sgLo sviluppo di colture resistenti al calore in Australia riflette la crescente domanda dovuta al cambiamento delle condizioni climatiche. Questi sviluppi sottolineano la diversificazione geografica del mercato dei semi di ortaggi nell'area Asia-Pacifico.
Panorama competitivo
Nel 2025, i principali fornitori si sono assicurati una quota significativa delle vendite regionali, a indicare un mercato moderatamente concentrato. Bayer, Syngenta e BASF sfruttano i budget globali per la ricerca per introdurre ibridi resistenti ai parassiti. Al contrario, East-West Seed, Sakata e Rijk Zwaan si concentrano sullo sviluppo di germoplasma su misura per i piccoli agricoltori tropicali.[3]Fonte: East-West Seed, "Rapporto sui ricavi del Sud-est asiatico 2025", eastwestseed.comOperatori regionali come Namdhari Seeds e VNR Seeds si avvalgono di un'ampia rete di rivenditori e di lingue locali, consentendo un feedback più rapido e una più rapida rotazione delle varietà. Nel frattempo, le joint venture tra produttori di sementi e operatori di serre stanno aumentando, puntando su linee di lattuga e pomodoro adatte alla coltivazione idroponica in mercati chiave.
La tecnologia gioca un ruolo fondamentale in questo panorama. La piattaforma di Bayer analizza i dati multispettrali per identificare genotipi resistenti al calore. Syngenta combina la tecnologia CRISPR con l'apprendimento automatico per produrre ibridi di pomodoro resistenti al virus della rugosità bruna del pomodoro, ottenendo risultati più rapidi rispetto ai metodi tradizionali. In una collaborazione di rilievo, Rijk Zwaan ha stretto una partnership con una catena di aziende agricole verticali per co-progettare una varietà di lattuga compatta a rapida maturazione. Le aziende che non riescono a digitalizzare i propri processi di ricerca e sviluppo rischiano di perdere spazio sugli scaffali, soprattutto perché la tracciabilità e la selezione rapida stanno diventando la norma nel settore.
Gli sforzi per combattere la contraffazione distinguono ulteriormente i leader del settore. Advanta è pronta a lanciare codici QR basati su blockchain, consentendo agli agricoltori di verificare l'autenticità delle confezioni di semi. Contemporaneamente, l'acquisizione da parte di Corteva di una partecipazione in un breeder thailandese garantisce germoplasma localizzato, specifico per i tropici umidi. Known-You Seed e Nongwoo Bio stanno facendo passi da gigante nelle esportazioni, aderendo ai rigorosi standard di purezza stabiliti dai mercati chiave. Mentre le multinazionali continuano a puntare su acquisizioni strategiche, sfide come discrepanze di valutazione e controlli da parte delle autorità antitrust stanno frenando le fusioni su larga scala, creando così opportunità per specialisti agili nel mercato dei semi di ortaggi dell'area Asia-Pacifico.
Leader del settore dei semi di ortaggi dell'Asia-Pacifico
-
Bayer AG
-
Gruppo Syngenta
-
BASF SE
-
Rijk Zwaan Zaadteelt e Zaadhandel BV
-
Gruppo Limagrain
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2025: Advanta Seeds e KPAGRO hanno inaugurato un impianto di essiccazione per semi di mais dolce a Lopburi, in Thailandia, consolidando la loro partnership lunga 19 anni. L'impianto è dotato di sistemi di alimentazione automatizzati, riscaldamento centralizzato e sistemi di monitoraggio SCADA, rafforzando la posizione della Thailandia nella produzione di semi di mais dolce tropicale.
- Novembre 2024: Crystal Crop Protection ha acquisito IB Seeds per espandere la propria presenza nei segmenti delle sementi di ortaggi e fiori. Questa acquisizione rafforza le capacità di ricerca e sviluppo e il portafoglio prodotti dell'azienda, promuovendo al contempo la sua espansione nei mercati orticoli indiani.
- Marzo 2024: Syngenta Vegetable Seeds ha aperto un nuovo Seed Health Lab a Hyderabad, in India, per migliorare i test sulla qualità delle sementi e supportare i coltivatori dell'Asia-Pacifico e di altre regioni. La struttura, costruita con un investimento di 20 crore di rupie indiane (2.4 milioni di dollari), ha la capacità di condurre 12,000 test virali e batterici all'anno ed è conforme agli standard fitosanitari globali.
Ambito del rapporto sul mercato dei semi di ortaggi nell'Asia-Pacifico
Un seme di ortaggio è l'unità riproduttiva di una pianta che contiene l'embrione e le riserve di nutrienti necessarie per crescere fino a diventare una pianta matura in condizioni adeguate. Viene utilizzato in agricoltura e orticoltura per coltivare ortaggi destinati alla produzione commerciale e al consumo.
Il rapporto sul mercato dei semi di ortaggi dell'area Asia-Pacifico fornisce un'analisi completa basata sulle tecnologie di breeding, che comprende ibridi, varietà a impollinazione libera e derivati ibridi. Esamina inoltre il mercato in base al metodo di coltivazione, tra cui coltivazione in pieno campo e in ambiente protetto, e per famiglia di colture, come Solanacee, Brassicacee, Cucurbitacee e altre categorie. Dal punto di vista geografico, lo studio copre paesi chiave tra cui Australia, Bangladesh, Cina, India, Indonesia e altri. Le stime e le previsioni di mercato sono espresse in dollari statunitensi per il valore e in tonnellate metriche per il volume.
Dalla tecnologia di allevamento
| Ibridi |
| Varietà a impollinazione libera e derivati ibridi |
Per meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Per famiglia di colture
| Brassicacee | Cavolo |
| Carota | |
| Cavolfiore e broccoli | |
| Altre Brassica | |
| cucurbitacee | Cetriolo e cetriolino |
| Zucca e zucca | |
| Altre cucurbitacee | |
| Radici e bulbi | aglio |
| cipolla | |
| Patate | |
| Altre radici e bulbi | |
| Solanaceae | peperoncino |
| Melanzana | |
| Pomodoro | |
| Altre solanacee | |
| Verdure non classificate | Asparagi |
| Lattuga | |
| Gombo | |
| Piselli | |
| Spinaci | |
| Altre verdure non classificate |
Per geografia
| Australia |
| Bangladesh |
| Cina |
| India |
| Indonesia |
| Giappone |
| Myanmar |
| Pakistan |
| Philippines |
| Tailandia |
| Vietnam |
| Resto dell'Asia-Pacifico |
| Dalla tecnologia di allevamento | Ibridi | |
| Varietà a impollinazione libera e derivati ibridi | ||
| Per meccanismo di coltivazione | Campo aperto | |
| Coltivazione Protetta | ||
| Per famiglia di colture | Brassicacee | Cavolo |
| Carota | ||
| Cavolfiore e broccoli | ||
| Altre Brassica | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Radici e bulbi | aglio | |
| cipolla | ||
| Patate | ||
| Altre radici e bulbi | ||
| Solanaceae | peperoncino | |
| Melanzana | ||
| Pomodoro | ||
| Altre solanacee | ||
| Verdure non classificate | Asparagi | |
| Lattuga | ||
| Gombo | ||
| Piselli | ||
| Spinaci | ||
| Altre verdure non classificate | ||
| Per geografia | Australia | |
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, solo le sementi commerciali sono state incluse nel campo di applicazione. I semi salvati in azienda, che non sono etichettati commercialmente sono esclusi dal campo di applicazione, anche se una percentuale minore di semi salvati in azienda viene scambiata commercialmente tra gli agricoltori. Sono inoltre escluse dal campo di applicazione le colture riprodotte vegetativamente e le parti di piante che possono essere vendute a fini commerciali sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




