

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
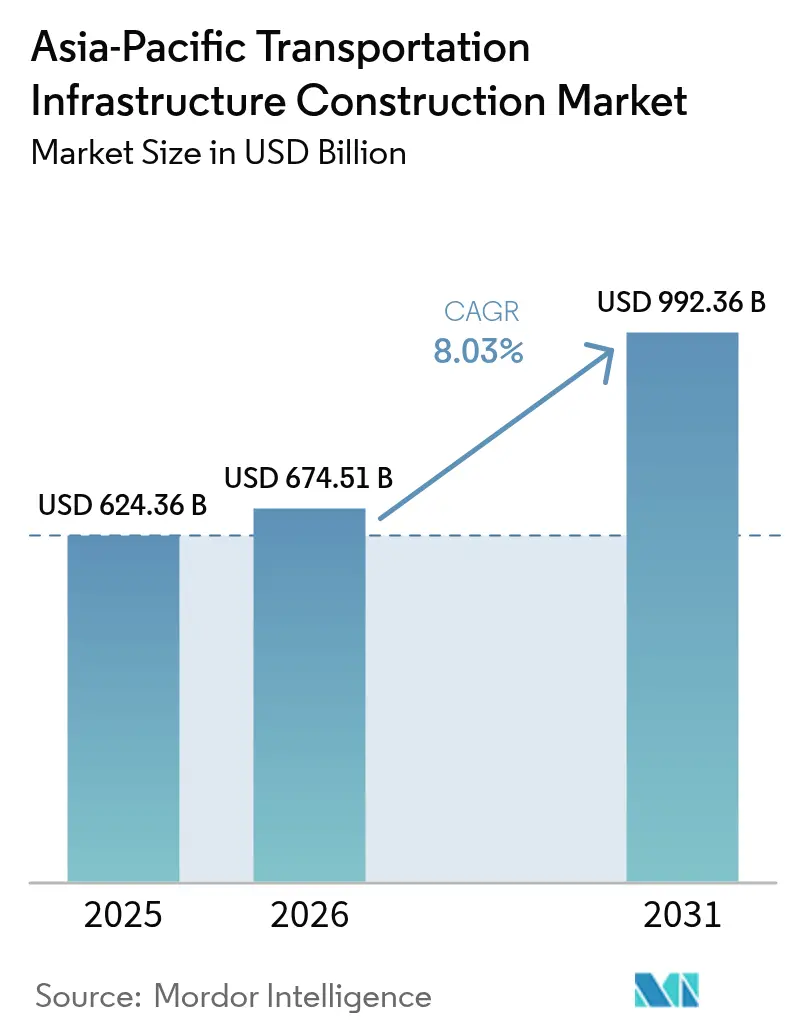
| Dimensione del mercato (2026) | 674.51 miliardo di dollari |
| Dimensione del mercato (2031) | 992.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.03% CAGR |
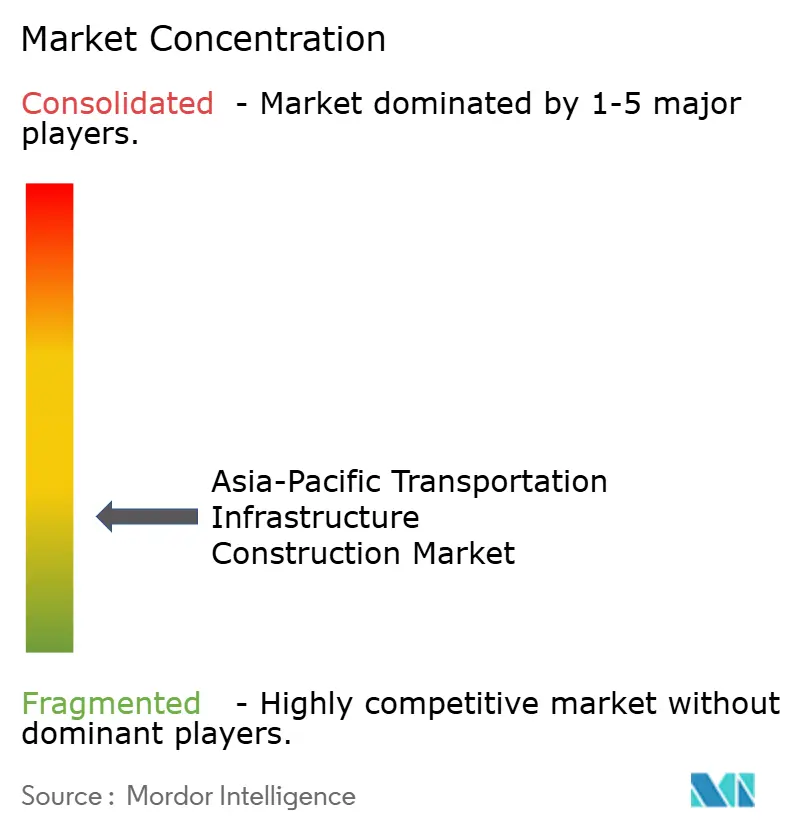
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni di infrastrutture di trasporto nell'area Asia-Pacifico di Mordor Intelligence
Si prevede che il mercato delle infrastrutture di trasporto nella regione Asia-Pacifico crescerà da 624.36 miliardi di dollari nel 2025 a 674.51 miliardi di dollari nel 2026, per poi raggiungere i 992.36 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.03% nel periodo 2026-2031. I governi di tutta la regione considerano i programmi per strade, ferrovie, porti e aeroporti come strumenti per sbloccare la competitività delle esportazioni, raggiungere gli obiettivi di transizione energetica e ridurre i rischi delle catene di approvvigionamento. Le strade hanno mantenuto la quota maggiore nel 2024, pari al 56.7%, ma ora le ferrovie guidano la crescita principale, poiché l'elettrificazione e i corridoi ad alta velocità minano la redditività del trasporto aereo a corto raggio. La previsione di un CAGR del 10.41% per l'India sottolinea come un piano coordinato di infrastrutture nazionali, la costruzione di metropolitane e nuovi aeroporti stiano trasformando le aspettative degli elettori e le opportunità di sviluppo. I capitali privati crescono più rapidamente delle spese di bilancio perché i modelli di partenariato pubblico-privato in India, Thailandia e Australia riducono i tempi di due diligence e allocano il rischio in modo più prevedibile. L'intensità competitiva è in aumento poiché le grandi aziende statali cinesi presentano offerte aggressive per i megaprogetti transfrontalieri, mentre i leader locali in India, Giappone e Sud-est asiatico proteggono le nicchie che premiano le competenze nello scavo di gallerie, negli adeguamenti sismici e nell'automazione.
Punti chiave del rapporto
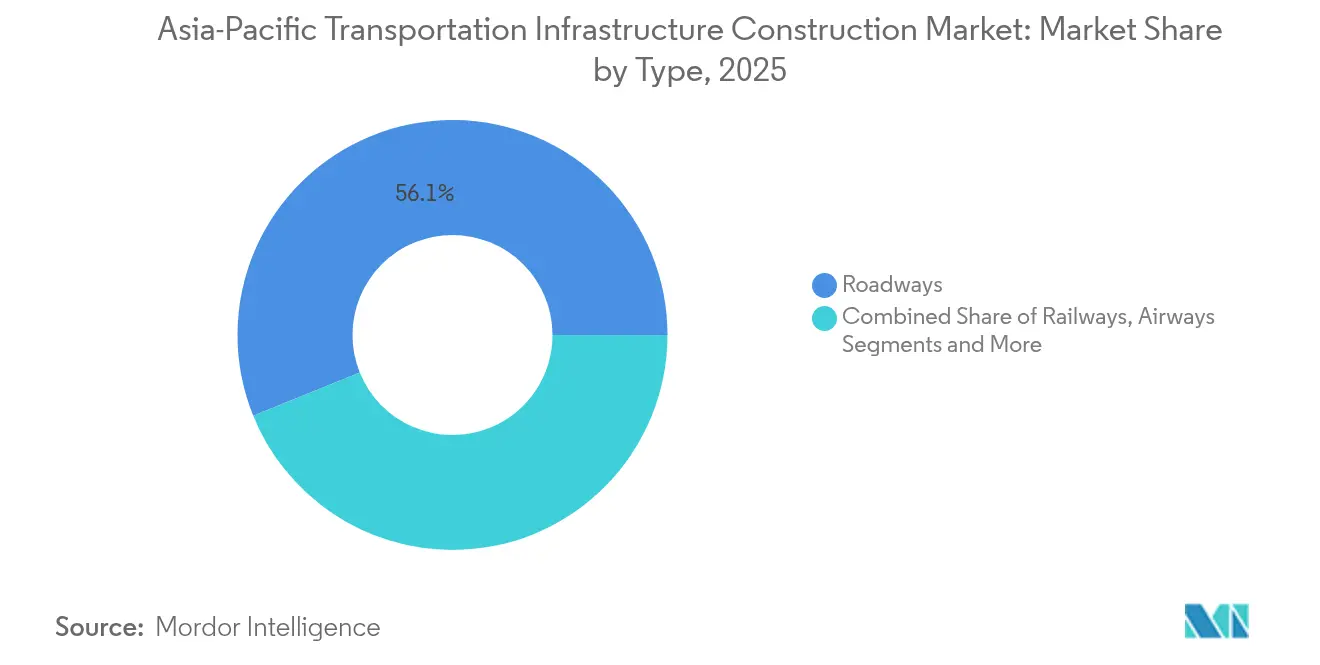
- Per modalità di trasporto, le strade hanno dominato con una quota di fatturato del 56.12% nel 2025; si prevede che le ferrovie cresceranno a un CAGR del 8.83% fino al 2031.
- Per tipologia di costruzione, nel 2025 le nuove costruzioni hanno rappresentato il 69.35% della quota di mercato delle costruzioni di infrastrutture di trasporto nell'area Asia-Pacifico, mentre le ristrutturazioni stanno avanzando a un CAGR del 9.05% entro il 2031.
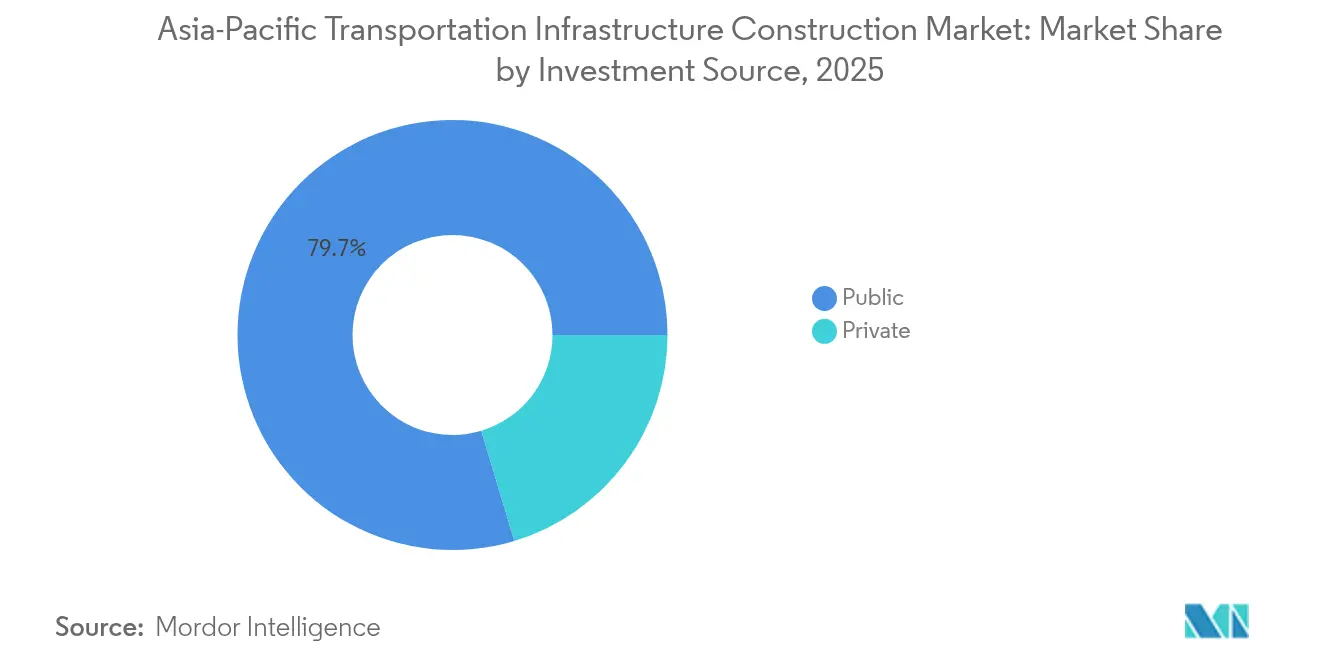
- In base alla fonte di investimento, nel 2025 i finanziamenti pubblici hanno controllato l'79.65% del mercato delle costruzioni di infrastrutture di trasporto nell'area Asia-Pacifico; il capitale privato registra il CAGR più elevato previsto, pari al 9.52% entro il 2031.
- Per paese, la Cina ha rappresentato il 39.25% del valore nel 2025; l'India ha registrato la crescita più rapida, con un CAGR del 10.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni di infrastrutture per i trasporti nell'area Asia-Pacifico
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida urbanizzazione e crescita delle megalopoli | + 2.3% | India, Indonesia, Filippine, Vietnam (Mumbai, Giakarta, Manila, Ho Chi Minh City) | Medio termine (2-4 anni) |
| Corridoi commerciali e logistici regionali | + 1.9% | Cina, nucleo ASEAN (Thailandia, Vietnam, Malesia) più ricaduta nell'Asia meridionale tramite BRI | A lungo termine (≥ 4 anni) |
| Stimoli governativi e maturazione del PPP | + 2.1% | Pan-APAC con trazione a breve termine in India, Thailandia, Australia, Filippine | A breve termine (≤ 2 anni) |
| Decarbonizzazione ed elettrificazione ferroviaria | + 1.5% | India, Cina, Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| Capacità aeroportuale e potenziamenti dei porti intelligenti | + 1.2% | India, Asia sud-orientale (Thailandia, Filippine, Indonesia) più hub costieri della Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida urbanizzazione e crescita delle megalopoli che richiedono metropolitane, BRT e treni pendolari
L'espansione delle megalopoli sta riscrivendo l'economia della mobilità urbana. La linea ferroviaria ad alta velocità Mumbai-Ahmedabad in India, attualmente in fase di costruzione, ridurrà i tempi di percorrenza a meno di tre ore e unirà di fatto due mercati del lavoro. La capitale pianificata di Giacarta, nel Kalimantan, integrerà una metropolitana di 50 chilometri e un aeroporto greenfield, dimostrando come la ridistribuzione spaziale eviti la congestione preesistente (FT.COM). Il Great Train eXpress di Seul aggiunge tre linee orbitali che promettono viaggi di 30 minuti dalle città satellite, stimolando una maggiore densità abitativa. Questi sistemi condividono materiale rotabile elettrico o ibrido in linea con gli impegni di decarbonizzazione, riducendo al contempo i costi del ciclo di vita. Nel complesso, ancorano l'oscillazione positiva del 2.3% del CAGR regionale, spostando la preferenza dei pendolari dalle auto private al trasporto pubblico su rotaia.
Corridoi commerciali e logistici regionali per potenziare la connettività
Oggi i responsabili politici considerano le ferrovie interne, i porti in acque profonde e le autostrade a più corsie come strumenti di copertura geopolitica piuttosto che come pure opportunità di trasporto merci. L'ammodernamento della linea ferroviaria ML-1 in Pakistan, del valore di 10 miliardi di dollari, collega Karachi al confine afghano nell'ambito della Belt and Road Initiative cinese e offre all'Asia centrale un'alternativa marittima. Il porto indonesiano di Patimban, parzialmente inaugurato nel 2024, allevia la pressione sul porto di Tanjung Priok a Giacarta concentrandosi sulle esportazioni di automobili ed elettronica. La ferrovia ad alta velocità Bangkok-Kunming in Thailandia sottolinea l'impegno dell'ASEAN a competere con le rotte marittime offrendo consegne terrestri più rapide. Il Vietnam ha approvato una linea Hanoi-Ho Chi Minh City da 67 miliardi di dollari che combina capacità per passeggeri e merci leggere. Questi corridoi ospitano la logistica a duplice uso, plasmando la sicurezza della catena di approvvigionamento e aggiungendo l'1.9% alle prospettive di crescita [1] World Bank Transport Team, “Philippines Urban Transport Improvement,” World Bank, worldbank.org.
Modelli di stimolo governativo e PPP che sbloccano pipeline pluriennali
Gli stimoli fiscali proseguono, ma ora sono abbinati a modelli PPP strutturati che bilanciano le garanzie sovrane con il capitale commerciale. La Banca Asiatica di Sviluppo ha iniettato 500 milioni di dollari nel parco metropolitano e autostradale indiano nel 2024, catalizzando il coinvestimento da parte delle compagnie assicurative nazionali ADB.ORG. La Thailandia ha riservato il 40% dei suoi 76 miliardi di dollari di stimolo per schemi PPP-ready, segnalando un definitivo allontanamento dal puro appalto pubblico. Il bilancio australiano del 2024 vincola qualsiasi progetto superiore a 330 milioni di dollari a un processo di selezione dei finanziamenti privati, accelerando il flusso di accordi. Le Filippine hanno ottenuto un prestito iniziale di 30 milioni di dollari dalla Banca Mondiale per finanziare studi di pre-fattibilità, spianando la strada a collocamenti di debito più consistenti. Queste e altre azioni simili contribuiscono a un aumento del 2.1% del CAGR regionale, accorciando i cicli di chiusura finanziaria.
Decarbonizzazione: elettrificazione ferroviaria, mobilità a basse emissioni di carbonio e infrastrutture di ricarica
Gli obblighi ambientali sono passati dalle strategie alle specifiche contrattuali. L'India ha elettrificato il 95% della sua rete a scartamento largo entro la fine del 2024, riducendo l'uso del diesel e i costi operativi fino a un quarto. Il treno proiettile indonesiano Giacarta-Bandung è alimentato da una rete di Giava ricca di energie rinnovabili, fungendo da modello a basse emissioni di carbonio per il futuro corridoio ad alta velocità del Vietnam. Il treno maglev giapponese Chuo Shinkansen recupera energia in frenata e punta a ridurre del 30% le emissioni rispetto all'attuale materiale rotabile. L'Australia integra la ricarica dei veicoli elettrici nelle aree di sosta di Inland Rail, anticipando reti condivise passeggeri-merci. Questo pervasivo cambiamento progettuale aumenta la crescita regionale dell'1.5%, poiché i progetti sono a prova di futuro per una mobilità a zero emissioni.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune di finanziamento e costi di interesse più elevati | -1.4% | In tutta l'area APAC, acuta in India, Indonesia, Filippine, Vietnam | A breve termine (≤ 2 anni) |
| Ritardi nell'acquisizione di terreni, permessi e reinsediamento | -0.9% | India, Indonesia, Filippine, Malesia | Medio termine (2-4 anni) |
| Geologia complessa, rischio climatico e carenza di manodopera qualificata | -0.7% | Sud-est asiatico, zone sismiche del Giappone, corridoi remoti dell'Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune nei finanziamenti e tassi di interesse più elevati mettono a dura prova la capex e la bancabilità del PPP
Una politica monetaria più restrittiva erode il margine di debito e spinge i rendimenti dei progetti richiesti al di sopra delle traiettorie storiche di pedaggi e tariffe. Le concessioni previste a un tasso di interesse del 4% ora inseguono il capitale azionario con rendimenti superiori al 7%, bloccando le offerte sulle autostrade indiane e sulle metropolitane filippine. Il gasdotto indonesiano da 33 miliardi di dollari per lo spostamento di capitali ha attratto meno di un quinto della partecipazione privata prevista, costringendo a una spesa pubblica anticipata e a differimenti di portata. Analogamente, il gasdotto infrastrutturale nazionale in India registra un rallentamento nell'utilizzo delle corsie private a causa della volatilità dei tassi di cambio e del traffico. Questi gap di finanziamento sottraggono l'1.4% alla crescita regionale finché i costi di indebitamento non si stabilizzeranno e le formule tariffarie non adotteranno l'indicizzazione all'inflazione.
L'acquisizione di terreni, le approvazioni ambientali e i ritardi nel reinsediamento allungano i tempi
Le autorizzazioni prolungate aggiungono sistematicamente 18-24 mesi e gonfiano i bilanci. Gli agricoltori del Gujarat hanno ritardato la partenza del treno proiettile Mumbai-Ahmedabad nonostante i pacchetti di indennizzo rivisti, aumentati del 30%. I gruppi indigeni del corridoio Trans-Sumatra in Indonesia hanno negato il diritto di passaggio senza adeguamenti comunitari, interrompendo i lavori. L'East Coast Rail Link della Malesia è stato deviato dopo le pressioni ambientaliste, generando un costo aggiuntivo di 1 miliardo di dollari. I ricorsi giudiziari contro la linea maglev giapponese citano i rischi per le falde acquifere e continuano a rallentare i permessi per i tunnel. Questi attriti riducono il CAGR dello 0.9% a causa degli sforamenti di programma e degli interessi maturati durante la costruzione.
Analisi del segmento
Per tipo: le ferrovie accelerano mentre l'elettrificazione rimodella l'economia modale
Le ferrovie hanno registrato un CAGR previsto del 8.83%, il più rapido nel mercato delle costruzioni di infrastrutture di trasporto dell'Asia-Pacifico, nonostante le strade abbiano mantenuto una quota del 56.12% nel 2025. La quasi totale elettrificazione ferroviaria dell'India ha ridotto i costi del carburante di un quarto, rendendo il trasporto merci su rotaia l'opzione a basse emissioni di carbonio per le merci sfuse. L'apertura della linea Giacarta-Bandung in Indonesia nel 2024 ha convalidato la trazione a energia rinnovabile che il Vietnam sta ora adottando per il suo piano ad alta velocità nord-sud. Oltre ai costi, le reti ad alta velocità integrano i mercati del lavoro, come dimostra il continuo investimento giapponese nel settore della levitazione magnetica. Si prevede pertanto che le dimensioni del mercato delle costruzioni di infrastrutture di trasporto dell'Asia-Pacifico per i progetti ferroviari cresceranno abbastanza rapidamente da superare i 233.4 miliardi di dollari entro il 2031, qualora gli attuali oleodotti raggiungessero la chiusura finanziaria.
Aeroporti e porti marittimi seguono con tassi di crescita annuali composti (CAGR) moderati, alimentati dalla ripresa del turismo e dal reshoring delle esportazioni. Il porto automatizzato di Tuas a Singapore e i terminal biometrici di Changi dimostrano come la velocità di turnaround ora rivaleggi con la capacità come principale indicatore di performance. I 60 terminal container automatizzati della Cina sono il punto di partenza di una transizione regionale verso gru connesse al 5G e camion da piazzale senza conducente. I requisiti di aggiornamento delle competenze per l'automazione lato volo orientano l'assegnazione di appalti verso aziende con capacità di integrazione di sistemi piuttosto che verso capacità puramente civili. Nel complesso, la competizione modale non riguarda più solo i chilometri di corsia o la lunghezza degli ormeggi; ruota attorno all'efficienza energetica, all'integrazione digitale e alla resilienza contro i cambiamenti climatici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la ristrutturazione aumenta poiché i beni invecchiati richiedono aggiornamenti intelligenti
Nel 2025, le nuove costruzioni detenevano una quota del 69.35% del mercato delle infrastrutture di trasporto dell'area Asia-Pacifico, riflettendo un gap di rete ancora ampio nelle economie emergenti. Tuttavia, le ristrutturazioni stanno crescendo a un CAGR del 9.05%, più velocemente delle costruzioni greenfield, perché Giappone, Corea del Sud e Australia devono riqualificare autostrade e ponti degli anni '1970 per renderli più resistenti agli eventi sismici o climatici. Il Giappone impegna circa 15 miliardi di dollari entro il 2030 per l'adeguamento sismico, mentre la Corea del Sud sta ristrutturando le autostrade con un sistema di pedaggio basato sulla congestione che richiede portali dotati di sensori e analisi cloud. La Inland Rail australiana combina nuovi binari con ammodernamenti preesistenti per il trasporto merci a doppio piano, rivelando una logica di progettazione integrata.
I progetti di ristrutturazione richiedono sempre più capitale; l'aggiunta di sistemi di pedaggio intelligenti o di monitoraggio strutturale in tempo reale può aumentare i costi per corsia rispetto ai benchmark storici delle nuove strade. Gli appaltatori in grado di organizzare i lavori senza chiusure complete, tramite segmenti di ponte prefabbricati o segnaletica modulare, ottengono margini più elevati. Poiché questi progetti richiedono sia ingegneria civile che digitale, i consorzi ora includono fornitori di software, società di sicurezza informatica e operatori di telecomunicazioni. Questo mix di competenze spingerà la ristrutturazione verso una quota di circa un terzo della spesa totale entro il 2031, spostando i criteri di appalto dal prezzo più basso al valore del ciclo di vita.
Per fonte di investimento: il capitale privato si espande con la maturazione delle strutture PPP
I fondi pubblici hanno comunque finanziato l'79.65% delle spese del 2025, ma gli investimenti privati sono in crescita a un CAGR del 9.52%, il tasso più alto tra le fonti di capitale, grazie a linee guida più chiare per il PPP che migliorano la bancabilità. Il finanziamento da 500 milioni di dollari della Banca Asiatica di Sviluppo per le aree metropolitane indiane ha catalizzato i coinvestitori dei fondi pensione, mentre la Thailandia ha stanziato 30 miliardi di dollari del suo stimolo per progetti pronti per la concessione. L'Australia insiste affinché i progetti superiori a 330 milioni di dollari siano selezionati per finanziamenti privati, ampliando l'universo investibile.
Un nuovo archetipo ibrido di PPP combina debito agevolato multilaterale, garanzie sovrane e tariffe indicizzate all'inflazione, riducendo i premi per il rischio di completamento. Sponsor internazionali come VINCI e ACS presentano offerte non solo per contratti di costruzione, ma anche per concessioni a vita, inclusi interventi operativi, aggiornamenti digitali e affiliazioni immobiliari commerciali. Di conseguenza, il mercato delle costruzioni di infrastrutture di trasporto nell'area Asia-Pacifico finanziato da capitali privati potrebbe raggiungere i 193.2 miliardi di dollari entro il 2031, se l'attuale tendenza si conferma. Gli investitori privati non stanno sostituendo il denaro pubblico; amplificano la portata fiscale sottoscrivendo il rischio di costruzione e operativo per periodi prolungati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle costruzioni di infrastrutture di trasporto in Cina e nell'ASEAN
Il predominio della Cina, con una quota del 39.25% nel 2025, deriva da oltre 170,000 chilometri di autostrade e dalla rete ferroviaria ad alta velocità più fitta al mondo, ma la crescita futura si attenua man mano che le priorità si spostano dalla capacità all'automazione, al monitoraggio dello stato di salute delle risorse e alla riduzione delle emissioni di carbonio. I porti container automatizzati di Qingdao e Tianjin riducono i tempi di sosta delle navi e forniscono un modello per gli hub del Sud-Est asiatico che ora cercano volumi di trasbordo. Le iniziative della Belt and Road come la ML-1 pakistana e la Bangkok-Vientiane thailandese collegano la capacità di esportazione in eccesso di opere civili ai mercati limitrofi, sostenendo i ricavi delle imprese statali cinesi anche quando le costruzioni nazionali si stabilizzano.
Mercato delle costruzioni di infrastrutture di trasporto in India
L'India registra il CAGR più rapido, pari al 10.02%, grazie a un'ampia svolta politica che considera la realizzazione delle infrastrutture come un KPI politico. Il corridoio Mumbai-Ahmedabad, l'aeroporto di Navi Mumbai, con una capacità di 20 milioni di passeggeri, e la realizzazione di metropolitane multi-città mostrano una nuova normalità, in cui i mega-progetti diventano pietre miliari della campagna elettorale. Studi di ingegneria nazionali come Larsen & Toubro, Dilip Buildcon e IRCON migliorano le competenze in materia di tunneling, segnalamento e O&M per allinearle ai benchmark internazionali, garantendo la creazione di valore a livello locale con l'aumento del numero di progetti.
Mercati APAC più ampi
Giappone e Corea del Sud mantengono una crescita moderata ma di alto valore attraverso l'espansione di Maglev, Great Train eXpress e l'aeroporto di Incheon. Qui, l'ingegneria di precisione, la resilienza sismica e l'integrazione digitale ottengono prezzi premium. L'Australia, sebbene più piccola, incarna un perno strategico per il trasporto merci: Inland Rail e l'aeroporto di Western Sydney collegano i bacini di risorse ai nodi di esportazione costieri, integrando al contempo la ricarica dei veicoli elettrici e la predisposizione all'idrogeno. L'iniziativa indonesiana di Kalimantan ridistribuisce la gravità economica all'interno dell'arcipelago e genera pacchetti contigui, come l'ampliamento del porto di Patimban, che gli appaltatori internazionali perseguono con finanziamenti misti. In Malesia, Vietnam, Filippine e Thailandia, i corridoi ASEAN collegano le province di risorse alle zone di esportazione, aiutando le città secondarie a colmare le lacune infrastrutturali attraverso autostrade, aeroporti e raccordi ferroviari finanziati congiuntamente.
Panorama normativo
La regolamentazione in materia di sicurezza, conformità e autorizzazioni digitali si sta inasprendo, in quanto i governi stanno ampliando i programmi pluriennali per strade, ferrovie, porti e aeroporti. In Australia, il National Heavy Vehicle Regulator (NHVR) e la National Transport Commission (NTC) hanno pubblicato nel maggio 2026 degli strumenti normativi a supporto delle disposizioni modificate della Legge nazionale sui veicoli pesanti (HVNL), in vista dell'entrata in vigore, il 1° agosto 2026, dell'aggiornamento dei requisiti in materia di accreditamento, gestione della fatica e garanzia della sicurezza.
Anche il Sud-est asiatico sta promuovendo approvazioni più rapide e requisiti tecnici più standardizzati. Le Filippine hanno emanato l'Ordine Esecutivo n. 72 (2024) per integrare e armonizzare i processi di pianificazione generale, bilancio e approvazione delle infrastrutture in tutti i settori, compresi i trasporti. Singapore ha reso obbligatorio CORENET X come percorso di presentazione digitale per i progetti di grandi dimensioni (superficie lorda pari o superiore a 30,000 m²) a partire dal 1° ottobre 2025, rafforzando la conformità basata sul BIM come requisito pratico per appaltatori e consulenti. Il Vietnam si impegnerà nel 2026 per finalizzare e promulgare uno standard tecnico nazionale (QCVN) per le ferrovie urbane, mentre gli aggiornamenti all'ordinanza sulla circolazione stradale e ai requisiti di sicurezza entreranno in vigore il 1° luglio 2026 in base alla legge modificata.
Analisi della catena del valore
La catena del valore comprende la pianificazione e la fattibilità (spesso con la partecipazione multilaterale e sovrana), la progettazione e l'ingegneria, l'approvvigionamento di materiali e sistemi (acciaio, cemento, asfalto/bitume, aggregati, segnaletica, elettrificazione e automazione aeroportuale/portuale), la realizzazione EPC, i test e la messa in servizio, e infine la gestione e la manutenzione a lungo termine tramite concessioni o gestori patrimoniali. Con la maturazione dei modelli PPP in mercati come India, Thailandia e Australia, l'approvvigionamento sta sempre più raggruppando le responsabilità del ciclo di vita, coinvolgendo operatori, finanziatori e fornitori di tecnologia nello stesso quadro di realizzazione insieme alle imprese di costruzione.
Il rischio di esecuzione si sta spostando verso la volatilità degli input e i vincoli di capacità piuttosto che verso la mera disponibilità degli appaltatori. Le tensioni sul lato dell'offerta hanno incluso interruzioni nei flussi di materiali (ad esempio, la ridotta disponibilità di bitume in India legata all'impatto della rotta del Golfo) e colli di bottiglia connessi alla predisposizione della rete e delle utility per opere ad alta intensità energetica. Ciò aumenta l'importanza del coordinamento con le utility nelle fasi iniziali della pianificazione del progetto. La gestione dei costi e i tempi di consegna sono quindi determinati dalle strutture contrattuali (indicizzazione, condivisione del rischio e meccanismi di variazione), dall'approvvigionamento regionalizzato e dalla disponibilità di sistemi specializzati e competenze di messa in servizio per l'elettrificazione ferroviaria, i porti intelligenti e le procedure aeroportuali biometriche.
Panorama competitivo
Il potere competitivo risiede in una manciata di imprese statali cinesi – China State Construction Engineering, China Railway Construction e China Communications Construction – che insieme controllavano circa il 30-35% del fatturato regionale del 2024. Le loro filiere integrate di ingegneria, approvvigionamento e costruzione e l'accesso ai prestiti delle banche di riferimento creano vantaggi in termini di costi difficili da eguagliare. Eppure la loro posizione di mercato non è inattaccabile. Grandi colossi indiani come Larsen & Toubro si dimostrano competitivi nella realizzazione di tunnel metropolitani complessi dopo aver realizzato la Linea 3 della metropolitana di Mumbai, costata 3 miliardi di dollari, interamente in sotterraneo, gestendo al contempo la delocalizzazione dei servizi sotto quartieri ad alta densità di popolazione. I conglomerati giapponesi Obayashi, Kajima e Shimizu si aggiudicano lavori di adeguamento aeroportuali e antisismico, dove precisione e qualità consentono margini più elevati, un settore meno sensibile alla concorrenza sui prezzi.
I concorrenti di secondo livello si differenziano per tecnologia e struttura finanziaria. Gamuda Berhad e Italian-Thai Development implementano la costruzione di viadotti modulari e l'automazione per ridurre la manodopera in loco in Malesia e Thailandia. VINCI Construction Grands Projets, ACS e Ferrovial sfruttano l'esperienza europea in PPP per strutturare concessioni aeroportuali e autostradali che integrano la monetizzazione di O&M, retail e immobiliare. I fondi di private equity regionali ora supportano appaltatori di medie dimensioni specializzati nell'implementazione di digital twin e nel monitoraggio dello stato di salute strutturale, posizionandoli come partner per le condotte ad alta intensità di ristrutturazione.
Le mosse strategiche illustrano il panorama in evoluzione. L'aggiudicazione da 4.5 miliardi di dollari per la monorotaia del Cairo da parte di China State Construction Engineering estende la sua offerta di ferrovie urbane chiavi in mano a livello globale. L'autostrada saudita da 2.1 miliardi di dollari di Hyundai Engineering & Construction sottolinea come i costruttori asiatici puntino alla diversificazione in Medio Oriente per contrastare i rallentamenti interni. L'investimento da 300 milioni di dollari di Samsung C&T nell'automazione per la legatura robotica delle armature e la stampa 3D del calcestruzzo punta ad aumentare la produttività nei mercati con carenza di manodopera. Con l'aumento dei progetti di ristrutturazione e di smart-overlay, le aziende con competenze in integrazione di sistemi, sicurezza informatica e analisi dei dati ottengono premi, orientando le classifiche future verso la capacità produttiva piuttosto che verso il peso del bilancio.
Leader del settore delle infrastrutture di trasporto e delle costruzioni nell'area Asia-Pacifico
China State Construction Engineering Corporation Ltd.
China Railway Construction Corporation
Società di costruzioni China Communications Ltd.
Ingegneria e costruzione Hyundai
CORPORAZIONE OBAYASHI
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: la China Railway Construction Corporation (CRCC) ha dato il via ai lavori per l'Emirates Engineering Center a Dubai South, un complesso di manutenzione e ingegneria aeronautica su larga scala, la cui consegna è prevista intorno al 2030. Il progetto sottolinea come le imprese di costruzione di infrastrutture con sede in Asia stiano estendendo le proprie competenze nel settore dei trasporti allo sviluppo di hub aeroportuali e complessi impianti industriali che richiedono opere civili impegnative e un'esecuzione di impianti meccanici, elettrici e idraulici (MEP) di alto livello.
- Gennaio 2025: l'aeroporto internazionale di Navi Mumbai ha avviato le operazioni con una capacità iniziale di 20 milioni di posti all'anno, integrando gate biometrici e gestione automatizzata dei bagagli. L'entrata in funzione di un nuovo importante aeroporto rafforza il ciclo di sviluppo della capacità aeroportuale nella regione e supporta i successivi interventi in ambito aeroportuale, di connettività terrestre e di ammodernamento legato alla gestione e manutenzione.
- Dicembre 2024: Larsen & Toubro ha completato lo scavo della galleria per la Linea 3 della metropolitana di Mumbai, un corridoio metropolitano urbano interamente sotterraneo realizzato in condizioni di elevata densità di infrastrutture e con un'alta densità di servizi. Questo traguardo riflette la crescente competenza regionale nella costruzione di metropolitane complesse, che include lo scavo con scudo, lo spostamento di infrastrutture e la predisposizione dell'interfaccia di sistema, elementi sempre più caratteristici dei programmi di trasporto delle megalopoli.
Ambito del rapporto sul mercato delle costruzioni di infrastrutture di trasporto nell'area Asia-Pacifico
Le infrastrutture di trasporto sono il sistema di opere pubbliche che facilitano gli spostamenti delle persone. Ne fanno parte strade, ferrovie, porti e aeroporti. Un’analisi di fondo completa del mercato delle costruzioni di infrastrutture di trasporto dell’Asia del Pacifico, compresa la valutazione dell’economia e il contributo dei settori economici, una panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche e l'impatto del COVID-19 sono trattati nel rapporto.
Il mercato della costruzione di infrastrutture di trasporto dell’Asia del Pacifico è segmentato per modalità (strade, ferrovie, vie aeree e vie navigabili) e paese (Cina, India, Vietnam, Giappone, Corea del Sud, Indonesia, Tailandia e resto dell’Asia-Pacifico). Il rapporto offre dimensioni del mercato e valori di previsione (in USD) per tutti i segmenti di cui sopra.
Per tipo
| Roadways |
| Ferrovie |
| Airways |
| Porti e vie navigabili interne |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per fonte di investimento
| Pubblico |
| Privata |
Per Nazione
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Australia |
| Indonesia |
| Resto dell'Asia-Pacifico |
| Per tipo | Roadways |
| Ferrovie | |
| Airways | |
| Porti e vie navigabili interne | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per fonte di investimento | Pubblico |
| Privata | |
| Per Nazione | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle costruzioni di infrastrutture di trasporto nell'area Asia-Pacifico nel 2026?
Il suo valore è di 674.51 miliardi di dollari nel 2026 e si prevede che raggiungerà i 992.36 miliardi di dollari entro il 2031.
Quale Paese crescerà più velocemente entro il 2031?
L'India è in testa con un CAGR previsto del 10.02%, sostenuto dal suo gasdotto infrastrutturale nazionale e da numerosi progetti metropolitani e aeroportuali.
Quale sarà il ruolo del capitale privato nei progetti futuri?
Gli investimenti privati crescono a un CAGR del 9.52% perché i quadri PPP maturi combinano debito multilaterale, garanzie sovrane e tariffe indicizzate per ridurre il rischio.
Perché le ferrovie stanno prendendo sempre più piede rispetto alle strade?
L'elettrificazione aggressiva, i corridoi ad alta velocità e i costi operativi più bassi determinano un CAGR del 8.83% per i progetti ferroviari, spostando il trasporto merci e i pendolari dalle strade.
Quali sono i principali rischi a cui vanno incontro gli sviluppatori?
Tassi di interesse più elevati, ritardi nell'acquisizione di terreni e carenza di manodopera qualificata possono avere un impatto negativo fino all'1.4% sul CAGR e prolungare i tempi fino a due anni.
Quali tecnologie definiscono le risorse di trasporto di prossima generazione?
L'automazione, le gru portuali abilitate al 5G, l'elaborazione biometrica negli aeroporti, la costruzione modulare e i gemelli digitali per il monitoraggio delle risorse stanno diventando standard in tutta la regione.


