

Dimensioni e quota di mercato della produzione di tessuti tecnici nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
| Dimensione del mercato (2027) | 143 miliardo di dollari |
| Dimensione del mercato (2032) | 205.30 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 7.50% CAGR |
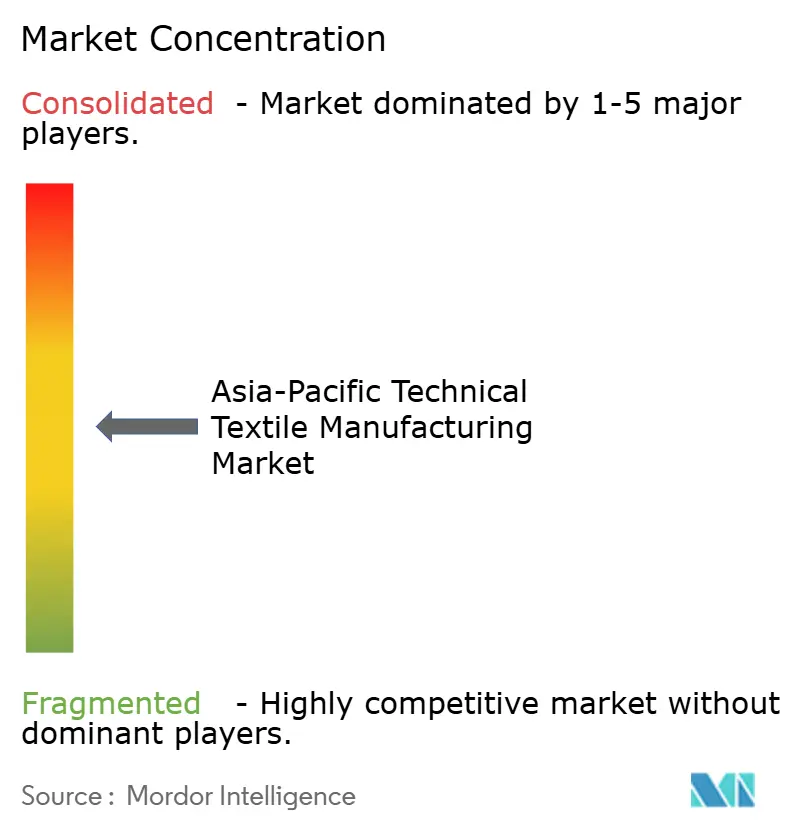
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della produzione di tessuti tecnici nella regione Asia-Pacifico a cura di Mordor Intelligence
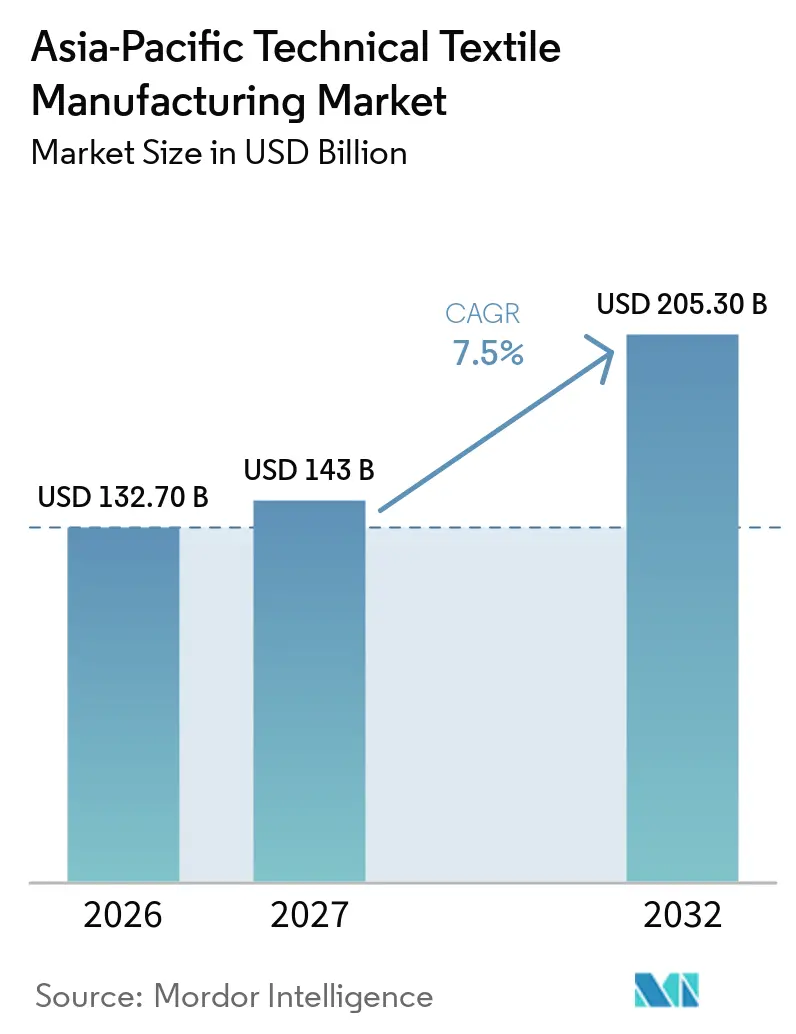
Si prevede che il mercato della produzione di tessuti tecnici nella regione Asia-Pacifico raggiungerà un valore di 132.70 miliardi di dollari nel 2026, 143 miliardi di dollari nel 2027 e 205.30 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 7.5% dal 2027 al 2032.
Il mercato dell'Asia-Pacifico sta beneficiando della crescente adozione di tessuti tecnici ad alte prestazioni in applicazioni automobilistiche, industriali, edili e medicali. I produttori stanno investendo sempre di più in tessuti non tessuti specializzati, tessuti spalmati e materiali di rinforzo compositi per soddisfare i requisiti di resistenza termica, durata, leggerezza ed efficienza di filtrazione. L'espansione della produzione di veicoli elettrici sta creando opportunità per barriere ignifughe, isolamento delle batterie e materiali acustici, mentre lo sviluppo delle infrastrutture sta sostenendo la domanda di geotessili, membrane per tetti e tessuti di rinforzo. Allo stesso tempo, le aziende stanno diversificando le reti di approvvigionamento e produzione in India e nel Sud-est asiatico per migliorare la resilienza della catena di fornitura e ridurre la dipendenza da hub produttivi concentrati. Tuttavia, le differenze negli standard tecnici, gli elevati requisiti di investimento per attrezzature di lavorazione avanzate e la fluttuazione dei prezzi dei polimeri continuano a influenzare l'economia della produzione. I fornitori che rafforzano la ricerca e sviluppo specifica per le applicazioni, stabiliscono partnership a lungo termine con gli OEM e migliorano le capacità di materiali sostenibili hanno buone probabilità di ottenere un vantaggio competitivo man mano che la domanda si sposta verso soluzioni tessili tecniche a maggior valore aggiunto.
Punti chiave del rapporto
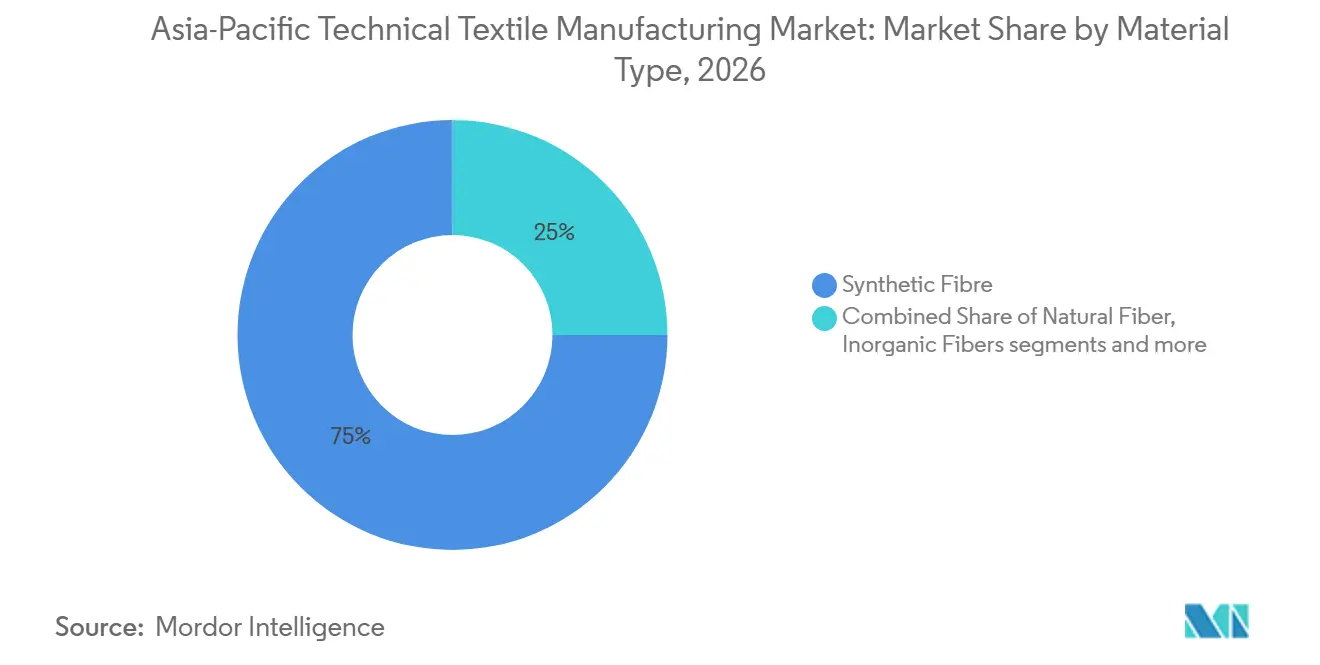
- Per tipologia di materiale, nel 2026 le fibre sintetiche detenevano il 75% della quota di mercato della produzione di tessuti tecnici nella regione Asia-Pacifico, mentre si prevede che le fibre rigenerate e altre fibre speciali cresceranno a un tasso annuo composto dell'8.5% fino al 2032.
- Per forma e struttura, i tessuti tecnici non tessuti rappresentavano il 40% del mercato manifatturiero dei tessuti tecnici nella regione Asia-Pacifico nel 2026 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.0% fino al 2032.
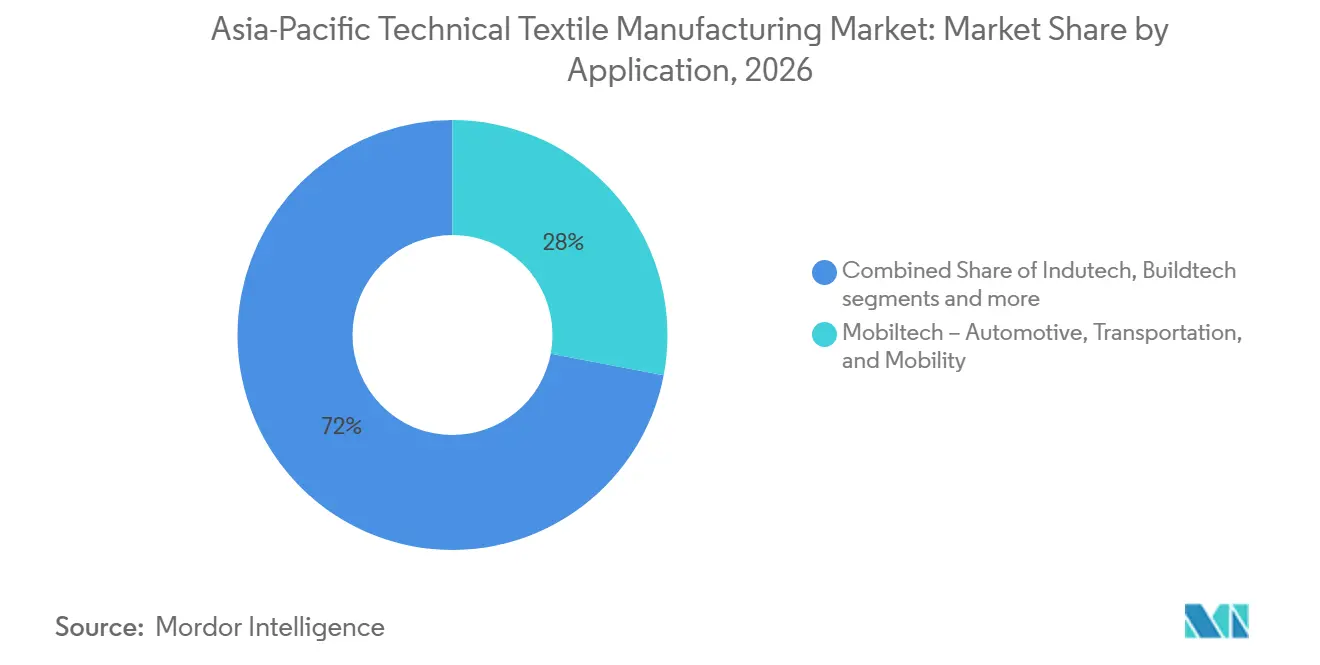
- Nel 2026, le applicazioni di Mobiltech hanno rappresentato il 28% del fatturato e si prevede che registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.0%, fino al 2032.
- Dal punto di vista geografico, nel 2026 la Cina deteneva il 58% della produzione regionale, mentre si prevede che l'India crescerà a un tasso annuo composto del 7.7% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della produzione di tessuti tecnici nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alleggerimento del settore automobilistico e sistemi termoacustici per veicoli elettrici | + 1.8% | Cina, Giappone, Corea del Sud, India | A breve termine (≤ 2 anni) |
| Investimenti in infrastrutture, geotecnica e resilienza climatica | + 1.5% | Cina, India, Indonesia, Vietnam, Filippine | Medio termine (2-4 anni) |
| Espansione della capacità per i settori medico, igienico e della filtrazione | + 1.2% | Regione Asia-Pacifico, con particolare attenzione a Cina, India e Sud-est asiatico. | Medio termine (2-4 anni) |
| Diversificazione della produzione manifatturiera Cina-più-uno | + 0.9% | India, Vietnam, Tailandia, Indonesia | Medio termine (2-4 anni) |
| Sostituti tecnici tessili e attività di ricerca e sviluppo con il sostegno del governo | + 0.7% | India, Cina, Vietnam | A lungo termine (≥ 4 anni) |
| Tracciabilità digitale e qualificazione delle fibre riciclate | + 0.4% | Esportatori dell'Asia-Pacifico verso i mercati dell'UE, della Cina e dell'India. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alleggerimento del settore automobilistico e sistemi termoacustici per veicoli elettrici
Il mercato della produzione di tessuti tecnici nella regione Asia-Pacifico sta beneficiando della maggiore intensità di materiale delle piattaforme per veicoli elettrici a batteria. Questi veicoli utilizzano strati aggiuntivi per la gestione termica, barriere isolanti per le batterie, materiali fonoassorbenti e componenti di schermatura elettromagnetica. I veicoli elettrici a batteria utilizzano dai 10 ai 15 chilogrammi di tessuto non tessuto, rispetto agli 8-12 chilogrammi di un veicolo a combustione interna comparabile. La regione Asia-Pacifico ha prodotto dai 48 ai 50 milioni di veicoli leggeri nel 2025, con la Cina che ha contribuito con oltre 26 milioni di unità. Il programma Serie 0 di Honda e il concept Integrated Cabin 2030 di Toyota Boshoku dimostrano come i programmi automobilistici stiano spostando l'utilizzo dei tessuti dalle applicazioni di rivestimento a componenti funzionali e multisistema.
Investimenti in infrastrutture, geotecnica e resilienza climatica
La spesa per le infrastrutture sostiene una domanda costante di geotessili, compositi drenanti e tessuti per il controllo dell'erosione nel mercato tessile tecnico dell'Asia-Pacifico. Il 14° Piano quinquennale cinese destina risorse alle infrastrutture di trasporto, alla resilienza urbana alle inondazioni e ai progetti di bonifica costiera. L'associazione di settore stima una spesa di oltre 150 miliardi di dollari entro il 2025 per progetti autostradali e ferroviari ad alta velocità cinesi che utilizzano geotessili per la stabilizzazione del sottofondo e il drenaggio. Il Piano nazionale per le infrastrutture dell'India prevede investimenti cumulativi per oltre 1.4 miliardi di dollari entro il 2030, a supporto della domanda di tessuti per il rinforzo del terreno nel settore stradale e ferroviario. Indonesia, Vietnam e Filippine stanno investendo in autostrade, porti e ammodernamenti dei sistemi di drenaggio urbano. Le specifiche di appalto nelle aree soggette a inondazioni privilegiano sempre più prodotti con comprovate prestazioni a lungo termine, il che innalza gli standard per i fornitori che competono non solo sul prezzo.
Espansione della capacità per i settori medico, igienico e della filtrazione
Le applicazioni mediche, igieniche e di filtrazione stanno ampliando la domanda di tessuti tecnici specializzati in tutta la regione Asia-Pacifico, supportata dagli investimenti nelle infrastrutture sanitarie, dai requisiti di controllo delle infezioni e dalla produzione farmaceutica. La capacità produttiva di meltblown, spunbond e spunlace registrata nel Sud-est asiatico nel 2025, pari a 1.863 milioni di tonnellate, con un tasso di utilizzo del 66.9%, indica una base produttiva in crescita con margini per un maggiore assorbimento di capacità. La domanda di teli chirurgici antimicrobici, materiali avanzati per la cura delle ferite e mezzi di filtrazione ad alta efficienza sta incoraggiando i produttori a orientarsi verso prodotti di maggior valore con requisiti di prestazioni e qualità più rigorosi. Le esportazioni di tessuti medicali del Vietnam, superiori a 2.96 miliardi di dollari nel 2025, evidenziano inoltre le opportunità di integrare la produzione regionale con le catene di approvvigionamento sanitarie internazionali, supportate dall'accesso commerciale previsto dal CPTPP e dall'EVFTA. In Giappone, la decisione di Asahi Kasei dell'agosto 2025 di costruire un nuovo impianto di filatura di fibre cave per la rimozione dei virus Planova dimostra ulteriormente l'investimento in materiali di filtrazione specializzati per la produzione biofarmaceutica. Questi sviluppi favoriscono i produttori con processi produttivi validati, qualità del prodotto costante e capacità nelle tecnologie avanzate delle fibre, sebbene la conformità normativa, le tempistiche di qualificazione e i costi di investimento possano limitare l'ingresso di fornitori più piccoli. [1] Asahi Kasei, “New Planova Virus Removal Filter Spinning Factory Decision,” Asahi Kasei, asahi-kasei.cn
Diversificazione della produzione manifatturiera Cina-più-uno
Le pressioni delle politiche commerciali stanno incoraggiando l'aumento della capacità produttiva al di fuori della Cina e stanno rimodellando il mercato della produzione di tessuti tecnici nella regione Asia-Pacifico. Kolon Industries ha annunciato un investimento di 70 miliardi di won coreani (48.57 miliardi di dollari) in un impianto integrato per la produzione di tessuti per airbag a Ho Chi Minh City, che comprende tessitura, lavorazione e rivestimento. Hyosung TNC ha ottenuto l'approvazione per un impianto di bio-spandex in Vietnam del valore di 730 milioni di dollari, che integra la produzione di bio-butandiolo e bio-spandex. Freudenberg Performance Materials ha ampliato le sue attività a Chennai nel 2025, aggiungendo linee per fodere in cotone e poliestere precedentemente provenienti dalla Cina. TWE Group ha avviato la costruzione di un impianto per tessuti non tessuti a Bhopal, con spazio per un massimo di 6 linee igieniche. Questi investimenti indicano che l'attività di qualificazione si sta muovendo di pari passo con la capacità produttiva, anziché essere limitata alla produzione di materie prime.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di input volatili per polimeri, energia e fibre speciali | -2.0% | Regione Asia-Pacifico, in particolare India, Cina e Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Costi di qualificazione elevati e lunghi cicli di approvazione da parte del cliente. | -1.4% | Esportatori dell'Asia-Pacifico al servizio di produttori OEM nei settori automobilistico, medicale e della difesa. | Medio termine (2-4 anni) |
| Spese in conto capitale per la riduzione degli scarichi liquidi e la conformità alle normative sulle emissioni di carbonio | -0.9% | India, Cina, Indonesia, Vietnam | Medio termine (2-4 anni) |
| Carenza di ingegneri di processo, operatori di telai e personale specializzato nei test. | -0.7% | Vietnam, India, ASEAN | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di input volatili per polimeri, energia e fibre speciali
Il poliestere è un canale importante attraverso il quale le variazioni del prezzo del petrolio influenzano il mercato della produzione di tessuti tecnici dell'Asia-Pacifico. Il poliestere ha rappresentato il 59% della produzione globale di fibre nel 2025, il che espone molte catene di approvvigionamento tessili regionali ai costi del paraxilene, dell'acido tereftalico purificato e del monoetilenglicole. [2] Textile Exchange, “Materials Market Report 2025,” Textile Exchange, textileexchange.org Secondo i rapporti delle associazioni di settore, le interruzioni dei flussi di prodotti petroliferi attraverso lo Stretto di Hormuz hanno aumentato l'incertezza per queste materie prime. Le scorte cinesi di monoetilenglicole sono diminuite del 4% su base settimanale a marzo 2026, creando difficoltà per i produttori di tessuti non tessuti e filati che pianificano la produzione. I produttori di nylon affrontano un problema simile perché la polimerizzazione richiede un notevole apporto di energia. I contratti a lungo termine nel settore automobilistico e delle infrastrutture limitano la capacità dei fornitori di trasferire gli aumenti improvvisi ai clienti.
Costi di qualificazione elevati e lunghi cicli di approvazione da parte del cliente.
I requisiti di qualificazione limitano l'accesso alle porzioni premium del mercato della produzione di tessuti tecnici dell'Asia-Pacifico. I programmi automobilistici che utilizzano gli standard IATF 16949 e VDA richiedono la convalida delle prestazioni termiche, delle vibrazioni, dell'infiammabilità e della durabilità a lungo termine. L'associazione di settore afferma che l'approvazione può richiedere dai 18 ai 36 mesi prima che un fornitore venga aggiunto a un elenco di fornitori approvati. L'Organizzazione asiatica per la produttività ha identificato una discrepanza tra la capacità di formazione e i requisiti pratici per i test avanzati nel settore tessile e dell'abbigliamento del Vietnam. [3] Organizzazione asiatica per la produttività, "Strategia nazionale per potenziare la produttività tessile e dell'abbigliamento del Vietnam attraverso l'innovazione e la tecnologia", Organizzazione asiatica per la produttività, apo-tokyo.org L'Organizzazione internazionale del lavoro ha riferito che i lavoratori qualificati soddisfano il 40% delle esigenze del settore tessile del Vietnam, ritardando sia i test che l'aumento della produzione. Anche i prodotti medicali richiedono la valutazione di conformità ISO 13485 e la capacità sottoutilizzata può persistere per 1-3 anni dopo la messa in funzione.
Analisi del segmento
Per tipologia di materiale: il predominio dei polimeri si sposta in base alla scala delle alternative circolari.
Nel 2026, le fibre sintetiche detenevano il 75% della quota di mercato della produzione di tessuti tecnici nella regione Asia-Pacifico. Poliestere, polipropilene e poliammide beneficiano di sistemi di lavorazione consolidati in Cina, India, Corea del Sud e Thailandia. Il poliestere trova impiego nei tessuti per pneumatici, nei filati industriali, nei materiali filtranti e nei substrati non tessuti. Poliammide e nylon sono utilizzati nelle cinture di sicurezza, nei cuscini degli airbag e nelle funi industriali. L'attività di Kolon Industries nel settore dell'aramide ha registrato una ripresa dei prezzi di esportazione nel 2025, grazie a un aumento della domanda globale del 5% dovuto all'espansione delle reti 5G. Il polipropilene rimane importante per i geotessili e i tessuti non tessuti per l'igiene, in quanto offre resistenza chimica e costi di lavorazione inferiori. Il polietilene ad altissimo peso molecolare sta guadagnando impiego nei materiali protettivi antitaglio e nelle funi per piattaforme offshore.
Si prevede che le fibre rigenerate e altre fibre speciali cresceranno a un tasso annuo composto (CAGR) dell'8.5% dal 2027 al 2032, il tasso più elevato tra le categorie di materiali. Questo segmento del mercato della produzione di tessuti tecnici nella regione Asia-Pacifico risponde alla crescente domanda di catene di approvvigionamento di materiali tracciabili e circolari. Grasim Industries ha lanciato Raysileco nell'agosto 2025, un filato di filamenti di viscosa tracciabile che utilizza la tecnologia TextileGenesis Fibercoin. Le fibre inorganiche, tra cui carbonio, vetro e basalto, mantengono un ruolo di primo piano nei compositi per l'industria aerospaziale, eolica e delle costruzioni. Toray Advanced Materials Korea ha completato un ampliamento della produzione di fibre PPS nel 2025, aggiungendo capacità di materiali ad alta temperatura per applicazioni nel settore automobilistico ed elettronico. Le fibre naturali e le fibre speciali conduttive continuano a essere utilizzate in applicazioni più specifiche. I geotessili a base di iuta vengono utilizzati laddove i progetti indiani richiedono la biodegradabilità. La selezione dei materiali, pertanto, combina sempre più prestazioni meccaniche, costi, trattamento normativo e la capacità di dimostrare il contenuto riciclato o rinnovabile. I produttori con attività integrate di polimeri, fibre e tessuti sono in una posizione migliore per controllare la qualità lungo tutta la filiera.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Forma e struttura: i tessuti non tessuti trainano la crescita sia in termini di volume che di valore.
Nel 2026, i tessuti tecnici non tessuti rappresentavano il 40% del mercato manifatturiero di tessuti tecnici nella regione Asia-Pacifico e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.0% fino al 2032. I processi spunbond, meltblown, needlepunch e spunlace sono impiegati nella produzione di prodotti igienici monouso, materiali filtranti, isolanti per batterie e rinforzi per geotessili. Questa gamma consente ai produttori di soddisfare applicazioni con requisiti prestazionali sostanzialmente diversi. La LYCRA Company ha inaugurato uno stabilimento a Yinchuan nel novembre 2025, con un investimento di oltre 800 milioni di RMB (114.26 milioni di dollari) e una capacità iniziale di 30,000 tonnellate di spandex. Lo stabilimento testimonia il continuo investimento in fibre ad alte prestazioni utilizzate in tutte le fasi della filiera tessile.
Spunweb India ha aggiunto 2 linee di spunbond nell'agosto 2025, portando la capacità del gruppo a 39,140 tonnellate metriche all'anno e indirizzando la fornitura verso imballaggi, agricoltura e applicazioni industriali. Wisdom Group ha commissionato una linea di cardatura air-through da 4.2 metri in Cina nel 2025 e ha riportato una capacità annua di cardatura air-through superiore a 45,000 tonnellate. I tessuti tecnici intrecciati mantengono un ruolo importante nei cordoni per pneumatici, nelle cinghie industriali, nelle geogriglie e nei tessuti filtranti. La loro resistenza direzionale e stabilità dimensionale rimangono difficili da eguagliare in alcuni usi ad alto carico. SRF ha mantenuto un piano di spesa in conto capitale per l'anno fiscale 26 di 22-23 miliardi di INR (244.9 - 256.0 milioni di USD) e ha commissionato capacità di tessuto per cinghie e aggiornamenti delle macchine per l'immersione nel 2025. I prodotti a maglia, intrecciati, filati, cordoni e roving supportano applicazioni per sedili, compressione medica, settore navale, compositi, aerospaziale e recipienti a pressione.
Per applicazione: la transizione verso i veicoli elettrici accelera la domanda di Mobiltech
Nel 2026 Mobiltech deteneva il 28% del fatturato derivante dalle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) del 9.0% fino al 2032. Questo settore applicativo presenta il tasso di crescita più elevato nel mercato della produzione di tessuti tecnici nella regione Asia-Pacifico. L'elettrificazione dei veicoli aumenta la domanda di strati isolanti non tessuti per batterie, rivestimenti acustici per il tetto, tessuti in pile termoprotettivi e materiali per sedili progettati per la gestione passiva dell'energia. I requisiti riflettono le condizioni di rumore, vibrazioni e temperatura diverse da quelle dei veicoli convenzionali. I programmi di alleggerimento dei veicoli da parte degli OEM rappresentano un'ulteriore via per un maggiore utilizzo dei tessuti. I fornitori di materiali devono soddisfare rigorosi requisiti di qualificazione prima di poter partecipare a questi programmi.
Indutech è il secondo cluster di utilizzo finale più grande, supportato da nastri industriali, materiali filtranti, substrati per nastri trasportatori e sistemi di tenuta meccanica. L'espansione della produzione manifatturiera in tutta l'ASEAN sostiene la domanda di questi tessuti di processo. Buildtech comprende geotessili, substrati per coperture, membrane per facciate e rivestimenti per gallerie, e beneficia degli investimenti nei trasporti e nelle costruzioni. Medtech ha i valori unitari medi più elevati e richiede ingenti investimenti in ricerca e sviluppo. Geotech, Protech, Agrotech e Oekotech servono la resilienza climatica, la sicurezza dei lavoratori, l'agricoltura, l'acquacoltura e il risanamento ambientale. Packtech, Hometech, Clothtech e Sporttech sono più piccoli individualmente, ma collettivamente sostengono la domanda di tessuti non tessuti e filati speciali. Il loro contributo aiuta i fornitori a bilanciare l'esposizione a programmi più ampi nei settori automobilistico, edile e sanitario. La diversità di queste applicazioni favorisce anche i produttori con capacità di processo flessibili e un'ampia base di qualificazione dei prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato cinese della produzione di tessuti tecnici
Nel 2026, la Cina deteneva il 58% della quota di mercato nella regione Asia-Pacifico per la produzione di tessuti tecnici. Questa posizione si basa su una fornitura integrata di polimeri, infrastrutture produttive su larga scala e la vicinanza ai principali mercati automobilistico e delle costruzioni. Il 14° Piano quinquennale cinese considera i tessuti tecnici una priorità per i materiali avanzati e ne sostiene la domanda attraverso progetti infrastrutturali. Yanpai Filtration Technology ha ordinato due linee di agugliatura ad alte prestazioni nel dicembre 2025, con messa in funzione prevista per il terzo trimestre del 2026. Anche la linea di termolegatura a flusso d'aria di Wisdom Group riflette gli investimenti nelle capacità di processo. Questi progetti suggeriscono che i produttori cinesi competono sulla tecnologia e sull'integrazione, piuttosto che sul solo costo del lavoro.
Mercato della produzione di tessuti tecnici in India e nell'Asia nord-orientale
Si prevede che l'India crescerà a un tasso di crescita annuo composto (CAGR) del 7.7% dal 2027 al 2032, il tasso più rapido tra le aree geografiche. Il programma PLI per il settore tessile ha visto la partecipazione di 32 aziende del settore tessile tecnico, con impegni per 15,681 crore di rupie (1,745.3 milioni di dollari) e un fatturato previsto di 90,422 crore di rupie (10.1 miliardi di dollari) a febbraio 2026. Il programma ha coinvolto 113 unità in fase di sviluppo in 17 stati e 1 territorio dell'Unione. La Missione Nazionale per i Tessili Tecnici ha stanziato 177 milioni di dollari per 168 progetti di ricerca e sviluppo nel campo della fibra di carbonio, dell'aramide e dei geosintetici ad alte prestazioni. Giappone e Corea del Sud rimangono importanti centri di produzione ad alto valore aggiunto. Toray Advanced Materials Korea ha ampliato la capacità produttiva di meta-aramide a 5,400 tonnellate all'anno, rafforzando l'offerta regionale di materiali protettivi resistenti al calore e di rinforzo per cavi.
Mercato ASEAN della produzione di tessuti tecnici
Vietnam, Indonesia, Thailandia, Malesia e Filippine stanno assorbendo investimenti per la diversificazione delle catene di approvvigionamento. Il Vietnam combina l'accesso al CPTPP e all'EVFTA, una forza lavoro tessile di 3 milioni di persone e investimenti in tessuti non tessuti e fibre tecniche. La Decisione n. 1643/QD-TTg del Vietnam mira a una riduzione del 15% del consumo energetico nel settore tessile e del 20% del consumo idrico entro il 2030. Indonesia e Thailandia hanno creato catene di approvvigionamento tessili industriali per geotessili e tessuti non tessuti per la filtrazione. Malesia e Filippine stanno sviluppando la domanda di tessuti medicali attraverso ecosistemi farmaceutici e di dispositivi medici già consolidati. Oceancash Pacific Berhad ha raddoppiato la sua capacità produttiva di tessuti non tessuti a 16,000 tonnellate all'anno entro il 2025, puntando alla domanda di DPI e materiali per l'igiene.
Panorama competitivo
Il mercato della produzione di tessuti tecnici nella regione Asia-Pacifico presenta un livello medio di concentrazione. Toray, Teijin e Asahi Kasei detengono posizioni di rilievo nelle categorie di fibre ad alto valore aggiunto, filtrazione e materiali ingegnerizzati. I loro vantaggi includono relazioni consolidate con i clienti, ricerca tecnologica e la capacità di soddisfare requisiti prestazionali esigenti. Nell'aprile 2025, Teijin ha lanciato prodotti in fibra aramidica e di carbonio conformi al Digital Product Passport, utilizzando la tecnologia di tracciabilità Circularise. La decisione di Asahi Kasei di realizzare lo stabilimento di Planova è un altro esempio di investimento in applicazioni regolamentate ad alto valore aggiunto. Queste azioni collegano l'innovazione dei materiali con la tracciabilità e la qualificazione dei clienti.
I fornitori coreani stanno espandendo la loro presenza produttiva regionale attraverso materiali speciali. Hyosung TNC sta consolidando la sua posizione nel settore del bio-spandex in Vietnam, mentre Kolon Industries sta integrando la produzione di tessuti per airbag nello stesso paese. Aziende indiane come SRF, Garware Technical Fibres e Strata Geosystems stanno rafforzando la loro presenza sul mercato interno e per l'esportazione in settori quali corde per pneumatici, reti per acquacoltura e geosintetici. I produttori cinesi di medie dimensioni stanno utilizzando l'integrazione verticale e l'automazione per migliorare la propria posizione competitiva. Lo stabilimento di Yinchuan di LYCRA Company e gli investimenti di Yanpai nella tecnologia di agugliatura dimostrano l'attenzione rivolta alle tecnologie di produzione. I produttori che servono clienti del settore automobilistico e medicale vengono sempre più valutati in base a dati verificati sulla sostenibilità, oltre che sulle prestazioni dei materiali. I passaporti digitali dei prodotti possono trasformare la tracciabilità da requisito di conformità a elemento distintivo durante le gare d'appalto. I produttori del Sud-est asiatico possono inoltre competere riducendo i tempi di consegna regionali per i tessuti non tessuti igienici e le fibre speciali.
L'automazione sta diventando una risposta concreta ai vincoli di qualità, resa e forza lavoro. Secondo un rapporto di Rockwell Automation, nel 2025 il 94% dei produttori regionali avrebbe investito nell'intelligenza artificiale per affrontare le sfide operative e di forza lavoro. Questa tendenza supporta il monitoraggio della produzione in tempo reale, il controllo qualità e la tracciabilità nella complessa produzione di tessuti tecnici. Le maggiori opportunità di mercato si riscontrano laddove i fornitori regionali sono in grado di qualificare materiali ad alte prestazioni per clienti del settore difesa e aerospaziale che attualmente dipendono dalle importazioni. Tale attività richiede investimenti in test, controllo di processo e sistemi di fornitura certificati. I segmenti a volume standard rimangono più esposti alla concorrenza sui prezzi e alle fluttuazioni delle materie prime. Queste condizioni spiegano perché la sola scalabilità non garantisce posizioni di leadership nel mercato della produzione di tessuti tecnici dell'Asia-Pacifico. Il segmento premium premia le aziende in grado di mantenere prestazioni ripetibili, documentare l'origine delle materie prime e soddisfare lunghi processi di approvazione. I produttori standard possono comunque acquisire clienti grazie alla sicurezza dell'approvvigionamento regionale, alla disciplina dei costi e a consegne affidabili. La distinzione tra questi modelli rende l'ambiente competitivo diversificato in base alle tipologie di materiali e ai gruppi di clienti.
Leader del settore manifatturiero tessile tecnico nella regione Asia-Pacifico
Toray Industries, Inc.
Asahi Kasei Corporation
Tejin Limited
Toyobo Co., Ltd.
Società per azioni del gruppo chimico di Mitsubishi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: il Ministero dei Tessili indiano ha confermato 113 unità produttive in fase di sviluppo da parte di 91 aziende del programma PLI in 17 stati; 84 nuove proposte presentate a seguito delle modifiche di ottobre 2025 prevedono investimenti per 10,789 crore di rupie (1,200.8 milioni di dollari) e la creazione di 86,740 nuovi posti di lavoro, ampliando la base produttiva del settore tessile tecnico prima della scadenza per la presentazione delle domande, fissata a marzo 2026.
- Ottobre 2025: il Ministero del Tessile indiano ha notificato importanti modifiche al programma PLI per il settore tessile, dimezzando la soglia minima di investimento a 150 crore di rupie (16.69 milioni di dollari) per i richiedenti della Parte 1, riducendo il criterio del fatturato incrementale dal 25% al 10% ed estendendo la scadenza per la presentazione delle domande al 31 marzo 2026, al fine di attrarre aziende di medie dimensioni e PMI.
- Agosto 2025: Asahi Kasei ha annunciato la costruzione di un nuovo impianto di filatura per il suo filtro a fibra cava Planova per la rimozione dei virus, in risposta alla crescita del mercato biofarmaceutico; Planova FG1, lanciato nel 2024 come variante ad alta permeabilità all'acqua, risponde alla crescente domanda da parte dei produttori farmaceutici che richiedono materiali filtranti conformi alle norme GMP.
- Novembre 2025: LYCRA Company ha inaugurato ufficialmente il suo più grande impianto di produzione di spandex a livello globale a Yinchuan, nella provincia di Ningxia, in Cina, con un investimento totale di oltre 800 milioni di RMB (114.26 milioni di dollari USA) in collaborazione con Yinchuan Financial Capital Investment Group; la capacità iniziale di 30,000 tonnellate è progettata per essere aumentata fino a 120,000 tonnellate all'anno, al fine di soddisfare la crescente domanda di fibre elastiche ad alte prestazioni nella regione Asia-Pacifico.
Ambito del rapporto sul mercato della produzione di tessuti tecnici nella regione Asia-Pacifico
Il rapporto sul mercato della produzione di tessuti tecnici nella regione Asia-Pacifico è segmentato per tipo di materiale (fibra naturale, fibra sintetica e altro), per forma e struttura (tessuti tecnici tessuti, tessuti tecnici non tessuti e altro), per applicazione (Mobiltech - settore automobilistico, trasporti e mobilità, Indutech e altro) e per area geografica (Cina, India, Giappone e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
| Fibra naturale | Cotone |
| Iuta | |
| Altri materiali: Flex, lana, canapa, fibra di cocco, ecc. | |
| Fibra sintetica | Poliestere |
| Poliammide / Nylon | |
| polipropilene | |
| Polietilene / UHMWPE | |
| Fibre aramidiche e altre fibre sintetiche speciali | |
| Fibre rigenerate: viscosa, lyocell e modal. | |
| Fibre inorganiche (vetro, carbonio, basalto, ecc.) | |
| Altre (fibre metalliche, conduttive e altre fibre speciali) |
| Filati, cordoni e stoppini tecnici |
| Tessuti tecnici intrecciati |
| Tessuti tecnici non tessuti |
| Tessuti tecnici a maglia |
| Tessuti tecnici intrecciati |
| Altre strutture tessili ingegnerizzate |
| Mobiltech - Settore automobilistico, dei trasporti e della mobilità |
| Indutech - Applicazioni industriali e manifatturiere |
| Buildtech - Edilizia e costruzioni |
| Medtech - Settore medico e igienico |
| Protech - Protezione personale e patrimoniale |
| Agrotech - Agricoltura, orticoltura, silvicoltura e pesca |
| Geotech - Geotessili e Ingegneria Civile |
| Packtech - Imballaggio e contenimento |
| Oekotech - Protezione ambientale |
| Hometech - Mobili, rivestimenti per pavimenti e applicazioni tecniche domestiche |
| Clothtech - Componenti funzionali per abbigliamento e calzature |
| Sporttech - Applicazioni per lo sport e il tempo libero |
| Cina |
| India |
| Giappone |
| Corea del Sud |
| Indonesia |
| Vietnam |
| Tailandia |
| Malaysia |
| Philippines |
| Resto dell'Asia-Pacifico |
| Per tipo di materiale | Fibra naturale | Cotone |
| Iuta | ||
| Altri materiali: Flex, lana, canapa, fibra di cocco, ecc. | ||
| Fibra sintetica | Poliestere | |
| Poliammide / Nylon | ||
| polipropilene | ||
| Polietilene / UHMWPE | ||
| Fibre aramidiche e altre fibre sintetiche speciali | ||
| Fibre rigenerate: viscosa, lyocell e modal. | ||
| Fibre inorganiche (vetro, carbonio, basalto, ecc.) | ||
| Altre (fibre metalliche, conduttive e altre fibre speciali) | ||
| Per forma e struttura | Filati, cordoni e stoppini tecnici | |
| Tessuti tecnici intrecciati | ||
| Tessuti tecnici non tessuti | ||
| Tessuti tecnici a maglia | ||
| Tessuti tecnici intrecciati | ||
| Altre strutture tessili ingegnerizzate | ||
| Per Applicazione | Mobiltech - Settore automobilistico, dei trasporti e della mobilità | |
| Indutech - Applicazioni industriali e manifatturiere | ||
| Buildtech - Edilizia e costruzioni | ||
| Medtech - Settore medico e igienico | ||
| Protech - Protezione personale e patrimoniale | ||
| Agrotech - Agricoltura, orticoltura, silvicoltura e pesca | ||
| Geotech - Geotessili e Ingegneria Civile | ||
| Packtech - Imballaggio e contenimento | ||
| Oekotech - Protezione ambientale | ||
| Hometech - Mobili, rivestimenti per pavimenti e applicazioni tecniche domestiche | ||
| Clothtech - Componenti funzionali per abbigliamento e calzature | ||
| Sporttech - Applicazioni per lo sport e il tempo libero | ||
| Per geografia | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Malaysia | ||
| Philippines | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la produzione di tessuti tecnici nella regione Asia-Pacifico fino al 2032?
Si prevede che il mercato della produzione di tessuti tecnici nella regione Asia-Pacifico crescerà a un tasso annuo composto del 7.5% dal 2027 al 2032, raggiungendo i 205.3 miliardi di dollari. Questa previsione riflette l'elettrificazione dei veicoli, la domanda di infrastrutture, le esigenze di filtrazione e gli investimenti nelle catene di approvvigionamento regionali.
Quale categoria di materiali genera la maggiore domanda a livello regionale?
Nel 2026, le fibre sintetiche deterranno una quota di mercato del 75%, grazie ai consolidati sistemi di lavorazione di poliestere, polipropilene e poliammide. Le fibre rigenerate e speciali presentano le prospettive di crescita più rapide, con un tasso di crescita annuo composto (CAGR) dell'8.5% fino al 2032.
Quale forma tessile sta crescendo più rapidamente nella regione Asia-Pacifico?
I tessuti tecnici non tessuti rappresentano la tipologia più diffusa, con una quota del 40% nel 2026, e quella a più rapida crescita, con un CAGR dell'8.0% fino al 2032. Trovano impiego in diversi settori, tra cui prodotti per l'igiene, sistemi di filtrazione, geotessili e isolamento per veicoli.
Perché l'elettrificazione dei veicoli è importante per i fornitori di tessuti tecnici?
I veicoli elettrici a batteria richiedono materiali aggiuntivi per l'isolamento, la gestione termica, l'isolamento acustico e la schermatura. Sono necessari dai 10 ai 15 chilogrammi di tessuto non tessuto per ogni veicolo elettrico a batteria, rispetto agli 8-12 chilogrammi di un veicolo convenzionale.
Quale paese, secondo le previsioni, registrerà la crescita più rapida fino al 2032?
Si prevede che l'India crescerà a un tasso annuo composto del 7.7%, grazie agli investimenti del programma PLI e alla Missione nazionale per i tessuti tecnici.
Quali fattori limitano l'espansione dell'offerta regionale di tessuti tecnici?
La volatilità delle materie prime, i lunghi cicli di approvazione da parte dei clienti, gli investimenti per la conformità e le lacune nelle competenze di processo e di collaudo rappresentano i principali ostacoli. Queste barriere risultano particolarmente problematiche per i fornitori che intendono entrare nei settori automobilistico, medicale e in altri settori altamente regolamentati della produzione di tessuti tecnici nella regione Asia-Pacifico.


