

Panoramica di mercato
| Periodo di studio | 2025 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
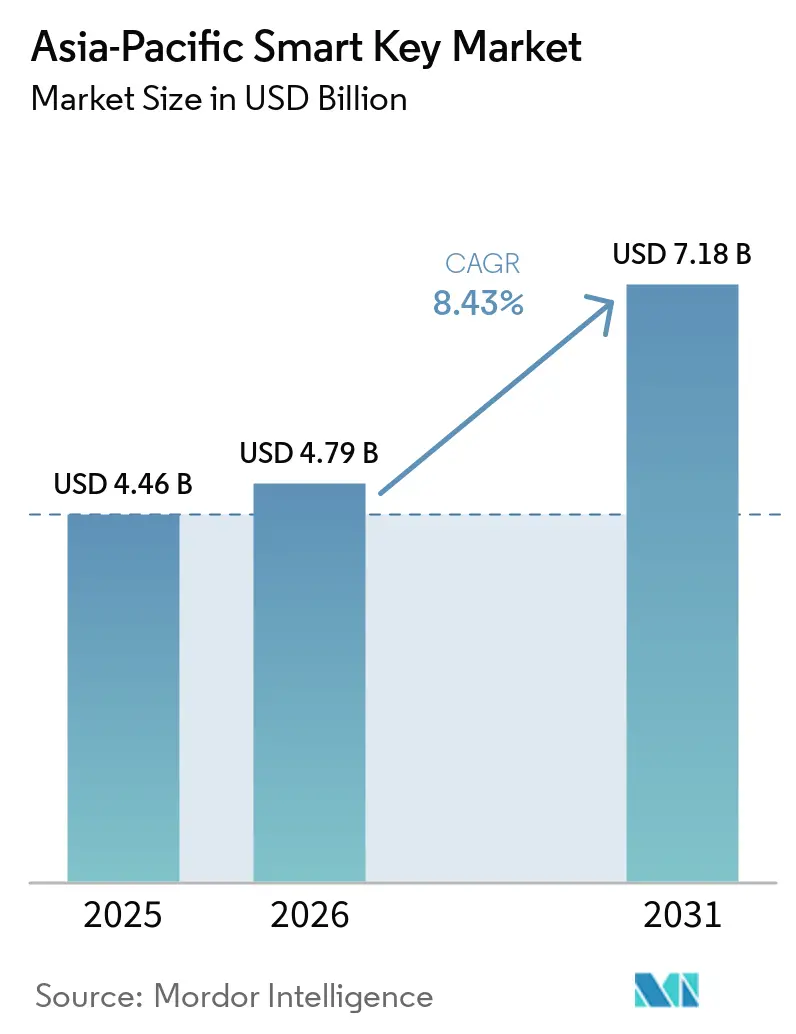
| Dimensione del mercato (2026) | 4.79 miliardo di dollari |
| Dimensione del mercato (2031) | 7.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.43% CAGR |
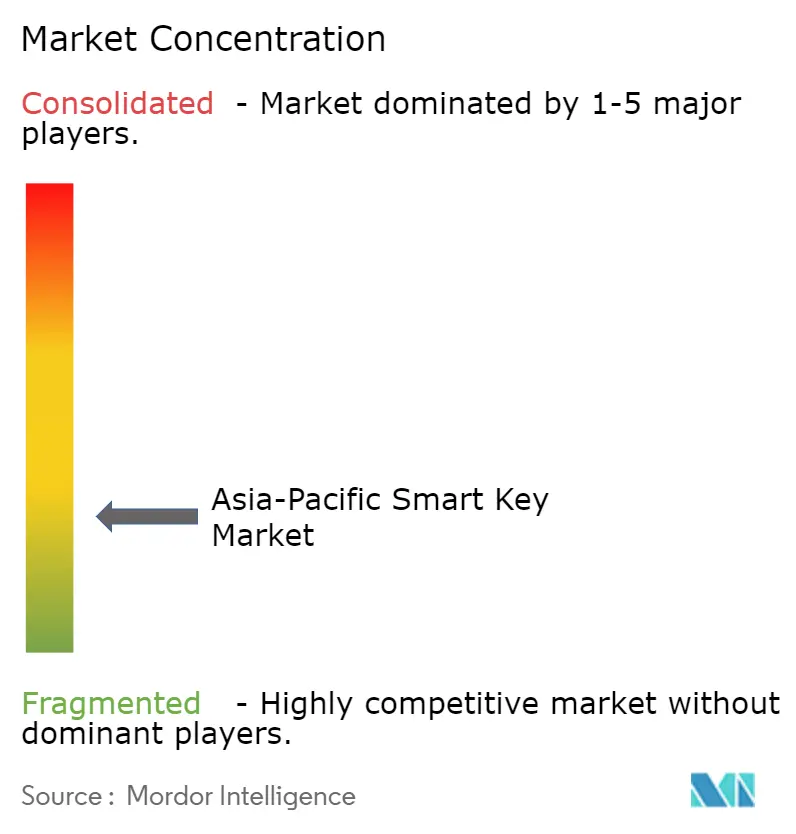
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle chiavi intelligenti nella regione Asia-Pacifico a cura di Mordor Intelligence
Si prevede che il mercato delle chiavi intelligenti nella regione Asia-Pacifico crescerà da 4.46 miliardi di dollari nel 2025 a 4.79 miliardi di dollari nel 2026, per poi raggiungere i 7.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.43% nel periodo 2026-2031. Il mercato è in espansione grazie al passaggio di edifici residenziali, hotel, veicoli e sedi aziendali da sistemi di accesso meccanici a credenziali digitali gestibili, aggiornabili e monitorabili. La domanda è inoltre sostenuta dalla crescente densità urbana, da una maggiore spesa per le smart city, dalla diffusione di alloggi per soggiorni brevi e dal maggiore interesse delle aziende per registri di accesso verificabili. I ricavi si stanno spostando progressivamente dalle vendite una tantum di hardware verso software, gestione delle credenziali e livelli di accesso basati sui servizi, modificando le dinamiche competitive dei fornitori e la distribuzione dei margini di profitto. L'adozione è più forte laddove l'accesso tramite wallet, la gestione cloud e l'installazione retrofit possono integrarsi senza imporre la completa sostituzione dei sistemi preesistenti. Il mercato delle chiavi intelligenti nella regione Asia-Pacifico è quindi in crescita sia per la domanda di sostituzione che per quella di nuove installazioni, mentre la concorrenza è sempre più influenzata dall'allineamento degli standard, dalla garanzia di sicurezza informatica e dalla capacità di servire molteplici contesti di utilizzo finale da un'unica piattaforma.
Punti chiave del rapporto
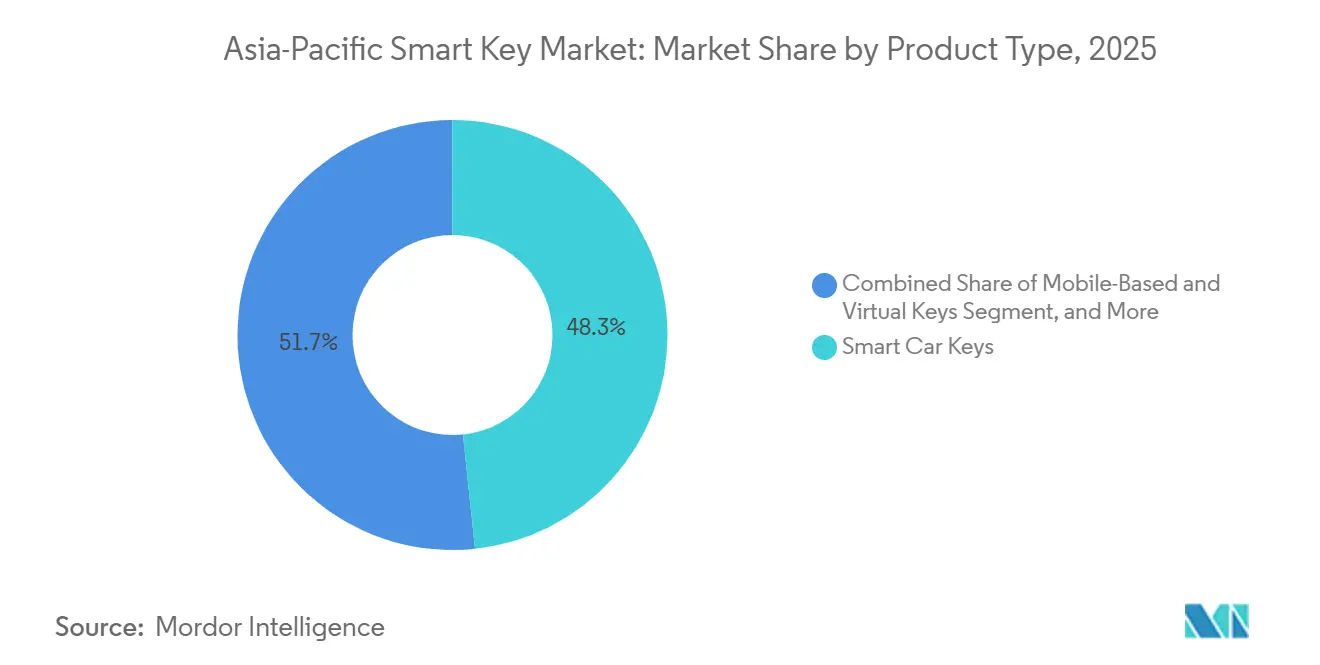
- Per tipologia di prodotto, le chiavi intelligenti per auto detenevano una quota di mercato del 48.33% nel 2025, mentre si prevede che le chiavi basate su dispositivi mobili e le chiavi virtuali cresceranno a un tasso annuo composto del 9.03% fino al 2031.
- In termini di tecnologia, nel 2025 la tecnologia RFID deteneva una quota del 34.87% del mercato delle chiavi intelligenti nella regione Asia-Pacifico, mentre si prevede che il Bluetooth Low Energy registrerà il CAGR più elevato, pari al 9.43%, fino al 2031.
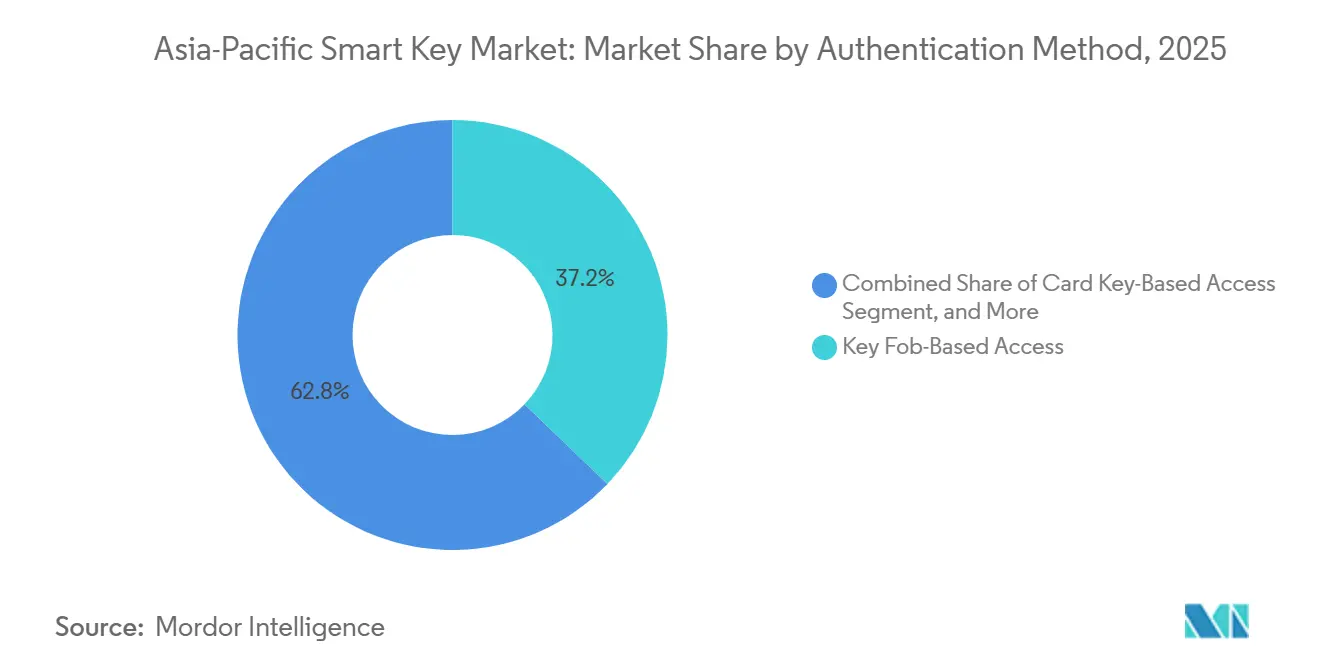
- In base al metodo di autenticazione, l'accesso tramite portachiavi elettronico rappresentava il 37.18% della quota di mercato delle chiavi intelligenti nella regione Asia-Pacifico nel 2025, mentre si prevede che l'accesso tramite smartphone crescerà più rapidamente, con un CAGR del 9.21% fino al 2031.
- Per settore di utilizzo finale, gli edifici commerciali e per imprese hanno dominato con una quota del 31.59% nel 2025, mentre si prevede che il settore alberghiero crescerà a un tasso annuo composto del 9.33% fino al 2031.
- Dal punto di vista geografico, la Cina deteneva una quota del 36.12% nel 2025, mentre si prevede che l'India registrerà la crescita più rapida con un CAGR del 9.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle chiavi intelligenti nella regione Asia-Pacifico
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente diffusione delle case intelligenti nelle famiglie urbane dell'Asia-Pacifico. | + 2.1% | Cina, Corea del Sud, Giappone, Singapore | A breve termine (≤ 2 anni) |
| Il settore alberghiero si orienta verso l'accesso contactless per gli ospiti e le chiavi digitali. | + 1.6% | Giappone, Australia, Thailandia, Singapore, India, Vietnam | A breve termine (≤ 2 anni) |
| Continua l'adozione da parte dei produttori di apparecchiature originali (OEM) delle chiavi digitali per veicoli connessi. | + 1.4% | Cina, Corea del Sud, India, Asia sud-orientale | Medio termine (2-4 anni) |
| Richiesta di ammodernamento aziendale per il controllo degli accessi basato su cloud | + 1.2% | Città di primo livello in Cina, Singapore, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Espansione del co-living, degli affitti a breve termine e dei formati di spazi non presidiati. | + 0.9% | Singapore, Cina, Giappone, India, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Assicurazioni e conformità spingono per l'adozione di registri di accesso pronti per le verifiche. | + 0.4% | Regionale, con maggiore rilevanza a Singapore, Australia e Giappone. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente diffusione delle case intelligenti nelle famiglie urbane dell'Asia-Pacifico.
La crescente diffusione delle case intelligenti nelle aree urbane densamente popolate sta ampliando il mercato potenziale dei sistemi di accesso residenziali in tutta la regione. La domanda più forte si registra laddove costruttori, proprietari e gestori di immobili in affitto possono integrare l'accesso nell'offerta più ampia di domotica, anziché venderlo come dispositivo a sé stante. Ciò accelera i cicli di sostituzione negli appartamenti di lusso e nelle proprietà gestite professionalmente, mentre le nuove costruzioni consentono un'installazione più diretta durante la fase di costruzione. Aumenta inoltre il valore dei marchi in grado di integrare serrature, credenziali, permessi utente e assistenza ai residenti in un unico livello di servizio, anziché competere esclusivamente sul prezzo dell'hardware. Nel mercato delle chiavi intelligenti dell'Asia-Pacifico, la domanda residenziale è sempre più influenzata da acquirenti istituzionali come costruttori e gestori immobiliari, il che riduce i tempi di implementazione e sposta il potere di determinazione dei prezzi verso i fornitori che offrono piattaforme dedicate. Questo cambiamento favorisce anche i fornitori in grado di supportare la gestione ricorrente delle credenziali, il provisioning remoto, l'accesso dei visitatori e l'assistenza per l'intero ciclo di vita del prodotto durante l'intero periodo di occupazione.
Il settore alberghiero si orienta verso l'accesso contactless per gli ospiti e le chiavi digitali.
Gli operatori del settore alberghiero in tutta la regione si stanno orientando verso l'accesso contactless perché riduce la dipendenza dalla reception ed elimina gli ostacoli all'arrivo degli ospiti. Mitsui Fudosan ha introdotto Room Key in Apple Wallet nei suoi hotel Mitsui Garden Hotels e Sequence nel marzo 2026, utilizzando il sistema di gestione degli accessi basato su cloud Vostio di Vingcard e le credenziali MIFARE 2GO. Questo tipo di implementazione dimostra che gli hotel non valutano più le serrature in modo isolato, perché la decisione finale ora include la distribuzione delle credenziali, l'orchestrazione cloud e la compatibilità con i sistemi della struttura. L'accesso tramite wallet è importante anche perché riduce la barriera d'ingresso per l'utente derivante dal download di app proprietarie e dalla configurazione dell'account, che possono rallentare l'utilizzo da parte degli ospiti. Nel mercato delle chiavi intelligenti dell'Asia-Pacifico, l'adozione da parte degli hotel è diventata una prova tangibile per le credenziali mobili e sta contribuendo a normalizzare l'accesso tramite smartphone in altri contesti come appartamenti con servizi e spazi aziendali. I fornitori in grado di integrare hardware per porte, emissione di credenziali e software per la gestione dei flussi di lavoro alberghieri sono quindi nella posizione migliore per cogliere la prossima opportunità offerta dalla spesa nel settore alberghiero.
Continua l'adozione da parte dei produttori di apparecchiature originali (OEM) delle chiavi digitali per veicoli connessi.
Le chiavi digitali per autoveicoli stanno progredendo perché gli OEM ora dispongono di un percorso standard più chiaro e di un supporto dell'ecosistema più ampio rispetto a un anno prima. Il Car Connectivity Consortium ha riferito che 115 prodotti per veicoli e moduli hanno ottenuto la certificazione CCC Digital Key nel 2025, rispetto ai 2 del 2024. [1] Car Connectivity Consortium, “CCC Digital Key Certifications Surged in 2025, Reinforcing the Global Standard for Secure Vehicle Access,” Car Connectivity Consortium, carconnectivity.org Questa ondata di certificazioni ha incluso le prime approvazioni per OEM APAC come NIO, XPENG, sei marchi del gruppo Geely, Hyundai, Genesis e Mahindra. L'espansione del framework nel 2025 oltre NFC a BLE e UWB è importante perché supporta l'accesso senza mani e modelli di utilizzo multi-dispositivo più ampi. Man mano che i consumatori acquisiscono maggiore familiarità con l'uso di telefoni e portafogli come credenziali di sicurezza per i veicoli, anche la curva di apprendimento per l'accesso residenziale e alberghiero si riduce. Ciò rende l'adozione nel settore automobilistico un fattore determinante diretto per lo sviluppo del prodotto e, al contempo, un fattore determinante indiretto per la diffusione della familiarità con il mercato delle chiavi intelligenti nella regione Asia-Pacifico.
Richiesta di ammodernamento aziendale per il controllo degli accessi basato su cloud
La domanda di retrofit aziendale è in aumento perché molti gestori di edifici desiderano un controllo centralizzato, registri di controllo e credenziali mobili senza dover sostituire tutti i lettori e i controller preesistenti. Un parco tecnologico di 30 piani a Shenzhen ha completato un retrofit per l'accesso intelligente in 7 giorni nell'aprile 2026, utilizzando un'architettura SaaS cloud-plus edge-gateway, e ha riportato una riduzione del 70% dei costi di gestione e manutenzione, un miglioramento del 98% nell'efficienza di emissione delle tessere e una riduzione del 50% del personale addetto alla sicurezza, senza sostituire i lettori o i controller esistenti. Questo tipo di progetto è importante perché sposta la discussione sul retrofit dalla completa sostituzione dell'hardware alla migrazione della piattaforma, che è molto più facile da giustificare a livello operativo. Le piattaforme di accesso cloud come BioStar Air di Suprema sono progettate per la gestione centralizzata e il supporto delle credenziali mobili, caratteristiche ideali per implementazioni aziendali multi-sede e ibride. Anche gli acquirenti nei settori finanziario, tecnologico, dei data center e degli uffici commerciali stanno prestando maggiore attenzione all'architettura di sicurezza, al controllo del software e all'integrazione delle identità nell'ambito dello stesso ciclo di approvvigionamento. Nel mercato delle chiavi intelligenti dell'Asia-Pacifico, la crescita aziendale è quindi trainata meno dai dispositivi autonomi e più dal valore pratico di livelli software di facile installazione che migliorano il controllo senza causare interruzioni significative nei siti.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di retrofit e integrazione iniziali | -1.9% | Città di secondo livello del Sud-est asiatico, città di secondo e terzo livello dell'India, Indonesia, Filippine | Medio termine (2-4 anni) |
| Rischi legati alla sicurezza informatica e alla falsificazione delle credenziali. | -1.4% | Regionale, con maggiore rilevanza in Cina, India e Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Interoperabilità frammentata tra gli ecosistemi di proprietà, portafogli digitali e veicoli. | -1.0% | In tutta la regione APAC, in particolare nei mercati con hardware legacy misto | A lungo termine (≥ 4 anni) |
| Lacune nelle capacità di installazione e assistenza post-vendita al di fuori delle città di primo livello | -0.6% | India, Indonesia, Vietnam, Filippine | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di ammodernamento e integrazione.
Gli elevati costi di ammodernamento e integrazione continuano a limitare una diffusione più ampia, soprattutto negli edifici più datati e nei portafogli immobiliari di dimensioni ridotte che non dispongono di un budget specifico per l'accesso connesso. La sfida, in genere, va oltre la semplice serratura, poiché l'implementazione può richiedere anche aggiornamenti a porte, alimentazione elettrica, rete, flussi di lavoro per l'emissione delle credenziali e capacità di assistenza locale. Questo rappresenta un problema maggiore nelle città di secondo e terzo livello, dove il patrimonio edilizio è più eterogeneo e gli installatori potrebbero dover apportare più modifiche a livello locale prima di poter avviare l'implementazione. Anche i costi ricorrenti del software sono rilevanti, poiché i gestori dei portafogli devono valutare non solo il costo iniziale di installazione, ma anche la spesa mensile per la gestione di numerose porte in diverse sedi. Di conseguenza, l'adozione tende a concentrarsi inizialmente nelle nuove costruzioni, nel settore alberghiero di lusso, nei campus aziendali e nei progetti guidati da sviluppatori che possono assorbire l'intera suite di software e servizi. Nel mercato delle chiavi intelligenti dell'Asia-Pacifico, questo profilo di costo restringe la base di utenti realmente interessati all'ammodernamento, nonostante il crescente interesse degli utenti e la maturità tecnologica.
Rischi legati alla sicurezza informatica e alla falsificazione delle credenziali.
La sicurezza informatica rimane un vincolo significativo perché gli acquirenti sono sempre più consapevoli che le credenziali di accesso creano sia comodità che esposizione agli attacchi. I ricercatori dell'UC San Diego hanno rivelato 5 vulnerabilità sfruttabili in una serratura intelligente BLE commerciale alla conferenza USENIX WOOT 2025, tra cui attacchi di replay, profili di accesso persistenti dopo la revoca e registri di controllo manomessi. [2] Chengsong Diao, Danielle Dang, Sierra Lira, Angela Tsai, Miro Haller e Nadia Heninger, "No Key, No Problem, Vulnerabilities in Master Lock Smart Locks", USENIX WOOT 2025, usenix.org Questi risultati dimostrano che i risultati in termini di sicurezza dipendono fortemente dalla qualità dell'implementazione, dalla disciplina degli aggiornamenti e dalla progettazione del ciclo di vita delle credenziali, piuttosto che dalla sola etichetta del protocollo. Gli acquirenti aziendali e istituzionali richiedono quindi sempre più spesso test di terze parti, controlli di aggiornamento più rigorosi e maggiore tracciabilità prima di approvare implementazioni su larga scala. Ciò allunga i tempi di approvvigionamento in settori come quello immobiliare commerciale, alberghiero e delle infrastrutture pubbliche, dove un errore di accesso può generare costi sia reputazionali che operativi. Il mercato delle chiavi intelligenti nella regione Asia-Pacifico continua a beneficiare del vantaggio competitivo derivante dalla conformità normativa che questo crea per i fornitori sottoposti ad audit, ma deve anche affrontare cicli decisionali più lenti quando gli acquirenti devono convalidare contemporaneamente la sicurezza di software, hardware e credenziali.
Analisi del segmento
Per tipologia di prodotto: la leadership nel settore automobilistico è ancora importante, ma le credenziali incentrate sul software stanno guadagnando terreno.
Nel 2025, le chiavi intelligenti per auto detenevano il 48.33% della quota di mercato delle chiavi intelligenti nella regione Asia-Pacifico, rendendo il settore automobilistico il segmento di prodotto più importante con un ampio margine. Questo primato riflette la lunga storia di investimenti dei produttori di apparecchiature originali (OEM) in sistemi di accesso remoto, sistemi collegati all'immobilizzatore e, sempre più spesso, strumenti di accesso digitale basati su smartphone. Alla fine del 2025, la certificazione CCC riguardava prodotti di 16 case automobilistiche e i marchi dell'area Asia-Pacifico erano saldamente rappresentati in questo segmento. Questa dimensione ha conferito al settore automobilistico la maggiore presenza installata e lo ha mantenuto centrale in termini di volume di fornitura, partecipazione agli standard e visibilità dell'ecosistema. Allo stesso tempo, la crescita del settore automobilistico rimane legata ai cicli di lancio dei veicoli, alle finestre di validazione dei fornitori e ai programmi di produzione, pertanto la sua maturità impone limiti naturali alla velocità con cui può superare altre categorie di credenziali.
Si prevede che le chiavi virtuali e basate su dispositivi mobili cresceranno a un CAGR del 9.03% fino al 2031, indicando un percorso di crescita più solido, guidato da software e wallet, all'interno della categoria più ampia. Allegion ha dichiarato nel 2026 che Aliro 1.0 crea un modello standardizzato per le credenziali mobili e la comunicazione dei lettori negli ambienti wallet di Apple, Google e Samsung. Le chiavi intelligenti e le credenziali collegate alle serrature rimangono importanti perché gli edifici residenziali e commerciali rappresentano la più ampia base installata non automobilistica, mentre i portachiavi, le carte e i dispositivi indossabili intelligenti sono ancora adatti ai flussi di lavoro istituzionali in cui l'accesso condiviso o temporaneo è comune. Nel mercato delle chiavi intelligenti dell'Asia-Pacifico, questo mix suggerisce che il volume dell'hardware rimarrà elevato, ma il centro di gravità commerciale si sta spostando verso il controllo software, la portabilità delle credenziali e il valore dei servizi ricorrenti. Il settore delle chiavi intelligenti dell'Asia-Pacifico viene quindi rimodellato meno dalla presenza di un nuovo formato di serratura e più da chi controlla il livello di credenziali che si trova al di sopra del dispositivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: RFID mantiene la sua base installata, mentre BLE trae vantaggio dagli aggiornamenti basati sull'esperienza
Nel 2025, la tecnologia RFID rappresentava il 34.87% del mercato delle chiavi intelligenti nella regione Asia-Pacifico, a testimonianza del suo ruolo consolidato nelle serrature per il settore alberghiero, nelle tessere di accesso per uffici e negli ambienti di credenziali collegati ai trasporti pubblici. La sua posizione rimane forte perché gli operatori ne conoscono il flusso di lavoro, il personale sa come emettere le credenziali e molte strutture dispongono già di lettori, la cui sostituzione rapida risulterebbe costosa. In termini pratici, ciò conferisce alla tecnologia RFID un ruolo duraturo in hotel di fascia media, strutture aziendali, siti istituzionali ed edifici a uso misto, dove l'affidabilità è più importante della novità delle funzionalità. La base installata è particolarmente rilevante negli ambienti maturi in cui l'accesso tramite tessere è diventato la norma e i cicli di sostituzione sono lunghi. Ciò significa che gran parte dell'attuale transizione tecnologica sta avvenendo attraverso stack ibridi piuttosto che attraverso una migrazione brusca dalle infrastrutture esistenti basate su RFID.
Si prevede che il Bluetooth Low Energy crescerà a un tasso annuo composto del 9.43% fino al 2031 e si sta affermando come lo standard preferito per le esperienze di accesso basate sulla prossimità e sui portafogli digitali. Il Car Connectivity Consortium ha esteso la certificazione Digital Key per includere BLE e UWB, supportando così casi d'uso più fluidi, senza mani e tra dispositivi diversi. L'NFC continua a svolgere un ruolo di supporto importante, poiché l'accesso tramite tocco rimane familiare e affidabile, mentre il Wi-Fi rimane fondamentale per la gestione remota, il provisioning e gli aggiornamenti del firmware, piuttosto che come principale canale di credenziali. Nel mercato delle smart key dell'Asia-Pacifico, la competizione tecnologica si sta spostando dalle semplici affermazioni di connettività a un test più pratico incentrato sull'interoperabilità, la compatibilità dei lettori, il trasferimento delle credenziali e la qualità complessiva dell'esperienza utente. Il settore delle smart key dell'Asia-Pacifico si sta quindi orientando verso architetture multiprotocollo, in cui i fornitori di maggior successo saranno probabilmente quelli che semplificano la complessità per gli operatori, piuttosto che quelli che promuovono un singolo standard wireless.
In base al metodo di autenticazione: il telecomando è ancora in testa, ma l'accesso tramite telefono sta riducendo gli attriti per l'utente.
Nel 2025, i sistemi di accesso basati su portachiavi elettronici detenevano il 37.18% della quota di mercato delle chiavi intelligenti nella regione Asia-Pacifico, a testimonianza della presenza di un'ampia infrastruttura preesistente in campus aziendali, immobili commerciali e veicoli. I portachiavi elettronici continuano a detenere questa posizione perché funzionano offline, sono facili da distribuire su larga scala e si integrano con l'infrastruttura di lettura già presente in molti edifici e flotte. I team addetti agli acquisti spesso li mantengono più a lungo del previsto, poiché la migrazione da questi sistemi potrebbe richiedere aggiornamenti dei lettori, formazione degli utenti e ulteriori integrazioni con i database di accesso. Ciò mantiene i sistemi basati su portachiavi elettronici commercialmente rilevanti anche quando gli operatori intravedono già la logica a lungo termine del passaggio alle credenziali mobili. Inoltre, favorisce i fornitori in grado di supportare sia i portachiavi elettronici che l'accesso tramite smartphone durante aggiornamenti graduali, anziché imporre una migrazione immediata.
Si prevede che l'accesso tramite smartphone crescerà a un tasso annuo composto (CAGR) del 9.21% fino al 2031, grazie all'integrazione con i wallet che elimina la necessità di scaricare app separate e rende l'utilizzo delle credenziali più immediato. Nel settore alberghiero, l'accesso alle camere tramite wallet sta passando da un'implementazione selettiva a un lancio su larga scala, come dimostra l'implementazione di Mitsui Fudosan in Giappone nel marzo 2026. L'accesso tramite smart key, tastierino numerico e metodi biometrici continuano a soddisfare esigenze specifiche in ambiti quali il ricambio degli ospiti, gli accessi temporanei e gli ambienti commerciali ad alta sicurezza, mentre i sistemi cloud-native come BioStar Air supportano la gestione biometrica su più sedi. Nel mercato delle smart key dell'Asia-Pacifico, l'approccio di autenticazione più duraturo è sempre più quello che consente agli operatori di supportare diverse tipologie di credenziali sotto un unico livello di policy, anziché impegnarsi completamente in un singolo metodo. Questa tendenza è importante perché gli ambienti di accesso nella regione sono troppo diversificati per un modello standardizzato, il che significa che un'orchestrazione flessibile delle credenziali sta diventando più preziosa di qualsiasi singolo dispositivo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: le imprese guidano la diffusione attuale, mentre il settore alberghiero registra il cambiamento più rapido nel modello di utilizzo.
Nel 2025, gli edifici aziendali e commerciali rappresentavano il 31.59% del mercato delle chiavi intelligenti nella regione Asia-Pacifico, risultando il segmento di utenti finali più ampio. Questa leadership riflette l'elevato numero di porte, credenziali, modifiche di autorizzazione e requisiti di audit gestiti quotidianamente in grattacieli, data center, spazi di coworking, campus e siti commerciali multi-tenant. In questi ambienti, la gestione centralizzata, la cronologia degli accessi, il controllo dei visitatori e la coerenza delle policy per ampi gruppi di utenti sono di fondamentale importanza. L'ammodernamento del parco tecnologico di Shenzhen, completato nell'aprile 2026, dimostra perché gli operatori preferiscono la migrazione al cloud: consente loro di mantenere i lettori e i controller esistenti, migliorando al contempo il controllo e l'efficienza. La domanda aziendale tende inoltre a privilegiare i fornitori in grado di integrare dispositivi, software, tipologie di credenziali e supporto continuo in un'unica piattaforma gestita.
Si prevede che il settore alberghiero registrerà la crescita più rapida, con un CAGR del 9.33% fino al 2031, offrendo al mercato delle chiavi intelligenti dell'Asia-Pacifico uno dei percorsi di espansione più chiari per utente finale. I gruppi alberghieri stanno adottando chiavi digitali per dispositivi mobili e wallet per ridurre la dipendenza dalla reception, velocizzare gli spostamenti degli ospiti e allineare l'accesso alle camere con la più ampia esperienza di soggiorno digitale, con Mitsui Fudosan che offre un chiaro esempio recente in Giappone. La domanda residenziale è in espansione grazie ai portafogli di immobili in affitto e ai progetti guidati dagli sviluppatori, il settore automobilistico rimane fondamentale grazie alla scalabilità dei prodotti, mentre le infrastrutture industriali e pubbliche si stanno muovendo in modo più selettivo in base alle esigenze di sicurezza e all'integrazione dei sistemi. Nel mercato delle chiavi intelligenti dell'Asia-Pacifico, diversi modelli di adozione stanno avanzando simultaneamente, mantenendo ampia la domanda ma richiedendo anche ai fornitori di adattare prodotti e modelli di servizio con maggiore attenzione alla tipologia di sito. Questo è uno dei motivi per cui il mercato delle chiavi intelligenti dell'Asia-Pacifico presenta un panorama competitivo più ampio rispetto a molte categorie di accesso a singola applicazione, anche se il consolidamento guidato dal software sta gradualmente aumentando.
Analisi geografica
Mercato delle chiavi intelligenti in Cina e India
Nel 2025, la Cina deteneva una quota del 36.12% del mercato delle chiavi intelligenti nella regione Asia-Pacifico, grazie alla sua solida capacità produttiva, alla forte domanda nei settori residenziale e automobilistico e a un'ampia rete di fornitori che serve sia il mercato interno che quello estero. È inoltre leader nella standardizzazione delle credenziali per veicoli, con marchi come NIO e XPENG che hanno ottenuto la certificazione CCC Digital Key nel 2025. Questa combinazione di economie di scala e partecipazione agli standard rafforza l'influenza della Cina sulla disponibilità dei prodotti e sugli ecosistemi delle credenziali. Si prevede che l'India crescerà a un tasso annuo composto del 9.29% fino al 2031, diventando il mercato in più rapida crescita nella regione.
Mercato delle chiavi intelligenti in Giappone e Corea del Sud
Giappone e Corea del Sud rimangono i mercati tecnicamente più maturi, sebbene i loro fattori trainanti per l'adozione differiscano. In Giappone, le implementazioni nel settore alberghiero, come il lancio nel 2026 da parte di Mitsui Fudosan nei suoi Mitsui Garden Hotels, stanno normalizzando l'accesso alla camera tramite wallet, creando un punto di contatto per i consumatori per le credenziali mobili. [3] Mitsui Fudosan Co., Ltd., “Mitsui Garden Hotels/sequence Introduce Room Key in Apple Wallet for Guests,” Mitsui Fudosan Co., Ltd., mitsuifudosan.co.jp La Corea del Sud si concentra su prodotti residenziali di alta gamma, come si vede con il lancio nel 2025 da parte di ASSA ABLOY dello Yale GM900S, che offre funzionalità di rilevamento incendi e uscita di emergenza per soddisfare la domanda di sicurezza di alto livello.
Mercato delle chiavi intelligenti in APAC e Oceania
Il Sud-est asiatico, l'Australia, la Nuova Zelanda e Taiwan rappresentano aree di crescita, sostenute da hotel, spazi di co-living e proprietà commerciali alla ricerca di strumenti di accesso senza intoppi. Singapore è all'avanguardia con la sua agenda per le infrastrutture digitali, accelerando l'adozione di sistemi di controllo accessi unificati. Australia e Nuova Zelanda fungono da mercati di prova per nuovi formati di credenziali e modelli di implementazione, influenzando le strategie dei fornitori in termini di interoperabilità ed esperienza utente. Questi mercati evidenziano un mix di paesi maturi e tecnologicamente avanzati e centri di domanda emergenti che guidano il mercato delle chiavi intelligenti nella regione Asia-Pacifico.
Panorama competitivo
Il panorama competitivo comprende un piccolo gruppo di fornitori di piattaforme di accesso globali e un campo più ampio di specialisti regionali e produttori nazionali. ASSA ABLOY, dormakaba e Allegion dominano le implementazioni aziendali, alberghiere e commerciali, estendendo le capacità software e di credenziali. ASSA ABLOY ha emesso oltre 15 milioni di credenziali mobili a livello globale nel 2025, evidenziando un passaggio verso ecosistemi di accesso collegati al software. [4] ASSA ABLOY, “Annual Report 2025,” ASSA ABLOY, assaabloy.com Inoltre, il 27% delle vendite della sua divisione Asia-Pacifico nel 2025 proveniva da prodotti lanciati nei tre anni precedenti, indicando un attivo rinnovamento dei prodotti. Nel mercato delle smart key dell'Asia-Pacifico, i grandi operatori sfruttano la loro base installata per espandere software, servizi e credenziali trasversali.
Le strategie attuali si concentrano sull'allineamento degli standard, sul supporto di credenziali multiple e sulla riduzione delle difficoltà di integrazione. Il lancio di Aliro 1.0 da parte di Allegion nel 2026 ha creato un framework condiviso per le credenziali mobili negli ecosistemi di wallet di Apple, Google e Samsung, riducendo i costi di transizione per gli acquirenti aziendali. Il lancio, a marzo 2026, del Global Innovation Hub for Mechatronic Intelligent Control di ZKTeco ha segnato il passaggio dall'hardware biometrico alle offerte di ecosistemi AIoT per uffici e comunità intelligenti. Il mercato delle chiavi intelligenti dell'Asia-Pacifico premia le aziende che combinano la partecipazione agli standard con solidi canali regionali, supporto all'implementazione e controllo degli account basato su software.
I marchi nativi dell'Asia-Pacifico stanno guadagnando terreno affrontando le normative locali di installazione, la sensibilità al prezzo e le esigenze di gestione immobiliare. igloohome ha riferito che le sue soluzioni sono state utilizzate su oltre 500,000 porte in più di 80 paesi nel 2025, dimostrando la scalabilità oltre i mercati nazionali. La serratura per hotel Quantum Pixel+ di Dormakaba, vincitrice dell'ICONIC AWARD 2025, e il lancio di Schlage Ascent di Allegion in Nuova Zelanda evidenziano come i fornitori utilizzino design, certificazione e lanci mirati per rafforzare il proprio posizionamento. Il mercato delle chiavi intelligenti in Asia-Pacifico rimane frammentato a livello di piattaforma e hardware, con differenziazioni guidate da interoperabilità, facilità di implementazione, garanzia di sicurezza e capacità di servizio multi-mercato.
Leader chiave del settore delle soluzioni intelligenti nella regione Asia-Pacifico
ASSA ABLOY AB
Allegio plc
Dormakaba Holding AG
SALTO Systems, SL
MIWA Lock Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: ZKTeco ha lanciato ufficialmente il suo Global Innovation Hub per il controllo intelligente meccatronico, segnalando un'espansione strategica che va oltre l'hardware biometrico verso soluzioni integrate per l'ecosistema AIoT destinate a uffici e comunità intelligenti.
- Marzo 2026: Mitsui Fudosan Co., Ltd. ha introdotto la funzionalità "Room Key in Apple Wallet" nei suoi hotel a marchio Mitsui Garden Hotels e sequence in Giappone, utilizzando il sistema di gestione degli accessi basato su cloud Vostio di Vingcard e le credenziali NFC MIFARE 2GO, segnando una delle prime implementazioni su larga scala di chiavi d'albergo integrate con il wallet in un gruppo alberghiero giapponese.
- Febbraio 2026: Allegion ha annunciato il proprio supporto alla specifica Aliro 1.0, sviluppata dalla Connectivity Standards Alliance con Apple, Google e Samsung come co-sviluppatori, stabilendo uno standard unificato per le credenziali mobili per l'accesso alle serrature intelligenti tramite smartphone e dispositivi indossabili, e Allegion si è impegnata a garantire la certificazione Aliro per l'intero portafoglio globale di serrature e lettori elettronici.
- Gennaio 2026: Il Car Connectivity Consortium ha annunciato che 115 prodotti per veicoli e moduli hanno ottenuto la certificazione CCC Digital Key nel 2025, incluse le prime certificazioni APAC di NIO, XPENG, marchi Geely, Hyundai, Genesis e Mahindra, rappresentando un'accelerazione rispetto alle 2 certificazioni del 2024 e consolidando lo stack NFC-BLE-UWB come standard globale per le chiavi digitali OEM.
Ambito del rapporto sul mercato delle chiavi intelligenti nella regione Asia-Pacifico
Il mercato delle chiavi intelligenti nella regione Asia-Pacifico comprende lo sviluppo, la produzione, la distribuzione e l'implementazione di sistemi di chiavi intelligenti che consentono un accesso e un'autenticazione sicuri e senza chiavi in applicazioni automobilistiche, residenziali, commerciali, alberghiere e industriali nella regione Asia-Pacifico. Questi sistemi sfruttano tecnologie avanzate come RFID, Bluetooth Low Energy (BLE), NFC, Wi-Fi e autenticazione biometrica per offrire maggiore praticità, sicurezza e connettività rispetto ai tradizionali sistemi di chiavi meccaniche.
Il rapporto sul mercato delle chiavi intelligenti nella regione Asia-Pacifico è segmentato per tipo di prodotto (chiavi intelligenti per auto, chiavi intelligenti per porte e credenziali collegate alla serratura, chiavi virtuali e basate su dispositivi mobili, e portachiavi, carte e dispositivi indossabili intelligenti), tecnologia (RFID, Bluetooth e BLE, NFC, Wi-Fi e autenticazione biometrica), metodo di autenticazione (accesso tramite smartphone, accesso tramite portachiavi, accesso tramite scheda, accesso tramite tastierino numerico e PIN e accesso biometrico), settore di utilizzo finale (automotive, residenziale, alberghiero, edifici commerciali e aziendali, infrastrutture industriali e pubbliche) e area geografica (Cina, Giappone, India, Corea del Sud e resto dell'Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Chiavi intelligenti per auto |
| Chiavi intelligenti e credenziali collegate alla serratura |
| Chiavi virtuali e basate su dispositivi mobili |
| Portachiavi, carte e dispositivi indossabili intelligenti |
Per tecnologia
| RFID |
| Bluetooth e Ble |
| NFC |
| Wi-Fi |
| Autenticazione biometrica |
Per metodo di autenticazione
| Accesso tramite smartphone |
| Accesso tramite telecomando |
| Accesso tramite badge |
| Accesso tramite tastiera e PIN |
| Accesso basato su dati biometrici |
Per settore degli utenti finali
| Automotive |
| Residenziale |
| Settore Hospitality |
| Edifici aziendali e commerciali |
| Infrastrutture industriali e pubbliche |
Per geografia
| Cina |
| Giappone |
| India |
| Corea del Sud |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Chiavi intelligenti per auto |
| Chiavi intelligenti e credenziali collegate alla serratura | |
| Chiavi virtuali e basate su dispositivi mobili | |
| Portachiavi, carte e dispositivi indossabili intelligenti | |
| Per tecnologia | RFID |
| Bluetooth e Ble | |
| NFC | |
| Wi-Fi | |
| Autenticazione biometrica | |
| Per metodo di autenticazione | Accesso tramite smartphone |
| Accesso tramite telecomando | |
| Accesso tramite badge | |
| Accesso tramite tastiera e PIN | |
| Accesso basato su dati biometrici | |
| Per settore degli utenti finali | Automotive |
| Residenziale | |
| Settore Hospitality | |
| Edifici aziendali e commerciali | |
| Infrastrutture industriali e pubbliche | |
| Per geografia | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita per il mercato delle chiavi intelligenti nella regione Asia-Pacifico?
Il mercato delle chiavi intelligenti nella regione Asia-Pacifico, valutato a 4.46 miliardi di dollari nel 2025, si stima che raggiungerà i 4.79 miliardi di dollari nel 2026 e si prevede che arriverà a 7.18 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.43%.
Quale categoria di prodotti guida la domanda di chiavi intelligenti nella regione Asia-Pacifico?
Nel 2025, le chiavi intelligenti per auto si sono affermate come tipologia di prodotto dominante, con una quota del 48.33%, a testimonianza della diffusione dei sistemi di accesso per autoveicoli e del ruolo crescente delle credenziali digitali per veicoli.
Quale tecnologia sta registrando la crescita più rapida nell'adozione delle chiavi intelligenti nella regione Asia-Pacifico?
Si prevede che il Bluetooth Low Energy crescerà più rapidamente, con un CAGR del 9.43% fino al 2031, grazie al supporto di esperienze di accesso basate sulla prossimità e abilitate al portafoglio digitale.
Perché gli hotel della regione Asia-Pacifico stanno adottando l'accesso alle camere tramite dispositivi mobili e portafogli digitali?
Gli hotel stanno utilizzando le credenziali di accesso tramite dispositivi mobili e portafogli digitali per ridurre le difficoltà alla reception, semplificare l'arrivo degli ospiti e integrare l'accesso alla camera con una gestione digitale più ampia del soggiorno.
Quale gruppo di utenti finali si sta espandendo più rapidamente nella regione?
Si prevede che il settore dell'ospitalità registrerà il CAGR più elevato, pari al 9.33% fino al 2031, mentre gli edifici commerciali e per imprese rimarranno il segmento di utenti finali più ampio con una quota del 31.59% nel 2025.
Quali sono i paesi più importanti nel contesto regionale?
Nel 2025 la Cina deteneva la quota di mercato più ampia, pari al 36.12%, mentre si prevede che l'India registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 9.29% fino al 2031, con Giappone e Corea del Sud che rimangono importanti mercati di fascia alta.


